Факторный анализ производственно-хозяйственной деятельности фирмы
Размещено на /
Содержание
Введение
1. Факторный анализ производственно-хозяйственной деятельности фирмы
2. Финансовый анализ МП «Аптека №1».
1. Предварительный обзор экономического и финансового положения (предприятия) субъекта.
1.1 Характеристика общей направленности финансово-хозяйственной деятельности.
1.2 Выявление больных статей отчетности.
2. Оценка и анализ экономического потенциала МП «Аптека №1»
2.1 Оценка имущественного положения.
2.2 Оценка финансового положения.
2.2.1 Оценка ликвидности
2.2.2 Оценка финансовой устойчивости.
3. Оценка и анализ результативности финансово-хозяйственной деятельности.
3.1 Оценка деловой активности
3.2 Анализ рентабельности.
Заключение
Список использованной литературы
Введение
Одним из важнейших условий успешного управления финансами организации является анализ ее финансового состояния. Финансовое состояние организации характеризуется совокупностью показателей, отражающих процесс формирования и использования его финансовых ресурсов.
Анализ финансового состояния является непременным элементом как финансового менеджмента в организации, так и его экономических взаимоотношений с партнерами, финансово-кредитной системой.
Цели финансового анализа:
выявление изменений показателей финансового состояния;
выявление факторов, влияющих на финансовое состояние организации;
оценка количественных и качественных изменений финансового состояния;
оценка финансового положения организации на
определенную дату;
определение тенденций изменения финансового
состояния организации.
Информационной базой для проведения анализа финансового состояния является главным образом бухгалтерская документация. В первую очередь это бухгалтерский баланс форма № 1 и форма № 2 «Отчет о прибылях и убытках».
Финансовый анализ представляет собой решение следующих задач:
1. Предварительный обзор экономического и финансового положения (предприятия) субъекта.
1.1. Характеристика общей направленности финансово-хозяйственной деятельности.
1.2. Выявление «больных» статей отчетности.
2. Оценка и анализ экономического потенциала субъекта хозяйствования.
2.1. Оценка имущественного положения.
2.1.1. Построение аналитического баланса.
2.1.2. Вертикальный анализ баланса.
2.1.3. Горизонтальный анализ баланса.
2.1.4. Анализ качественных сдвигов и имущественного положения.
2.2. Оценка финансового положения.
2.2.1. Оценка ликвидности.
2.2.2. Оценка финансовой устойчивости.
3. Оценка и анализ результативности финансово-хозяйственной деятельности субъекта хозяйствования.
3.1. Оценка производственной (основной) деятельности (деловой активности).
3.2. Анализ рентабельности.
1. Факторный анализ производственно-хозяйственной деятельности фирмы
Условные данные:
| № | Наименование/ ед. измерения |
План Вариант 4 |
Факт Вариант 5 |
| 1 | Объем продукции (выручка от реализации) в фактических ценах, тыс. руб. | 3170 | 3180 |
| 2 | Объем продукции при плановой структуре и плановых ценах, тыс. руб. | 3040 | 3050 |
| 3 | Объем продукции при фактической структуре и по плановым ценам, тыс. руб. | 3130 | 3150 |
| 4 | Себестоимость продукции, тыс. руб. | 2680 | 2720 |
| 5 | Материальные затраты, тыс. руб. | 1200 | 1220 |
| 6 | Материальные затраты по плану, пересчитанные на фактический выпуск продукции, тыс. руб. | 1150 | 1170 |
| 7 | Материальные затраты по плановым нормам и плановым ценам на фактический выпуск продукции, тыс. руб. | 1190 | 1200 |
| 8 | Материальные затраты фактически по плановым ценам, тыс. руб. | 1195 | 1205 |
| 9 | Фонд оплаты труда, тыс. руб. | 900 | 910 |
| 10 | Амортизация, тыс. руб. | 365 | 375 |
| 11 | Прочие расходы, тыс. руб. | 215 | 215 |
| 12 | Среднегодовая стоимость основных фондов, тыс. руб. | 3650 | 3750 |
| 13 | Среднегодовая стоимость активной части основных фондов, тыс. руб. | 2300 | 2350 |
| 14 | Среднегодовая стоимость действующего оборудования, тыс. руб. | 1970 | 2000 |
| 15 | Количество отработанных станко-смен | 12680,5 | 12920,3 |
| 16 | Коэффициент сменности | 1,92 | 2,02 |
| 17 | Коэффициент загруженности оборудования в течении смены | 0,69 | 0,68 |
| 18 | Среднесписочная численность работников, чел. | 120 | 115 |
| 19 | Общее число отработанных человеко-дней работниками | 31200 | 30590 |
| 20 | Общее число отработанных человеко-часов работниками | 234000 | 227890 |
Провести анализ изменения объема продукции под действием изменения численности работников, среднего числа дней, отработанных одним работником и среднечасовой выработки на одного работника.
Исходные данные: объем продукции:
фактический = 3180 тыс. руб. и плановый = 3170 тыс. руб.
Численность работников:
фактическая 115 человек и плановая = 120 человек;
общее кол-во отработанных человеко-часов:
фактическое = 227890 и плановое = 234000;
общее число отработанных человеко-дней работниками:
фактическое = 30590 и плановое = 31200.
Таблица 1
| Показатели |
Усл. обозн. |
план | факт | отклонения | Влияние | |
| абсолютное | Уд.вес % | |||||
| Объем продукции тыс.руб. | Y | 3170 | 3180 | 10 | Δyx | 100 |
| Численность работников | X1 | 120 | 115 | -5 | -132.08333 | -1320.833 |
| D дней | X2 | 260 | 266 | 6 | 70.105769 | 701.05769 |
| Продолжительность рабочего дня | X3 | 7.5 | 7.45 | -0.0501179 | -20.794658 | -207.9465 |
| ЧВ | X4 | 0.01355 | 0.013954 | 0.00117 | 92.772222 | 927.72222 |
Применяем мультипликативную модель факторных систем:
y=x1x2x3
Для оценки влияния факторов на изменение объема продукции используем метод абсолютных разниц:
∆yx1=(x11-x10)x20x30x40=(115-120)260*7.5*0.01355=-132.08333
∆yx2=x11(x21-x20)x30x40=115(266-260)*7.5*0.01355=70.105769
∆yx3=x11*x21(x31-x30) x40=115*266(7.45-7.5)*0.01355=-20.794658
∆yx4=x11*x21*x31(x41-x40) =115*266*7.5(0.01395-0.01355)=92.772222
Вывод:
Объем продукции вырос на 10.0 тыс. руб. Значительное влияние на выручку от реализации продукции – 927% оказало увеличение среднечасовой выработки на одного рабочего (на 92.7 тыс. руб.). Увеличение количества дней, отработанных одним рабочим на 6 дней привело к росту объема продукции на 701% (70.1 тыс. руб.). Отрицательное влияние на выручку от реализации продукции оказали уменьшение численности рабочих и уменьшение продолжительности рабочего дня, на 1320% (132 тыс. руб.) и на 208% (на 20.8 тыс. руб.) соответственно.
Определить влияние использования рабочего времени и средней часовой оплаты труда на среднегодовую заработную плату работника.
Исходные данные: ФОТ пл. = 900 тыс. руб. ФОТ ф. = 910 тыс. руб., среднесписочная численность плановая = 120 человек и фактическая 115 человек; общее кол-во отработанных человеко-часов: плановое = 234000 и фактическое = 227890;
Таблица 2
| Показатели |
Усл. обозн. |
план | факт | отклонения | Влияние | |
| абсолютное | Уд.вес % | |||||
| ГЗП, тыс. руб. | Y | 7.5 | 7.91 | 0.413043 | Δyx | 100 |
| ФРВ, час | X1 | 1950.00 | 1981.65217 | 31.65217 | 0.121739 | 29.47368 |
| ЧЗП, тыс. руб./час | X2 | 0.0038461 | 0.0039931 | 0.000147 | 0.2913043 | 70.5266 |
Среднегодовая з/п работника (ГЗП) = ФОТ/Среднесписочную численность рабочих = ФРВ * ЧЗП
Таким образом, применяем мультипликативную модель факторных систем:
y = x1 x2
1) Фонд рабочего времени (ФРВ) = Общее число отработанных человеко-часов работниками / среднесписочную численность работников
2) Среднечасовая оплата труда (ЧЗП) = ФОТ/ Общее число отработанных человеко-часов работниками
Для оценки влияния факторов на изменение ГЗП используется метод абсолютных разниц:
∆yx1=(x11-x10)x20=(1981.65-1950)*0.00385=0.12739
∆yx2=x11(x21-x20)=1981.65 (0.00400-0.00385)=0.2913043
Вывод:
Значительное влияние – 70.5% на увеличение среднегодовой заработной платы работника оказывает рост его среднечасовой оплаты труда, и только 29.47% зависит от увеличения фонда рабочего времени. Несмотря на увеличение отработанных часов работником, среднегодовая заработная плата возросла на 413 руб. это произошло за счет небольшого увеличения среднечасовой оплаты труда.
Определить влияние на изменение заработной платы изменения трудоемкости работ.
Исходные данные: фонд оплаты труда (ФОТ): ФОТпл = 900 тыс. руб. и ФОТф = 910 тыс.руб. объем продукции: плановый = 3170 тыс.руб. и фактический = 3180 тыс.руб. Общее число отработанных человеко-часов работниками: плановое = 234000 и фактическое = 227890.
Таблица 3
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| ЧЗП, тыс. руб. час | у | 0,0038461 | 0,003993 | 0,000147 | Δyx | 100 |
| ФОТ, тыс. руб. | x1 | 900 | 910 | 10 | 0,00004273 | 29.071210 |
| Объем продукции, тыс. руб. | x2 | 3170 | 3180 | 10 | -0,00001222 | -8.319148 |
| Te | x3 | 73,817034 | 71,6635220 | -2,153512 | -0,00011649 | -79.24783 |
Часовая заработная плата (ЧЗП) = ФОТ/ Фонд рабочего времени (ФРВ) = ФОТ/ (Объем продукции * Трудоемкость)
Таким образом, применяем кратную модель факторных систем:
y = Х1/Х2Х3
Трудоемкость (Тe) = Общее число отработанных человеко-часов / Объем продукции
Те пл.=234000/3170=73,817034 Те ф.=227890/3180=71,6635220
Для оценки изменения ЧЗП от изменения трудоемкости работ применяются следующие формулы по методу цепных подстановок:
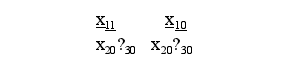
Δyx1 =
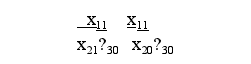
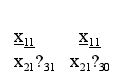
 Δyx2
=
Δyx3 =
Вывод:
Среднечасовая оплата труда возросла в течение анализируемого периода на 0,15 руб. час, что было вызвано влиянием трех факторов. Произошло увеличение объема продукции с 3170 до 3180 тыс. руб., что уменьшило среднечасовую оплату труда на 0,012 руб. или 8%, трудоемкость сократилась на 2,1535, что повлияло на снижение среднечасовой оплаты труда на 79.25%. Положительное влияние оказал факт увеличения фонда оплаты труда с 900 тыс. руб. до 910 тыс. руб., что вызвало увеличение среднечасовой оплаты труда на 29.07%.
Проанализировать динамику трудоемкости продукции в сравнении с предыдущим периодом. Определить влияние изменения трудоемкости продукции на производительность труда работников основного производства.
Исходные данные: Общее число отработанных человеко-часов: плановое = 234000, фактическое = 227890 . Численность работников: плановая = 120 и фактическая = 115. Объем продукции, тыс.руб.: плановый = 3170 тыс. руб. и фактический = 3180 тыс. руб.
Таблица 4

| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| ПТ | у | 26,41666 | 27,652173 | 1,235507 | Δyx | 100 |
| ФРВ, час | x1 | 1950 | 1981,6521 | 31,652173 | 0,4287922 | 34,7057 |
| Te | x2 | 73,81703 | 71,66352 | -2,1535126 | 0,8067149 | 65,2942 |
Производительность труда (ПТ) = Объем продукции/Среднесписочная численность работников = ФРВ/Te
Таким образом, применяем кратную модель факторных систем:
y =

1) Трудоемкость (Тe) = Общее число отработанных человеко-часов / Объем продукции
2) Фонд рабочего времени (ФРВ) = Общее число отработанных человеко-часов работниками / среднесписочную численность работников
 Используется
метод цепных
подстановок.
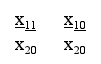
Δyx1 =
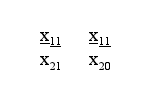 Δyx2
=
Вывод:
Производительность труда работников основного производства увеличилась на 1.23.Это произошло за счет уменьшения трудоемкости на – 2.15 чел. Часа на 1 тыс. руб. выручки.
Проанализировать динамику стоимости основных фондов и эффективности их использования в сравнении с предыдущим годом. Установить влияние изменения среднегодовой стоимости основных фондов и фондоотдачи на объем продукции.
Исходные данные: Объем продукции, тыс. руб.: плановый = 3170 и фактический = 3180.
ОПФ, тыс. руб.: плановый = 3650 и фактический = 3750
Таблица 5
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Объем продукции, тыс. руб. | у | 3170 | 3180 | 10 | Δyx | 100 |
| ОПФ, тыс. руб. | x1 | 3650 | 3750 | 100 | 85.82465 | 858.2466 |
| Фо | x2 | 0,86849 | 0,8480 | -0,0204 | -75.82465 | -758.2466 |
Объем продукции = ОПФ * Фо
Применяется мультипликативная модель факторных систем: y = x1 x2
1) Фондоотдача (Фо) = Объем продукции / ОПФ
Интегральным методом определяем влияние факторов:
Δyx1= x20 * (x11- x10) + ((x21- x20) * (x11- x10)/2)
Δyx2= x10 * (x21- x20) + ((x21- x20) * (x11- x10)/2)
Вывод:
На увеличение объема продукции повлияли увеличение стоимости ОПФ и уменьшение фондоотдачи. Среднегодовая стоимость основных фондов по сравнению с предыдущим годом увеличилась на 100 тыс. руб., а фондоотдача уменьшилась на – 0.0204, т.о. ОПФ стало больше и они стали использоваться эффективнее.
Проанализировать динамику фондоотдачи и определить влияние фондовооруженности труда и производительности труда (выработкой на 1 рабочего) на изменение фондоотдачи.
Исходные данные:
Численность работников: плановая = 120 и фактическая = 115.
ОПФ, тыс. руб.: плановый = 3650 и фактический = 3750
Данные по Фо берем из задачи №5
Таблица 6
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фо | у | 0,86849 | 0,8480 | -0,0204 | Δyx | 100 |
| ПТ | x1 | 26,4166 | 27,652173 | 1,23550 | 0,0406194 | -198.2097 |
| Фв | x2 | 30,4166 | 32,6086 | 2,192028 | 0,0611125 | 298.2097 |
Фондоотдача (Фо) = ПТ/Фв . Применяется кратная модель факторных систем:

y =
1) Фондовооруженность (Фв) = Среднегодовая стоимость основных фондов / среднесписочную численность работников
2) Производительность труда (ПТ) = Объем продукции/Среднесписочная численность работников
 Рассчитываем
по методу цепных
подстановок:
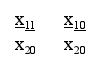
Δyx1 =
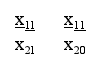
Δyx2 =
Вывод:
фондоотдача уменьшилась за анализируемый период на 0,02049 пункта. Это было вызвано увеличением значений фондовооруженности труда и производительности труда.
Определить влияние на изменение фондовооруженности труда механоворуженности и удельного веса действующего оборудования в общей стоимости основных фондов.Исходные данные: среднегодовая стоимость действующего оборудования:
плановая = 1970 тыс. руб. и фактическая = 2000 тыс. руб. и. Среднесписочная численность работников: плановая = 120 человек и фактическая = 115 человек. Среднегодовая стоимость основных фондов: плановая = 3650 тыс. руб. и фактическая = 3750 тыс. руб.
Таблица 7
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фв, тыс. руб/чел | у | 30,41666 | 32,608695 | 2,192028 | Δyx | 100 |
| Мв, тыс. руб/чел | x1 | 16,41666 | 17,391304 | 0,974637 | 1,805800 | 82,38033 |
| Уд/о | x2 | 0,53973 | 0,533333 | 0.006392 | 0,386228 | 17,61967 |
Фондовооруженность (Фв) = Среднегодовая стоимость основных фондов / среднесписочную численность работников = Мв/ Уд/о
1) Механовооруженность (Мв) = среднегодовая стоимость действующего оборудования/ среднесписочную численность работников.
2) Удельный вес действующего оборудования (Уд/о) = среднегодовая стоимость действующего оборудования / среднегодовая стоимость основных фондов.
Применяем кратную модель факторных систем:

y =
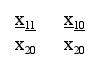
Δyx1 =
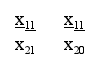
Δyx2 =
Вывод:
проведенный анализ показал, что за отчетный период фондовооруженность труда выросла на 2,192 тыс. руб. на человека. Это было обусловлено влиянием следующих факторов: положительное влияние оказал рост механовооруженности труда, который привел к росту Фв на 1.805 тыс. руб. на человека. Положительное влияние оказал рост удельного веса действующего оборудования, хотя отклонение и отрицательное, но фондовооруженность выросла на 17.619%
Построить факторную модель и определить влияние на изменение фондоотдачи следующих факторов: доли активной части основных фондов, удельного веса действующего оборудования, фондоотдачи действующего оборудования.Исходные данные: среднегодовая стоимость действующего оборудования:
плановая = 1970 тыс. руб. фактическая = 2000 тыс. руб. Среднегодовая стоимость активной части основных фондов: плановая = 2300 тыс. руб. и фактическая = 2350 тыс. руб. Среднегодовая стоимость основных фондов (ОПФ): плановая = 3650 тыс. руб. и фактическая = 3750 тыс. руб. Объем реализации продукции: плановый = 3170 тыс. руб. и фактический = 3180 тыс. руб.
Таблица 8
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фо | у | 0,868493 | 0,848000 | -0,0204931 | Δyx | 100 |
| Уд/о (а) | x1 | 0,630136 | 0,626666 | -0.0034703 | -0.0047830 | 23.33953 |
| Уд/о | x2 | 0,856521 | 0,851063 | -0,0054579 | -0,0055037 | 26.85636 |
| Фо д/о | x3 | 1,609137 | 1,590000 | -0,0191370 | -0,0102064 | 49.80410 |
Фондоотдача (Фо) = Объем продукции/ ОПФ = Доля активной части основных фондов * Удельный вес действующего оборудования * Фондоотдача действующего оборудования
Таким образом, применяем мультипликативную модель факторных систем:
y = x1 x2 x3
1) Доля активной части основных фондов (Уд/о (а)) = среднегодовая стоимость активной части основных фондов / среднегодовая стоимость основных фондов.
2) Удельный вес действующего оборудования (Уд/о) = среднегодовая стоимость действующего оборудования / среднегодовая стоимость активной части основных фондов.
3) Фондоотдача действующего оборудования (Фо д/о) = объем реализации продукции / среднегодовая стоимость действующего оборудования.
К данной задаче для определения влияния на изменение фондоотдачи факторов можно применить способ относительных разниц.
Δx1 = (x11 – x10)/ x10 *100% Δyx1 = (y0* Δx1)/100%
Δx2 = (x21 – x20)/ x20 *100% Δyx2 = ((y0 + Δyx1)* Δx2)/100%
Δx3 = (x31 – x30)/ x30 *100% Δyx3 = ((y0 + Δyx1 + Δyx2)* Δx3)/100%
Вывод:
анализ показал, что показатель фондоотдачи уменьшился, доля активной части основных фондов уменьшилась, но положительно повлиял на фондоотдачу на 23.33%. Отрицательное влияние оказал фактор – удельный вес действующего оборудования, который снизился на 0.0055 пункта и отрицательно повлиял на фондоотдачу на 26.85%. Фо д/о уменьшилась, но положительно повлияла на Фо на 49.8%
Определить влияние на изменение фондоотдачи изменения сменности работы действующего оборудования, загруженности оборудования в течение смены.
Исходные данные:
Количество отработанных станков - смен: плановое = 12680,5 и фактическое = 12920,3. Коэффициент сменности: плановый = 1,92 и фактический = 2,02. Коэффициент загруженности: плановый = 0,69 и фактический = 0,68. Объем продукции: плановый = 3170 тыс. руб. и фактический = 3180 тыс. руб. Среднегодовая стоимость основных фондов (ОПФ): плановая = 3650 тыс. руб. и фактическая = 3750 тыс. руб.
Таблица 10
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фо | у | 0,868493 | 0,848000 | -0,0204931 | Δyx | 100 |
| Машино - смены | x1 | 109369,31 | 104385,8 | -4983,51 | -0,041 | 64 |
| ОПФ, тыс. руб. | x2 | 3650 | 3750 | 100 | -0,0230 | 36 |
| Выработка | x3 | 0,03 | 0,03 | 0 | 0 | 0 |
Фондоотдача (Фо) = Объем продукции/ ОПФ = Объем отработанных Машино -смен * Выработка/ОПФ
Таким образом, применяем кратную модель факторных систем:

у =
1) Объем отработанных машино-смен =
Количество отработанных станко-смен * 24 * К загруженности / К сменности
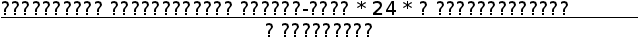 2)
Выработка =
Объем продукции/
Объем отработанных
машино-смен.
 Применим
метод цепных
подстановок.
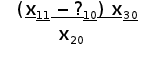
Δyx1 =
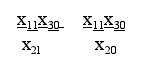
Δyx2 =
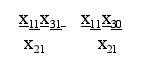
Δyx3 =
Вывод:
Фондоотдача уменьшилась на 0,02 пункта. Объем отработанных машино-смен уменьшился, но оказал положительное влияние на Фо на 64%, ОПФ увеличился на 100 тыс. руб. и оказал положительное влияние на Фо на 36%. Выработка осталась неизменной.
Определить размер влияния на фондоотдачу следующих факторов: сменности работы, загрузки оборудования, среднечасовой выработки единицы оборудования, средней стоимости единицы оборудования.
Исходные данные: Среднегодовая стоимость ОПФ: плановая = 3650 тыс. руб. и фактическая = 3750 тыс. руб. Среднегодовая стоимость активной части ОПФ: плановая = 2300 тыс. руб. и фактическая = 2350 тыс. руб. Количество отработанных станко - смен: плановое = 12680,5 и фактическое = 12920,5. Коэффициент загруженности оборудования в течение смены: плановый = 0,69 и фактический = 0,68. Объем продукции в фактических ценах: плановый = 3170 тыс. руб. и фактический = 3180 тыс. руб.
Таблица 10
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фо | у | 0,9 | 0,84 | -0,06 | Δyx | 100 |
| Машино - смены | x1 | 109369,31 | 104385,8 | -4983,51 | -0,05 | -2.96 |
| ОПФ, тыс. руб. | x2 | 3650 | 3750 | 100 | -0,02 | -1.19 |
| Кол-во оборудования | x3 | 2,78 | 2,97 | 0,19 | 0,067 | 3.97 |
| Акт часть ОПФ, тыс. руб. | х4 | 2300 | 2350 | 50 | 0,83 | 49.2 |
| Ед. оборуд. Тыс. руб. | x5 | 826,56 | 791,09 | -35,47 | 0,03 | 1.79 |
| Выработка | x6 | 0,03 | 0,03 | 0 | 0.83 | 49.19 |
Фондоотдача = (Количество отработанных машино-часов/Среднегодовая стоимость ОС) * (Среднее количество оборудования / Среднегодовая стоимость активной части ОС) * Средняя стоимость единицы оборудования * Выработка одной машины в час. = Объем подукции/ОПФ
Таким образом, получаем смешанную модель вида: y =
1) Количество отработанных машино-часов =
Количество отработанных станко-смен * 24 * К загруженности / К сменности
МСп=12680,5*24*0,69/1,92=109369,31
МСф=12920,3*24*0,68/2,02=104385,8
2) Среднее количество оборудования = Коэффициент сменности/ Коэффициент загруженности оборудования
Кобп=1,92/0,69=2,78
Кобф=2,02/0,68=2,97
3) Средняя стоимость единицы оборудования = Среднегодовая стоимость активной части ОПФ * Коэффициент загруженности оборудования в течение смены/ Коэффициент сменности
Ед.об.п=2300*0,69/1,92=826,56
Ед.об.ф=2350*0,68/2,02=791,09
Выработка 1 машины в час = Объем продукции * Коэффициент сменности/ (Количество отработанных станко-смен*24*Коэффициент загруженности оборудования в течение смены) П=0,03, Ф=0,03.
Используя метод цепных подстановок для определения размера влияния на фондоотдачу факторов имеем:
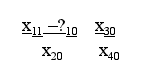
Δyx1 = x50 x60
Аналогичным образом, считаем остальные показатели по формулам:

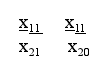
Δyx2 = x50 x60;
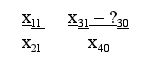
Δyx3 = x50 x60;
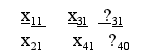
Δyx4 = x50 x60;
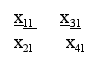 Δyx5
= (x51 – х50)
x60;
Δyx6 = x11 x31
x21 x41 x51 (x61 – х60).
Вывод:
Фондоотдача в текущем периоде уменьшилась на 0.06 пункта. Это было обусловлено сокращением количества отработанных машино-часов, что привело к снижению Фо на 2.96%, повышение среднегодовой стоимости основных производственных фондов повлияло на снижение Фо на 1.19%. положительное влияние оказали: рост активной части основных производственных фондов привел к увеличению Фо на 49.2%. Выработка осталась неизменной, но привела к увеличению Фо на 49.19%.
Определить влияние среднесписочной численности персонала и среднегодовой заработной платы 1 работника на изменение фонда оплаты труда.
Исходные данные:
Фонд оплаты труда: плановый = 900 тыс. руб. и фактический = 910 тыс. руб. Среднесписочная численность персонала: фактическая =115 и плановая = 120.
Таблица 11
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| ФОТ, тыс. руб. | у | 900 | 910 | 10 | Δyx | 100 |
| Численность персонала | x1 | 120 | 115 | -5 | -37,50 | -375 |
| ЗП, тыс. руб. | x2 | 7,50 | 7,900 | 0,41 | 47,5 | 475 |
Фонд оплаты труда = Средняя зарплата одного работника* Среднесписочная численность персонала.
Применяем мультипликативную модель вида: y = x1 x2
1) Средняя зарплата одного работника = ФОТ/ Среднесписочная численность персонала.
ЗПп=900/120=7,50
ЗПф=910/115=7,91
Используя метод абсолютных разниц имеем:
Δyx1 = (x11 – x10) x20
Δyx1 =-5*7,50=-37,50
Δyx2 = x11 (x21 – x20)
Δyx2 =115*0,41= 47,5
Вывод:
Проведенный анализ показал, что фонд оплаты труда вырос в значительной степени зависит от среднегодовой зарплаты одного работника-475%. Среднесписочная численность персонала сократилась на 5 человек, что отрицательно сказалось на ФОТ на 375 %.
12 .Провести факторный анализ фондоотдачи. Рассчитать влияние на фондоотдачу изменения: доли активной части основных фондов, удельного веса действующего оборудования, сменности, загрузки оборудования, производительности оборудования, производительности оборудования, средней цены единицы оборудования.
Исходные данные:
Среднегодовая стоимость активной части ОПФ: фактическая = 2350 и плановая = 2300 тыс. руб. Среднегодовая стоимость действующего оборудования: фактическая = 2000 и плановая = 1970 тыс. руб. Среднегодовая стоимость ОПФ: фактическая = 3750 и плановая = 3650 тыс. руб. Объем продукции в фактических ценах: фактический = 3180 тыс. руб. и плановый = 3170 тыс. руб. Количество отработанных станко - смен: фактическое = 12920,3 и плановое = 12680,5. Коэффициент загруженности оборудования в течение смены: фактический = 0,68 и плановый = 0,69. Коэффициент сменности: фактический = 2,02 и плановый = 1,92.
Таблица 12
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Фо | у | 0,63894 | 0,624411 | -0,01453 | Δyx | 100 |
| Машино - смены | x1 | 109369,31 | 104385,79 | -4983,522 | -0,0291141 | -200.3291 |
| Кол-во оборудования | x2 | 2,78260 | 2,97058 | 0,187979 | 0,04119716 | -283.4614 |
| Акт часть ОПФ, тыс. руб. | x3 | 2300 | 2350 | 50 | -0.0138516 | 95.307716 |
| Действующее оборуд., тыс. руб. | x4 | 1970 | 2000 | 30 | -0.0095576 | 65.762324 |
| Ед. оборуд., тыс. руб. | x5 | 826,5625 | 791,0891 | -35,47339 | -0,0269353 | 185.33145 |
| Доля активной части ОПФ | x6 | 0,63016 | 0,62666 | -0.003470 | -0.0033081 | 22.751786 |
| Уд/о (а) | x7 | 0,85652174 | 0,8510638 | -0.005458 | -0.00517413 | 25.248137 |
| Выработка | x8 | 0,02898 | 0,03046 | 0.0014795 | 0.03032598 | -208.6611 |
Фондоотдача = Количество отработанных машино-часов * Среднее количество оборудования * (1/Среднегодовая стоимость активной части ОПФ) * (1/Среднегодовая стоимость действующего оборудования) * Средняя стоимость единицы оборудования * Доля активной части ОПФ * Доля действующего оборудования * Выработка одной машины в час. = Объем продукции/ОПФ
Получаем смешанную модель вида: у = Х1Х2 1/Х3 1/Х4 Х5Х6Х7Х8
1) Количество отработанных машино-часов = (Количество отработанных станко-смен*24* Коэффициент загруженности оборудования)/ Коэффициент сменности. Из таблицы 10.
2) Среднее количество оборудования = Коэффициент сменности/ Коэффициент загруженности оборудования. Из таблицы 10.
3) Средняя стоимость единицы оборудования = (Среднегодовая стоимость активной части ОПФ * Коэффициент загруженности оборудования)/ Коэффициент сменности. Из таблицы 10.
4) Доля активной части основных средств = Среднегодовая стоимость активной части ОПФ/ Среднегодовая стоимость ОПФ. Из таблицы 10.
5) Доля действующего оборудования в активной части основных средств = Среднегодовая стоимость действующего оборудования/ Среднегодовая стоимость активной части ОПФ. Из таблицы 10.
6) Выработка 1 машины в час = Объем продукции * Коэффициент сменности/
(Количество отработанных станко-смен*24*Коэффициент загруженности оборудования). Из таблицы 10.
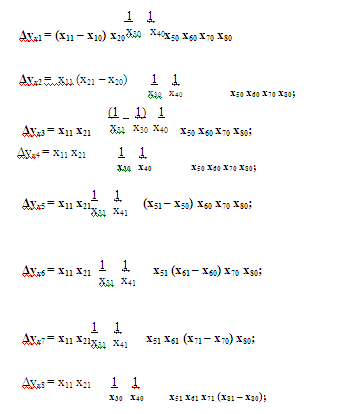
Вывод:
На уменьшение фондоотачи оказали влияние такие показатели, как:
Уменьшение машино-смен на 4983, что привело к уменьшению фондоотдачи на 0.029 пункта, или 200%
Среднегодовая стоимость единицы оборудования уменьшилась на 35.47 тыс. руб., что уменьшило фондоотдачу на 0.026 или 185.33%
Среднегодовая стоимость активной части увеличилась на 50 тыс. руб., что также привело к снижению фондоотдачи на 0.14 или 95.3%
Увеличение среднегодовой стоимости действующего оборудования на 30 тысю руб., привело к падению фондоотдачи на 0.009 (или 65.76%)
Уменьшение в своем значении доли действующего оборудования на 0.05, привело к уменьшению фондоотдачи на 0.005 или 25.25%
Падение доли активной части ОПФ на 0.003, что уменьшило фондоотдачу на 0.003 или 22,.75
На увеличение фондоотдачи положительное влияние оказали такие показатели, как:
- увеличение среднего количества оборудования на 0.19, что привело к увеличению фондоотдачи на 0.04 пункта, или 283.46%
- выработка одной машины в час увеличилась на 0.0014, при этом фондоотдача увеличилась на 0.03 или 208.66%
13. Определить влияние на изменение объема продукции материалоемкости и материальных затрат.
Исходные данные: Объем продукции: фактический = 3180 тыс. руб. и плановый = 3170 тыс. руб. Материальные затраты составляют: фактические = 1220 тыс. руб. и плановые = 1200 тыс. руб.
Таблица 13
| Показатели | Усл. обзн. | План | Факт | Отклонен | Влияние | |
| абсолютное | уд.вес, % | |||||
| Объем продукции, тыс руб | у | 3170 | 3180 | 10 | Δyx | 100 |
| МЗ, тыс руб | x1 | 1200 | 1220 | 20 | 52,77 | 485.9116 |
| Ме | x2 | 0,379 | 0,384 | 0,005 | -41,91 | -385.912 |
Объем продукции = Материальные затраты/Материалоемкость
Таким образом, получаем кратную модель вида: y = х1/х2
Материалоемкость (Ме) = Материальные затраты (МЗ)/ Объем продукции
Меп=1200/3170=0,379 Меф=1220/3180=0,384
Используя метод цепных подстановок, имеем:


Δyx1 = - Δyx1 =1220/0,378-1200/0,378=52,77

