Основные направления совершенствования критериев оценки кредитоспособности предприятий
Платежеспособность предприятия зависит от уровня его деловой активности, т.е. от интенсивности оборота средств предприятия, показывающей его способность генерировать денежные потоки. Ее можно оценить с помощью системы показателей оборачиваемости. Данные показатели не всегда включаются в алгоритм расчета рейтингового числа и зачастую играют вспомогательную роль при оценке кредитоспособности, корректируя выводы, сделанные на основе расчета значения рейтингового числа. Тем не менее, их роль очень важна, так как поступления и расходования денежных средств предприятия по времени не совпадают, в результате чего возникает потребность в привлечении дополнительных источников финансирования деятельности. Собственные источники финансирования у предприятий, как правило, ограничены, а заемные являются дорогостоящими. При ускорении оборачиваемости оборотных активов происходит условное высвобождение средств и сокращается потребность в финансировании, т.е. предприятие становится более платежеспособным и менее зависимым от заемных источников финансирования. Из всего набора показателей оборачиваемости в наиболее часто используются коэффициенты, представленные в таблице 1.3.3.
Таблица 1.3.3.
Расчет показателей деловой активности
| Наименование показателя | Формула расчета | Содержание |
| 1. Коэффициент оборачиваемости активов (капитала) | выручка от реализации / средняя стоимость активов | Величина прибыли, полученная организацией за анализируемый период, приходящаяся на каждый рубль вложений в ее активы |
| 2.Коэффициент оборачиваемости оборотных средств | выручка от реализации / средняя величина оборотных средств | Отражает время, затрачиваемое предприятием на движение оборотных средств через все стадии кругооборота, и длительность их пребывания в каждой фазе. |
| 3. Коэффициент оборачиваемости запасов | себестоимость реализации / средняя величина запасов | Показывает, сколько раз в среднем продаются запасы предприятия за некоторый период времени. |
Источник: (17, С.32-33)
Детальный анализ данных коэффициентов позволяет определить тенденции изменения показателей активов и обязательств предприятия и спрогнозировать динамику показателей ликвидности. В алгоритм расчета рейтингового числа целесообразно включать второй показатель, т.е. показатель оборачиваемости оборотных активов. Чтобы выявить причины его изменения необходимо исследовать частные показатели оборачиваемости запасов и дебиторской задолженности. Нижнее рекомендуемое значение коэффициента оборачиваемости оборотных активов необходимо определять с учетом отраслевой принадлежности и масштаба деятельности предприятия.
В основе устойчивого финансового состояния предприятия, его ликвидности и платежеспособности лежит эффективность деятельности. Ее можно оценить с помощью показателей рентабельности, которые отражают прибыльность деятельности предприятия. Для оценки кредитоспособности предприятия из широкого спектра показателей рентабельности обычно используется ограниченный круг коэффициентов, представленных в таблице 1.3.4.
Таблица 1.3.4.
Расчет показателей рентабельности
| Наименование показателя | Формула расчета | Содержание |
| 1. Рентабельность активов по прибыли до налогообложения | прибыль до налогообложения / средняя величина активов | Величина прибыли, полученная организацией за анализируемый период, приходящаяся на каждый рубль вложений в ее активы |
| 2. Рентабельность продаж по чистой (нераспределенной) прибыли | величина чистой прибыли / выручка от продаж | Характеризует уровень чистой прибыли в доходах. Отражает ту часть денежных поступлений, которая реально остается у предприятия. |
| 3. Рентабельность продаж по прибыли от продаж | величина прибыли от продаж / выручка от продаж | Величина прибыли от продаж, полученная организацией за анализируемый период, приходящаяся на каждый рубль выручки от продаж (долю прибыли от продаж в выручке) |
| 4. Рентабельность полных расходов на реализацию продукции | величина прибыли от продаж / расходы на производство и реализацию продукции | Величина прибыли от продаж, полученная организацией за анализируемый период, приходящаяся на каждый рубль общей величины расходов по обычным видам деятельности (себестоимости) |
Источник: (29,С. 256)
Показатели рентабельности позволяют спрогнозировать изменение финансового состояния предприятия, что является особенно важным, так как оценка кредитоспособности носит перспективный характер. Устойчивое получение предприятием прибыли в достаточных размерах обеспечивает возможность самофинансирования деятельности, высокие темпы роста собственного капитала и требуемый уровень независимости от заемных источников, а, следовательно, ликвидность баланса и платежеспособность предприятия (29, С.257). Таким образом, при оценке кредитоспособности предприятия основные задачи состоят в анализе его платежеспособности и ликвидности баланса; структуры, состояния и движения активов; источников средств, их структуры, состояния и движения; абсолютных и относительных показателей финансовой устойчивости и изменений ее уровня. Наиболее важными для оценки кредитоспособности являются показатели ликвидности баланса и обеспеченности заемщика собственными источниками средств.
Исходя, из вышесказанного можно сделать следующий вывод, что под кредитоспособностью банковских клиентов следует понимать такое финансово-хозяйственное состояние предприятия, которое дает уверенность в эффективном использовании заемных средств, способность и готовность заемщика вернуть кредит в соответствии с условиями договора. Несмотря на указанные слабые стороны и отсутствие единого подхода к оценке одних и тех же показателей, финансовые коэффициенты остаются важным инструментом анализа кредитоспособности заемщика по целому ряду причин. Анализ финансовой отчетности достаточно прост в техническом плане по сравнению с анализом других характеристик заемщика, а информация, на основании которой он производится, стандартизирована в виде общепринятых форм отчетности и, как правило, ее достоверность подтверждена налоговыми органами. Кроме того, методы финансового анализа широко освещаются в литературе и известны экономистам практически любого профиля. Именно указанные причины обусловливают широкое применение финансового анализа в практике банков для диагностики кредитоспособности заемщика.
2. Анализ кредитоспособности предприятия ООО «ПетроС»
2.1 Общая характеристика финансово–хозяйственной деятельности предприятия
кредитоспособность предприятие ликвидность рентабельность
Общество с ограниченной ответственностью «ПетроС» создано 16 февраля 2000г. и зарегистрировано Филиалом Государственной Регистрационной палаты при МЮ РТ по Бавлинскому району и г.Бавлы.
На основании Постановления администрации Бавлинского района и г.Бавлы № 123 от 5 апреля 2000 года передано право пользования земель НГДУ «Бавлынефть» под производственную базу ООО «ПетроС» площадью 0,5 га. Под офис арендуются 3 комнаты в здании ЗАО «Алойл» по адресу: г.Бавлы, ул. Энгельса, д.63.
Руководитель Нуждин Михаил Иванович.
Учредителями являются физические лица, граждане Российской Федерации. Уставный капитал ООО «ПетроС" составляет 10000 рублей.
Общество вправе от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом, а также выступать истцом и ответчиком в суде.
Общество отвечает по своим обязательствам всем принадлежащим ему имуществом. Общество не несет ответственности по обязательствам Участников Общества.
Участники Общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенного вклада.
Общество осуществляет свою деятельность на основе действующего законодательства Российской Федерации и Республики Татарстан, Устава, решений органов управления Общества и заключенных договоров.
В соответствии с действующим законодательством Общество осуществляет мероприятия по обязательному социальному и медицинскому страхованию своих работников и обеспечивает им безопасные условия труда.
Отдельными видами деятельности, перечень которых определяется законом, общество может заниматься только на основании специального разрешения (лицензии). Все необходимые лицензии у ООО «ПетроС» имеются.
Основными видами деятельности Общества являются:
- оказание транспортных услуг (на основании лицензии ВА №080306 на осуществление перевозок грузов автомобильным транспортом грузоподъемностью свыше 3,5 тонн; на основании лицензии №48~ЭВ-000378 (К) на осуществление эксплуатации взрывоопасных производственных объектов),
- подземный ремонт скважин (на основании лицензии №48-ЭН-000639 (Н) на осуществление нефтегазодобывающих производств),
- ремонт и строительство дорог к скважинам (на основании лицензии Д №597289 на осуществление строительства зданий и сооружений I и II уровней ответственности в соответствии с государственным стандартом).
Для выполнения главной задачи ООО «ПетроС»:
1. Планирует свою деятельность и определяет перспективы развития, исходя из спроса на производимые работы, услуги и необходимости обеспечения производственного и социального развития, в пределах установленных ООО «ПетроС» лимитов.
2. Обеспечивает выполнение заказ-нарядов, соглашений, договоров на работы, иных гражданско-правовых договоров в пределах своей компетенции.
3. Реализует свою продукцию, работы, услуги, отходы производства по ценам и тарифам, установленным на договорной основе.
4. Является работодателем по отношению к своим работникам, устанавливает формы, системы и размер оплаты их труда, а также другие виды доходов.
5. Несет ответственность за нарушение договорных, кредитных, расчетных и налоговых обязательств, а также за ущерб, причинённый нерациональным использованием природных ресурсов, загрязнением окружающей среды, нарушением правил безопасности производства, санитарно-гигиенических норм и требований по защите здоровья его работников, населения и потребителей.
Предприятие осуществляет контроль за своей производственной и финансово - хозяйственной деятельностью, не чаще одного раза в год, с привлечением компетентных организаций проводит ревизию своей деятельности.
ООО «ПетроС» осуществляет бухгалтерскую и статистическую отчетность в порядке, установленном законодательством, и принятой в ООО «ПетроС» учетной политике.
Представляет государственным органам информацию, необходимую для налогообложения и ведения общегосударственной системы сбора и обработки экономической информации.
Предприятие имеет право не представлять информацию, содержащую коммерческую тайну.
Структура стоимости имущества даёт общее представление о финансовом состоянии ООО «ПетроС». Она показывает долю каждого элемента в активах и соотношении заёмных и собственных средств, покрывающих их в пассивах.
Анализ структуры активов и пассивов предназначен для общей характеристики финансовых показателей предприятия, определения их динамики и отклонений за отчетный период.
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложениях в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности.
В процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе, структуре и дать им оценки. В процессе последующего анализа необходимо установить изменения в долгосрочных активах.
В процессе анализа пассивов предприятия в первую очередь следует изучить изменения в их составе, структуре и дать им оценку. Оценка изменений, которые произошли в структуре капитала, может быть разной с позиции инвестора и с позиции предприятия.
Анализ структуры пассива баланса необходим для оценки рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости.
Анализ активов и пассивов ООО «ПетроС» представлено в таблице 2.1.1.
Таблица 2.1.1.
Анализ структуры активов баланса ООО «ПетроС» за 2004-2006 гг.
(тыс. руб.)
| Актив | На 01.01.04 | На 01.01.05 | На 01.01.06 | В % к балансу за 2004 | В % к балансу за 2005 | В % к балансу за 2006 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
I. Внеоборотные активы Основные средства |
4651 | 3283 | 2286 | 57,37 | 43,23 | 26,49 |
| Незавершенное строительство | 421 | 296 | 296 | 5,19 | 3,89 | 3,43 |
| Прочие внеоборотные активы | 4 | 4 | 4 | 0,05 | 0,05 | 0,05 |
| Итого по разделу I | 5081 | 3588 | 2591 | 62,67 | 47,24 | 30,03 |
|
II. Оборотные активы Запасы |
275 | 581 | 637 | 3,39 | 7,65 | 7,38 |
| В т.ч. сырье, материалы | 205 | 486 | 422 | 2,53 | 6,39 | 4,89 |
| Расходы будущих периодов | 65 | 95 | 215 | 0,8 | 1,25 | 2,49 |
| НДС | 88 | 86 | 95 | 1,09 | 1,13 | 1,1 |
| Дебиторская задолженность (в течение 12 мес.) | 2641 | 2226 | 4815 | 32,57 | 23,31 | 55,81 |
| Денежные средства | 23 | 1112 | 486 | 0,28 | 14,64 | 5,63 |
| Итого по разделу II | 3026 | 4005 | 6034 | 37,32 | 52,73 | 69,94 |
| БАЛАНС | 8107 | 7594 | 8627 | 100 | 100 | 100 |
Источник данные бухгалтерского баланса ООО «ПетроС» за 2004 – 2006 гг.
Таблица 2.1.1 отражает состояние имущества анализируемого предприятия и его источников. Валюта баланса в 2005 году по сравнению с 2004 годом уменьшилась на 513 тыс. руб. Оборот хозяйственных средств на конец 2006 года вырос на 1033 тыс. руб.
Удельный вес оборотных активов за анализируемый период увеличивается с 3,57% до 69,94%. Большая часть оборотных активов в 2006 году приходится на дебиторскую задолженность, незначительную часть составляет запасы и денежные средства.
В 2005 г. дебиторская задолженность уменьшилась на 415 тыс. руб., в 2006 г. по сравнению с 2004 годом увеличилась на 2174 тыс. руб., доля просроченной дебиторской задолженности соответственно тоже.
Но в относительном выражении доля просроченной дебиторской задолженности имеет тенденции к снижению, что объясняется работой с клиенткой базой, и изменениям условий отсроченных платежей для некоторых контрагентов. Удельный вес запасов в 2006 году составляет 7,38 % по сравнению с 2005 годом (7,65%). Незначительная доля денежных средств говорит о том, что все поступающие на расчетный счет денежные средства сразу направляются на закупку сырья и материалов. Удельный вес внеоборотных активов за анализируемый период (2004 – 2006 гг.) снижается с 62,67% до 30,03%. Значительная доля во внеобортных активах приходится на основные средства, удельный вес в 2004 г. – 57,37%, в 2005 г. – 43,23%, а в 2006 году удельный вес составляет 26,49%.
Структура оборотных активов ООО «ПетроС» за 2004-2006 гг. представлена на рисунке 2.1.1.
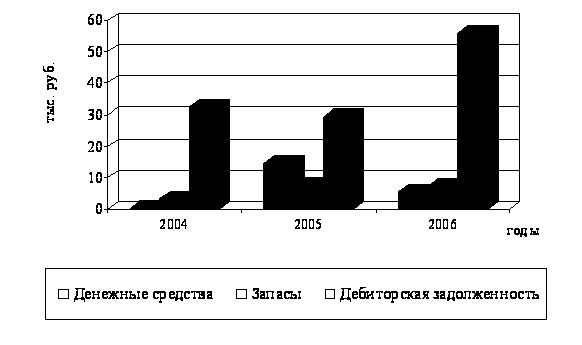
Рис. 2.1.1. Структура оборотных активов ООО «ПетроС» за 2004-2006 гг.
Из рисунка 2.1.1 видно, что наибольший удельный вес за анализируемый период занимает дебиторская задолженность в 2004 году удельный вес равен 32,57%, в 2005 г. – 29,31%, а в 2006 году она составляет 55,81%.
Рост дебиторской задолженности за все три года является наиболее значительным. И происходит на фоне роста выручки от реализации и роста прибыли предприятия.
На фоне улучшения основных производственных показателей это свидетельствует о наращении объемов производства и увеличении клиентской базы.
Рост доли оборотных активов и, соответственно, снижение доли внеоборотных активов в 2005 г. и в 2006 г. свидетельствует об увеличении мобильных средств предприятия ООО «ПетроС».
Анализ структуры пассивов баланса ООО «ПетроС» представлено в таблице 2.1.2.
Таблица 2.1.2.
Анализ структуры пассивов баланса ООО «ПетроС» за 2004-2006 гг. (тыс. руб.)
| Наименование строки | На 01.01.04г. | На 01.01.05г. | На 01.01.06г. | В % к балансу за 2004г. | В % к балансу за 2005г. | В % к балансу за 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Пассив | ||||||
|
III.Капитал и резервы Добавочный капитал |
427 | 427 | 427 | 5,27 | 5,62 | 4,95 |
| Нераспределенная прибыль прошлых лет | 551 | 5539 | 5611 | 6,8 | 72,94 | 65,1 |
| Итого по разделу III | 5957 | 5977 | 6049 | 73,5 | 78,71 | 70,1 |
|
V.Краткосрочные обязательства Займы и кредиты |
- | 150 | - | - | 1,98 | - |
| Кредиторская задолженность | 1650 | 1466 | 2575 | 20,35 | 19,3 | 29,9 |
| Итого по разделу V | 2150 | 1616 | 2575 | 26,52 | 21,3 | 29,9 |
| БАЛАНС | 8107 | 7594 | 8624 | 100 | 100 | 100 |
Источник: данные бухгалтерского баланса ООО «ПетроС» за 2004-2006 гг.
По проделанному анализу пассива баланса (таблица 2.1.2.) видно, что валюта баланса в 2006 году увеличилась по сравнению с 2004 г. и с 2005 годом и составила 8624 тыс. руб.
Нераспределенной прибыли за анализируемый период увеличивается и составляет в 2004 г. – 551 тыс. руб., в 2005 г. – 5539 тыс. руб., а в 2006 г. – 5611 тыс. руб. в структуре баланса.
В составе источников финансирования активов преобладает заемный капитал, который представлен кредиторской задолженностью, который составляет в 2004 г.- 1650 тыс. руб., в 2005 г. – 1466 тыс. руб., а в 2006 г. – 2575 тыс. руб. В структуре кредиторской задолженности преобладают обязательства перед поставщиками 4445 тыс. руб.
Собственный капитал формируется за счет нераспределенной прибыли прошлых лет и добавочного капитала. Наблюдается тенденция к увеличению доли собственного и снижению заемного капитала.
Источник средств ООО «ПетроС» за 2004 – 2006 гг. представлены на рисунке 2.1.2.
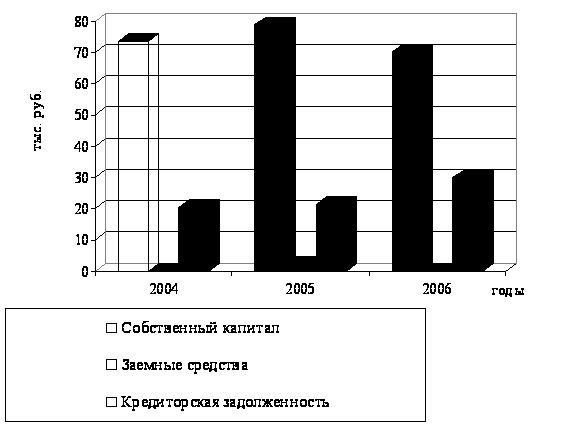
Рис 2.1.2 Источники средств ООО «ПетроС» за 2004 - 2006 гг.
На рисунке 2.1.2 наибольший удельный вес занимает показатель собственный капитал (в 2004 г. – 73,5%, в 2005 г. – 78,71%, а в 2006 г. собственный капитал составляет 70,1%) и уменьшение заемного капитала, следовательно говорит о появлении предпосылок повышения финансовой устойчивости и независимости исследуемого предприятия.
Таким образом, основными видами деятельности предприятия ООО «ПетроС» являются: оказание транспортных услуг; подземный ремонт скважин; ремонт и строительство дорог к скважинам. Валюта баланса за анализируемый период увеличилась и составила 8624 тыс. руб. Внеоборотные активы снизились по сравнению с предыдущим годом снизились на 0,17%. На конец отчетного периода оборотные активы составили 6034 тыс. руб. по сравнению с предыдущим годом увеличились.
Общий анализ финансовых показателей характеризует финансовую устойчивость.
2.2 Анализ финансового состояния предприятия и структуры его капитала
Конкурентоспособность предприятия, его потенциал в деловом сотрудничестве определяет финансовое состояние. Устойчивое финансовое состояние формируется в процессе всей экономической деятельности предприятия.
Анализ финансового состояния предприятия включает последовательное проведение следующих видов анализа:
Анализ ликвидности предприятия;
Анализ финансовой устойчивости предприятия;
Анализ деловой активности;
Анализ рентабельности.
Ликвидность предприятия - это его способность отвечать по своим краткосрочным обязательствам, т.е. вовремя погасить краткосрочную кредиторскую задолженность.
Ликвидность характеризуется степенью покрытия обязательств активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Прогноз ликвидности предприятия определяется на основании анализа баланса исследуемого предприятия.
Основными показателями ликвидности баланса предприятия являются показатель текущей ликвидности и показатель обеспеченности предприятия оборотными средствами.
Платежеспособность – способность предприятия рассчитываться по своим обязательствам (т.е. его активы больше, чем внешние обязательства).
Оценка платежеспособности предприятия ООО «ПетроС» представлено в таблице 2.2.1.
Таблица 2.2.1.
Оценка платежеспособности предприятия ООО «ПетроС» за 2004 – 2006 гг. (тыс. руб.)
| Статьи баланса | Периоды | ||||
| 2004 г. | 2005 г. | 2006г. | |||
|
АКТИВ |
А1 | Наиболее ср. активы: ден. средстваи краткоср. фин. вложения | 23 | 1112 | 486 |
| А2 | Быстрореал. активы: дебит. задолж. и прочие активы | 2641 | 2226 | 4815 | |
| А3 | Медленнореализ. активы: запасы и затраты минус "Расходы будущих периодов" | 294 | 572 | 517 | |
| А4 | Труднореал. активы: основные средства и внеоборотне активы | 5081 | 3588 | 2591 | |
|
ПАССИВ |
П1 | Наиболее срочные обязательства: КЗ и прочих пассивов | 2150 | 1466 | 2575 |
| П2 | Краткоср. пассивы: краткосрочные кредиты и заемные средства | 0 | 150 | 0 | |
| П3 | Долгоср. пассивы: долгосрочные кредиты и заемные средства | 0 | 0 | 0 | |
| П4 | Постоянные пассивы: источники собственных средств минус "Расходы будущих периодов" | 5888 | 5882 | 5834 | |
Источник: данные бухгалтерской отчетности ООО «ПетроС за 204 – 2006гг.
Таким образом, для определения ликвидности баланса следует сопоставить итоги приведённых групп по активу и пассиву. Баланс считается ликвидным, если имеют место следующие соотношения:
А1≥П1; А2≥П2; А3≥П3; А4≤П4
Выполнение первых трёх неравенств в системе влечёт выполнение четвёртого неравенства, поэтому для анализа ликвидности баланса практически используется сопоставление итогов первых трёх групп по активу и пассиву. Четвёртое неравенство носит “балансирующий” характер и имеет глубокий экономический смысл.
В соответствии с группировкой, ранжированы статьи активов и пассивов по данным бухгалтерского баланса ООО «ПетроС» на 2004 – 2006 гг. На отчетную дату 01.01.06 г в бухгалтерском балансе организации наметилась положительная тенденция, направленная на повышение его ликвидности. Баланс можно признать ликвидным, поскольку выполняются последние три неравенства из четырех неравенств.
Для оценки финансовой устойчивости и платежеспособности предприятия так же необходимо произвести расчет таких показателей, как:
Коэффициент абсолютной ликвидности;
коэффициент текущей ликвидности;
коэффициент общей платежеспособности;
оценка платежеспособности.
Рассмотрим расчет показателей и проанализируем причины их изменений:
1. Коэффициент абсолютной ликвидности (Кал) является жестким критерием ликвидности предприятия. Он отражает, какая часть краткосрочных заемных обязательств при необходимости может быть погашена немедленно и краткосрочными финансовыми вложениями.
Кал = (ДС+КФВ)/ККЗ. (1)
2. Коэффициент текущей ликвидности (Ктл) показывает, в какой степени оборотные активы предприятия превышают его краткосрочные обязательства. Нормальный уровень коэффициента текущей ликвидности должен быть равен 1-2. Чем выше этот коэффициент, тем больше доверия вызывает предприятие у кредиторов.
Коэффициент текущей ликвидности - это отношение всех оборотных средств (ОС) к величине краткосрочных обязательств (КО).
Кт.л = Тек.Активы/Тек.Обязательства = с290/с690 (2)
3. Коэффициент быстрой ликвидности. По смысловому назначению показатель аналогичен коэффициенту текущей ликвидности; однако исчисляется по более узкому кругу текущих активов. Значение =0.8-1%.
Кб.л. = (ОА-З)/Тек.Об = (с290-с210)/690 (3)
4. Коэффициент покрытия. Показывает прогнозируемую платежеспособность организации при условии своевременного проведения расчетов с дебиторами.
К.п. = (ДС+КФВ+КДЗ+ОА)/КО (4)
Показатели ликвидности баланса ООО «ПетроС» за 2004-2006гг. представлены в таблице 2.2.1.
Таблица 2.2.1.
Показатели ликвидности баланса ООО «ПетроС» за 2004-2006гг.
(доли ед.)
| Показатель | 2004г. | 2005г. | 2006г. | Изменения | |
| 2005-2004гг. | 2006-2005гг. | ||||
| Коэффициент абсолютной ликвидности | 0,01 | 0,7 | 0,2 | 0,69 | -0,5 |
| Коэффициент текущей ликвидности | 1,41 | 2,48 | 2,34 | 1,07 | -0,14 |
| Коэффициент быстрой ликвидности | 1,28 | 2,12 | 2,10 | 0,84 | -0,02 |
| Коэффициент покрытия | 1,24 | 2,07 | 2,06 | 0,83 | -0,01 |
Источник: бухгалтерская отчетность ООО «ПетроС» за 2004-2006 гг.
В 2005 году коэффициент абсолютной ликвидности возрос на 0,69. Основной причиной этого являлось преобладание обязательств над денежными средствами. В 2006 году коэффициент абсолютной ликвидности уменьшился на 0,5 и составил 0,2. Рекомендательная нижняя граница для этого показателя, приводимая в западной литературе, равна 0,2. Таким образом, данный коэффициент можно характеризовать как положительный. Таким образом, предприятие способно мгновенно расплатиться по своим текущим обязательствам в рассматриваемом периоде.
Как видим, в 2006 году показатель текущей ликвидности по сравнению с 2004 годом возрос на 0,93. Это положительно характеризует активы предприятия. Основной причиной роста текущей ликвидности стал рост оборотных активов.
Коэффициент быстрой ликвидности в динамики лет соответствует нормативному значению. Так на 01.01.04. г. значение коэффициента составляло 1,28, а на 01.01.05. г. 2,12, на 01.01.06. г. – 2,10. Таким образом можно сделать вывод, что ООО «ПетроС» способно быстро расплачиваться по своим текущим обязательствам. Из данных расчетов, следует, что предприятие при условии объема работ и отсутствие задержек платежей со стороны покупателей и заказчиков в состоянии платить по своим долговым обязательствам и обладает потенциалом для развития.
Динамика изменений коэффициентов, характеризующих платежеспособность ООО «ПетроС» представлено на рисунке 2.2.1.
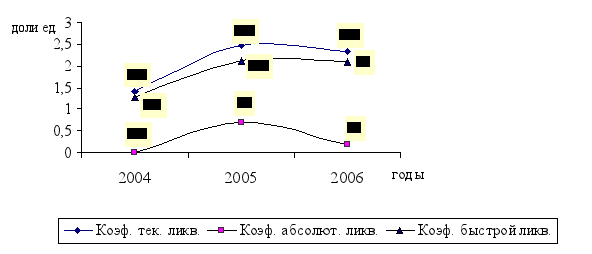
Рис. 2.2.1. Динамика изменений коэффициентов, характеризующих платежеспособность ООО «ПетроС» за 2004-2006 гг.
Из рисунка 2.2.1 видно, что развитие предприятия происходит достаточно стабильно. Самое высокое значение принадлежит коэффициенту текущей ликвидности. Данный показатель отражает, насколько краткосрочные обязательства могут быть покрыты за счет текущих активов. Причем данный коэффициент оценивает платежные возможности предприятия не только при условии своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и при условии продажи материальных запасов и прочих оборотных средств. Судя по обще принятым критериям ликвидности и платежеспособности, анализируемому предприятию явно не хватает текущих активов на покрытия краткосрочных обязательств.
Платежеспособность выступает внешним проявлением финансовой устойчивости. Показатели финансовой устойчивости характеризуют степень зависимости предприятия от внешних источников финансирования.
Коэффициент автономии характеризует независимость финансового состояния от заемных средств. Он показывает долю собственных средств в общей сумме источников:
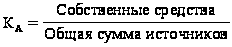 (5)
Минимальное значение этого коэффициента принимается на уровне 0,6. Если КА>0,6-это означает, что все обязательства предприятия могут быть покрыты её собственными средствами.
Коэффициент финансовой устойчивости показывает удельный вес источников финансирования, который предприятие может использовать в своей деятельности длительное время.
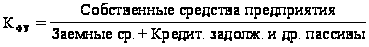 (6)
Превышение собственных средств над заёмными означает, что предприятие обладает достаточным запасом финансовой устойчивости и относительно независимо от внешних денежных источников.
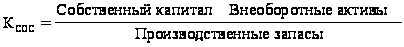
Коэффициент обеспеченности запасов собственными источниками финансирования характеризует степень покрытия запасов (сырьё и материалы) и затрат (незавершенное производство, авансы поставщикам) собственными источниками финансирования. Для финансово устойчивого предприятия величина коэффициента должна превышать 1.
 (7)
Показатели финансовой устойчивости предприятия ООО «ПетроС» представлены в таблице 2.2.2.
Таблица 2.2.2.
Показатели финансовой устойчивости предприятия ООО «ПетроС» за 2004 – 2006 гг. (доли единиц)
| Коэффициенты | Период | Изменения | |||
| 2004г. | 2005г. | 2006г. | 2005-2004гг. | 2006-2005гг. | |
| Коэфф. автономности | 0,73 | 0,79 | 0,70 | 0,06 | -0,09 |
| Коэфф. обесп. СОС | 3,19 | 4,11 | 5,43 | 0,92 | 1,32 |
| Коэфф. маневренности | 0,15 | 0,39 | 0,57 | 0,24 | 0,18 |
| Коэффициент концентрации заемного капитала | 0,26 | 0,21 | 0,29 | -0,05 | 0,08 |
| Коэффициент соотношения заемного и собственного капитала | 0,36 | 0,27 | 0,42 | -0,09 | 0,15 |
Источник: данные бухгалтерской отчетности ООО «ПетроС» за 2004 -2006 гг.
В целом показатели устойчивости и автономности находятся в пределах нормы за период 2004 – 2006 гг. Это указывает на то, что предприятие может самостоятельно покрыть все обязательства и что оно стабильно с точки зрения кредиторов. Не наблюдается последовательной тенденции увеличения коэффициентов.
Коэффициент маневренности меньше нормы в 2004 году - 0,15 доли ед., в 2005 – 0,39 (в 2004 году он принимает наименьшее значение). Это сигнализирует о том, что средства предприятия сильно капитализированы. А в 2006 году по сравнению с 2004 г. показатель увеличился на 0,42. Это говорит о том, что у предприятия достаточно собственных средств.
Деловая активность любого предприятия характеризуется положительной динамикой объёма производства и реализации продукции, прибыли, повышением конкурентоспособности продукции и других показателей, отражающих результаты работы предприятия.
Коэффициенты деловой активности позволяют проанализировать, на сколько эффективно предприятие использует свои средства. Показатели деловой активности имеют большое значение для оценки финансового положения предприятия, так как скорость оборота средств, то есть скорость превращения их в денежную форму, оказывает непосредственное влияние на платёжеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение производственного потенциала предприятия. Показатели оборачиваемости можно разделить на две группы: коэффициенты общей оборачиваемости капитала и частные коэффициенты оборачиваемости.
Показатели оборачиваемости ресурсов представлено в таблице 2.2.3.
Таблица 2.2.3.
Показатели оборачиваемости ресурсов ООО «ПетроС» за 2004-2006гг. (обороты)
| № | Показатели | Период | ||
| 2004 год | 2005 год | 2006 год | ||
| 1 | Оборач-ть активов | 4,12 | 4,55 | 4,40 |
| 2 | Оборач. дебит. задолж. | 4,59 | 6,57 | 6,28 |
| 3 | Оборач. кредит. задолж. | 5,52 | 10,26 | 10,93 |
| 4 | Оборач. собств. капитала | 2,20 | 2,68 | 3,68 |
Источник: данные бухгалтерского учета и отчетности ООО «ПетроС» за 2004-2006гг.
Оборачиваемость активов в 2005 году увеличилась по сравнению с 2005 г. на 0,43, что ускорило продолжительность оборотов на 19 дней. А в 2006 г. оборачиваемость снизилась на 0,15, что повлияло на снижение продолжительности оборотных активов.
Наибольшее значение оборачиваемости дебиторской задолженности составляет в 2005 году и составляет 6,57, в 2006 г. оборачиваемость снижается до 6,28, что повлияло на замедлении продолжительности оборачиваемости дебиторской задолженности на 2 дня.
При увеличении коэффициента оборачиваемости собственного капитала в 2006 году на 1,48 по сравнению с 2004 годом произошло ускорение оборачиваемости собственного капитала в 2 раза.
При увеличении оборота кредиторской задолженности 2006 году на 5,41 по сравнению с 2004 годом произошло ускорение оборота на 33 дня.
Таким образом, можно сделать вывод, что рассчитанные показатели оборачиваемости показывают, что оборачиваемость всех рассмотренных показателей нормальная.
Результирующим в анализе финансовых результатов деятельности предприятия является оценка рентабельности. К основным показателям рентабельности относят показатели рентабельности продукции, рентабельность основной деятельности, рентабельность собственного капитала.
В таблице 2.2.4 отражены показатели рентабельности оп данным 2004-2006 гг.
Таблица 2.2.4.
Показатели рентабельности ООО «ПетроС» за 2004-2006 г.
(%)
| Показатели рентабельности | 2004 г. | 2005 г. | 2006 г. |
Откл.(+/-) (гр.3-2) |
Откл.(+/-) (гр.4-3) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Рентабельность активов | 6,04 | 7,05 | 14,34 | 1,01 | 7,29 |
| 2. Рентабельность продаж, | 6,13 | 6,01 | 8,78 | -0,12 | 2,77 |
| 3. Рентабельность производств | 7,75 | 7,80 | 11,79 | 0,05 | 3,99 |
Источник: данные бухгалтерской отчетности ООО «ПетроС» за 2004-2006 гг.
Из таблицы 2.2.4 видно, что ООО «ПетроС» успешно развивает свою финансово-хозяйственную деятельность, о чем свидетельствует положительная динамика рентабельности активов рассчитанная с использованием чистой прибыли. Так в 2006 году уровень рентабельности активов превысил значение 2004 года на 8,03%, а значение 2005 года на 7,29% и достиг 14,34%. Этому способствовало в первую очередь положительное изменение рентабельности продаж, рост которой на 2,77% по сравнению с 2005 годом привел к увеличению рентабельности активов.
Динамика показателей рентабельности ООО «ПетроС» за 2004-2006 гг. представлена на рисунке 2.2.2.
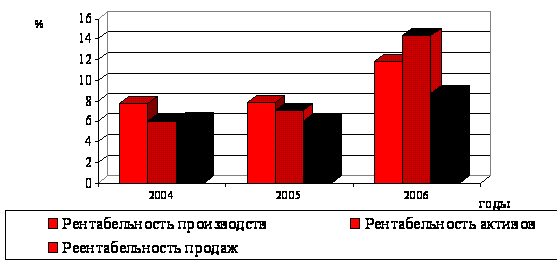
Рис. 2.2.2. Динамика показателей рентабельности ООО «ПетроС» за 2004-2006 гг.
В исследуемом предприятии наблюдаются высокие показатели рентабельности продаж и рентабельности производства. Более того, на протяжении трех лет оба показателя имеют тенденции к увеличению. Значит можно с уверенностью сказать, что услуги предприятия востребованы, заказчики заинтересованы в проведении ремонта скважин и автодорог.
Анализ состава, структуры и динамики собственного капитала за 2004 – 2006 гг. представлен в таблице 2.2.5.
Таблица 2.2.5.
Анализ состава, структуры и динамики собственного капитала ООО «ПетроС» за 2004 – 2006 гг.
| Показатель | Значение показателя, тыс. руб. | Изменение показателя, тыс. руб. | Удельный вес, % | |||||
| 2004г. | 2005г. | 2006г. | 2005-2004гг. | 2006-2005гг. | 2004г. | 2005г. | 2006г. | |
| Уставной капитал. | 10 | 10 | 10 | - | - | 0,17 | 0,17 | 0,17 |
| Добавочный капитал | 427 | 427 | 427 | - | - | 7,17 | 7,14 | 7,06 |
| Резервный капитал | 1 | 1 | 1 | - | - | 0,02 | 0,02 | 0,02 |
| Нераспределенная прибыль | 5518 | 5539 | 5611 | 21 | 72 | 92,64 | 92,67 | 92,76 |
| Итого | 5956 | 5977 | 6049 | 21 | 72 | 100 | 100 | 100 |
Источник: данные бухгалтерской и финансовой отчетности ООО «ПетроС» за 2004 – 2006 гг.
Из данных таблицы 2.2.5 следует, что за отчетный год собственный капитал ООО «ПетроС» возрос на 72 тыс. руб. Основными факторами его увеличения стал рост нераспределенной прибыли на 72 тыс. руб. Выявленные изменения свидетельствуют об увеличении накопленного капитала в структуре собственного капитала и повышение эффективности деятельности ООО «ПетроС».
Таким образом, можно сказать, что с учетом взаимосвязи показателей, характеризующих финансовое состояние данной организации, и его следует признать достаточно устойчивым. При определении дальнейшей стратегии функционирования необходимо учесть, что организация располагает возможностями для обеспечения устойчивого развития в длительной перспективе, при условии рационального использования этих возможностей.
2.3 Оценка кредитоспособности предприятия
Для осуществления текущей и инвестиционной деятельности любой организации требуется определенный объем финансовых ресурсов. В первую очередь она использует собственные средства. Вместе с тем многие элементы собственных средств являются малоподвижными в течение всего периода функционирования организации. Поэтому основным источником финансирования ее деятельности становится нераспределенная прибыль. Часто ее оказывается недостаточно для пополнения оборотных активов, осуществления капитальных вложений и других целей. В этих условиях организация вынуждена прибегать к заимствованию средств.
Привлечение кредитов и займов является достаточно сложной процедурой в организационном плане. Кроме того, уровень процентных ставок по их обслуживанию в РФ до сих пор остается достаточно высоким по сравнению с мировой практикой. Но несмотря на эти обстоятельства, использование заемных средств для финансирования деятельности организаций имеет целый ряд преимуществ по