Основные направления совершенствования критериев оценки кредитоспособности предприятий
Получение заемных средств вызывает необходимость оценки кредитоспособности заемщика, позволяющей обосновать решение о выдаче кредита, определить уровень риска финансовых потерь для кредитора в случае невозврата.
Каждый коммерческий банк разрабатывает собственную методику кредитоспособности заемщика, основываясь на принятой стратегии своего развития, выборе приоритетов в кредитовании предприятий конкретных отраслей и масштабов деятельности, на других факторах. При обосновании тех или иных методических подходов банки стремятся охватить такой спектр критериев оценки кредитоспособности заемщика, который позволил бы с большей точностью определить и минимизировать риск невозврата кредитов.
Рассмотрим процедуру оценки факторов риска, связанных с финансовым состоянием заемщика, применяемой ОАО «Девон - кредит». Оценка кредитоспособности производится на основании сформированного аналитического Баланса и включает расчет и анализ показателей, а также определение значения переменной «Величина коэффициента» представленной в Приложении 1.
При определении названных коэффициентов используется общий принцип – чем больше фактическое значение коэффициента, тем выше оценка финансового состояния клиента.
На следующем этапе уровень финансового состояния определяется следующим образом (таблица 2.3.1).
Таблица 2.3.1.
Соотношение величины коэффициента и уровня финансового состояния корпоративного клиента
| Величина коэффициента | Финансовое состояние заемщика |
| Очень низкий | Предельное неблагополучие |
| Низкий | Неблагополучие |
| Средний | Среднее качество |
| Высокий | Относительное благополучие |
| Очень высокий | Благополучие |
Источник: данные банка ОАО «Девон - кредит»
На основе полученных данных рассчитывается комплексный показатель оценки финансового состояния заемщика (F) в два этапа:
определяется Ni по формуле:
Ni
=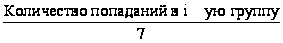 (8),
где i – группы по значениям «Величина коэффициента» (1 – очень низкий,2 – низкий, 3- средний, 4 – высокий, 5 – очень высокий);
7 – количество анализируемых коэффициентов;
2) рассчитываем значение комплексного показателя F по формуле:

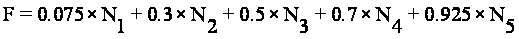 (9)
В соответствии с фактическим значением F определяется группа (интервал значений), к которой относится заемщик, и оценивается влияние факторов риска, связанное с текущим финансовым состоянием корпоративного клиента (таблица 2.3.2.)
Таблица 2.3.2.
Комплексная оценка финансового состояния заемщика
| Комплексная оценка финансового состояния заемщика | Интервал значений комплексного показателя F | Степень оценочно уверенности | |
| [0;1] | %(r) | ||
| Предельное неблагополучие |
0,0 – 0,15 0,15-0,25 |
1 10 *(0,25-F) |
100% r1 |
| Неблагополучие |
0,15-0,25 0,25-0,35 0,35-0,45 |
1-10*(0,25 - F) 1 10*(0,45-F) |
100% - r1% 100% r2% |
| Среднее качество |
0,35-0,45 0,45-0,55 0,55-0,65 |
1-10*(0,45-F) 1 10*(0,65-F) |
100% - r2% 100% r3% |
| Относительное благополучие |
0,55-0,65 0,65-0,75 0,75-0,85 |
1-10*(0,65-F) 1 10*(0,85-F) |
100% - r3% 100% r4% |
| Благополучие |
0,75-0,85 0,85-1,0 |
1-10*(0,85-F) 1 |
100% - r4% 100% |
Источник: данные банка ОАО «Девон - кредит»
Результатам проведенного анализа оценивается влияние факторов риска, связанных с текущим финансовым состоянием заемщика, на определение категории кредитоспособности заемщика в порядке, представленном в таблице 2.3.3.
Таблица 2.3.3.
Оценка степени влияния факторов риска, связанного с текущим финансовым состоянием заемщика, на выбор категории его кредитоспособности
| Состояние заемщика | Влияние факторов риска |
| Предельное неблагополучие | Высокое |
| Неблагополучие | Повышенное |
| Среднее качество | Среднее |
| Относительное благополучие | Умеренное |
| Благополучие | Низкое |
Источник: данные банка ОАО «Девон - кредит»
При оценке влияния приведенных выше факторов риска стоп показателем является оценка финансового состояния заемщика на уровне «предельное неблагополучие» при значении комплексного показателя F, равном 0,0-0,15.
Оценим кредитоспособность ООО «ПетроС» на рассмотренных и рассчитанных ранее показателях в таблице 2.3.4.
Таблица 2.3.4.
Показатели финансового состояния, используемые для оценки кредитоспособности ООО «ПетроС» за 2006 год
| Показатель | Значение показателя | Величина коэффициента | Характеристика финансового состояния заемщика |
| Коэффициент автономии (К1) | 0,70 | Высокий | Относительное благополучие |
| Доля оборотных активов в общей величине совокупных активов (К2) | 0,70 | Высокий | Относительное благополучие |
| Коэффициент обеспеченности собственными оборотными средствами (К3) | 5,43 | Очень высокий | Благополучие |
| Коэффициент текущей ликвидности (К4) | 25,34 | Очень высокий | Благополучие |
| Коэффициент абсолютной ликвидности (К5) | 0,2 | Высокий | Относительное благополучие |
| Коэффициент рентабельности активов (К6) | 14,34 | Очень высокий | Благополучие |
| Коэффициент оборачиваемости активов (К7) | 4,40 | Очень высокий | Благополучие |
Данные таблицы 2.3.4 свидетельствует о том, что ООО «ПетроС» в соответствии с нормативами ОАО «Девон кредит» рассматриваемые показатели достигли в анализируемом периоде высоких и очень высоких значений. Из этого следует, что показатели Ni, отражающие количество попаданий финансовых коэффициентов в ту или иную группу значений и рассчитываемые для определения комплексного показателя оценки финансового состояния заемщика F, имеют следующие величины:
N1 = 0; N2 = 0; N3 = 0; N4 = 3/7; N5 = 4/7.
Воспользовавшись формулой расчета показателя F получаем следующие его значение:
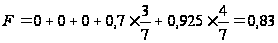
По данным таблицы 2.3.2 полученное значение комплексного показателя F означает, что с уверенностью на 70% (100 – 10 * (0,85 – 0,83)*100). Финансовое состояние ООО «ПетроС» можно характеризовать как благополучное, следовательно, характер влияния факторов риска, связанных с финансовым состоянием заемщика, на общую оценку его кредитоспособности является кредитоспособным. В случае получения положительных результатов при исследовании других групп факторов риска анализируемая организация имеет большие шансы получить кредит в банке.
Недостатками данной методики, по-нашему мнению, являются следующие:
- установленные достаточные значения финансовых коэффициентов не учитывают отраслевых особенностей предприятий и макроэкономической ситуации;
- набор финансовых коэффициентов, их удельные веса и суммы баллов для отнесения заемщиков к тому или иному классу кредитоспособности отвечают субъективным предпочтениям экспертов банка;
- рейтинг заемщика определяется на основе линейной зависимости финансовых коэффициентов;
- не определены возможные значения качественных показателей, вследствие чего не может быть учтена степень влияния последних на общую оценку кредитоспособности. Согласно методике, при отрицательном влиянии качественных показателей рейтинг заемщика понижается на один класс, однако не указывается, каким образом будет корректироваться рейтинг заемщика, если не все качественные показатели имеют отрицательное влияние.
Исходя из выше сказанного можно сделать следующий вывод, что на основании показателей отражающих финансовое состояние ООО «ПетроС» его следует признать достаточно устойчивым. Финансовые коэффициенты остаются важным инструментом анализа кредитоспособности заемщика, так как анализ финансовой отчетности достаточно прост в техническом плане, а информация на основании которой он производится, стандартизировано, как правило, ее достоверность подтверждена налоговыми органами. Кроме того, методы финансового анализа широко освещается в литературе и известны экономистам практически любого профиля. Но мы считаем, что в процессе управленческого решения о выдаче кредита необходимо дополнить анализ финансовых коэффициентов классификационной моделью, отделяющей фирмы - банкроты от устойчивых заемщиков и прогнозирующих возможное банкротство фирмы – заемщика.
3. Основные направления совершенствования оценки кредитоспособности предприятия кредитной организацией
3.1. Обобщение зарубежного опыта оценки кредитоспособности предприятия кредитными организациями и возможность его применения в условиях РФ
Для уяснения положительных и отрицательных аспектов отечественной системы оценки кредитоспособности заемщика необходимо рассмотреть опыт экономически развитых стран в данном вопросе.
Банки развитых капиталистических стран применяют сложную систему большого количества показателей для оценки кредитоспособности клиентов. Эта система дифференцирована в зависимости от характера Заемщика (фирма, частное лицо, вид деятельности), а также может основываться как на сальдовых, так и оборотных показателях отчетности клиентов (25,С. 114).
В начале рассмотрим показатели кредитоспособности, используемые банками Соединенных Штатов Америки - самой экономически развитой страны мира. В практике банков США применяются “Правило пяти “си”, в которых критерии отбора клиентов обозначены словами, начинающимися буквами “Си”.
1. Характер заемщика (character). Под «характером» понимается репутация заемщика, степень ответственности и желание погасить долг. Моральный фактор имеет самое большое значение при определении кредитоспособности. Поэтому кредитные работники очень тщательно изучают кредитную историю заемщика, его поведение в тех или иных ситуациях, используя всевозможные источники информации, в первую очередь данные кредитных агентств (бюро).
2. Платежеспособность (capacity). Способность возвратить кредит - субъективное суждение о платежеспособности клиента на основе анализа истории развития его бизнеса и финансовых возможностей заемщика, которые определяют его способность погасить долг. Финансовое состояние определяется с помощью тщательного анализа доходов, расходов и перспектив их изменения в будущем.
3. Капитал (capital). Изучение капитала фирмы играет важную роль в определении кредитоспособности заемщика. Особенно важно выяснить соотношение суммы долга с размерами активов клиента, его оборотным капиталом, выяснить состояние дебиторской задолженности.
4.Обеспечение (collateral) представлено активами, которые клиенты могут предложить в залог, чтобы получить кредит. Кредитные работники изучают все приемлемые способы обеспечения, его достаточность, качество и степень реализуемости в случае непогашения кредита.
5.Условия (conditions). При изучении кредитоспособности заемщика принимаются во внимание «общие экономические условия», определяющие деловой климат в стране, особенности развития бизнеса в различных секторах и регионах и оказывающие влияние на положение, как банка, так и заемщика.
Информацию об этих пяти факторах (критериях) получают из документально оформленного накопленного опыта кредитования клиентов (кредитных досье) и иных внешних или внутренних источников. Большую роль играет обмен информацией между банками и получение отчетов кредитных агентств (25, С.117).
Схема показателей, называемая “Правило пяти “си” и применяемая банками США, один из многих подходов оценки кредитоспособности и надежности заемщиков. Банки стран с развитой рыночной экономикой применяют сложную систему большого количества показателей для оценки кредитоспособности клиентов. Эта система дифференцирована в зависимости от характера заемщика (фирма, частное лицо, вид деятельности), а так же может основываться как на сальдовых, так и оборотных показателях отчетности клиента. Так ряд американских экономистов описывает систему оценки кредитоспособности, построенную на сальдовых показателях отчетности. Американские коммерческие банки используют четыре группы основных показателей: ликвидности фирмы, оборачиваемости капитала, привлечения средств и прибыльности.
К первой группе относятся коэффициент ликвидности (Кл) и покрытия (Кпокр).
Коэффициент ликвидности Кл - соотношение наиболее ликвидных средств и долгосрочных долговых обязательств. Ликвидные средства складываются из денежных средств и дебиторской задолженности краткосрочного характера. Долговые обязательства состоят из задолженности по ссудам краткосрочного характера, по векселям, неоплаченным требованиям и прочим краткосрочным обязательствам. Коэффициент ликвидности прогнозирует способность Заемщика оперативно в срок погасить долг банку в ближайшей перспективе на основе оценки структуры оборотного капитала. Чем выше коэффициент ликвидности, тем выше кредитоспособность.
Коэффициент покрытия Кпокр - соотношение оборотного капитала и краткосрочных долговых обязательств. Коэффициент покрытия - показывает предел кредитования, достаточность всех видов средств клиента, чтобы погасить долг. Если коэффициент покрытия менее 1, то границы кредитования нарушены, заемщику больше нельзя предоставлять кредит: он является некредитоспособным.
Показатели оборачиваемости капитала, относящиеся ко второй группе отражают качество оборотных активов и могут использоваться для оценки роста коэффициента покрытия. Например, при увеличении значения этого коэффициента за счет роста запасов и одновременном замедлении их оборачиваемости нельзя делать вывод о повышении кредитоспособности Заемщика.
Коэффициенты привлечения (Кпривл) образуют третью группу оценочных показателей. Они рассчитываются как отношение всех долговых обязательств к общей сумме активов или к основному капиталу, показывают зависимость фирмы от заемных средств. Чем выше коэффициент привлечения, тем хуже кредитоспособность заемщика (25,С.120).
С третьей группой показателей тесно связаны показатели четвертой группы, характеризующие прибыльность фирмы. К ним относятся: доля прибыли в доходах, норма прибыли на активы, норма прибыли на акцию. Если растет зависимость фирмы от заемных средств, то снижение кредитоспособности, оцениваемой на основе коэффициентов привлечения, может компенсироваться ростом прибыльности (14, С.22).
Рассмотрим оценку кредитоспособности коммерческими банками Франции - одной из наиболее развитых европейских стран.
Оценка кредитоспособности клиентов французскими коммерческими банками включает 3 блока:
Оценка предприятия и анализ его баланса, а также другой отчетности;
Оценка кредитоспособности клиентов на основе методик, принятых отдельными коммерческими банками;
Использование для оценки кредитоспособности данных картотеки Банка Франции.
При оценке предприятия банк интересуется следующими вопросами:
Характер деятельности предприятия и длительность его функционирования;
Факторы производства:
трудовые ресурсы руководителей, управленцев и персонала (образование, компетентность и возраст руководителя, наличие у него преемников, частота передвижения управленцев по рабочим местам, структура персонала, показатели простоя, соотношение оплаты труда и добавленной стоимости (должно быть в пределах 70%);
производственные ресурсы (соотношение амортизации и амортизируемых средств, уровень инвестиций);
финансовые ресурсы;
экономическая среда (на какой стадии жизненного цикла находится выпускаемая продукция, является ли предприятие монопольным производителем, условия конкуренции, стадия развития рынка основной продукции предприятия, коммерческая политика фирмы, степень освоения приемов и способов маркетинга).
В активе баланса при анализе выделяются три составные части:
- иммобилизованные активы,
- оборотные средства (запасы, дебиторы, прочие);
- денежная наличность (касса, деньги на счете в банке, ценные бумаги). Пассив баланса делится на постоянные ресурсы, кредиторскую задолженность и денежную наличность (учет векселей и др.) (25, С.150).
На основе счета результатов деятельности определяются следующие показатели (таблица 3.1.1).
Таблица 3.1.1.
Финансовые коэффициенты, используемые для анализа кредитоспособности заемщика, используемые коммерческими банками Франции
| Показатель | Метод определения |
| Выручка от реализации | |
| Валовой коммерческий доход или коммерческая маржа (ВД) | Выручка о реализации минус стоимость приобретенных товарно-материальных ценностей и готовых изделий |
| Добавленная стоимость (ДС) | ВД минус эксплуатационные расходы (административные, на субподрядчиков) |
| Валовой эксплуатационный доход (ВЭД) | ДС минус расходы на зарплату, минус налоги на зарплату, минус оплата отпусков |
| Валовой эксплуатационный результат (ВЭР) | ВЭД минус уплата процентов за кредит плюс доход от вложения средств в другие предприятия и минус отчисления в фонд риска |
| Прибыль, которая может быть использована для самофинансирования (СФ) | ВЭР минус прибыль, распределяемая между работниками предприятия, и минус налоги на прибыль |
| Чистая прибыль (П) | СФ плюс или минус случайные доходы (расходы) минус амортизация недвижимости |
Источник: (25, С.152)
Баланс и другие формы отчетности используются, во-первых, для оценки соотношения сальдовых показателей и, во-вторых, для расчета коэффициентов кредитоспособности на основе оборотных показателей. Предметом анализа являются такие пропорции, как соотношение долгосрочной задолженности и собственных средств, соотношение стабильных собственных ресурсов и суммы активов, динамика затрат и убытков по сравнению с темпами роста производства и т.д. Данные отчетности фирмы сопоставляются с данными сводного баланса, который составляется на основе баланса однородных предприятий. Одним из основных направлений анализа данных баланса является определение банковского риска.
Показатели состояния денежной наличности оцениваются с учетом уровня развития предприятия, его рентабельности и качества потребности в оборотных средствах. Последнее изучается на основе показателей скорости оборота остатков сырья и готовой продукции на складе, а также сроков расчетов с поставщиками (25, С.155).
В качестве одного из вариантов частной методики оценки кредитоспособности клиента коммерческим банком можно привести методику банка Credit Lione. Эта методика представляет собой систему оценки, построенную на 5 коэффициентах:
ВЭД
 К1
=
(10)
ДС
Финансовые расходы
 К2
=
(11)
ДС
Капиталовложения за год
 К3
=
(12)
ДС
Долгосрочные обязательства
 К4
=
(13)
ДС
Чистое сальдо наличности
К5
=
(14)
Оборот
Каждый из показателей оценивается в пределах четырех баллов, определяется общий итог в баллах. Сумма баллов определяет уровень кредитоспособности клиента.
Учитываются также и данные картотеки банка Франции. Эта картотека имеет четыре раздела. В первом предприятия разделяются на 10 групп в зависимости от размера актива баланса. Каждой группе присваиваются литеры от А до К. Второй раздел является разделом кредитной котировки, выражающий доверие, которое может быть допущено в отношении предприятий. Эта котировка основывается на изучении финансовой ситуации и рентабельности, а также на оценке руководителей, держателей капиталов и предприятий, с которыми клиент имеет тесные коммерческие связи. Кредитная котировка делит предприятия на 7 групп, которым присваиваются шифры от 0 до 6.
Третий раздел классифицирует предприятия по их платежеспособности. Банк Франции фиксирует все случаи неплатежей и в зависимости от этого разделяет клиентов коммерческих банков на три группы, которым присваиваются шифры 7, 8 или 9. Шифр 7 означает пунктуальность в платежах, отсутствие реальных трудностей в денежных средствах в течение года. Шифр 8 дается при временных затруднениях, связанных с наличием денежных средств, которые не ставят под серьезную угрозу платежеспособность предприятия. Шифр 9 означает, что платежеспособность предприятия сильно скомпрометирована.
Четвертый раздел картотеки делит всех клиентов на две группы: предприятия, векселя и ценные бумаги которых могут быть переучтены или нет в Банке Франции (21,С.53).
Таким образом, существующие методики оценки кредитоспособности заемщика коммерческими банками экономически развитых стран имеют положительные аспекты. Их частичное применение может дать положительные результаты. Российским коммерческим банкам стоит обратить внимание на вышеуказанные методики и активно применять их на практике, в частности:
анализ финансовых коэффициентов по методике банков США позволяет более полно оценить финансовое состояние потенциального заемщика с точки зрения внешнего пользователя информации;
оценка кредитоспособности заемщика по методике банков Франции дает представление о показателях, не поддающихся количественному измерению, но имеющих важное значение для кредитного инспектора коммерческого банка.
Учитывая заинтересованность банка в продвижении услуг кредитования, а также в своевременности возврата ссуды - целесообразно рекомендовать заемщику, как улучшить свое финансовое состояние с целью повышения его кредитоспособности (21, С.54).
Таким образом, для стран с развитой рыночной экономикой характерны сложные и дифференцированные по клиентам и банкам методики оценки кредитоспособности клиентов. Эта дифференциация сочетается с принципиальным единым подходом к оценке кредитоспособности, который регулируется Центральным банком. Методики определения кредитоспособности могут основываться как на сальдовых, так и на оборотных показателях отчетности; учитываются особенности построения отчетности предприятий.
3.2 Совершенствование критериев оценки кредитоспособности предприятий
Изучение кредитоспособности заемщиков, т.е. изучение факторов, которые могут повлечь за собой непогашение кредита, является одним из необходимых условий решения задачи – можно ли предоставить тому или иному конкретному заемщику кредит и в какой сумме. Таким образом, цели и задачи анализа кредитоспособности заключаются в определении способности заемщика своевременно и в полном объеме погасить задолженность по ссуде. От степени риска, который банк готов взять на себя, зависит размер кредита, который может быть предоставлен в данных обстоятельствах, и условиях его предоставления. Это обуславливает необходимость оценки банком не только платежеспособности клиента на определенную дату, но и прогноза его финансовой устойчивости на перспективу. Объективная оценка финансовой устойчивости заемщика и учет возможных рисков по кредитным операциям позволяет банку объективно управлять кредитными ресурсами и получать прибыль.
Наибольшее распространение в практике российских коммерческих банков получило использование метода оценки финансовой устойчивости клиента на основе финансовых коэффициентов, которые объединяются, как правило, в четыре группы: коэффициенты ликвидности (платежеспособности; коэффициенты финансовой независимости (рыночной устойчивости); коэффициент оборачиваемости; коэффициенты рентабельности (18, С.28).
В качестве дополнительных характеристик при анализе кредитоспособности используются следующие показатели: уровень делового риска, длительность и размер просроченной задолженности по ссудам различным коммерческим банкам; состояние дебиторской и кредиторской задолженности и их соотношение, оценка менеджмента и др.
Система показателей, по-нашему мнению, должна включать в себя не только количественные финансовые показатели, но и нефинансовые показатели, в том числе и атрибутивного характера, такие, например, как уровень менеджмента, деловая репутация заемщика, качество продуктов, услуг и др. Методология оценки кредитоспособности заемщика с использованием как количественных финансовых, так и качественных показателей станет комплексной и может удовлетворить многие неотложные потребности практики.
Однако такой методологии пока нет, различные ее аспекты находятся на стадии разработки и обсуждения, что обусловлено: относительной новизной самой проблемы; сложностью подбора и использования экономико – статистических методов анализа; отсутствием достаточной для такого анализа количественной информации и т.д. Наличие указанных обстоятельств несколько усложняет использование специалистами банков новых методов обработки и анализа информации о заемщиках. Чаще они в качестве релевантных факторов в процедуре оценки кредитоспособности заемщика используют наличие ликвидного залога, объем выручки, субъективное мнение экспертов и т. п. При этом предпочтение банковскими практиками отдается эвристическим подходам, основанными на субъективной оценке экспертов.
Наиболее полная и достоверная оценка кредитоспособности заемщика, по - нашему мнению, может быть дана только при разработке комплексной методологии, охватывающей систему показателей и существующие средства и методы анализа финансово - хозяйственной деятельности предприятий - заемщиков кредита. В этом случае специалисты получат возможность сверить результаты решения задач банковского кредитования различными методами,