Планирование поступлений налога на доходы физических лиц в бюджет
В ходе перспективного налогового планирования определяется налоговая составляющая финансовых ресурсов государства на ближайшую и длительную перспективу для составления сводного финансового баланса.
Тенденция движения сумм налоговых платежей на перспективу характеризует позитивные и негативные моменты проводимой экономической политики государства. Тем самым перспективное налоговое планирование не только сигнализирует о необходимости внесения изменений в экономическую, финансовую и налоговую политику, но и позволяет выработать направление этих изменений.
Существенное значение имеет перспективное налоговое направление для выработанной долгосрочной программы развития экономики страны. Это связано с тем, что по результатам планирования определяются финансовые возможности государства для направления ресурсов на экономическое развитие.
В России перспективное налоговое прогнозирование не получило достаточно полного развития и является составной частью социально экономического прогноза на средне- и долгосрочную перспективу, разрабатываемого в основном на федеральном уровне Минэкономразвития России.
Налоговое прогнозирование должно играть и фактически играет активную роль в выработке налоговой и бюджетной политики государства. В его процессе Минфин России, в частности, принимает решения о необходимости внесения изменений в налоговое законодательство, а также сокращения расходов государства в тех случаях, когда возможности сбалансирования бюджета налоговыми методами на планируемый период исчерпаны. В связи с этим одновременно с внесением или до внесения в законодательные органы проекта федерального бюджета на предстоящий год Правительство РФ направляет проекты соответствующих законов об изменениях и дополнениях в действующее законодательство о налогах.
Полностью такие же процессы проходят в субъектах РФ при составлении и утверждении региональных и местных бюджетов в части региональных и местных налогов и сборов.
Кроме того, в процессе налогового прогнозирования разрабатываются меры по совершенствованию контрольной работы налоговых органов, а также по улучшению внешнеэкономической обстановки в стране и регионах и созданию необходимых условий для предпринимательства, которые являются основой для планирования дополнительных поступлений налогов за счет их лучшей собираемости.
Разрабатываются предложения по уточнению и дополнению действующего законодательства, а также нормативных актов Президента и Правительства РФ в части взаимоотношений хозяйствующих субъектов между собой, с государством и населением. В частности, эти предложения направлены на сокращение взаимной задолженности предприятий друг другу и банкам, создание необходимых гарантий населению и предприятиям по размещению их свободных средств в банковских и других кредитных учреждениях, а также на решение других задач, способствующих устранению негативных явлений в экономике и увеличению доходов бюджетов всех уровней.
Процесс налогового прогнозирования на государственном уровне — это не механическое определение размера предстоящих поступлений в бюджеты соответствующих органов власти, а творческий процесс выявления и мобилизации имеющихся в экономике страны резервов, решения общегосударственных и отраслевых задач на ближайшее будущее и перспективу. Прогнозирование налоговых поступлений — сложная и ответственная работа, требующая серьезного анализа происходящих в стране и регионах социальных, экономических и политических процессов, перспектив и тенденций их развития, а также глубоких познаний в области налогового законодательства. Только в этом случае, возможно, реально оценить размеры поступлений налогов в предстоящий период и обеспечить на этой основе своевременное и качественное составление и утверждение бюджетов всех уровней.
Указанная работа проводится в процессе налогового прогнозирования на федеральном уровне, в частности специалистами Минфина и Минэкономразвития России, отраслевых министерств и ведомств. Особая роль в этом отводится органам МНС России, специалисты которого непосредственно отвечают за полноту поступлений налогов в бюджеты всех уровней и поэтому непосредственно заинтересованы в объективности предусматриваемых в проектах бюджетов размеров проектируемых налогов, как в целом, так и по основным их видам.
Кроме указанных государственных и муниципальных органов к налоговому прогнозированию привлекаются также научные организации, коллективы ученых и практики, общественные организации, призванные защищать права налогоплательщиков, что связано с необходимостью широкой общественной поддержки предлагаемых мер по изменению и дополнению действующего налогового законодательства, использования их знаний и опыта, а также их заинтересованности в совершенствовании налогового законодательства.
Налоговое прогнозирование базируется на общеэкономических методах: экспертных оценок, анализа, корреляции, ранжирования и др. При этом выбор метода определяется целями, стоящими на конкретной стадии налогового прогнозирования, временными рамками, конкретными видами налога.
Непременный элемент налогового прогнозирования — экономический анализ поступлений налогов, как в целом, так и по их отдельным видам, предметом которого являются не только суммы поступивших налогов и их динамика. Более важно проанализировать тенденции в развитии налогооблагаемой базы и составляющих ее элементов, а также структуру налогоплательщиков. При этом следует иметь в виду, что для каждого налога существуют свои, особенные элементы налогооблагаемой базы и ее определяющих показателей, но отдельные элементы налогооблагаемой базы присущи сразу двум или нескольким видам налогов.
Если взять налог на прибыль, то здесь главными, определяющими являются такие показатели, как динамика объема производства важнейших отраслей народ кого хозяйства, индекс цен, валовая прибыль, налогооблагаемая прибыль.
По налогу на доходы физических лиц налогооблагаемая база складывается из следующих показателей: фонда оплаты труда, действующего и проектируемого уровня минимальной оплаты труда, численности работающих, уровня средней заработной платы, демографических изменений в целом по стране и по отдельным регионам (в основном северным и приравненным к ним).
Только при анализе этих показателей можно определить базу обложения, необлагаемый минимум, льготируемые выплаты, среднюю ставку и на основе этого — общую сумму налога на предстоящий период.
Налоговое прогнозирование базируется на факторном анализе динамики и тенденций налогооблагаемой базы в целом и отдельных элементов, ее составляющих.
Изменения, происходящие в экономике страны, выход ее из кризиса, решение проблем неплатежей бюджету и хозяйствующих субъектов друг другу предопределяют и возможности уточнения акцентов в оценке факторов, влияющих на налогооблагаемую базу, появления других ее элементов и характеристик.
Налоговое прогнозирование предприятий-налогоплательщиков является частью финансового прогнозирования их деятельности и означает использование учетной и амортизационной политики предприятия, а также льгот по налогу и законных вычетов из налогооблагаемой базы для оптимизации налоговых платежей.
Процесс налогового прогнозирования для предприятий-налогоплательщиков представляет собой важнейшую процедуру, поскольку отсутствие предвидения в этой области может иметь непредсказуемые последствия для текущей или перспективной деятельности предприятия, оно важно для принятия решений в области его инвестиционной и научно-технической политики, изменения ассортимента выпускаемой продукции, замены рынков сбыта и др.
Принятие Налогового кодекса РФ в существенной мере сняло ряд серьезнейших проблем, ранее стоявших перед налогоплательщиками, в частности противоречивость налогового законодательства, множественность нормативных документов в области налогов и бухгалтерского учета, чрезмерную ответственность за любое, даже непредумышленное, нарушение налогового законодательства, наличие у налоговых органов огромных прав при почти полном отсутствии обязательств и ответственности перед налогоплательщиком за свои действия. Вместе с тем, решив эти и ряд других проблем, Налоговый кодекс не в силах ликвидировать субъективизм налоговых органов при рассмотрении и принятии решений в области налогового обложения. Осталась и еще одна немаловажная проблема — длительность рассмотрения жалоб налогоплательщиков в вышестоящих налоговых органах. По этой причине, а также из-за чрезмерной тяжести налогового бремени предпринимательская деятельность в России продолжает оставаться достаточно рискованной и осуществляется без достаточных гарантий. Поэтому для предприятия необходимо не только знать размер предстоящих налоговых обязательств, но и сделать все от него зависящее, чтобы на законных основаниях оптимизировать свои обязательные взносы в бюджеты всех уровней и во внебюджетные фонды.
При этом под оптимизацией понимается не только минимизация платежей, но и правильное разнесение их по срокам.
Наиболее удобным является перенос налоговых платежей на дату соответствующих поступлений на счет предприятия.
В отличие от избежания налогообложения или уклонения от уплаты налогов налоговое прогнозирование подразумевает не просто минимизацию налоговых платежей, но и использование предусмотренных действующим законодательством налоговых льгот и вычетов.
Умелое пользование предусмотренными налоговым законодательством льготами и вычетами подразумевает не только хорошее знание прав налогоплательщика в этой области, но и рациональное пользование ими. Поэтому налоговым прогнозированием зачастую занимается не только сам налогоплательщик, но и привлекаемые им для этих целей аудиторские и другие подобные фирмы. Они должны совместными усилиями вырабатывать экономически грамотную, честную в правовом отношении стратегию и тактику налогового прогнозирования.
Один из важнейших путей решения задач налогового прогнозирования — строгое соблюдение действующего налогового законодательства. Законопослушный налогоплательщик, даже в условиях достаточно высокого уровня налогового пресса, зачастую имеет возможность минимизировать свои платежи государству по сравнению с налогоплательщиком, нарушающим налоговое законодательство. Это связано с предусмотренными Налоговым кодексом штрафными санкциями за укрывательство от налогообложения, которые уплачиваются сверх укрытого налога. Подобные шаги налогоплательщика могут привести не только к резкому ухудшению его финансово-хозяйственной деятельности, но и к банкротству. Вместе с тем строгое соблюдение налогового законодательства невозможно без грамотного и безупречного ведения на предприятии бухгалтерского и налогового учета и отчетности, выполнения всех нормативных документов по налогообложению и бухгалтерскому учету.
Таким образом, налоговое прогнозирование на государственном уровне и на уровне налогоплательщика, представляя собой, процесс определения налоговых сумм, различается в части интересов государства и налогоплательщика. Государство стремится получить как можно больше средств для выполнения возложенных на него функций, но это стремление упирается в возможности налогоплательщика заплатить требуемую государством сумму. Налогоплательщик стремится к всемерной минимизации своих обязательств перед государством, используя все предоставленные ему действующим законодательством права и возможности, а иногда и переходя за рамки закона.
Поэтому в процессе бюджетного прогнозирования происходит поиск оптимального уровня налогообложения, отвечающего интересам обеих сторон и способствующего достижению необходимого баланса их финансовых возможностей. Как показывает мировой опыт, при установлении оптимального уровня налоговых изъятий на первый план должны выдвигаться экономические стимулы развития производства, т. е. интересы товаропроизводителя
2.Анализ динамики и методы прогнозирования поступления налога на доходы физических лиц ( по г.Салават РБ).
2.1 Анализ динамики поступления НДФЛ по г. Салават РБ
Проблема оценки интенсивности изменения и определения средних показателей решается путем построения соответствующих показателей. Для характеристики интенсивности изменения во времени такими показателями будут:
абсолютный прирост;
темпы роста;
темпы прироста;
абсолютное значение одного процента прироста,
В случае, когда сравнение проводится с периодом (моментом) времени, начальным в ряду динамики, получают базисные показатели; при сравнении же с предыдущим периодом или моментом времени речь идет о цепных показателях.
Анализ начинается с изучения динамики поступления НДФЛ по г. Салавату, расчета базисных и цепных темпов роста и прироста.
Абсолютный прирост
Базисный
∆баз =Yi - Y0
цепной
∆ЦЕПН = Yi – Yi-1
Базисный темп роста определяется отношением:
Тб = Уi / У0;
Цепной темп роста определяется:
ТЦ = Уi / Уi -1
Где Уi – любое значение ряда.
Темп прироста
ТП = ТР - 100
Система средних показателей динамики включает:
средний уровень ряда;
средний абсолютный прирост;
средний темп роста;
средний темп прироста.
Средний уровень ряда — это показатель, обобщающий итоги развития явления за единичный интервал или момент из имеющейся временной последовательности. Расчет среднего уровня ряда динамики определяется видом этого ряда и величиной интервала, соответствующего каждому уровню.
Для интервальных рядов с равными периодами времени средний уровень Y рассчитывается следующим образом
Y = ∑YI / n
Средний абсолютный прирост
∆ = ∆баз : n
Среднегодовой темп роста (коэффициент) поступления НДФЛ можно рассчитать по среднегеометрической или среднеарифметической взвешенной.
Исчислим его по среднегеометрической:
Тр =√Т1* Т2* Т3* Т4* Тn
где Т – цепные коэффициенты роста.
Средний темп прироста
Тпр = Тр х 100 - 100
Динамика поступления НДФЛ по г.Салавату представлена в табл.1
Таблица 1 Поступление НДФЛ по г. Салавату
| Годы | Поступление НДФЛ по г. Салават млн. руб. | Темпы роста, % | Численность работающих, чел. | Темпы роста. % | ||
| базисные | цепные | базисные | цепные | |||
|
2002 2003 2004 2005 2006 |
1157,3 912,2 951,4 979,2 1087,9 |
100 78,8 82,2 84,6 94,0 |
100 78,3 103,9 102,9 111,1 |
81231 61618 63726 65344 71473 |
100 75,9 78,5 80,4 88,0 |
100 75,9 103,4 102,5 109,4 |
За рассмотренный период снижение поступления налогов на доходы физических лиц составило 6,0%, однако динамика налога по годам показывает, что за последние 4 года поступление налога увеличивается, причем более быстрыми темпами.
Численность работающих также снизилась, снижение составило 12% по сравнению с 2002 годом, но в последние 4 года численность работающих увеличивается, но НДФЛ растет опережающими темпами по сравнению с темпами роста числа работающих.
Среднегодовой темп роста поступления НДФЛ
Тр = √0,783 х 1,039 х 1,029 х 1,111 =√ 0,932 = 0,983 или 98,3%
Средний темп снижения составило 1.7%.
Численности работающих
Тр = √0,759 х 0,785 х 0,804 х 0,88 =√ 0,422 =0,806 или 80.6%
Средний темп снижения составил:9.4%
Поступление НДФЛ зависит от численности работающих и среднегодовых доходов 1-го работающего (Таблица2.)
Таблица 2.Динамика факторов изменения поступления НДФЛ по г. Салавату
| Годы |
Поступление НДФЛ, млн. руб. |
Темп роста к 2002г. | Численность работающих, чел. | Темп роста к 2002г. | Средний облагаемый доход, тыс. руб. | Темп роста к 2002г. |
|
2002 2003 2004 2005 2006 |
1157,3 912,2 951,4 979,2 1087,9 |
100 78,8 82,2 84,6 94,0 |
81231 61618 63726 65344 71473 |
10 75,9 78,5 80,4 88,0 |
109,6 113,5 114,0 114,4 116,2 |
100 103,6 104,0 100,4 106,0 |
Из таблицы следует, что снижение поступления НДФЛ в бюджет явилось следствием снижения численности занятых при росте среднего дохода 1-го работающего, поэтому темп снижения поступления налога был ниже темпа снижения числа работающих. Поскольку рост доходов является решающим для роста поступлений НДФЛ рассмотрим тенденцию развития динамики среднегодовых доходов 1-го работающего.
2.2 Выявление тенденции развития динамики среднегодового дохода (на 1-го работающего)
Непосредственное выделение тренда может осуществляться тремя методами.
Один из таких методов — метод укрупнения интервалов. В соответствии с ним ряд динамики разделяют на некоторое достаточно большое число равных интервалов; если средние уровни по интервалам не позволяют увидеть тенденцию развития явления, переходят к расчету уровней за большие промежутки времени, увеличивая длину каждого интервала (одновременно уменьшается количество интервалов).
Суть другого метода — метода скользящей средней — заключается в том, что исходные уровни ряда заменяются средними величинами, которые получают из данного уровня и нескольких симметрично его окружающих. Целое число уровней, по которым рассчитывается среднее значение, называют интервалом сглаживания. Интервал может быть нечетным (3, 5, 7 и т. д. точек) или четным (2, 4, 6 и т. д. точек). При нечетном сглаживании полученное среднее арифметическое значение закрепляют за серединой расчетного интервала, при четном этого делать нельзя. Поэтому при обработке ряда четными интервалами их искусственно делают нечетными, для чего образуют ближайший больший нечетный интервал, но из крайних его уровней берут только 50 %.
Недостаток метода скользящей средней состоит в условности определения сглаженных уровней для точек в начале и конце ряда. Получают их специальными приемами — расчетом средней арифметической взвешенной.
Формулы расчета по скользящей средней выглядят следующим образом:
для 3-членной
Yi =(Yi-1 Yi Yi+1) / 3
для 5-членной
Yi =( Yi-2 Yi-1 Yi Yi+1 Yi+2) / 5
При аналитическом выравнивании ряда динамики по прямой функция выражается уравнением у' = а + bt. Для определения величин параметров «а» и «b» используются нормальные уравнения способа наименьших квадратов, которые в данном случае принимают следующий вид:
∑y = na + b∑t
∑yt = a∑t + b∑t2
где у — величины уровней эмпирического (фактического) ряда динамики;
n — количество уровней эмпирического (фактического) ряда динамики;
Решая эти уравнения по данным эмпирического (фактического) ряда динамики, определяем параметры прямой и по ней рассчитываем уровни выровненного динамического ряда.
Вычислительный процесс при аналитическом выравнивании ряда по прямой может быть значительно упрощен, если ввести обозначение дат времени с помощью натуральных чисел (t) и отсчитывать обозначения дат от середины выравниваемого ряда. Тогда даты, расположенные выше середины, будут обозначены отрицательными числами, ниже середины — положительными.
При указанных обозначениях ∑t обращается в нуль (∑t=0) и система нормальных уравнений способа наименьших квадратов принимает следующий вид: ∑ y = na
∑yt = b∑t2
значения же параметров уравнения прямой в данном случае определяются по формулам a = ∑y/n
b = ∑yi t/ ∑t2
Произведем выравнивание ряда динамики среднегодовых доходов 1-го работающего, тыс. руб. (Таблица3)
Таблица 3
| Годы |
Среднегодовой доход 1-го работающего, тыс. руб. Yi |
Условные обозначения дат (t) | Yi t | Выровненный ряд динамики среднегодового дохода 1-го работающего yt |
|
2002 2003 2004 2005 2006 Итого: n =5 |
109,6 113,5 114,0 114,4 116,2 ∑Yi =567.7 |
-2 -1 0 +1 +2 ∑t =0 |
-219,2 -113,5 0 +114,4 +232,4 ∑yit = +14.1 |
110,72 112,13 113,54 114,95 116,36 ∑yt = 567,7 |
a = 567,7/5 = 113,54
b = 14,1 / 10 = 1,41
Уравнение принимает вид: у =113,54 + 1,41 t
Рассчитаем теоретические значения выравненного ряда и занесем их в таблицу.
Далее необходим анализ показателей колеблемости ряда динамики среднегодовых доходов 1-го работающего.
Конкретные условия, в которых находится каждый из изучаемых объектов, а также особенности их собственного развития (социальные, экономические и пр.) выражаются соответствующими числовыми уровнями статистических показателей. Таким образом, вариация, т. е. несовпадение уровней одного и того же показателя у разных объектов, имеет объективный характер и помогает познать сущность изучаемого явления
Для характеристики вариации (колеблемости) ряда динамики рассчитаем следующие показатели:
-размах вариации (колеблемости ряда);
-среднее квадратическое отклонение;
-коэффициент вариации (колеблемости ряда);
-коэффициент устойчивости ряда.
Наиболее простым является расчет показателя размаха вариации как разницы между максимальным (Ymax) и минимальным (Ymin) наблюдаемыми значениями признака.
Среднее квадратическое отклонение (о) определяется на основе квадратической степенной средней.
Анализ колеблемости ряда динамики среднегодового дохода 1-го работающего представлен в таблице 4
Таблица 4 Расчет показателей колеблемости ряда динамики среднегодового дохода на 1-го работающего, тыс. руб.
| Годы | Среднегодовой доход на 1-го работающего, тыс.руб |
(УI –УT) |
(УI -УT)2 |
|
2002 2003 2004 2005 2006 N = 5 |
109,6 113,5 114,0 114,4 116,2 ∑y =567.7 |
09,6-113,5 = -3,9 113,5-113,5 = 0 114-113,5 = +0,5 114,4-113,5 = +0.9 116,2–113,5 =+2,7 |
15,2 0 0,25 0,81 7,3 ∑(УI – УТ) = 23,56 |
Размах колеблемости
R = YIMAX – YI MIN = 116,2 – 109,6 = 6,6 тыс. руб.
Среднее квадратическое отклонение:
∂ = √ (∑YI –YT)/ N = √23,56 /5 = 2,2 тыс. руб.
коэффициент колеблемости динамического ряда:
V = ∂ /Y х 100 = 2,2 : 113,5 х 100 = 1,9%
Коэффициент устойчивости
КУСТ =100 – V = 100-1,9 = 98,1%
Динамический ряд среднегодового дохода на 1-го работающего достаточно устойчив: средний доход за период составляет 113,5тыс. руб., при этом размах вариации, то есть разница между максимальным доходом и минимальным составляет 6,6тыс. руб.. Среднее квадратическое отклонение от среднего дохода – 2,2 тыс. руб. или 1,9%. Это позволяет сделать вывод о том, что в городе продумана система однородности доходов работающих, что обеспечивает стабильную обстановку.
2.3 Прогнозирование среднего дохода 1-го работающего
Рассчитав функцию роста дохода 1-го работающего
у =113.54 + 1,41 t
рассчитаем прогнозные оценки:
- точечные прогнозы
- доверительные интервалы.
Точечный прогноз дохода на 1-го работающего:
У =113,54 + 1,41 х 3 = 117,8 тыс. руб.
У =113,54 + 1,41 х 4 = 119,2 тыс. руб.
У =113,54 + 1,41 х 5 = 120,6 тыс. руб.
Рассчитаем доверительный интервал:
У +∆
Где ∆ - ошибка прогноза. ∆ = ta mk
Где ti – критерий Стьюдента, в нашем уравнении при степенях свободы (5 – 1 =4) и числе параметров – 1 равен 0,884 ( по таблице вероятностей Стьюдента).
Mk - стандартная ошибка. mk = ∂y √ (1/ n + t2k / ∑ t2)
Расчеты выполним в табл.5
Таблица 5 Расчет доверительных интервалов среднегодового дохода
| Год прогноза | Прогнозное значение, ук | ta | t2k | ∑t2 | T2k∑t2 |
√ (1/ n + t2k / ∑ t2) |
mk | ∆ |
|
2007(+3) 1008(+4) 2009(+5) |
117,8 119,2 120,6 |
0,884 0,884 0,884 |
9 16 25 |
10 10 10 |
0,9 1,6 2,5 |
1,05 1,34 1,64 |
2,31 2,95 3,61 |
2,0 2,6 3,2 |
Прогнозные значения среднегодового дохода 1-го работающего
117,8 +(-)2,0 тыс. руб. то есть от 115,8 до 119.8
119,2 +(-)2,6 тыс.руб. 116,6 до 121,8
120,6 +(-)3,2 тыс. руб. 117,4 до 123,9
2.4 Изучение сезонности среднегодового дохода
Поскольку в анализируемой временной последовательности наблюдаются устойчивые отклонения от тенденции (как в большую, так и в меньшую сторону), то можно предположить наличие в ряду динамики некоторых (одного или нескольких) колебательных процессов. Это особенно заметно, когда изучаемые явления имеют сезонный характер: возрастание или убывание уровней повторяется регулярно с интервалом в один год (например, средняя заработная плата и, соответственно поступление налогов)
Уровень сезонности оценивается с помощью:
1) индексов сезонности;
2) гармонического анализа.
Индексы сезонности показывают, во сколько раз фактический уровень ряда в момент или интервал времени t больше среднего уровня либо уровня, вычисляемого по уравнению тенденции. При анализе сезонности уровни временного ряда показывают развитие явления по месяцам (кварталам) одного или нескольких лет. Для каждого месяца (квартала) получают обобщенный индекс сезонности как среднюю арифметическую из одноименных индексов каждого года. Индексы сезонности - это, по существу, относительные величины координации, когда за базу сравнении принят либо средний уровень ряда, либо уровень тенденции. Способы определения индексов сезонности зависят от наличия или отсутствия основной тенденции.
Для обеспечения устойчивости показателей желательно брать большой промежуток времени. В этом случае индекс сезонности равен:
It = Yt / Yср
Таблица 6 Расчет индекса сезонности
| Месяц | Среднемесячный доход 1-го работающего, тыс. руб. | Индекс сезонности,% | |||||
| 2002 | 2003 | 2004 | 2005 | 2006 | В среднем за месяц(Yt) | ||
|
Январь Февраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь |
8,83 8,91 9,83 10,30 11,42 14,05 14,56 14,08 12,21 9,81 8,92 8,83 |
9,13 9,21 10,16 11,65 11,80 14,52 15,05 14,55 12,68 10,18 9,26 9,16 |
9,17 9,25 10,61 12,16 12,32 15,16 15,71 15,19 13,24 10,63 9,67 9,56 |
9,20 9,28 10,65 12,20 12,36 15,21 15,76 15,24 13,29 10,67 9,70 9,59 |
9,34 9,43 10,82 12,33 12,49 15,45 16,01 15,48 13,59 10,84 9,85 9,74 |
9,13 9,22 10,41 11,73 12,08 14,88 15,49 13,00 10,43 9,48 9,38 9,41 |
8,04 8,2 9,17 10,33 10,66 13,13 13,61 13,14 11,45 9,18 8,35 8,24 |
Как видно из расчета пик доходов 1-го работающего приходится на летние месяцы, когда обеспечивается более интенсивное строительство, происходит оживление производства.
2.5 Индексный анализ поступления НДФЛ
Расчет влияния факторов: численности работающих и среднегодового дохода 1-го работающего на поступление НДФЛ представлен в таблице 7
Таблица 7 Индексный анализ влияния факторов на поступление НДФЛ
|
Численность работающих, чел. |
Среднегодовой доход на 1-го работающего, тыс. руб. g |
Поступление НДФЛ, Q=qg, Млн. руб. |
Изменение(+,-), млн. руб. | |||||
| 2005 | 2006 | 2005 | 2006 | 2005 | 2006 |
Всего, ∆Q |
В т.ч.за Счет изменения среднегодового дохода g |
Вт.ч.за счет изменения численности работающих |
| 65344 | 1473 | 114,4 | 116,2 | 979,2 | 1087,9 | +108.7 | +1287 | +7011 |
Последовательность анализа
Общий индекс поступления НДФЛ
IQ = ∑Q1 /∑Q0 = ∑q1g1 / ∑q0g0 =1087,9 / 979,2 = 1,111
Общий индекс изменения поступления НДФЛ в связи с изменением среднего дохода
Iq = ∑q1g1 / ∑q1g0 = (71473 * 116,2) /(71473 * 1,144) = 1,016
Общий индекс изменения поступления НДФЛ в связи с изменением числа работающих
Ig = ∑q1g0 / ∑q0g0 =(71473 *114,4) / 65344 *114,) =1,094
Связь индексов
IQ = Iq *Ig = 1,016 *1,094 = 1,111 Средняя ставка налога 13%
Используем полученные индексы для анализа общего прироста поступления НДФЛ
Общее изменение поступления НДФЛ
∆Q = Q1 – Q0 = 1087,9 – 979,2 = +108,7 (млн. руб.)
Изменение поступления НДФЛ за счет изменения
- среднегодового дохода
∆Qg = ∑q1g1 - ∑q1g0 = ∑(g1 – g0) * q1= (116,2 – 114.4) * 71473 * 0,13 = +16,7 млн. руб.
- числа работающих
∆Qq = ∑q1g0 - ∑q0g0 =∑(q1 – q0) *g0 = (71473 – 65344) * 114,4 * 0,13 = +91,6 млн.руб.
∆Q =∆Qq + ∆Qg = 16,7 +91,6 = 108,7млн.руб.
Наибольшее влияние на снижение НДФЛ оказало снижение численности населения
2.6 Корреляционно – регрессионный анализ влияния динамики объема производства на динамику доходов 1-го работающего
При невозможности установить прямую функциональную связь между показателями и выполнить индексный анализ прибегают к корреляционно – регрессионному анализу.
Для изучения тесноты связи между динамикой доходов работающих (результативный признак - у) и динамикой объема производства (факторный признак - х) по имеющимся данным рассчитаем:
1) уравнение регрессии: y=a + аx;
2) парный коэффициент корреляции;
3) коэффициент детерминации;
Исходные данные для анализа представлены в таблице 8
Таблица 8
| Годовой объем производства по г.Салавату, млрд. руб | Средний доход 1-го работающего, тыс. руб.,y | ху | X2 | Y2 | Ут |
|
1,858 1,933 1,942 1,940 1,971 ∑х = 9,6 х= х / п = 1,9 |
109,6 113,5 114,0 114,4 116,2 ∑y/100 =5,7 y= 1,1 |
2,036 2,194 2,214 2,219 2,290 ∑ху= 11,0 ху = 2,2 |
3,45 3,74 3,71 3,76 3,88 ∑х2 = 18,5 х2= 3,71 |
1,2 1,3 1,3 1,3 1,4 ∑у2= 6,5 у2 =1,3 |
108,0 115,0 116,0 116,0 119,0 ∑у = 574 |
Для нахождения параметров а и а1 решим систему нормальных уравнений:
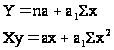
Подставим значения
5,7 =5а + а1*9,6
11,0 = а*9,6 +а1* 18,5
Решим уравнение, получаем
а = - 0,763; а1 =0,991
Уравнение регрессии принимает вид:
Y = а + а1х
Y = -0,763 + 0,991x
Парный коэффициент корреляции
где GX = √X2 – (X)2 =√3,71 – 1,92 = 0,316
GY = √Y2 - (Y)2 = √1,3 – 1,12 = 0,3
Ч = (2.2 – 1,9 * 1,1) /: 0,316 *0,3 0,994
Между у и х связь прямая и тесная
Коэффициент детерминации
ч2= 0,9942 = 0,988
т.е. изменение у на 98,8% определяется изменением х, а средний доход 1-го работающего на 98,8% определяется динамикой объема производства.
Заключение
В работе поставлена цель: исследование анализа динамики поступления НДФЛ в бюджет по г. Салават РБ.
По результатам анализа сделаны следующие выводы:
За рассмотренный период снижение поступления налогов на доходы физических лиц составило 6,0%, однако динамика налога по годам показывает, что за последние 4 года поступление налога увеличивается, причем более быстрыми темпами.
Численность работающих также снизилась, снижение составило 12% по сравнению с 2002 годом, но в последние 4 года численность работающих увеличивается, но НДФЛ растет опережающими темпами по сравнению с темпами роста числа работающих.
Среднегодовой темп роста поступления НДФЛ 98,3%
Средний темп снижения составило 1,7%.
Численности работающих 80,6%
Средний темп снижения составил 9,4%
Поступление НДФЛ зависит от численности работающих и среднегодовых доходов 1-го работающего. Из анализа следует, что снижение поступления НДФЛ в бюджет явилось следствием снижения численности занятых при росте среднего дохода 1-го работающего, поэтому темп снижения поступления налога был ниже темпа снижения числа работающих. Поскольку рост доходов является решающим для роста поступлений НДФЛ в работе рассмотрена тенденция развития динамики среднегодовых доходов 1-го работающего. Применив аналитическое выравнивании ряда динамики по прямой (функция выражается уравнением у' = а + bt) получили уравнение тренда. Уравнение принимает вид: у =113,54 + 1,41 t
Далее были рассчитаны показатели колеблемости ряда динамики средне годовых доходов 1-го работающего, Динамический ряд среднегодового дохода на 1-го работающего достаточно устойчив: средний доход за период составляет 113,5тыс. руб., при этом размах вариации, то есть разница между максимальным доходом и минимальным составляет 6,6тыс. руб. Среднее квадратическое отклонение от среднего дохода – 2,2 тыс. руб. или 1,9%. Это позволяет сделать вывод о том, что в городе продумана система однородности доходов работающих, что обеспечивает стабильную обстановку.
Рассчитан точечный прогноз дохода на 1-го работающего до 2009 года и доверительные интервалы, а также индекс сезонности доходов и поступления НДФЛ, который колеблется по месяцам от 8 до13%. Как видно из расчета пик доходов 1-го работающего приходится на летние месяцы, когда обеспечивается более интенсивное строительство, происходит оживление производства.
В работе выполнен индексный анализ влияния факторов на динамику поступления НДФЛ, наибольшее влияние на снижение НДФЛ оказало снижение численности населения.
Список использованной литературы:
Липпе П. Экономическая статистика /ФСУ Германии, 2005.
Матвеева-Кузнецова В.М. Методы анализа массовых социально-экономических явлений. Практикум по общей теории статистики. М., 2000.
Сиденко А.В., Матвеева В.М. Практикум по социально-экономической статистике. М., 2007.
Экономическая статистика: Учебник /Под. ред. Ю.Н. Иванова. М.,2007.
Яблочник А.Л. Общая теория статистики. М., 2006.