Анализ финансовых результатов коммерческого банка
Таким образом, увеличение активов банка произошло за счет увеличения активов не приносящих доход. Доля активов не приносящих доход в общей структуре валюты баланса возросла с 33,0% до 47,0%, а доля работающих активов снизилась с 67,0% до 53,0% (на +14,0% и -14,% соответственно) (см. рисунок 14, таблица 6).
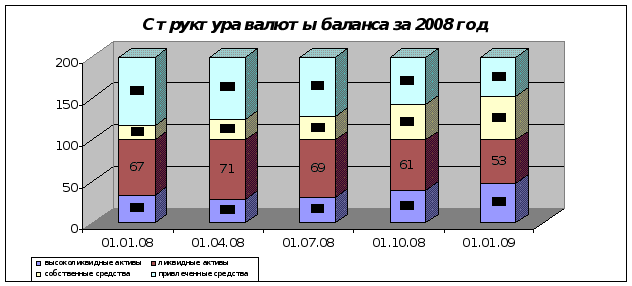
Рисунок 4. Структура валюты баланса за 2008 год поквартально
Таблица 13
Анализ состава и структуры актива баланса ООО КБ «Эл банк» за 01.01.2008г. и 01.01.2009г.тыс. руб.
| № |
Статьи баланса |
01.01.2008 |
01.01.2009 |
Изменения (+;-) |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
АКТИВ |
|||||
| 1 | Денежные средства и счета в Центральном банке Российской Федерации, в т.ч. | 48812 | 18466 | -30346 | -62,2 |
| 2. | Обязательные резервы, депонируемые в Банке России | 5805 | 300 | -5505 | -94,8 |
| 3. | Средства в кредитных организациях за вычетом резервов | 34190 | -2117 | -36307 | 6,2 |
| 3.1 | Средства в кредитных организациях | 49140 | 29685 | -19455 | 60,4 |
| 3.2 | Резервы на возможные потери | 14950 | 31802 | +16852 | 112,7 |
| 4 | Чистые вложения в торговые ценные бумаги | 0 | 0 | - | - |
| 4.1 | Вложения в торговые ценные бумаги | 0 | 0 | - | - |
| 4.2 | Резервы под обесценение ценных бумаг и на возможные потери | 0 | 0 | - | - |
| 5 | Ссудная и приравненная к ней задолженность | 243500 | 233042 | -10458 | -4,3 |
| 6. | Резервы на возможные потери | 14950 | 31802 | +16852 | 112,7 |
| 7. | Чистая ссудная задолженность | 228550 | 201240 | -27310 | -11,9 |
| 8 | Проценты начисленные (включая просроченные) | 1651 | 3614 | +1963 | 118,9 |
| 9. | Чистые вложения в инвестиционные ценные бумаги, удерживаемые до погашения | 962 | 962 | - | - |
| 9.1 | Вложения в инвестиционные ценные бумаги, удерживаемые до погашения | 962 | 962 | - | - |
| 9.2 | Резервы на возможные потери | 0 | 0 | - | - |
| 10 | Основные средства, нематериальные активы, хозяйственные материалы | 26200 | 35129 | +8929 | 34,1 |
| 11 | Чистые вложения в ценные бумаги, имеющиеся в наличии для продажи | 0 | 0 | - | - |
| 11.1 | Ценные бумаги, имеющиеся в наличии для продажи | 0 | 0 | - | - |
| 11.2 | Резервы под обесценение ценных бумаг и на возможные потери | 0 | 0 | - | - |
| 12 | Расходы будущих периодов по другим операциям, скорректированные на наращенные процентные доходы | 1802 | 6039 | +4237 | 235,1 |
| 13 | Прочие активы за вычетом резервов | 0 | 0 | - | - |
| 13.1 | Прочие активы | 5797 | 8570 | +2773 | 47,8 |
| 13.2 | Резервы на возможные потери | 0 | 0 | - | - |
|
14 |
Всего активов |
366397 |
449385 |
+82988 |
22,6 |
Как мы видим из актива баланса отрицательный темп роста наблюдается по таким статьям актива баланса как, денежные средства и счета в Центральном банке Российской Федерации, в т.ч. составляет -62,2, Обязательные резервы, депонируемые в Банке России – (-94,8); Ссудная и приравненная к ней задолженность-(4.3); Чистая ссудная задолженность –(-11,9).
Положительный темп роста наблюдается по таким статьям актива баланса, как: Средства в кредитных организациях за вычетом резервов +6,2; Средства в кредитных организациях +60,4 ; Резервы на возможные потери + 112,7; Проценты начисленные (включая просроченные) + 118,9;
Основные средства, нематериальные активы, хозяйственные материалы + 34,1; Расходы будущих периодов по другим операциям, скорректированные на наращенные процентные доходы +235,1 ; Прочие активы
+ 47,8 ; не смотря на отрицательный темп роста по некоторым статьям актива баланса, всего активов имеет положительный темп роста в 2009 году по сравнению с 2008 годом.
Таблица 14
| № | показатели | 01.01.08 | 01.04.08 | 01.07.08 | 01.10.08 | 01.01.09 |
| 1 | высоколиквидные активы | 120284 | 102371 | 126467 | 172542 | 211771 |
| 2 | ликвидные активы | 24613 | 248694 | 278490 | 274531 | 237618 |
| 3 | собственные средства | 61314 | 85692 | 115417 | 193167 | 233018 |
| 4 | привлеченные средства | 305083 | 265373 | 289540 | 253834 | 216190 |
|
итого |
366271 |
351065 |
404957 |
446198 |
449385 |
Таблица 15
- Активы, не приносящие доход
№ п/п |
Название статьи, балансовый счет |
01.01.2008 |
01.04.2008 |
01.07.2008 |
01.10.2008 |
01.01.2009 |
|
1 |
Денежные средства, всего(А 202) |
31668 |
25367 |
23459 |
28061 |
35776 |
|
в т.ч. |
*Касса банка (А 20202) | 17677 | 19683 | 15686 | 20900 | 21617 |
| *Денежные средства в банкомате (А20208) | 13991 | 5684 | 7773 | 7161 | 14159 | |
|
доля в неработающих активах, % |
26.3 |
24.8 |
18.5 |
16.3 |
16.9 |
|
|
2 |
Корреспондентские счета, всего: |
49140 |
14970 |
11598 |
31375 |
29685 |
|
доля в неработающих активах, % |
40.9 |
14.6 |
9.2 |
18.2 |
14.0 |
|
|
в т.ч. |
*Корсчет в ЦБ РФ (А 30102) | 48812 | 13912 | 5072 | 29621 | 18466 |
| *Счета в банках-корреспондентах (А 30110) | 328 | 1058 | 6526 | 1754 | 11219 | |
|
3 |
Резервы в ЦБР (А 30202, А 30204) |
5805 |
4889 |
4570 |
2673 |
300 |
|
доля в неработающих активах, % |
4.8 |
4.8 |
3.6 |
1.5 |
0.1 |
|
|
4 |
Капитализированные активы, всего: |
27574 |
33975 |
34501 |
35461 |
36167 |
|
доля в неработающих активах, % |
22.9 |
33.2 |
27.3 |
20.6 |
17.1 |
|
|
в т.ч. |
*Основные средства (А 604, 605) | 26200 | 33060 | 33449 | 34474 | 35129 |
| *Капитальные вложения (А 607) | 404 | 0 | 0 | 0 | 0 | |
|
Справ.: |
Источники финансирования кап. вложений (П 919) | 2 | 0 | 0 | 0 | 3 |
| *Нематериальные активы (А 609) | 4 | 4 | 4 | 4 | 4 | |
| *Хозяйственные материалы (А 610) | 966 | 911 | 1048 | 983 | 1034 | |
|
6 |
Расчеты с дебиторами, всего: |
300 |
782 |
318 |
2778 |
1273 |
|
доля в неработающих активах, % |
0.2 |
0.8 |
0.3 |
1.6 |
0.6 |
|
|
в т.ч. |
*по ценным бумагам (А 306) | 44 | 44 | 44 | 44 | 44 |
| *по налогам (часть А 603) | 4 | 384 | 12 | 0 | 804 | |
| *с работниками банка (часть А 603) | 0 | 15 | 3 | 80 | 0 | |
| *с поставщиками и подрядчиками (часть А 603) | 158 | 324 | 259 | 2654 | 425 | |
| *с прочими (ост.часть А 603), | 94 | 15 | 0 | 0 | 0 | |
|
7 |
Прочие активы, всего: |
5797 |
22388 |
52021 |
72194 |
108570 |
|
доля в неработающих активах, % |
4.8 |
21.9 |
41.1 |
41.8 |
51.3 |
|
| *Требования по прочим операциям (А 47423) | 0 | 1594 | 4846 | 2293 | 96 | |
| *Прочие расчеты(часть А 474, ост.часть А 302), | 942 | 763 | 555 | 797 | 1747 | |
| *Расходы буд. периодов ( А 612, А 614, 52502,47502,32802) | 1802 | 1953 | 2409 | 2700 | 6039 | |
| *Расходы банка отч.периода (А 706) | 0 | 17811 | 43517 | 65543 | 99719 | |
| *Отрицательная переоценка в иностранной валюте (А 70608) | 0 | 37 | 102 | 233 | 326 | |
| *Использование прибыли отч. года (А 70501) | 3053 | 230 | 592 | 628 | 643 | |
|
ИТОГО: |
120284 |
102371 |
126467 |
172542 |
211771 |
|
Итого активы, не приносящие доход |
|||||
|
в %% к валюте баланса |
32.8 |
29.2 |
31.2 |
38.6 |
47.1 |
Таблица 16
II. Работающие активы
№ п/п |
Название статьи, балансовый счет |
01.01. 2008 |
01.04. 2008 |
01.07. 2008 |
01.10. 2008 |
01.01. 2009 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
|
1 |
Ссудная и приравненная к ней задолженность |
243500 |
245412 |
274610 |
270232 |
233042 |
|
|
доля в работающих активах, % |
98.9 |
98.7 |
98.6 |
98.4 |
98.1 |
||
|
1.1. |
Кредитные вложения, всего: |
224374 |
208190 |
237149 |
235003 |
196150 |
|
|
доля в работающих активах, % |
91.2 |
83.7 |
85.2 |
85.6 |
82.5 |
||
|
1.1.1. |
Срочные кредиты, всего: |
217803 |
200361 |
227321 |
225464 |
186090 |
|
|
в т.ч. |
*юридическим лицам (А 441-453) | 12675 | 30813 | 37106 | 36025 | 35309 | |
| *физич.лицам, вкл. предпринимателей(А 454, 455) | 205128 | 169548 | 190215 | 189439 | 150781 | ||
|
1.1.2. |
Просроченные кредиты, всего: |
6571 |
7829 |
9828 |
9539 |
10060 |
|
|
уд.вес в кредитных вложениях, % |
2.9 |
3.8 |
4.1 |
4.1 |
5.1 |
||
| *юридических лиц (А 45801-45813) | 2913 | 1619 | 1619 | 1619 | 1619 | ||
| *физич.лиц, вкл. предпринимателей(А 45814, 45815) | 3658 | 6210 | 8209 | 7920 | 8441 | ||
|
1.2. |
Векселя, всего |
12755 |
31156 |
30324 |
29527 |
31490 |
|
|
доля в работающих активах, % |
5.2 | 12.5 | 10.9 | 10.8 | 13.3 | ||
|
1.2.1. |
Учтенные векселя, всего |
11900 |
31156 |
30324 |
29527 |
31490 |
|
| *банков (А 514) | 0 | 850 | 0 | 0 | 0 | ||
| *прочие (А 515) | 11900 | 30306 | 30324 | 29527 | 31490 | ||
|
1.2.2. |
Просроченные векселя, всего: |
855 |
0 |
0 |
0 |
0 |
|
|
уд.вес в векселях, % |
6.7 | 0.0 | 0.0 | 0.0 | 0.0 | ||
| *банков (А 514) | 0 | 0 | 0 | 0 | 0 | ||
| *прочие (А 515) | 855 | 0 | 0 | 0 | 0 | ||
|
1.3. |
Требования кредитной организации по преобретенным по сделкам правам (требованиям), уступкам требования(А 478) | 6371 | 6066 | 7137 | 5702 | 5402 | |
|
2 |
Проценты по ссудам, всего |
1651 |
2320 |
2918 |
3337 |
3614 |
|
|
доля в работающих активах, % |
0.7 |
0.9 |
1.0 |
1.2 |
1.5 |
||
|
в т.ч. |
*непросроч. по всем ссудам (А 47427) | 1133 | 1212 | 1223 | 1297 | 1201 | |
| *просроч. по всем ссудам выданным до 1998 г. и по всем ссудам 1 гр. риска (А 459) | 518 | 1108 | 1695 | 2040 | 2413 | ||
|
3 |
Ценные бумаги, всего |
962 |
962 |
962 |
962 |
962 |
|
|
доля в работающих активах, % |
0.39 |
0.39 |
0.35 |
0.35 |
0.40 |
||
|
в т.ч. |
*Вложения в госуд.долговые обязательства (А 501) | 0 | 0 | 0 | 0 | 0 | |
| вложения в акции ( 506, 508) | 0 | 0 | 0 | 0 | 0 | ||
| *Вложения в др.долговые обязательства (А 502-504) | 962 | 962 | 962 | 962 | 962 | ||
|
ИТОГО: |
246113 |
248694 |
278490 |
274531 |
237618 |
||
|
Итого активы, приносящие доход |
|||||||
|
в %% к валюте баланса |
67.2 |
70.8 |
68.8 |
61.4 |
52.9 |
||
|
Валюта баланса |
366397 |
351065 |
404957 |
447073 |
449389 |
||
Положительной тенденцией в структуре собственных средств банка можно отметить дополнительный взнос в уставный капитал учредителями банка в сумме 50000 тыс.руб. Взнос в уставный капитала банка произошел после принятия решения о государственной регистрации соответствующих изменений и дополнений в учредительные документы 29 августа 2008 года. Таким образом, по состоянию на 1 января 2009 года уставный капитала банка составлял 82000 тыс.руб. (увеличился на 50000 тыс.руб.). размер фондов банка возрос с 6119 тыс.руб. до 8243 тыс.руб., то есть на 2124 тыс.руб., или на 34,7%. Однако прибыль банка за отчетный период сократилась на 3239 тыс.руб. (с 3971 тыс.руб. до 679 тыс.руб.). Тенденция стремительного снижения прибыли отчетного периода (по сравнению с 1 января 2008 года составляют 82,9%), связана с созданием резервов на возможные потери по сомнительным ссудам, рост которых отрицательно влияет на размер прибыли банка (см.таблицы 18-21).
Размер привлеченных средств банка сократился с 305083 тыс.руб. до 216367 тыс.руб., то есть на 88716 тыс.руб., или на 29,1%. В структуре привлеченных средств, значительно сократились средства с расчетных счетов клиентов – с 102138 тыс.руб. до 62040 тыс.руб. (снизились на 40098 тыс.руб., темп снижения составляет 39,3%).
Депозитный портфель банка упал с 173641 тыс.руб. до 153733 тыс.руб., то есть на 19908 тыс.руб., темп снижения составляет 11,5%. При этом депозиты юридических лиц снизились на 29250 тыс.руб. (с 53650 тыс.руб. до 24400 тыс.руб.), вклады населения увеличились с 119991 тыс.руб. до 129333 тыс.руб., то есть на 9342 тыс.руб. (см.рисунок 5).
Снижение свободных денежных средств со счетов и вкладов населения, а так же с депозитов юридических лиц, связано с экономической ситуацией в стране. Финансовый кризис в 2008 году, который достиг мировых масштабах, продолжает расти и в 2009 году, при этом соответственно повышаются цены на потребительские товары, услуги др., резко повышается безработица в стране и в республике Алтай, в связи с этим население республики снимают вклады и средства с расчетных счетов для приобретения имущества, оборудования для предприятий, либо для других целей. Таким образом, ожидается дальнейшее снижение привлеченных средств банка.
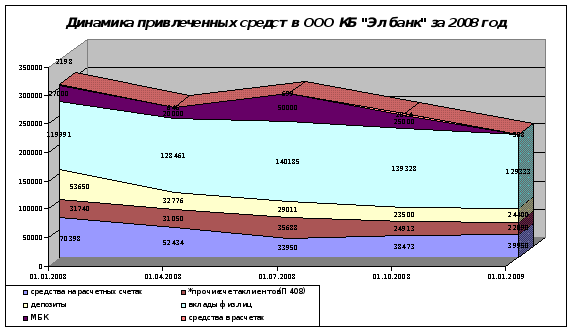
Рисунок 5. Динамика привлеченных средств ООО КБ «Эл банк» по квартально за 2008 год
Таким образом, анализ финансового состояния банка показал, что ситуация в банке на 1 января 2009 года, по сравнению с предыдущим годом ухудшилась. Повышается доля неработающих активов банка, в то время как денежные средства банка значительно сократились. Тенденция снижения кредитного портфеля банка происходит из-за снижения привлеченных средств. Увеличение просроченной задолженности банка, а также рост создаваемых резервов по возможным потерям по ссудам, ссудной и приравненной к ней задолженности, приводит к снижению качества кредитного портфеля банка, что как следствие является снижение прибыли, конкурентоспособности и деловой репутации банка.
Анализ состава и структуры актива баланса ООО КБ «Эл банк» за 01.01.2008г. и 01.01.2009г.тыс.руб.
| № |
Статьи баланса |
01.01.2008 |
01.01.2009 |
Изменения (+;-) |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
ПАССИВЫ |
|||||
| 15 | Кредиты, полученные кредитными организациями от Центрального Банка РФ | 0 | 0 | - | - |
| 16 | Средства кредитных организаций | 27000 | 0 | -27000 | - |
| 17 | Средства клиентов | 275779 | 215773 | -60006 | -21,8 |
| 17.1 | В том числе вклады физических лиц | 119991 | 129333 | +9342 | 7,8 |
| 18 | Доходы будущих периодов по другим операциям | 15 | 12 | -3 | -20,0 |
| 19 | Выпущенные долговые обязательства | 0 | 0 | - | - |
| 20 | Прочие обязательства | 0 | 0 | - | - |
| 21 | Резервы на возможные потери по срочным сделкам и внебалансовым обязательствам и по расчетам с дебиторами по операциям с резидентами офшорных зон | 0 | 0 | - | - |
| 22 | Всего обязательств | 305083 | 216367 | -88716 | -29,1 |
|
СОБСТВЕННЫЕ СРЕДСТВА |
|||||
| 23 | Уставный капитал (средства акционеров (участников), в т.ч.: | 38119 | 90243 | -52124 | 136,8 |
| 23.1 | Зарегистрированные обыкновенные акции и доли | 32000 | 82000 | +50000 | 156,3 |
| 23.2 | Зарегистрированные привилегированные акции | 0 | 0 | - | - |
| 23.3 | Незарегистрированный уставный капитал неакционерных кредитных организаций | 0 | 0 | - | - |
| 24 | Собственные акции, выкупленные у акционеров | 0 | 0 | - | - |
| 25 | Эмиссионный доход | 0 | 0 | - | - |
| 26 | Фонды и прибыль, оставленная в распоряжении кредитной организации | 6119 | 8243 | +2124 | 34,7 |
| 27 | Переоценка основных средств | 0 | 0 | - | - |
| 28 | Прибыль (убыток) за отчетный период | 3971 | 679 | -3292 | -82,9 |
| 29 | Дивиденды, начисленные из прибыли текущего года | 0 | 0 | - | - |
| 30 | Распределенная прибыль (исключая дивиденды) | 0 | 0 | - | - |
| 31 | Нераспределенная прибыль | 3971 | 4297 | +326 | 8,2 |
| 32 | Расходы и риски, влияющие на собственные средства | 0 | 0 | - | - |
| 33 | Всего собственных средств | 61314 | 233018 | +171704 | 280,0 |
|
34 |
Всего пассивов |
366397 |
449385 |
+82988 |
22,6 |
Как мы видим из пассива баланса отрицательный темп роста наблюдается по таким статьям пассива баланса как, Средства клиентов составляет (-21,8); Доходы будущих периодов по другим операциям – (-20,0); Всего обязательств -(-29,1); Прибыль (убыток) за отчетный период –(-82,9);
Положительный темп роста наблюдается по таким статьям пассива баланса, как: В том числе вклады физических лиц + 7,8; Уставный капитал (средства акционеров (участников), в т.ч.: +136,8 ; Зарегистрированные обыкновенные акции и доли +156,3 ; Фонды и прибыль, оставленная в распоряжении кредитной организации +34,7; Нераспределенная прибыль +8,2; Всего собственных средств + 280,0; Всего пассивов +22,6 . Не смотря на отрицательный темп роста по некоторым статьям пассива баланса, всего пассивов имеет положительный темп роста в 2009 году по сравнению с 2008 годом.
Таблица 19
III. Собственные средства-брутто
№ п/п |
Название статьи, балансовый счет |
01.01.2008 |
01.04.2008 |
01.07.2008 |
01.10.2008 |
01.01.2009 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
Капитал и фонды, всего |
38119 |
40243 |
40243 |
90243 |
90243 |
|
доля в собственных ср-вах-брутто, % |
62.2 |
47.0 |
34.9 |
46.7 |
38.7 |
|
|
в т.ч. |
*Уставный фонд (П 102-104,10208) | 32000 | 32000 | 32000 | 82000 | 82000 |
| *Добавочный капитал (П 106) | 0 | 5782 | 5782 | 5782 | 5782 | |
|
Справ. |
Переоценка (П 10601) |
1 |
1 |
1 |
1 |
0 |
| *Резервный фонд (П 10701) | 2361 | 2461 | 2461 | 2461 | 2461 | |
|
Справ. |
в %% к Уставному фонду |
7.4 |
7.7 |
7.7 |
3.0 |
3.0 |
| *Фонды спец.назначения (П 10702) | 286 | 0 | 0 | 0 | 0 | |
| *Фонды накопления (П 10703) | 3472 | 0 | 0 | 0 | 0 | |
| *Другие фонды ( П 10704) | 0 | 0 | 0 | 0 | 0 | |
|
2 |
Износ (амортизация) (П 606,608,609,611) |
4082 |
4714 |
5136 |
5573 |
5806 |
|
доля в собственных ср-вах-брутто, % |
6.7 |
5.5 |
4.4 |
2.9 |
2.5 |
|
|
3 |
Доходы банка, всего: |
15 |
18763 |
44198 |
68570 |
100736 |
|
доля в собственных ср-вах-брутто, % |
0.02 |
21.90 |
38.29 |
35.50 |
43.23 |
|
|
в т.ч. |
*отчетного периода (П 706, 70603) | 0 | 18746 | 44188 | 68560 | 100724 |
| *будущих периодов (П 612, П 613) | 15 | 17 | 10 | 10 | 12 | |
|
4 |
Прибыль, всего (П 703) |
3971 |
4018 |
4018 |
4018 |
4297 |
|
доля в собственных ср-вах-брутто, % |
6.5 |
4.7 |
3.5 |
2.1 |
1.8 |
|
|
в т.ч. |
*отчетного года (П 70301) | 3971 | 0 | 0 | 0 | 0 |
| *прошлых лет, нераспределенная прибыль(П 70302,10801) | 0 | 4018 | 4018 | 4018 | 4297 | |
|
5 |
Страховые резервы, всего: |
14950 |
17839 |
21800 |
23911 |
31802 |
|
доля в собственных ср-вах-брутто, % |
24.4 |
20.8 |
18.9 |
12.4 |
13.6 |
|
|
в т.ч. |
*Резервы на возможные потери по ссудной и приравненной к ней задолженности(П45215,45415,45515,45818,51510,478) | 14950 | 17839 | 21800 | 23911 | 31802 |
|
6 |
Прочие расчеты, всего: |
177 |
115 |
22 |
852 |
134 |
|
доля в собственных ср-вах-брутто, % |
0.3 |
0.1 |
0.0 |
0.4 |
0.1 |
|
|
в т.ч. |
*с филиалами (П 303) | 0 | 0 | 0 | 0 | 0 |
| *по налогам (часть П 603) | 135 | 75 | 22 | 65 | 134 | |
| *с работниками (часть П 603) | 0 | 0 | 0 | 784 | 0 | |
| *с прочими кредиторами (ост.часть П 603, 30222,30233) | 42 | 40 | 0 | 3 | 0 | |
|
ИТОГО: |
61314 |
85692 |
115417 |
193167 |
233018 |
|
|
Итого собственные средства-брутто |
||||||
|
в %% к валюте баланса |
0.2 |
0.2 |
0.3 |
0.4 |
0.5 |
|
Таблица 20
III а. Иммобилизация собственных средств
|
№ п/п |
Название статьи, балансовый счет |
01.01.2008 |
01.04.2008 |
01.07.2008 |
01.10.2008 |
01.01.2009 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
Доли (акции), выкупленные банком (А 105) |
0 |
0 |
0 |
0 |
0 |
|
2 |
Расчеты с филиалами (А 303) |
0 |
0 |
0 |
0 |
0 |
|
3 |
Расчеты с прочими дебиторами (А 603, 612) |
256 |
730 |
271 |
2654 |
1231 |
|
4 |
Отвлеченные ср-ва за счет прибыли, всего: |
3053 |
230 |
592 |
628 |
643 |
|
в т.ч. |
*отчетного года (А 70501) | 3053 | 230 | 592 | 628 | 643 |
| *прошлых лет (А 70502) | 0 | 0 | 0 | 0 | 0 | |
|
5 |
Расходы, всего: |
1743 |
1953 |
2409 |
2700 |
6039 |
|
в т.ч. |
*отчетного периода (А 706) | 0 | 0 | 0 | 0 | 0 |
| *будущих периодов (А 614) | 1743 | 1953 | 2409 | 2700 | 6039 | |
|
6 |
Убытки, всего: |
0 |
0 |
0 |
0 |
0 |
|
ВСЕГО: |
5052 |
2913 |
3272 |
5982 |
7913 |
|
|
Справ. |
Уд.вес в собственных средствах брутто, % | 8.2 | 3.4 | 2.8 | 3.1 | 3.4 |
|
III б. Собственные средства-нетто |
||||||
|
Итого собственные средства-нетто |
56262 |
82779 |
112145 |
187185 |
225105 |
|
|
в %% к валюте баланса |
15.4 |
23.6 |
27.7 |
41.9 |
50.1 |
|
Таблица 21
IV. Привлеченные средства
|
№ п/п |
Название статьи, балансовый счет |
01.01. 2008 |
01.04. 2008 |
01.07. 2008 |
01.10. 2008 |
01.01. 2009 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
Счета клиентов, всего: |
102138 |
83484 |
69638 |
63386 |
62040 |
|
доля в привлеченных средствах, % |
33.5 |
31.5 |
24.1 |
25.0 |
28.7 |
|
|
в т.ч. |
*средства бюджетов и внебюджетных фондов (П 401 (кроме 40110) - 404) | 0 | 0 | 0 | 0 | 0 |
| *средства предприятий (П 405 - 407) | 70398 | 52434 | 33950 | 38473 | 39950 | |
| *прочие счета клиентов (П 408) | 31740 | 31050 | 35688 | 24913 | 22090 | |
| *ср-ва на корсчетах других банков (П 30109) | 0 | 0 | 0 | 0 | 0 | |
|
2 |
Депозиты, всего: |
173641 |
161237 |
169196 |
162828 |
153733 |
|
доля в привлеченных средствах, % |
56.9 |
60.8 |
58.4 |
64.1 |
71.1 |
|
|
в т.ч. |
*финансовых органов (П 410-414) | 0 | 0 | 0 | 0 | 0 |
| *предприятий и организаций (П 415-422) | 53650 | 32776 | 29011 | 23500 | 24400 | |
| *физических лиц (П 423) | 119991 | 128461 | 140185 | 139328 | 129333 | |
|
3 |
Обязательства по уплате процентов, всего: |
106 |
6 |
7 |
6 |
89 |
|
доля в привлеченных средствах, % |
0.0 |
0.0 |
0.0 |
0.0 |
0.0 |
|
|
в т.ч. |
*по вкладам (П 47411) | 47 | 6 | 7 | 6 | 89 |
| *по прочим обязательствам (П 47426) | 59 | 0 | 0 | 0 | 0 | |
|
4 |
Межбанк.кредиты и депозиты: |
27000 |
20000 |
50000 |
25000 |
0 |
|
доля в привлеченных средствах, % |
8.9 |
7.5 |
17.3 |
9.8 |
0.0 |
|
|
4.2. |
Межбанк.кредиты, всего: |
27000 |
20000 |
50000 |
25000 |
0 |
|
в т.ч. |
*срочные (П 313) | 27000 | 20000 | 50000 | 25000 | 0 |
| *просроч., вкл. %% (П 31702, 31802) | 0 | 0 | 0 | 0 | 0 | |
|
9 |
Средства в расчетах, всего: |
2198 |
646 |
699 |
2614 |
328 |
|
доля в привлеченных средствах, % |
0.7 |
0.2 |
0.2 |
1.0 |
0.2 |
|
|
в т.ч. |
*Незаверш. расч.клиентов (П 30220, 30223) | 0 | 1 | 26 | 0 | 0 |
| расчетн. чеки, аккред-вы, транз. сч.(П40901,03,11) | 10 | 467 | 426 | 1265 | 0 | |
| прочие расчеты (ост.474, 30601, 47501, 476, 40905) | 2188 | 178 | 247 | 1349 | 328 | |
|
ИТОГО: |
305083 |
265373 |
289540 |
253834 |
216190 |
|
|
в %% к валюте баланса |
83.3 |
75.6 |
71.5 |
56.8 |
48.1 |
|
|
в %% к ресурсам |
84.4 |
76.2 |
72.1 |
57.6 |
49.0 |
|
|
Ресурсы банка |
361345 |
348152 |
401685 |
441019 |
441295 |
|
|
Валюта баланса |
366397 |
351065 |
404957 |
447001 |
449208 |
|
2.3 Анализ соблюдения экономических нормативов ООО КБ «Эл банк» за I полугодие 2009 года
Анализ ликвидности ООО КБ «Эл банк» на основе исследования ежедневных экономических нормативов показал, что все экономические нормативы за период с 1 января по 1 июля 2009 года удовлетворяют нормативным значениям, установленным Инструкцией ЦБ РФ от 16 января 2004 г. № 110-И «Об обязательных нормативах банков» (анализ экономических нормативов представлен в приложении Д).
Норматив достаточности капитала по состоянию на 1 января 2009 составляет 35,86%, при минимальном допустимом значении 11% (превышает на 24,86). На 1 февраля Н1 уменьшился на 0,89%, в связи со снижением капитала на 2262 тыс. руб. и ростом КРВ на 673 тыс. руб. На 1 марта Н1 вырос на 0,34 % по сравнению с началом года, затем продолжил свое падение, принимая на отчетные даты следующие значения: на 1 апреля - 30,28%; на 1 мая - 28,43%; на 1 июня – 29,21% (отмечен небольшой рост); на 1 июля-29,09%. Таким образом по состоянию на 1 июля норматив достаточности капитала составил 29,09%, что означает снижение норматива на 6,77% по сравнению с базисным периодом, темп снижения составляет 18,88%. Не смотря на то, что капитал по сравнению с началом года увеличился на 596 тыс. руб, а КРВ уменьшился на 1822 тыс. руб., Н1 продолжил падение. Это вызвано значительным ростом суммы активов, взвешенных с учетом риска Ар. На 1 января Ар составляла 241717, на 1 июля – 302784 тыс. рублей, т.е. выросла на 61067 тыс. руб. (Приложение Д, Таблица 1). Следует отметить, что норматив достаточности капитала на 1 июля превышал минимальное допустимое значение на 18,09%.
Сценарий негативного развития: В результате снижения собственных средств банка в последующие периоды, либо при увеличении кредитного риска по условным обязательствам кредитного характера, или при увеличении суммы активов, взвешенных с учетом риска возможно нарушение норматива достаточности капитала. Руководству банка необходимо увеличить капитал банка в целях ограничения риска несостоятельности банка.
Минимально допустимое значение норматива мгновенной ликвидности составляет 15%, на рисунке 5 видно, что значения норматива Н2 на отчетные даты первого полугодия значительно превышают минимально допустимое числовое значение.
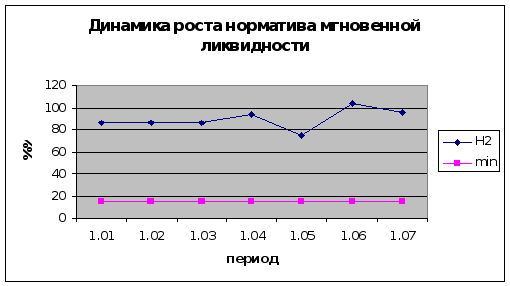
Рисунок 6.
Так по состоянию на 1 января Н2 принимал значение 86,16%; на 1 февраля-85,82%; на 1 марта-86,20%, на 1 апреля-94,00%, на 1 мая - 74,71%, на 1 июня-104,22%; на 1 июля – 96,14%. Наиболее сильное снижение норматива мы наблюдаем на 1 мая, это связано со снижением высоколиквидных активов, по сравнению с базисным периодом они снизились на 31060 тыс. руб., в то время как обязательства до востребования снизились лишь на 29703 тыс. руб.(Приложение Е) Полученные значения норматива мгновенной ликвидности на отчетные даты удовлетворяют значениям, установленным Инструкцией 110-И, ограничивает риск потери ликвидности в течение одного операционного дня, то есть у банка имеется возможность погасить обязательства до востребования с помощью высоколиквидных активов.
Норматив текущей ликвидности по состоянию на 1 июля принимает значение 100,89%, что на 3,7% больше показателя норматива на 1 января.
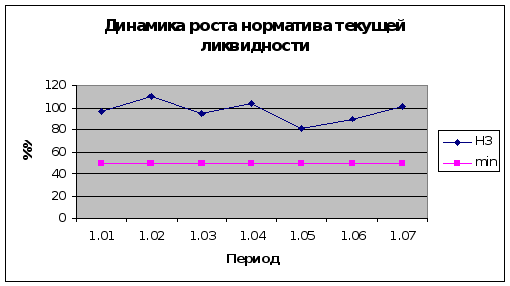
Рисунок 7
На рисунке 7 мы видим, что максимальные значения норматив принимал по состоянию на 1 февраля, на 1 апреля и на 1 июля – они составили 110,48%, 103,87% и 100,89% соответственно. Минимальные значения норматив принимал 01.01, 01.03 и 01.05 – 97.19%, 94.89% и 80,52% соответственно. Снижение норматива обусловлено снижением ликвидных активов на отчетные даты. Рис8. (Приложение Е, Таблица 1).
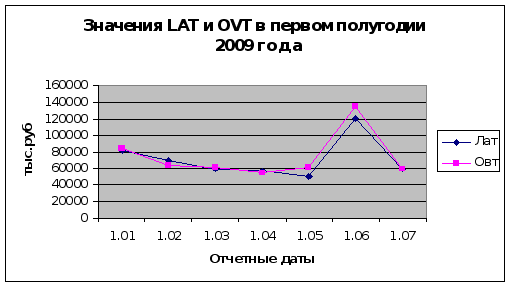
Рисунок 8.
На Рисунке 8 мы видим, что максимальное превышение ликвидных активов приходится на 1 февраля, соответственно Н3 принимает максимальное в периоде значение 110,48%, ликвидные активы принимают значение 70122 тыс. руб., а обязательства – 63471 тыс. руб. Ликвидные активы банка LAT с января по июль снизились на 22295 тыс. руб., обязательства OVT снизились на 25189 тыс. руб.
Значимую роль в состоянии норматива текущей ликвидности составляют средства на
корреспондентском счете банка – расшифровка 8921, значение которой по сравнению с началом года снизилось с 18266 тыс. руб. до 8785 тыс. руб. Рисунок 8. (Приложение Е, Таблица 2)
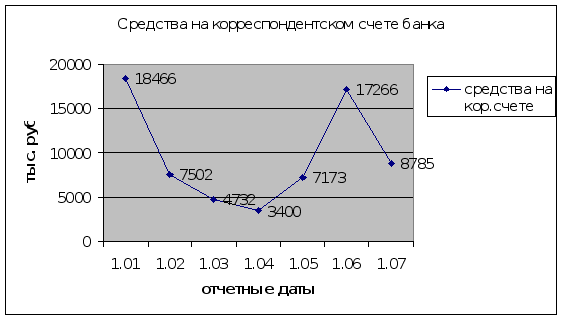
Рисунок 9.
Норматив долгосрочной ликвидности по состоянию на 1 января составил 66,50%, а на 1 июля -50,01% при максимальном значении норматива 120%. На рисунке 10 мы видим тенденцию изменения значений норматива долгосрочной ликвидности.
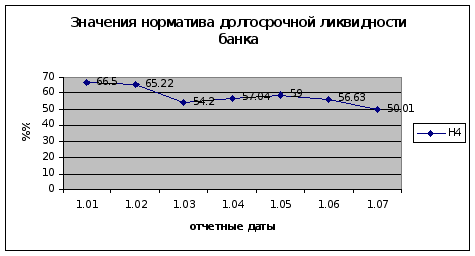
Снижение Н4 на 16.49% по сравнению с базисным периодом обусловлено уменьшением размера кредитных требований на срок до 365 или 366 календарных дней. Значение Крд на 1 июля снизилось на 29446 тыс. руб по сравнению со значением Крд на 1 января 2009 г. За анализируемый период нарушений по нормативу долгосрочной ликвидности не выявлено.
Норматив максимального размера риска на одного заемщика или группу связанных заемщиков регулирует (ограничивает) кредитный риск банка в отношении одного заемщика или группы связанных заемщиков и определяет максимальное отношение совокупной суммы кредитных требований банка к заемщику или группе связанных заемщиков к собственным средствам банка. Максимально допустимое числовое значение устанавливается в размере 25 % от капитала. По состоянию на 1 июля значение норматива Н6 составляет 23,56 %, то есть ниже максимально допустимого числового значения на 1,44%. Снижение норматива Н6 произошло в следствии увеличения собственных средств банка на 596 тыс.руб. Максимальный размер крупных кредитов на одного заемщика или группу взаимосвязанных лиц по состоянию на 1 июля составляет 21000 тыс.руб. По данным формы 118 «Данные о крупных кредитах» на 1 июля сумма кредита у ООО «Проект Голд», составляет 21000 тыс.руб.(а так же ООО «Проект Плюс»-21000 тыс. руб. и ООО «ЛК «Рост» - 21000 тыс. руб.), в предыдущий период величина кредитного риска на группу заемщиков ЗАО «Барс» и ООО ЧОП «Гарант» составляла 21332 тыс.руб. Таким образом при снижении кредитного риска на 332 тыс. руб. и росте капитала на 596 тыс. рублей, произошло снижение Н6. Угроза нарушения норматива может возникнуть при резком падении капитала, либо при увеличении кредитного риска заемщика, таким образом, необходимо не дать капиталу снизиться, а лучше увеличить его, контролировать выдачу крупных кредитов.
Сценарий негативного развития: Капитал снижается на 5137 тыс. рублей, это в свою очередь влечет за собой рост Н6 до 25%.
Максимальный размер крупных кредитных рисков Н7 по состоянию на 1 января и на 1 июля составил 78,66% и 158,57% соответственно. На рисунке 11 видно, как изменяются значения норматива в анализируемом периоде.
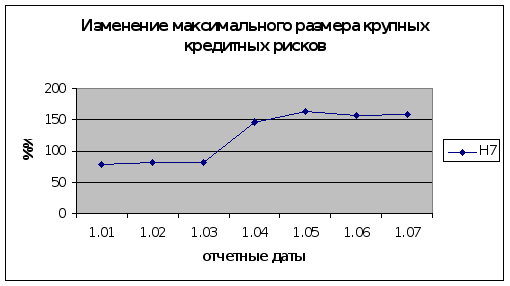
Рисунок 11.
Таким образом мы видим, что период активного роста Н7 приходится на март-май 2009 г, это вызвано тем, что совокупная величина крупных кредитных рисков в этот период возросла (Рисунок 12).
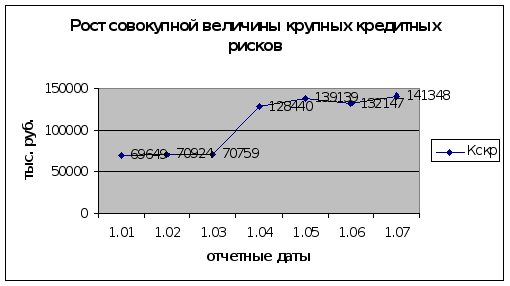
Рисунок 12.
Максимально допустимое числовое значение норматива Н7 устанавливается в размере 800% - полученное значение на отчетную дату ниже установленного на 641,43.
Норматив совокупной величины риска по инсайдерам Н 10.1 не должен превышать 3 % - регулирует совокупный риск банка в отношении всех инсайдеров, к которым относятся физические лица, способные воздействовать на принятие решения о выдачи кредита банком. По состоянию на 1 января норматив Н 10.1 составлял 0,82 %, по состоянию на 1 июля 1,03 % – увеличилась на 0,21%. Совокупная сумма требований ко всем инсайдерам банка за анализируемый период увеличилась на 195 тыс.руб. Таким образом угрозы нарушения норматива нет, возможна выдача кредитов инсайдерам банка.
2.5 Анализ ликвидности ООО Кб «Эл банк» на основе показателей активов и пассивов по срокам востребования и погашения за 1-ое полугодие 2009 года
Проанализируем состояние ликвидности ООО КБ «Эл банк» на основе показателей активов и пассивов по срокам востребования и погашения (данные по форме 125) (Табл 22. Приложение Ж)
Таблица 22- Сведения об активах и пассивах по срокам востребования и погашения за 1-е полугодие 2009 г.
| Наимено-вание | До востр. И на 1 день | До 5 дней | До 10 дней | До 20 дней | До 30 дней | До 90 дней | До 180 дней | До 270 дней | До 1 года | Свыше 1 года |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Активы | ||||||||||
| 1. Денежные средства | ||||||||||
| 01.01.2009 | 67208 | 67208 | 67208 | 67208 | 67208 | 67208 | 67208 | 67208 | 67208 | 67208 |
| 01.02.2009 | 48652 | 48652 | 48652 | 48652 | 48652 | 48652 | 48652 | 48652 | 48652 | 48652 |
| 01.03.2009 | 43160 | 43160 | 43160 | 43160 | 43160 | 43160 | 43160 | 43160 | 43160 | 43160 |
| 01.04.2009 | 43020 | 43020 | 43020 | 43020 | 43020 | 43020 | 43020 | 43020 | 43020 | 43020 |
| 01.05.2009 | 35720 | 35720 | 35720 | 35720 | 35720 | 35720 | 35720 | 35720 | 35720 | 35720 |
| 01.06.2009 | 53371 | 53371 | 53371 | 53371 | 53371 | 53371 | 53371 | 53371 | 53371 | 53371 |
| 01.07.2009 | 47540 | 47540 | 47540 | 47540 | 47540 | 47540 | 47540 | 47540 | 47540 | 47540 |
В таблице представлены сведения об активах и пассивах по срокам востребования и погашения за 1-е полугодие 2009 года. По данным таблицы видно, что дефицит ликвидных средств наблюдается в основном по срокам погашения и востребования от «5 дней» до «90 дней». На 01.07.2009 г. дефицит ликвидных средств наблюдается так же по срокам «До 270 дней», «До 1 года» и «Свыше 1 года». Наибольший дефицит ликвидности на 01.07.2009 г. наблюдается по срокам погашения «До 20 дней», он составил 46552 тыс. рублей.
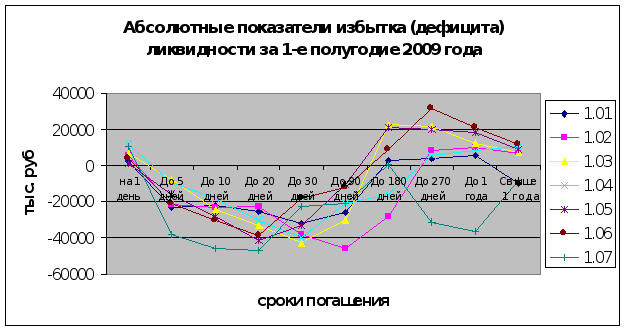
График 1.
На графике 1 представлены абсолютные показатели избытка (дефицита) ликвидности за 1-е полугодие 2009 года. Из графика видно, что в целом наибольший дефицит ликвидности наблюдается по срокам погашения от «До востребования и