Анализ финансовых результатов коммерческого банка
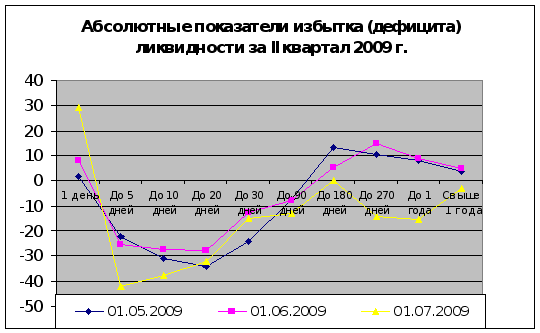
График 2. Абсолютные показатели избытка (дефицита) ликвидности за март-май 2009 года.
На графике 2. представлены абсолютные показатели дефицита ликвидности по состоянию за II квартал 2009 года, где изображена динамика изменений ликвидности за анализируемые периоды. Дефицит ликвидности наблюдается по срокам от «До востребования и на 1 день» до «До 180 дней». Наибольший избыток ликвидности наблюдается по сроку «До 270 дней». Кредитный портфель на 01.06.2009 года составил 241841 тыс. рублей, что на 6860 тыс. рублей меньше, чем показатель на 01.05.2009 г.
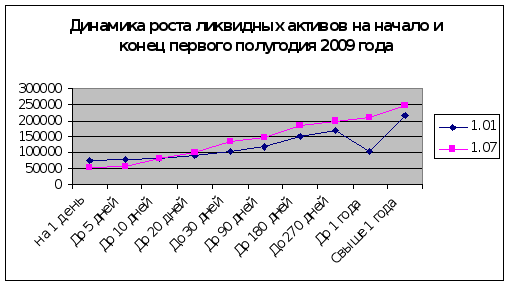
На графике 3 представлена динамика роста ликвидных активов на начало и конец анализируемого периода.
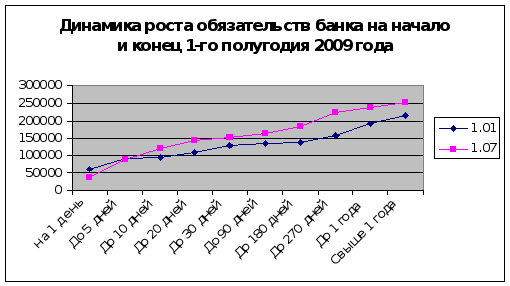
На графике 4 показана динамика роста обязательств банка на начало и конец 1-го полугодия 2009 года. Из графиков 3 и 4 мы видим стабильный рост ликвидных активов и обязательств банка, что является положительной тенденцией увеличения оборотов. Рост активов вызван наращиванием кредитного портфеля по срокам «свыше 90 дней» и до «Свыше 1 года», в период 1 полугодия объем предоставленных кредитов составил137 786 тыс. рублей, а обязательства банка на 1 июля составили 247 727 тыс. рублей (выросли по сравнению с началом года на 31 949 тыс. руб.), из них: депозиты юридических лиц – 80438 тыс. руб.(выросли на 51261 тыс. руб.), а вклады физических лиц 150 765 тыс. рублей(выросли на 4119 тыс.руб.).(данные формы 302 «Сведения о размещенных и привлеченных средствах кредитных организаций»)
Для поддержания текущей ликвидности на каждый день, необходимо приложить усилия для перераспределения ежедневных потоков в сторону повышения размера ликвидных средств по срокам от «5 дней» до «90 дней». И продолжать привлечение средств на срок от «180 дней» до «свыше года».
2.5 Анализ состояния ликвидности в иностранной валюте
За период с 1 января по 1 июля 2008 года анализ состояния ликвидности иностранной валюте не проводился, так как валютная позиция составляет менее 2 % от собственных средств капитала. Валютный риск признается управляемым и уровень минимального риска минимальным.
Проведя исследование финансового состояния и ликвидности ООО КБ «Эл банк», можно сделать следующие выводы:
По сравнению с началом года капитал банка увеличился с 88541 тыс.руб. до 89137 тыс.руб., то есть на 596 тыс.руб., или на 0,7%. По сравнению с предыдущим периодом собственные средства банк увеличились с 84628 тыс.руб. до 89137 тыс.руб. – на 4509 тыс.руб., темп роста составляет 5,3 %,
В анализируемом периоде были предприняты действия для повышения ликвидности банка, поддержания нормативов, увеличения собственных средств. В Центральном Банке России были получены кредиты ломбардный и залоговый в общей сумме 3550 тыс. руб.
В данном периоде размер сформированных резервов на возможные потери по ссудам и приравненной к ним задолженности сократился на 3593 тыс. руб., а размер расчетного резерва сократился на 5856 тыс. руб., общий объем ссуд и приравненной к ней задолженности вырос на 41168 тыс. руб.
Были приложены усилия по сокращению расходов, тщательный анализ заемщиков при выдаче кредитов, позволил сократить некачественную ссудную задолженность, остановить рост расходов на формирование резервов на возможные потери.
В результате совместной работы кредитного отдела и правового управления и службы безопасности, была погашена ссудная задолженность по ИП Хрипковой З.П. в сумме 6132 тыс. руб. и восстановлен резерв на возможные потери.
Значения экономических нормативов за 1-ое полугодие 2008 года находятся в пределах значений установленных Инструкцией 110-И, - позволяет сделать вывод о том, что предприятие находится в удовлетворительном состоянии, достаточно собственных средств для покрытия кредитных и рыночных рисков.
Как известно основной целью коммерческих банков является наращивание кредитного портфеля с целью получения прибыли от размещенных активов. В настоящее время в ООО КБ «Эл банк» размер собственных средств не позволяет наращивать кредитный портфель, при возможном снижении собственных средств банка максимальная величина кредитного риска снизится. Таким образом, следует увеличить размер капитала банка, что позволит наращивать кредитный портфель, а также прибыль от размещаемых активов.
Глава 3. Резервы роста прибыльности и рентабельности в коммерческом банке
3.1 Формирование стратегии, ориентированной на повышение прибыли банка коммерческого банка
В связи с выявленными в процессе исследования проблемами, к которым можно отнести: (снижение рентабельности активов, снижение доли активов приносящих доход в общем объеме активов, снижения доли доходов от операционной деятельности в общем объеме доходов банка, недостаток собственного капитала банка, нестабильный прирост объемов прибыли), в работе предложен ряд мероприятий, реализация которых позволит устранить данные недостатки.
Для повышения прибыльности проводимых банком операций необходимо грамотно осуществлять руководство над доходами и расходами банка. Сущность управления доходами и расходами заключается в подборе оптимальной структуры доходов и расходов, с помощью которой можно влиять на прибыльность осуществляемых банком операций. В управлении процентных и непроцентных доходов есть свои особенности.
Процентные доходы зависят от таких основных факторов как: объем кредитного портфеля коммерческого банка; его структуры; применяемым процентным ставкам за кредит.
Банк, испытывающий острую потребность в прибыли, будет придерживаться более агрессивной кредитной политики по сравнению с банком, для которого финансовые ресурсы его деятельности не имеют решающего значения. Такая политика может проявляться в относительно высокой доле срочных и потребительских ссуд, которые обычно приносят банку более высокий доход по сравнению с краткосрочными ссудами промышленным предприятиям.
В процентных ставках по ссудам отражаются как специфика каждой отдельно выданной банком ссуды, так и отношение спроса и предложения на ссуды на рынках ссудных капиталов. На уровень процентной ставки по ссудам влияет степень риска, присущего данной ссуде, ее размер, срок, способ погашения и т.д. Кроме того, процентные ставки зависят от уровня конкуренции между банками и другими источниками средств, а также от установленного законом максимального размера процентной ставки и оценки банками и заемщиками перспектив экономического развития.
Управление непроцентными доходами состоит в определении наиболее рационального набора банковских услуг, необходимых клиентам и в установлении оптимальных цен и тарифов на эти услуги.
Доход коммерческих банков зависит от нормы прибыли по ссудным инвестиционным операциям, размера комиссионных платежей, взимаемых банком за услуги, а также от суммы и структуры активов.
Наиболее важным источником валового дохода коммерческих банков является предоставление ссуд.
Доля доходов от операционной деятельности должна стремиться к 100%, а темпы прироста быть равномерными. У нас же произошло снижение в последний исследуемый период в общем составе доходов, доходов полученных от основной деятельности и увеличение прочих доходов. Необходимо увеличить объем активных операций таких как:
предоставление кредитов разных видов юридическим и физическим лицам на определенный срок, для разнообразных целей и на различных условиях;
инвестиции в ценные бумаги (облигации, акции и пр.), выпущенные государством или иными юридическими лицами, т.е. операции с ценными бумагами от своего имени и за свой счет;
осуществление инвестиционных проектов;
операции типа репо;
валютные операции;
лизинговые операции.
Активные операции осуществляются банками в целях получения прибыли при одновременном соблюдении законодательных норм, поддержании необходимого уровня ликвидности и рациональном распределении рисков по отдельным видам операций.
Необходимо увеличить объем операций приносящих наибольший доход (ссуды предоставляемые юридическим и физическим лицам, операции с валютой, комиссионные доходы) и уменьшить объем операций не приносящих доход.
Кроме того, возможно надо расширить ассортимент предоставляемых услуг, для изыскания новых доходных операций.
Необходимо увеличить уровень стабильных доходов.
Необходимость соблюдения требований банковского законодательства вынуждает банк размещать часть средств во вложения, не приносящие дохода, либо приносящие его в крайне ограниченном размере (наличность в кассе, средства на счетах в Центральном банке и другие виды ликвидных активов).
В то же время потребности всестороннего обеспечения деятельности банка и ее дальнейшее развитие обусловливают наличие в их активах таких статей, как банковские здания и оборудование, инвестиции в филиалы, ассоциированные компании, занимающиеся специализированными банковскими операциями. Хотя эти позиции нельзя отнести собственно к активным операциям банков, однако и они фактически представляют собой не что иное, как размещение имеющихся в их распоряжении ресурсов.
По своим задачам активные операции можно подразделить на операции, имеющие целью поддержание на том или ином уровне ликвидности банка, и операции, направленные на получение прибыли. Само собой разумеется, что между этими видами операций существует определенное соотношение, необходимое для поддержания ликвидности банка.
К вложениям, имеющим основной целью поддержание ликвидности банка, относятся средства в кассе банка, остатки на счетах в Центральном банке, инвестиции в быстро реализуемые ценные бумаги (государственные казначейские обязательства), средства на счетах и вклады (депозиты) в других банках. При этом, хотя некоторые из перечисленных вложений и приносят банкам определенный доход, основной причиной является необходимость поддержания общей ликвидности банка на соответствующем уровне, тогда как доход по ним служит хотя и существенным, но второстепенным фактором.
Операции банков по кредитованию компаний и фирм, т.е. корпоративной клиентуры, осуществление инвестиционных проектов, валютные операции, лизинговые операции по своей сути не могут считаться ликвидным размещением средств. Они осуществляются банками исключительно в целях получения прибыли на разнице в процентных ставках между размещением и привлечением средств и в виде дополнительных доходов, связанных с предоставлением таких кредитов.
Помимо прибыльности и ликвидности активных операций немаловажное значение для их осуществления имеет вопрос кредитных рисков и их распределения. Размещение ресурсов в кассовую наличность, остатки на счетах в Центральном банке, государственные ценные бумаги считаются имеющими практически нулевую степень риска. Размещение средств у других банков - активами (с минимальной степенью риска), то кредиты компаниям, фирмам и другие аналогичные инструменты денежного рынка сопряжены с более значительным риском, степень которого меняется в зависимости от вида предоставленного кредита. Так, например, при кредитовании под платежные документы, торговых операций, промышленности, транспорта, операций с недвижимостью, частных лиц. В этой связи при проведении активных операций для банков большое значение имеет вопрос о распределении рисков и недопущение их чрезмерной (избыточной) концентрации на каком-либо одном виде.
Со структурой и качеством кредитного портфеля связаны основные риски, которым подвергается банк в процессе операционной деятельности, - риск ликвидности (неспособность банка погасить обязательства перед вкладчиками), кредитный риск (непогашение заемщиком основного долга и процентов по кредиту), риск процентных ставок и т.д.
К регулированию расходов банка подходят с той же позиции, как и к доходам. Наибольшее воздействие на снижение доли прибыли в валовом доходе оказывают процентные и непроцентные расходы, следовательно, необходимо работать над уменьшением доли этих расходов.
Процентные расходы зависят от: объема привлеченных ресурсов; структуры депозитной базы; среднего уровня процентных ставок по привлеченным и заемным ресурсам. Реальный резерв сокращения процентных расходов следует искать в уменьшении уровня уплачиваемых процентов за кредитные ресурсы.
Необходимо сократить следующие виды расходов: процентные (проценты уплаченные по привлеченным средствам организаций); непроцентные (от операций по валюте; от операций по ценным бумагам; комиссионные расходы); функциональные расходы (административно-управленческие; прочие).
Сокращению расходов банка будут способствовать: улучшение структуры ресурсной базы, т.е. увеличение доли расчетных, текущих и прочих депозитных счетов клиентов и сокращение доли дорогостоящих депозитных инструментов (например, межбанковских кредитов).
3.2 Пути повышения показателей финансовых результатов деятельности коммерческого банка
По результатам исследования банковской деятельности ООО КБ «Эл-банк» для того чтобы увеличить получение прибыли и показатели рентабельности мы пришли к следующим выводам, необходимо:
увеличить собственный капитал банка путем дополнительной эмиссии акций;
увеличить размер активов банка, посредством расширения круга и объема выполняемых прибыльных операций и увеличения собственного капитала;
расширить базу клиентов банка за счет первоклассных заемщиков;
необходимо уменьшить риски связанные с кредитной политикой банка, за счет увеличения собственного капитала и качества активов банка;
уменьшить долю бездоходных активов, посредством увеличения доли активов приносящих доход, но соблюдая установленные законодательством нормы;
сократить неприбыльные операции (операции по привлеченным средствам кредитных организаций).
Основным фактором увеличения показателей прибыльности и рентабельности коммерческого банка выступает увеличение размера собственного капитала коммерческого банка.
Во-первых – это самый дешевый источник получения денежных средств коммерческим банком.
Во-вторых, изменения размера собственного капитала банка ключевым образом влияют на изменение других анализируемых факторов.
В-третьих, без увеличения собственного капитала невозможно добиться кардинального изменения других показателей характеризующих финансовые результаты деятельности коммерческого банка.
При выполнении этих рекомендаций могут возникнуть трудности связанные с тем, что необходимо варьировать между наиболее выгодными мероприятиями с точки зрения прибыльности и мероприятиями необходимыми для выполнения норм банковского законодательства.
Рассмотрим это на конкретном примере.
Теоретически для получения максимального дохода от совокупности операций необходимо вкладывать максимально возможную сумму средств в операции, имеющие наибольшую доходность. На практике, однако, следует учитывать целый ряд ограничений, связанных с формированием структуры активов банка.
Во-первых, не все привлеченные банком средства можно реализовать в доходных активных операциях. Часть таких средств должна находится в кассе банка и на его корреспондентском счете для возможности выполнения им своих текущих обязательств, а часть в соответствии с требованиями регулирующих органов должна хранится на резервном счете в Центральном банке. Кроме того, часть собственных средств банка используется для приобретения основных средств. Следовательно, активы банка делятся на работающие , т.е. вложенные в операции, которые могут принести доход, и неработающие.
Во-вторых, при размещении работающих активов следует учитывать, что регулирующие органы могут устанавливать нормативы для показателей деятельности коммерческих банков, влияющие на структуру их активных операций, - соотношение капитала банка и его рисковых активов, а также другие нормативы, связанные с выдачей кредитов и обеспечением ликвидности.
Наконец, при размещении активов с целью получения прибыли следует учитывать, что любая финансовая операция может принести как прибыль, так и убытки, причем, как правило, чем больше ожидаемая норма прибыльности операции, тем больше и связанный с ней финансовый риск. В связи с этим структура портфеля активов всегда отражает некоторый компромисс между желанием получить прибыль и стремлением уменьшить риск финансовых вложений
При фиксированном значении суммы работающих активов абсолютное значение полученного чистого дохода от основных операций банка будет тем больше, чем меньше сумма процентных расходов и, следовательно, доля привлеченных средств в работающих активах банка. С другой стороны, при фиксированном значении суммы собственных средств, используемых в активных операциях банка, доход от основных операций, при заданной средней их доходности, будет тем больше, чем больше сумма работающих активов. То есть сумма привлеченных средств и если доходность активных операций выше относительной стоимости привлеченных средств, с ростом их суммы будет расти и величина чистого дохода от основных операций.
Целью управления активами и обязательствами банка является получение прибыли при одновременном обеспечении ликвидности вложенных в банк средств вкладчиков и кредиторов и выполнения нормативов, установленных регулирующими органами.
Очевидно, что в современных условиях возможности роста прибыли на капитал за счет уменьшения коэффициента достаточности капитала ограничены. Это связано с тем, что рост активов должен подкрепляться расширением ресурсной базы. Для наибольшей эффективности банку следовало бы иметь высокую долю собственного капитала ( 5-8 % от пассивов). Но в условиях жесткой конкуренции и удорожания кредитных ресурсов многие банка не в состоянии довести до оптимального уровня отношение капитала к активам . Поэтому резервом увеличения капитала остается - степень отдачи активов.
Прибыльность активов находится в прямой зависимости от доходности активов и доли прибыли в доходах банка. Качественную оценку влияния данных компонентов на прибыльность активов дает анализ каждого из них в отдельности.
Для того чтобы показатели текущей и мгновенной ликвидности постоянно возрастали, необходимо увеличивать активы Банка. Но в тоже время, чем выше доходность активов банка, тем больше риск операций по ним и ниже уровень ликвидности баланса, а, следовательно, и платежеспособность банка (способность в должные сроки и в полной сумме отвечать по своим обязательствам перед кредиторами – государством, банками, вкладчиками).
Таким образом, обеспечение ликвидности банка, а значит и данных показателей - сложная и многофакторная задача, успех решения которой определяет суть и содержание политики и деятельности любого коммерческого банка.
Кроме того, на прибыльность банковских операций оказывают влияние регулирующие органы. Показатели прибыльности банков регулирующие органы непосредственно не определяют, но могут влиять на прибыльность банков косвенно - установлением норм резервных отчислений, ставки рефинансирования центральных банков, ограничением процентных ставок по различным видам вкладов, налоговой политики и др. Следует также учитывать, что надежность банка для клиентов отождествляется со способностью выполнять обязательства по возврату в установленные сроки вложенных средств и выплате соответствующего дохода за пользование этими средствами, а для акционеров - с выплатой дивидендов и ростом курсовой стоимости акций банка. Источником таких выплат является прибыль, поэтому надежным банком считается тот, который получает и будет получать устойчивую прибыль.
Заключение
На основании исходных данных нами была проделана работа по исследованию финансовых результатов деятельности коммерческого банка. При выполнении данной работы было выполнено:
В первой части работы: изучена банковская система РФ; выявлены факторы, влияющие на банковскую деятельность; определены основные показатели и характеристики финансовых результатов деятельности коммерческого банка.
Во второй части работы был проведен анализ финансовых результатов банковской деятельности КБ (на примере ООО КБ «Эл-банк»). Изучена динамика экономического развития ООО Кб «Эл-банк». Определен состав источников финансирования деятельности ООО КБ «Эл-банк». Проанализированы основные показатели финансовой деятельности ООО «Эл-банк ». Сделаны соответствующие выводы по рассмотренным вопросам и определены приоритеты в качественном и количественном изменении показателей абсолютной прибыли и рентабельности коммерческого банка.
В третьей части на основании полученных результатов были сформулированы рекомендации касающиеся повышения уровня прибыли и рентабельности коммерческого банка. Были выявлены резервы роста прибыльности банка и на этой основе сформулированы рекомендации руководству банка по проведению соответствующей политики в области проведения пассивных и активных операций.
В процессе исследования финансовых результатов банковской деятельности коммерческого банка были использованы различные современные приемы и методы, такие как:
экономически обоснованные группировки доходных и расходных аналитических счетов баланса банка;
структурный анализ;
оценка динамики показателей финансовых результатов деятельности банка по квартальным и годовым данным;
выявление, степени зависимости показателей финансовых результатов деятельности банка, от влияния различных факторов;
сопоставление полученных показателей с рекомендуемым уровнем.
Кроме того, для наглядности исследования были построены различные таблицы и диаграммы, которые были сформированы по логическому принципу.
Методика исследования финансовых результатов банковской деятельности основывалась на методиках разработанных: Пановой Г.С.; Батраковой Л.Г.; методике анализа доходов и расходов, разработанная специалистами Финансовой академии при Правительстве РФ; на данных учебной литературы.
В результате проделанной работы можно сделать следующие выводы:
Финансовые результаты деятельности ООО «Эл-банк» за исследуемый период имеют весьма устойчивую тенденцию;
Рентабельность проводимых банковских операций повышается;
За анализируемый нами период деятельности доходы коммерческого банка преобладали над расходами, т.е. банк получал прибыль.
При исследовании финансовых результатов деятельности банка мы основывались на публикуемых данных, доступных широкой общественности. Информация, предназначенная для внутренних пользователей (инсайдеров) в процессе написания была недоступна, в этой связи при анализе финансовых результатов мы не учитывали некоторые факторы, которые могли повлиять на итоговый результат. Поэтому, практическое выполнение некоторых рекомендаций, предложенных в работе, может или уже осуществляется руководством коммерческого банка, либо выполнение их невозможно вследствие каких-либо неизвестных нам причин.
Для практической банковской деятельности для исследования финансовых результатов банковской деятельности необходима автоматизированная компьютерная программа, которая бы обеспечила оперативность, надежность и качество обрабатываемой информации.
Поставленные перед нами задачи исследования результатов банковской деятельности были решены.
Список литературы
Гражданский кодекс Российской Федерации. Часть первая, вторая и третья. - М.:ТК Велби, Изд-во Проспект, 2003.-448с.
План счетов бухгалтерского учета кредитных организаций.-М.: Омега-Л, 2004.-56с.
Анализ деятельности банков: Учебное пособие / И.К. Козлова, Т.А. Купрюшина, О.А. Богданкевич, Т.В. Немаева; Под. общ. ред. И.К. Козловой.-Мн.: Выш.шк., 2003. – 240 с.
Анализ и оценка кредитоспособности заемщика: учебно – практическое пособие / Д.А. Ендовицкий, И.В. Бочаров.-М.:КНОРУС, 2005.-272с.
Андреева Г. Скоринг как метод оценки кредитного риска// cfin/finanalysis/banks/scoring.shtml.
Ахметов А.Е. Как оценить ликвидность и платежеспособность коммерческого банка// www.yourmoney
Банковское дело: дополнительные операции для клиентов: Учебник/Под ред. проф. А.М. Тавасиева. - М.: Финансы и статистика, 2005.-416с.
Банковское дело: современная система кредитования: учебное пособие / О.И. Лаврушин, О.Н. Афанасьева,, С.Л. Корниенко / под. ред. засл. деят. науки РФ, д-ра экон. наук, проф. О.И. Лаврушина. - М.:КНОРУС, 2005.-256с.
Батракова Л.Г. Анализ процентной политики коммерческого банка: Учебное пособие. - М.: Логос, 2002. – 152 с.
Батракова Л.Г. Экономический анализ деятельности коммерческого банка. Изд.2-е, перераб. и доп.: Учебник для вузов. - М.: Логос, 2005. – 368 с.
Белоцерковский В.И. Федорова Е.А. Бухгалтерский учет и аудит в коммерческом банке: Учебник. - М.: ЗАО «Издательство «Экономика», 2005. – 294 с.
Беляков А.В. Банковские риски: проблемы учета, управления, регулирования. - М.: Издательская группа «БДЦ - пресс», 2004. – 256 с.
Витрянский В.В. Договоры банковского вклада, банковского счета и банковские расчеты. - М.: Стаус, 2006. – 556 с.
Буевич С.Ю., Королев О.Г. Анализ финансовых результатов банковской деятельности: Учебное пособие. - М.: КНОРУС, 2004, 160 с.
Герасимова Е.Б. Анализ банковских ресурсов методом коэффициентов // Финансы и кредит. - 2003. - №1 (115). - С.22-25.
Гиляровская Л.Т., Паневина С.Н. Комплексный анализ финансово–экономических результатов деятельности банка и его филиалов. - СПб.: Питер, 2003. – 240 с.
Грюнинг Х. ван, Брайович Братанович С. Анализ банковских рисков. Система оценки корпоративного управления и управления финансовым риском / Пер. с англ.; вступ.сл. д.э.н. К.Р. Тагирбекова.-М.: Издательство «Весь Мир», 2003. – 304 с.
Давыдова Л.В., Кулькова С.В. Теоретические аспекты проблемы финансовой стабильности коммерческих банков // Финансы. - 2005. - № 2 (170). - С.2-5.
Жеглов А.В. Методика оценки стоимости банка, основанная на его официальной отчетности// Финансы и кредит. - 2003. - №17 (131) - С.57-69.
Жеглов А.В. Методика оценки стоимости банка, основанная на его официальной отчетности // Финансы и кредит.-2003.-№18 (132) - С.52-58.
Ильясов С.М. О сущности и основных факторах устойчивости банковской системы // Деньги и кредит.- 2006.-№2.-С.45-48
Инвестиционные процессы и банковская система в экономике России / К.Р. Тагирбеков, Л.Г. Паштова. - М.: Издательство «Весь Мир», 2005.-320с.
Кабушкин С.Н. Управление банковским кредитным риском: Учебное пособие. - М.: Новое знание, 2004. - 336с.
Кадыров А.Н. Методика определения категории риска заемщика для управления уровнем риска кредитного портфеля // Финансы и кредит.-2002. - №7. - С.46-51
Ключников М.В. Анализ показателей, характеризующих финансовую деятельность коммерческих банков// Финансы и кредит.-2003.-№20 (134).-С.40-51.
Ключников М.В., Шмойлов Р.А. Коммерческие банки: экономико–статистический анализ.-М.:ООО «Маркет ДС Корпорейшн», 2004.-248с.
Ключников М.В. Экономико–статистический анализ структуры и динамики показателей пассивных и активных операций коммерческого банка // Финансы и кредит.-2003.-№12 (126).-С.16-23.
Ключников М.В. Методы построения моделей прогноза основных показателей деятельности коммерческих банков // Финансы и кредит.-2004.-№3 (141).-С.15-19.
Кожевниковa И.Н. Взаимооношения страховых организаций и банков.-М., «Анкил», 2005. - с.112.
Котина О.В. Уроки банковской аналитики или «аналитика с нуля»// www.bankir
Купчинский В.А. Улинич А.С. Система управления ресурсами банка - М.: Экзамен, 2000 г. - 224с.
Лаврушин О.И. От теории банка к современным проблемам его развития в экономике// Банковское дело. - 2003. - №7. - С.2-9
Магэхан А. Модели перемен // Harvard Business Review.-М., 2004.-ноябрь.-С.55-61
Масленченков Ю.С., Дубанков А.П. Экономика банка. Разработка по управлению деятельностью банка. 2-е издание. - М.: Издательская группа «БДЦ - пресс», 2003. – 168 с.
Максютов А.А. Основы банковского дела. - М.: Бератор – Пресс, 2003. – 384 с.
Никонова И.А., Шамгунов Р.Н. Стратегия и стоимость коммерческого банка. - М.: «Альпина Бизнес Букс», 2004. – 304 с.
Парфенов К.Г. Банковский учет и операционная техника.-М.: «Парфенов.ру», 2004.
Персецкий А.А., Карминский А.М., А.Г.О.ван Суст Моделирование рейтингов российских банков// Экономики и математическиеметоды. - 2004.-№4 - С.10-24
Пещанская И.В. Краткосрочный кредит: теория и практика. - М.: Издательство «Экзамен», 2003. – 320 с.
Поморина М.А. Планирование как основа управления деятельностью банка. - М.: Финансы и статистика, 2002.-384с.
Приложение А
Таблица 3 - Состав операционных и неоперационных доходов
| Операционные доходы коммерческого банка |
| 1. Проценты, полученные по предоставленным кредитам, депозитам и иным размещенным средствам (балансовый счет второго порядка) |
| 1. Проценты, полученные по предоставленным кредитам (срочным) |
| 2. Проценты, полученные за кредиты, не уплаченные в срок (за просроченные) |
| 3. Полученные просроченные проценты |
| 4. Проценты, полученные от прочих размещенных средств |
| 5. Проценты, полученные по открытым счетам |
| 6. Проценты, полученные по депозитам, включая депозиты "овернайт", и иным размещенным средствам |
| 2. Доходы, полученные от операций с ценными бумагами (балансовый счет второго порядка) |
| 1. Процентный доход от вложений в долговые обязательства |
| 2. Процентный доход по векселям |
| 3. Дисконтный доход по векселям |
| 4. Доходы от перепродажи (погашения) ценных бумаг |
| 5. Дивиденды, полученные от вложений в акции |
| 6. Другие доходы, полученные от операций с ценными бумагами |
| 3. Доходы, полученные от операций с иностранной валютой и другими валютными ценностями (балансовый счет второго порядка) |
| 1. Доходы, полученные от операций с иностранной валютой и другими валютными ценностями |
| 2. Доходы от переоценки счетов в иностранной валюте |
| 4. Восстановление сумм со счетов фондов и резервов |
| 1. На возможные потери по ссудам |
| 2. Под возможное обесценение ценных бумаг |
| 3. По другим операциям |
| 5. Комиссии полученные |
| 1. По кассовым операциям |
| 2. По операциям инкассации |
| 3. По расчетным операциям |
| 4. По выданным гарантиям |
| 5. По другим операциям |
| 6. Другие операционные доходы |
| 1. От проведения операций по доверительному управлению имуществом |
| 2. От проведения операций с опционами |
| 3. От проведения форвардных операций |
| 4. От проведения фьючерсных операций |
| 5. От проведения операций СВОП |
| 6. От операций с драгоценными металлами |
| Неоперационные доходы банка |
| 1. Дивиденды полученные, кроме акций (балансовый счет второго порядка) |
| 1. Дивиденды, полученные за участие в хозяйственной деятельности |
| 2. Дивиденды, полученные за участие в уставном капитале |
| 2. Штрафы, пени, неустойки полученные (балансовый счет второго порядка) |
| 3. Другие доходы (балансовый счет второго порядка) |
| От выбытия (реализации) имущества кредитной организации |
| От списания кредиторской задолженности |
| От клиентов в возмещение кредитным организациям телеграфных и других расходов |
| От доставки банковских документов (кроме инкассации) |
| От оприходования излишков денежной наличности, материальных ценностей |
| От сдачи имущества в аренду |
| От проведения факторинговых, форфейтинговых операций |
| От оказания услуг финансовой аренды (лизинга) |
| Доходы по кредитным операциям прошлых лет, поступившие в отчетном году |
| Другие доходы прошлых лет, выявленные в отчетном году |
| Доходы, полученные за обработку документов, обслуживание вычислительной техники, от информационных услуг |
| Другие доходы |
| Доходы в виде возврата сумм из бюджета за переплату налога на прибыль |
Приложение Б
Таблица 4 – Состав операционных расходов коммерческого банка
| Операционные расходы банка |
| 1. Проценты, уплаченные за привлеченные кредиты |
| 1. Проценты, уплаченные за полученные кредиты (срочные) |
| 2. Проценты, уплаченные по просроченным кредитам |
| 3. Уплаченные просроченные проценты |
| 2. Проценты, уплаченные юридическим лицам по привлеченным средствам |
| 1. Проценты, уплаченные по открытым счетам-клиентам |
| 2. Проценты, уплаченные по депозитам |
| 3. Проценты, уплаченные по прочим привлеченным средствам |
| 3. Проценты, уплаченные физическим лицам по депозитам |
| 1. Проценты, уплаченные по депозитам |
|
Итого процентных расходов |
| 4. Расходы по операциям с ценными бумагами |
| 1. Расходы по выпущенным ценным бумагам |
| 2. Расходы по операциям с приобретенными ценными бумагами |
| 5. Расходы по операциям с иностранной валютой и другими валютными ценностями |
| 1. Расходы по операциям с иностранной валютой и другими валютными ценностями |
| 2. Расходы (результаты) от переоценки счетов в иностранной валюте |
| 6. Расходы на содержание аппарата |
| 7. Другие расходы |
| 1. Отчисления в фонды и резервы |
| 2. Комиссия уплаченная |
| 3. Другие операционные расходы |
| 4. Другие произведенные расходы, из них лишь расходы |
|
|
|
|
|
|
|
Итого непроцентных расходов |
Приложение В
Расчет собственных средств (капитала) за II квартал 2009 г.
| Наименование показателей | 1.01 | 1.02 | 1.03 | 1.04 | 1.05 | 1.06 | 1.07 |
| 2 | 3 | 4 | 5 | 6 | 4 | 5 | 6 |
| Собственные средства (капитал) -всего | 88541 | 86279 | 86487 | 88037 | 84841 | 84628 | 89137 |
| Уставный капитал | 73655 | 73655 | 73655 | 73655 | 73655 | 73655 | 73655 |
| Часть резервного фонда | 2461 | 2461 | 2461 | 2461 | 2497 | 2497 | 2497 |
| Нераспределенная прибыль предшествующих лет (или ее часть) | 4297 | 3757 | 3757 | 3757 | 4297 | 4297 | 4297 |
|
Источники основного капитала |
80413 | 79873 | 79873 | 79873 | 80449 | 80449 | 80449 |
| Нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Непокрытые убытки предшествующих лет | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Убыток текущего года | 5991 | 7505 | 7297 | 5742 | 9113 | 9326 | 4655 |
|
Основной капитал Итого |
74422 | 72368 | 72576 | 74131 | 71336 | 71123 | 75794 |
|
Дополнительный капитал: |
|||||||
| Прирост ст-ти имущества за счет переоценки | 5782 | 5782 | 5782 | 5782 | 5782 | 5782 | 5782 |
| Часть резервного Фонда,сформированного из прибыли текущего года (или их часть) | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль текущего года | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Субординированный кредит | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Часть уставного капитала, сформированного за счет капитализации прироста стоимотсти имущества при переоценки | 8345 | 8345 | 8345 | 8345 | 8345 | 8345 | 8345 |
| Нераспределенная прибыль предшествующеего года | 0 | 576 | 576 | 576 | 0 | 0 | 0 |
| Просроченная дебиторская задолженность свыше 30 дней | 8 | 792 | 792 | 797 | 622 | 622 | 784 |
| Разница между совокупной суммой кредитов участников и инсайдеров над максимальным размером норматива Н10.1(<=3%) | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Источники дополнительного капитала Итого |
14119 | 14703 | 14703 | 13505 | 13505 | 13343 |
Приложение Г
Динамика
доходов и расходов
ООО КБ «Эл банк»
за I полугодие
2009