Фінансовий контроль в системі казначейства та перспективи його розвитку
Універсальну роль попереднього державного фінансового контролю стаття 112 БКУ відводить органам Державного казначейства, починаючи з етапу реєстрації зобов'язань та оплати рахунків розпорядників і одержувачів бюджетних коштів і завершуючи отриманням звітності.
Органи державної контрольно-ревізійної служби відповідно до частини 4 статті 26 та статті 113 БКУ наділені повноваженнями на здійснення наступного зовнішнього контролю за використанням бюджетних коштів, за цільовим використанням і своєчасним поверненням кредитів, одержаних під гарантію Кабінету Міністрів України, за порядком ведення бухгалтерського обліку та достовірністю звітності про виконання бюджетів усіх рівнів та кошторисів розпорядників бюджетних коштів, а також аудитів фінансово-господарської діяльності бюджетних установ та ефективності використання бюджетних коштів.
Фінансовий контроль у бюджетному процесі охоплює такі види ревізійної та аналітичної діяльності:
контроль за виконанням основного фінансового плану держави - Державного бюджету і місцевих бюджетів за доходами і видатками;
контроль за дотриманням вимог податкового законодавства щодо своєчасного і повного виконання фінансових зобов'язань юридичними особами перед бюджетом;
збір та аналіз фінансової інформації, у тому числі результатів податкового контролю, пошук резервів збільшення обсягу фінансових ресурсів і вироблення пропозицій з додаткового залучення їх у бюджет;
забезпечення ефективного, раціонального використання бюджетних коштів шляхом удосконалення нормування витрат, контролю за дотриманням установлених лімітів, норм і нормативів, розроблення і впровадження функціонально розвиненої інформаційної комп'ютеризованої системи касового виконання державного і місцевих бюджетів;
виявлення і ліквідація диспропорцій у розподілі фінансових ресурсів за галузями економіки і територіями, визначення суспільних пріоритетів з метою диференційованого задоволення потреб у фінансових ресурсах галузей і регіонів;
виявлення фактів «розбазарювання» державних коштів, їх нецільового використання, безгосподарності, розтрат і розкрадання, проведення профілактичних заходів боротьби з корупцією і хабарництвом.
Фінансовий контроль у бюджетному процесі — це контроль держави на макрорівні, який здійснюється державними органами влади й управління під час складання, розгляду, затвердження бюджетів, їх виконання і контролю за їх виконанням, а також при затвердженні звітів про виконання бюджетів, що входять до бюджетної системи України. Він спрямований на реалізацію фінансової політики держави у сфері бюджетних відносин і за своєю сутністю являє собою комплекс заходів, що вживаються державою з метою забезпечення формування і раціонального використання бюджетних коштів і коштів державних фондів цільового призначення.
Отримані в процесі фінансового контролю результати перевірок, їх аналіз є основою для складання нових прогнозів, планів, перегрупування фінансових ресурсів, зміни форм фінансових відносин, розроблення фінансової концепції, у тому числі бюджетної політики. Фінансовий контроль держави на мікрорівні здійснюється державними органами влади й управління під час складання, розгляду, затвердження бюджетів, їх виконання і контролю за їх виконанням, а також при затвердженні звітів про виконання бюджетів, що входять до бюджетної системи України. Він спрямований на реалізацію фінансової політики держави у сфері бюджетних відносин і за своєю сутністю являє собою комплекс заходів, що вживаються державою з метою забезпечення формування і раціонального використання бюджетних коштів і коштів державних фондів цільового призначення.
У Бюджетному
кодексі України
визначені
повноваження
зі здійснення
контролю за
дотриманням
бюджетного
законодавства
такими органами,
як Верховна
Рада України,
Рахункова
палата, Міністерство
фінансів, Державне
казначейство,
Державна
контрольно-ревізійна
служба, Верховна
Рада і Рада
міністрів
Автономної
Республіки
Крим та відповідними
місцевими
радами.
У процесі
бюджетного
планування
важливу роль
відіграє попередній
фінансовий
контроль за
визначенням
обсягу фінансових
ресурсів держави
та окремих
адміністративно-територіальних
одиниць, мобілізованих
у бюджет, їх
розподілом
між окремими
суспільними
потребами.
Фінансові
органи аналізують
прогнозні
показники
економічного
та соціального
розвитку, які
є основою для
розроблення
проектів Державного
бюджету України
і місцевих
бюджетів.
Особливу увагу приділяють показникам, від яких залежить обсяг бюджетних доходів, а також розмір і структура запланованих видатків. Насамперед це стосується таких показників, як загальний обсяг валового внутрішнього продукту, індексів споживчих та гуртових цін, прогнозованого офіційного обмінного курсу гривні, прогнозованого рівня безробіття.
Розглядаються й аналізуються також чинники зростання випуску і реалізації продукції, що виробляється різними галузями економіки; чинники зростання рентабельності, скорочення витрат виробництва й обігу; товарообіг, його відповідність грошовим доходам населення; обсяг капіталовкладень та їх забезпечення необхідними матеріальними і фінансовими ресурсами; дані про зміни складу об'єктів, що підлягають бюджетному фінансуванню; контингенти в закладах освіти, охорони здоров'я тощо.
На основі такого аналізу Міністерство фінансів України і фінансові органи на місцях розробляють конкретні пропозиції щодо забезпечення намічених видатків фінансовими ресурсами, виявляють можливі резерви зростання бюджетних надходжень. Розроблення проекту Державного бюджету здійснюється з урахуванням Основних напрямів бюджетної політики на наступний бюджетний рік, які визначаються в Бюджетній резолюції. Тому в процесі фінансового контролю звертається увага на відповідність проекту бюджету тим вимогам, які викладені в затвердженій Верховною Радою України Бюджетній резолюції.
Загальну організацію та управління виконанням Державного бюджету здійснює Міністерство фінансів України, яке координує діяльність учасників бюджетного процесу з питань виконання бюджету. Державний бюджет України, бюджет Автономної Республіки Крим і місцеві бюджети виконуються за розписом відповідно до бюджетних призначень. У процесі виконання бюджету Міністерство фінансів України і місцеві фінансові органи здійснюють прогнозування та аналіз доходів відповідного бюджету. Контролюється своєчасне та повне надходження податків, зборів (обов'язкових платежів) та інших доходів відповідно до законодавства, доходи бюджету зараховуються на відповідні казначейські рахунки і не можуть акумулюватися на рахунках органів стягнення. Державне казначейство України здійснює контроль за відповідністю кошторисів розпорядників бюджетних коштів затвердженому розпису бюджету. Платежі за дорученнями розпорядників бюджетних коштів можуть здійснюватись лише за наявності відповідного бюджетного зобов'язання і наявності невикористаних бюджетних асигнувань. Якщо під час виконання Державного бюджету фактичний рівень його дефіциту перевищує встановлений або значно знижуються надходження від дохідних джерел, Верховна Рада України за пропозицією Кабінету Міністрів України приймає рішення про пропорційне скорочення затверджених бюджетних видатків щомісячно за всіма статтями бюджету (крім захищених статей, перелік яких визначається Верховною Радою) до кінця бюджетного року.
Бюджет Автономної Республіки Крим і місцеві бюджети також виконуються за видатками в тих пропорціях відносно загальної суми видатків відповідного бюджету, які були затверджені Верховною Радою АРК та відповідними радами народних депутатів. Контроль за пропорційним фінансуванням здійснюється щоквартально Міністерством фінансів Автономної Республіки Крим і місцевими фінансовими органами.
В цілому за Конституцією України суб’єкти контролю можна умовно поділити на суб’єкти першої і другої підсистем.
До контролюючих суб’єктів першої підсистеми належать громадяни України, Президент, Верховна Рада, Кабінет Міністрів та інші органи державної виконавчої влади, Конституційний та інші суди, органи прокуратури, органи місцевого самоврядування, політичні й громадські організації, засоби масової інформації.
До групи контролюючих органів другої підсистеми відносяться органи незалежного фінансового контролю, виконавцями якого є насамперед аудитори й аудиторські фірми.
В наступних частинах розділу розглянемо саме роль Державної контрольно – ревізійної служби та Державної податкової адміністрації України в здійсненні фінансового контролю в Україні.
2.2 ДКРУ як суб’єкт здійснення державного фінансового контролю
Державна контрольно-ревізійна служба України, її функції і правові основи діяльності опираються на закон України “Про державну контрольно-ревізійну службу в Україні”[3].
Головною задачею державної контрольно-ревізійної служби є здійснення державного контролю над використанням методів і матеріальних цінностей, їх збереженням, утриманням і достовірністю бухгалтерського обліку і звітності в міністерствах, інших центральних органах державної виконавчої влади, місцевих органах влади і самоврядування, розробка пропозицій про усунення виявлених недоліків і порушень і заходів з їх подальшого усунення.
Завдання Державної контрольно-ревізійної служби у сфері контролю перетинаються тільки із завданням Рахункової палати ВРУ, а саме в частині контролю за використанням коштів державного бюджету. При цьому РП веде парламентський контроль переважно на рівні центральних органів управління державою, а ДКРС починаючи з бюджетних установ у селах аж до міністерств і відомств. Для цього ДКРС уже понад 15 років має розгалужену структуру у всіх містах, районах і областях, а РП складається тільки з центрального апарату. За такої ситуації відмова від постійного контролю за використанням бюджетних коштів, у тому числі державного бюджету, на місцях силами ДКРС є недоцільна як із точки зору профілактики фінансових порушень, так із точки зору економічного ефекту такого контролю.
Служба завершила 2008 рік із рекордними показниками: загальна сума виявлених фінансових порушень та недоліків становила 43,7 млрд. грн., що майже у 2,5 рази більше від показників 2007 року (18,4 млрд. грн.). Такий приріст відбувся попри те, що кількість проведених контрольних заходів за 2008 рік скоротилася до 16,4 тисячі проти 17,6 тисячі у 2007 році, а кількість перевірених об'єктів — до 15,6 тисячі проти 16,6 тисячі. Черговий антирекорд встановив «коефіцієнт злочинності» (частка об'єктів, де виявлено порушення), сягнувши 97 відсотків (за 2007 рік — 93%).
У структурі фінансових порушень, наведених у діаграмі, привертає увагу рекордне зростання порушень, які призвели до втрат (майже 17,1 млрд. грн.), що майже у 8 разів більше від показника 2007 року (2,2 млрд. грн.). Почасти це пов'язано з тим, що у статистичній звітності ф.ікр з вересня 2008 року почали відображатися втрати, допущені внаслідок неефективних управлінських дій — 13,4 млрд. грн. за підсумками року. Однак і фінансові порушення, що призвели до втрат, досягни 3,7 млрд. грн., тобто в 1,7 рази перевищили показник 2007 року.
У 2008 році домінували порушення, які не призвели до втрат — 26,6 млрд. грн., що на 10,4 млрд. грн. більше, ніж у 2007 році. Проте й цей показник зазнав не лише кількісних, але й якісних змін. Традиційно значні суми становлять заниження в обліку вартості активів та невзяття їх на баланс — 9,6 млрд. грн. (8,7 млрд. грн. у 2007 році). Однак істотно (у 2,5 рази) зросла оплата за державні кошти вартості товарів, робіт і послуг без проведення передбачених законодавством процедур закупівлі, що досягли 4,8 млрд. грн.. Рекордним семикратним приростом здивував показник завищення кредиторської заборгованості та зобов'язань перед фізичними і юридичними особами — 1,3 млрд. грн. (проти 190,7 млн. гривень).
У 2008 році основні зусилля Служби були спрямовані на виконання пріоритетів, визначених Урядом. У цілому вони були виконані.
Успішно завершились антикорупційні аудити в центральних органах виконавчої влади та комплексні перевірки підприємств вугільної промисловості, залізничного транспорту, нафтогазового комплексу та енергетики. їх результати були дуже резонансними та обговорювались на засіданні Уряду Ці аудити справді виявились антикорупційними — настільки масштабні зловживання владою, оборудки з розкрадання державного майна та бюджетних коштів буди виявлені Службою.
Окрім того, були вжиті заходи щодо подальшого правового врегулювання окремих сфер діяльності Служби, механізмів використання державних ресурсів та забезпечення належного рівня фінансово-бюджетно"] дисципліни вдержаві. 8 січня 2009 року відбулося засідання Урядового комітету з питань економічної політики, який прийняв відповідне рішення, що зобов'язало центральні органи виконавчої влади забезпечити виконання розроблених нами заходів щодо запобігання порушенням фінансової дисципліни, спрямованих на посилення профілактичної спрямованості контролю.
У Верховній Раді зареєстровано підготовлені нами законопроекти — «Про внесення змін до деяких законодавчих актів України (щодо зміцнення фінансово-бюджетної дисципліни)» №2329 (розширює можливості щодо накладання адміністративних стягнень і підвищує їх дієвість) та «Про внесення змін до Закону України «Про державну контрольно-ревізійну службу в Україні» і деяких законодавчих актів України» №2359 (передбачає спрощення процедур проведення контрольних заходів та зняття необґрунтованих обмежень на їх проведення). Дуже сподіваюся, що цього року вони будуть схвалені.
Однак у діяльності Служби залишається низка невирішених проблем та недоліків.
На фоні рекордних показників обсягів виявлених порушень відбулося різке зниження абсолютних та відносних показників забезпечення їх відшкодування:
рівень надходження донарахованих фінансових ресурсів за результатами наших контрольних заходів становить лише 20 відсотків, або 260 млн. грн. Це мінімум чи не за весь час існування Служби;
абсолютна сума надходження ресурсів до бюджетів — 138 млн. грн., що лише на 27% покриває витрати, які держава спрямовує на утримання Служби.
Для порівняння: видатки лише на оплату праці працівників Служби минулого року були у два з половиною рази більші — 331 млн. грн. Найнижчі показники самоокупності демонструють КРУ в Донецькій (3,2%), Хмельницькій (3,9%), Тернопільській (6,0%), Волинській (6,5%) областях та місті Севастополі (7,7%).
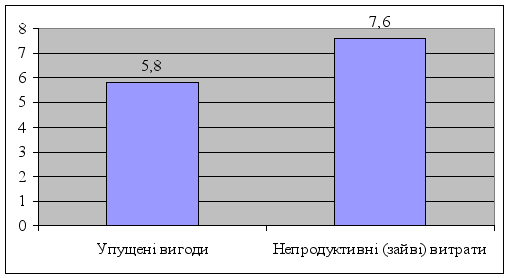
Рис. 2.1. Втрати фінансових і матеріальних ресурсів у 2008 році.
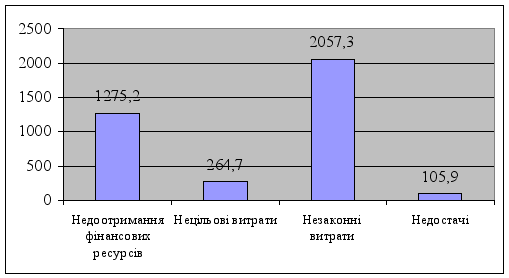
Рис. 2.2. Фінансові порушення, що призвели до втрат у 2008 році.
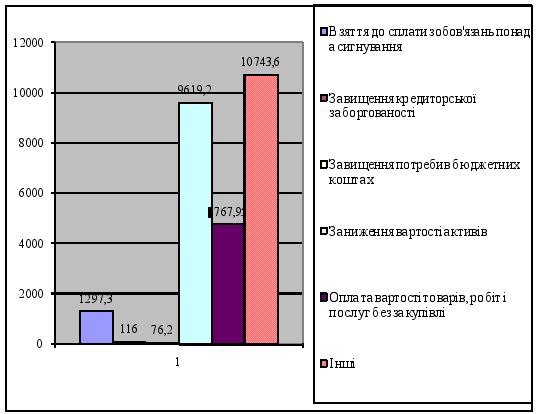
Рис. 2.3. Фінансові порушення, що не призвели до втрат у 2008 році.
В умовах світової фінансової кризи, яка переросла у загальноекономічну і вразила Україну, нашим пріоритетним завданням стає забезпечення наповнення бюджету. Підлягає безумовному виконанню доведений помісячний план-графік забезпечення центральними органами виконавчої влади надходжень до загального фонду держбюджету на І квартал та на весь 2009 рік. Перед кожним регіональним КРУ стоїть завдання: забезпечити надходження до бюджету у сумах, не менших від витрат на їх утримання.
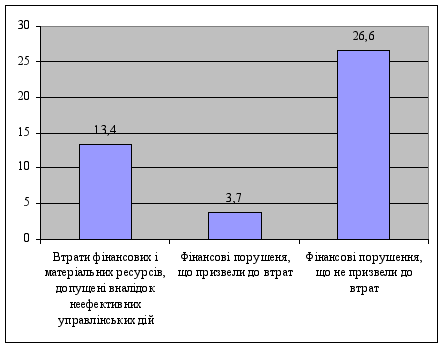
Рис. 2.4. Структура фінансових поршень, виявлених органами ДКРС протягом 2008 року.
Неприйнятною також є ситуація, коли відшкодування незаконних, нецільових витрат та недостач забезпечується на рівні 42 відсотків. Найнижчий рівень відшкодування таких порушень забезпечено КРУ в Донецькій області — 20,6% , КРУ в Харківській області — 25,6% та КРУ в Черкаській області — 38,8 відсотка.
Окремі Управління не забезпечили навіть відшкодування «інших» порушень, хоча вони повинні усуватися вже під час ревізії. КРУ в Донецькій області забезпечило усунення таких порушень на рівні лише 16,4%, а КРУ в Запорізькій області — 27,8 відсотка.
Основна причина низького рівня усунення порушень — це проблеми, що виникають у процесі реалізації матеріалів контрольних заходів, незастосування заходів впливу до порушників фінансової дисципліни та неналежний рівень правової роботи в окремих Управліннях.
Проте на заваді стають також упущення на стадії виявлення й документування порушень. Окремі Управління «згортають» цю роботу. Зменшення обсягів виявлених незаконних, нецільових витрат та недостач спостерігаються по КРУ в Кіровоградській області —- на 77%. КРУ в Київській області — на 61,3%. КРУ в м. Києві — на 37,7%. Знизилась активність роботи з виявлення недоотриманих фінансових ресурсів по КРУ в м. Севастополі — на 60.1 % та КРУ в Сумській області — на 40,5 відсотка.
Не було звернено належної уваги на виявлення фактів втрат фінансових І матеріальних ресурсів, допущених в результаті неефективних управлінських дій, КРУ в м. Севастополі (встановлено 4,2 млн. грн.), КРУ в Тернопільській області (4,9 млн. грн.), КРУ в Закарпатській області (6,4 млн. гривень).
Залишається високим рівень без-результативних контрольних заходів, які проводяться КРУ за власною ініціативою. Чверть таких контрольних заходів у четвертому кварталі завершено безрезультатно (4 ревізії) чи виявились малорезультативними (484 ревізій), lie насамперед стосується КРУ у Волинській, Донецькій, Львівській, Тернопільській, Харківській, Хмельницькій областях та м. Києві, контрольні заходи яких завершено з «результатом» у межах 10 тис. грн. втрат.
Низька результативність окремих контрольних заходів здебільшого є наслідком упущень, які мали місце під час відбору об'єктів проведення ревізій. Наприклад, із 8-ми об'єктів контролю, додатково внесених за власною ініціативою до плану контрольно-ревізійної роботи на 111 квартал 2008 року КРУ в м. Києві, ревізії 3-х об'єктів виявились малорезультативними. а одна — взагалі без результатів. Подібна ситуація склалася й по КРУ в Донецькій області.
Залишається низькою якість контрольних заходів. Наприклад, ревізія Національного інституту винограду і вина «Магарач», проведена ГоловКРУ. виявила 1,6 млн. грн. порушень, пов'язаних з обліком активів, які були допущені ще у 1995-2007 роках. Проте працівники КРУ в АР Крим, неодноразово перевіряючи цей об'єкт у попередні роки, не зафіксували порушень.
У діяльності Служби залишаються проблеми та недоліки щодо взаємодії з органами виконавчої влади та місцевого самоврядування, організації роботи колегій та роботи з кадрами.
Комплекс проблем, не розв'язаних у процесі діяльності за визначеними ГоловКРУ пріоритетними напрямами, призвів до того, що останні місця в рейтингу за підсумками 2008 року посіли КРУ в місті Севастополі, Тернопільській та Черкаській областях. Вони не змогли виправити ситуацію, шо складалася від початку року.
Методика рейтингової оцінки у 2009 році підлягає подальшому вдосконаленню. Зокрема, слід підвищити вагомість показників відшкодування порушень. Враховуючи обмеження на заповнення вакантних посад, доцільно проводити розрахунок нього показника на фактичну, а не штатну чисельність працівників. Потрібно ввести показники для забезпечення більш глибокої оцінки результатів аудиторських досліджень.
У 2009 році не будуть зняті з порядку денного і пріоритетні завдання, встановлені на 2008 рік. Це насамперед — контроль за державними монополіями, зокрема у сфері енергетики, видобування корисних копалин та транспорту. Саме вони за прикрою традицією стали ширмами для сумнівних оборудок з державною власністю, і є чи не найбільш ризикованими для фінансових зловживань, оскільки тут зосереджені мільярдні обороти державних ресурсів. Минулорічні контрольні заходи на таких об'єктах засвідчили зменшення обсягів товарної продукції та суттєве зростання витрат на виробництво, що зумовлені переважно численними порушеннями і прорахунками на всіх рівнях управління підприємствами. Подолати такі системні недоліки дуже важко. Тому «Монополіям контроль — бюджету приріст» — наше гасло, що залишиться з нами не на один рік.
До інших галузей, які ближчим часом потребуватимуть посиленої уваги державних ревізорів і аудиторів, належать такі: будівництво — з причини взяття державою курсу на кредитування та співфінансування довгострокових інфраструктурних та інноваційних проектів загальнодержавного значення і завершення будівництва житла; сільське господарство — у зв'язку з наданням сільськогосподарським підприємствам права обирати спеціальний режим оподаткування: фінансово-банківські установи — з причини одержання ними цільових коштів Стабілізаційного фонду, відповідальність за використання яких несе Уряд.
2.3 Провадження фінансового контролю органами ДПА України
Державною податковою iнспекцiєю у м. Вiнницi станом на 01.01.2009 року перевiрено 3402 пiдприємств, що становить 55,5% вiд кiлькостi пiдприємств, якi сплачують податки. Порушення виявленi в 3342 підприємств, або в 98,2% вiд перевiрених. Крім того перевірено 7510 СПД - фізичних осіб, з яких виявлено порушення у 7093 суб’єктів підприємництва, або в 94,4% від перевірених.
Донараховано за результатами контрольної роботи 67587,0 тис. грн., в тому числi за актами перевiрок 67125,0 тис. грн. З них по юридичних особах відповідно донараховано 62037,0 тис. грн., в тому числі по актах перевірок 61660,0 тис. грн. По СПД- фізичних особах донараховано 5550,0 тис. грн., в т.ч. по актах перевірок - 5465,0 тис. грн.
Динаміку середньої суми донарахувань на 1 перевірений суб’єкт підприємництва можна розглянути на рис. 2.5.
Питома вага в загальнiй сумi донарахувань основного платежу, донарахованого за актами перевірок - 35033 тис. грн., або 51,8 %.
Фінансові санкції складають 30795 тис. грн., або 45,6 %, пеня, донарахована за актами перевірок - 1297 тис. грн., або 1,9 %, пеня по особових рахунках - 462 тис. грн., або 0,7 %.
Погашено донарахованих сум 20789 тис. грн. В тому числі по актах поточного року 14942 тис. грн., або 22,1% від загальної суми донарахувань поточного року. Складено 3145 протоколів про адмінправопорушення, з яких прийняті постанови по 1566. Різницю складають 1579 порушників по яких прийнято постанови про закриття справи за обставиною малозначності (ст.22 КУ про АП). Сума адмiнiстративних штрафiв складає 60,0 тис. грн.
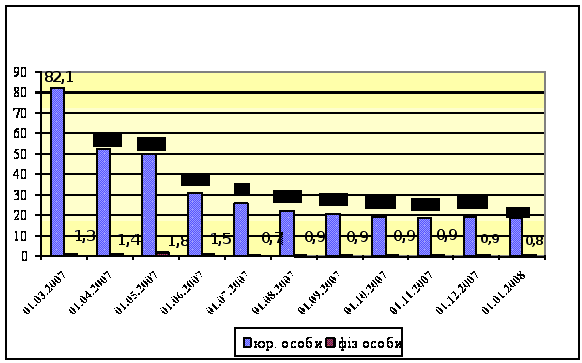
Рис. 2.5. Динаміка середньої суми донарахувань на 1-го СПД
Структура донарахувань відображена на рис. 2.6.
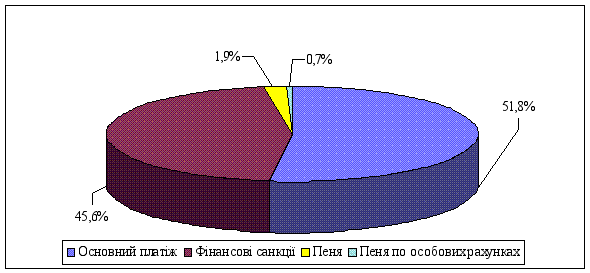
Рис. 2.6. Структура донарахувань від контрольно-перевірочної роботи станом на 01.01.2009р.
Донарахування та надходження в розрізі підрозділів можна розглянути на рис. 2.7.
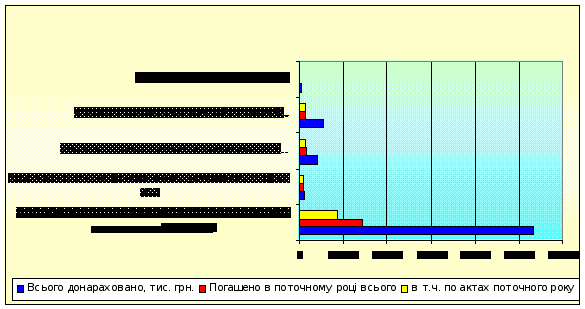
Рис. 2.7. Аналіз донарахувань та погашення донарахованих сум в розрізі структурних підрозділів станом на 01.01.2009 р.
Працiвниками управління аудиту юридичних осіб (разом з сектором оперативного контролю) перевiрено 1123 платників. Порушення виявленi у 1091 платників або в 97,2%. Сума донарахувань по управлінню становить 53401 тис. грн., або 79,0% вiд загальної суми донарахувань по Державнiй податковiй iнспекцiї. В тому числі:
- управлінням аудиту юридичних осіб (без сектору оперативного контролю) перевiрено 373 платники. Порушення виявленi у 341 платників або в 91,4%. Сума донарахувань по управлінню становить 52327 тис. грн., або 77,4% вiд загальної суми донарахувань по Державнiй податковiй інспекції.
- сектором оперативного контролю перевiрено 750 платників. Порушення виявленi у 750 платників або 100%. Сума донарахувань по сектору становить 1074 тис. грн., або 1,6% вiд загальної суми донарахувань по Державнiй податковiй інспекції.
Погашено донарахувань в сумі 14557 тис. грн., в тому числі по актах поточного року 8885 тис. грн. або 16,6% від загальної суми донарахувань по управлінню. В тому числі:
- управлінням аудиту юридичних осіб (без сектору оперативного контролю) погашено донарахувань в сумі 13953 тис. грн., в тому числі по актах поточного року 8324 тис. грн. або 15,9% від загальної суми донарахувань по управлінню.
- сектором оперативного контролю погашено донарахувань в сумі 604 тис. грн., в тому числі по актах поточного року 561 тис. грн. або 52,2% від загальної суми донарахувань по сектору
Середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 23,9 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 47,6 тис. грн. В тому числі:
- по управлінню аудиту юридичних осіб (без сектору оперативного контролю) середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 91,8 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 140,3 тис. грн.
- по сектору оперативного контролю середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 0,6 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 1,4 тис. грн.
Вiддiлом контролю за фінансовими установами та операціями у сфері ЗЕД перевiрено 127 суб’єктів підприємництва. Донараховано працiвниками відділу 1148 тис. грн. або 1,7 % вiд загальної суми донарахувань по Державнiй податковiй iнспекцiї.
Погашено донарахувань в сумі 905 тис. грн., в тому числі по актах поточного року 869 тис. грн., або 75,7 % від донарахованої суми по відділу.
Середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 7,6 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 9,0 тис. грн.
Працiвниками управління оподаткування фiзичних осiб перевiрено 7833 суб’єктів підприємництва. Донараховано працiвниками управління 5543 тис. грн. або 8,2% вiд загальної суми донарахувань по Державнiй податковiй iнспекцiї.
Погашено донарахувань в сумі 1493 тис. грн., в тому числі по актах поточного року 1480 тис. грн., або 26,7% від донарахованої суми по управлінню.
Кількість складених протоколів про адміністративні порушення 2039, з них прийняті постанови - 1493. Кількість прийнятих рішень про накладання штрафних санкцій - 5023.
Середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 0,7 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 0,7 тис. грн.
Працiвниками управління оподаткування юридичних осіб перевірено 2336 підприємств. Порушення виявленi у 2336 платників, або 100% від перевiрених. Донараховано 3929 тис. грн. Кількість прийнятих рішень про застосування фінансових санкцій 2336.
Погашено донарахувань в сумі 1583 тис. грн., в т.ч. по актах поточного року 1516 тис. грн., або 38,6 % від загальної суми донарахувань по управлінню.
Середня сума донарахувань на 1-го перевіряючого при здійсненні однієї перевірки складає 1,0 тис. грн. Середня сума донарахувань на 1 перевірений суб’єкт підприємництва становить 1,7 тис. грн.
Управлінням обліку та звітності нараховано пенi по особових рахунках 462 тис. грн. Погашено в поточному році всього 239 тис. грн., в тому числі пені нарахованої в поточному році - 221 тис. грн. або 47,8%.
Управлінням погашення прострочених податкових зобов’язань перевірено 406 платників. Порушення виявлені у 406 платників, або 100% від перевірених. Складено всього 406 протоколи про адміністративні правопорушення.
Працівники управління боротьби з відмиванням доходів, одержаних злочинним шляхом ДПА області донарахували 3037 тис. грн., з яких підлягає погашенню 3037 тис .грн.
Перевірено 53 підприємства. Порушення виявленi в усіх платників. Погашено донарахованих сум 1904 тис. грн., в т.ч. із донарахованих протягом поточного року 1904 тис. грн., або 62,7 % від загальної суми нарахувань відділу в поточному році.
За січень-лютий 2009 р. за рахунок контрольно-перевірочної роботи до Зведеного бюджету мобілізовано 2743,5 тис. грн., або 1,6% від загальної суми надходжень, в т.ч. до Державного бюджету надійшло 2721,3 тис. грн. або 2,9%.
Заходами, які проведені управлінням стягнення податкової заборгованості (разом з відділом організації роботи з безхазяйним майном), мобілізовано до Зведеного бюджету 5485,7 тис. грн. тобто 3,3% від загальних надходжень по ДПІ. До Державного бюджету надходження становлять 4953,6 тис. грн. або 5,3%. (рис. 2.8).
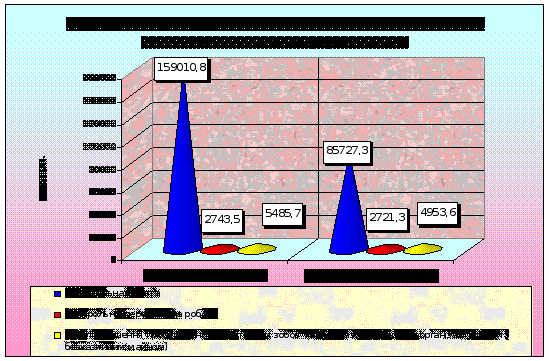
Рис. 2.8. Надходження (збір) до Зведеного та Державного бюджетів за січень-лютий 2009 р. по формах сплати
Відповідно до наказу ДПА у Вінницькій області від 09.02.2009 р. № 22 “Про розрахункову базу на лютий” ДПІ у м. Вінниці було доведене завдання з рівномірного забезпечення збору платежів до загального фонду Державного бюджету на лютий місяць поточного року. Виконання вказаного завдання було досягнуто лише на одну контрольну дату та на кінець звітного періоду (табл. 2.1).
Завдання з надходжень платежів до Державного бюджету за рахунок донарахованих сум управлінням аудиту юридичних осіб за січень-лютий 2009 р. виконане на 100,1%. При плані 2600,0 тис. грн., фактично забезпечено надходження в сумі 2601,9 тис. грн.
Таблиця 2.1
Аналіз виконання завдання з рівномірного забезпечення збору платежів до загального фонду державного бюджету України у лютому 2009 року, тис. грн.
| на 08.02.09 | на 15.02.09 | на 22.02.09 | на 27.02.09 | на 01.03.09 | |
| План | 4 202,1 | 20 871,1 | 39 219,4 | 49 423,1 | 52 410,3 |
| Факт | 5 110,4 | 12 375,9 | 39 082,9 | 46 001,6 | 52 738,7 |
| Відхилення | 908,3 | -8 495,2 | -136,5 | -3 421,5 | 328,4 |
| % виконання | 121,6 | 59,3 | 99,7 | 93,1 | 100,6 |
Всього за січень-лютий 2009 р. було упереджено відшкодування безпідставно заявленого ПДВ в сумі 10228,4 тис. грн., в т.ч. по поточних заявках у лютому 2817,6 тис. грн.
Завдання по упередженню безпідставно заявлених сум на відшкодування ПДВ за січень-лютий 2009 р. виконано на 68,4%, при плані 10835,6 тис. грн., фактично упереджено 7410,8 тис. грн.
За