Расчет налоговой нагрузки физических лиц
Содержание
Введение
Глава 1. Характеристика доходов и имущества физического лица
Глава 2. Определение налога на доходы физических лиц
Глава 3. Расчет налога на имущество физического лица
Глава 4. Расчет транспортного налога
Глава 5. Определение земельного налога
Глава 6. Расчет государственной пошлины
Глава 7. Анализ налоговой нагрузки и пути ее снижения
Заключение
Список используемой литературы
Приложение
Введение
Налоги представляют собой обязательные сборы, взимаемые государством с хозяйствующих субъектов и с граждан по ставке, установленной в законодательном порядке. Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождаются преобразованием налоговой системы. В современном цивилизованном обществе налоги - основная форма доходов государства. Помимо этой сугубо финансовой функции налоговый механизм используется для экономического воздействия государства на общественное производство, его динамику и структуру, на развитие научно-технического прогресса.
Налоговую культуру нужно воспитывать с детства, элементы налоговых знаний вводить уже в начальной школе. Каждое государство имеет свои пути и методы воздействия на плательщиков налогов, ведь своевременная уплата налогов, сборов, обязательных платежей - путь к развитию и могуществу государства. Уровень корпоративных налогов в различных странах мира различный, однако их уплата является гражданским долгом - это ни у кого не вызывает сомнения.
Неправильно было бы считать, что формирование высокой налоговой культуры,- это задание только налоговой службы. Общество в целом должно быть заинтересовано в повышении уровня налоговых знаний, установлении цивилизованных отношений между налогоплательщиком и государством, координации усилий всех институтов государства для достижения экономического благосостояния и социальной стабильности.
Целью курсовой работы является отработка практических навыков расчета основных видов налога, уплачиваемых физическими лицами.
Задача курсовой работы заключается в том, чтобы научиться правильно интерпретировать и извлекать нужную информацию из налогового законодательства.
Глава 1. Характеристика доходов и имущества физического лица
Борисова Жанна Аркадьевна является гражданкой Российской Федерации. Основное место работы: редакция газеты ”Экспресс”, профессия – журналист. В свободное время создает литературные произведения для театра. В апреле 2007 года от этого вида деятельности получила доход в размере 120 000 рублей. Также Жанна Аркадьевна является студенткой заочной формы обучения, плата за обучение составляет 60 000 рублей в год.
В феврале 2007 года Жанна Аркадьевна получила подарок от работодателя на день рождения в размере 10 000 рублей.
Жанна Аркадьевна является держателем акций ОАО ”Удмуртэнерго”. В январе 2007 года получила доход в виде дивидендов в размере 15 000 рублей.
Жанна Аркадьевна 15 декабря 2007 года приобрела 500 акций по цене 100 рублей за акцию. Рыночная цена каждой акции, рассчитанная с учетом предельной границы колебаний, составляет 105 рублей. Также она оплатила услуги депозитария в сумме 1000 руб.
В августе 2007 года Жанна Аркадьевна участвовала в конкурсе, проводимом магазином бытовой техники ”Эльдорадо” и выиграла холодильник ценой 21 400 рублей.
17 мая 2007 года она стала собственницей коттеджа (включая земельный участок 20 соток) в поселении Большая Уча (Можгинский район), перешедшего ей в порядке дарения от дальнего родственника, стоимость которого составила 870 000 рублей (инвентаризационная стоимость по данным БТИ на 1 января 2007 года составляет 90 000 рублей).
На 1 января 2007 года Жанна Аркадьевна являлась собственницей:
- автомобиля Daewoo Nexia (78 лошадиных сил), приобретенного 15.05.2003 года, рыночная стоимость которого на дату заключения договора страхования составила 200 000 рублей;
- квартиры в г. Ижевск, приобретенной 5.09.2002 года по цене 700 000 рублей (инвентаризационная стоимость по данным БТИ на 1 января 2007 года составляет 350 000 рублей);
- садоогорода (3 сотки) в СНТ ”Нива” (Сарапульский район), приобретенного 4.05.2005 года по цене 20 000 рублей;
У Жанны Аркадьевны трое детей возрастом 14 лет, 20 лет (студент очной формы обучения), 25 лет. Муж, Борисов Николай Петрович, военнослужащий, погиб 4 марта 2007 года при исполнении своих служебных обязанностей. После смерти мужа был вскрыт конверт с завещанием. По завещанию Жанне Аркадьевне в порядке наследования 20 марта 2007 года перешел гараж в г. Ижевске площадью 24 квадратных метра (квартал 010004) стоимостью 90 000 рублей (инвентаризационная стоимость по данным БТИ на 1 января 2007 года составляет 10 000 рублей).
В связи со смертью мужа в марте 2007 года Жанне Аркадьевне были предоставлены компенсационные выплаты в размере 500 000 рублей. Также ей по основному месту работы была выдана единовременная материальная помощь в связи с гибелью члена семьи в размере 12 000 рублей.
7 июля 2007 года Жанна Аркадьевна повторно вышла замуж, составив брачный договор. 13 июля она продала квартиру по цене 1 750 000 рублей и купила новую квартиру (доля 3/5) в новостройке (сдана в эксплуатацию в 2007 году) стоимостью 2 500 000 рублей.
10 апреля 2007 года она попала в автокатастрофу. Ей было произведено дорогостоящее хирургическое лечение органов дыхания на сумму 140 000 рублей. Так как автомобиль был добровольно застрахован (страховой взнос составил 30 000 рублей), а после аварии он не подлежал восстановлению, то Жанна Аркадьевна получила страховые выплаты от страховой компании на сумму 300 000 рублей. 29 апреля 2007 года она приобрела автомобиль Ford Focus (101 лошадиная сила) по цене 500 000 рублей. В ноябре 2007 года она продала автомобиль по цене 450 000 рублей.
В ноябре 2007 года Жанну Аркадьевну затопили соседи. Была произведена экспертиза стоимости затрат по ликвидации последствий затопления. Размер затрат на ремонт составил 25 000 рублей. Был подан иск в суд.
Глава 2. Определение налога на доходы физических лиц
Налог на доходы физических лиц является федеральным налогом. Глава 23 НК РФ регулирует порядок расчета данного налога.
Борисова Жанна Аркадьевна является гражданкой Российской Федерации. Согласно п.2 ст.207 НК РФ она является налоговым резидентом РФ, следовательно, налогоплательщиком налога на доходы физических лиц.
Налоговая база определяется согласно ст.210 НК РФ. При определении налоговой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и в натуральной формах, или право на распоряжение которыми у него возникло, а также доходы в виде материальной выгоды. Налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки.
В 2007 году Жанна Аркадьевна получила следующие доходы:
1) доходы от основного вида деятельности, в виде ежемесячной заработной платы;
2) дивиденды (январь), полученные от российской организации, в размере 15 000 рублей;
3) доход в размере 10 000 рублей, полученный от работодателя в качестве подарка на день рождения (февраль);
4) компенсационные выплаты в размере 500 000 рублей (март), в связи со смертью мужа;
5) единовременная материальная помощь в связи с гибелью члена семьи в размере 12 000 рублей (март), выданная по основному месту работы;
6) доходы в натуральной форме (гараж, стоимостью 90 000 рублей), полученные от мужа в порядке наследования (март);
7) доход в размере 120 000 рублей (апрель), полученный от использования в Российской Федерации авторских прав;
8) страховые выплаты (апрель) на сумму 300 000 рублей в связи с наступлением страхового случая, полученные от российской организации;
9) доходы в натуральной форме (коттедж, стоимостью 870 000 рублей), полученный от дальнего родственника в порядке дарения (май);
10) доход от продажи квартиры в размере 1 750 000 рублей (июль);
11) доход (холодильник, стоимостью 21 400 рублей), полученный в виде выигрыша в конкурсе, проводимом магазином бытовой техники ”Эльдорадо” в целях рекламы товаров (август);
12) доход от продажи автомобиля в размере 450 000 рублей (ноябрь);
13) доход в виде материальной выгоды, полученной от приобретения ценных бумаг в размере 2500 рублей (декабрь).
Рассчитаем налог на доходы физических лиц за 2007 год, который необходимо уплатить Жанне Аркадьевне.
Январь
В январе 2007 года Жанна Аркадьевна получила доход от основного вида деятельности в размере 9000 рублей. Согласно п.1 ст.208 НК РФ к доходам от источников в Российской Федерации относятся дивиденды и проценты, полученные от российской организации. В январе она получила доход в виде дивидендов в размере 15 000 рублей.
Согласно ст.224 НК РФ налоговая ставка устанавливается в размере 9 процентов в отношении доходов от долевого участия в деятельности организаций, полученных в виде дивидендов физическими лицами, являющимися налоговыми резидентами Российской Федерации, а по обычным видам доходов налоговая ставка устанавливается в размере 13 процентов.
В соответствии со ст.210 НК РФ налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки. Для доходов, в отношении которых предусмотрена налоговая ставка в размере 13 процентов, налоговая база определяется как денежное выражение таких доходов, подлежащих налогообложению, уменьшенных на сумму налоговых вычетов.
В соответствии со ст.218 НК РФ Жанна Аркадьевна имеет право на получение следующих стандартных налоговых вычетов:
1) 400 рублей, действует до месяца, в котором доход, исчисленный нарастающим итогом с начала налогового периода налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 20 000 рублей;
Это условие в январе выполняется, так как доход равен 9 000 рублей. Значит, в этом месяце она получит стандартный вычет в размере 400 рублей;
2) 600 рублей на каждого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, студента, курсанта в возрасте до 24 лет у родителей и (или) супругов родителей, опекунов или попечителей, приемных родителей.
Указанный налоговый вычет действует до месяца, в котором доход налогоплательщиков, исчисленный нарастающим итогом с начала налогового периода налоговым агентом, представляющим данный стандартный налоговый вычет, превысил 40000 рублей.
Это условие в январе выполняется, так как доход равен 9 000 рублей. У Жанны Аркадьевны трое детей возрастом 14 лет, 20 лет (студент очной формы обучения), 25 лет. Значит, стандартный вычет в размере 600 рублей она получит только на двоих детей.
Рассчитаем величину облагаемого дохода с учетом налоговых вычетов.
СД = 9 000 руб.;


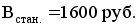
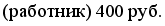

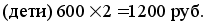
ОД = 9 000 – 1 600 = 7 400 руб.;
НДФЛ = 7 400 Ч 0,13 = 962 руб.,
где СД – совокупный доход;
ОД – облагаемый доход;
Ск – скидки;
Встан. – стандартные налоговые вычеты;
НДФЛ – налог на доходы физических лиц.
Налог на доход, полученный Жанной Аркадьевной в виде дивидендов, составит:
НДФЛдив. = 15 000 Ч 0,09 = 1350 руб.
Февраль
В феврале 2007 года Жанна Аркадьевна получила доход от основного вида деятельности в размере 11 000 рублей и доход в размере 10 000 рублей, полученный от работодателя в качестве подарка на день рождения.
Согласно п.28 ст. 217 НК РФ не облагаются налогом доходы, не превышающие 4 000 рублей, полученные в качестве подарка налогоплательщиками от организаций или индивидуальных предпринимателей. Значит, налогом будет облагаться не вся сумма подарка, а только в части превышения размеров, указанных в пункте 28 статьи 217 настоящего Кодекса, то есть скидка 4 000 рублей.
Так как совокупный доход в феврале превысил 20 000 рублей, то стандартный вычет в размере 400 рублей Жанна Аркадьевна не получает.
Так как совокупный доход в феврале превысил 40 000 рублей, то стандартный вычет в размере 600 рублей на ребенка она получает.
СД = 9 000 + 11 000 + 10 000 = 30 000 руб.
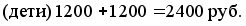
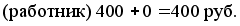
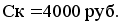
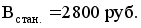
ОД = 30 000 – 6 800 = 23 200 руб.;
НДФЛ = 23 200 Ч 0,13 = 3016 руб.
Март
В марте 2007 года Жанна Аркадьевна получила следующие доходы:
- доход от основного вида деятельности в размере 9 200 рублей;
- компенсационные выплаты в размере 500 000 рублей, в связи со смертью мужа;
- единовременную материальную помощь, в связи с гибелью члена семьи в размере 12 000 рублей, выданная по основному месту работы;
- доход в натуральной форме (гараж, стоимостью 90 000 рублей), полученный от мужа в порядке наследования.
Согласно п.3 ст. 217 НК РФ выплаты, связанные с гибелью военнослужащих или государственных служащих при исполнении ими своих служебных обязанностей, не подлежат налогообложению.
Согласно п.8 ст. 217 НК РФ суммы единовременной материальной помощи, оказываемой работодателями членам семьи умершего работника или работнику в связи со смертью члена (членов) его семьи, не подлежат налогообложению.
Согласно п.18 ст.217 НК РФ доходы в денежной и натуральной формах, получаемые от физических лиц в порядке наследования, за исключением вознаграждения, выплачиваемого наследникам (правопреемникам) авторов произведений науки, литературы, искусства, а также открытий, изобретений и промышленных образцов, не подлежат налогообложению.
Согласно п.2 ст.218 НК РФ Жанна Аркадьевна имеет право на налоговый вычет в размере 500 рублей за каждый месяц налогового периода, так как является супругой военнослужащего, погибшего при исполнении служебных обязанностей.
Согласно п.4 ст.218 НК РФ налоговый вычет в размере 600 рублей на каждого ребенка вдовам (вдовцам), одиноким родителям, опекунам или попечителям, приемным родителям производится в двойном размере. Так как совокупный доход в марте не превысил 40 000 рублей, то Жанна Аркадьевна имеет право на этот налоговый вычет.
СД = 30 000 + 9 200 = 39 200 руб.;
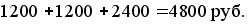
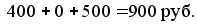
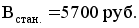
ОД = 39 200 – 9 700 = 29 500 руб.;
НДФЛ = 29500 Ч 0,13 = 3835;
Апрель
В апреле 2007 года Жанна Аркадьевна получила следующие доходы:
- доход от основного вида деятельности в размере 20 800 рублей;
- доход в размере 120 000 рублей, полученный от использования в Российской Федерации авторских прав;
- страховые выплаты на сумму 300 000 рублей в связи с наступлением страхового случая;
Согласно п.3 ст.208 НК РФ к доходам от источников в Российской Федерации относятся доходы, полученные от использования в Российской Федерации авторских или иных смежных прав. В соответствии со ст. 224 НК РФ налоговая ставка в отношении этого дохода устанавливается в размере 13 процентов.
Согласно п.3 ст.221 НК РФ налогоплательщики, получающие авторские вознаграждения или вознаграждения за создание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждения авторам открытий, изобретений и промышленных образцов, имеют право на профессиональные налоговые вычеты в сумме фактически произведенных и документально подтвержденных расходов. Если эти расходы не могут быть подтверждены документально, они принимаются к вычету в следующих размерах: создание литературных произведений для театра – 20 процентов от суммы дохода.
В апреле 2007 года Жанна Аркадьевна попала в автокатастрофу. Ей было произведено дорогостоящее хирургическое лечение органов дыхания на сумму 140 000 рублей. Согласно п.3 ст.219 НК РФ она имеет право на социальный налоговый вычет в сумме, уплаченной в налоговом периоде за услуги по лечению, предоставленные ей медицинским учреждением Российской Федерации. По дорогостоящим видам лечения в медицинских учреждениях Российской Федерации сумма налогового вычета принимается в размере фактически произведенных расходов.
Согласно п.4 ст.213 НКРФ по договору добровольного имущественного страхования при наступлении страхового случая доход налогоплательщика, подлежащий налогообложению, определяется в случаях гибели или уничтожения застрахованного имущества как разница между суммой полученной страховой выплаты и рыночной стоимостью застрахованного имущества на дату заключения указанного договора, увеличенной на сумму уплаченных по страхованию этого имущества страховых взносов. Рыночная стоимость автомобиля Daewoo Nexia на дату заключения договора страхования составила 200 000 рублей, страховые взносы составили 30 000 рублей. Согласно п.2 ст.224 налоговая ставка устанавливается в размере 35 процентов в отношении доходов, полученных в виде страховых выплат по договорам добровольного страхования.
Так как совокупный доход в этом месяце превысил 40 000 рублей, то стандартный налоговый вычет на ребенка Жанна Аркадьевна не получает.
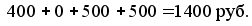
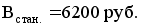
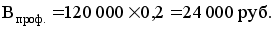
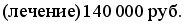
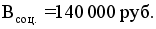
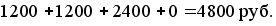
ОД = 180 000 – 174 200 = 5 800 руб.;
НДФЛ = 5 800 Ч 0,13 = 754 руб.;
СД = 39 200 + 20 800 + 120 000 = 180 000 руб.;
ОД = 180 000 – 174 200 = 5 800 руб.;
НДФЛ = 5 800 Ч 0,13 = 754 руб.;
Доход Жанны Аркадьевны в виде страховых выплат в связи с гибелью застрахованного автомобиля составляет:
Дстр.выпл. = 300 000 – (200 000 + 30 000) = 70 000 руб.;
НДФЛстр.выпл. = 70 000 Ч 0,35 = 24 500 руб.;
Май
В мае 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 13 400 рублей и перешедший ей в порядке дарения от дальнего родственника коттедж в г. Можге стоимостью 870 000 рублей.
Согласно п.18 ст. 217 НК РФ доходы в денежной и натуральной формах, получаемые от физических лиц в порядке дарения, за исключением случаев дарения недвижимого имущества, транспортных средств, акций, долей, паев, если иное не предусмотрено настоящим пунктом не подлежат налогообложению. Доходы, полученные в порядке дарения, освобождаются от налогообложения в случае, если даритель и одаряемый являются членами семьи и (или) близкими родственниками в соответствии с Семейным кодексом Российской Федерации. Так как Жанне Аркадьевне было подарено недвижимое имущество и даритель не является близким родственником, то ей необходимо уплатить налог на доход. Согласно п.1 ст.224 НК РФ налоговая ставка устанавливается 13 процентов.
СД = 180 000 + 13 400 +870 000 = 1 063 400 руб.;
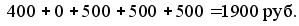
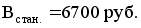
ОД = 1 063 400 – 174 700 = 888 700 руб.;
НДФЛ = 888 700 Ч 0,13 = 115 531 руб.;
Июнь
В июне 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 11 700 рублей.
Жанна Аркадьевна является студенткой заочной формы обучения, в этом месяце она заплатила за обучение 60 000 рублей. Согласно п.2 ст.219 НК РФ она имеет право на социальный налоговый вычет в сумме, уплаченной ей в налоговом периоде за свое обучение в образовательных учреждениях, - в размере фактически произведенных расходов на обучение, но не более 50 000 рублей.
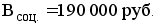
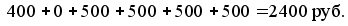
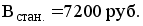
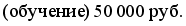 СД
= 1 063 400 + 11 700 = 1 075 100 руб.;
ОД = 1 075 100 – 225 200