Расчет налоговой нагрузки физических лиц
НДФЛ = 849 900 Ч 0,13 = 110 487 руб.;
Июль
В июле 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 20 000 рублей. Согласно п.1 ст.208 НК РФ к доходам от источников в Российской Федерации относятся доходы от реализации недвижимого имущества, находящегося в Российской Федерации. В июле она также получила доход от продажи квартиры в размере 1 750 000 рублей.
Согласно п.2 ст.218 НК РФ стандартный налоговый вычет в размере 500 рублей предоставляется супругам погибших военнослужащих и государственных служащих, если они не вступили в повторный брак. В июле Жанна Аркадьевна повторно вышла замуж, поэтому этот налоговый вычет она не получает.
Согласно п.1 ст. 220 при продаже жилых домов, квартир, включая приватизированные жилые помещения, дач, садовых домиков и земельных участков и долей в указанном имуществе, находившихся в собственности налогоплательщика три года и более, а также при продаже иного имущества, находившегося в собственности налогоплательщика три года и более, имущественный налоговый вычет предоставляется в сумме, полученной налогоплательщиком при продаже указанного имущества. Так как квартира находится в собственности у Жанны Аркадьевны с 5.09.2002 года (более 3 лет), то она имеет право на налоговый вычет в размере 1 750 000 рублей.
Согласно п.2 ст.220 налогоплательщик имеет право на получение имущественных налоговых вычетов в сумме, израсходованной налогоплательщиком на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, в размере фактически произведенных расходов. Общий размер имущественного налогового вычета, предусмотренного настоящим подпунктом, не может превышать 1 000 000 рублей. При приобретении имущества в общую долевую либо общую совместную собственность размер имущественного налогового вычета, исчисленного в соответствии с настоящим подпунктом, распределяется между совладельцами в соответствии с их долей (долями) собственности либо с их письменным заявлением (в случае приобретения жилого дома, квартиры, комнаты в общую совместную собственность). Так как стоимость новой квартиры превышает 1 000 000 рублей, то Жанна Аркадьевна имеет право на имущественный налоговый вычет в соответствии с ее долей (3/5) в размере 3/5 от 1 000 000 рублей.
СД = 1 075 100 + 20 000 + 1 750 000 = 2 845 100 руб.;

ОД = 2 845 100 – 2 575 200 = 269 900 руб.;
НДФЛ = 269 000 Ч 0,13 = 35 087 руб.;
Август
В августе 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 18 400 рублей и от выигрыша в конкурсе в виде холодильника стоимостью 21 400 рублей.
Согласно п.28 ст. 217 НК РФ не облагаются налогом доходы, не превышающие 4 000 рублей, полученные в качестве любых выигрышей и призов в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров (работ, услуг). Значит, налогом будет облагаться не вся сумма выигрыша, а только в части превышения размеров, указанных в пункте 28 статьи 217 настоящего Кодекса, то есть скидка 4 000 рублей.
Согласно п.2 ст.224 налоговая ставка устанавливается в размере 35 процентов в отношении доходов равных стоимости любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг.
СД = 2 845 100 + 18 400 = 2 863 500 руб.;
ОД = 2 863 500 – 2 575 200 = 288 300 руб.;
НДФЛ = 288 300 Ч 0,13 = 37 479 руб.;
Двыигр. = 21 400 – 4 000 = 17 400 руб.;
НДФЛвыигр. = 17 400 Ч 0,35 = 6 090 руб.;
Сентябрь
В сентябре 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 14 400 рублей.
СД = 2 863 500 + 14 400 = 2 877 900 руб.;
ОД = 2 877 900 – 2 575 200 = 302 700 руб.;
НДФЛ = 302 700 Ч 0,13 = 39 351 руб.;
Октябрь
В октябре 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 15 500 рублей.
СД
= 2 877 900 + 15 500 = 2 893 400 руб.;
ОД = 2 893 400 – 2 575 200 = 318 200 руб.;
НДФЛ = 318 200 Ч 0,13 = 41 366 руб.;
Ноябрь
В ноябре 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 14 700 рублей и от продажи автомобиля 450 000 рублей.
Согласно п.1 ст.220 налогоплательщик имеет право на получение имущественных налоговых вычетов в суммах, полученных налогоплательщиком в налоговом периоде от продажи жилых домов, квартир, комнат, включая приватизированные жилые помещения, дач, садовых домиков или земельных участков и долей в указанном имуществе, находившихся в собственности налогоплательщика менее трех лет, но не превышающих в целом 1 000 000 рублей, а также в суммах, полученных в налоговом периоде от продажи иного имущества, находившегося в собственности налогоплательщика менее трех лет, но не превышающих 125 000 рублей. Так как автомобиль находился в собственности у Жанны Аркадьевны менее 3 лет, то она имеет право на имущественный налоговый вычет в размере 125 000 рублей.
СД = 2 893 400 + 14 700 + 450 000 = 3 358 100 руб.;
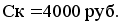
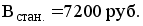

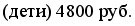
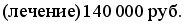
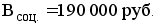
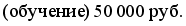
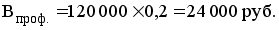
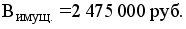
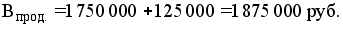
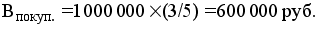
ОД = 3 358 100 – 2 700 200 = 657 900 руб.;
НДФЛ = 657 900 Ч 0,13 = 85 527 руб.;
Декабрь
В декабре 2007 года Жанна Аркадьевна получила доходы от основного вида деятельности в размере 22 500 рублей.
Жанна Аркадьевна 15 декабря 2007 года приобрела 500 акций по цене 100 рублей за акцию. Рыночная цена каждой акции, рассчитанная с учетом предельной границы колебаний, составляет 105 рублей. Также она оплатила услуги депозитария в сумме 1000 руб.
Согласно п.1 ст.212 доходом налогоплательщика, полученным в виде материальной выгоды, является материальная выгода, полученная от приобретения ценных бумаг. Согласно п.4 ст.212 при получении налогоплательщиком дохода в виде материальной выгоды от приобретения ценных бумаг, налоговая база определяется как превышение рыночной стоимости ценных бумаг, определяемой с учетом предельной границы колебаний рыночной цены ценных бумаг, над суммой фактических расходов налогоплательщика на их приобретение.
Согласно п.3 ст.214.1 к расходам, связанным с приобретением ценных бумаг относится оплата услуг, оказываемых депозитарием при условии их документального подтверждения.
Доход Жанны Аркадьевны в виде материальной выгоды составит:
Дмат.выг. = (105 – 100) Ч 500 – 1000 = 1500 рублей.
Согласно п.1 ст.224 налоговая ставка устанавливается в размере 13 процентов.
СД
= 3 358 100 + 22 500 + 1 500 = 3 382 100 руб.;
ОД = 3 382 100 – 2 700 200 = 681 900 руб.;
НДФЛ = 681 900 Ч 0,13 = 88 647 руб.;
Суммарный налог на доходы физических лиц, который необходимо уплатить Жанне Аркадьевне в 2007 году составляет:
НДФЛУ = НДФЛ + НДФЛдив. + НДФЛстр.выпл + НДФЛвыигр
НДФЛ = 88 647 + 1350 + 24 500 + 6090 = 120 587 рублей.
Согласно ст.228 НК РФ общая сумма налога, подлежащая уплате в соответствующий бюджет, исчисленная исходя из налоговой декларации, уплачивается по месту жительства налогоплательщика в срок не позднее 15 июля года, следующего за истекшим налоговым периодом.
Глава 3. Расчет налога на имущество физического лица
Взимание налога на имущество физических лиц осуществляется в соответствии с Законом Российской Федерации от 09.12.1991 № 2003-1 "О налогах на имущество физических лиц" (далее Закон). Является местным налогом.
Согласно ст.1 Закона Жанна Аркадьевна является налогоплательщиком налога на имущество физических лиц.
Согласно ст.2 Закона объектами налогообложения признаются следующие виды имущества: жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения.
В собственности у Жанны Аркадьевны находится следующее имущество:
- с 5 сентября 2002 года по 13 июля 2007 года квартира в г. Ижевск, инвентаризационная стоимость которой на 1 января 2007 года по данным БТИ составляет 350 000 рублей;
- с 13 июля 2007 года квартира в новостройке, которая сдана эксплуатацию в 2007 году;
- с 20 марта 2007 года гараж в г. Ижевск, перешедший ей в порядке наследования, инвентаризационная стоимость которого на 1 января 2007 года по данным БТИ составляет 10 000 рублей;
- с 17 мая 2007 года коттедж в Можге, перешедший ей в порядке дарения, инвентаризационная стоимость которого на 1 января 2007 года по данным БТИ составляет 90 000 рублей;
Согласно ст.3 Закона ставки налога на строения, помещения и сооружения устанавливаются нормативными правовыми актами представительных органов местного самоуправления в зависимости от суммарной инвентаризационной стоимости. Представительные органы местного самоуправления могут определять дифференциацию ставок в установленных пределах в зависимости от суммарной инвентаризационной стоимости, типа использования и по иным критериям.
Ставки налога в г. Ижевск и г. Можга представлены в таблице 1 и в таблице 2.
Таблица 1. Ставки налога на имущество физических лиц в г. Ижевск
| Стоимость имущества | Ставка налога |
| До 300 тыс. рублей | 0,1 процент |
| 300 тыс. рублей - 500 тыс. рублей | 0,25 процента |
| 500 тыс. рублей -700 тыс. рублей | 0,5 процента |
| 700 тыс. рублей – 1 миллион | 0,75 процента |
| Свыше 1 миллиона | 1 процент |
Таблица 2. Ставки налога на имущество физических лиц в г. Можге
| Стоимость имущества | Ставка налога |
| До 300 тыс. рублей | 0,1 процент |
| 300 тыс. рублей - 500 тыс. рублей | 0,15 процента |
| Свыше 500 тыс. рублей | 0,45 процента |
Согласно ст.4 Закона от уплаты налогов на имущество физических лиц освобождаются члены семей военнослужащих, потерявших кормильца. Льгота членам семей военнослужащих, потерявших кормильца, предоставляется на основании пенсионного удостоверения, в котором проставлен штамп "вдова (вдовец, мать, отец) погибшего воина" или имеется соответствующая запись, заверенная подписью руководителя учреждения, выдавшего пенсионное удостоверение, и печатью этого учреждения. Так как Жанна Аркадьевна повторно вышла замуж в июле 2007 года, то льготы ей предоставлялись только в период с марта 2007 года по июль 2007 года.
Согласно ст.5 Закона налог на строения, помещения и сооружения исчисляется на основании данных об их инвентаризационной стоимости по состоянию на 1 января каждого года.
Согласно п.6 ст.5 Закона при переходе права собственности на строение, помещение, сооружение от одного собственника к другому в течение календарного года налог уплачивается первоначальным собственником с 1 января этого года до начала того месяца, в котором он утратил право собственности на указанное имущество, а новым собственником - начиная с месяца, в котором у последнего возникло право собственности.
Значит, за старую квартиру Жанне Аркадьевне, надо будет уплатить налог на имущество с 1 января 2007 года по 1 июля 2007 года. Согласно п.7 ст.5 Закона при возникновении права на льготу в течение календарного года перерасчет налога производится с месяца, в котором возникло это право. Так как право на льготу у Жанны Аркадьевны было с марта 2007 года по июнь 2007 года (включительно), то налог она платит только за 2 месяца (январь, февраль). Так как инвентаризационная стоимость старой квартиры на 1 января 2007 года по данным БТИ составляет 350 000 рублей, расположена она в г. Ижевске, то налоговая ставка устанавливается в размере 0,25 процента от инвентаризационной стоимости.
Нимущ. (старая квартира) = (2/12) Ч 350 000 Ч(0,25/100) = 145,83 руб.;
Согласно п.5 ст.5 по новым строениям, помещениям и сооружениям налог уплачивается с начала года, следующего за их возведением или приобретением. Так как новая квартира была приобретена Жанной Аркадьевной в июле 2007 года в новостройке, то налог она будет платить только с 2008 года.
Нимущ. (новая квартира) = 0 руб.;
Согласно ст.5 Закона за строение, помещение и сооружение, перешедшее по наследству (дарению), налог взимается с наследников с момента открытия наследства (дарения). Так как гараж перешел Жанне Аркадьевне по наследству в марте 2007 года, но с марта 2007 года по июнь (включительно) 2007 года у нее было право на льготу, то налог за гараж в 2007 году необходимо будет уплатить за 6 месяцев (июль-декабрь). Так как инвентаризационная стоимость гаража на 1 января 2007 года по данным БТИ составляет 10 000 рублей, расположен он в г. Ижевске, то налоговая ставка устанавливается в размере 0,1 процента от инвентаризационной стоимости.
Нимущ. (гараж) = (6/12) Ч 10 000 Ч(0,1/100) = 5 руб.;
Коттедж перешел Жане Аркадьевне в порядке дарения в мае 2007 года, но с марта 2007 года по июнь (включительно) 2007 года у нее было право на льготу, то налог за коттедж в 2007 году необходимо будет уплатить за 6 месяцев (июль-декабрь). Так как инвентаризационная стоимость коттеджа на 1 января 2007 года по данным БТИ составляет 90 000 рублей, расположен он в г. Можге, то налоговая ставка устанавливается в размере 0,1 процента от инвентаризационной стоимости.
Нимущ. (коттедж) = (6/12) Ч 90 000 Ч(0,1/100) = 45 руб.;
Суммарный налог на имущество физических лиц, который необходимо уплатить Жанне Аркадьевне в 2007 году составляет:
НУимущ. = Нимущ. (старая квартира) + Нимущ. (новая квартира) + Нимущ. (гараж) + Нимущ. (коттедж);
НУимущ. = 145,83 + 0 + 5 + 45 = 195,83 рублей.
Согласно п.8 ст.5 Закона платежные извещения об уплате налога вручаются плательщикам налоговыми органами ежегодно не позднее 1 августа.
Согласно п.9 ст.5 Закона уплата налога производится владельцами равными долями в два срока - не позднее 15 сентября и 15 ноября. Значит, Жанне Аркадьевне необходимо будет уплатить налог в размере 97,92 рубля до 15 сентября 2007 года и 97,92 рубля до 15 ноября 2007 года, либо всю сумму в размере 195,83 рубля до 15 сентября 2007 года.
Глава 4. Расчет транспортного налога
Транспортный налог является региональным налогом. Глава 28 НК РФ регулирует порядок расчета данного налога.
Согласно ст.357 НК РФ налогоплательщиками налога признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства, признаваемые объектом налогообложения.
Согласно ст.358 НК РФ объектом налогообложения признаются автомобили, мотоциклы, мотороллеры, автобусы и другие самоходные машины и механизмы на пневматическом и гусеничном ходу, самолеты, вертолеты, теплоходы, яхты, парусные суда, катера, снегоходы, мотосани, моторные лодки, гидроциклы, несамоходные (буксируемые суда) и другие водные и воздушные транспортные средства (далее в настоящей главе - транспортные средства), зарегистрированные в установленном порядке в соответствии с законодательством Российской Федерации.
На Жанну Аркадьевну зарегистрированы следующие транспортные средства:
- с 15 мая 2003 года по 10 апреля 2007 года автомобиль Daewoo Nexia (78 лошадиных сил);
- с 29 апреля 2007 года по 16 ноября 2007 года автомобиль Ford Focus (101 лошадиная сила);
Согласно п.1 ст.359 налоговая база определяется в отношении транспортных средств, имеющих двигатели, - как мощность двигателя транспортного средства в лошадиных силах.
Согласно ст.361 НК РФ налоговые ставки устанавливаются законами субъектов Российской Федерации соответственно в зависимости от мощности двигателя, тяги реактивного двигателя или валовой вместимости транспортных средств, категории транспортных средств в расчете на одну лошадиную силу мощности двигателя транспортного средства, один килограмм силы тяги реактивного двигателя, одну регистровую тонну транспортного средства или единицу транспортного средства. В соответствии с Законом Удмуртской Республики ”О транспортном налоге в Удмуртской Республике” налоговая ставка на легковые автомобили с мощностью двигателя до 100 л.с. включительно устанавливается в размере 8 рублей, а на легковые автомобили с мощностью двигателя свыше 100 л.с. до 150 л.с. включительно устанавливается в размере 20 рублей.
Согласно п.3 ст.362 в случае регистрации транспортного средства и (или) снятия транспортного средства с регистрации в течение налогового (отчетного) периода исчисление суммы налога производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данное транспортное средство было зарегистрировано на налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде. При этом месяц регистрации транспортного средства, а также месяц снятия транспортного средства с регистрации принимается за полный месяц.
Так как в 2007 году в течение 4 полных месяцев (январь – апрель) автомобиль Daewoo Nexia (78 лошадиных сил) был зарегистрирован на Жанну Аркадьевну, то транспортный налог составит:
НDaewoo = (4/12) Ч 78 Ч 8 = 208 руб.;
Так как в 2007 году в течение 8 полных месяцев (апрель – ноябрь) автомобиль Ford Focus (101 лошадиная сила) был зарегистрирован на Жанну Аркадьевну, то транспортный налог составит:
НFord = (8/12) Ч 101 Ч 20 = 1346,67 руб.;
Суммарный транспортный налог, который за 2007 год Жанне Аркадьевне необходимо заплатить составит:
Н Утранс = 208 + 1346,7 = 1554,67 руб.;
Согласно п.3 ст.363 НК РФ налогоплательщики, являющиеся физическими лицами, уплачивают транспортный налог на основании налогового уведомления, направляемого налоговым органом.
Глава 5. Определение земельного налога
Земельный налог является местным налогом. Глава 31 НК РФ регулирует порядок расчета данного налога.
Согласно ст.388 НК РФ налогоплательщиками налога признаются организации и физические лица, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения.
Согласно ст.389 НК РФ объектом налогообложения признаются земельные участки, расположенные в пределах муниципального образования, на территории которого введен налог.
Согласно ст.391 НК РФ налоговая база определяется в отношении каждого земельного участка как его кадастровая стоимость по состоянию на 1 января года, являющегося налоговым периодом.
Жанна Аркадьевна является собственницей:
- земельного участка под коттедж (20 соток) с 17 мая 2007 года;
- земельного участка под садоогород (3 сотки) в СНТ ”Нива” (Сарапульский район) с 4 мая 2005 года;
- земельного участка под гараж (квартал 010004) площадью 24 квадратных метра с 20 марта 2007 года;
Согласно Постановлению Правительства Удмуртской республики от 6 июня 2005 года № 89 ”Об утверждении результатов государственной кадастровой оценки земель садоводческих, огороднических и дачных объединений на территории Удмуртской Республики по состоянию на 01 января 2004” кадастровая стоимость квадратного метра земли в СНТ ”Нива” равна 2,85 рублей.
Согласно Постановлению Правительства УР от 26 мая 2003 г. N 181 ”Об утверждении результатов кадастровой оценки земель поселений в УР по состоянию на 1 января 2002 года” кадастровая стоимость квадратного метра земли гаражей и автостоянок г. Ижевска (квартал 010004) составляет 2444,79 рублей.
Согласно Постановлению Правительства УР от 26 мая 2003 г. N 181 ”Об утверждении результатов кадастровой оценки земель поселений в УР по состоянию на 1 января 2002 года” кадастровая стоимость квадратного метра земли под домами индивидуальной жилой застройки в поселении Большая Уча (Можгинский район) составляет 40,5 рублей.
Согласно ст. 394 НК РФ налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований.
Согласно Решению Городской Думы г. Ижевска УР от 23 ноября 2005 года № 24 ”Об установлении земельного налога на территории муниципального образования «город Ижевск»” ставка земельного налога устанавливается в размере 0,35 процента от кадастровой стоимости в отношении земельных участков, занятых гаражами и автостоянками и 0,1 процента от кадастровой стоимости в отношении земельных участков предоставленных для личного подсобного хозяйства, садоводства, огородничества или животноводства.
Согласно Решению Городской Думы муниципального образования "Город Можга" от 17.11.2005 N 15 "О земельном налоге на территории муниципального образования "город Можга" ставка земельного налога устанавливается в размере 0,3 процента для индивидуального жилищного строительства.
Согласно п.7 ст.396 НК РФ в случае возникновения (прекращения) у налогоплательщика в течение налогового (отчетного) периода права собственности на земельный участок исчисление суммы налога в отношении данного земельного участка производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде.
Значит, в 2007 году Жанна Аркадьевна являлась собственницей земельного участка под гараж 10 полных месяцев, земельного участка под коттедж – 8 полных месяцев и земельного участка под садоогород – 12 полных месяцев.
В 2007 году земельный налог в отношении земельного участка площадью 24 квадратных метра занятого гаражом составит:
Н гар. = (10/12) Ч (2444,79·24) Ч 0,0035 = 171,13 руб.;
В 2007 году земельный налог в отношении земельного участка площадью 300 квадратных метров (3 сотки) предоставленного для садоводства составит:
Н сад = (12/12) Ч (2,85·300) Ч