Теоретичні основи та сучасні напрямки управління фінансами підприємства
Найбільш ліквідні активи (А1) - це суми за всіма статтями коштів та їх еквівалентів, тобто гроші, які можна використати для поточних розрахунків. Сюди належать також короткострокові фінансові вкладення, цінні папери, які можна прирівняти до грошей.
Активи, що швидко реалізуються, (А2) - це активи, для перетворення яких на гроші потрібний певний час. У цю групу включають дебіторську заборгованість. Ліквідність цих активів є різною і залежить від суб’єктивних та об’єктивних факторів: кваліфікації фінансових працівників, платоспроможності платників, умов видачі кредитів покупцям тощо.
Активи, що реалізуються повільно (А3), - це статті 2-го розділу активу балансу, які включають запаси та інші оборотні активи. Запаси не можуть бути продані, поки немає покупця. Інколи певні запаси потребують додаткової обробки для того, щоб їх можна було продати, а на все це потрібен час.
Активи, що важко реалізуються (А4), - це активи, які передбачено використовувати в господарській діяльності протягом тривалого періоду. У цю групу включають усі статті 1-го розділу активу балансу («Необоротні активи»).
Перші три групи активів (найбільш ліквідні; активи, що швидко реалізуються; активи, що реалізуються повільно) протягом поточного господарського періоду постійно змінюються і тому належать до поточних активів підприємства.
Пасиви балансу відповідно до зростання строків погашення зобов’язань групуються так:
Негайні пасиви (П1) - це кредиторська заборгованість, розрахунки за дивідендами, своєчасно не погашені кредити (за даними додатку до балансу).
Короткострокові пасиви (П2) - це короткострокові кредити банків, поточна заборгованість за довгостроковими зобов’язаннями, векселі видані. Для розрахунку основних показників ліквідності можна користуватися інформацією 4-го розділу балансу («Поточні зобов’язання»).
Довгострокові пасиви (П3) - це довгострокові зобов’язання - 3-й розділ пасиву балансу.
Постійні пасиви (П4) - це статті 1-го розділу пасиву балансу.
Підприємство буде ліквідним, якщо його поточні активи перевищуватимуть короткострокові зобов’язання. Підприємство може бути ліквідним у більшій чи меншій мірі. Якщо на підприємстві оборотний капітал складається в основному з коштів (грошей) та короткострокової дебіторської заборгованості, то таке підприємство вважають ліквіднішим, ніж те, де оборотний капітал складається в основному із запасів. Для оцінки реального рівня ліквідності підприємства необхідно провести аналіз ліквідності балансу. Аналіз ліквідності підприємства передбачає два такі етапи:
складання балансу ліквідності, табл..2.3;
розрахунок та аналіз основних показників ліквідності.
Ліквідність балансу — це рівень покриття зобов’язань підприємства його активами, строк перетворення яких на гроші відповідає строкам погашення зобов’язань.
Таблиця 2.3
Аналізліквідності балансу ВАТ «ІнГЗК», 2008-2009 рр.
| Актив | Пасив | Платіжний надлишок (+) або нестача (-) | У % до величини групи пасиву | ||||||
| 2008 | 2009 | 2008 | 2009 | 2008 (2 - 5) | 2009 (3 - 6) | 2008 (7:5)*100 | 2009 (8:6)*100 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| A1 | 117674,00 | 16484,00 | П1 | 1190393,00 | 296294,00 | -1072719,00 | -279810,00 | -90,11 | -94,44 |
| A2 | 6140214,00 | 5313716,00 | П2 | 875841,00 | 1183532,00 | +5264373,00 | +4130184,00 | +601,06 | +348,97 |
| A3 | 208048,00 | 331255,00 | П3 | 881029,00 | 1485944,00 | -672981,00 | -1154689,00 | -76,39 | -77,71 |
| A4 | 3899651,00 | 4563303,00 | П4 | 7418324,00 | 7258988,00 | -3518673,00 | -2695685,00 | -47,43 | -37,14 |
| Баланс | 10365587,00 | 10224758,00 | Баланс | 10365587,00 | 10224758,00 | * | * | * | * |
Для визначення ліквідності балансу необхідно порівняти підсумки за кожною групою активу і пасиву балансу.
Баланс ВАТ «ІнГЗК» буде абсолютно ліквідним, якщо задовольнятиме такі умови:
Найбільш ліквідні активи перевищують негайні пасиви або дорівнюють їм.
Активи, що швидко реалізуються, дорівнюють короткостроковим пасивам або більші за них.
Активи, що реалізуються повільно, дорівнюють довгостроковим пасивам або більші за них.
Активи, що важко реалізуються, менші за постійні пасиви, тобто:
А1>П1, А2>П2, А3>П3, А4<П4.
Аналіз даних табл. 2.3. свідчить, що протягом періоду 2008-2009 рр. перша та третя умови ліквідності не виконуються, тобто підприємство має недолік матеріальних цінностей.
При цьому протягом на 2008- 2009 рр. обов'язково виконується остання нерівність, що має глибокий економічний зміст і свідчить про наявність у підприємства власних оборотних активів, тобто дотримується мінімальна умова фінансової стійкості.
Для оцінки можливостей ВАТ «ІнГЗК» виконати свої короткострокові зобов’язання розраховуються основні показники ліквідності та платоспроможності, таблиця 2.4.
Таблиця 2.4
Аналіз показників ліквідності і платоспроможності ВАТ «ІнГЗК» протягом 2008-2009 рр.
| № n/n | Назва показника | Формула для розрахунку | 2008 | 2009 | зміни |
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Коефіцієнт абсолютної ліквідності | (Грошові кошти + короткострокові ЦП) / Поточні зобов'язання | 0,06 | 0,01 | -0,05 |
| 2 | Коефіцієнт швидкої ліквідності | (Оборотні активи - запаси) / Поточні зобов'язання | 3,03 | 3,60 | 0,57 |
| 3 | Коефіцієнт проміжної ліквідності | (Оборотні активи - Виробничі запаси - НВЗ) / Поточні зобов'язання | 3,04 | 3,69 | 0,65 |
| 4 | Коефіцієнт покриття | Оборотні активи / Поточні зобов'язання | 3,13 | 3,81 | 0,68 |
| 5 | Величина власного оборотного капіталу | Оборотні активи - Поточні зобов'язання | 4399567 | 4152890 | -246677 |
| 6 | Коефіцієнт забезпеченості власними оборотними засобами | (Оборотні активи - Поточні зобов'язання) / Поточні зобов'язання | 2,13 | 2,81 | 0,68 |
| 7 | Коефіцієнт маневреності власного оборотного капіталу | (Оборотні активи - Поточні зобов'язання) / Власний капітал | 0,59 | 0,57 | -0,02 |
| 8 | Коефіцієнт маневреності грошових коштів | Грошові кошти / Власний капітал | 0,02 | 0,00 | -0,02 |
| 9 | Частка оборотних коштів у активах | Оборотні активи / Усього активів | 0,62 | 0,55 | -0,07 |
| 10 | Частка запасів в оборотних активах | Запаси / Оборотні активи | 0,03 | 0,05 | 0,02 |
| 11 | Частка власних оборотних коштів у покритті запасів | Власні оборотні кошти / Запаси | 21,93 | 13,73 | -8,20 |
| 12 | Співвідношення дебіторської та кредиторської заборгованості | Дебіторська заборгованість / Кредиторська заборгованість | 4,75 | 17,87 | 13,12 |
Аналіз даних табл. 2.4 свідчить, що всі показники ліквідності за результатами діяльності протягом 2009 року мають тенденцію до збільшення. На ВАТ «ІнГЗК» станом на 31.12.2009р. значення даного коефіцієнту складає 3,806, що перевищує нормативні значення (1,00 - 2,00) та свідчить про високий ступінь ліквідності підприємства. Він показує, яку частину поточних зобов’язань підприємство ВАТ «ІнГЗК»» спроможне погасити, якщо воно реалізує усі свої оборотні активи, в тому числі і матеріальні запаси. Цей коефіцієнт показує, що станом на кінець 2009 р. 3,81 гривні оборотних коштів приходиться на кожну гривню поточних зобов’язань. А отже підприємство спроможне своєчасно розрахуватися по зобов’язанням своїми ліквідними активами.
Коефіцієнт швидкої ліквідності у 2009 році збільшився на 0,57 пунктів, і сягнув значення 3,6. Він показує, що 3,6 частини поточних зобов’язань підприємство спроможне погасити за рахунок найбільш ліквідних оборотних коштів – грошових коштів та їх еквівалентів, фінансових інвестицій та кредиторської заборгованості. Цей показник показує платіжні можливості підприємства щодо погашення поточних зобов’язань за умови своєчасного здійснення розрахунків з дебіторами. Даний коефіцієнт перевищує рекомендоване значення, що є позитивним для фінансової діяльності ВАТ «ІнГЗК». Коефіцієнт абсолютної ліквідності станом на 31.12.2009р. 0,01 близький до нульового значення, що вказує на дефіцит грошових коштів для покриття короткострокових зобов'язань.
Величина чистого оборотного капіталу станом на 31.12.2009р. складає 4152890 тис. грн., що свідчить про спроможність підприємства сплачувати свої поточні зобов'язання та розширювати подальшу діяльність. Таким чином, в цілому по ВАТ «ІнГЗК» можна говорити про високий рівень ліквідності.
Протягом періоду, що досліджується показники ліквідності ВАТ «ІнГЗК» відповідають їх нормативному значенню, рис. 2.3.
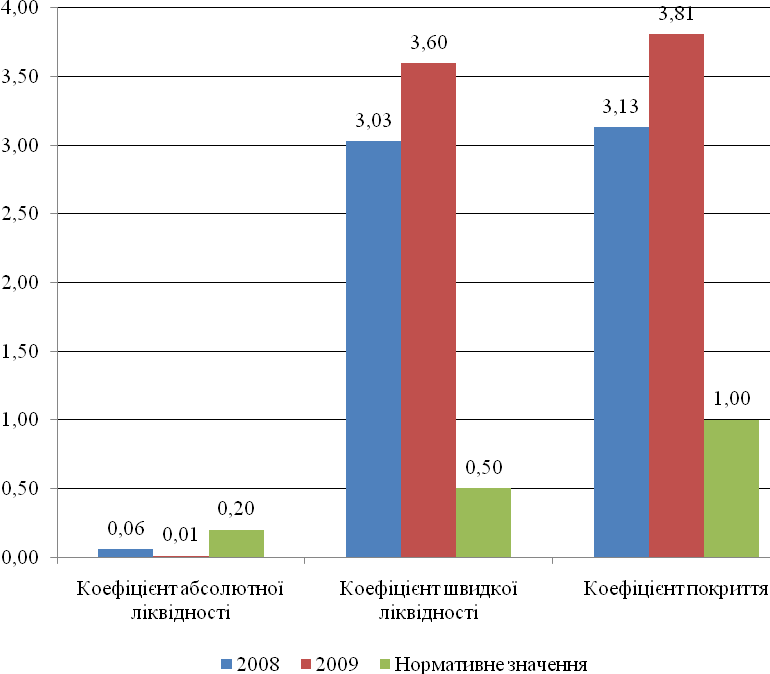
Рис. 2.3. Відповідність показників ліквідності і їх нормативному значенню ВАТ «ІнГЗК», 2008-2009 рр.
фінанси планування рентабельність управління
За даними рис. 2.3, коефіцієнти швидкої та поточної ліквідності становлять більше норми, що говорить про те, що підприємство ВАТ «ІнГЗК» можна охарактеризувати як стійке і незалежне. Але при цьому протягом 2008-2009 років коефіцієнт абсолютної ліквідності не відповідає його нормативному значенню, що свідчить про нестачу грошових коштів.
За даними ліквідності балансу підприємства можна визначити фінансовий стан ВАТ «ІнГЗК», табл.2.5
Таблиця 2.5
Оцінка фінансового стану ВАТ «ІнГЗК», 2008-2009 рр.
| Тип сталості | На дату складання звітності | У короткостроковій перспективі | У довгостроковій перспективі |
| Абсолютний | А1>П1 | А1>П1+П2 | А1>П1+П2+П3 |
| Нормальний | А1+А2>П1 | А1+А2>П1+П2 | А1+А2>П1+П2+П3 |
| 2008 | 6257888>1190393 | 6257888 > 2066234 | 6257888 > 2947263 |
| 2009 | 5330200 > 296294 | 5330200 > 1479826 | 5330200 > 2965770 |
| Передкризовий (критичний) | А1+А2+А3>П1 | А1+А2+А3>П1+П2 | А1+А2+А3>П1+П2+П3 |
| Кризовий | А1+А2+А3<П1 | А1+А2+А3<П1+П2 | А1+А2+А3<П1+П2+П3 |
За даними табл.. 2.5. можна зробити висновок, що підприємство протягом 2008 – 2009 років має нормальний фінансовий стан.
Показники фінансової стійкості характеризують структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості і незалежності підприємства від зовнішніх джерел фінансування діяльності. У табл.2.6 приведений перелік розрахункових показників фінансової стійкості та формули їх розрахунку:
Таблиця 2.6
Аналіз показників фінансової стійкості ВАТ «ІнГЗК», 2008-2009 рр.
| Назва показника | Формула для розрахунку | 2008 | 2009 |
| 1 | 2 | 3 | 4 |
| Коефіцієнт заборгованості | Загальна сума заборгованості / Активи | 0,24 | 0,24 |
| Коефіцієнт фінансової стабільності | Власний капітал / Позикові кошти (коротко- та довгострокові) | 2,97 | 2,91 |
| Коефіцієнт фінансової незалежності (автономії) | Власний капітал / Валюта балансу | 0,72 | 0,71 |
| Коефіцієнт співвідношення позикових та власних коштів | Позикові кошти (коротко- та довгострокові) / Власний капітал | 0,34 | 0,34 |
| Коефіцієнт концентрації власного капіталу | Власний капітал / Активи | 0,72 | 0,71 |
| Коефіцієнт фінансової залежності | Активи / Власний капітал | 1,40 | 1,41 |
| Коефіцієнт маневреності власних коштів | (Власний капітал + Довгострокові кредити + Довгострокові позики - Необоротні активи) / (Власний капітал + Довгострокові кредити + Довгострокові позики) | 0,47 | 0,37 |
| Коефіцієнт структури залученого капіталу | Довгострокові зобов'язання / (Довгострокові зобов'язання + Короткострокові зобов'язання) | 0,17 | 0,41 |
Аналіз даних табл..2.6 свідчить, що станом на 31.12.2009р. значення коефіцієнту фінансової стійкості складає 0,71, що перевищує встановлений норматив та свідчить про високий рівень фінансової незалежності підприємства.
Коефіцієнт структури капіталу станом на 31.12.2009 р. складає 0,409, при нижній нормативній межі 0,5. Це свідчить про те, що при формуванні капіталу перевага віддається власним коштам, тобто відсутня залежність фінансового стану підприємства від зовнішніх джерел. Таким чином, фінансовий стан ВАТ «ІнГЗК» характеризується як стійкий.
Таким чином, в цілому можна говорити про високий рівень ліквідності. Станом на 31.12.2009р. значення коефіцієнту загальної ліквідності складає 3,81, що свідчить про достатній ступінь ліквідності підприємства. Значення коефіцієнту фінансової стійкості перевищує встановлений норматив, на 31.12.2009р. даний показник складає 0,71, що свідчить про високий рівень фінансової незалежності підприємства. Це свідчить про те, що при формуванні капіталу перевага віддається власним коштам, тобто відсутня залежність фінансового стану від зовнішніх джерел. Фінансовий стан характеризується як стійкий.
2.3 Фактори впливу на управління фінансовими ресурсами
Для визначення факторів впливу на управління фінансовими ресурсами ВАТ «ІнГЗК» застосовується показник кореляції. Кореляція - це видимий зв'язок між двома випадковими величинами на графіку, коли кожна величина має свій відрізок розподілу.
За даними річної фінансової звітності ВАТ «Інгулецький гірничо-збагачувальний комбінат» за 2005 – 2009 роки досліджено динаміку чистого прибутку підприємства та визначено чинники, що найбільше впливають на значення показника чистого прибутку. До таких можна віднести наступні чинники:
Оборотні активи
Поточні зобов’язання
Чистий дохід
Собівартість
Непрямі витрати (адміністративні витрати, витрати на збут та інші операційні витрати)
Операційні витрати
Вихідними даними є динаміка зазначених факторів протягом 2005 – 2009 років, таблиця 2.7
Таблиця 2.7
Вихідні дані для проведення кореляційного аналізу чистого прибутку ВАТ «ІнГЗК» (тис..грн.)
| Оборотні активи | Поточні зобов’язання | Чистий дохід | Собівартість | Непрямі витрати | Операційні витрати | Чистий прибуток | |
| 2005 | 824878 | 741558 | 2053653 | 1535137 | 376076 | 1716834 | 288119 |
| 2006 | 853001 | 468620 | 2084934 | 1706534 | 1038133 | 1873770 | 187588 |
| 2007 | 1617929 | 764693 | 2998135 | 1891477 | 1908972 | 2065639 | 723733 |
| 2008 | 6465801 | 2066234 | 6418684 | 1997371 | 4838136 | 2193238 | 4722862 |
| 2009 | 5632716 | 1479826 | 4384200 | 2156233 | 6210206 | 2674482 | 933571 |
Умовно кожному із факторів призначаємо назву Хі :
Х1 - Оборотні активи
Х2 - Поточні зобов’язання
Х3 - Чистий дохід
Х4 - Собівартість
Х5 - Непрямі витрати
Х6 - Операційні витрати
Чистий прибуток позначається як функція У
За вихідними даними таблиці 2.7 знайдемо дисперсійне відхилення по кожному із факторів. Для цього необхідно визначити середнє значення кожного фактору за період, що досліджується за формулою 2.1:
 (2.1)
Результати розрахунків подано у таблиці 2.8
Таблиця 2.8
Середнє
значення факторів
( )
за період 2005 –
2009 рр.
| Х1 | Х2 | Х3 | Х4 | Х5 | Х6 | Y1 | |
| 2005 | 824878 | 741558 | 2053653 | 1535137 | 376076 | 1716834 | 288119 |
| 2006 | 853001 | 468620 | 2084934 | 1706534 | 1038133 | 1873770 | 187588 |
| 2007 | 1617929 | 764693 | 2998135 | 1891477 | 1908972 | 2065639 | 723733 |
| 2008 | 6465801 | 2066234 | 6418684 | 1997371 | 4838136 | 2193238 | 4722862 |
| 2009 | 5632716 | 1479826 | 4384200 | 2156233 | 6210206 | 2674482 | 933571 |
| ∑ = | 14569447 | 5520931 | 17939606 | 9286752 | 14371523 | 10523963 | 6855873 |
|
|
2913889,4 | 1104186,2 | 3587921,2 | 1857350,4 | 2874304,6 | 2104792,6 | 1371174,6 |
Дисперсійне відхилення розраховується за формулою 2.2:
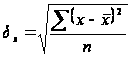 (2.2)
та у відсотковому значенні:
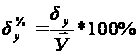 (2.3)
Розрахунок дисперсійного відхилення кожного фактору викладено у таблиці 2.9.
Таблиця 2.9.
Обчислення дисперсії по кожному із факторів
| Відхилення фактичного значення фактори від його середнього значення | |||||||
| Х1 - Х1ср. | Х2 - Х2ср. | Х3 - Х3ср. | X4 - X4cp. | X5 - X5cp. | X6- X6cp. | У1 – У1cp. | |
| 2005 | -2089011,4 | -362628,2 | -1534268,2 | -322213,4 | -2498228,6 | -387958,6 | -1083055,6 |
| 2006 | -2060888,4 | -635566,2 | -1502987,2 | -150816,4 | -1836171,6 | -231022,6 | -1183586,6 |
| 2007 | -1295960,4 | -339493,2 | -589786,2 | 34126,6 | -965332,6 | -39153,6 | -647441,6 |
| 2008 | 3551911,6 | 962047,8 | 2830762,8 | 140020,6 | 1963831,4 | 88445,4 | 3351687,4 |
| 2009 | 2718826,6 | 375639,8 | 796278,8 | 298882,6 | 3335901,4 | 569689,4 | -437603,6 |
| Визначення квадрату різниць за кожним фактором | |||||||
| (Х1-Х1ср)2 | (Х2-Х2ср)2 | (Х3-Х3ср)2 | (X4-X4cp)2 | (X5-X5cp)2 | (X6-X6cp)2 | У1 – У1cp. | |
| 2005 | 4363968629330,0 | 131499211435,2 | 2353978909531,2 | 103821475139,6 | 6241146137858,0 | 150511875314,0 | 1173009432691,4 |
| 2006 | 4247260997254,6 | 403944394582,4 | 2258970523363,8 | 22745586509,0 | 3371526144646,6 | 53371441710,8 | 1400877239699,6 |
| 2007 | 1679513358368,2 | 115255632846,2 | 347847761710,4 | 1164624827,6 | 931867028622,8 | 1533004393,0 | 419180625410,6 |
| 2008 | 12616076014214,6 | 925535969484,8 | 8013218029863,8 | 19605768424,4 | 3856633767626,0 | 7822588781,2 | 11233808427318,8 |
| 2009 | 7392018080867,6 | 141105259344,0 | 634059927329,4 | 89330808582,8 | 11128238150522,0 | 324546012472,4 | 191496910733,0 |
| ∑ = | 30298837080034,8 | 1717340467692,800 | 13608075151798,8 | 236668263483,200 | 25529411229275,2 | 537784922671,200 | 14418372635853,2 |
|
|
2461659,4 | 586061,51 | 1649731,8 | 217562,98 | 2259619,9 | 327958,81 | 1698138,5 |
|
|
16,90% | 10,62% | 9,20% | 2,34% | 15,72% | 3,12% | 24,77% |

За результатами проведених розрахунків в табл. 2.9 маємо наступні значення дисперсії по кожному із факторів:
Х1 (Оборотні активи) 2461659,4 або 16,90%
Х2 – (Поточні зобов’язання) 586061,51 або 10,62%
Х3 – (Чистий дохід) 1649731,8 або 9,20%
Х4 – (Собівартість) 217562,98 або 2,34%
Х5 – (Непрямі витрати) 2259619,9 або 15,72%
Х6 – (Операційні витрати) 327958,81 або 3,12%
У1 (Чистий прибуток) - 1698138,5 або 24,77%, рис.2.4
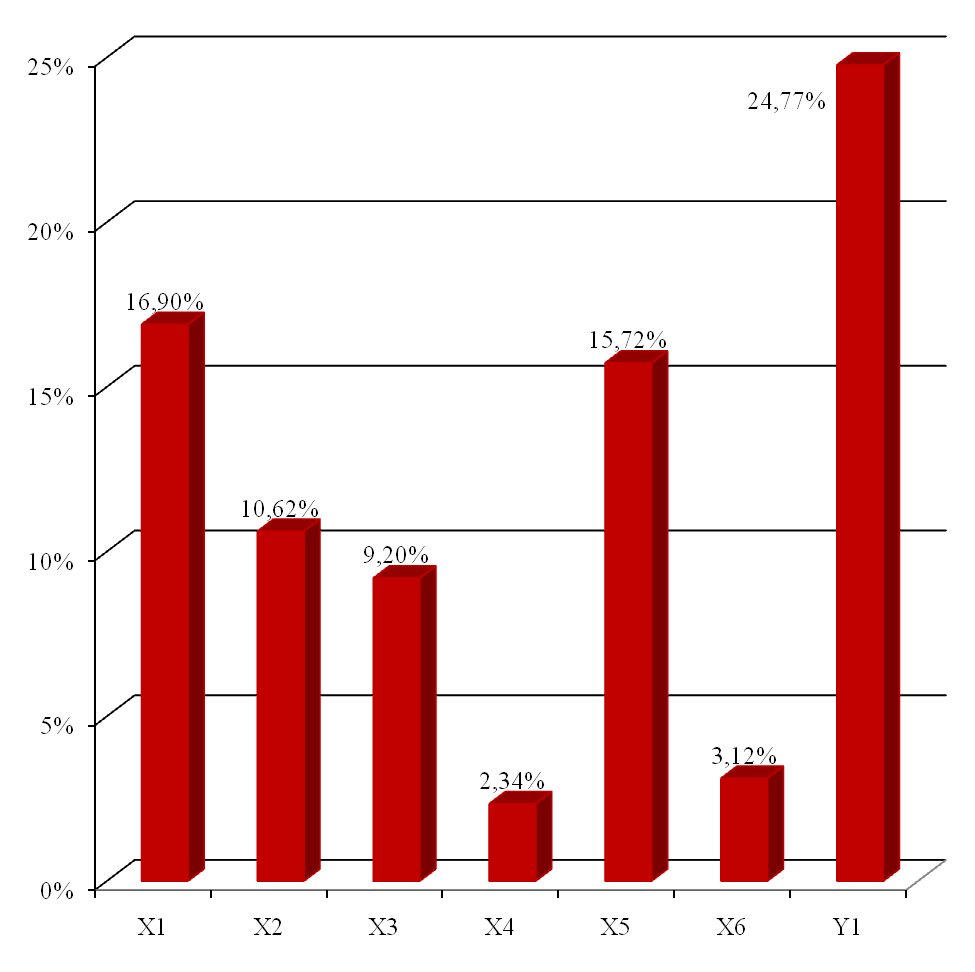
Рис.2.4 Діаграма дисперсійного відхилення по факторам
За даними рис.2.4 можна зробити висновок, що найбільш ризиковим показником є У1 (Чистий прибуток) – 24,77 %, тобто саме цей показник має найбільші розбіжності в фактичних значеннях. Серед факторів впливу найбільш ризиковими є фактори Х1 (оборотні активи) та Х5 (непрямі витрати), значення коефіцієнтів ризику яких складає відповідно 16,9 % та 15,72 %. Проте, оскільки всі визначені ризики знаходяться у межах менше 30% відсотків, можна сказати, що розглянуті показники мають незначні ризики.
Показник кореляції розраховується за наступною формулою 2.4
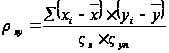 ,
(2.4)
де
хi, хi – значення порівнювальних показників;
 -
середні значення
порівнювальних
показників;
 - дисперсійні
відхилення
порівнювальних
показників.
Вихідні дані для визначення показників кореляції подано у таблиці 2.10
За результатами проведених розрахунків маємо наступні дані щодо показник кореляції між факторами, таблиця 2.11:
Таблиця 2.11
Таблиця значень кореляції
| X1 | X2 | X3 | X4 | X5 | X6 | У1 | |
| X1 | 1 | 0,963 | 0,950 | 0,840 | 0,946 | 0,793 | 0,778 |
| X2 | 0,963 | 1 | 0,979 | 0,703 | 0,837 | 0,624 | 0,889 |
| X3 | 0,950 | 0,979 | 1 | 0,744 | 0,825 | 0,617 | 0,925 |
| X4 | 0,840 | 0,703 | 0,744 | 1 | 0,944 | 0,956 | 0,457 |
| X5 | 0,946 | 0,837 | 0,825 | 0,944 | 1 | 0,946 | 0,554 |
| X6 | 0,793 | 0,624 | 0,617 | 0,956 | 0,946 | 1 | 0,275 |
| У1 | 0,778 | 0,889 | 0,925 | 0,457 | 0,554 | 0,275 | 1 |
Таблиця 2.10.
Обчислення
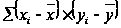 для визначення
кореляції
| (Х1 - Х1ср.) * (Х2 - Х2ср.) | (Х1 - Х1ср.) * (Х3 - Х3ср.) | (Х1 - Х1ср.) * (Х4 - Х4ср.) | (Х1 - Х1ср.) *(Х5 - Х5ср.) | (Х1 - Х1ср.) *(Х6 - Х6ср.) | (Х1 - Х1ср.) * (У1 - У1ср.) | (Х2 - Х2ср.) * (Х3 - Х3ср.) | (Х2 - Х2ср.) * (Х4 - Х4ср.) | Х2 - Х2ср.) * (Х5- Х5ср.) | |
| 1 | 7,57534E+11 | 3,2051E+12 | 6,73107E+11 | 5,21883E+12 | 8,1045E+11 | 2,26252E+12 | 5,56369E+11 | 1,16844E+11 | 9,05928E+11 |
| 2 | 1,30983E+12 | 3,09749E+12 | 3,10816E+11 | 3,78414E+12 | 4,76112E+11 | 2,43924E+12 | 9,55248E+11 | 95853806246 | 1,16701E+12 |
| 3 | 4,3997E+11 | 7,6434E+11 | -44226722187 | 1,25103E+12 | 50741515117 | 8,39059E+11 | 2,00228E+11 | -1,1586E+10 | 3,27724E+11 |
| 4 | 3,41711E+12 | 1,00546E+13 | 4,97341E+11 | 6,97536E+12 | 3,1415E+11 | 1,19049E+13 | 2,72333E+12 | 1,34707E+11 | 1,8893E+12 |
| 5 | 1,0213E+12 | 2,16494E+12 | 8,1261E+11 | 9,06974E+12 | 1,54889E+12 | -1,18977E+12 | 2,99114E+11 | 1,12272E+11 | 1,2531E+12 |
| ∑ = | 6,94574E+12 | 1,92865E+13 | 2,24965E+12 | 2,62991E+13 | 3,20034E+12 | 1,62559E+13 | 4,73429E+12 | 4,4809E+11 | 5,54306E+12 |
| (Х2 - Х2ср.)* (Х6 - Х6ср.) | (Х2 - Х2ср.) * (У1 - У1ср.) | (Х3 - Х3ср.) * (Х4- Х4ср.) | (Х3 - Х3ср.) * (Х5- Х5ср.) | (Х3 - Х3ср.)* (Х6 - Х6ср.) | (Х3 - Х3ср.) * (У1 - У1ср.) | (Х4 - Х4ср.) * (Х5- Х5ср.) | (Х4 - Х4ср.)* (Х6 - Х6ср.) | (Х4 - Х4ср.) * (У1 - У1ср.) | |
| 1 | 1,40685E+11 | 3,92747E+11 | 4,94362E+11 | 3,83295E+12 | 5,95233E+11 | 1,6617E+12 | 8,04963E+11 | 1,25005E+11 | 3,48975E+11 |
| 2 | 1,4683E+11 | 7,52248E+11 | 2,26675E+11 | 2,75974E+12 | 3,47224E+11 | 1,77892E+12 | 2,76925E+11 | 34841996851 | 1,78504E+11 |
| 3 | 13292380956 | 2,19802E+11 | -20127397733 | 5,6934E+11 | 23092252960 | 3,81852E+11 | -32943519507 | -1336179246 | -22094980507 |
| 4 | 85088702490 | 3,22448E+12 | 3,96365E+11 | 5,55914E+12 | 2,50368E+11 | 9,48783E+12 | 2,74977E+11 | 12384177975 | 4,69305E+11 |
| 5 | 2,13998E+11 | -1,64381E+11 | 2,37994E+11 | 2,65631E+12 | 4,53632E+11 | -3,4845E+11 | 9,97043E+11 | 1,7027E+11 | -1,30792E+11 |
| ∑ = | 5,99894E+11 | 4,4249E+12 | 1,33527E+12 | 1,53775E+13 | 1,66955E+12 | 1,29618E+13 | 2,32096E+12 | 3,41166E+11 | 8,43897E+11 |
| (Х5 - Х5ср.)* (Х6 - Х6ср.) | (Х5 - Х5ср.)* (У1 - У1ср.) | (Х6 - Х6ср.) * (У1 - У1ср.) | |||||||
| 1 | 9,69209E+11 | 2,70572E+12 | 4,20181E+11 | ||||||
| 2 | 4,24197E+11 | 2,17327E+12 | 2,73435E+11 | ||||||
| 3 | 37796246487 | 6,24996E+11 | 25349669430 | ||||||
| 4 | 1,73692E+11 | 6,58215E+12 | 2,96441E+11 | ||||||
| 5 | 1,90043E+12 | -1,4598E+12 | -2,49298E+11 | ||||||
| ∑ = | 3,50532E+12 | 1,06263E+13 | 7,66109E+11 |
За результатами розрахунків коефіцієнтів кореляції можна зробити висновок, що найбільше на значення чистого прибутку впливає показник чистого доходу, рівень взаємозв’язку складає 0.93, рис. 2.5
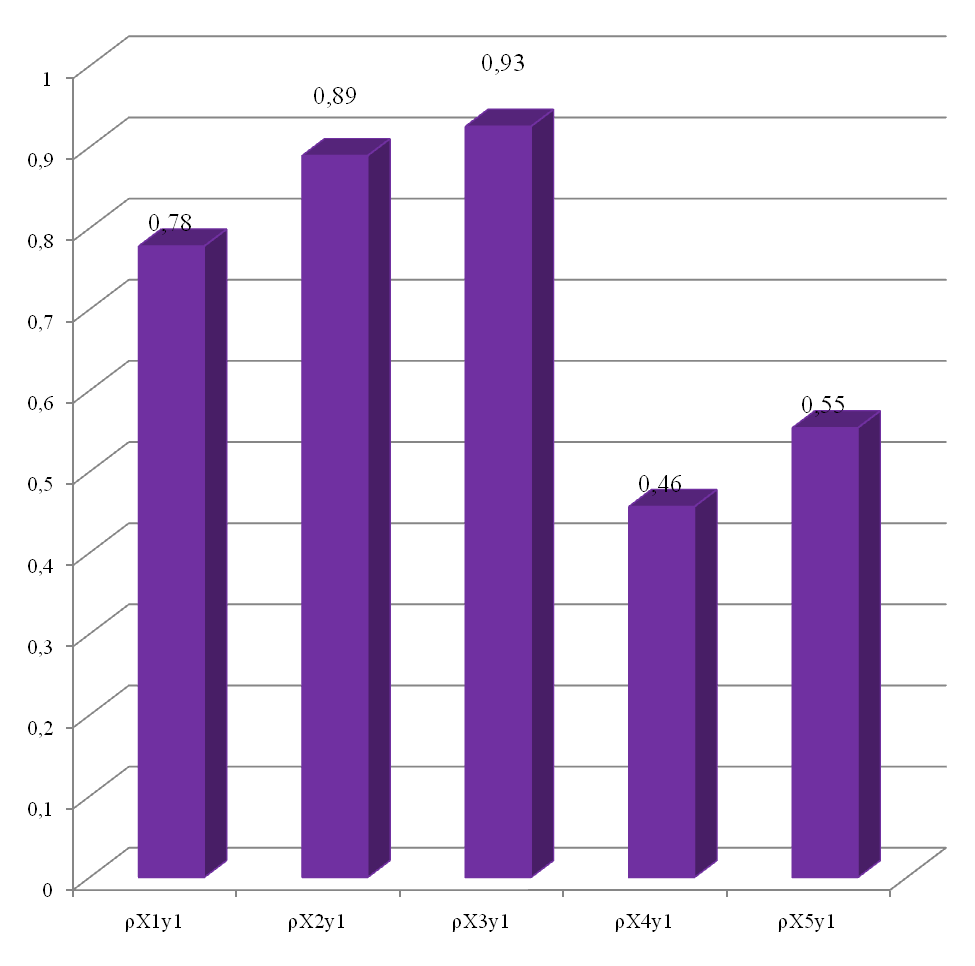
Рис.2.5 Залежність чистого прибутку ВАТ «ІнГЗК» від визначених факторів.
Дані рис.2.5 свідчать, що вплив визначених факторів на значення чистого прибутку носить прямий характер, так як показники кореляції мають позитивне значення. Таким чином, можна зробити висновок, що при зростанні поточних зобов’язань зростає і значення чистого прибутку, взаємозв’язок із цим фактором складає 0,89. Таким же чином впливають і зміни оборотних активів, рівень впливу на чистий прибуток дорівнює 0,78.
Рівень впливу непрямих витрат та собівартості також досить високий і дорівнює відповідно 0,55 та 0,46.
Важливим є факторний аналіз показників рентабельності ВАТ «ІнГЗК».
Виручка
від реалізації,
або обсяг
реалізованої
продукції у
вартісному
вимірі, є одним
із основних
факторів, від
якого залежить
формування
чистого прибутку.
Прибутковість
загального
капіталу залежить
від прибутковості
(рентабельності)
реалізованої
продукції
 та оберненості
загального
капіталу
 ,
тобто відбувається
такий взаємозв’язок,
формула 2.5:
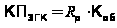 (2.5.)
Розрахунок впливу факторів на відхилення прибутковості загального капіталу здійснюється в один із способів елімінування. Виділяють два фактори впливу на відхилення рентабельності за валовим прибутком: ціновий фактор і фактор собівартості.
Факторний аналіз здійснюється за допомогою послідовних підставлянь.
Загальне відхилення дорівнюватиме, формула 2.6:
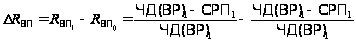 (2.6)
Вплив зміни ціни на реалізовану продукцію на відхилення рентабельності за валовим прибутком дорівнює, формула 2.7:
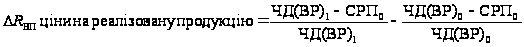 (2.7)
Вплив зміни собівартості реалізованої продукції на відхилення рентабельності за валовим прибутком дорівнює:
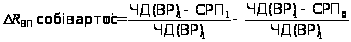 (2.8)
Поряд з оцінкою основних показників рентабельності ВАТ «ІнГЗК» слід провести оцінку дохідності обсягу продажу, яка є одним із найважливіших аспектів аналізу рентабельності. На рентабельність обсягу продажу ВАТ «ІнГЗК» впливають зміна собівартості та ціна продукції
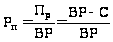 (2.9)
Вплив чинників на рентабельність обсягу продажу за розрахунками, наведено в таблиці 2.12.
Таблиця 2.12
Розрахунок та оцінка рентабельності обсягу продажу ВАТ «ІнГЗК»
| № пор. | Показник | Позначення | 2008 | 2009 | Відхилення |
| 1 | Виручка від реалізації, тис. грн | ВР | 7590319 | 5147861 | -2442458 |
| 2 | Собівартість реалізованої продукції, тис. грн | С | 1997371 | 2156233 | 158862 |
| 3 | Прибуток від реалізації, тис. грн (рядок 1 – рядок 2) | Пр | 5592948 | 2991628 | -2601320 |
| 4 | Рентабельність обсягу продаж, % (рядок 3 : рядок 1 · 100) | Рп | 73,7% | 58,1% | 16 |
Дані табл. 2.12 свідчать, що за звітний період рентабельність обсягу продаж знизилася на 16 пунктів. На цей показник впливали виручка від реалізації та собівартість продукції. Визначимо вплив цих чинників на рентабельність продажу:
1) збільшення виручки від реалізації
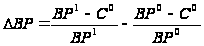 ;
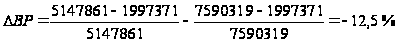 .
Отже, за рахунок зменшення виручки від реалізації рентабельність обсягу продажу зменшилася на 12,5 пунктів.
2) збільшення собівартості продукції
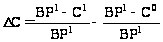 ;
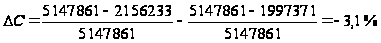 .
Тобто за рахунок зростання собівартості рентабельність обсягу продажу знизилась на 3,1 пунктів.
Загальний вплив двох чинників становить:
- 12,5 – 3,1 = – 15,6 %.
Отже, аналіз рентабельності підприємства показав, що загалом на ньому відбулися негативні зрушення у бік зростання основних показників рентабельності. Зменшення рентабельності обсягу продажу на 16 пунктів відбулося в основному через зменшення обсягів реалізації.
Отже, за результатами проведених розрахунків можна зробити висновок, що ВАТ «ІнГЗК» має досить високий рівень управління фінансами підприємства, про що свідчать показники рентабельності та ліквідності діяльності підприємства протягом 2008 – 2009 років. Головними факторами, що впливають на чистий прибуток визначено чистий дохід, рівень впливу якого складає 0,93, поточні зобов’язання та непрямі витрати, рівень впливу яких складає відповідно 0,89 та0,55. Саме ці чинники необхідно враховувати при визначенні прогнозних значень чистого прибутку.
Головними факторами зменшення рентабельності продажу ВАТ «ІнГЗК» станом на кінець 2009 року визначено виручку реалізації та собівартість.
РОЗДІЛ 3. Ефективність управління фінансів на підприємстві
3.1 Заходи спрямовані на ефективність управління фінансів підприємства
Ефективність підприємницької діяльності залежить, насамперед від її планування та оцінювання. Будь-який підприємницький захід, пов'язаний з витратами і зорієнтований на прибуток, потребує розрахунків і оцінки. Оцінка підприємницької діяльності складається з оцінювання її складових, таких як: витрати виробництва і прибуток, фінанси, податки, ринок як об'єкт маркетингу, кредити тощо. Проте оцінювання окремих, навіть дуже важливих її складових у відриві від усієї виробничої економічної системи якнайшвидше призведе до помилок, які, своєю чергою, створять "зону ризику" саме там, де знехтували оцінюванням.
Найбільш об'єктивну оцінку підприємницької діяльності ВАТ «ІнГЗК», можливість своєчасного виявлення "слабких "місць, забезпечення адаптації підприємства до зовнішніх змін, нівелювання несприятливого впливу чинників зовнішнього середовища, а також здатність гнучко реагувати на ці зміни дає бюджетування. Бюджетування є робочим інструментом, що охоплює всі сторони діяльності підприємства:
виробничі,
техніко-технологічні,
маркетингові,
фінансові,
інноваційні,
інвестиційні й інші аспекти.
Водночас, процес бюджетування базується на загальній концепції розвитку підприємства, докладніше розробляє економічний і фінансовий аспекти стратегії і є єдиною системою взаємопов'язаних технічних, організаційних і економічних змін на визначений період. Спостерігається повна відсутність взаємозв'язку цілей довго-, середньо- і короткотермінового періодів або часткове їхнє відображення у деяких бізнес-планах.
За відсутності налагоджених процедур і визначеної послідовності операцій планування планово-економічні служби ВАТ «ІнГЗК» часто займаються лише збором інформації про величину витрат або доходів за продукцією або підрозділами підприємства, після чого обробляють її і консолідують у загальний бюджет доходів і витрат (результат фінансової діяльності). При цьому складається ситуація, за якої внаслідок нескоординованих дій підрозділів підприємства під час планування своєї діяльності з'являється так звана "бюджетна щілина"; не забезпечується достовірність та оперативність подачі інформації керівництву, своєчасне складання зведеного бюджету за підрозділами та видами діяльності, центрах відповідальності. Отже, набуває значущості проблема бюджетного планування ВАТ «ІнГЗК».
Функціонування фінансового менеджменту управління підприємством ВАТ «ІнГЗК» передбачає постійну взаємодію функцій планування, аналізу, регулювання, контролю, мотивації в процесі прийняття оптимальних управлінських рішень керівництвом і структурними підрозділами.
Фінансове планування ВАТ «ІнГЗК» ґрунтується на стратегічному плані розвитку підприємства щодо визначення конкуренції його розвитку, формування стратегічних цілей підприємства та тактичному плані (бізнес-плані) на майбутній період (зазвичай, рік) щодо визначення заходів і постановки виконання поставлених завдань (стратегії розвитку бізнесу) тощо.
Фінансовий аналіз та контроль виробничо-господарської діяльності підприємства - це діагноз його фінансового стану, який дає змогу виявити вади, виявити та мобілізувати внутрішньогосподарські резерви, збільшити доходи та прибутки, зменшити витрати виробництва, підвищити рентабельність, поліпшити фінансово-господарську діяльність загалом.
Особливістю фінансового аналізу підприємства є те, що дані аналізу використовують як базу для всіх інших функцій. Сутність фінансового контролю зводиться до процесу вивчення, порівняння, виявлення, фіксації проблем змісту і відображення в обліку господарських операцій та вжиття заходів для їхнього вирішення, усунення порушень, попередження надалі. Треба зазначити, що фінансовий контроль необхідно розглядати як систему, якою є контролюючі суб'єкти, підконтрольні об'єкти та контрольні дії.
Поточна та оперативна робота на підприємстві спрямовується на практичне втілення фінансового забезпечення підприємницької діяльності, постійне підтримування платоспроможності на належному рівні. Поточна та оперативна фінансова діяльність ВАТ «ІнГЗК» полягає
у постійній роботі зі споживачами стосовно розрахунків за реалізовану продукцію, роботи, послуги;
у своєчасних розрахунках за поставлені товарно-матеріальні цінності та послуги з постачальниками;
у забезпеченні своєчасної сплати податків, інших обов'язкових платежів у бюджет та цільові фонди;
у своєчасному виконанні розрахунків зі заробітної плати;
у своєчасному погашенні банківських кредитів та сплаті відсотків. Ця діяльність потребує залучення професійного фінансового менеджера.
Професійний рівень фінансового менеджера визначається його знаннями у сфері фінансів і кредиту, банківської, біржової і фінансової діяльності, бухгалтерського обліку, вмінням аналізувати фінансову звітність підприємства. Фінансовому менеджеру необхідно орієнтуватись у валютному законодавстві, вміти працювати на фінансовому ринку. Функції фінансового менеджера:
розроблення фінансового плану;
здійснення оперативної фінансової діяльності (складання платіжного календаря, розроблення касового плану, розрахунок потреби в короткотерміновому кредиті);
управління фінансовими активами і пасивами;
фінансовий аналіз і контроль;
управління фінансовими ризиками;
удосконалення фінансової діяльності на підприємстві.
Професійний рівень може підвищуватися і знижуватися у процесі трудової діяльності людини. Кваліфікація фінансового менеджера визначається такими чинниками, як: рівень загальних і спеціальних знань; стаж роботи на цій або аналогічній посаді, необхідний для оволодіння професією. Для керівника йдеться також про рівень організаційних навичок.
У сучасних умовах зростає роль фахових знань і умінь фінансового менеджера, підвищується значення творчого підходу до роботи, креативності, самостійності в прийнятті рішень, ініціативності тощо.
Управлінська діяльність ВАТ «ІнГЗК» - один з найважливіших факторів функціонування і розвитку підприємств в умовах ринкової економіки. Вона постійно вдосконалюється у відповідності з об'єктивними вимогами виробництва та реалізації, ускладненням господарських зв'язків та інших параметрів виробництва.
Раціональне управління фінансовими ресурсами ВАТ «ІнГЗК» повинно включати наступні етапи:
виявлення та формулювання проблеми чи задачі управління фінансовими ресурсами підприємств, що повинна бути вирішена на базі використання минулого досвіду та наявних даних;
прийняття управлінського рішення щодо використання фінансових ресурсів та його реалізація;
аналіз результатів прийнятого рішення з погляду можливих способів його модифікації чи зміни, а також врахування його результатів в процесі нагромадження досвіду, який може бути використаний в майбутньому.
Керуючись цим пропонується наступна схема прийняття рішень з управління фінансовими ресурсами ВАТ «ІнГЗК», рис.3.1
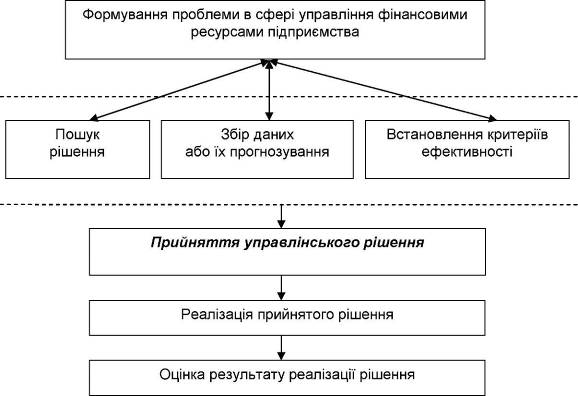
Рис. 3.1. Схема прийняття рішень з управління фінансовими ресурсами
ВАТ «ІнГЗК»
На рівні підприємства управління фінансовими ресурсами повинне розглядатися як адаптивний механізм з допомогою якого воно постійно перебудовується в процесі пошуку найбільш ефективних зв'язків з навколишнім економічним середовищем.
Управління фінансовими ресурсами підприємств притаманні певні властивості:
1) безперервність;
2) циклічність;
3) залежності ефективності управління від послідовності його етапів;
4) динамічність;
5) стійкість.
В управлінні фінансовими ресурсами ВАТ «ІнГЗК» повинні домінувати наступні основні принципи:
узгодженості термінів фінансових операцій;
платоспроможності;
рентабельності інвестування;
збалансування ризиків;
врахування потреб ринку;
максимізації рентабельності.
Результати управління фінансовими ресурсами ВАТ «ІнГЗК» реалізуються в грошових потоках, що протікають між підприємством і бюджетом, власниками капіталу, партнерами по бізнесу та іншими суб'єктами. Інструментами цього служать управлінські рішення щодо використання фінансових ресурсів (сплати податків, виплати заробітної плати, інвестування тощо).
В управлінні фінансовими ресурсами ВАТ «ІнГЗК» можна виділити три рівні - стратегічний, тактичний та оперативний.
Пріоритетом управління на стратегічному рівні є забезпечення необхідним обсягом фінансових ресурсів найбільш вагомих (у відповідності з встановленими довготерміновими цілями) проектів, заходів та операцій, результатом яких можуть бути