Теоретичні основи та сучасні напрямки управління фінансами підприємства
Функціональна направленість тактичного рівня управління фінансовими ресурсами підприємств та його значення для забезпечення взаємозв'язку стратегічних цілей підприємства і щоденної діяльності окремих підрозділів визначає в якості пріоритетів для керівників:
пошук та розподіл необхідної кількості фінансових ресурсів для забезпечення окремих напрямків діяльності підприємства (закупівлі, виробництва, збуту) та його основних підрозділів;
постановку середньо - та короткотермінових цілей, контроль їх виконання та визначення порядку залучення використання фінансових ресурсів у відповідності з довготерміновими цілями та вибраною стратегією підприємства.
Під оперативним управлінням ВАТ «ІнГЗК» розуміється комплексна система заходів з розподілу та контролю фінансових ресурсів для забезпечення поточної діяльності підприємства в межах виконання короткотермінових та середньо термінових планів. Пріоритетом управління для оперативного рівня є ефективне використання наявних фінансових ресурсів.
В межах стратегічного управління фінансовими ресурсами ВАТ «ІнГЗК» керівники визначають стратегічні показники для усього підприємства, міста, регіону та контролюють виконання бюджетів, планів та прогнозів через систему стратегічних звітів, які містять ряд ключових фінансових показників (стандартів чи нормативів). Відносно цих показників вимірюється ефективність роботи підприємства чи адміністрації з досягнення встановлених стратегічних цілей чи забезпечення виконання бюджетів.
Однією з основних проблем управління фінансовими ресурсами ВАТ «ІнГЗК» на функціональному (тактичному) рівні є передача відповідальності за виконання специфічних фінансово-економічних показників керівникам окремих напрямків, наприклад, відповідаючи за закупівлю сировини та матеріалів; виробництво та збут (відвантаження) продукції та ряд інших специфічних операцій. У відповідності з покладеними на керівників тактичного рівня завдань управління фінансовими ресурсами здійснюється з допомогою системи планів, бюджетів та управлінських звітів по напрямкам та основним підрозділам під загальним керівництвом замісників директорів чи керівників адміністрації з економіки та фінансів та стратегічного планування.
В завдання, що вирішуються на тактичному рівні входять також підготовка пропозицій про інвестиції в окремі сфери діяльності, про зміни в структурі оборотних засобів, потребах у залученні зовнішніх джерел фінансування та емісії акцій підприємства. Рішення за такими пропозиціями приймаються керівниками верхнього рівня управління на основі аналізу інформації про виконання стратегічних планів, виявлених в рамках тенденцій в зміні найбільш важливих показників діяльності підприємства на ринку та зовнішніх загальноекономічних факторів.
3.2 Прогнозна модель оцінки ефективності управління фінансами на підприємстві
За результатами кореляційного та факторного аналізів ефективності діяльності ВАТ «ІнГЗК» було визначено, що найбільше впливають на показник чистого прибутку підприємства наступні фактори:
Х3 – Чистий дохід, коефіцієнт кореляції – 0,93
Х4 – Собівартість, коефіцієнт кореляції – 0,46
Х5 – Непрямі витрати, коефіцієнт кореляції – 0,55, табл..3.1
Таблиця 3.1
Вихідні дані для розрахунку прогнозної моделі чистого прибутку ВАТ «ІнГЗК»
| Х3 | Х4 | Х5 | Y1 | |
| Чистий дохід | Собівартість | Непрямі витрати | Чистий прибуток | |
| 1 | 2 | 3 | 4 | 5 |
| 2005 | 2053653 | 1535137 | 376076 | 288119 |
| 2006 | 2084934 | 1706534 | 1038133 | 187588 |
| 2007 | 2998135 | 1891477 | 1908972 | 723733 |
| 2008 | 6418684 | 1997371 | 4838136 | 4722862 |
| 2009 | 4384200 | 2156233 | 6210206 | 933571 |
| 17939606 | 9286752 | 14371523 | 6855873,000 | |
| 3587921,2 | 1857350,4 | 2874304,6 | 1371174,6 |
Для формування прогнозної трьофакторної моделі чистого прибутку ВАТ «ІнГЗК» від зазначених факторів формується матриця із всіх показників Х, де в 1 – колонці будуть усі одиниці вибрані як за стандарт всі інші колонки будуть Х, яка буде мати вигляд:
| Х = | 1 | 2053653 | 1535137 | 376076 |
| 1 | 2084934 | 1706534 | 1038133 | |
| 1 | 2998135 | 1891477 | 1908972 | |
| 1 | 6418684 | 1997371 | 4838136 | |
| 1 | 4384200 | 2156233 | 6210206 |
Транспанована матриця до попередньої матриці має наступний вигляд:
| Х-1= | 1 | 1 | 1 | 1 | 1 |
| 2053653 | 2084934 | 2998135 | 6418684 | 4384200 | |
| 1535137 | 1706534 | 1891477 | 1997371 | 2156233 | |
| 376076 | 1038133 | 1908972 | 4838136 | 6210206 |
Добуток матриць формуємо у вигляді таблиці 3.2
Таблиця 3.2
Результати добутку матриць
| 5 | 17939606 | 9286752 | 14371523 |
| 17939606 | 7,7974E+13 | 3,46554E+13 | 6,69414E+13 |
| 9286752 | 3,46554E+13 | 1,74854E+13 | 2,90139E+13 |
| 14371523 | 6,69414E+13 | 2,90139E+13 | 6,68375E+13 |
За даними табл..3.2 визначається обернена матриця, таблиця 3.3
Таблиця 3.3
Обернена матриця
| 107,7020892 | -1,37385E-06 | -6,55547E-05 | 6,67474E-06 |
| -1,37385E-06 | 2,38544E-13 | 5,83303E-13 | -1,96715E-13 |
| -6,55547E-05 | 5,83303E-13 | 4,03949E-11 | -4,02378E-12 |
| 6,67474E-06 | -1,96715E-13 | -4,02378E-12 | 5,23476E-13 |
За даними початкової матриці та табл..3.3 визначається добуток транспанованої матриці та оберненої матриці матриць, таблиця 3.4
Таблиця 3.4
Результати добутку матриць
| 6,755435691 | -0,104360137 | -7,670223363 | 0,240002143 | 1,779145667 |
| -6,24981E-08 | -8,52967E-08 | 6,91121E-08 | 3,70619E-07 | -2,91937E-07 |
| -3,85839E-06 | 4,19447E-07 | 4,9188E-06 | -5,94722E-07 | -8,85141E-07 |
| 2,90567E-07 | -5,86791E-08 | -5,26626E-07 | -9,22479E-08 | 3,86986E-07 |
Для визначення коефіцієнтів а0, а1, а2 та а3 за даними табл.3.4 та фактичний даних У1 (чистий прибуток) необхідно знайти їх добуток:
| а0 = | -829945,2968 |
| а1 = | 1,493851795 |
| а2 = | -1,108222354 |
| а3 = | -0,38282143 |
Трьофакторна прогнозна модель чистого прибутку ВАТ «ІнГЗК» має наступний вигляд:
У*чистий прибуток = -829945,2968 + 1,4938518*Х3 - 1,10822*Х4 - 0,38282143*Х5
Розрахунок визначення значення отриманої прогнозної функції, сформовані у таблиці 3.5
Таблиця 3.5
Прогнозні обчислення чистого прибутку ВАТ «ІнГЗК»
| Періоди, квартали | y | у* | y-y* | (y-y*)2 |
| 1 | 2 | 3 | 4 | 5 |
| 2005 | 288119 | 392664,8331 | -104546 | 10929831226 |
| 2006 | 187588 | -4001,583296 | 191590 | 36706568427 |
| 2007 | 723733 | 821851,5719 | -98119 | 9627254150 |
| 1 | 2 | 3 | 4 | 5 |
| 2008 | 4722862 | 4692943,987 | 29918 | 895087500 |
| 2009 | 933571 | 952414,1912 | -18843 | 355065856 |
|
|
58513807159 |

За даними табл..3. 5 визначається помилка прогнозування за формулою 3.1:
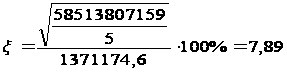 %
Графічно прогнозна модель зображена на рис.3.2
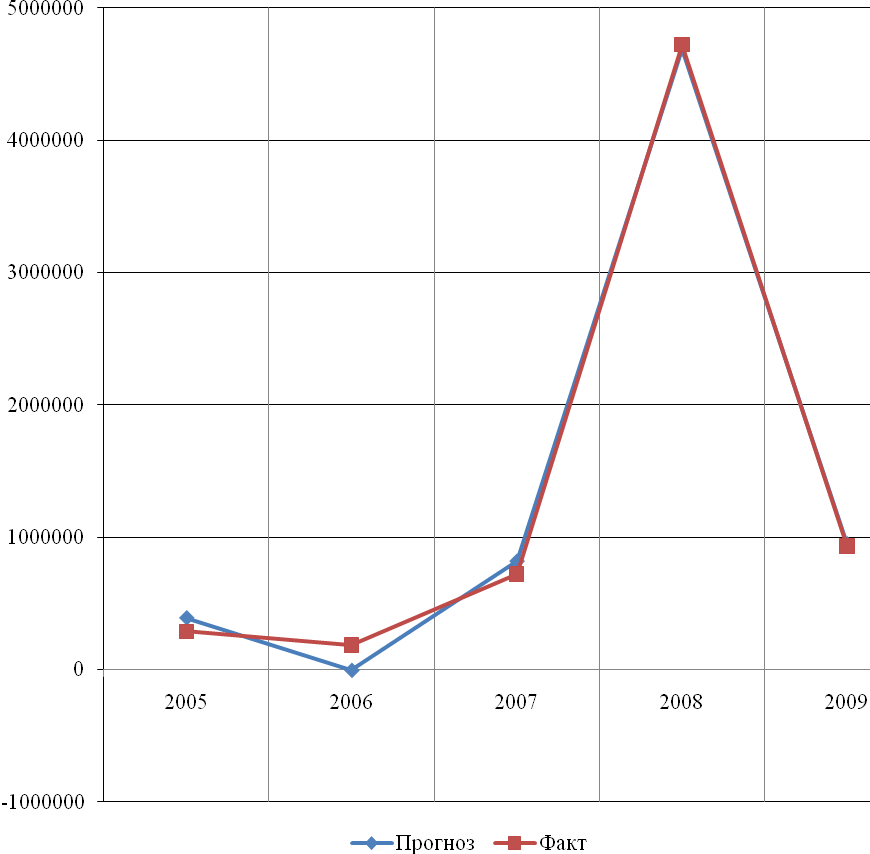
Рис. 3.2 Графік фактичного та прогнозного значення чистого прибутку ВАТ «ІнГЗК», тис.грн..
За даними рис.3.2, можна зробити висновок, що прогнозна крива досить точно відображає фактичні значення чистого прибутку ВАТ «ІнГЗЩК». Проте, навіть враховуючи, що помилка прогнозування досить незначна і склала всього 7,89% можна сказати, що в цілому виконаний прогноз відбиває загальну тенденцію зміни показника чистого прибутку, хоча і не може використовуватися для його точного майбутнього значення.
ВИСНОВКИ
В першому розділі курсової роботи було визначено, що успішна діяльність підприємства не можлива без розумного управління фінансовими ресурсами. Управління фінансами – це сукупність прийомів, методів і засобів, що використовуються для підвищення прибутковості підприємства і мінімізації ризику неплатоспроможності.
Основною метою управління фінансами або фінансового менеджменту є одержання максимальної вигоди від функціонування підприємства в інтересах його власників. Зміст фінансового менеджменту полягає в ефективному використанні фінансового механізму для досягнення стратегічних і тактичних цілей підприємства.
Фінансовий механізм підприємства – система управління фінансовими відносинами підприємства через фінансові важелі за допомогою фінансових методів. Фінансові важелі – це набір фінансових показників, через які керуюча система може впливати на господарську діяльність підприємства.
Значення управління фінансами підприємств полягає в такій організації роботи фінансових служб, яка дає змогу залучати додаткові фінансові ресурси на найвигідніших умовах, інвестувати їх із найбільшим ефектом, проводити прибуткові операції на фінансовому ринку.
Дуже важливим у процесі управління фінансами підприємств є визначення такої потреби в оборотних коштах, яка забезпечувала б мінімально необхідні розміри виробничих запасів, незавершеного виробництва, залишків готової продукції для виконання виробничої програми.
На організацію фінансів впливають організаційно-правові форми господарювання, сфера і характер діяльності підприємств, що виявляється в процесі формування капіталу, розподілу прибутку, утворення грошових фондів, взаємовідносини з бюджетом.
Організація фінансів підприємства відображає галузеві особливості, специфіку виробництва, рівень його технічного забезпечення і рівень технологічних процесів, склад і структуру виробничих витрат, вплив природно-кліматичних факторів на виробництво.
Практика управління фінансами досліджено на прикладі ВАТ «ІнГЗК», яке входить до складу групи «Метінвест». За результатами аналізу фінансових результатів та рентабельності підприємства протягом 2008 – 2009 рр. визначено, що ВАТ «ІнГЗК» є прибутковим. Станом на кінець 2009 року його чистий прибуток складає 933571 тис.грн., що на -3789291 тис.грн. або на 80,23 % менше відносно фінансового результату 2008 року.
Такі зміни сталися через значне зменшення в 2009 р. статті «Інші доходи» на -224926 тис.грн. (або на -86,91 %). При цьому спостерігається збільшення таких витрат як витрати на збут, які на кінець 2009 року складають 287532 тис.грн., що більше попереднього періоду на 129628 тис.грн або 82,09 % відносно 2008 року; інші операційні витрати, які збільшилися на 1234007 тис.грн. або на 26,63 % відносно попереднього періоду і на кінець 2009 року складають 586756 тис.грн.
Ефективність вкладення коштів у підприємство та раціональність їх використання визначається за допомогою аналізу показників рентабельності. можна зробити висновок, що діяльність ВАТ «ІнГЗК» в досліджуваний період часу була ефективною. У 2009 році прибутковість чистих активів та діяльності підприємства склали відповідно 10,95% та 18,14%.
Результати дослідження організації управління фінансами на ВАТ «ІнГЗК» дозволяють зробити висновок, що найбільшу питому вагу в структурі власного капіталу підприємства займає нерозподілений прибуток. Так станом на кінець 2009 року його частка сягнула значення 67% власного капіталу.
Аналіз ліквідності свідчить, що станом на 31.12.2009р. значення коефіцієнта покриття складає 3,806, що перевищує нормативні значення (1,00 - 2,00) та свідчить про високий ступінь ліквідності підприємства. Тобто на кінець 2009 р. 3,81 гривні оборотних коштів приходиться на кожну гривню поточних зобов’язань. А отже підприємство спроможне своєчасно розрахуватися по зобов’язанням своїми ліквідними активами.
Коефіцієнт швидкої ліквідності у 2009 році збільшився на 0,57 пунктів, і сягнув значення 3,6. Він показує, що 3,6 частини поточних зобов’язань підприємство спроможне погасити за рахунок найбільш ліквідних оборотних коштів – грошових коштів та їх еквівалентів, фінансових інвестицій та кредиторської заборгованості. Коефіцієнт абсолютної ліквідності станом на 31.12.2009р. 0,01 близький до нульового значення, що вказує на дефіцит грошових коштів для покриття короткострокових зобов'язань.
Для визначення факторів впливу на управління фінансовими ресурсами ВАТ «ІнГЗК» проведено кореляційний аналіз, результати якого дозволяють зробити висновок що найбільше впливає на чистий прибуток показник чистого доходу, коефіцієнт кореляції між ними 0,93. Рівень впливу непрямих витрат та собівартості також досить високий і дорівнює відповідно 0,55 та 0,46.
За результатами факторного аналізу рентабельності підприємства визначено, що зменшення рентабельності обсягу продажу за результатми 2009 року на 16 пунктів відбулося в основному через зменшення обсягів реалізації.
За даними кореляційного аналізу факторів впливу на показник чистого прибутку побудована прогнозна модель чистого прибутку, як показника ефективності управління фінансами ВАТ «ІнГЗК». Трьофакторна прогнозна модель чистого прибутку ВАТ «ІнГЗК» має наступний вигляд: У*чистий прибуток = -829945,2968 + 1,4938518*Х3 - 1,10822*Х4 - 0,38282143*Х5. При цьому Х3 – Чистий дохід (коефіцієнт кореляції – 0,93), Х4 – Собівартість (коефіцієнт кореляції – 0,46)та Х5 – Непрямі витрати (коефіцієнт кореляції – 0,55).
Прогнозна крива досить точно відображає фактичні значення чистого прибутку ВАТ «ІнГЗК». Проте, навіть враховуючи, що помилка прогнозування досить незначна і склала всього 7,89% можна сказати, що в цілому виконаний прогноз відбиває загальну тенденцію зміни показника чистого прибутку, хоча і не може використовуватися для його точного майбутнього значення.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Закон України “Про оподаткування прибутку підприємств” від 22.05.97р. №283/97 – ВР, зі змінами та доповненнями. // www.liga.
Закон України “Про бухгалтерський облік та фінансову звітність в Україні” від 16.07.1999р. №996 – XIV , зі змінами та доповненнями. // www.liga.
Інструкція про застосування плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затв. Наказом МФУ від 30.11.1999р. № 291 , зі змінами та доповненнями. // www.liga.
План рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затв. Наказом МФУ від 30.11.1999р. № 291. , зі змінами та доповненнями. // www.liga.
П(С)БО 1 “Загальні вимоги до фінансової звітності”, затв. Наказом МФУ від 31.03.99р. № 87, зі змінами та доповненнями. // www.liga.
Бутинець Ф.Ф., Мних Е.В., Олійник О.В. Економічний аналіз. – Житомир: ЖІТІ, 2000. – 416с.
Криворізький залізорудний басейн. До 125 – річчя з початку промислового видобутку залізних руд. Вілкул Ю.Г., Дояр Л.В., Дядечків М.І., Колодезнєв О.С., Колосов В.О., Колотілін В.М., Куций М.С., Ленська В.В., Мельник О.О., Моркун В.С., Перегудов В.В., Салганік В.А., Сидоренко В.Д., Стецкевич В.В., Федоренко П.Й., Чорнодід Л.В. – Кривий Ріг: Видавничий центр КТУ. - 2006 . – 583 с.
Мочерний С.В., Ларіна Я.С., Устинко О.А., Юрій С.І. Економічний енциклопедичний словник: у 2 – х т. / За ред.. С.В. Мочерного. – Л., 2005. – т. 11 – 616 с.
Петрович Й.М. та ін. Економіка підприємства / Й.М. Петрович, А.Ф.Кім, О.М. Семенів та ін.;[За заг. ред. Й.М.Петровича]. – Львів: «Новий світ», 2000. – 680 с.
Бердар М. М. Управління процесом формування і використання фінансових ресурсів підприємства / М. М. Бердар // Актуальні проблеми економіки. - 2008. - №5. - С.133-138.
Гуляєва Н. М. Фінансові ресурси підприємств / Н.М. Гуляєва, О.В. Сьомко // Фінанси України. - 2003. - №12. - С.58-62.
Зятковський І. В. Фінанси підприємств : Навч. посібник / І. В. Зятковський. - 2-ге вид., перероб. і доп. - К : Кондор, 2003. - 364с.
Котляр М.Л. Аналіз фінансового стану підприємства / М.Л.Котляр // Фінанси України. - 2008. - №5. - с.99-104.
Хотомлянський О. Л. Теоретичні основи управління фінансовими ресурсами підприємств / О. Л. Хотомлянський // Актуальні проблеми економіки. - 2007. - №2. - С.145- 151.
Бланк И.А. Основы финансового менеджмента. - Т. 1, 2. - К. : Вид-во "Ника - центр, 1999. - 592 с.
Жовновач Р.І. Планування діяльності підприємства // Фінанси України. - 2003. - № 5. - С. 50-53.
Коваленко Л.О. Фінансовий менеджмент : навч. посібн. - 2-ге вид., [перероб. і доп.]. Л.О. Коваленко, Л.М. Ремньова. - К. : Вид-во "Знання, 2005. - 367 с.
Крайник О.П. Фінансовий менеджмент : навч. посібн. / О.П. Крайник, З.В. Клепкова. - Л. : Изд-во ДУ "Львівська політехніка" (Інформаційно видавничий центр "Інтелект +"); Ін-т підвищення кваліфікації та перепідготовки кадрів, 2002. - 257 с.
Ремньова Л.М. Фінансовий менеджмент як фактор економічного зростання // Фінанси України. - 2004. - № 1. - С. 32-40.
Чижиков Г. Економічні інтереси суб'єктів малого бізнесу в умовах інтеграції економіки України у світове господарство // Економіст. - 2009. - № 3. - С. 44-47.
Размещено на