Финансовый менеджмент на предприятии
Общеизвестным считают, что хорошими показателями финансовой устойчивости обладает предприятие, у которого все долгосрочные обязательства (стр.590) и собственный капитал (стр.490) направляются преимущественно на приобретение основных средств, нематериальных активов и других внеоборотных активов.
Для того чтобы выполнялось условие платежеспособности предприятия необходимо, чтобы денежные средства, средства в расчетах и другие оборотные активы (стр.290) покрывали краткосрочные обязательства (стр.690).
Существует самый простой и приближенный способ оценки финансовой устойчивости, то есть соотношение, которое нужно поддерживать в балансе:
ОА<СК*2-ВНА
Рассчитаем данное соотношение по трем годам.
2004г. 100 > 100 * 2 - 0
100 >200 – соотношение не выполняется;
2005г. 12627 > 5091 * 2 - 133
12627 > 10049 – соотношение выполняется;
2006г. 19255 > 14861 * 2 - 4000
19255 > 25722 – соотношение не выполняется;
2007г. 34024 > 32190 * 2 – 13978
34024 > 50402 – соотношение не выполняется.
Данное соотношение соответствовало нормативному только в 2005г., поэтому можно сделать вывод, что только в 2005г. предприятие было финансово устойчиво. В 2004г., 2006г., 2007г. условие платежеспособности предприятия не выполнялось.
Показатели, которые характеризуют финансовую устойчивость предприятия, рассчитаем в форме таблицы 1.3.1.
Таблица 1.3.1.
Показатели финансовой устойчивости ОАО «МЗСК».
На основе динамики показателей, представленных в таблице, можно сделать выводы о финансовом состоянии ОАО «МЗСК».
Анализ показывает, что все показатели на протяжении анализируемого периода соответствовали нормативным значениям, что говорит о финансовой устойчивости предприятия.
1.4 Анализ финансовых коэффициентов
В данном разделе приведен комплексный анализ коэффициентов деловой активности ОАО «МЗСК», данные коэффициенты предназначены главным образом для сравнения результативности хозяйственной деятельности предприятия с основными конкурентами отрасли. Анализ коэффициентов деловой активности ОАО «МЗСК» представлен в таблице 1.4.1.
Таблица 1.4.1.
Коэффициенты деловой активности ОАО «МЗСК»
| Наименование показателей | Формула расчета | Отчетные данные | Вывод | ||
| 2004 | 2005 | 2006 | |||
А - общие показатели оборачиваемости |
|||||
| 1.Коэффициент общей оборачиваемости капитала (ресурсоотдача) |
Д1 = Вр А Вр - выручка от реализации (Ф.2, стр. 010, гр.3) А – ср. стоимость имущества предприятия (Ф.1, стр.300, гр. (3+4)/2) 2004г.:Д1 = 92183 6430 2005г.: Д1 = 145057 18007,5 2006г.: Д1 = 211844 35628,5 |
14,3 |
8,1 |
6 |
Коэффициент имеет тенденцию понижения |
| 2.Коэффициент оборачиваемости мобильных средств |
2004г.:Д2 = 92183 6363,5 2005г.: Д2 = 145057 15941 2006г.: Д2 = 211844 26639,5 |
14,5 |
9,1 |
8 |
Коэффициент имеет тенденцию понижения |
| 3.Коэффициент отдачи собственного капитала |
2004г.:Д3 = 92183 2595,5 2005г.: Д3 = 145057 9976 2006г.: Д3 = 211844 23525,5 |
35,5 |
14,5 |
9 |
Коэффициент не стабилен, имеет тенденцию понижения |
Б - показатели управления активами |
|||||
| 4.Оборачиваемость материальных ресурсов (запасов) |
t – продолжительность отчетного периода (360 дней) 2004г.: Д4 = 3957,5 * 360 92183 2005г.: Д4 = 9590 * 360 145057 2006г.: Д4 = 14170 * 360 211844 |
15,5 |
23,8 |
24,1 |
Коэффициент имеет тенденцию повышения |
| 5.Оборачиваемость денежных средств |
2004г.: Д5 = 303 * 360 92183 2005г.: Д5 = 1090,5 * 360 145057 2006г.: Д5 = 3321 * 360 211844 |
1,2 |
2,7 |
5,6 |
Коэффициент не стабилен, имеет тенденцию повышения |
| 6.Срок оборачиваемости средств в расчетах дебиторской задолженности |
2004г.: Д6 = 1778 * 360 92183 2005г.: Д6 = 3889 * 360 145057 2006г.: Д6 = 4951 * 360 211844 |
6,9 |
9,7 |
8,4 |
Коэффициент имеет ярко-выраженную тенденцию понижения |
| 7.Срок оборачиваемости кредиторской задолженности |
2004г.: Д7 = 3800 * 360 92183 2005г.: Д7 = 7891 * 360 145057 2006г.: Д7 = 11992 * 360 211844 |
14,8 |
19,6 |
20,4 |
Коэффициент имеет тенденцию повышения |
| 8.Период погашения задолженности поставщикам |
2004г.: Д8 = 1598 * 360 92183 2005г.: Д8 = 2558 * 360 145057 2006г.: Д8 = 2525,5 * 360 211844 |
6,2 |
6,3 |
4,3 |
Коэффициент имеет тенденцию понижения |

 - ср. стоимость
оборотных
активов (Ф.1,
стр.290, гр.(3+4)/2)

 - ср. стоимость
собств. Капитала
(Ф.1, стр.490, гр. (3+4)/2)

 - ср. годов.
стоимость
запасов (Ф.1,
стр.210+стр.220, гр.
(3+4)/2);

 - ср. годов.
остатки денег
на разл. счетах
(Ф.1, стр.260, гр. (3+4)/2)

 - ср. годовая
величина дебит.
задолженности
(Ф.1, стр.230+стр.240,
гр. (3+4)/2)

 - ср. годов.
величина кредит.
задолженности

 - ср. годов.
величина
задолженности
поставщикам
(Ф.1, стр.621, гр. (3+4)/2)
Проанализировав общие показатели оборачиваемости можно сделать следующий вывод, что коэффициенты общей оборачиваемости капитала, оборачиваемости мобильных средств и отдачи собственного капитала с каждым годом сокращаются. Это говорит о том, что имущество предприятия, оборотные средства и собственный капитал предприятия оборачиваются медленно, что негативно сказывается на деятельности предприятия.
На основании анализа показателей управления активами наблюдается тенденция к росту, что так же отрицательно влияет на производство, так как оборачиваемость всех средств и ресурсов должна происходить как можно быстрее, то есть должна наблюдаться тенденция к спаду.
При проведении анализа деловой активности рассчитывают производственно - коммерческий цикл, который характеризуется двумя составляющими:
1. операционный цикл – это общее время, в течение которого финансовые ресурсы предприятия обездвижены в запасах и дебиторской задолженности.
ОЦ = Д4 + Д6
ОЦ2004 = 15,5 + 6,9 = 22,4 дней
ОЦ2005 = 23,8 + 9,7 = 33,5 дней
ОЦ2006 = 24,1 + 8,4 = 32,5 дней
2. финансовый цикл – это разрыв между сроком платежа по своим обязательствам перед поставщиками и получением денег от показателей.
ФЦ = ОЦ - Д8 (4)
ФЦ2004 = 22,4 – 6,2 = 16,2 дней
ФЦ2005 = 33,5 – 6,4 = 27,1 дней
ФЦ2006 = 32,5 – 4,3 = 28,2 дней
В динамике за 2004-2006г.г. ОЦ и ФЦ увеличиваются, что является отрицательной тенденцией.
Это увеличение происходит за счет замедления производственного процесса, то есть готовая продукция долго хранится на складе предприятия.
Для дальнейшего анализа просчитаем показатели рентабельности (таблица 1.4.2.)
Таблица 1.4.2.
Показатели экономической эффективности
| Показатели | Формула расчетов | 2004 | 2005 | 2006 | Вывод |
| 1.Рентабельность активов |
БП – Ф.2, стр. 140, гр. 3 2004г.:Р1 = 7509 * 100 6430 2005г.: Р1 = 18442 * 100 18007,5 2006г.: Р1 = 25506 *100 35628,5 |
116,8 |
102,4 |
71,6 |
Имеет тенденцию понижения |
| 2.Рентабельность продаж |
2004г.: Р2 = 7509 * 100 92183 2005г.: Р2 = 18442 * 100 145057 2006г.: Р2 = 25506 * 100 211844 |
8,1 |
12,7 |
13 |
Коэффициент повышается |
| 3.Рентабельность производимой продукции |
Сполн. – полн. себестоимость производства и реализации продукции предприятия (Ф.2, стр.020+стр.030+стр.040) 2004г.: Р3 = 7509 * 100 82031 2005г.: Р3 = 18442 * 100 129601 2006г.: Р3 = 25506 * 100 186874 |
9,2 |
14,2 |
14,7 |
Имеет тенденцию повышения |
 ,
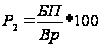
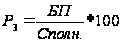
На основании данных можно сделать вывод, что рентабельность продаж и производства продукции имеют положительную динамику, чего нельзя сказать о рентабельности активов, которая с каждым годом падает, это связано с тем, что некоторое производственное оборудование предприятия не задействовано. В целом же предприятие является экономически эффективным.
1.5 Модель формирования и распределения финансовых резервов и их анализ
Общий финансовый результат деятельности предприятия в развернутом виде отражается в форме № 2. Этот результат представляет собой алгебраическую сумму элементов, составляющих чистую прибыль предприятия. Анализ каждого элемента чистой прибыли позволяет учредителям и акционерам, менеджменту предприятия выбрать наиболее важные направления получения прибыли в результате хозяйственной деятельности предприятия. Анализ каждой составляющей прибыли имеет большое значение, так как позволяет выбрать наиболее важные направления получения прибыли в результате деятельности предприятия.
Анализ финансовых результатов деятельности предприятия включает следующие виды анализа:
1. Исследование изменений каждого составляющего прибыли за анализируемый период (горизонтальный анализ).
2. Исследование структуры составляющих прибыли и ее изменений за отчетный период (вертикальный анализ).
3. Изучение динамики изменения составляющих прибыли за ряд отчетных периодов (трендовый анализ).
4. Исследование влияния каждого фактора-показателя на чистую прибыль предприятия (факторный анализ).
В ходе анализа финансовых результатов хозяйственной деятельности предприятия рассчитывают следующие показатели:
абсолютное отклонение:

 ,
(5)
гдеП
– изменение
показателя,
П1 – показатель отчетного периода,
П – показатель аналогичного периода предыдущего года
2. темп роста показателя:
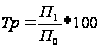 (6)
3. Уровень (удельный вес) каждого слагаемого прибыли в выручке от реализации продукции, в %:
 ,
(7)
 - значение
каждого слагаемого
прибыли;
 - рассчитывается
по отчетному
и базисному
периоду.
4. Изменение структуры (удельного веса):
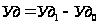 (8)
5. Факторный анализ. Он проводится с помощью модели аддитивного типа.
Модель может быть представлена следующим образом:
2004г.: (тыс. руб.)
92183 – 82031 – 0 – 0 + 6 – 0 + 0 + 6426 – 6241 + 0 – 69 – 2445 – 4
010 020 030 040 060 070 080 090 100 141 142 150 180
 Валовая
прибыль
(стр.029) = 10152
 Прибыль
(убыток) от продаж
(стр.050) = 10152
 Прибыль
(убыток) до
налогообложения
(БП) (стр.140) = 10343
 Чистая
прибыль (убыток)
отчетного
периода (стр.190)
= 7825
2005г.: (тыс. руб.)
145057 – 129601 – 0 – 0 + 20 – 0 + 0 + 12658 – 9692 + 0 – 143 – 4294 – 2
 010 020
030 040 060 070 080 090 100 141 142
150 180
Валовая прибыль
(стр.029) = 15456
Прибыль
(убыток) от продаж
(стр.050) = 15456
 Прибыль
(убыток) до
налогообложения
(БП) (стр.140) = 18442
 Чистая
прибыль (убыток)
отчетного
периода (стр.190)
= 14003
2006г.: (тыс. руб.)
211844 – 186874 – 0 – 0 + 37 – 0 + 0 + 12498 – 11999 + 0 – 10 – 6106 – 5
010 020 030 040 060 070 080 090 100 141 142 150 180
 Валовая
прибыль
(стр.029) = 24970
 Прибыль
(убыток) от продаж
(стр.050) = 24970
 Прибыль
(убыток) до
налогообложения
(БП) (стр.140) = 25506
Чистая
прибыль (убыток)
отчетного
периода (стр.190)
= 19385
Факторы – показатели, положительно влияющие на величину чистой прибыли в2004г., 2005г., 2006г.:
выручка;
проценты к получению;
прочие доходы;
Факторы – показатели, отрицательно влияющие на величину чистой прибыли в2004г., 2005г., 2006г.:
себестоимость проданных товаров, продукции, работ, услуг;
прочие расходы;
отложенные налоговые обязательства;
текущий налог на прибыль;
единый вмененный налог на доходы (ЕНВД).
Фактором, наиболее положительно влияющим на величину чистой прибыли является выручка. А фактор, наиболее отрицательно влияющий на величину чистой прибыли – себестоимость проданных товаров, продукции, работ, услуг.
В этой модели представлены все факторы-показатели положительно или отрицательно влияющие на величину чистой прибыли.
Расчеты необходимых показателей для проведения анализа финансовых результатов хозяйственной деятельности проводятся в табличной форме (табл.1.5.1). Факторный анализ прибыли.
Таблица 1.5.1.
Факторный анализ прибыли ОАО «МЗСК» на 2004г.
| Наименование показателя | Код строки | За отчетный период | За базисный период | Откло-нение (+/-) | Уровень в % к выражению в отч. периоде | Уровень в % к выражению в базисн. периоде | Откло-нение (+/-) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Выручка (нетто) от продажи товаров, продукции, работ (Вр) | 010 |
92183 |
0 |
2183 |
100 |
0 |
100 |
| Себестоимость проданных товаров, продукции, работ (С) | 020 |
82031 |
0 |
82031 |
89 |
0 |
89 |
| Валовая прибыль | 029 | 10152 | 0 | 10152 | 11,01 | 0 | 11,01 |
| Коммерческие расходы (КР) | 030 |
0 |
0 |
0 |
0 |
0 |
0 |
| Управленческие расходы (УР) | 040 |
0 |
0 |
0 |
0 |
0 |
0 |
| Прибыль/убыток от продажи | 050 |
10152 |
0 |
10152 |
11,01 |
0 |
11,01 |
| % к получению | 060 | 6 | 0 | 6 | 0,01 | 0 | 0,01 |
| % к уплате | 070 | 0 | 0 | 0 | 0 | 0 | 0 |
| Доход от участия в других организациях (Дуч) | 080 |
0 |
0 |
0 |
0 |
0 |
0 |
| Прочие доходы (ПД) | 090 | 6426 | 0 | 6426 | 7 | 0 | 7 |
| Прочие расходы (ПР) | 100 | 6241 | 0 | 6241 | 6,8 | 0 | 6,8 |
| Прибыль/убыток до налогообложения | 140 |
7509 |
0 |
7509 |
8,2 |
0 |
8,2 |
| Отложенные налоговые активы (ОНА) | 141 |
0 |
0 |
0 |
0 |
0 |
0 |
| Отложенные налоговые обязательства (ОНО) | 142 |
69 |
0 |
69 |
0,08 |
0 |
0,08 |
| Текущий налог на прибыль (ТН) | 150 |
2445 |
0 |
2445 |
2,7 |
0 |
2,7 |
|
Чистая прибыль/убы- ток отчетного периода |
190 |
7825 |
0 |
7825 |
8,5 |
0 |
8,5 |
| ЕНВД | 180 | 4 | 0 | 4 | 0,004 | 0 | 0,004 |
По данным таблицы видно, что выручка от продаж осталась неизменной, это непосредственно связано с тем, что предприятие образовалось в 2004 году, поэтому остальные показатели так же остались без изменений.
Таблица 1.5.2.
Факторный анализ прибыли ОАО «МЗСК» на 2005г.
| Наименование показателя | Код строки | За отчетный период | За базисный период | Откло-нение (+/-) | Уровень в % к выражению в отч. периоде | Уровень в % к выражению в базисн. периоде | Откло-нение (+/-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Выручка (нетто) от продажи товаров, продукции, работ (Вр) | 010 |
145057 |
92183 |
52874 |
100 |
100 |
0 |
|
| Себестоимость проданных товаров, продукции, работ (С) | 020 |
129601 |
82031 |
47570 |
89,3 |
89 |
0,3 |
|
| Валовая прибыль | 029 | 15456 | 10152 | 5304 | 10,7 | 11,01 | -0,31 | |
| Коммерческие расходы (КР) | 030 |
0 |
0 |
0 |
0 |
0 |
0 |
|
| Управленческие расходы (УР) | 040 |
0 |
0 |
0 |
0 |
0 |
0 |
|
| Прибыль/убыток от продажи | 050 |
15456 |
10152 |
5304 |
10,7 |
11,01 |
-0,31 |
|
| % к получению | 060 | 20 | 6 | 14 | 0,01 | 0,01 | 0 | |
| % к уплате | 070 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Доход от участия в других организациях (Дуч) | 080 |
0 |
0 |
0 |
0 |
0 |
0 |
|
| Прочие доходы (ПД) | 090 | 12658 | 6426 | 6232 | 8,7 | 7 | 1,7 | |
| Прочие расходы (ПР) | 100 | 9692 | 6241 | 3451 | 6,7 | 6,8 | 0,1 | |
| Прибыль/убыток до налогообложения | 140 |
14709 |
7509 |
7200 |
12,7 |
8,2 |
4,5 |
|
| Отложенные налоговые активы (ОНА) | 141 |
0 |
0 |
0 |
0 |
0 |
0 |
|
| Отложенные налоговые обязательства (ОНО) | 142 |
143 |
69 |
74 |
0,1 |
0,08 |
0,02 |
|
| Текущий налог на прибыль (ТН) | 150 |
4294 |
2445 |
1849 |
2,9 |
2,7 |
0,2 |
|
|
Чистая прибыль/убы- ток отчетного периода |
190 |
14003 |
7825 |
6178 |
9,7 |
8,5 |
1,2 |
|
| ЕНВД | 180 | 2 | 4 | -2 | 0,001 | 0,004 | -0,003 | |
В 2005 году наблюдается положительный рост выручки от продаж на 52874 тыс. руб. по сравнению с базисным периодом. Это связано с активной маркетинговой политикой. Себестоимость возрастает на 47570 тыс. руб., отклонение уровня относительно 2004 года составляет 0,3%, причиной этому послужил рост цен на сырье. Прибыль от продаж также возрастает на 5304 тыс. руб. и отклонение относительно базисного периода составляет -0,31%. Чистая прибыль в отчетном периоде составила 14003 тыс. руб., что на 6178 тыс. руб. больше чем в предыдущем году, отклонение уровня имеет так же положительное значение 1,2%.
Таблица 1.5.3.
Факторный анализ прибыли ОАО «МЗСК» на 2006г.
| Наименование показателя | Код строки | За отчетный период | За базисный период | Откло-нение (+/-) | Уровень в % к выражению в отч. периоде | Уровень в % к выражению в базисн. периоде | Откло-нение (+/-) |
| Выручка (нетто) от продажи товаров, продукции, работ (Вр) | 010 |
211844 |
145057 |
66787 |
100 |
100 |
0 |
| Себестоимость проданных товаров, продукции, работ (С) | 020 |
186874 |
129601 |
57273 |
88,2 |
89,3 |
-1,1 |
| Валовая прибыль | 029 | 24970 | 15456 | 9514 | 11,8 | 10,7 | 1,1 |
| Коммерческие расходы (КР) | 030 |
0 |
0 |
0 |
0 |
0 |
0 |
| Управленческие расходы (УР) | 040 |
0 |
0 |
0 |
0 |
0 |
0 |
| Прибыль/убыток от продажи | 050 |
24970 |
15456 |
9514 |
11,8 |
10,7 |
1,1 |
| % к получению | 060 | 37 | 20 | 17 | 0,02 | 0,01 | 0,01 |
| % к уплате | 070 | 0 | 0 | 0 | 0 | 0 | 0 |
| Доход от участия в других организациях (Дуч) | 080 |
0 |
0 |
0 |
0 |
0 |
0 |
| Прочие доходы (ПД) | 090 | 12498 | 12658 | -160 | 5,9 | 8,7 | -2,8 |
| Прочие расходы (ПР) | 100 | 11999 | 9692 | 2307 | 5,7 | 6,7 | -1 |
| Прибыль/убыток до налогообложения | 140 |
25506 |
14709 |
7064 |
12 |
12,7 |
-0,7 |
| Отложенные налоговые активы (ОНА) | 141 |
0 |
0 |
0 |
0 |
0 |
0 |
| Отложенные налоговые обязательства (ОНО) | 142 |
10 |
143 |
-133 |
0,01 |
0,1 |
-0,09 |
| Текущий налог на прибыль (ТН) | 150 |
6106 |
4294 |
1812 |
2,9 |
2,9 |
0 |
|
Чистая прибыль/убы ток отчетного периода |
190 |
19385 |
14003 |
5382 |
9,2 |
9,7 |
-0,5 |
| ЕНВД | 180 | 5 | 2 | 3 | 0,002 | 0,001 | 0,001 |
Наблюдается повышение выручки от продаж на 66787 тыс. руб., что говорит о хорошей маркетинговой политике предприятия. Себестоимость продукции так же повысилась на 57273 тыс. руб. В отчетном периоде прибыль от продаж составила 9514 тыс. руб., а чистая прибыль предприятия увеличилась на 5382 тыс. руб.
В общем, анализ прибыли показывает положительную динамику. Как видно из данных таблиц, выручка от продаж возрастает большими темпами (на 2004г. - 92183 тыс. руб., на 2005г. - 145057 тыс. руб., на 2006г. - 211844 тыс. руб.). Это говорит о том, что ежегодно увеличивается количество клиентов. В связи с этим увеличивается количество выпускаемой продукции. Несмотря на рост прибыли ОАО «МЗСК» много средств тратит на маркетинговую деятельность, на ремонт зданий и цехов, а так же на приобретение сырья.
1.6 Формула Дюпона и ее использование для управления предприятием
Наиболее важным показателем эффективности деятельности предприятия является показатель – «рентабельность активов». В зарубежном менеджменте применяется следующая форма, предложенная специалистами фирмы «Дюпон»:
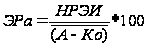 ,
где (10)
НРЭИ – (нетто-результат эксплуатации инвестиций) это прибавочная стоимость, образованная в результате хозяйственной деятельности предприятия.
НРЭИ = СПП – МЗ – РОТ – Осоц. - Ам, где (11)
СПП – стоимость производственного продукта за отчетный период.
СПП в свою очередь определяется по формуле:
СПП = Вр + ∆ГП, где (12)
Вр – выручка от реализации продукции (Ф.2, стр.010, гр.3);
 - изменения
остатков готовой
продукции и
незавершенного
производства
предприятия.
∆ГП = ГПкон. – ГПнач., где (13)
 и
 - соответственно
остатки на
конец, и начало
отчетного
периода.
ГП (Ф.1, стр.213+стр.214).
МЗ – материальные затраты, т.е. затраты на приобретение необходимых для производства продукции, сырья, полуфабрикатов. (Ф.5, стр.710, гр.3)
РОТ – расходы на оплату труда (Ф.5, стр.720)
Осоц. - отчисления на социальные нужды (Ф.5, стр.730)
Ам – амортизация (Ф.5, стр.740, гр.3)
МЗ + РОТ + Осоц. + Ам – (14)
это 4 элемента себестоимости продукции, работ, услуг предприятия за отчетный период.
Таким образом, в НРЭИ по сути, кроме прибыли входит 5 элемент себестоимости «Прочие затраты» (Ф.5, стр.750).
А – стоимость имущества (Ф.1, стр.300),
КО – краткосрочные обязательства (Ф.1, стр.690).
(А-КО) – чистые активы предприятия, т.е. активы, не включающие в себя стоимость имущества, приобретенного на долги предприятия (краткосрочные обязательства).
Представленную
форму расчета
Эра, специалисты
фирмы «Дюпон»
предлагают
использовать
для управления
роста показателем
рентабельности
актива. Для
этой цели они
предлагают
преобразовать
формулу следующим
образом: умножить
элементы формулы
на сомножитель
 .
Под оборотом
будет пониматься
выручка от
реализации
продукции.
Преобразование осуществилось следующим образом:
ЭРа = НРЭИ *100 * оборот (15)
оборот (А – Ко)
 представляет
собой коммерческую
маржу (Км), которая
в российской
практике называют
рентабельностью
продаж.
оборот/(А – Ко) является коэффициентом трансформации (Кт), который в российской практике отождествляют с оборачиваемостью активов.
Таким образом,
