Финансовый менеджмент на предприятии
Произведем расчет коммерческой маржи и коэффициента трансформации по данным бухгалтерской отчетности ОАО «МЗСК» и результаты сведем в таблицу.
2004 год
НРЭИ = 95362-0-0-0-0 = 95362 тыс. руб.
(А - Ко) = 6430-3800 = 2630тыс. руб.
Км = 95362/92183*100% = 103,3%
Кт = 92183/2630= 35,1 раз
ЭРа = 95362/2630*100% = 3625,9%
2005 год
НРЭИ = 147983-0-0-0-0 = 147983 тыс. руб.
(А - Ко) = 18007,5-7891 = 10116,5 тыс. руб.
Км = 147983/145057*100 = 102,3%
Кт = 145057/10116,5 = 14,3 раз
ЭРа = 147983/10116,5*100% = 1462,8%
2006 год
НРЭИ = 213078-0-0-0-0 = 213078 тыс. руб.
(А - Ко) = 35628,5-11992 = 23636,5 тыс. руб.
Км = 213078/211844*100% = 100,2%
Кт = 211844/23636,5 = 9 раз
ЭРа = 213078/23636,5*100% = 901,5%
Таблица 1.6.1.
Расчет формулы Дюпона
| Показатели | Отчетные данные | ||
| 2004 | 2005 | 2006 | |
| Оборот, тыс. руб. | 95362 | 147983 | 213078 |
| Км, % | 103,3 | 102,3 | 100,2 |
| Кт, раз | 35,1 | 14,3 | 9 |
Представим формулу Дюпона на графике (рисунок 1) для определения места ОАО «МЗСК» в прошлом и настоящем и для выбора направления роста ЭРа.


Км,% 2004 ▪
2005 ▪
2006 ▪
20
Допустимая зона Идеальная зона
хозяйствования хозяйствования
10
Критическая зона Допустимая зона
хозяйствования хозяйствования
0 3 5
Кт, раз
Критическая зона хозяйствования
Рис.1. Выбор зон хозяйствования ОАО «МЗСК».
Проведенный анализ по формуле Дюпона выявил, что, в 2004, 2005 и 2006гг. предприятие находилось в идеальной зоне хозяйствования. Положение, которое ОАО «МЗСК» занимает по расчетам формулы Дюпона с 2004 по 2006гг. обеспечивается высоким значением НРЭИ и ростом выручки.
Перечислим основные сильные и слабые стороны финансового состояния предприятия.
Таблица 1.6.2.
Сильные и слабые стороны финансового состояния предприятия.
| Сильные стороны | Слабые стороны |
|
1.Валюта баланса с каждым годом растет. 2.Превышение собственного капитала над заемным капиталом. 3.Доля собственных средств в имуществе составляет 37,94%. 4.Показатели платежеспособности предприятия соответствуют нормативам или приближаются к ним. 5. Показатели финансовой устойчивости предприятия соответствуют или превышают нормативные значения. |
1.Растет темп прироста внеоборотных активов над оборотными активами. 2.Готовая продукция предприятия долго хранится на складе. 3.Падают показатели оборачиваемости. 4.Растут показатели управления активами. 5.Снижается рентабельность активов. |
2. Оценка эффективности финансовых решений по выбору источников финансирования хозяйственной деятельности предприятия
2.1 Политика привлечения заемных средств. Оценка финансового левериджа
Каждое предприятие в рыночной экономике свободно в выборе источника финансирования хозяйственной деятельности. В этой связи выбор осуществляется, как правило, по вопросу привлечения заемных средств для осуществления текущей деятельности предприятия.
Выделяют 2 группы предприятий:
1. предприятия, не привлекающие заемные средства Для таких предприятий рассчитывают рентабельность собственных средств, определяющую эффективность использования предприятием только своих собственных средств.
2. предприятия, привлекающие заемные средства для своего развития и для повышения рентабельности собственных средств за счет дополнительной прибыли, получаемой на заемных средствах.
По обеим группам предприятий рассчитывается показатель «рентабельность собственных средств»:
РСС = (1 – ст.
н/о)
 ЭРа
 ЭФР, где (17)
ст. н/о – ставка налогообложения прибыли по действующей системе налогообложения прибыли в десятичном выражении (ст.н/о = 0,24).
1 – ст. н/о – доля чистой прибыли, остающейся в организации (=0,76).
ЭФР – эффект финансового рычага (финансовый леверидж), который представляет собой прибавку (+) или вычет (-) к рентабельности собственных средств за счет привлечения заемного капитала, отсюда следует, что у предприятий 1-го типа ЭФР = 0.
ЭФР рассчитывается по формуле:
ЭФР = (1 – ст.
н/о)
ДПР
, где (18)
Д – дифференциал (%), определяемый по формуле:
Д = ЭРа – СРСП, где (19)
СРСП – средняя расчетная ставка процента по привлекаемым предприятием кредитам и займам у других организаций.
СРСП = % упл. * 100 , где (20)
ЗС
ЗС – заемные средства, привлекаемые предприятием у других организаций (Ф.4, стр. 360).
ПР – плечо рычага, показывающее соотношение между заемным и собственным капиталом предприятия.
 ,
где: (21)
СС – собственные средства (форма № 1 строка 490)
ЗС – заемные средства (форма № 1 строки 700-490-690+610)
Оценка финансового левериджа (финансового риска) позволяет определить вероятность получения в будущем периоде заемных средств, так как с предприятием-заемщиком связаны возможности убытка для инвесторов, приобретающих ценные бумаги этого предприятия, банкиров, предоставляющих кредиты и займы.
Величину риска определяют формулой:
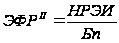 ,
где: (23)
БП – балансовая прибыль (форма № 2 строка 140).
Если фактическое расчетное значение ЭФРII будет близко к 1, то риск невыполнения финансовых обязательств перед кредиторами будет минимален. Из этого следует, что предприятие может иметь возможность привлечь заемные средства.
Рассчитаем показатели, определяющие политику заимствования для ОАО «МЗСК» по приведенным выше формулам и результаты занесем в таблицу 2.1.1.
2004 год
ПР = 34,5/2595,5 = 0,01
СРСП = 0/0*100% = 0
Д = 3625,9-0 = 3625,9%
ЭФР = 0,76*3625,9*0,01 = 27,6%
РСС = 0,76*3625,9+27,6 = 2783,3%
2005 год
ПР = 140,5/9976 = 0,01
СРСП = 0/4514*100% = 0
Д = 1462,8-0 = 1462,8%
ЭФР = 0,76*1462,8*0,01 = 11,1%
РСС = 0,76*1462,8+11,1 = 12340,2%
2006 год
ПР = 111/23525,5 = 0,01
СРСП = 0/0*100% = 0
Д = 901,5-0 = 901,5%
ЭФР = 0,76*901,5*0,01 = 6,9%
РСС = 0,76*901,5+6,9 = 692,04%
Таблица 2.1.1.
Показатели, определяющие политику заимствования ОАО «МЗСК».
| Показатели | Отчетные данные | ||
| 2004 | 2005 | 2006 | |
| 1. Плечо рычага | 0,01 | 0,01 | 0,01 |
| 2. СРСП, % | 0 | 0 | 0 |
| 3. Дифференциал, % | 3625,9 | 1462,8 | 901,5 |
| 4. Эффект финансового рычага, % | 27,6 | 11,1 | 6,9 |
| 5. Рентабельность собственных средств, % | 2783,3 | 12340,2 | 692,4 |
| 6. ЭРа, % | 3625,9 | 1462,8 | 901,5 |
Рентабельность собственных средств предприятия к концу анализируемого периода уменьшилась относительно 2004 года. Это произошло за счет уменьшения ЭРа на конец 2006 года.
В качестве заемных средств здесь выступают отложенные налоговые обязательства. Пользование данными средствами не предусматривает выплат процентов (согласно отчету о прибылях и убытках, стр. 070), поэтому значение СРСП равно нулю за весь анализируемый период.
После расчета РСС следует определить возможности в перспективном периоде привлекать дополнительные заемные средства. Для этого применяются графики кривых дифференциалов, основанные на 3-х оптимальных пропорциях:
Если ПР = 0,75, то ЭРа должен быть = 3СРСП
Если ПР = 1, то ЭРа должен быть = 2СРСП
Если ПР = 1,5, то ЭРа должен быть = 1,5СРСП
Используем данную методику для определения оптимальной суммы заимствования для ОАО «МЗСК». Для этого построим графики на основе приведенных данных (рис.2).
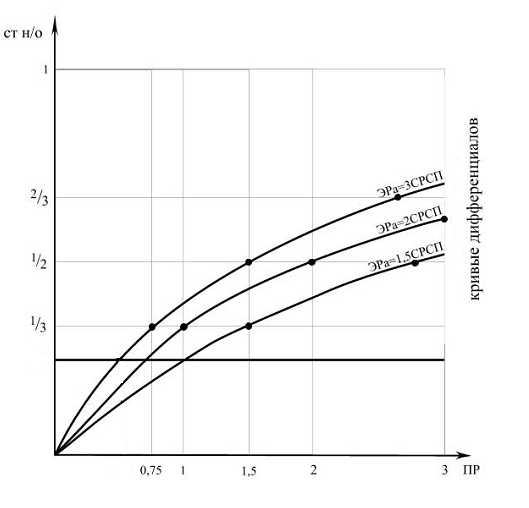
Рис.2. Выбор оптимальной суммы заимствования для ОАО «МЗСК».
Используя график, определим оптимальную сумму заимствования для ОАО «МЗСК» по следующему алгоритму:
1. Определим СРСП, действующую на финансовом рынке. Для этого используем данные о процентных ставках по кредитам юридическим лицам, которые предлагают банки на финансовом рынке города Йошкар-Олы. Данные для расчета СРСП по процентным ставкам на кредитование юридических лиц взяты на 07.12.07:
АК БАРС: 16% годовых;
Сбербанк: 16% годовых;
Таким образом, СРСП, действующая на финансовом рынке равна:
СРСП = 16% + 16% = 16%
2
2. Определим фактическое соотношение показателей ЭРа и СРСП по последнему отчетному периоду:
ЭРа = 901,5 = 56,3
СРСП 16
Преобразуем данное выражение в линейную форму ЭРа = 56,3СРСП.
3. Выбираем на графике дифференциала ближайшую кривую дифференциала. В нашем случае это будет ЭРа = 3 СРСП.
4. Выбираем на графике горизонталь налогообложения прибыли, действующую в настоящее время. В нашем случае ставка налогообложения равна 24% (1/4 = 0,24 для графика).
5. Оптимальную сумму можно определить следующим образом:
Определять сумму заимствования будем следующим образом:
ЗСопт = ПРопт * СС (22)
ЗСопт = 0,4 * 123835тыс руб. = 49534 тыс. руб.
ЗСотч = ПРотч * СС
ЗСотч = 0,01 * 123835тыс руб. = 1238,35 тыс. руб
Так как ЗСопт > ЗСотч (49534 > 1238,35), то можно сделать вывод о возможности предприятия дополнительного привлечения заемных средств в плановом периоде в размере разницы между оптимальным и отчетным значением.
В случае необходимости и возможности привлечения дополнительного заимствования в плановом периоде рассчитывают так называемый финансовый леверидж (риск), он связан с предприятием-заемщиком.
В случае получения кредитов и займов, эмиссии ценных бумаг рассматриваемым предприятием, финансовый леверидж позволит определить возможность невыполнения предприятием своих финансовых обязательств перед кредиторами, т.е. погашение долга и выплаты процентов по долгу.
Финансовый леверидж (риск) определяется по формуле:
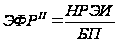 (23)
ЭФРII = 213078 = 8,4
25506
Фактическое расчетное значение ЭФРII далеко от 1. Это риск невыполнения финансовых обязательств перед кредиторами. Из этого следует, что предприятие не может иметь возможность привлечь заемные средства.
2.2 Максимизация прибыли. Оценка производственного левериджа
Любое коммерческое предприятие согласно ГК РФ образуется с целью получения прибыли. В связи с этим главной задачей финансовых менеджеров является обеспечение постоянного прироста прибыли, прежде всего, от продажи продукции. Эта прибыль является главной составляющей чистой прибыли и свидетельствует о соответствии текущей деятельности предприятия своей миссии.
В этой связи предприятие должно уметь управлять размером прибыли от продаж, рассчитывать ее прогнозные значения на основе отчетности. Для реализации этой цели используется показатель «производственный леверидж (риск)».
В финансовом менеджменте он рассчитывается по формуле:
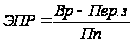 ,
где (24)
ЭПР – эффект производственного рычага,
Вр – выручка от реализации продукции (форма № 2 строка 010)
Пп – прибыль от продаж (Ф.2, стр.050),
Пер.з – переменные затраты (пропорциональные затраты), которые изменяются в зависимости от изменения объема производства продукции (Ф.5, стр.710, гр.3).
К их числу относят затраты на приобретение материалов, расходы на оплату труда сдельщиков, отчисления на социальные нужды этой категории работников, транспортные расходы по доставке сырья и готовой продукции.
Применительно к курсовой работе будем понимать под переменными затратами только затраты на приобретение материалов. Значение, полученное по данной формуле, свидетельствует о сложившемся на предприятии соотношении между темпами прироста выручки от реализации продукции и темпами прироста прибыли от продажи продукции.
Показателем ЭПР пользуются на практике для прогнозирования размера прибыли от продаж в плановом периоде:
рассчитываем ЭПР по отчетным данным последнего года:
ЭПР = 211844 – 0 = 8,5
24970
При изменении на 1% выручки от реализации продукции, выручка возрастет на 8,5 рублей.
определяем плановую выручку от реализации продукции:
Тр = Вр2006г = 211844 = 2,3 = 1,5
Вр2004г 92183
Вр = Вр * Тр = 211844 * 1,5 = 317766 тыс.руб.
определяем процент изменения плановой выручки по сравнению отчетной:
∆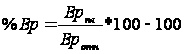 (25)
∆%Вр = 317766 *100 - 100 = 50%
211844
определяем процент изменения прибыли от продаж в плановом периоде по сравнению с отчетным:
∆%Пп = ЭПР * ∆%Вр (26)
∆%Пп = 8,5 * 50 = 425%
Ожидаемый % прироста прибыли в плановом периоде на 425%.
определяем абсолютное значение прибыли от продаж продукции в плановом периоде:
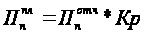 ,
где (27)
Кр – коэффициент роста.
Пп = 24970 * 5,25 = 131092 тыс. руб.
Кр = 100% + ∆%Пп (28)
100% .
Кр = 100% + 425% = 5,25