Анализ финансовой устойчивости открытого акционерного общества "Смоленскнеруд"
4. Коэффициент текущей ликвидности
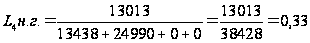 ;
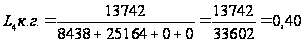 ;

5. Коэффициент маневренности функционирующего капитала
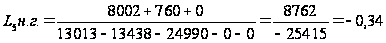 ;
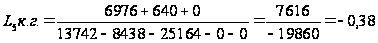 ;

6. Доля оборотных средств в активах
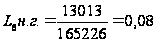 ;
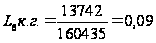 ;

7. Коэффициент обеспеченности собственными средствами
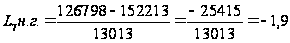 ;
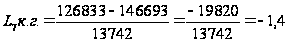 ;

Финансовые коэффициенты платёжеспособности
ОАО «Смоленскнеруд» за 2005 г.
1. Общий показатель платёжеспособности
 ;
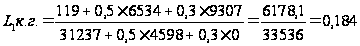 ;

2. Коэффициент абсолютной ликвидности
 ;
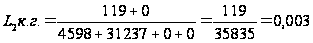 ;

3. Коэффициент «критической оценки»
 ;
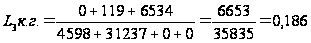 ;

4. Коэффициент текущей ликвидности
 ;
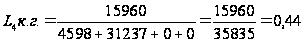 ;
5. Коэффициент маневренности функционирующего капитала
 ;
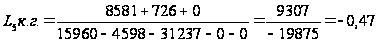 ;
6. Доля оборотных средств в активах
 ;
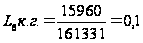 ;
7. Коэффициент обеспеченности собственными средствами
 ;
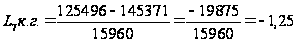 ;
Сделав расчёты анализа платёжеспособности ОАО «Смоленскнеруд» за 2003–2005 гг., мы можем сделать таблицу динамики показателей платёже-способности и проследить, в какие периоды организация могла заплатить все краткосрочные долги и одновременно продолжать бесперебойную работу.
Различные показатели платёжеспособности не только дают характеристику устойчивости финансового состояния организации при разных методах учёта ликвидности, но и отвечают интересам различных внешних пользователей аналитической информации (поставщикам материалов, банку, покупателям и держателям акций и т.д.).
Из таблицы П. 12.8 мы видим, что динамика коэффициентов L1, L2, L3, L4 хоть и положительная, но очень далека от оптимальных показателей.
L1 показывает как осуществляется оценка изменения ситуации с точки зрения ликвидности.
L2 – какую часть текущей краткосрочной задолженности организация может погасить в ближайшее время за счёт денежных средств и приравненным к ним финансовым вложениям. В нашем случае в 2004 г. в конце отчётного периода только 0,2%, в 2005 г. уже 0,3%. Конечно, это очень мало, но динамика уже есть.
Коэффициент критической оценки – L3 показывает, какая часть текущих обязательств может быть погашена не только за счёт ожидаемых поступлений. Нормальным считается значение 0,7 ч 0,8, однако следует иметь в виду, что достоверность выводов по результатам расчётов этого коэффициента и его динамики в значительной степени зависит от качества дебиторской задолженности (сроков образования, финансового положения должника и др.), что можно выявить только по данным внутреннего учёта. Оптимально, если L3 приблизительно равен 1.
У анализируемой организации значение этого коэффициента – L3 – близко к критериальному, но к концу 2005 г. – чуть повысилось. Это положительная тенденция.
Коэффициент текущей ликвидности – L4 позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платёжеспособности. Нормальным значением для данного показателя считается соотношение от 1,5 до 3,5.
Если соотношение текущих активов и краткосрочных обязательств ниже чем 1:1, то можно говорить о высоком финансовом риске, связанном с тем, что организация не в состоянии оплатить свои счета.
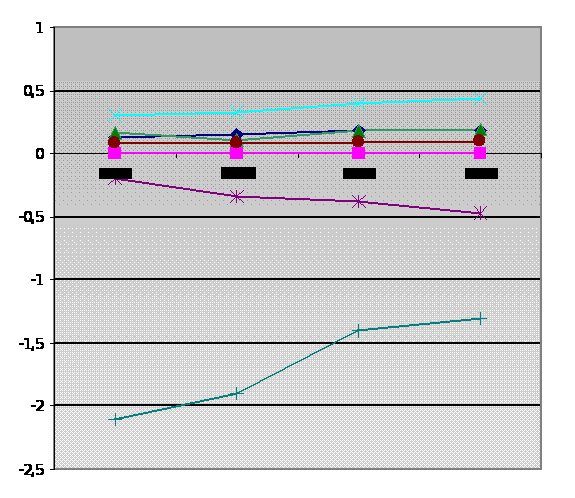
|
0 | 0 | 0,002 | 0,003 | ||||||||||
|
|
0,17 | 0,11 | 0,18 | 0,19 | ||||||||||
|
|
0,31 | 0,33 | 0,4 | 0,44 | ||||||||||
|
|
-0,2 | -0,34 | -0,38 | -0,47 | ||||||||||
|
|
0,08 | 0,08 | 0,09 | 0,1 | ||||||||||
|
|
-2,1 | -1,9 | -1,4 | -1,3 |
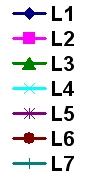
Рисунок 2.3 – Динамика коэффициентов платёжеспособности ОАО «Смоленскнеруд» за 2003 – 2005 гг.
Коэффициент текущей ликвидности (L4) обобщает предыдущие показатели и является одним из показателей, характеризующих удовлетворительность (неудовлетворительность) бухгалтерского баланса.
L5 показывает какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности.
Правда, в нашем случае есть, хоть и маленькая, динамика к улучшению.
L6 – зависит от отраслевой принадлежности организации.
L7 – характеризует наличие собственных оборотных средств у организации, необходимых для её текущей деятельности. В исследуемой организации показатели L7 идут с отрицательным результатом.
По данным расчётной таблицы П. 12.8 можно сделать следующие выводы:
на протяжении анализируемого периода финансовые коэффициенты платёжеспособности ОАО «Смоленскнеруд» не удовлетворяют соответствующим нормативным значениям, что свидетельствует о неспособности экономического субъекта наличными денежными ресурсами своевременно погашать свои обязательства;
имеются ярко выраженные негативные тенденции в динамике исследуемых показателей, так как увеличение значения коэффициента текущей ликвидности в 2003 г., общего показателя платежеспособности на ряду с коэффициентом абсолютной ликвидности, а так же удельным весом оборотных средств в совокупных активах в 2004 г. является незначительным;
вместе с тем в 2005 г. хоть и произошло увеличение значений всех анализируемых показателей платежеспособности, однако финансовое состояние ОАО «Смоленскнеруд» нельзя признать удовлетворительным.
Таким образом, анализ показателей платежеспособности свидетельствует о неудовлетворительной структуре баланса. Это хорошо видно на рисунке 2.3.
2.2.2 Соотношение собственных и заёмных средств
Финансовая устойчивость предприятия во многом зависит от того, какие средства оно имеет в своём распоряжении и куда они вложены. По степени принадлежности используемый капитал подразделяется на собственный (раздел первый пассива) и заёмный (раздел второй и третий пассива). По продолжительности использования различают капитал долгосрочный постоянный (перманентный) – разделы первый и второй пассива и краткосрочный – раздел третий пассива.
Необходимость в собственном капитале обусловлена требованиям самофинансирования предприятия. Он является основой самостоятельности и независимости предприятия. Однако нужно учитывать, что финансирование деятельности предприятия только за счет собственных средств не всегда выгодно для него, особенно в тех случаях, если производство носит сезонный характер. Тогда в отдельные периоды будут накапливаться большие средства на счетах в банке, а в другие периоды их будет недоставать. Кроме того, следует иметь в виду, что если цены на финансовые ресурсы невысокие, а предприятие может и обеспечить более высокий уровень отдачи на вложенный капитал, чем платить за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного (акционерного) капитала. В тоже время если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль за своевременным возвратом их и на привлечение в оборот на непродолжительное время других капиталов. Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия. Выработка правильной финансовой стратегии поможет многим предприятием повысить эффективность своей деятельности.
Так как финансовая устойчивость зависит от обеспеченности собственных и заёмных средств в равных долях, проанализируем их соотношение по таблице П. 13.9. Как видим из таблицы П. 13.9 собственных средств предприятия больше, чем заёмных. В процентном отношении к имуществу собственные средства составляют в среднем 78%, а заёмные 22%. Долгосрочных займов нет, но есть краткосрочные кредиты и займы, которые в среднем в процентах к заёмным средствам составляют 20%. Кредиторская задолженность по отношению к заёмным средствам составляет почти 80%.
Несмотря на то, что собственных средств достаточно, зато наличие собственных оборотных средств идёт с отрицательным результатом, это говорит о неплатёжеспособности ОАО «Смоленскнеруд».
Для наглядности построим график соотношения собственных и заёмных средств в % к имуществу в 2003 – 2005 гг. – рисунок 2.4.
Как видно из графика, заёмных средств на много меньше, чем собственных.
Собственные: 73,6% –– 76,7% –– 79,1% –– 77,8%;
Заёмные: 26,4% –– 23,3% –– 20,9% –– 22,2%.
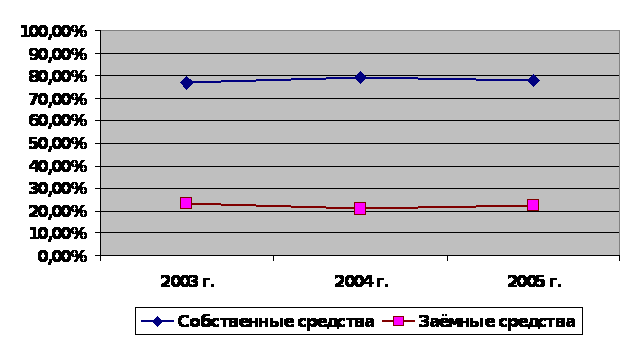 Рисунок
2.4 – Соотношение
собственных
и заёмных средств
в % к имуществу
в 2003 – 2005 гг.
2.2.3 Коэффициенты финансовой устойчивости
Попробуем проанализировать показатели финансовой устойчивости, чтобы ответить на вопросы: на сколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам его финансово-хозяйственной деятельности.
Необходимо определить, какие абсолютные показатели отражают сущность устойчивости финансового состояния.
Для этого сделаем расчеты за 2003 г., 2004 г., 2005 г. в таблице П. 14.10, а потом по таблице П. 15.11 проанализируем динамику показателей финансовой устойчивости за три года (2003-2005гг.)
Как показывают данные таблицы П. 15.11, динамика коэффициента капитализации U1 свидетельствует о достаточной финансовой устойчивости организации, так как для этого необходимо, чтобы этот коэффициент был ≤ 1,5. На величину этого показателя влияют следующие факторы: высокая оборачиваемость, стабильный спрос на реализуемую продукцию, налаженные каналы снабжения и сбыта, низкий уровень постоянных затрат.
Однако коэффициент соотношения собственных и заемных средств дает лишь общую оценку финансовой устойчивости. Этот показатель необходимо рассматривать в увязке с коэффициентом обеспеченности собственными средствами (U2). Он показывает, в какой степени материальные запасы имеют источником покрытия собственные оборотные средства. Когда U2 меньше 50 %, особенно если значительно ниже, как в нашем случае, необходимо оценить, в какой мере собственные оборотные средства покрывают хотя бы производственные запасы и товары, т.к. они обеспечивают бесперебойность деятельности организации.
U3 показывает удельный вес собственных средств в общей сумме источников финансирования. Значение коэффициента финансовой независимости выше критической точки, свидетельствует о благоприятной финансовой ситуации, то есть собственникам принадлежат 80 % стоимости имущества.
| на 01.01.2003 г. | на 01.01.2004 г. | на 01.01.2005 г. | на 01.01.2006 г. | |
|
|
0,73 | 0,76 | 0,79 | 0,77 |
| 2,8 | 3,3 | 3,8 | 3,5 | |
| 0,7 | 0,8 | 0,8 | 0,8 | |
| -2,2 | -1,9 | -1,4 | -1,2 | |
| 0,4 | 0,3 | 0,26 | 0,3 |
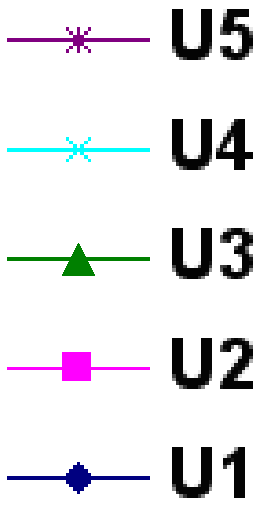
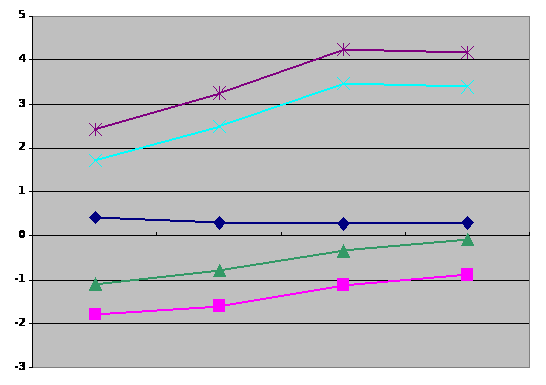
Рисунок 2.5 – Динамика показателей финансовой устойчивости ОАО «Смоленскнеруд» за 2003 – 2005 гг.
Этот вывод подтверждает и значение коэффициента финансирования U4. По сути дела, почти все коэффициенты финансовой устойчивости не соответствуют ограничительным нормам. Но U5 показывает, какая часть актива финансируется за счет устойчивых источников.
Все три года этот коэффициент хоть и колеблется от 0,73 до 0,79, но все равно выше ограничительного уровня (0,6). Это хорошо видно на рисунке 2.5.
Таким образом, судя по коэффициентам финансовой устойчивости, финансовое состояние ОАО «Смоленскнеруд» не совсем и плачевное, хотя и имеются большие затруднения. Наиболее полно финансовая устойчивость организации может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса.
2.2.4 Анализ финансового равновесия
При уравновешенности активов и пассивов по срокам использования и по циклам обеспечиваются сбалансированность притока и оттока денежных средств и, следовательно, платежеспособность предприятия и его финансовая устойчивость. Взаимосвязь пассивов и активов означает, что основным источником финансирования внеоборотных активов является постоянный капитал (собственный и долгосрочный).
Оборотные активы организации образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы они на половину были сформированы за счет собственного капитала, а на половину – за счет краткосрочного заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга и оптимальное значение коэффициента ликвидности равное 2. Для анализа финансового равновесия составим аналитическую таблицу 2.12.
Таблица 2.12 – Анализ финансового равновесия ОАО «Смоленскнеруд» за 2003 – 2005 гг.
| Отчётная дата | Актив |
Сумма, тыс. руб. |
Источник финансирования |
Сумма, тыс. руб. |
Удельный вес источника фи-нансирования, % |
| 01.01.2004 г. | Основной капитал | 152213 | Собственный капитал | 126798 | 83,3 |
| Краткосрочн-ые обяза-тельства | 25415 | 16,7 | |||
| Итого | 152213 | 152213 | 100 | ||
| Оборот-ные активы | 13013 | Собственный капитал | –– | –– | |
| Краткосроч-ные обяза-тельства | 13013 | 100 | |||
| Итого | 13013 | 13013 | 100 | ||
| 01.01.2005 г. | Основной капитал | 146693 | Собственный капитал | 126833 | 86,46 |
| Краткосроч-ные обяза-тельства | 19860 | 13,54 | |||
| Итого | 146693 | 146693 | 100 | ||
| Оборот-ные активы | 13742 | Собственный капитал | –– | –– | |
| Краткосроч-ные обяза-тельства | 13742 | 100 | |||
| Итого | 13742 | 13742 | 100 | ||
| 01.01.2006 г. | Основной капитал | 145371 | Собственный капитал | 125496 | 86,33 |
| Краткосроч-ные обяза-тельства | 19875 | 13,67 | |||
| Итого | 145371 | 145371 | 100 | ||
| Оборот-ные активы | 15960 | Собственный капитал | –– | –– | |
| Краткосроч-ные обяза-тельства | 15960 | 100 | |||
| Итого | 15960 | 15960 | 100 |
По данным таблицы можно сделать следующие выводы:
вследствие колебания удельного веса собственного капитала в финансировании внеоборотных активов ОАО «Смоленскнеруд» доля первых в формировании основного капитала составила в 2003 г. – 83,3 %, в 2004 г. – 86,46 %, а в 2005 г. – 86,33 %;
на протяжении 2003 – 2005 гг. оборотные активы ОАО «Смоленскнеруд» формируются исключительно за счет краткосрочных заемных средств.
На основе выводов, сделанных по результатам анализа финансового равновесия активов и пассивов изучаемой организации, финансовое состояние ОАО «Смоленскнеруд» можно охарактеризовать как не совсем удовлетворительное.
2.2.5 Оценка финансовой устойчивости по финансовым и нефинансовым активам
Заслуживает внимания концепция оценки финансовой устойчивости, предложенное М.С. Абрютиной и А.В. Грачевым, в основе которой лежит деление активов организации на финансовые и нефинансовые (20; с.209).
Финансовые активы делят на немобильные и мобильные. Мобильные финансовые активы – это высоколиквидные активы (денежные средства и легкореализуемые краткосрочные финансовые вложения). Немобильные финансовые активы включают долгосрочные финансовые вложения, все виды дебиторской задолженности, срочные депозиты, а также суммы налога на добавленную стоимость.
Нефинансовые активы подразделяют на долгосрочные и оборотные. В состав долгосрочных нефинансовых активов входят основные средства, нематериальные активы и незавершенное строительство. Оборотные финансовые активы включают запасы и затраты.
Нефинансовые и немобильные финансовые активы вместе составляют немобильные активы. Сумма всех финансовых активов и нефинансовых оборотных активов составляет величину ликвидных активов.
Согласно данной концепции финансовое равновесие и устойчивость финансового состояния достигаются в том случае, если нефинансовые активы покрываются собственным капиталом, а заёмный – финансовыми. Запас финансовой устойчивости увеличивается по мере:
1) превышения собственного капитала над нефинансовыми активами;
2) превышения финансовых активов над заемным капиталом.
Противоположное отклонение от параметров равновесия свидетельствует о потере финансовой устойчивости.
В соответствии с данными параметрами различают 5 вариантов финансовой устойчивости предприятия – таблица 2.13.
Используя описанную методику, определим, к какому варианту устойчивости относится финансовое положение исследуемого предприятия (таблица П. 16.14).
Таблица 2.13 – Варианты финансово-экономического состояния предприятия
| Признак варианта | Наименование варианта |
| Мобильные финансовые активы больше всех обязательств | Суперустойчивость (абсолютная платёжеспособность) |
| Мобильные финансовые активы меньше всех обязательств, но сумма всех финан-совых активов больше их | Достаточная устойчивость (гаранти-рованная платёжеспособность) |
| Собственны капитал равен нефинансовым активам, а финансовые активы равны всем обязательствам | Финансовое равновесие (гарантированная платёжеспособ-ность) |
| Собственны капитал больше всех долго-срочных нефинансовых активов, но мень-ше общей суммы нефинансовых активов | Допустимая финансовая напряжён-ность (потенциальная платёжеспо-собность) |
| Собственны капитал меньше долгосроч-ных нефинансовых активов | Зона риска (потеря платёжеспособ-ности) |
Расчётные данные таблицы П. 16.14 показывают, что на протяжении 2003 – 2005 гг. собственный капитал ОАО «Смоленскнеруд» меньше долго-срочных нефинансовых активов, а финансовые активы меньше заёмного капитала.
|
Собственный
капитал
|
|
| 2003 | 126798 < 158642 |
| 2004 | 126833 < 152162 |
| 2005 | 125496 < 152445 |
| Финансовые активы > заёмного капитала | |
| 2003 | 6584 < 38428 |
| 2004 | 8273 < 33602 |
| 2005 | 8886 < 35835 |
 >
нефинансовых
активов
Поскольку граница между допустимым и рискованным вариантом заимствования средств проходит по критической черте, финансовое состояние исследуемого предприятия находится в зоне риска. Разность между собственным капиталом и долгосрочными нефинансовыми активами, которая служит индикатором платежеспособности хозяйствующего субъекта, для ОАО «Смоленскнеруд» является отрицательной, что свидетельствует о потере его платежеспособности.
Это подтвердилось и при оценке его платежеспособности на основе показателей ликвидности.
Таким образом, расчёты финансовой устойчивости по финансовым и нефинансовым активам подтвердили, что ОАО «Смоленскнеруд» не имеет возможности своевременно погашать свои платёжные обязательства. Одним словом, организация находится в зоне риска – ОАО «Смоленскнеруд» не имеет возможности своевременно погашать свои платежные обязательства.
2.2.6 Определение финансовой устойчивости организации с помощью трёхкомпонентного показателя
Для промышленных предприятий и организаций, обладающих значительной долей материальных оборотных средств в своих активах, можно, применить методику оценки достаточности источников финансирования для формирования материальных оборотных средств.
Обобщающим показателем финансовой независимости является излишек или недостаток источников средств для формирования запасов, который определяется в виде разницы величины источников средств и величины запасов.
Общая величина запасов (строка 210 актива баланса) = Зп
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
1. Наличие собственных оборотных средств:
СОС = Капитал и резервы — Внеоборотные активы
или СОС (стр. 490 — стр. 190)
2. Наличие собственных и долгосрочных заемных источников формирования запасов или функционирующий капитал (КФ);
КФ = [Капитал и резервы + Долгосрочные пассивы] – Внеоборотные активы
или КФ = ( (стр. 490 + стр. 590 ) – стр. 190)
3. Общая величина основных источников формирования запасов (Собственные и долгосрочные заемные источники + Краткосрочные кредиты и займы – Внеоборотные активы):
ВИ = [ Капитал и резервы + Долгосрочные пассивы + Краткосрочные кредиты и займы] – Внеоборотные активы
или ВИ = (стр. 490 + стр. 590 + стр. 610) – стр. 190
Трём показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования:
1. Излишек (+) или недостаток (–) собственных оборотных средств:
±ФС = СОС – Зп
или ±ФС = стр. 490 – стр. 190 – стр. 210
2. Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов:
±ФТ = КФ – Зп
или ±ФТ = стр. 490 +стр. 590 – стр. 190 – стр. 210
3. Излишек (+) или недостаток (–) общей величины основных источников для формирования запасов:
±ФО = ВИ – Зп
или ±ФО = стр. 490 + стр. 590 + стр. 610 – стр. 190 – стр. 210
Возможно выделение 4 типов финансовых ситуаций (табл. 2.15):
Таблица 2.15 – Сводная таблица показателей по типам финансовых ситуаций
| Показатели | Тип финансовой ситуации | |||
| Абсолютная независимость | Нормальная независимость | Неустойчивое состояние | Кризисное состояние | |
| ±ФС = СОС – Зп | ФС ≥ 0 | ФС < 0 | ФС < 0 | ФС < 0 |
| ±ФТ = КФ – Зп | ФТ ≥ 0 | ФТ ≥ 0 | ФТ < 0 | ФТ < 0 |
| ±ФО = ВИ – Зп | ФО ≥ 0 | ФО ≥ 0 | ФО ≥ 0 | ФО < 0 |
1. Абсолютная независимость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости.
2. Нормальная независимость финансового состояния, которая гарантирует платёжеспособность.
3. Неустойчивое финансовое состояние, сопряженное с нарушением платёжеспособности, но при котором все же сохраняется возможность восстановления равновесия путем пополнен источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
4. Кризисное финансовое состояние, при котором предприятие полностью зависит от заемных источников финансирования. Собственного капитала и долго- и краткосрочных кредитов и займов не хватает для финансирования материальных оборотных средств, то есть пополнение запасов идет за счет средств, образующихся в результате замедления погашения кредиторской задолженности.
Определим тип финансовой устойчивости (неустойчивости) ОАО «Смоленскнеруд» за 2003 – 2005 гг. с помощью расчётов в таблице 2.16.
Данные таблицы 2.16 свидетельствуют о том, что в организации наблюдается неустойчивое состояние и в начале, и в конце анализируемого периода. Это говорит о том, что предприятие полностью зависит от заёмных источников финансирования. Собственного капитала и долго- и краткосрочных кредитов и займов не хватает для формирования материальных оборотных средств, т.е. пополнение запасов идёт за счёт средств, образующихся в результате замедления погашения кредиторской задолженности, т.е. S (Ф) = (0,0,0). В этой ситуации необходимо оптимизация структуры пассивов. Финансовая устойчивость может быть восстановлена путем обоснованного снижения запасов и затрат.
Таким образом, на ОАО «Смоленскнеруд» трехкомпонентный показатель финансовой ситуации S (Ф) = (0,0,0) как в 2003 г., 2004 г. так и в 2005 г. показывает на критическую финансовую устойчивость.
Вывод. Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность организации финансировать свою деятельность в фиксированный момент времени.
Внешним проявлением финансового состояния организации является её платёжеспособность. Внутренняя сторона финансового состояния –– это её финансовая устойчивость.
По результатам проведенного исследования финансового состояния и финансовой устойчивости ОАО «Смоленскнеруд» за 2003 – 2005 гг. можно сделать следующие выводы:
необходимо отметить циклические колебания устойчивости состояния организации в 2003 – 2005 гг. по всем исследуемым показателям;
на протяжении 2003 – 2005 гг. собственный капитал организации меньше долгосрочных нефинансовых активов. Поскольку граница между допустимым и рискованным вариантом заимствования средств проходит по критической черте, финансовое состояние исследуемого предприятия находится в зоне риска. Разность межу собственным капиталом и долгосрочными нефинансовыми активами, которая служит индикатором платежеспособности хозяйственного субъекта, для ОАО «Смоленскнеруд» является отрицательной, что свидетельствует о потере его платежеспособности;
Таблица 2.16 – Определение типа финансового состояния организации ОАО «Смоленскнеруд» за 2003 – 2005 гг., тыс. руб.
| Показатели | 2003 г. | 2004 г. | 2005 г. | |||
| на начало года | на конец года | на начало года | на конец года | на начало года | на конец года | |
| 1. Общая величина запасов и затрат (Зп) (210) | 4384 | 8002 | 8002 | 6976 | 6976 | 8581 |
| 2. Наличие собственных оборотных средств (СОС) (490 – 190) | – 31204 | – 25415 | – 25415 | –19860 | – 19860 | –19875 |
| 3. Наличие собственных и долгосрочных заёмных источников или функционирующий капитал (КФ) (490 + 590 –190) | – 31204 | – 25415 | – 25415 | –19860 | – 19860 | –19875 |
| 4. Общая величина основных источников формирования запасов (ВИ) (490 +590 +610) –190 | – 28754 | – 11977 | – 11977 | –11422 | – 11422 | –15277 |
| Трём показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования. | ||||||
| 1. Излишек (+) или недостаток (–) СОС, (ФС = СОС – Зп), (490 –190 –210) | –35588 | –33417 | –33417 | –26836 | –26836 | –28456 |
| 2. Излишек
(+) или недостаток
(–) собственных
и долгосрочных
заёмных источников
(ФТ
= КФ – Зп), (490
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||