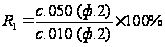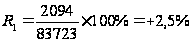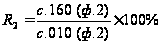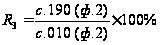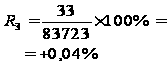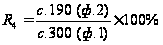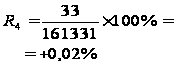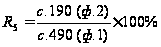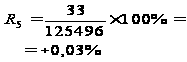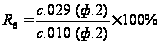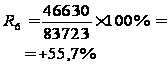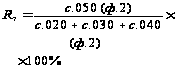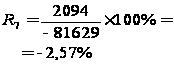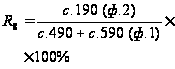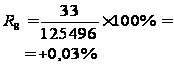Анализ финансовой устойчивости открытого акционерного общества "Смоленскнеруд"
ни в одном из исследуемых периодов баланс предприятия не был абсолютно ликвидным. Невыполнения трех из четырёх неравенств обусловлено дефицитом наиболее ликвидных и быстрореализуемых активов, а также недостаточным размером собственного капитала;
на протяжении анализируемого периода финансовые коэффициенты платежеспособности ОАО «Смоленскнеруд» не удовлетворяют соответствующим нормативным значениям, что свидетельствует о неспособности экономического субъекта наличными денежными ресурсами своевременно погашать свои обязательства.
на основе выводов сделанных по результатам анализа финансового равновесия активов и пассивов изучаемого предприятия, финансовое состояние ОАО «Смоленскнеруд» можно охарактеризовать как кризисное;
в целом результаты анализа показателей ликвидности баланса ОАО «Смоленскнеруд» позволяют характеризовать финансовое состояние исследуемого предприятия как неплатежеспособное;
за отчетный год финансовое состояния ОАО «Смоленскнеруд» заметно ухудшилось. Однако данное обстоятельство не оказало существенного влияния на вероятность несостоятельности исследуемой организации, так как согласно действующему законодательству о банкротстве предприятий фактические значения анализируемых показателей как на конец, так и на начало года значительно ниже предельно допустимого уровня.
Таким образом, полученные значения текущей ликвидности, а также коэффициент обеспеченности собственными оборотными средствами является основанием для признания структуры баланса ОАО «Смоленскнеруд» неудовлетворительной, а данного предприятия – несостоятельным.
Глава 3 Совершенствование анализа финансовой устойчивости в
ОАО «Смоленскнеруд»
3.1 Оценка финансового состояния ОАО «Смоленскнеруд» за 2003 –
2005 гг.
По результатам исследования финансового состояния и финансовой устойчивости ОАО «Смоленскнеруд» можно дать оценку как финансового состояния предприятия, так и его устойчивости.
Признаками «хорошего» баланса является увеличение валюты баланса в конце отчётного периода по сравнению с началом периода. В нашем случае валюта баланса к концу 2005 г. по сравнению с базисным 2003 г., наоборот, уменьшилась на 2,36%.
Собственный капитал должен быть больше заёмного и темпы роста собственного капитала выше, чем темпы роста заёмного. В ОАО «Смоленскнеруд» собственный капитал на много превышает заёмный, но темпы роста стали падать как у собственного капитала, так и у заёмного. Темпы роста у собственного капитала по сравнению с базисным уменьшились на 1,03%, а по сравнению с 2004 г. – на 1,25%. У заёмного капитала по сравнению с базисным 2003 г. темп роста уменьшился на 6,75%, а по сравнению с 2004 г. – на 5,81%.
Темпы прироста оборотных активов должны быть выше, чем темпы прироста внеоборотных активов. При расчётах оказалось, что темп прироста оборотных активов к концу 2005 г. по сравнению с базисным 2003 г. увеличился на 22,65%, а темп прироста внеоборотных активов уменьшился на 5,50%. Это положительная тенденция.
Темпы прироста дебиторской и кредиторской задолженностей должны быть примерно одинаковы, но в нашем случае прирост кредиторской задолженности на конец периода составил 25%, а дебиторской увеличился на 53,71%.
Величина собственных средств в обороте по сравнению с базисным уменьшилась на 21,80%.
Анализируя сравнительный баланс, необходимо обратить внимание на изменение удельного веса величины собственного оборотного капитала в стоимости активов, на положительное увеличение соотношения темпов роста собственного и заёмного капитала, а также на негативное соотношение темпов роста дебиторской и кредиторской задолженности.
Уменьшение валюты баланса за отчётный период свидетельствует о сокращении организацией хозяйственного оборота, что влечёт за собой неплатежеспособность, что и было подтверждено при исследовании коэффициентами платёжеспособности.
Установление факта сворачивания хозяйственной деятельности указывает на некоторые причины как, например, сокращение платёжеспособного спроса на товары, работы, услуги данной организации; ограничение доступа на рынке необходимого сырья, материалов, полуфабрикатов; постепенное включение в активный хозяйственный оборот дочерних предприятий за счёт основной организации; незавершённое строительство и т.д. Все эти причины присутствуют в исследуемой организации.
Можно ещё оценить структуру баланса на основе трёх показателей: коэффициенты текущей ликвидности (L4); коэффициенты обеспеченности собственными средствами (L7); коэффициенты утраты (восстановление) платёжеспособности (L8, L9).
Таблица 3.1 – Оценка структуры баланса ОАО «Смоленскнеруд»
за 2005 г.
| Наименование показателя | Ограничения | На конец периода | Отклоне-ние от норматива |
| Коэффициент восстановления платёжеспособности | ≥ 1,0 |
|
– 0,77 |
| коэффициенты утраты платёжеспособности | ≥ 1,0 |
|
– 0,78 |
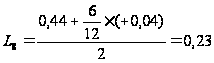
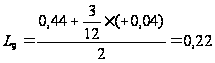
Коэффициент восстановления платёжеспособности рассчитан на период в 6 месяцев, а коэффициент утраты платёжеспособности – на период 3 месяца. Коэффициент L8 принял значение < 1, что свидетельствует о том, что у организации в ближайшее время нет реальной возможности восстановить платёжеспособность.
При проведении исследований финансовой устойчивости ОАО «Смоленскнеруд» почти все показатели дают отрицательную оценку организации. Единственные положительные результаты дали коэффициент перспективная ликвидность и коэффициент финансовой устойчивости – U5. При ограничительном уровне 0,6 – все 3 года он не опускался ниже 0,73.
Хорошим показателем за последние 2 года является статья «Денежные средства». Если в 2003 г. денежных средств вообще не было, то к концу 2005 г. их стало 119 тыс. руб. Это характеризует эффективность хозяйствования предприятия. Отрицательным является только то, что прибыль в ОАО «Смоленскнеруд» образуется в основном за счёт краткосрочной кредиторской задолженности.
Исходя из вышеизложенного, можно сделать вывод, что в ОАО «Смоленскнеруд» затруднительное финансовое положение, в основном, из-за факторных причин, а поэтому, чтобы объективно охарактеризовать финансовую устойчивость, я предлагаю исследовать результативность организации.
3.2 Совершенствование методов анализа финансовой устойчивости
В рыночной экономике самым главным мерилом эффективности работы организации является результативность. Рассмотрение сущности результативности позволяет определить основные задачи её анализа. Они заключаются в том, чтобы: во-первых, определить достаточность достигнутых результатов для рыночной финансовой устойчивости организации; во-вторых, изучить источники возникновения и особенности воздействия на результативность различных факторов; в-третьих, рассмотреть основные направления дальнейшего развития анализируемого объекта. Индикатором результативности являются: деловая активность, прибыль и рентабельность. Одним из направлений анализа результативности является оценка деловой активности организации. Деловая активность проявляется в динамичности развития организации, достижении ею поставленных целей, что отражают абсолютные стоимостные и относительные показатели.
Деловая активность в финансовом аспекте проявляется, прежде всего, в скорости оборота средств. Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов – показателей оборачиваемости. Для анализа деловой активности организации используют две группы показателей: общие показатели оборачиваемости и показатели управления активами.
Таблица 3.2 – Коэффициенты деловой активности
|
№ п/п |
Наименование коэффициента | Способ расчёта | Пояснения |
| Общие показатели оборачиваемости | |||
| 1. | Коэффициент общей оборачиваемости капитала (ресурсо-отдача) |
|
Показывает эффектив-ность использования имущества. Отражает скорость оборота |
| 2. | Коэффициент оборачиваемости оборотных средств |
|
Показывает скорость оборота всех оборот-ных средств организа-ции (как материальных, так и денежных) |
| 3. | Коэффициент от-дачи нематериаль-ных активов |
|
Показывает эффек-тивность использова-ния нематериальных активов |
| 4. | Фондоотдача |
|
Показывает эффек-тивность использова-ния только основных средств организации |
| 5. | Коэффициент отдачи собствен-ного капитала |
|
Показывает скорость оборота собственного капитала. Сколько рублей выручки прихо-дится на один рубль вложенного собствен-ного капитала |
| Показатели управления активами | |||
| 6. | Оборачиваемость материальных средств (запасов) |
|
Показывает, за сколько в среднем дней оборачиваются запасы в анализи-руемом периоде |
| 7. | Оборачиваемость денежных средств |
|
Показывает срок оборота денежных средств |
| 8. | Коэффициент оборачиваемости средств в расчётах |
|
Показывает количество оборотов средств в дебиторс-кой задолженности за отчётный период |
| 9. | Срок погашения дебиторской задолженности |
|
Показывает, за сколько в среднем дней пога-шается дебиторская задолженность органи-зации |
| 10. | Коэффициент оборачиваемости кредиторской задолженности |
|
Показывает расши-рение или снижение коммерческого креди-та, предоставляемого организации |
| 11. | Срок погашения кредиторской задолженности |
|
Показывает средний срок возврата долгов организации по теку-щим обязательствам |
| 12. | Период погашения задолженности поставщикам |
|
Показывает средний срок погашения задол-женности поставщикам и подрядчикам |
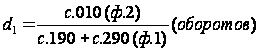
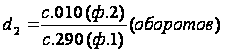
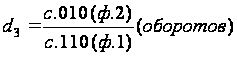
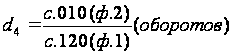
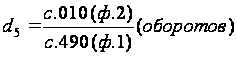
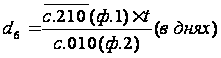
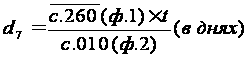
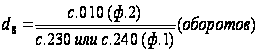
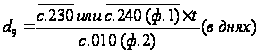
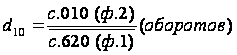
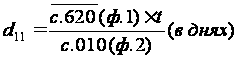
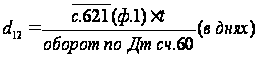
Как показывают данные таблицы 3.2 оборачиваемость можно исчислить как по всем оборотным средствам (коэффициент ресурсоотдачи d1), так и по отдельным их видам.
В анализируемой нами организации деловая активность характеризуется следующими значениями коэффициентов (таблица 3.3).
Таблица 3.3 – Значения коэффициентов деловой активности
| Показатели | Базисный 2003 г. | Отчётный 2005 г. | Отклоне-ние (+,–) |
| Ресурсоотдача (d1) | 0,204 | 0,519 | + 0,315 |
| Коэффициент оборачиваемости мобильных средств (d2) | 2,592 | 5,246 | + 2,654 |
| Коэффициент оборачиваемости собствен-ного капитала (d5) | 0,266 | 0,667 | + 0,401 |
| Срок оборачиваемости материальных средств (запасов) (d6) | 66 | 33 | – 33 |
| Срок оборачиваемости денежных средств (d7) | 0 | 0,40 | + 0,40 |
| Средний срок погашения дебиторской задолженности (d9) | 66 | 27 | – 38 |
| Средний срок погашения кредиторской задолженности (d11) | 363 | 121 | – 242 |
Коэффициент общей оборачиваемости (d1) отражает скорость оборота всего капитала организации или эффективность использования всех имеющихся ресурсов независимо от их источников. Данные таблицы 3.3 показывают, что за изучаемый период этот показатель увеличился. Значит, в организации быстрее совершался полный цикл производства и обращения, приносящий прибыль. Он имеет большое аналитическое значение, так как тесно связан с прибыльностью организации, а, следовательно, влияет на результативность финансово-хозяйственной деятельности.
Оборачиваемость запасов характеризуется коэффициентом d6. Чем выше этот показатель, тем меньше затоваривания, тем быстрее можно погашать долги. В нашем случае этот показатель даёт отрицательные результаты.
Устойчивость финансового положения организации и её деловая активность характеризуются соотношением дебиторской и кредиторской задолженности. В стабильной экономике если дебиторская задолженность превышает кредиторскую, то это расценивается как свидетельство наращивания оборота и не считается тревожным сигналом. Однако в России, в условиях инфляции, такое положение может быть опасно.
Скорость отдачи на собственный капитал (d5) отражает активность использования денежных средств. Низкое значение этого показателя свидетельствует о бездействии части собственных средств. В анализируемой организации этот показатель в отчётном период чуть больше, чем в базисном периоде, однако он всё-таки очень низкий – на каждый рубль инвестированных собственных средств приходится лишь 0,40 тыс. руб. выручки от продажи.
Показатели прибыли являются важнейшими в системе оценки результативности и деловых качеств предприятия, степени его надёжности и финансового благополучия как партнёра. Прибыль (убыток) – это разница между всеми доходами организации и всеми её расходами.
Анализ финансовых результатов деятельности организации включает: исследование изменений каждого показателя за текущий анализируемый период (горизонтальный анализ, расчёт в колонке 5 таблицы 3.4); исследование структуры соответствующих показателей и их изменений (вертикальный анализ, расчёт в колонках 6, 7, 8 таблицы 3.4); изучение динамики изменения показателей за ряд отчётных периодов (трендовый анализ); исследование влияния факторов на прибыль (факторный анализ).
В ходе анализа рассчитываются следующие показатели: абсолютное отклонение, темп роста, уровень каждого показателя относительно выручки от продажи (в %), изменение структуры, факторный анализ.
На величину прибыли организации оказывают влияние разные факторы. По сути, это все факторы финансово-хозяйственной деятельности организации. Одни из них оказывают прямое влияние, и их воздействие можно довольно точно определить с помощью методов факторного анализа. А другие оказывают косвенное влияние через какие-либо показатели.
Таблица 3.4 – Анализ прибыли, тыс. руб.
| Наименование показателя | За базис-ный период - 2003 г. | За отчёт-ный период - 2005 г. | Откло-нение (+,–) | Уровень в % к выруч-ке в базис-ном перио-де – 2003 г. | Уровень в % к выруч-ке в отчёт-ном перио-де – 2005 г. | Откло-нение уровня |
| 1 | 3 | 4 | 5=4–3 | 6 | 7 | 8=7–6 |
| Выручка (нетто) от прода-жи товаров, работ, услуг (за минусом НДС, акцизов и обязательных платежей) 010 | 33732 | 83723 | +49991 | 100 | 100 | –– |
| Себестоимость проданных товаров, продукции, работ, услуг 020 | –31448 | –37093 | –5645 | –93,2 | –44,3 | +48,9 |
| Валовая прибыль 029 | 2284 | 46630 | +44346 | +6,8 | +55,7 | +48,9 |
| Коммерческие расходы 030 | –– | –39485 | –39485 | –– | –47,1 | –47,1 |
| Управленческие расходы 040 | –– | –5051 | –5051 | –– | –6 | –6 |
| Прибыль (убыток) от про-даж 050 | 2284 | 2094 | –190 | +6,8 | +2,5 | –4,3 |
| Проценты полученные 060 | –– | –– | –– | –– | –– | –– |
| Проценты к уплате 070 | –– | –264 | –264 | –– | –0,3 | –0,3 |
| Доходы от участия в дру-гих организациях080 | –– | –– | –– | –– | –– | –– |
| Прочие операционные доходы 090 | 36770 | 936 | –35834 | +109 | +1,1 | –107,9 |
| Прочие операционные рас-ходы 100 | –38833 | –1370 | +37463 | –115 | –1,6 | +113,4 |
| Прочие внереализацион-ные доходы 120 | –– | 63 | 63 | –– | +0,07 | +0,07 |
| Прочие внереализацион-ные расходы 130 | –– | –12,08 | –12,08 | –– | –1,4 | –1,4 |
| Прибыль (убыток) до налогообложения 140 | 221 | 251 | +30 | +0,7 | +0,3 | –0,4 |
| Налог на прибыль150 | 281 | –218 | –499 | +0,83 | –0,3 | –1,1 |
| Прибыль (убыток) от обычной деятельности 160 | –– | –– | –– | –– | –– | –– |
| Чрезвычайные доходы 170 | –– | –– | –– | –– | –– | –– |
| Чрезвычайные расходы 180 | –– | –– | –– | –– | –– | –– |
| Чистая прибыль (нераспре-делённая прибыль (убыток) отчётного периода) 190 | –126 | 33 | 159 | –0,4 | +0,04 | +0,44 |
Основными факторами, влияющими на прибыль организации, являются, прежде всего, выручка от продажи продукции, товаров (работ, услуг) или доход от основной деятельности и расходы (себестоимость и прочие). Что касается выручки, то на её объём влияют такие показатели, как количество реализованной продукции (товаров) и цена продажи. Сначала рассчитывается влияние на прибыль от продаж цены, по которой продавалась продукция или товары, а затем – влияние на прибыль изменения физической массы проданной продукции. При проведении факторного анализа необходимо учитывать влияние инфляции.
Также проводятся расчёты влияния факторов: себестоимость проданной продукции, коммерческие расходы, управленческие расходы.
С помощью методики расчётов влияние факторов на прибыль от обычной деятельности организации, опираясь на данные из таблицы 3.4, проведём расчёты в ОАО «Смоленскнеруд».
1. Расчёт влияния фактора «Выручка от продажи»
Предположим,
что цены на
продукцию в
отчётном периоде
по сравнению
с базисным
возросли в
среднем на 19%.
Тогда индекс
цены
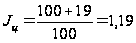 следовательно,
выручка от
продажи (
 )
в отчётном
периоде в
сопоставимых
ценах будет
 или
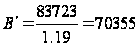 тыс. руб.
Следовательно, выручка от продажи продукции в отчётном году увеличилась за счёт роста цены на 13368 тыс. руб.
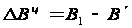 =
83723 – 70355 = +13368 тыс. руб.
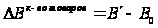 =
70355 – 33732 = +36623 тыс. руб.
Увеличение количества реализуемой продукции привело к увеличению выручки в отчётном периоде на 36623 тыс. руб., а общий прирост выручки (+49991 тыс. руб.) получили за счёт повышения цен на 19%.
1.1. Расчёт влияния фактора «Цена»
Для определения степени влияния изменения цены на изменение суммы прибыли от продажи делаем следующий расчёт:
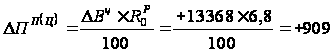 тыс. руб.
Таким образом, прирост цен на продукцию в отчётном периоде по сравнению с базисным в среднем на 19% привёл к увеличению суммы прибыли от продажи на 909 тыс. рублей.
1.2. Расчёт влияния фактора «Количество проданной продукции (товаров)»
Влияние на сумму прибыли от продажи изменения количества проданной продукции можно рассчитать по формуле:
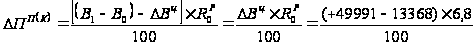 =
+2490,4 тыс. руб.
Таким образом, влияние получилось положительным, т.е. в отчётном периоде в результате увеличения объёма полученной выручки в сопоставимых ценах сумма прибыли от продажи увеличилась на 2490,4 тыс. руб., потому что на выручку помимо цены влияет и количество реализуемой продукции (товаров).
2. Расчёт влияния фактора «Себестоимость проданной продукции» проводится так:
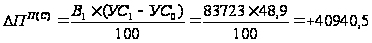 тыс. руб.
Если мы посмотрим таблицу 3.4, то увидим, что себестоимость в 2005 г. снизилась на 5645 тыс. руб., а уровень её по отношению к выручке от продажи увеличился на 48,9%. Поэтому сумма прибыли от продажи уменьшилась на 40940,5 тыс. руб.
3. Расчет влияния фактора «Коммерческие расходы»
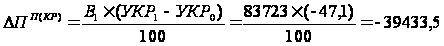 тыс. руб.
Отсутствие коммерческих расходов в базисном периоде и уменьшение их уровня на 47,1% в отчётном периоде привели к увеличению суммы прибыли от продажи на 39433,5 тыс. руб.
4. Расчёт влияния фактора «Управленческие расходы»
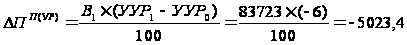 тыс. руб.
Это означает, что снижение уровня управленческих расходов в 2005 г. по сравнению с 2003 г. и снижение их уровня на 6% увеличил сумму прибыли на 5023,4 тыс. руб.
Остальные показатели – факторы от прочей операционной и внереализационной деятельности и чрезвычайные – не оказывают столь существенного влияния на прибыль, как факторы хозяйственной сферы.
Однако их влияние на сумму прибыли тоже можно определить. В данном случае используется метод балансовой увязки, факторная модель чистой прибыли отчётного периода аддитивного вида.
Влияние фактора определяется по колонке 5 в таблице 3.4 (абсолютные отклонения). Все показатели нужно разделить на факторы прямого и обратного влияния по отношению к прибыли. На какую величину увеличивается (уменьшается) показатель-фактор «прямого действия», на такую же сумму увеличивается (уменьшается) прибыль. Факторы «обратного действия» (расходы) влияют на сумму прибыли противоположным образом.
Таким образом, можно обобщить влияние факторов, воздействующих на прибыль от продажи и, следовательно, на прибыль отчётного периода.
Таблица 3.5 – Сводная таблица влияния факторов на чистую прибыль отчётного периода –– 2005 г.
| Показатели-факторы | Сумма, тыс. руб. |
| 1. Количество поданной продукции (работ, услуг) | +2490,4 |
| 2. Изменение цен на реализованную продукцию | +909 |
| 3. Себестоимость проданной продукции, товаров, работ, услуг | – 40940,5 |
| 4. Коммерческие расходы | +39433,5 |
| 5. Управленческие расходы | +5023,4 |
| 6. Проценты к получению | ––– |
| 7. Проценты к уплате | +264 |
| 8. Доходы от участия в других организациях | ––– |
| 9. Прочие операционные доходы | –35834 |
| 10. Прочие операционные расходы | –37463 |
| 11. Прочие внереализационные доходы | +63 |
| 12. Прочие внереализационные расходы | +1208 |
| 13. Налог на прибыль | +499 |
| Совокупное влияние факторов | +159 |
Третьей составляющей понятия «результативность» являются показатели прибыльности или рентабельности.
По данным «Отчёта о прибылях и убытках» (форма 2) можно проанализировать динамику рентабельности продаж, чистой рентабельности отчётного периода, а также влияния факторов на изменение этих показателей.
Рентабельность
продаж (RП)
– это отношение
суммы прибыли
от продаж к
объёму реализованной
продукции:
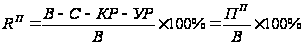 .
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, которые влияют на прибыль от продажи. Чтобы определить, как каждый фактор повлиял на рентабельность продаж, необходимо осуществить следующие расчёты.
1. Влияние изменения выручки от продажи на RП:
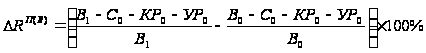
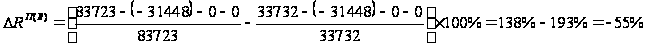
2. Влияние изменения себестоимости продажи на RП:
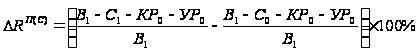
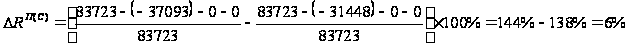 3.
Влияние изменения
коммерческих
расходов на
рентабельность
продаж RП:
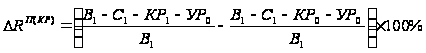
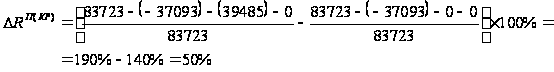
4. Влияние изменения управленческих расходов на рентабельность продаж RП:
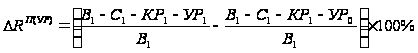
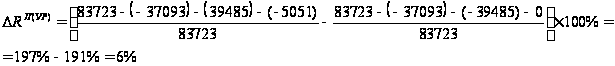
Совокупное влияние факторов составляет:
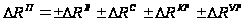 ;
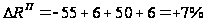
Рентабельность продаж отчётного периода повысилась по сравнению с рентабельностью базисного периода на 7% (таблица 3.4).
Чистая рентабельность организации в отчётном периоде рассчитывается как отношение суммы чистой прибыли отчётного периода к выручке от продажи:
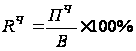
и, следовательно,
на эту рентабельность
( )
оказывают
влияние факторы,
формирующие
чистую прибыль
отчётного
периода.
На чистую рентабельность отчётного периода оказывают влияние (кроме выше перечисленных) изменения уровней всех показателей факторов:
ΔRЧ = ± ΔRр ± ΔУ% пол. ± ΔУ% упл. ± ΔУДрД ± ΔУПрД ± ΔУПрР ± ΔУВнД ± ΔУВнР ± ΔУн/п ± ΔУЧД ± ΔУЧР
Кроме проанализированных коэффициентов рентабельности различают рентабельность всего капитала, собственных средств, производственных фондов, финансовых вложений, перманентных средств (таблица 3.6).
Таблица 3.6 – Показатели, характеризующие прибыльность (рентабельность)
| Наименование показателя | Способ расчёта | Пояснения | |
| 1.Рентабель-ность продаж |
|
|
Показывает, сколько прибыли приходится на единицу реализо-ванной продукции |
| 2.Бухгалтер-ская рентабель-ность от обыч-ной деятель-ности |
|
|
Показывает уровень прибыли после выплаты налога |
| 3.Чистая рента-бельность |
|
|
Показывает, сколько чистой прибыли при-ходится на единицу выручки |
| 4.Экономическая рента-бельность |
|
|
Показывает эффек-тивность использова-ния всего имущества |
| 5.Рентабель-ность |
|
|
Показывает эффек-тивность использова-ния собственного капитала |
| ЧАСТНЫЕ ПОКАЗАТЕЛИ | |||
| 6.Валовая рентабель-ность |
|
|
Показывает, сколько валовой продукции приходится на единицу выручки |
| 7.Затрато-отдача |
|
|
Показывает, сколько прибыли от продажи приходится на 1 тыс. руб. затрат |
| 8.Рентабель-ность перма-нентного капитала |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |