Грошово-кредитна політика
Інфляція: сутність, перспективи подолання в Україні
Після довгострокового кризового падіння 1990—1998 років економіка України перейшла у висхідну фазу економічного розвитку.
Починаючи з 2000 року, темпи зростання ВВП становили в середньому більш як 7% на рік, реальний щорічний приріст інвестицій також перевищував 7%. Інфляція вимірювалася в основному однозначними числами, обмінний курс гривні залишався стабільним. Середня заробітна плата збільшилася в декілька разів — як у гривневому, так і доларовому еквіваленті. Рівень реальної заробітної плати збільшувався майже на 20% на рік. Позитивне сальдо платіжного балансу привело до накопичення значних валютних резервів.
Позитивна динаміка зростання ВВП стала основою, на якій базується зростання добробуту населення, особливо відчутне протягом 2004—2006 років, коли реальні доходи громадян зростали навіть швидше за реальні обсяги збільшення обсягу економічного обороту.
Однак реальні темпи покращення економічного стану держави і життєвого рівня населення не можуть задовольнити інтереси українського народу й країни. Україна займає надто непривабливе місце у світовому рейтингу за рівнем ВВП на душу населення. Обсяги матеріального виробництва зростають в основному в експорто орієнтованих, енерговитратних галузях (металургійна та хімічна промисловість), які надто залежать від світової економічної кон’юнктури, їхня конкурентоспроможність на світових ринках зумовлювалася дешевими енергоносіями, мінімальними витратами на охорону довкілля та символічною платою за споживання невідтворюваних природних ресурсів, заниженою вартістю праці робітників в Україні. І це при тому, що наша держава має цілком достатні як природні, так і людські ресурси, які не використовуються повною мірою.
Найбільш занедбаною з численного арсеналу форм державного впливу на економіку в Україні є грошово-кредитна і валютно-курсова політика. В нашій державі вона самостійно визначається і здійснюється повністю незалежним від уряду й парламенту Національним банком України (НБУ). Між тим, гроші в економіці виконують таку ж функцію, як вода в живій природі: без них неможливий економічний кругообіг, як без води неможливе саме життя.
Парадигма грошової політики в нашій державі, що панує протягом майже всіх років незалежності, сформувалася під впливом гіпертрофованого страху перед інфляцією. Це навіть не модифікований монетаризм, а примітивний лібералістський фундаменталізм, відкинутий розвинутим світом ще в XІX столітті.
Прихильники лібералізму посилаються на те, що завдяки впровадженню монетаристських рецептів інфляції було покладено край. Справді, протягом 1992—1994 років в Україні здійснювалося пряме емісійне фінансування бюджетного дефіциту, яке було на той час передбачене законодавством. Слід зауважити, що причиною цієї гіперінфляції була не емісія сама по собі, а той факт, що емісійні кошти використовувалися нераціонально, в основному спрямовувалися на підтримку згасаючого і вже непотрібного великого виробництва (яке на три чверті обслуговувало оборонні потреби СРСР) замість забезпечення купівельної спроможності громадян. Тому обсяги емісії були невиправдано значними і викликали надто високу інфляцію. Вже в 1994 році, коли та ж «антимонетаристська» політика все ще продовжувала діяти, гіперінфляція була фактично приборкана (зменшилася на два порядки). Зате економіка була наповнена грошовою масою, і всі, хто має найменше відношення до справді ринкового господарювання, однозначно визнають, що клімат для підприємництва в Україні навіть у 1993 році був сприятливіший, ніж нині.
Ліки від гіперінфляції виявилися дієвими, але смертельно небезпечними за побічними наслідками. Альтернативою емісійного фінансування стало нагромадження внутрішніх і зовнішніх боргів, принизлива залежність держави перед МВФ, масштабні махінації з ОВДП. Сукупні збитки держави при цьому стали, напевне, більшими, аніж втрати від інфляції. За деякими оцінками, прямі втрати держави від необдуманої політики НБУ за період так званої фінансової стабілізації значно перевищили 20 мільярдів доларів США. Адже кожен долар, що надійшов у країну, потім привів на внутрішній ринок певну кількість споживчих товарів, які замістили внутрішнє виробництво. На заміщення власної грошової емісії в Україну надійшло понад 10 млрд. незароблених доларів США, які спочатку погубили вітчизняного виробника, а потім лягли борговим тягарем на нього самого, як на платника податків.
Світ бореться не з інфляцією як такою (не допускаючи, зрозуміло, її переростання у справді небезпечну), а з її шкідливими наслідками. Образно можна порівняти грошову емісію з дощем — той благотворно впливає на врожай, але приносить калюжі і грязюку, іноді навіть повені й застуди. Але ж ніхто не бореться з дощами — брукують дороги і тротуари, дамби та водосховища, носять парасольки і гумове взуття. А от у випадку з інфляцією невідомо з яких причин закликають боротися з першо-причиною — грошовою емісією і позбавляють економіку життєдайної вологи.
Історія знає багато прикладів, коли подолання інфляції супроводжувалося стагнацією чи принаймні зниженням темпів росту. В Японії, наприклад, при її дворазовому зниженні з 2,5% у 80-х роках до 1,2% у 90-х відбувалося таке саме дворазове сповільнення економічного зростання — із 3,8% до 1,7%. В Аргентині одновідсоткова дефляція в 2000—2001 рр. супроводжувалася щорічним спадом ВВП на 2,6%. І навпаки, 2003-го її економіка зросла майже на 7% за 13,4-відсоткового подорожчання товарів споживання. Підвищення економічної динаміки в США в 2004 році до 3,7% супроводжувалося збільшенням інфляції з 1,9 до 3,4%.
Основним інструментом запобігання шкідливим наслідкам інфляції є розвинутий фінансовий ринок, перш за все фондовий, утримання високих цін на нерухомість, твори мистецтва та інші інструменти тезаврації, щоби населення й підприємці могли зберегти купівельну спроможність заощаджень. При цьому досягається побічний, але позитивний наслідок — заощадження не лежать у панчосі, а надходять у фінансовий обіг і використовуються як інвестиційний ресурс.
У країнах, де інфляція знижується до неприпустимо низького рівня, особливо коли вона супроводжується дефляцією національної валюти, становище вважається надзвичайним, стає предметом занепокоєння виконавчої і законодавчої влади, негайно задіюються заходи для відновлення стану помірної інфляції. Так, ще недавно дефляційні прояви були проблемою в Японії, Швеції, США. В останні роки Сполучені Штати відкрито задіяли політику збільшення державних витрат одночасно зі зменшенням податків, що мало наслідком різке збільшення бюджетного дефіциту і зниження курсу долара — але цими заходами забезпечили припинення загрозливого сповзання у стагнацію.
Відносна незалежність центрального банку є однією із складових ліберальної економічної концепції.
Головна мета цієї політики — створення умов для вільного підприємництва і конкуренції. Зрештою, якщо виділити з пропагандистської оболонки суть діяльності МВФ, Світового банку тощо, вона зводиться виключно до реалізації інтересів розвинених країн, насамперед США і транснаціональних корпорацій.
Послідовне провадження лібералістської позиції здатне повністю усунути державу від управління суспільними й економічними процесами, що має не менш негативні наслідки, ніж надмірний державний контроль і опіка.
У жодній країні не може бути такого становища, коли центральний банк без будь-якого контролю з боку суспільства розпоряджається первинною емісією, на свій розсуд визначає грошово-кредитну і валютно-курсову політику. Лише в Україні має місце фактичне привласнення Національним банком всього золотовалютного резерву держави. Водночас повну відповідальність за стан економіки і добробут населення несуть уряд і парламент.
В нашій державі він здійснює повністю самостійну політику, яка в багатьох випадках не просто відрізняється від лінії уряду, а спрямована у протилежному напрямкові, нерідко несе загрозу економіці держави.
У 2002 році здійснена Національним банком України реальна ревальвація гривні і дефляція внутрішнього споживчого ринку призвели до зниження темпів економічного зростання і значних втрат прибутковості господарської діяльності. Лише недонадходження до державного бюджету за рахунок зниження прибутків експортерів становили не менш як 3 млрд. гривень.
Іншим прикладом є раптове підвищення обмінного курсу гривні на декілька відсотків у квітні 2005 року, коли українські громадяни і підприємства за один день втратили мільярдні обсяги валютних заощаджень. 14 квітня офіційний курс НБУ становив 526,05 гривні за 100 доларів США, 18 квітня — 523,5, 20 квітня — 519 і наступного дня був знижений до 505 гривень за 100 доларів США. Практично адекватно відбулося зміцнення гривні й відносно інших валют. Втрата 20 копійок на кожному доларі експортної виручки означала для України недоотримання 8 мільярдів гривень прибутку за той рік і щонайменше 2 млрд. грн. бюджетних недонадходжень від податку на прибуток.
Протягом 2006 року дедалі виразнішими ставали негативні зрушення у структурі зовнішньоекономічних відносин України. Імпорт зростає набагато швидше за експорт, вперше з 2000 року склався від’ємний показник торговельного балансу. Екстраполяція цієї тенденції з урахуванням експоненціального ефекту дозволяє припустити, що Українська держава утримає фінансову стабільність щонайбільше три-чотири роки, потім фінансова криза може стати неминучою. Для запобігання їй необхідно вже зараз виправляти становище, а без корекції курсової політики цього досягти неможливо.
На сьогодні в усіх секторах товарного ринку спостерігається експансія імпортних товарів. За винятком продовольства, яке до остаточного приєднання України до СОТ все ще залишається в основному вітчизняним, ринок наповнений імпортним товаром. Незважаючи на очевидну загрозу стагнації, Національний банк України виявляє намір і надалі, причому ще більш жорстко, продовжувати ту ж саму скомпрометовану політику в монетарній сфері.
Надалі необхідно ліквідувати такий політико-економічний нонсенс, як комерційні відносини між НБУ й державою. Щомісяця Мінфін сплачує на рахунок НБУ мільйонні суми коштів у вигляді відсотків за борги, які утворилися ще протягом 1992—1994 років внаслідок прямого емісійного фінансування уряду Національним банком для поповнення бюджету. Свого часу Верховна Рада України своїм рішенням ліквідувала цей борг, однак НБУ не визнав цього рішення, конвертував борг в особливого виду державні облігації, стягує за них відсотки за рахунок платників податків і навіть продає ці облігації на фінансовому ринку. Натомість НБУ лобіював прийняття закону «Про реструктуризацію боргових зобов’язань Кабінету Міністрів України перед Національним банком України» (від 20 квітня 2000 року № 1697-ПІ), в якому, зокрема, сказано:
«Стаття 1. Реструктуризується заборгованість Кабінету Міністрів України перед Національним банком України за кредитами Національного банку України, отриманими для фінансування дефіциту Державного бюджету України у 1994—1996 роках, а саме:
заборгованість за відстроченими кредитами, наданими за рахунок кредитної емісії Національного банку України у національній валюті, що за станом на 1 січня 1999 року становила 3 438 565 585 гривень, віднести на внутрішній державний борг України та передбачити погашення її починаючи з 2010 року до 2035 року щоквартально рівними частками із здійсненням плати на рівні 5 відсотків річних за її обслуговування;
заборгованість за відстроченими кредитами, одержаними для фінансування дефіциту Державного бюджету України в іноземній валюті, що за станом на 1 січня 1999 року становила 1 183 911 897 доларів США, віднести на внутрішній державний борг України та передбачити погашення її щоквартально рівними частками починаючи з 2002 року до 2009 року, тобто в межах кінцевого строку погашення Україною кредитів, наданих міжнародними фінансовими організаціями.
Нараховані відсотки за користування кредитом, які за станом на 1 січня 1999 року становили 133 209 171 доларів США, підлягають віднесенню на внутрішній державний борг України та погашенню разом з погашенням основної суми боргу.
Стаття 2. Дозволити Національному банку України нараховані та несплачені проценти за кредитами, наданими Міністерству фінансів України в національній валюті, що за станом на 1 січня 1999 року становили 6 300 181 986 гривень та обліковуються поза балансом, списати із позабалансового рахунку Національного банку України».
Борг держави перед власним центральним банком з економічно-правової точки зору є вельми сумнівним. За своєю суттю, первинна грошова емісія є абсолютною власністю держави й аж ніяк не НБУ. Незважаючи на це, національні гроші в обігу та валюта фіксуються на рахунках НБУ (в пасиві балансу) як власні кошти. Повністю ігнорується правова очевидність: вся емісія має відображатися на балансі НБУ як його зобов’язання перед державою. Тоді придбана за емісійні кошти валюта теж, зрештою, залишатиметься недоторканною власністю держави. І тоді це буде не «валютний резерв НБУ», а «валютні резерви держави». Якщо НБУ займається прибутковою діяльністю (а на сьогодні Центральний банк держави — фактично найпотужніша комерційна структура), то і прибуток має належати державі.
Якби НБУ перебував під справжнім контролем з боку обраної народом влади, подібні випадки були б неможливими. Не може бути в демократичній державі жодної державної установи, повністю «незалежної» від волі народу, який довірив вирішення всіх загальнодержавних справ обраному виборцями парламенту, який несе перед виборцями повну відповідальність за стан справ у країні.
Не випадково стаття 100 Конституції України міститься в тому ж розділі, в якому містяться положення, що встановлюють статус, права і відповідальність Верховної Ради України. В Конституції жодним словом не сказано, що Національний банк України є повністю незалежним від вищого законодавчого органу держави. У цій статті вказано, що «Рада Національного банку України розробляє основні засади грошово-кредитної політики та здійснює контроль за її проведенням». Однак Конституція, як видно з цієї статті, не передбачає, що ці основні засади затверджуються Радою НБУ.
Закон України «Про Національний банк України» потребує змін, спрямованих на те, щоб усунути очевидну законодавчу колізію, в самому законі встановити чіткий механізм парламентського контролю за діяльністю НБУ в грошово-кредитній сфері. Водночас вказаними змінами ніяким чином не обмежується оперативна самостійність Національного банку у виконанні встановлених законодавством його функцій.
Так, пропозиція доповнити статтю про статутний капітал НБУ вказівкою щодо можливості ініціації його збільшення з боку Верховної Ради України є слушною з тих міркувань, що Національний банк України поступово став чи не найменшим з українських банків, його статутний капітал не відповідає вимогам, встановленим самим НБУ для інших комерційних банків. При цьому лише нагромаджені резерви Національного банку України на сьогодні в 10 тисяч разів перевищують його ж статутний фонд. Вартість належного НБУ нерухомого майна при тому, що він щороку здійснює масштабні капітальні вкладення (в окремі роки більші за весь обсяг вкладень у капітальне будівництво всієї української держави), також на декілька порядків перевищує зафіксований законом розмір статутного фонду.
Пропозиція щодо автоматичного внесення позитивної різниці між доходами та витратами до державного бюджету пояснюється тим, що досі ця сума розраховувалася наперед і фіксувалася в Законі про державний бюджет. За всі роки незалежності НБУ лічені рази дійсно вносив пристойний внесок до бюджету. До того ж економічна ситуація протягом року коливається, і фактична сума позитивного балансу за фактом майже кожного року не співпадає з прогнозованою.
Ми маємо встановити чіткий механізм підзвітності Національного банку України Верховній Раді. До нинішнього часу Національний банк просто надає Верховній Раді інформацію про свою діяльність, а Рахункова палата України робить доповідь на засіданні парламенту лише на основі аналізу власної інформації НБУ про виконання свого кошторису (який, до речі, затверджується Радою НБУ без будь-якого погодження з урядом чи парламентом).
Після внесення вказаних змін до закону про НБУ можна буде здійснити подальші кроки у формування державних інституцій, які зможуть формувати грошово-кредитну політику як складову загальної економічної стратегії. Такою інституцією може стати Національна координаційна рада з грошово-фінансових питань, що репрезентуватиме узгоджені фінансово-економічні інтереси Президента, Верховної Ради та Кабінету Міністрів. Є необхідність створення також Урядової ради з питань фінансово-кредитної політики, яка узгоджуватиме взаємодію Кабінету Міністрів, Національного банку та фінансових органів в регіонах і на місцях щодо дотримання ними заявленої урядом грошово-кредитної політики та платіжної дисципліни.
В Україні необхідно терміново вжити заходів щодо подолання негативних інфляційних тенденцій. Зокрема, сформувати державні запаси бензину, цукру та інших товарів для оперативної реакції та тимчасові коливання цін; здійснити стерилізацію надлишку грошей через інструменти Нацбанку та уряду; перейти до монетарної політики під заплановану інфляцію (таргетування); обмежити зовнішні запозичення уряду та надати перевагу внутрішньому ринку; провести адекватну тарифну політику; створити систему оптової торгівлі в аграрному секторі.
Поняття грошового обороту: економічна основа і структура
У національній економіці відбувається безперервний кругообіг, який опосередковується відповідним обігом грошей.
Грошовий обіг – це рух грошей у процесі виробництва, розподілу, обміну й споживання національного продукту, який здійснюється шляхом безготівкових розрахунків та через обіг готівки.
Грошовий обіг – це сукупність всіх грошових платежів і розрахунків, що відбуваються в народному господарстві.
Гроші не існують самі по собі, вони обслуговують потреби економіки і тому повинні за своєю кількісною масою і структурою бути адекватні їм. В сучасних умовах грошовий обіг в Україні визначається реаліями економічної кризи, неплатоспроможністю і збитковістю багатьох підприємств і низьким рівнем життя більшої частини населення.
У процесі руху товарів і послуг виникають взаємозв’язані, але протилежні за напрямком товарні і грошові потоки.
У розвинутому ринковому господарстві грошовий обіг не може здійснюватися без участі і активної ролі банків. Банки стають необхідними посередниками у взаємних виплатах і розрахунках між підприємствами, організаціями, установами та окремими фізичними особами. Банки цілеспрямовано регулюють грошові потоки у народногосподарському обігу.
Грошова маса - це сукупність купівельних, платіжних і нагромаджених коштів, які обслуговують економічні зв'язки і належать фізичнім та юридичним особам і державі. Слід наголосити, що розвиток товарного обміну і платіжно-розрахункових відносин відобразились у постійних змінах складу і структури грошової маси.
Категорія «грошова маса» нині відображає кількісну і структурну сторони. Кількісна сторона грошового обігу і у своїй сукупності охоплює:
по-перше, всю масу готівки і депозитні гроші коротко— та довготермінового характеру;
по-друге, певний кількісний вираз;
по-третє, грошова маса має надзвичайно складну структуру і динаміку руху, тому на неї впливають два фактори кількість грошей і швидкість їх обігу.
Структурний аспект грошової маси можна аналізувати за такими напрямами:
за ступенем готовності окремих елементів до ліквідності, тобто до обіговості;
за формою грошових засобів (готівкові, депозитні);
за розміщенням грошової маси у суб'єктів грошового обігу;
за територіальним розміщенням.
Найскладнішим з цих аспектів є критерій структуризації грошової маси за ступенем ліквідності. Для аналізу змін грошової маси на певну дату і за відповідний період фінансова статистика виділяє грошові агрегати М0, М1, М2, М3, М4. Розгляньмо їх детальніше.
Агрегат М0 – включає готівкові кошти, що перебувають в обігу у вигляді банкнот, металевих монет, казначейських квитків (у деяких країнах). Абсолютну більшість готівкової маси складають банкноти - безстрокові боргові зобов'язання, що забезпечені суспільною гарантією національного (центрального) банку. Нині банкноти фактично є національними грішми, обов'язковими для використання на всій території держави. Для їх виготовлення використовуються заходи захисту проти фальшування.
Металеві монети переважно складають незначну частину готівки (у розвинених країнах до 2-3 % грошової маси). Вони добре слугують для здійснення дрібних термінових угод. Як правило, монети карбують з дешевого металу, тому реальна вартість монети значно нижча, ніж її номінал. Це робить невигідним нагромадження монет для переплавки їх на зливки.
Казначейські (скарбничі) квитки - паперові гроші, емісію яких від імені уряду, здійснює державна скарбниця.
Агрегат М0 – найліквідніша частина грошової маси, але його питома вага у порівнянні з іншими агрегатами є незначною. Тому у провідних країнах світу самостійно не розглядається.
Агрегат М1 - складається з агрегату М0 (готівка банкнот, скарбничі квитки, розмінні монети) і коштів на поточних рахунках банків, які можуть використовуватися для здійснення платежів у безготівковій формі, шляхом їх трансформації у готівкові грошові кошти і без переказу на інші рахунки. Для розрахунків за допомогою депозитних банківських вкладів (М1) їх власники виписують переважно платіжні доручення, чеки чи акредитиви. Відповідні платежі з депозитних рахунків (у нас їх ще називають вкладами строком «за вимогою») можна здійснювати також за допомогою електронних переказів. Якраз кошти агрегату М1 обслуговують операції реалізації ВВП, розподілу і перерозподілу національного доходу, нагромадження і споживання.
У світовій практиці ці кошти ще називають трансакційними депозитами і відносять до них усі поточні вклади фізичних та юридичних осіб. Їх особливістю є те, що трансакційні депозити не приносять процентів, але дозволяють їх власникам скористатися ними як платіжним засобом у будь-який час. За своїм кількісним обсягом вони є найбільш поширеними.
Грошовий агрегат М1, загалом вживається для визначення грошової маси у вузькому значенні. Діє така закономірність: чим нижчою є частка грошей агрегату М1, тим повнокровнішою і розвиненішою вважається грошова система країни.
Агрегат М2 — обіймає усі компоненти М1, а також строкові і заощаджувальні депозити у комерційних банках та короткотермінові державні цінні папери. Останні не функціонують як засіб обігу, але здатні швидко і без втрат перетворитися на готівку або чекові рахунки.
Ощадні депозити у комерційних банках можна у будь-який час вилучити і перетворити у готівку. Доступ до строкових депозитів вкладник може отримати лише після збігу певного періоду часу, тому вони є менш ліквідними, ніж ощадні депозити.
Безчекові ощадні рахунки у комерційних банках можна легко і без фінансових ризиків перевести у грошовоготівкову або чекову наявність і використати як засіб обігу. Тому вони слугують своєрідним резервом для високоліквідних активів агрегату М1 і засобом нагромадження купівельної спроможності.
Агрегат М3 охоплює усі компоненти М2 плюс приватні депозитні ощадні сертифікати спеціалізованих кредитних закладів, а також цінні папери, що обертаються на грошовому ринку. До них належать комерційні векселі підприємств. Хоч вони і становлять собою вкладення у цінні папери, здійснені небанківською системою, але перебувають під її контролем. Та й перетворення векселя на засіб платежу вимагає, як правило, акценту банка, тобто гарантії його оплати на випадок неплатоспроможності емітента.
Приватні депозитні сертифікати, номіналом понад 100 тис. доларів, що належать до агрегату М3, становлять собою значні довготермінові вклади підприємств. Це забезпечує їм достатню ліквідність і можливість конвертації у грошову форму вищого рангу. Крім цього, до М3 включають ще й інші види грошових активів, в тому числі і строкові угоди про зворотній викуп і позички у євродоларах та ін. Отже, агрегат М3 охоплює усю грошову масу: М1 + М2 + депозитні сертифікати та інші види грошових активів, які відображають довгострокові активи у цінних паперах і довгострокових позиках.
В окремих випадках банківська статистика виділяє ще й агрегат L, до складу якого входять грошовий агрегат М3 + банківські акцепти, скарбничі векселі, окремі види облігацій та деякі інші форми грошових активів, в т.ч. запас ощадних бон, комерційних паперів і банківських активів поза банківською системою.
Між агрегатами грошової маси потрібно підтримувати належну рівновагу. Практика регулювання грошового обігу свідчить, що необхідна рівновага грошової маси настає за таких умов:
по-перше, М2 повинен бути більшим М1;
по -друге, М2 + М3 також повинен бути більшим М1. Це означає, що грошовий капітал із готівкового обігу переміщується у безготівковий. Якщо вказані співвідношення між агрегатами у грошовому обігу порушуються, то це веде до браку грошових знаків, зростання цін та інших ускладнень.
У різних країнах для визначення грошової маси використовується не однакове число агрегатів. Приміром, у США використовують чотири агрегати, у Франції - два. У Росії застосовується чотири агригати. З них: М0- готівкові гроші у обігу; М1 крім М0 включає кошти підприємств на розрахункових, поточних і спеціальних рахунках у банках, а також депозити населення у ощадних банках терміном «за вимогою» і кошти страхових компаній. М2 включає М1 плюс строкові депозитні вклади населення у ощадбанках; М3 складається з коштів агрегату М2 і плюс сертифікати та облігації державних позик.
Швидкість обігу грошей - це частота переходу грошей від одного суб'єкта грошових відносин до іншого при обслуговуванні економічних операцій. Даний показник U характеризує інтенсивність руху грошей при функціонуванні їх як засобів обігу і платежу. Він виражається числом обігу грошової одиниці за певний час, переважно за 1 рік, або тривалістю одного обігу (1-3-5 міс. або у днях).
Зміна швидкості обігу грошей впливає на їх масу в обігу обернено пропорційно. Прискорення обігу грошей компенсує їх масу, а уповільнення - розширює загальну грошову масу і використовується в антиінфляційних програмах. Швидкість обігу грошей залежить:
від інтенсивності економічних процесів;
величини і швидкості товарних потоків в обміні;
поглиблення поділу суспільної праці;
розвитку ринкової інфраструктури: транспорту, в зв'язку, торгівлі, банківської справи, ринку цінних паперів тощо.
Особливу увагу швидкості обігу грошей надавала кількісна теорія грошей.
За своєю суттю кількісна теорія є теорією попиту на гроші, в якій головна увага приділяється визначенню чинників їх нагромадження. Найфундаментальнішим значенням у структурі аналізу чинників, що визначають параметри попиту на гроші, є аргументування прямої взаємозалежності між кількістю необхідних для обігу грошей (Мd) і швидкістю їх обігу (V), з одного боку, та абсолютним рівнем цін (P) і реальним обсягом виробництва (Y), з іншого. Ця залежність представлена формулою І. Фішера, зокрема його рівнянням обміну:
MV = PY (1)
Перебудувавши це рівняння, отримуємо нову формулу, яка свідчить про те, що кількість грошей, необхідних для забезпечення обігу товарів і послуг, прямо пропорційна PY – нормально обсягові виробництва (номінальним доходам) та обернено пропорційна V – швидкості обігу грошової одиниці:
 (2)
Слід звернути увагу й на те, що рівняння І. Фішера близьке за формою до формули К. Маркса, яка розкриває зміст закону, що регулює кількісні параметри грошового обігу:
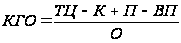 (3)
де: КГО – кількість грошей, необхідних для обігу;
ТЦ – сума цін товарів і послуг, що перебувають в обігу;
К – сума цін товарів, що їх продано в кредит;
П - платежі, що надійшли;
ВП – взаємні погашення платежів;
О – число обігів окремої грошової одиниці.
Як видно, і в рівняння І. Фішера, і в формулі К. Маркса кількість грошей, необхідних для обігу, визначається ідентичним співвідношенням по суті тих самих параметрів. Одначе в даному разі йдеться лише про формальну схожість формул. Річ у тому, що вони побудовані на різних методологічних засадах, тому їх ототожнення, яке часто допускається при здійсненні відповідних розрахунків, неприпустиме.
Необхідно врахувати і те, що зазначені формули, за загальним визнанням представників сучасних теорій грошей, є занадто елементарними: на них спираються лише найзагальніші принципи визначення Md. Воднораз формули не розкривають усієї розмаїтості чинників, що впливають на динаміку показника Md (КГО). Тому безпосереднє використання їх при здійсненні розрахунків маси грошей, необхідних обігові, не завжди себе виправдовує.
Тому глибшим за змістом вважається кембриджське рівняння грошового обігу, яке розглядається теорією грошей як подальший розвиток рівняння обміну І. Фішера:
Md = Kpy (4)
Новим елементом у формулі є показник “k”. Йдеться про кембриджський коефіцієнт, який визначається співвідношення між номінальними доходами і тією часткою грошей, що становить касові залишки. Відповідно до цього кембриджський варіант визначення попиту на гроші (Md) отримав у монетарній теорії назву “теорії касових залишків”.
Грошовий обіг здійснюється у двох формах: готівковий і безготівковий.
Готівковий грошовий обіг – це рух грошей у формі готівки: банкнот, розмінних монет і паперових грошей (скарбничих квитків) у функції засобу обігу і у ряді випадків у функції платежу. Готівка грошової маси використовується:
для кругообігу товарів і послуг;
для розрахунків, що безпосередньо не пов’язані з рухом товарів і послуг. А саме:
розрахунків, пов’язаних з виплатою заробітної плати, премій, допомоги, пенсій;
з виплатами страхових відшкодувань за договорами страхування;
у випадках оплати цінних паперів і оплати доходів за ними;
у платежах населення за комунальні послуги, тощо.
Готівковий грошовий обіг включає рух всієї готівково-грошової маси за певний період часу між населенням і юридичними особами, між фізичними особами, між юридичними особами, між громадянами і державою, між юридичними особами і державними органами.
Грошово-готівковий обіг здійснюється за допомогою таких видів грошей:
1) банкнот;
2) металевих монет;
3) різноманітних кредитних засобів: векселів, банківських векселів, чеків, кредитних карток.
Емісію готівки, як правило, здійснює національний (центральний) банк. Від імені держави він випускає в обіг готівкові гроші і вилучає їх, якщо вони зносилися, а також замінює одні грошові знаки на інші.
Кількісне співвідношення між готівкою і