Пропозиція грошей та попит на гроші
ЗМІСТ
Вступ
1. Теоретичні аспекти організації грошового обігу в Україні
1.1 Регламентація основних принципів організації грошового обігу
1.2 Види та функції грошей
1.3 Грошові агрегати
2. Пропозиція грошей та попит на гроші
2.1 Мультиплікативне розширення депозитів
2.2 Модель пропозиції грошей
2.3 Попит на гроші: ефекти доходів, цін та процентних ставок
2.3.1 Трансакційний попит на гроші
2.3.2 Попит на гроші як на актив
2.3.3 Сукупний попит на гроші
3. Рівновага на грошовому ринку
4. Пропозиції щодо вдосконалення роботи, пов`язаної з організацією грошового обігу в Україні
Висновок
Список використаної літератури
Вступ
Завдання формування оптимальної схеми і конкретних механізмів регулювання грошової маси в обігу є сьогодні надзвичайно актуальним. Старі випробувані монетарні інструменти - касовий і кредитний плани вже не придатні для ринкових умов.
Сучасна національна грошова система України має перехідний характер. Вона перебуває у стадії становлення і переходу до розвинених грошових структур ринкового типу. В перспективі система управління сукупним грошовим оборотом в Україні має відповідати міжнародним стандартам і вимогам.
Класична монетарна теорія виходить із того, що в умовах розвиненої ринкової економіки діє автоматичний механізм саморегуляції попиту і пропозиції грошей. Ідеться про функцію захисних стабілізаторів, які автоматично спрямовують розвиток грошової системи в напрямку встановлення рівноваги. Звісно, мова йдеться про розвиток лише відповідної тенденції. У дійсності абсолютна рівновага попиту та пропозиції ніколи не досягається. Та річ не в цьому. Важливо зрозуміти, що у випадках, коли існує недостатність грошей або їх надлишок, грошова система включає власні важелі саморегулювання, які діють у напрямку відповідного врівноваження монетарного ринку.
У структурі врівноваження попиту і пропозиції грошей винятково важлива роль належить такому саморегуляторові монетарного ринку, як швидкість обігу грошей
Удосконалення грошового обігу - скорочення періодів між видачею платні, широке використання кредитних карток, електронного зв`язку, який прискорює здійснення платежів - все це приводить до збільшення швидкості обігу грошей. Це відчутно здешевлює систему обігу грошей, робить її мобільнішою та ефективнішою. У випадку зменшення кількості грошей, що обслуговує певну величину ВНП, швидкість обігу кожної грошової одиниці має зрости. Недостатність грошової маси, необхідної для обслуговування обігу товарів і послуг, компенсується прискоренням V. Важливо звернути увагу і на те, що таке прискорення здійснюється автоматично методом саморегулювання.
За останні роки в економіці і банківській системі нашої країни відбулися радикальні зміни, обумовлені досягненням Україною політичної та економічної незалежності і переходом до розбудови соціально орієнтованої ринкової економіки, що характеризуються зокрема:
формування дворівневої банківської системи;
створення власної грошової системи;
проведення грошової реформи із запровадженням у готівковий обіг національної грошової одиниці - гривні;
конституційним визначенням основної функції Національного банку України - забезпечення стабільності національної грошової одиниці;
подолання гіперінфляційних процесів в економіці країни і досягненням фінансової стабілізації на основі виваженого застосування механізмів монетарної політики.
Існуюча економічна система не стимулює залучення готівки у банківську систему та зберігання заощаджень населення на вкладах.
Необхідність раціоналізації платіжної системи вимагає, з одного боку, відмови від адміністративного регулювання готівкового обігу і повної лібералізації операцій з готівкою, а з другого - суттєвого їх скорочення на користь безготівкових форм розрахунків, таких, як платіжні картки, чеки тощо.
Метою написання роботи стало визначення проблемних питань рівноваги грошового ринку, роль грошового обігу в платіжній системі країни.
1. Теоретичні аспекти організації грошового обігу в Україні
1.1 Регламентація основних принципів організації грошового обігу
Грошовий обіг здійснюється в двох формах: готівкової і безготівкової [26; с.53]. Готівково-грошовий оборот включає рух всієї готівково-грошової маси за певний період часу між населенням і юридичними особами, між фізичними особами, між юридичними особами, між населенням і державними органами, між юридичними особами і державними органами.
Готівково-грошовий рух здійснюється за допомогою різних видів грошей: банкнот, металевих монет, інших кредитних інструментів (векселів, чеків, кредитних карток). Емісію готівки здійснює Національний банк. Він випускає готівку в обіг і вилучає її, якщо вона прийшла в непридатність, а також замінює гроші на нові зразки купюр і монет.
Готівка використовується:
- для кругообігу товарів і послуг;
- для розрахунків не пов`язаних безпосередньо з рухом товарів і послуг, а саме: розрахунків по виплаті заробітної плати, премій, пенсій; по виплаті страхових відшкодувань за договорами страхування; при оплаті цінних паперів і виплат по них прибутку; по платежах населення за комунальні послуги і інше.
Механізми здійснення готівкових операцій регулюються певною законодавчою і нормативною базою. Основними документами, що регламентують порядок використання готівки у вітчизняній економіці, є: "Порядок ведення касових операцій у народному господарстві України" (затверджено постановою Правління Національного банку України N 21 від 2 лютого 2005 р.), Інструкція N 4 "Про організацію роботи з готівкового обігу установами банків України" (затверджено постановою Правління Національного банку України N 149 від 20 червня 2005 р.). Вони визначають єдині підходи до ведення касових операцій, порядок приймання і видавання готівки з кас підприємств та організацій із застосуванням необхідних касових документів для оформлення цих операцій (прибуткові та видаткові ордери, касові книги тощо), передбачають забезпечення схоронності цінностей, здійснення контролю за дотриманням касової дисципліни, встановлюють відповідальність суб`єктів господарювання за її порушення тощо.
Указані документи регламентують також основні принципи організації обороту готівки суб`єктами господарювання:
- обов`язковість для всіх підприємств і організацій зберігання власних грошових коштів у банківських установах;
- вільне одержання всіма клієнтами готівки з власних банківських рахунків без подання обгрунтовувальних документів;
- здійснення розрахунків як у безготівковому порядку, так і в готівковій формі;
- обмеження розмірів готівки, що перебуває в касах підприємств через установлення їм лімітів залишку готівки в касі;
- можливість використання касового виторгу (поточних надходжень).
Організація обороту готівкових коштів передбачає також забезпечення постійного дотримання правил приймання, схоронності і використання готівки господарством. Підприємства, установи, організації та фізичні особи - суб`єкти підприємницької діяльності, які мають поточні рахунки в установах комерційних банків, повинні зберігати на них свої вільні кошти.
Зберігання коштів підприємств і організацій у банківських установах створює передумови для концентрації готівкових коштів у банківській сфері, забезпечення їх ефективного використання в обороті, гарантування їх схоронності, сприяє більшій оперативності у задоволенні потреб суб`єктів господарювання в готівці для здійснення їхніх чергових платежів та запобігання зловживанням під час витрачання готівки.
Готівково-грошовий обіг - це сукупність платежів, що здійснюються готівкою [24; с. 41]. В ринковій економіці сфера готівково-грошового обігу є обмежена. Навпаки, для кризової економіки характерним є розширення сфери використання готівки, яка обслуговує в основному тіньовий господарський оборот.
У нинішніх кризових умовах вирішального значення набувають заходи, спрямовані на скорочення готівкового обігу, а також встановлення фінансових санкцій за порушення діючих правил ведення операцій з готівкою. Всі такі заходи носять антиінфляційну спрямованість.
Господарські суб`єкти мають здійснювати переважну більшість платежів із банківських рахунків у безготівковій формі. При цьому підприємства і організації, що одержують готівково-грошову виручку, зобов`язані здавати гроші в установи банків.
Готівка може бути одержана з установ банків підприємствами для розрахунків з населенням: на оплату праці, для грошових виплат та заохочень, купівлі-продажу цінних паперів, виплати дивідендів (процентів), інших виплат населенню, що не входять до складу коштів, спрямованих на споживання, допомогу, компенсації, гонорари, стипендії, пенсії, витрати на відрядження, закупівлю сільгосппродукції та продуктів її переробки, тваринницької та рослинницької сировини, дикорослих плодів і ягід, лікарських рослин, макулатури, склотари, брухту, на страхові відшкодування населенню у разі настання страхових випадків, ломбардам, що здійснюють виключно ломбардні операції, у розмірах згідно з чинними нормативними актами.
Суспільний розподіл праці і розвиток товарного виробництва є об'єктивною основою грошового обігу. Створення загальнонаціональних і світових ринків при капіталізмі дало новий поштовх подальшому розширенню грошового обороту. Гроші обслуговують обмін сукупного суспільного продукту, в тому числі кругообіг капіталу, обіг товарів і надання послуг, рух позикового і фіктивного капіталу і прибутків різних соціальних груп.
Початку руху грошей передує їх концентрація у суб'єктів. Вони накопичуються в гаманцях населення, в касах юридичних осіб, на рахунках в кредитних установах, в скарбниці держави. Щоб зародився рух грошей, необхідне виникнення потреби в грошах у однієї з двох сторін. Попит на гроші виникає при здійсненні операцій, гроші потрібні для обігу, платежів за товари і послуги. Їх об'єм визначається номінальним валовим внутрішнім продуктом. Чим більше загальна грошова вартість товарів і послуг, тим більше потрібно грошей для здійснення операцій. Попит на гроші пред'являють і для накопичення, яке виступає в різних формах: внески в кредитних установах, цінних паперах, офіційних державних запасах. [24; с.5]
За останні роки в економіці і банківській системі нашої країни відбулися радикальні зміни, обумовлені досягненням Україною політичної та економічної незалежності і переходом до розбудови соціально орієнтованої ринкової економіки, що характеризуються зокрема:
- формування дворівневої банківської системи;
- створення власної грошової системи;
- проведення грошової реформи із запроводженням у готівковий обіг національної грошової одиниці - гривні;
- конституційним визначенням основної функції Національного банку України - забезпечення стабільності національної грошової одиниці;
- подолання гіперінфляційних процесів в економіці країни і досягненням фінансової стабілізації на основі виваженого застосування механізмів монетарної політики. [32; с.3]
Функціонування в нових умовах національної грошової системи, створення якої було започатковано з уведенням українського карбованця, вимагає вдосконалення організації грошового обігу (як складової частини загальної платіжної системи країни) з приведенням його у відповідність до потреб ринкової економіки.
Готівка традиційно посідає важливе місце у платіжній системі країни і відіграє значну роль у здійсненні населенням готівкових платежів для обслуговування своїх потреб.
Переважна частина населення використовує готівку як основний засіб платежу. При цьому слід враховувати, що рівень грошових доходів населення невисокий, характер виплат є нерегулярним, а середня вартість закупок у торгівлі - незначною. За цих умов практично повністю зупинилося зростання безготівкових перерахувань заробітної плати та доходів за здану сільгосппродукцію на рахунки громадям за вкладами.
Економіку України, як і інших постсоціалістичних країн, характеризує висока питома вага готівки у загальній грошовій масі (близько 50 відсотків; порівняно з початком 2002 року вона зросла майже у 3,5 раза).
Створення ринкового середовища в країні та відповідно різке збільшення чисельності суб`єктів господарювання, особливо у сфері торгівлі та платних послуг, а також економічна криза, загострення інфляційних процесів у 2002-2005 роках і знецінення заощаджень населення, що викликало певну недовіру до банківської системи і безготівкових платежів, зумовили збільшення готівкових розрахунків суб`єктів господарювання між собою та з населенням, а відтак - зростання потреби в готівці. [23; с.24]
Питома вага безготівкових перерахувань на вклади у загальній сумі грошових доходів населення знизилася порівняно із 1980 - ми роками у 2 - 2,5 раза. Обсяг розрахунків чеками за товари і послуги у загальному офіційному обсязі товарообороту становить лише 0,2 відсотка.
Існуюча економічна система не стимулює залучення готівки у банківську систему та зберігання заощаджень населення на вкладах.
Необхідність раціоналізації платіжної системи вимагає, з одного боку, відмови від адміністративного регулювання готівкового обігу і повної лібералізації операцій з готівкою, а з другого - суттєвого їх скоротчення на користь безготівкових форм розрахунків, таких, як платіжні картки, чеки тощо.
1.2 Види та функції грошей
У сучасній теорії гроші визначаються з функціональної точки зору.
Символічні, або декретні гроші – засоби обміну, що являють собою певні форми боргових зобов’язань держави і не мають власної невід’ємної цінності (готівкові гроші). Вартість таких грошей перевищує витрати на їхнє виробництво та цінність при альтернативному використанні (наприклад, як товару) і визначається їхньою здатністю обмінюватися на товари та послуги як зараз, так і в майбутньому. Монопольне право емісії готівкових грошей законодавче закріплене за державою (центральним банком), тому символічні гроші є державними грошима. Використання символічних грошей підпорядковане певним вимогам: необхідне суспільне визнання таких грошей; державна правова гарантія обігу символічних грошей; здатність держави підтримувати відносну стабільність купівельної спроможності символічних грошей. Купівельна спроможність грошей — це кількість товарів та послуг, які можна придбати за грошову одиницю.
Кредитні, або депозитні гроші — засоби обміну, які являють собою боргові зобов'язання депозитних інститутів (безготівкові гроші). Як і символічні гроші, вони не мають внутрішньої вартості. Вартість депозитних грошей визначається їхньою купівельною спроможністю. Кредитні гроші є приватними грошима — їхню основу складають трансакційні депозити комерційних банків. Депозити — це грошові кошти, вкладені в комерційні банки у готівковій чи безготівковій формі для зберігання на визначених умовах. Будь-який депозит є борговим зобов'язанням банку, яке він має сплатити за вимогою вкладника. Трансакційні (чекові) депозити є засобами обміну, оскільки кошти з цих депозитів вкладники мають право без попередження банку переказати іншим особам у вигляді платежів за придбані товари і послуги. Такі платежі здійснюються за допомогою чеків або аналогічних розрахункових інструментів.
В економіці гроші виконують певні функції, а саме:
• засобу обігу — як засіб обігу гроші є посередником при обміні товарів та послуг;
• рахункової одиниці — засобу кількісного виміру та порівняння відносних вартостей товарів на ринку;
• засобу збереження вартості — засобу накопичення купівельної спроможності, яка може бути використана на купівлю товарів у майбутньому;
• засобу платежу — засобу відкладених платежів, які повинні здійснитися у майбутньому, при сплаті боргових зобов'язань, і величина яких встановлюється в грошовій формі.
1.3 Грошові агрегати
Сукупність загальноприйнятих засобів платежу, що випущені банківською системою і обертаються в економіці, має назву грошової маси. Для кількісного виміру грошової маси використовується показник рівня ліквідності активів.
Під ліквідністю розуміють здатність фінансового активу бути безумовним і нічим не обмеженим засобом платежу без зміни його номінальної вартості. Ступінь ліквідності активів визначається трансакційними витратами — тим, наскільки швидко і з якими мінімальними збитками, порівняно з величиною їхньої грошової оцінки, одні фінансові активи можна обміняти на інші. Чим більшими є трансакційні витрати обміну активу на гроші, тим нижчим буде рівень ліквідності даного активу. У відповідності з рівнем їхньої ліквідності, фінансові активи групуються в грошові агрегати (за принципом від абсолютно ліквідних до найменш ліквідних).
Грошові агрегати — це особливе поєднання ліквідних фінансових активів, які є альтернативними вимірниками обсягу та структури грошової маси. Склад і кількість застосовуваних агрегатів визначається насамперед особливостями фінансової системи і різниться залежно від країни.
АГРЕГАТ М1 містить: готівкові гроші в обігу; трансакційні (чекові) депозити, у тому числі — вклади до запитання та нау-рахунки; дорожні чеки. Готівкові гроші в обігу охоплюють суму монет і банкнот, яку небанківські економічні агенти тримають поза банками. Готівкові гроші і чекові вклади, які є власністю держави (уряду), центрального банку або депозитних інститутів, в агрегат М1 не входять. Агрегат М1 акцентує увагу на функції грошей як засобу обігу — це гроші, які безпосередньо використовуються для обслуговування угод в економіці. М1 відповідає базовому визначенню грошей і являє собою пропозицію грошей у вузькому визначенні.
Інші високоліквідні фінансові активи утворюють квазігроші. Вони не функціонують безпосередньо як засоби платежу і є предметом певних обмежень з боку банків на їх обмін за вимогою вкладників і на строк платежу. Але квазігроші можуть швидко і без ризику значних фінансових втрат перетворюватися в готівкові гроші або трансакційні депозити. Вони є складовою частиною грошових агрегатів М2 і МЗ.
АГРЕГАТ М2 — це гроші М1 "плюс" заощаджувальні депозити; невеликі строкові депозити; одноденні угоди про зворотний викуп; одноденні позички в євродоларах; акціонерні рахунки домогосподарств у взаємних фондах грошового ринку; депозитні рахунки грошового ринку. Агрегат М2 охоплює активи, які є ліквідними засобами накопичення купівельної спроможності, і являє собою пропозицію грошей в широкому визначенні. Гроші М2 є найближчими субститутами грошей у вузькому визначенні. При перетворенні грошей М2 в гроші М1 виникають збитки, пов'язані з втратою доходу (процента) на ці фінансові активи.
АГРЕГАТ МЗ — це гроші М2, а також депозитні сертифікати, строкові угоди про зворотний викуп, строкові позички у євродоларах, акціонерні рахунки інституціональних інвесторів у взаємних фондах грошового ринку.
АГРЕГАТ L містить гроші МЗ "плюс" банківські акцепти; комерційні папери; казначейські векселі; заощаджувальні облігації Казначейства.
Аґреґати МЗ та L складають фінансові активи, які можуть використовуватись як інвестиції, і тому вони найдалі перебувають від коштів трансакційного характеру — грошей М1. Особливістю цих фінансових активів є те, що збитки, які виникають при їхньому перетворенні у гроші М1, можуть приймати дві форми: по-перше, втрата доходу на ці фінансові активи; по-друге, зміна (зменшення) ринкової ціни цих активів. Структура і розміщення грошової маси залежить від таких факторів, як розвиненість фінансової системи країни, схильність населення до поточного споживання і заощадження доходів в інститутах фінансової системи, структура депозитів і ліквідних активів (інструментів) фінансового ринку, рівень прибутковості та оподаткування ліквідних фінансових інструментів, рівень життя та ступінь багатства населення тощо. Тому в перехідних економіках структура грошової маси значно відрізняється від її структури в розвинутих країнах.
Згідно класифікації, що використовується в Україні, грошові агрегати визначаються таким чином:
АГРЕГАТ М1:
1) гроші поза банками (С);
2) кошти на розрахункових і поточних рахунках (D).
АГРЕГАТ М2 = М1 +....
1) строкові депозити;
2) кошти на рахунках капітальних вкладень підприємств та організацій;
3) кошти Держстраху;
4) валютні заощадження.
АГРЕГАТ МЗ=М2 + кошти клієнтів за трастовими операціями банків.
Незалежно від їхньої структури, грошові аґреґати різняться між собою ступенем ліквідності, швидкістю обігу, функціональною роллю в економіці, участю в інфляції.
2 Пропозиція грошей та попит на гроші
2.1 Мультиплікативне розширення депозитів
Пропозиція грошей (МS) містить в собі готівку поза банківською системою (С) і чекові депозити (D), тобто МS=С+D. Фактично — це агрегат М1, де готівкові гроші означають зобов'язання центрального банку, а чекові депозити — зобов'язання комерційних банків.
Існує декілька можливих джерел створення нових депозитів у системі комерційних банків:
• вкладення небанківським сектором готівкових грошових коштів у комерційні банки;
• купівля комерційними банками або центральним банком державних цінних паперів у фірм та населення;
• купівля банківською системою іноземної валюти у небанківського сектора;
• надання комерційними банками позичок небанківському сектору економіки.
Куплені цінні папери та іноземна валюта сплачуються банками шляхом збільшення депозитів продавця на суму угоди. Надання позичок також супроводжується зростанням депозитів.
Сума коштів, що внесені як депозити на банківські рахунки і не видані як кредити, тобто приступні для забезпечення вимог вкладників у будь-який час, складає фактичні або загальні резерви комерційного банку (ТR). Система, за якої банк володіє резервами, що дорівнюють його депозитам, є системою 100% банківського резервування. За такої системи комерційні банки не можуть впливати на рівень пропозиції грошей, але можуть змінювати її структуру, приймаючи вклади. Система, за якої вартість банківських резервів менша, ніж загальна сума банківських депозитів, має назву часткового банківського резервування. Сучасна банківська система базується на частковому резервуванні депозитів. Це означає, що всі комерційні банки повинні мати мінімальні обов'язкові резерви (R) пропорційно до суми відкритих депозитів. Норма обов'язкового резервування, або резервні вимоги — встановлені законом вимоги до рівня резервів проти зобов'язань комерційного банку по внесках, - є відношенням суми обов'язкових резервів до суми залучених депозитів: r = R/D. Обов'язкові резерви скорочуються пропорційно скороченню депозитів. Величина, на яку фактичні резерви банку перевищують його обов'язкові резерви, називається надлишковими резервами: Е = ТR – R..
За системи часткового резервування комерційні банки здатні створювати гроші, збільшуючи пропозицію грошей за рахунок кредитування економіки. Спроможність окремого комерційного банку створювати гроші визначається розміром його надлишкових резервів. Система комерційних банків у цілому може надати позики в обсязі, який у декілька разів перевищує її початкові надлишкові резерви.
Припустімо, що резервні вимоги дорівнюють 10% (r=0,1), а початковий депозит банку А становить 100 грошових одиниць. Тоді 10 одиниць банк повинен тримати як обов'язковий резерв, а 90 — його надлишкові резерви. Якщо банк Л надасть 90 одиниць у позику, то він збільшить пропозицію грошей на 90, і тепер вона буде дорівнювати 100+90=190. Вкладникам належить 100 одиниць депозитів, а 90 грошових одиниць перебуває у позичальників. Якщо ці 90 одиниць знову опиняться, скажімо, у банку В у вигляді депозитів, процес поновиться: 10%, тобто 9 одиниць, банк В залишить у резервах, а на суму 81 надасть позики, збільшуючи пропозицію грошей ще на 81 одиницю. Третій банк, С, куди можна покласти ці гроші, додасть іще 72,9 одиниць до пропозиції грошей. Таким чином, на кожному етапі зазначеного процесу кожен новий вклад і кожна нова позика збільшують пропозицію грошей.
Якщо процес продовжиться до використання останньої грошової одиниці, то у загальному вигляді пропозицію грошей можна показати як МS = (1/r)*D, де r — норма обов'язкового резервування, D - початковий депозит. Коефіцієнт 1/r має назву простого депозитного мультиплікатора, або банківського мультиплікатора.
Простий депозитний мультиплікатор (m=1/r) визначає максимальну кількість нових депозитних грошей, що створюється однією грошовою одиницею надлишкових резервів при заданому рівні норми обов'язкового резервування. Максимальне розширення депозитів — збільшення грошей на чекових рахунках — визначається як добуток простого депозитного мультиплікатора і надлишкових резервів: ΔD = т*Е. Зменшення загальної кількості банківських резервів призводить до мультиплікативного скорочення депозитів. Збільшення резервних вимог також скорочує обсяг безготівкової грошової маси.
Таким чином, внаслідок банківського кредитування кількість грошей в економіці зростає. Процес емісії платіжних засобів у межах системи комерційних банків називається кредитною мультиплікацією, або мультиплікативним створенням депозитів. Кредитна мультиплікація визначає максимальний рівень кредитної експансії на внутрішньому ринку і, відповідно, максимальний обсяг грошової маси, що випускається банківською системою в обіг при певному рівні резервних вимог.
2.2 Модель пропозиції грошей
Загальніша модель пропозиції грошей враховує роль центрального банку, поведінку комерційних банків і можливий відтік частини грошових коштів з депозитів банківської системи в готівку. Вона містить ряд нових змінних.
Грошова база (резервні гроші) складається з банківських резервів та з готівкових грошей, які є в обігу поза банками: В=С+ТR. Готівка поза банками є безпосередньою частиною пропозиції грошей, тоді як банківські резерви впливають на здатність банків створювати нові депозити, збільшуючи пропозицію грошей. Оскільки грошовій базі властивий мультиплікативний вплив на пропозицію грошей, її ще називають грошима активної або підвищеної сили.
Коефіцієнт депонування грошей характеризує структуру зберігання населенням ліквідних коштів у вигляді їхнього розподілу між готівковими грошима (С) і коштами на поточних (чекових) депозитах (D). Коефіцієнт депонування - це відношення попиту на готівку до депозитів: сr=С/D.
Норма фактичного резервування депозитів визначається відношенням загальних резервів комерційних банків до депозитів: rr=ТR/D. При системі часткового резервування рівень фактичного резервуванім (rr) залежить від норми обов'язкових резервів та від розміру надлишкових резервів: rr=(R+Е)/D.
Отже, пропозиція грошей є функцією трьох екзогенних змінних: сr, rr, В.
Враховуючи, що обсяг готівки поза банками визначається сумою депозитів та коефіцієнтом депонування: С=сr*D, а загальні резерви — сумою депозитів та нормою фактичного резервування: ТR = rr*D, пропозицію грошей можна визначити як:
МS=cr*D+D = D*(сr+1),
а грошову базу як:
В=сr*D+rr*D=D*(сr+rr).
Звідси випливає, що
D = В/(сr+rr), а МS=В*(сr+1.)/ (сr+rr).
З цього рівняння видно, що обсяг пропозиції грошей перебуває у прямій залежності від обсягу грошової бази (В) і в оберненій залежності — від коефіцієнта депонування (сr) та норми резервування (rr). Коефіцієнт пропорційності між пропозицією грошей і грошовою базою одержав назву грошового мультиплікатора, або мультиплікатора грошової бази (m):
т=(сr+1)/(сr+rr).
Грошовий мультиплікатор визначає відношення пропозиції грошей до грошової бази, а також суму, на яку збільшується пропозиція грошей при збільшенні грошової бази на одну грошову одиницю. Оскільки сr>0, а 0<rr<1, то m >1. Збільшення коефіцієнта депонування і норми резервування зменшує грошовий мультиплікатор.
Центральний банк визначає пропозицію грошей насамперед через грошову базу, величина якої може контролюватися центральним банком. Збільшення або зменшення грошової бази, у свою чергу, супроводжується мультиплікативним розширенням або, відповідно, скороченням пропозиції грошей комерційними банками. Таким чином, зміни обсягу пропозиції грошей в економіці, викликані змінами грошової бази, відбуваються у два етапи:
• зміни у грошовій базі, які включають зміну зобов'язань центрального банку перед населенням (зміни у величині готівки в обігу поза банками) та перед системою комерційних банків (зміни у величині резервів комерційних банків);
• мультиплікативна зміна пропозиції грошей в системі комерційних банків.
2.3 Попит на гроші: ефекти доходів, цін та процентних ставок
Основа сучасної грошової теорії — так званий портфельний підхід (теорія портфельного вибору), який розглядає економічного агента у певний момент часу, коли він володіє певним фондом багатства (портфелем активів) і приймає рішення щодо його розподілу між різними видами активів з метою максимізувати прибуток і мінімізувати ризик. Портфель складається з різноманітних активів — акції, облігації, нерухомість, гроші та ін. Попит на гроші визначається тим, яку частку портфеля своїх активів економічний агент прагне тримати у ліквідній формі, тобто у вигляді грошей.
Для спрощення подальшого аналізу попиту на гроші припустімо, що портфель складається лише з двох активів: облігацій та грошей.
В цілому попит на гроші формується як попит на гроші для операцій (трансакційний попит) та для накопичення купівельної спроможності (попит на гроші як на актив).
2.3.1 Трансакційний попит на гроші
Трансакційний (операційний) попит на гроші являє собою попит на гроші для обслуговування всіх видів угод в економіці. Зв'язок між сумою грошей і загальним обсягом операцій в економіці відображений у рівнянні кількісної теорії грошей, яке є макроекономічним рівнянням обміну: М*V=Р*V, де М — кількість грошей в обігу, V — швидкість обігу грошей, Р — рівень цін, V — обсяг випуску у реальному вираженні. Добуток Р*V є ціновою оцінкою випущеної продукції, що задає попит на гроші для операцій. Добуток М*V — це кількість грошей, які мають бути сплачені при купівлі виробленої продукції. Із рівняння обміну випливає рівняння попиту на гроші: М'd=(Р*V)/V.
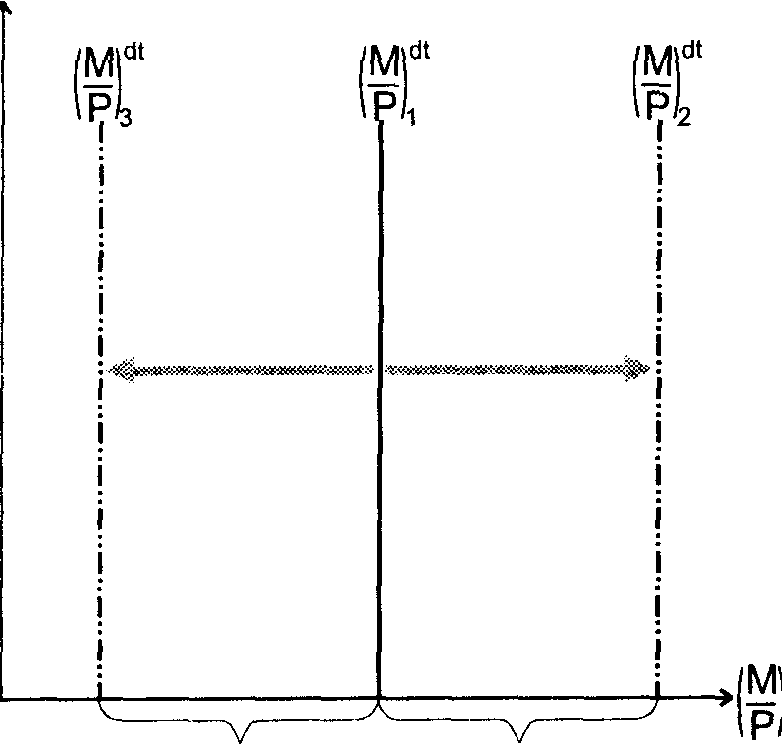
Мал..1 Трансакційний попит на гроші.
Рівняння показує, що трансакційний попит на гроші залежить від таких факторів, як абсолютний рівень цін, рівень реального доходу, швидкість обігу грошей. Підвищення цін і зростання реального обсягу виробництва підвищують попит на гроші, зростання швидкості обігу грошей, навпаки, зменшує транс-акційний попит. Якщо швидкість обігу грошей та рівень обсягу випуску у реальному вираженні стабільні, то кількість грошей, необхідних для обслуговування угод в економіці, змінюється пропорційно рівневі цін.
Номінальний
попит на гроші
відображає
ту кількість
грошей, яку
економічні
суб'єкти хотіли
б мати для
фінансування
ділових операцій.
З економічної
точки зору,
доцільніше
розглядати
реальний
(скоригований
на рівень інфляції)
попит на гроші,
який визначається
з урахуванням
їхньої купівельної
спроможності
— реальної
вартості грошей.
Реальні
грошові залишки,
або реальні
грошові запаси
вимірюють той
обсяг товарів
та послуг, який
можна придбати
за певну номінальну
кількість
грошей
 Величина
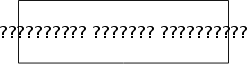 отримала назву
"реальних
грошових запасів".
Проста
фракційний
попит пропорційний
реальному
доходові, або
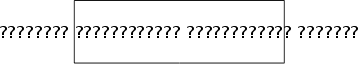 ,
де k = 1/V. Реальний
попит на гроші
позитивно
пов'язаний із
рівнем економічної
активності.
Якщо зростає
реальний доход,
а отже, і обсяг
запланованих
та непередбачених
операцій, то
підвищується
реальний попит
на гроші, і навпаки.
На графіку, зокрема, показано, як змінюється трансакційний попит на гроші під впливом зміни ВВП: зростання ВВП збільшує попит на гроші і зсуває лінію попиту праворуч, і навпаки, зменшення ВВП зсуває лінію попиту на гроші ліворуч, тобто попит зменшується (мал. 1).
2.3.2 Попит на гроші як на актив
Попит на гроші як на актив — кількість грошей, яку економічні агенти прагнуть зберігати у формі заощаджень, тобто це бажана кількість фінансових активів у грошовій формі. Перевагою володіння грошима є їхня ліквідність. Недоліком володіння грошима як активом у порівнянні з іншими фінансовими активами (в нашому випадку — облігаціями) є те, що гроші не дають доходу у вигляді процента. Володіючи грошима, доводиться жертвувати доходом у вигляді номінальної процентної ставки.
Номінальна процентна ставка — ставка процента, виражена в грошах за поточним курсом (без поправки на інфляцію). Номінальна процентна ставка являє собою альтернативні витрати або альтернативну вартість зберігання грошей. Чим вища процентна ставка, тим більше потенційного доходу втрачає економічний агент, який накопичує гроші. Зростання процентної ставки змушує економічних агентів перерозподіляти портфель активів — змінювати його структуру: зменшувати запас грошей і, відповідно, збільшувати запас облігацій. Тому підвищення процентної ставки зменшує попит на гроші.
Функція попиту на гроші як