Особенности венчурного инвестирования в период международного финансового кризиса
Основу финансирования новых технологий, новых отраслей промышленности, новых экономик составляет венчурный капитал. Объем венчурного капитала не так велик в сравнении с инвестиционными средствами мировой экономики, но он очень важен для успешного развития технологически ориентированных стран. Это подтверждается тем фактом, что почти все фирмы, входящие в первую сотню крупнейших компаний, вставали на ноги благодаря именно венчурному капиталу.
В России, по данным Российской ассоциации венчурного инвестирования (РАВИ), зарегистрировано 92 венчурных фонда. Но среди них реально работающих – лишь пятая часть. Для сравнения, в Силиконовой долине насчитывается порядка 600 фондов рискованных инвестиций.
В 2008 году объем рынка венчурного инвестирования в России вырос на 25%, достигнув около 1 млрд долл. Рост рынка был обеспечен в основном за счет активного заключения сделок в первом полугодии. Основными трендами прошедшего года можно назвать рецессию российской экономики и убеждение в продолжительности кризиса не более двух лет. В 2009 году венчурный рынок ждет затишье: новые фонды создаваться не будут, выходить из капитала проектов пока невыгодно, а новые инструменты для поиска и оценки стартапов пока не разработаны. Однако, по прогнозам «Финама», в 2009 году рынок венчурного инвестирования всё же вырастет, но не более чем на 15% только за счет того, что многие сформированные фонды еще не потратили деньги, а кризисная ситуация значительно снизит цены стартапов.
По мнению автора, мировой финансовый кризис окажет неоднозначное влияние на рынок венчурных инвестиций. С одной стороны, в период кризиса у существующих венчурных фондов появляются новые возможности:
Во-первых, не будут создаваться новые фонды и, следовательно, конкуренция снизится.
Во-вторых, активы сейчас сильно подешевели, на 30—50% — для проектов на стадии запуска, стартапов, венчурный капитал остается фактически единственной возможностью для финансирования. При этом, вектор предпочтений венчурных инвесторов сменится с социальных сетей, и прочих интернет-стартапов на начинающие компании, предлагающие интересные решения в сфере консалтинга, сервисных услуг и товарного рынка. В особенном же выигрыше, возможно, окажутся производители импортозаменяющих технологий, снижающих издержки.
В-третьих, сегодня венчурные инвестиции приобретают в глазах инвесторов особую привлекательность, они уже не кажутся такими рискованными на фоне падения фондового рынка и не лучших перспектив открытых ПИФов и депозитов коммерческих банков. Венчурные фонды вкладывались в бумаги непубличных компаний, на которых кризис отразился не столь сильно.
С другой стороны, инвестиционная привлекательность венчурных фондов снизилась. Людям, которые ранее в них активно вкладывались, теперь не до риска. Напротив, все стремятся уйти в наиболее защищенные активы. В условиях кризиса проекту труднее выйти на планируемые показатели: меньше спрос на их товары или услуги. А если проект не вышел на самодостаточный уровень и не смог найти дополнительных инвестиций, то он просто прекратит свое существование.
Тенденций на рынке в 2009 году ожидается две: инвестирование в те компании, которые способны или уже приносят прибыль, а также сокращение частных инвестиций и увеличение государственных денег на рынке. Такая ситуация сохранится, пока мировая экономика не начнет показывать признаки восстановления, а у инвесторов вновь не появится ликвидность. Фонды будут пристальнее следить за развитием компаний из своего портфеля.
В настоящее время, перед венчурными фондами стоят непростые вопросы. Первый из которых — надо ли сегодня продолжать создавать в России собственную индустрию венчурного инвестирования? Ещё одним важным вопросом является механизм диверсификации рисков при финансировании инновационных проектов. И есть ли здесь альтернатива размещению свободных средств на депозитных счетах в банках? Весьма непростым вопросом является и выбор наиболее перспективных вариантов венчурного инвестирования и определение наиболее перспективных областей инноваций для венчурных инвестиций. Все эти темы можно разрешить только при участии государства3.
На основании проведенного исследования можно сделать следующие выводы:
1) Венчурное финансирование в России находится на начальной стадии развития
2) Текущая ситуация характеризуется наличием позитивных и негативных факторов.
2 Тенденции развития рынка венчурного инвестирования в Российской Федерации
2.1 История венчурного инвестирования в России
Первый этап в развитии российской венчурной индустрии продолжался с 1994/95 по переломный 1998 г. Это было время «прощупывания почвы» и активного обучения: менеджеры западных управляющих компаний учились работать в непривычных для них условиях, а отечественные предприниматели знакомились с тем, что представляет собой венчурный капитал, и постигали азы его работы. В этот период были совершены первые инвестиции, приобретен необходимый опыт и сделаны первые ошибки.
Учреждение в марте 1997 г. Российской ассоциации венчурного инвестирования (РАВИ) стало важным шагом вперед на пути превращения разрозненных попыток «венчурования» в нормальный и цивилизованный вид профессиональной деятельности.
По признанию сотрудников региональных венчурных фондов ЕБРР, трудности, с которыми им пришлось столкнуться в то время, усугублялись тем, что «структура РВФ ЕБРР была весьма запутанной, особенно из-за массы обязательных условий: инвестировать исключительно путем выпуска новых акций; доля ЕБРР должна находиться, по меньшей мере, в пределах 25,1–49,9 %; не допускаются инвестиции в предприятия ликероводочной, табачной и любой отрасли, связанной с производством вооружений; не допускаются инвестиции в финансовые операции, банковское, страховое дело и т.п. Эти ограничения способствовали тому, что за первые годы существования программы количество сделок было далеко от ожидаемого»4.
Вторым этапом начальной стадии создания венчурной индустрии в России был период с 1998 по 2001 г. По некоторым экспертным оценкам, около 40 фондов с капитализацией в US $2.5–3 млрд. совершили инвестиции на сумму около US $350 млн. в российские компании до 1998 г.5
Кризис 1998 г. явился переломным событием, как для всей страны, так и для еще не окрепшей венчурной индустрии. Из действовавших в России около 40 венчурных фондов и фондов прямых инвестиций больше половины свернули свою деятельность, а некоторые так и не решились начать ее. По оценке Institute for Economic Analysis в Вашингтоне, суммарные потери западных инвесторов на операциях с ГКО составили около US $70 млрд. ЕБРР оценивал свои потери в US $169.50 млн. за первые девять месяцев 1998 г. Российские потери американских коммерческих и инвестиционных банков до налогов равнялись более чем US $1 млрд. В области прямых зарубежных инвестиций потери были также весьма ощутимыми. Исследование Американской торговой палаты позволило приблизительно установить размер убытка, понесенного ее членами — в районе US $500 млн.6
Сколько точно и кем было потеряно из-за отказов от создания новых фондов и утраты инерции развития, не возьмется предсказать никто, но самое важное, что было утрачено, – это доверие инвесторов. Как писал Алексей Власов, директор Российского технологического фонда: «В то же самое время, в результате кризиса возникли новые реалии в российской экономике, которые можно считать положительными: интенсивность конкуренции со стороны западных компаний значительно снизилась; венчурный капитал значительно укрепил свои конкурентные преимущества в связи с кризисом банковской системы и практическим отсутствием каких-либо долгосрочных кредитов; стоимость инвестиционных проектов для инвесторов сегодня гораздо ниже, что в сочетании с вышеизложенным дает возможность оценивать потенциальные компании гораздо ниже, чем до кризиса; сложные отношения инвестора с правительством России и большая потребность в развитии реального сектора экономики приводит к ослаблению бюрократического давления на венчурных капиталистов7».
Преимущества, которые получили в результате финансового кризиса оставшиеся в России венчурные фонды и фонды прямых инвестиций, заключались, прежде всего, в том, что качество оставшихся на плаву предприятий – потенциальных объектов инвестирования значительно улучшилось. При этом размер оценки и стоимость приобретений отечественных компаний для инвесторов не могли не снизиться в результате резко и явно обнаружившегося повышенного риска вложений. Поэтому не кажется необычным, что объем венчурных и прямых частных инвестиций в России в 1999 г. достиг рекордного уровня.
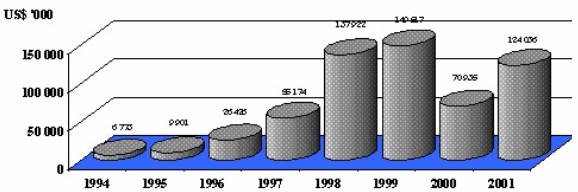
Рис. 2.1 – Объем совершенных венчурных и прямых инвестиций в РФ в 1994 – 2001 гг
На втором этапе развития венчурной индустрии в России инвесторы и менеджеры управляющих компаний были вынуждены пересмотреть не вполне оправдавшие себя подходы к ведению бизнеса. Это нашло свое отражение в дальнейшем смещении инвестиционного акцента в деятельности венчурных фондов в сторону прямых частных инвестиций. Региональные венчурные фонды, например, посредством слияний были укрупнены, а неэффективные управляющие команды – заменены более дееспособными. Практически из 11 РВФ, управлявшихся различными компаниями, к 2001 г. остались три наиболее сильные группы, управляемые германской «Quadriga Capital», голландской «Eagle» и скандинавской «Norum»8.
Таблица 2.1 Зоны действия и перспективы реорганизации РВФ
| Географическая территория | Текущее положение | Положение в будущем |
| Санкт-Петербург | «Quadriga Capital» | «Quadriga Capital» |
| Центральная часть России | ||
| Северо-Западный регион | «Norum» | «Norum» |
| Запад | ||
| Западная Сибирь | Berkeley Capital Partners Ltd. | Berkeley Capital Partners Ltd. |
| Черноземье | «Eagle» | «Eagle» |
| Казахстан | ||
| Смоленск | ||
| Урал | ||
| Юг России | SIGEFI | SIGEFI |
| Нижняя Волга | “Russia Partners” | “Russia Partners” |
| Дальний Восток | “Daiwa” | “Daiwa” |
Помимо укрупнения и расширения сфер приложения своей деятельности региональные фонды ЕБРР стали практиковать синдицированные и более крупные инвестиции в наиболее перспективные, по их оценке, проекты, чего на первом этапе не наблюдалось.
Новым явлением, значительно обогатившим скудный ландшафт венчурной индустрии в стране, оказалась докатившаяся до России волна инвестиционного ажиотажа вокруг Интернета. Именно эта область идеально воплощает в себе традиционную схему высокорискового финансирования – вложение в перспективную идею или технологию, которая достаточно быстро обещает материализоваться в масштабный по охвату аудитории бизнес.
Российский Интернет был в несколько раз «виртуальнее» своих американских и европейских собратьев. В силу российской специфики компании декларировали одни объемы инвестиций, а на деле они оказывались на порядок меньше. Тем не менее, объявленные цифры все же дают нам некоторые ориентиры. Первым в январе заявил о себе консорциум в составе инвестиционной группы «Русские фонды» и компании «Orion Capital Advisors», получивший в качестве инвестиций около US $30 млн. Его собственностью стали ресурсы «Rambler», «Top100» и «iXBT». Впоследствии консорциум обещал вложить US $400 тыс. в информационный ресурс Lenta. Golden Telecom пообещал инвестировать в различные проекты в России и странах СНГ порядка US $50 млн. В частности, за US $25 млн. были куплены поисковая система Aport, Atrus и Omen, ранее принадлежавшие компании Agama, а также за US $8,3 млн. был приобретен проект Infoart.
Компания ru-Net Holdings купила 35,7 % акций «Яндекса» за US $5,3 млн. и вложила US $1,8 млн. в Интернет-магазин «Озон», а инвестиционная группа «Дельта-капитал» израсходовала US $2,5 млн. на Port7. Холдинг NetBridge заявил о US $6 млн., потраченных на проекты List (fomenko, lovers. и т.д.
Многие компании вышли на рынок и активно работают на нем, не оглашая своих затрат. По нашим оценкам, в 2000 г. различные компании и фонды инвестировали в российские Интернет-проекты более ста млн. US$»9. Накатывавшая несколько месяцев на протяжении 1999-2000 г. волна ажиотажа вокруг инвестиций в российские Интернет-компании быстро сошла на нет.
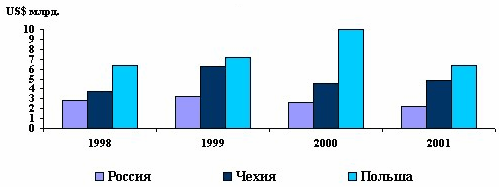
2001-2002 гг. можно определить как третий этап венчурной индустрии РФ. В течение трех лет после кризиса августа 1998 г. (1998–2001 гг.) - периода, обозначенного как время «экономической адаптации», объем прямых иностранных инвестиций (FDI) в РФ неуклонно сокращался как в абсолютном выражении, так и в сопоставимых показателях по сравнению со странами Центральной и Восточной Европы.
Источник: A.T. Kearney, Inc.
Рис. 2.2 – Приток зарубежных прямых инвестиций в Россию и страны Восточной Европы
Некоторые признаки изменения в лучшую сторону позиции зарубежных инвесторов обнаружились с 2000 г., после избрания на пост президента России В.В. Путина и проведения правительством РФ курса на достижение стабилизации во всех областях хозяйственной, социальной и политической жизни страны. В целом доверие инвесторов к перспективам инвестирования в Россию выросло к середине 2002 г. на 19 %10.
Первые выходы
Одним из самых важных вопросов для венчурных фондов и компаний является вопрос ликвидности совершаемых инвестиций. Кризис 1998 г. отбросил венчурную индустрию в России на несколько лет назад. «Из большого разнообразия инвестиционных фондов первой волны деятельность в России продолжили около 50-60 %». Сохранившие свое присутствие на российском рынке венчурные фонды оказались вынуждены переоценить стоимость своих инвестиционных приобретений.
Традиционно путями выхода венчурных инвесторов из проинвестированных ими компаний являются: прямая продажа, выкуп управляющим, выход на IPO.
Наиболее распространенной формой реализации доли венчурного инвестора в закрытых компаниях в России является прямая продажа пакета акций, принадлежащего венчурному инвестору, другому инвестору. Известно, что менеджеры компаний «Глория Джинс»11 и «Институт сетевых технологий» сумели самостоятельно полностью и частично выкупить ранее приобретенные соответственно ЕБРР и Российским технологическим фондом пакеты акций. Тем не менее, такой способ выхода не является преобладающим.
В период с лета 1998 по декабрь 2000 г. проблема «выходов» из проинвестированных венчурными фондами российских компаний представлялась трудно разрешимой12. Ситуация начала меняться лишь с начала 2001 года. Первый выход регионального венчурного фонда ЕБРР из проинвестированной компании произошел в феврале 2001 г. Этим предприятием оказалось ОАО «Новая Эра», переговорам о предполагаемой продаже которого в 1998 г. помешал российский финансовый кризис.
Количество выходов венчурных фондов и компаний резко возросло начиная с 2002 года:
26 марта 2002 г. red-stars продал принадлежавшие ему акции компания Actis Systems менеджерам этой компании;
19 марта 2002 г. крупнейший российский производитель джинсовой одежды — корпорация «Глория Джинс» выкупила свои акции у Европейского банка реконструкции и развития и уволила нескольких иностранных топ-менеджеров;
16 июля 2002 г. Delta Capital Management, управляющая инвестиционным фондом The US Russia Investment Fund, объявила о продаже 15 %-ного пакета акций «Святого источника», российского производителя бутилированной воды, компании Nestle Waters;
CIPEF вышел в 2002 г. из состава владельцев Bravo Holdings Limited, продав свою долю за US $400 млн. Heineken. В этом же году CIPEF продал принадлежавший ему пакет акций в Сыктывкарском лесопромышленном комплексе. До этого CIPEF реализовал свои инвестиции в SOCO Perm в 1997 г. и АО «НГК Славнефть» – в 1999 г.13
Многие европейские компании с венчурным капиталом признают, что инвесторы привносят в них нечто большее, чем просто финансы. Это контакты и маркетинговая информация, обмен идеями и получение финансовых советов. В России ценность звания Venture-Backed-компании (компании с венчурным капиталом) пока не ощущается. Однако логика развития венчурного бизнеса в нашей стране в ближайшем будущем приведет, вероятно, к созданию собственной финансовой инфраструктуры для таких компаний, как это произошло уже в Европе и Америке.
Как правило, венчурные институты в России, как и во всем остальном мире, не очень охотно раскрывают информацию о случаях выхода из проинвестированных ими компаний. Культивируемый миф о венчурном инвесторе, как о «тренере, члене команды и финансовом инженере» развеивается при более тесном знакомстве с тем, каким образом осуществляется его взаимодействие с командой проинвестированной им за чужие деньги компании.
Владимир Мельников, основатель корпорации «Глория Джинс» – одного из крупнейших отечественных производителей джинсовой одежды, гордившийся в свое время фактом продажи 18,7 % акций компании за US $3 млн. Southern Russia Regional Venture Fund, в апреле-марте 2002 г. выкупил этот пакет обратно, заявив при этом, что «больше не хочет работать с венчурным капиталом»14.
Длительная и полная коллизий история приобретения Ломоносовского фарфорового завода (ЛФЗ) фондами TUSRIF и KKR15 завершилась выходом этих инвестиционных структур из ЛФЗ путем прямой продажи своих акций этого предприятия г-же Галине Цветковой — одному из акционеров предприятия, в октябре 2002 г. Как считают сотрудники управляющей компании фонда, Delta Capital и KKR приложили немало усилий для того, чтобы сохранить и укрепить позиции ЛФЗ в России и за рубежом. Однако, впечатление от совместного проживания этих фондов и компании, оставшееся у работников предприятия, несет на себе оттенок сожаления и горечи16.
Продуктивное и взаимовыгодное взаимодействие рискового инвестора и предпринимателя проистекает из компетентного предпринимательства обеих сторон. Именно в этом сочетании и достигается win-win эффект.
Примером успешного «совместного проживания» можно считать сотрудничество новосибирской компании ОАО «Харменс» с региональным венчурным фондом ЕБРР. По мнению предпринимателя Юрия Верещагина, сотрудничество с иностранным инвестором много дало «Харменсу»: «До того как мы получили деньги (US $1,1 млн.), мы общались два года. Сначала учились понимать друг друга, договаривались о терминологии. Фактически мы закончили второй университет, получили MBA, только учились в полевых условиях. Мы, например, вели (и сейчас продолжаем) отчетность не только по российским стандартам бухгалтерского и налогового учета, но и по международным стандартам — для ЕБРР. Научились писать бюджеты, бизнес-планы. И сейчас мы это делаем уже не для ЕБРР, а для себя. Мы благодарны им за то, что они терпеливо учили нас строить бизнес по западным канонам. Потом, с одной стороны, мы были партнерами, с другой это ведь постоянная борьба. Потому что интересы у нас разные. ЕБРР хотел забрать деньги. Мы же хотели прибыль реинвестировать. Нужно понимать, для чего приходит инвестор. Он приходит не для того, чтобы дать денег, как многим кажется, а для того, чтобы заработать. В этом году мы цивилизованно завершили инвестиционный цикл. Начиная от бизнес-плана и продажи пакета акций финансовому инвестору и заканчивая выкупом этих акций. Мы эту дорогу прошли и теперь на своей шкуре знаем, как это делать17».
2.2 Современное состояние венчурного инвестирования в России и в мире
По данным Национальной Ассоциации Венчурного Капитала США (NVCA), американские компании, использовавшие венчурный капитал на протяжении 30 лет в период с 1975 по 2005 годы, в совокупности создали более 10 млн новых рабочих мест и принесли свыше 2,1 трлн долларов дохода. Сейчас в них уже занято 9% рабочей силы частного сектора США и создается 16,6% ВВП. За последние несколько десятилетий венчурный капитал поддержал целый ряд известных компаний: Microsoft, Intel, Apple, Cisco, Yahoo, Hotmail, Google, Skype и многие другие.
Венчурный капитал стал поистине «глобальным». Согласно отчету по глобальному венчурному капиталу, опубликованному в июне 2007 года консалтинговой компанией Deloitte & Touche, более трети (34%) венчурных фондов США намерены главным фокусом своей международной экспансии сделать Китай, а 24% - Индию.
Интересно, что в 2006 году инвестиции венчурного капитала в китайский бизнес выросли на 55% и составили 2,9 млрд долларов, что позволило КНР обойти Великобританию (2,8 млрд долларов) и занять второе после США место в мире.
Примечательно, что к 2009 году в тройку лидеров готова после США и Китая войти Индия. Однако это возможно лишь при условии сохранения темпов роста венчурных инвестиций на уровне 2006 года.
Экстраполяция данных по тенденциям в сегменте венчурного капитала показывает: взрывной рост инвестиций в развивающихся странах продолжится, а вот инвестиции в Европе будут сокращаться. Высокие темпы роста венчурного финансирования в Китае и Индии означают, что именно сюда перетекает капитал, который раньше пошел бы в развитые страны. Американские венчурные фонды в последние годы особенно активно переводили капитал из Европы в Азию.
Однако США и Европа остаются главными рынками для венчурного капитала, несмотря на бурный рост венчурного финансирования в азиатских странах. В 2006 году объем венчурного капитала, инвестированного в США, составил 28,4 млрд долларов, а в 2007 году венчурные капиталисты США мобилизовали капитал уже на сумму 35 млрд долл, из которых 10 млрд – были сфокусированы для инвестиций в компании ранних стадий развития. Для сравнения, рынок прямых и венчурных инвестиций Швеции составляет порядка 1,4% от ВВП, в то время как в России он достигает менее 0,01% или порядка $6 -10 млрд.
В Европе 2006 год продемонстрировал рост доверия к прямым инвестициям и венчурному капиталу, выразившийся в рекордной сумме мобилизованных фондами средств – 112 млрд.долл. Осуществленные инвестиции также достигли своего максимума, составив сумму 70 млрд долл.
Развитие рынка прямых и венчурных инвестиций может обеспечить растущий российский бизнес финансированием, которое сегодня не могут предложить банки и другие институты развития в виду различных причин.
Кроме того, вместе с деньгами венчурных фондов компании получают и их управленческий и коммерческий опыт, накопленный на множестве других проектов: в области финансового управления (финансовый учет и бюджетирование), производства, брендинга, маркетинга и сбыта, выстраивания системы корпоративного управления и т.д. Деятельность фондов направлена на повышение стоимости проинвестированных компаний за счет роста конкурентоспособности.
Проинвестированные венчурными фондами компании, как правило, развиваются быстрее рынка, что способствует общему повышению благосостояния и развитию экономики страны, а также созданию новых рабочих мест.
В последние годы российская экономика становится все привлекательнее для фондов прямых и венчурных инвестиций. Приоритетные направления государственной политики, нацеленные на формирование благоприятной среды для развития малых и средних компаний (в том числе высокотехнологичных), а также положительная в целом динамика развития российской экономики, приводят к созданию все более выгодных условий для деятельности прямых и венчурных инвесторов в России.
В России к концу 2006 года объем капитала под управлением, аккумулированный во всех фондах, действующих на российском рынке прямого и венчурного инвестирования, превысил 6 млрд. долл. - таким образом, прирост по отношению к предыдущему (2005) году составил порядка 25,6%. По оценкам экспертов, на конец 2007 года на российском рынке прямых и венчурных инвестиций было аккумулировано более 10 млрд. долл., из которых (очень приблизительно) на венчурный капитал «падает» не более 1 млрд долларов.
Вложения в компании наукоемких отраслей (особенно на ранних стадиях) по-прежнему относительно невелики. Доля таких инвестиций в 2006 году составила примерно 11,5% от общего объема вложенных средств, однако следует отметить двукратное увеличение числа подобных сделок по сравнению с 2005 годом.
Одной из специфических особенностей рынка стали примеры инвестирования фондами не только в отечественные компании, но и компании из стран СНГ, для последующего вывода разработанного продукта на внутренний российский рынок. Так, в 2006 году был заключен целый ряд подобных сделок, что подтверждает намечающуюся тенденцию "избытка" свободных средств у российских инвесторов в виду нехватки проектов для инвестирования, высоких рисков и т.д.
Специалисты прогнозируют смещение вектора интересов действующих инвесторов в сектор технологических инноваций в результате деятельности различных фондов венчурных инвестиций с государственным участием, декларирующих в качестве своих приоритетов инвестиции в компании ранних стадий из наукоемких секторов.
С подачи государства в сектор технологических компаний ранних стадий развития приходят деньги, в разы превышающие предложение капитала в предыдущие годы. Создание РВК, РИФИКТ, региональных венчурных фондов и другие предпринимаемые государством шаги направлены в первую очередь на привлечение частного капитала. Фонды создаются в российской юрисдикции на условии 50/50: половину предоставляет бюджет, половину - должна «принести» управляющая компания.
По оценкам экспертов государственные финансовые вливания с использованием этих и других инструментов в ближайшие несколько лет могут привлечь в российский венчурный бизнес более 40 млрд рублей, большая половина из которых - это средства частного бизнеса
К концу 2006 года объем капитала под управлением, аккумулированный во всех фондах, действующих на российском рынке прямого и венчурного инвестирования, превысил 6 млрд. долл., таким образом прирост по отношению к 2005 году составил около 25,6%.
По оценкам экспертов, на конец 2007 года на российском рынке прямых и венчурных инвестиций было аккумулировано более 10 млрд. долл.
Объем вновь привлеченных в 2006 году средств (1,45 млрд. долл.) распределился следующим образом:
32,5% были собраны 7 фондами для пополнения капитала;
67,5% - на создание 22 новых фондов.
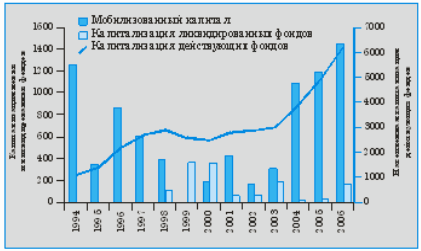
Рис. 2.3 – Капитализация венчурных фондов и фондов прямых инвестиций в России, млн. долл
Следует отметить, что около 100 млн. долл. было привлечено 13 фондами, созданными в форме закрытых паевых инвестиционных фондов особо рисковых (венчурных) инвестиций (ЗПИФВ) (в 2005 году - 30 млн. долл.). Такая динамика связана, прежде всего, с завершением в ряде регионов конкурсов по выбору управляющих компаний для создаваемых по инициативе МЭРТ региональных венчурных фондов инвестиций в малые предприятия в научно-технической сфере (высоких технологий).
Отток капитала с рынка прямых и венчурных инвестиций в 2006 году составил порядка 172,7 млн долл., что многократно превышает данный показатель за 2005 год (10 млн долл.). Это связано с завершением работы трех фондов. Один из фондов закрылся в связи с изменением корпоративной политики, ликвидация другого связана отсутствием коммерчески привлекательных проектов в сфере интересов фонда, третий фонд успешно завершил свою работу и перешел в стадию ликвидации.
Процентное соотношение российских и зарубежных средств примерно соответствует уровню 2005 года – по-прежнему, около четверти привлеченных средств имеют российское происхождение. Однако при сравнении с данными 2005 года можно отметить почти трехкратное сокращение доли государственного участия в российских источниках капиталов фондов. Одной из объясняющих причин такой динамики является формирование одного из крупных венчурных фондов с государственным участием, капитализация которого эквивалентна почти половине государственных средств в структуре капитала в 2005 году.
Общая сумма инвестиций в российские компании в 2006 году составила около 653 млн долл., что превышает объем инвестиций за 2005 год более чем в 2,5 раза. Инвестиционные приоритеты фондов фактически не изменились, и лидирующие позиции сохранились за секторами телекоммуникаций, потребительского рынка и финансов. При этом выросли в абсолютном выражении суммарные объемы сделок.
Вложения в наукоемкие отрасли (особенно в компании ранних стадий) по-прежнему относительно невелики. Доля инвестиций на венчурных стадиях в общем объеме вложенных средств осталась на том же уровне – примерно 11,5% от общего объема вложенных средств за 2006 год. Вместе с тем рост вложений в венчурные стадии в денежном выражении по сравнению с 2005 годом увеличился в 2,6 раза. Однако следует отметить, что количество сделок на венчурных стадиях по сравнению с 2005 годом увеличилось только в 2 раза. Возможно, данная ситуация претерпит существенные изменения в связи с разворачиванием деятельности различных фондов венчурных инвестиций с государственным участием, декларирующих в качестве своих приоритетов инвестиции в компании ранних стадий из наукоемких секторов.
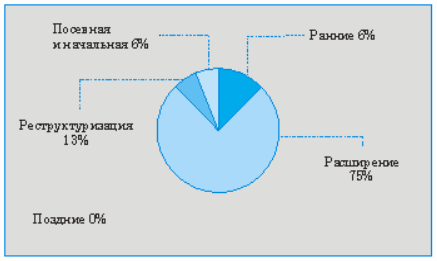
Рис. 2.4 – Распределение объемов инвестиций по стадиям, 2006 год
Одной из специфических особенностей рынка в 2006 году стали примеры инвестирования фондами