Особенности венчурного инвестирования в период международного финансового кризиса
Следует особо отметить, что распределение вложенных за 2006 год средств по федеральным округам в процентном соотношении практически повторяет данные прошлых лет. Лидером по объему привлеченных инвестиций является Центральный ФО: его доля всех вложенных средств составляет 71,4%. На втором месте остается Северо-Западный ФО – порядка 20,8%. Уральский и Сибирский ФО в 2006 году привлекли соответственно 1,7% и 5,3% от всего объема вложенных средств за 2006 год.
Ежегодный опыт проведения Российской Венчурной Ярмарки, проводящейся в рамках Российского Венчурного Форума, также доказывает неравномерность по федеральным округам участвующих компаний, заинтересованных в привлечении венчурных инвестиций и представляющих потенциальный интерес для венчурных инвесторов. Наиболее активные округа – Центральный ФО и Северо-западный ФО. Третье место занимает Приволжский ФО.
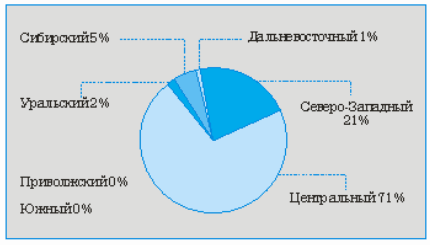
Рис. 2.5 – Распределение объемов инвестиций по федеральным округам, 2006 год
При этом следует учесть, что из 373 компаний-экспонентов, принимавших участие в Ярмарках, около 16% - смогли привлечь инвестиции для развития бизнеса на общую сумму 120 млн долларов.
Уже в ближайшее время наличие свободных средств вынудит российские венчурные фонды вступить в острую конкурентную борьбу за существующие инновационные проекты, что может привести неоправданно высокой оценке компаний или позволит получить финансирование явно не готовым к этому проектам. Опасность такой ситуации в том, что «легкие» деньги на начальных стадиях бизнеса могут служить демотивирующим фактором для многих молодых команд и привести не только к уменьшению количества успешных компаний, но и к снижению прибыльности фондов18.
На настоящий момент рынок венчурных инвестиций в России еще достаточно молод и сильно отличается по структуре от рынков западных стран. Например, в нашей стране практически отсутствуют инвестиции в проекты на посевной или начальной стадии развития (а именно интерес к таким проектам является показателем "взрослого" рынка), а среди отраслей преобладают традиционные рынки - ИТ (почти 50% инвестиций в 2008 году) и мобильные технологии (чуть более 9%).
В 2008 году объем рынка венчурного инвестирования в России, по данным Research.Techart, вырос на 25%, достигнув почти 1,3 млрд. долл. По прогнозам, в 2009 году рынок венчурного инвестирования вырастет не более чем на 15—20% за счет того, что многие сформированные фонды еще не потратили деньги, а кризисная ситуация значительно снизит цены стартапов.
Инновационный институт при МФТИ в марте 2009 года оценивал объем доступных в России венчурных средств, которые могут быть инвестированы, в 10–12 млрд рублей.
Всего в России, по данным Российской ассоциации венчурного инвестирования (РАВИ), зарегистрировано 92 венчурных фонда. Но реально работающих среди них, по оценкам участников рынка, лишь 15 - 20.
По данным Российской ассоциации венчурного инвестирования, средняя внутренняя норма доходности проектов российских фондов составляет 35%.
2.3 Влияние международного финансового кризиса на рынок венчурных инвестиций в России
Объем рынка венчурного инвестирования в телекоммуникационный сегмент в 2009 году не изменится и останется на уровне 2008 года в размере около 260 млн долл., ожидают в инвестфонде Icon Private Equity. Участники рынка констатируют патовую ситуацию: кризис — лучшее время для новых инвестиций, однако денег на рынке крайне мало, а риски очень высоки, поэтому число сделок резко падает. По мнению аналитиков Icon, есть ряд факторов, как положительных, так и отрицательных, имеющих сильное влияние на дальнейшее развитие рынка венчурного инвестирования в России. Из отрицательных факторов можно привести такие, как снижение ВВП, снижение активности западных венчурных фондов, падение доходов населения, резкие скачки цен на нефть и т.д. Один из главных позитивных моментов, который может стать драйвером роста, — это ненасыщенность рынка телекоммуникаций, множество белых пятен, вкладывая в развитие которых, можно получить в итоге внушительную прибыль. Аналитики и участники рынка отмечают резкое снижение инвестиционной активности в России из-за слишком высоких рисков и отсутствия денежных средств. По словам аналитика «Финама» Владислава Кочеткова, рынок венчурного инвестирования в России сократился в 2—2,5 раза. «Сейчас весь венчурный рынок перестроился. Объем предложений сократился, а также сами инвесторы стали более консервативно подходить к процессу оценки компании», — говорит г-н Кочетков. Он согласен с оценкой Icon об объеме телекоммуникационного сегмента венчурного рынка России. Помимо кризиса аналитик считает катастрофическую нехватку денег у инвесторов еще одним фактором, тормозящим развитие рынка.
Для венчурных инвесторов сейчас приоритетными считаются компании, которые на одном транше их фонда могут пережить кризис, принести прибыль и стабильно развиваться в посткризисное время, говорит пресс-секретарь фонда Mint Capital Владимир Залужский. По его словам, в России сложилась патовая ситуация, когда время кризиса считают лучшим для покупок, но при этом инвесторы не торопятся вкладывать средства из-за высоких рисков, а также из-за нехватки этих самых денежных средств. «Таким образом, рынок движется в сторону сокращения количества сделок. Но надо отметить, что при этом стоимость входного билета в оставшиеся сделки уверенно растет, потому что проводится более тщательный анализ компаний», — отмечает г-н Залужский. Еще одним отрицательным результатом влияния кризиса на рынок венчурного инвестирования эксперт считает увеличение сроков закрытия сделок с четырех месяцев до полугода19.
3 Проблемы венчурного инвестирования в России и основные направления их решения
3.1 Проблемы венчурного инвестирования в России
Многие разработчики предпочитают не использовать потенциальные возможности частного капитала, опасаясь хищения технологии «коварными инвесторами». С другой стороны, существует проблема дефицита менеджеров инновационных проектов: профессии серийного предпринимателя и бизнес-ангела в России только начали зарождаться.
Среди основных причин отсутствия адекватного потребностям рынка прямых и венчурных инвестиций количества компаний научно-технического сектора, можно выделить малое число привлекательных инновационных проектов с требуемой фондами доходностью и темпами роста, низкий уровень культуры корпоративного управления в малых компаниях, недостаточную осведомленность и неверное представление о деятельности и особенностях подходов венчурных фондов.
Кроме того, недостаточное присутствие инвестиционных институтов в регионах и существующие приоритеты большинства фондов инвестировать преимущественно в компании более поздних стадий оказывают сдерживающее влияние на развитие и рост компаний, особенно высокотехнологичного сектора.
Привлечение венчурного капитала в стратегически важные области российского технологического сектора, являясь необходимым условием активизации инновационной деятельности и повышения конкурентоспособности отечественной промышленности, обретает статус одной из приоритетных государственных задач. Развитие национальной индустрии венчурного капитала, как правило, пользуется государственной поддержкой в качестве компонента общей инновационной политики роста.
Адресные меры государственного вмешательства играют важную роль в формировании динамично развивающейся индустрии венчурного капитала: так было в США (SBIC), Финляндии (SITRA), в Израиле (Yozma) и почти во всех развитых странах.
Явные успехи инновационных предприятий на глобальных рынках не остались незамеченными правительствами и предпринимателями развивающихся стран. Соблазненные чужим примером, они вкладывают средства в отечественные высокотехнологичные компании, призывая их завоевывать мировой рынок.
Россия также жаждет совершить такой рывок и стать полноправной участницей большой игры, в которой ставки делаются на технологии мирового уровня, принципиально новые товары и венчурный капитал. Российское правительство предпринимает ряд мер, направленных на диверсификацию российской экономики и снижение ее зависимости от природных ресурсов. При этом большая часть бюджета инноваций достается проектам построения инфраструктуры – создания свободных экономических зон, технопарков и инкубаторов.
Самая крупная инициатива – Российская Венчурная Компания, которая призвана создать около 20 инвестиционных фондов для разных отраслей. Государство готово выделить огромные деньги, чтобы двинуть страну по пути технического прогресса и начать производство технологии мирового уровня.
Однако прошедший период с момента создания РВК показал, - России пока не удается набрать критическую массу технологических идей и инновационных компаний, способных привлечь российских и иностранных венчурных инвесторов. И причина не столько в недостатке денег, сколько в отсутствии числа перспективных и привлекательных для инвесторов проектов. Для достижения поставленных целей необходимо проделать огромный пул работ, включающий и построение инфраструктуры, и создание условий для появления инновационных компаний, и внедрение международных стандартов в деятельности создаваемых фондов.
Поэтому рынок венчурных инвестиций в России, который находится на этапе становления, требует (как это было и в других странах на данном этапе) участия государства – для создания адекватных институтов венчурного инвестирования. Важной задачей при этом является определение путей комплексного развития венчурной индустрии и повышения роли государственного участия в ее становлении. Также не менее важным является определение роли и частного бизнеса в развитии национальной венчурной индустрии.
По мнению экспертов, из 50–55 так называемых макротехнологий, которые определяют техническое могущество государств сегодня, наша страна полностью конкурентоспособна лишь по пяти-шести направлениям, еще по семи-восьми отставание от лидеров не критично. Следовательно, целесообразно для усиления конкурентоспособности российской экономики сосредоточиться на поддержке инвестирования в наиболее развитые направления, отказавшись или ограничив инвестирование в отстающие.
Индустрия прямого и венчурного капитала в России занимает важную позицию в комплексе мер по переходу на модель инновационного развития и повышению конкурентоспособности на глобальном рынке. Она способствует стимулированию экономики путем активного инвестирования и поддержки бизнеса с высоким потенциалом роста в существующих и новых секторах промышленности и сферы услуг.
Механизмы частно-государственного партнерства широко используются для дальнейшего экономического развития России и создания эффективной системы поддержки отечественных технологий, повышения конкурентоспособности и инновационной активности.
Анализируя процессы формирования института венчурных инвестиций в России на основе партнерства общества и бизнеса, можно сделать некоторые выводы:
Спецификой российского пути развития венчурного инвестирования является значительная роль государства, которое активно выделяет денежные средства на развитие института финансирования инновпаций.
Государство должно научиться включать частный бизнес в решение своих приоритетных задач за счет создания привлекательных условий: венчурной инфраструктуры, изменений в законодательстве, регулирующих трастовые отношения и введение фидуциарной ответственности.
В России впервые создается модель государственного стимулирования инноваций и институтов венчурного предпринимательства.
Частному бизнесу целесообразно адаптироваться к российской венчурной модели.
Наиболее эффективными с точки зрения стимулирования развития венчурного предпринимательства в России могут быть следующие виды государственной поддержки:
Государственные прямые инвестиции в приоритетные проекты.
Страхование и другие формы обеспечения инвесторов венчурных фондов, вкладывающих средства в технологически ориентированные компании.
Эффективная система по защите прав на интеллектуальную собственность.
Формирование эффективной коммуникативной среды.
Для обеспечения дальнейшего развития партнерства государства и бизнеса, целесообразно сформировать среднесрочную стратегию развития венчурного предпринимательства как одного из существенных источников финансирования малого, в том числе высокотехнологичного, бизнеса в России.
Более того, целесообразно разработать программу реализации сформулированных целей как стратегического плана действий государства и бизнеса с использованием венчурного инвестирования и частно государственного партнерства в области инновационной экономики.
Российская Ассоциация прямого и венчурного инвестирования (РАВИ)
3.2 Основные направления решения выявленных проблем
Результаты исследования состояния и развития венчурного инвестирования в современной экономике России, позволяют сделать вывод о том, что, несмотря на увеличение объемов рискового инвестирования в последние годы, значительный научно-технический потенциал в области конкурентоспособных технологий и интеллектуальный потенциал, имеющиеся возможности национального капитала, существуют факторы, препятствующие развитию венчурной индустрии в России. К ним относятся использование преимущественно иностранного венчурного капитала при минимальном участии российского; неэффективное использование средств венчурных фондов; фактическое отсутствие нормативных правовых актов, обеспечивающих функционирование механизма венчурного финансирования; наличие инфраструктуры, не обеспечивающей плодотворный симбиоз венчурного капитала с малым и средним инновационным бизнесом; неразвитость фондового рынка, его отрыв от производства и возникающие в связи с этим проблемы «выхода» инвесторов из проинвестируемой фирмы; отсутствие гибкой системы налогообложения венчурного предпринимательства и адекватной системы бухгалтерского учета; падение уровня разработок и отсутствие квалифицированного менеджмента; слабая прозрачность российских предприятий для венчурных инвесторов. Автор отмечает, что решить эти проблемы без государственной поддержки невозможно.
Проведенный анализ зарубежного опыта по стимулированию венчурного бизнеса с поправкой на российскую специфику позволил сформулировать основные меры по повышению эффективности отечественного рискового инвестирования в сфере расширения ресурсной базы венчурного бизнеса, устранения неблагоприятных условий рискового предпринимательства, а также развития инфраструктуры венчурного бизнеса. Расширению ресурсной базы способствует использование потенциальных источников венчурного финансирования - банковского, страхового, пенсионного, капитала крупных производственных корпораций и частных лиц. Устранению неблагоприятных условий рискового предпринимательства может служить повышение мотивации венчурных инвесторов путем предоставления дополнительных налоговых льгот, позволяющих фирмам вычитать из налогооблагаемой базы средства, израсходованные на научные исследования и разработки на 100% и более; списание значительной части оборудования НИОКР по ускоренным нормам амортизации. Улучшению условий венчурного бизнеса служит подготовка кадров в области менеджмента инноваций, поскольку без профессионального управления рисковый инвестиционный процесс будет несостоятельным; формирование сильного патентного законодательства, привлекательного для инвесторов. В целях развития инфраструктуры венчурного бизнеса необходимо дальнейшее развитие технопарков, бизнес-инкубаторов, в рамках проводимой единой государственной инновационной политики; развитие фондового рынка, включение высокотехнологичных компаний в списки фондовых бирж, развитие электронных бирж; расширение деятельности академических институт, вузов, консалтинговых и информационных фирм, венчурных ярмарок и выставок, в рамках предоставления информации о состоянии и развитии как рискового отечественного и зарубежного бизнеса в целом, так и отдельных венчурных проектов.
Государственная поддержка венчурного бизнеса в России должна проводиться, по мнению автора, по следующим направлениям:
- нормативно-правовое регулирование научно-технической, инновационной, венчурной деятельности; решение правовых проблем интеллектуальной собственности, системы льгот, мотивации труда, по статусу территорий с высокой концентрацией научно-технического потенциала;
- создание и поддержка экономических условий и стимулов развития венчурного предпринимательства посредством развития системы госзаказа, совершенствованием планирования и прогнозирования научно-технического развития, эффективных финансово-кредитных рычагов, включая развитие эффективного патентного права и др.;
- формирование организационно-управленческих условий венчурной индустрии посредством совершенствования управления государственной собственностью, повышения эффективности управления государственными пакетами акций, обеспечения технологической безопасности, защитой национальных интересов, с подготовкой и переподготовкой управленческих кадров, в том числе государственных служащих и др.
Все вышеперечисленные меры должны осуществляться в соответствии со стратегией государственной политики в области венчурного бизнеса, интегрированной в единую концепцию развития отечественной инновационной и инвестиционной деятельности.
Формирование механизма активизации венчурного финансирования в регионе рассматривается на примере Ростовской области. Выбор данного региона обусловлен следующими обстоятельствами: во-первых, Ростовская область относится к политически стабильному региону с устойчивыми экономико-демократическими ориентациями, от чего в решающей степени зависит приток отечественных и зарубежных инвестиций в экономику; во-вторых, в экономическом плане обладает значительным научно-техническим, промышленным и интеллектуальным потенциалом, в-третьих, в регионе разработаны инновационные и инвестиционные проекты и программы, а также программы поддержки малого бизнеса, которые способствуют активизации венчурного финансирования в регионе.
Несмотря на то, что Ростовская область обладает значительным научным, интеллектуальным и инвестиционным потенциалом экономика региона на сегодняшний день не является инновационной. В регионе насчитывается около 60 инновационно-активных предприятий, причем наблюдается тенденцию к их количественному сокращению. Доля инвестиций в основной капитал в науку к общему объему инвестиций составила лишь 0,9%20. Низкая эффективность научно-инновационной системы региона создает необходимость для дальнейшего формирования и развития системы венчурного финансирования в области.
Кроме этого развитие венчурного финансирования в регионе должно способствовать повышению эффективности малого бизнеса, являющегося, по сути, «отраслью специализации» Юга России. Доля малого предпринимательства в объеме выпускаемой продукции, работ, услуг составляет около 21,4%. Дальнейшее развитие малого предпринимательства на основе венчурного финансирования в итоге благоприятно отразится на экономике региона, поскольку деятельность небольших фирм характеризуется свободой поиска и поощрением инициативы, готовностью к риску, быстрой апробацией выдвинутых оригинальных предложений, большей склонностью к нововведениям, чем крупные предприятия.
Механизм венчурного финансирования в области должен быть интегрирован в инновационно-инвестиционную систему, основная цель которой - обеспечение высокого качества жизни населения при стабильной социально-экономической и экологической ситуации. Разработка стратегии инновационного развития региона представляет собой средство достижения цели. Она должна быть направлена на поиск и эффективное управление нововведениями во всех сферах жизни региона.
Автор отмечает, что стимулирование роста высокотехнологичных секторов в регионе достигается более успешно через участие в венчурных фондах, чем путем выделения прямых государственных инвестиций. Прямые инвестиции чаще распределяются по политическим мотивам, более подвержены лоббированию и потому недостаточно эффективны. В связи с этим венчурные фонды должны создаваться не только на уровне государства, но и в перспективных регионах.
По мнению автора, в наиболее общем плане для повышения инвестиционной активности в регионе следует решить две ключевые задачи: обеспечить само существование данных мотивов и создать условия, способствующие принятию решения об их реализации на территории области. Для этого необходимо действовать по следующим направлениям:
1. Создание специализированной организационной структуры в форме некоммерческого партнерства, способной оперативно содействовать решению всего спектра вопросов, связанных с рисковым инвестированием, на территории области.
2. Поддержка и информационное обеспечение имиджа области как региона, благоприятного для ведения бизнеса и инвестиций.
3. Важнейшим направлением, стимулирующим развитие инновационных предприятий и венчурного инвестирования, является льготное налогообложение. В частности, освобождение от налогообложения части прибыли (зачисляемой в областной бюджет), получаемой предприятием-патентообладателем от использования изобретения на срок окупаемости затрат на приобретение им патента (лицензии); освобождение от налогообложения имущества и имущественных прав, полученных налогоплательщиком в рамках целевого финансирования от инвесторов и/или венчурных фондов по приоритетным проектам и направлениям, при условии использования по целевому назначению и ведения налогоплательщиком раздельного учета.
4. Распространение современных технологий управления. Университетские комплексы должны также быть центром целостной системы обучения инновационной и инвестиционной деятельности. Формирование квалифицированных менеджеров в Ростовской области должно осуществляться в рамках многоуровневой системы подготовки кадров для инновационной деятельности, которая включает в себя основные взаимосвязи трех систем: системы подготовки специалистов, системы переподготовки и повышения квалификации специалистов, системы сертификации персонала.
Другими стимулирующими мероприятиями, направленными на привлечение венчурных инвесторов в регион, по мнению автора, являются:
- размещение государственного заказа на выпуск продукции и услуг на конкурсной основе при условии высокого инновационного уровня продукции и технологий, определяемого в соответствии с разработанными критериями;
- проведение региональных тендеров на разработку инновационных проектов в соответствии с выявленными потребностями в инновациях.
Автор считает, что основными мерами по активизации венчурного финансирования в Ростовской области, основанными на использовании имеющегося научного, производственного и интеллектуального потенциала являются следующие:
- Нормативно-правовое обеспечение венчурного инвестирования и инновационной деятельности (областные законы, положения, постановления и т.д.)
- Информационно-аналитические и программные разработки в области промышленно-технологической политики, развития приоритетных направлений инновационной и инвестиционной деятельности.
- Организационные решения, связанные со стимулированием деятельности научно-информационных и технических центров, технопарков, технополисов, регионального венчурного фонда, а также малого инновационного бизнеса.
- Решение финансово-экономических вопросов, связанных с повышением инвестиционной привлекательности рисковых инновационных проектов, а также поддержки со стороны органов власти путем предоставления государственных гарантий, компенсаций, размещения государственных заказов и налогового стимулирования.
- Кадровое обеспечение инновационной деятельности в рамках многоуровневой системы подготовки специалистов на базе качественного совершенствования региональной системы образования.
Обобщая результаты исследования, автор приходит к выводу о том, что венчурное финансирование является реальным механизмом, обеспечивающим инновационное развитие национальной экономики. Для решения фундаментальных проблем венчурного бизнеса необходима активная государственная политика, направленная на создание благоприятных условий и инфраструктуры для реализации инноваций.
Заключение
Анализируя процессы формирования института венчурных инвестиций в России на основе партнерства общества и бизнеса, можно сделать некоторые выводы:
Спецификой российского пути развития венчурного инвестирования является осознание государством своей роли в этом процессе, которая стала значительной в 2006-2007 годы.
Государство должно научиться включать частный бизнес в решение своих приоритетных задач за счет создания привлекательных условий: венчурной инфраструктуры, изменений в законодательстве, регулирующих трастовые отношения и введение фидуциарной ответственности; введения поправок в закон об инвестиционных фондах, закон об акционерных обществах и т.п.; изменений соотношения риск-доходность и других.
В России впервые создается модель государственного стимулирования инноваций и создания института венчурного бизнеса такого масштаба.
Частному бизнесу целесообразно адаптироваться к глобальной венчурной модели - научиться увеличивать стоимость инновационных компаний и ориентироваться на капитализацию как главный критерий успеха.
Наиболее эффективными с точки зрения стимулирования развития венчурного предпринимательства в России могут быть следующие виды государственной поддержки:
Государственные прямые инвестиции в приоритетные проекты.
Страхование и другие формы обеспечения инвесторов венчурных фондов, вкладывающих средства в эти компании.
Поддержка развития финансирования ранних стадий, например, путем покрытия некоторых расходов фондов, таких как расходы на экспертизу или текущие расходы, что поможет увеличить доход от портфельных инвестиций и снизить риски инвестирования.
Интегрированная, четкая и эффективная система по защите прав на интеллектуальную собственность.
Обучение и подготовка предпринимателей, формирование эффективной коммуникативной среды.
Если говорить о перспективах дальнейшего партнерства государства и общества, то представляется, что государству, обществу и бизнесу целесообразно уже сегодня приступить к формированию среднесрочной стратегии развития венчурного предпринимательства как одного из существенных источников финансирования инновационного сектора в России и/или ее отдельных регионов.
Одним из основных шагов на ближайшем этапе должна стать совместная разработка вариантного прогноза с тем, чтобы оценить возможности и понять цели, которые могли бы быть достигнуты при различных внешних условиях и инвестициях, а также разработка программ реализации сформулированных целей как стратегического плана (программы) действий государства и бизнеса с использованием венчурного инвестирования и частно-государственного партнерства в области инновационной экономики.
Список использованной литературы
Антонец О. Венчурный бизнес: риск – благородное дело // Директор-Инфо, №20 – 2003.
Аньшин В.М., Филин С.А. Менеджмент инвестиций и инноваций в малом и венчурном бизнесе. – М.: Анкил, 2003.
Артеев Д.С., Черепанов С.В. Венчурное финансирование в условиях мирового финансового кризиса. М., 2009.
Беликова А.В. Проблематика венчурных инвестиций // Инвестиционный банкинг, 2006, №4.
Виноградова Е. Глория откупила акции ЕБРР // «Ведомости», 19 марта 2002.
Власов А. Что пишут о венчурном капитале в России, www.rvca
Вокруг ЛФЗ больше борьбы не будет // «КоммерсантЪ С.-Петербург», 19.11.2002.
Гандлер Д. Интернет-2000: минус полтора млрд. US$», 12 марта 2001 г., www.ricn
Гулькин П. Венчурный капитал. М., 2003.
Гулькин П. Индустрия венчурных и прямых частных инвестиций в России: основные этапы // ЦСР «Северо-Запад», 13.10.2003.
Гулькин П. Проблема выхода из проинвестированных российских компаний // «Рынок ценных бумаг», № 5, 2001.
Гулькин П.Г. Введение в венчурный бизнес в России. Рави, 1999.
Гулькин П.Г., Теребынькина Т.А. Оценка стоимости и ценообразование в венчурном инвестировании и при выходе на рынок IPO. СПб: Альпари СПб, 2004.
Дворжак И., Кочишова Я., Прохазка П. Венчурный капитал в странах Центральной и Восточной Европы / koi.cfin/investor/
Егошин Е. Проблем получить деньги не возникает, если показать инвестору нормальный "выход" // Континент Сибирь (Новосибирск), 07.02.2003
Лагирев А.А. Венчурное инвестирование как фактор инновационного развития // Социально-экономическое положение России в новых геополитических и финансово-экономических условиях: реалии и перспективы развития. СПб.: Институт бизнеса и права, 2008.
О развитии венчурного инвестирования в Российской Федерации. Аналитический вестник. М., 2008.
Ресурсы инноваций / Под ред. И.П.Николаевой. – М.: ЮНИТИ, 2003.
Ростовская область в цифрах 2004: Статистический сборник / Ростовстат. Ростов н/Д, 2005. – с.578
Семенов А.С., Каширин А.И. Венчурное финансирование инновационной деятельности. // Инновации. – 2006. - №1 (88). – с. 31
Фадеева А. Кризис не испугал инвесторов: объемы рынка венчурного финансирования пока не снизились // РБК daily, 20.07.2009.
Щербакова А. ИНТЕРВЬЮ: Николай Гордеев, генеральный директор Ломоносовского фарфорового завода // «Ведомости», 16 января 2003.
FDI Confidence Index, Global Business Policy Council, September 2002, Vol. 5, pp. 19-36.
Reeder Joe R., Schneebaum Steven M., Burger Ethan S., and James Geoffrey K. Business Losses in Russia: The Inevitable Search for Accountability and Deep Pockets, Russia/Central Europe Executive Guide, January 31, 1999
Strategica; Cadence; EE Times salary survey; EDA custom study for EDA consortium.
1 Семенов А.С., Каширин А.И. Венчурное финансирование инновационной деятельности. // Инновации. – 2006. - №1 (88). – с. 31; Дворжак И., Кочишова Я., Прохазка П. Венчурный капитал в странах Центральной и Восточной Европы / koi.cfin/investor/ и др.
2 Лагирев А.А. Венчурное инвестирование как фактор инновационного развития // Социально-экономическое положение России в новых геополитических и финансово-экономических условиях: реалии и перспективы развития. СПб.: Институт бизнеса и права, 2008.
3 Артеев Д.С., Черепанов С.В. Венчурное финансирование в условиях мирового финансового кризиса. М., 2009.
4 TACIS, «Венчурный капитал …», стр. 30.
5 А. Власов. Что пишут о венчурном капитале в России, www.rvca
6 Joe R. Reeder, Steven M. Schneebaum, Ethan S. Burger, and Geoffrey K. James «Business Losses in Russia: The Inevitable Search for Accountability and Deep Pockets», Russia/Central Europe Executive Guide, January 31, 1999
7 А. Власов. Что пишут о венчурном капитале в России, www.rvca
8 TACIS, Венчурный капитал …, стр. 32.
9 Дэвид Гандлер. Интернет-2000: минус полтора млрд. US$», 12 марта 2001 г., www.ricn
10 FDI Confidence Index, Global Business Policy Council, September 2002, Vol. 5, pp. 19-36.
11 Виноградова Е. Глория откупила акции ЕБРР // «Ведомости», 19 марта 2002.
12 Гулькин П. Проблема выхода из проинвестированных российских компаний // «Рынок ценных бумаг», № 5, 2001.
13 Гулькин П. Индустрия венчурных и прямых частных инвестиций в России: основные этапы // ЦСР «Северо-Запад», 13.10.2003.
14 Виноградова Е. Глория откупила акции ЕБРР // «Ведомости», 19 марта 2002.
15 Вокруг ЛФЗ больше борьбы не будет // «КоммерсантЪ С.-Петербург», 19.11.2002.
16 Щербакова А. ИНТЕРВЬЮ: Николай Гордеев, генеральный директор Ломоносовского фарфорового завода // «Ведомости», 16 января 2003.
17 Егошин Е. Проблем получить деньги не возникает, если показать инвестору нормальный "выход" // Континент Сибирь (Новосибирск), 07.02.2003
18 О развитии венчурного инвестирования в Российской Федерации. Аналитический вестник. М., 2008.
19 Фадеева А. Кризис не испугал инвесторов: объемы рынка венчурного финансирования пока не снизились // РБК daily, 20.07.2009.
20 Ростовская область в цифрах 2004: Статистический сборник / Ростовстат. – Ростов н/Д, 2005. – с.578