Проблемы оценки финансового состояния и пути его улучшения
Рост показателя производительности труда позволяет сделать вывод о том, что за 2004-2006 гг. на каждого сотрудника приходится больше выручки от реализации продукции в 1,3 раза.
В целом, можно отметить более эффективную деятельность ООО «Техинвест» в 2006 г. по сравнению с 2004 г.
В таблице 2 представлена структура выручки от реализации продукции ООО «Техинвест», на основании динамики которой можно выявить специализацию предприятия.
Таблица 2
Структура выручки от реализации продукции ООО «Техинвест» за 2004-2006 гг.
| Вид продукции | Год | В среднем за три года | ||||||
| 2004 | 2005 | 2006 | ||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Производство и реализация пластинчатых теплообменников | 25769,35 | 79,9 | 31425,73 | 79,4 | 45699,54 | 82,3 | 34298,21 | 80,8 |
| Обслуживание реализованной продукции | 5450,59 | 16,9 | 4472,43 | 11,3 | 7662,86 | 13,8 | 5861,96 | 13,8 |
| Прочие работы и услуги | 1032,06 | 3,2 | 3680,85 | 9,3 | 2165,59 | 3,9 | 2292,834 | 5,4 |
| Итого | 32252 | 100 | 39579 | 100 | 55528 | 100 | 42453 | 100 |
Анализ данных таблицы 2 показывает, что в структуре реализованной продукции наибольший удельный вес занимает производство и реализация пластинчатых теплообменников, которое в среднем за 3 года обеспечило 80,8 % выручки от реализации продукции.
Обслуживание реализованной продукции приносит 13,8 % поступлений денежных средств, в то время как прочие работы и услуги - 5,4 %.
3. Анализ финансового состояния предприятия и пути его укрепления
3.1. Анализ имущественного положения предприятия
Основным элементом при проведении анализа финансового состояния предприятия является анализ имущественного положения - анализа активов и пассивов. При анализе активов и пассивов баланса прослеживается динамика их состояния в анализируемом периоде. Анализ следует проводить по абсолютным и по относительным показателям структуры баланса.
С целью изучения имущественного положения предприятия произведем вертикальный анализ баланса ООО «Техинвест», который представлен в таблице 3.
Таблица 3
Вертикальный анализ баланса ООО «Техинвест» за 2004-2006 гг.
|
Показатели |
Абсолютные показатели, тыс. руб. |
Удельный вес, % |
Отклонения, % |
|||||
| на конец 2004 г. | на конец 2005 г. |
на конец 2006 г. |
на конец 2004 г. | на конец 2005 г. |
на конец 2006 г. |
2004-2005 гг. | 2005-2006 гг. | |
| 1 | 2 | 3 | 4 | 5 | 7 | 8 | 9 | 10 |
| Актив | ||||||||
| I Внеоборотные активы | ||||||||
| Нематериальные активы | - | - | - | - | - | - | - | - |
| Основные средства | 1144 | 3983 | 3703 | 3,70 | 10,28 | 7,37 | 6,58 | -2,91 |
| Незавершенное строительство | 573 | 56 | 1 | 1,85 | 0,14 | 0,00 | -1,71 | -0,14 |
| Итого по разделу I | 1717 | 4039 | 3739 | 5,55 | 10,42 | 7,44 | 4,87 | -2,98 |
| II Оборотные активы | ||||||||
| Запасы | 9268 | 21709 | 25002 | 29,95 | 56,01 | 49,74 | 26,06 | -6,27 |
| НДС по приобретенным ценностям | 1120 | 2793 | 1571 | 3,62 | 7,21 | 3,13 | 3,59 | -4,08 |
| Дебиторская задолженность | 3653 | 7377 | 11860 | 11,81 | 19,03 | 23,60 | 7,23 | 4,56 |
| Краткосрочные финансовые вложения | 12441 | - | 6000 | 40,21 | - | 11,94 | -40,21 | 11,94 |
Продолжение табл. 3
| 1 | 2 | 3 | 4 | 5 | 7 | 8 | 9 | 10 |
| Денежные средства | 1597 | 1402 | 563 | 5,16 | 3,62 | 1,12 | -1,54 | -2,50 |
| Прочие оборотные активы | 1146 | 1438 | 1527 | 3,70 | 3,71 | 3,04 | 0,01 | -0,67 |
| Итого по разделу II | 29225 | 34719 | 46523 | 94,45 | 89,58 | 92,56 | -4,87 | 2,98 |
| Баланс (I+II) | 30942 | 38758 | 50263 | 100,00 | 100,00 | 100,00 | - | - |
| Пассив | ||||||||
| III Капитал и резервы | ||||||||
| Уставный капитал | 400 | 400 | 400 | 1,29 | 1,03 | 0,80 | -0,26 | -0,24 |
| Резервный капитал | 51 | 51 | 51 | 0,16 | 0,13 | 0,10 | -0,03 | -0,03 |
| Нераспределенная прибыль отчетного года | 2792 | 7205 | 11736 | 9,02 | 18,59 | 23,35 | 9,57 | 4,76 |
| Итого по разделу III | 3243 | 7656 | 12187 | 10,48 | 19,75 | 24,25 | 9,27 | 4,49 |
| IV Долгосрочные обязательства | ||||||||
| Отложенные налоговые обязательства | - | 1348 | 1778 | - | 3,48 | 3,54 | 3,48 | 0,06 |
| Итого по разделу IV | - | 1348 | 1778 | - | 3,48 | 3,54 | 3,48 | 0,06 |
| V Краткосрочные обязательства | ||||||||
| Займы и кредиты | 9000 | 6981 | 8877 | 29,09 | 18,01 | 17,66 | -11,07 | -0,35 |
| Кредиторская задолженность | 16944 | 20756 | 25869 | 54,76 | 53,55 | 51,47 | -1,21 | -2,09 |
| Задолженность участникам по выплате доходов | 35 | - | - | 0,11 | 0,00 | 0,00 | -0,11 | 0,00 |
| Прочие краткосрочные обязательства | 1720 | 2017 | 1552 | 5,56 | 5,20 | 3,09 | -0,35 | -2,12 |
| Итого по разделу V | 27699 | 29754 | 36298 | 89,52 | 76,77 | 72,22 | -12,75 | -4,55 |
| Баланс (III+IV+V) | 30942 | 38758 | 50263 | 100 | 100 | 100 | - | - |
Из данных таблицы 3 следует, что структура баланса за три анализируемых года недостаточно стабильна, отклонения удельных весов по строкам и разделам баланса в основном значительны.
Так, например, можно выявить за 2004-2005 гг. увеличение доли основных средств в общей величине имущества ООО «Техинвест» на 6,58 %, а в 2005-2006 гг. – сокращение на 2,91 %.
Наблюдается тенденция сокращения доли незавершенного строительства.
За 2004-2005 гг. отмечается увеличение запасов предприятия на 26,06 %, в то время как за 2005-2006 гг. – сокращение на 6,27 %
Аналогичная тенденция наблюдается и по НДС по приобретенным ценностям, а также по прочим оборотным активам.
Удельный вес дебиторской задолженности имеет тенденцию к росту: за 2004-2005 гг. на 7,23 %, а за 2005-2006 гг. – на 4,56 %.
Отсутствие в 2005 г. краткосрочных финансовых вложений уменьшило их удельный вес за 2004-2005 гг. на 40,21 %, в 2006 г. их доля возросла на 11,94 %.
Изучение структуры пассива баланса позволяет сделать вывод о высоком удельном весе нераспределенной прибыли отчетного года в имуществе ООО «Техинвест» за 2004-2006 гг., причем динамика имеет тенденцию к стабильному росту.
Наблюдается устойчивый рост доли долгосрочных обязательств предприятия в виде отложенных налоговых обязательств.
Удельный вес займов и кредитов предприятия за 2004-2006 гг. сокращается.
В целом данные тенденции обеспечили сокращение удельного веса краткосрочных обязательств ООО «Техинвест» за 2004-2005 гг. на 12,75 %, а за 2005-2006 гг. – на 4,55 %.
Доля заемных средств в источниках финансирования хозяйственных средств ООО «Техинвест» весьма значительна, следовательно, предприятие зависимо от заемных и привлеченных средств.
Анализ имущественного положения предприятия должен быть произведен не только с использованием вертикального анализа. Наряду с изучением изменения валюты баланса целесообразно изучить характер динамики его отдельных статей, то есть осуществить горизонтальный анализ.
В таблице 4 представлен горизонтальный анализ баланса предприятия.
Таблица 4
Горизонтальный анализ баланса по ООО «Техинвест» за 2004-2006 гг.
|
Показатели |
2004 г. | 2005 г. | 2006 г. | |||
| тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
| Актив | ||||||
| I Внеоборотные активы | ||||||
| Нематериальные активы | - | - | - | - | - | - |
| Основные средства | 1144 | 100,00 | 3983 | 348,16 | 3703 | 323,69 |
| Незавершенное строительство | 573 | 100,00 | 56 | 9,77 | 1 | 0,17 |
| Итого по разделу I | 1717 | 100,00 | 4039 | 235,24 | 3739 | 217,76 |
| II Оборотные активы | ||||||
| Запасы | 9268 | 100,00 | 21709 | 234,24 | 25002 | 269,77 |
| НДС по приобретенным ценностям | 1120 | 100,00 | 2793 | 249,38 | 1571 | 140,27 |
| Дебиторская задолженность | 3653 | 100,00 | 7377 | 201,94 | 11860 | 324,66 |
| Краткосрочные финансовые вложения | 12441 | 100,00 | - | - | 6000 | 48,23 |
| Денежные средства | 1597 | 100,00 | 1402 | 87,79 | 563 | 35,25 |
| Прочие оборотные активы | 1146 | 100,00 | 1438 | 125,48 | 1527 | 133,25 |
| Итого по разделу II | 29225 | 100,00 | 34719 | 118,80 | 46523 | 159,19 |
| Баланс (I+II) | 30942 | 100,00 | 38758 | 125,26 | 50263 | 162,44 |
| Пассив | ||||||
| III Капитал и резервы | ||||||
| Уставный капитал | 400 | 100,00 | 400 | 100,00 | 400 | 100,00 |
| Резервный капитал | 51 | 100,00 | 51 | 100,00 | 51 | 100,00 |
| Нераспределенная прибыль отчетного года | 2792 | 100,00 | 7205 | 258,06 | 11736 | 420,34 |
| Итого по разделу III | 3243 | 100,00 | 7656 | 236,08 | 12187 | 375,79 |
| IV Долгосрочные обязательства | ||||||
| Отложенные налоговые обязательства | - | - | 1348 | - | 1778 | - |
| Итого по разделу IV | - | - | 1348 | - | 1778 | - |
| V Краткосрочные обязательства | ||||||
| Займы и кредиты | 9000 | 100,00 | 6981 | 77,57 | 8877 | 98,63 |
| Кредиторская задолженность | 16944 | 100,00 | 20756 | 122,50 | 25869 | 152,67 |
| Задолженность участникам по выплате доходов | 35 | 100,00 | - | - | - | 0,00 |
| Прочие краткосрочные обязательства | 1720 | 100,00 | 2017 | 117,27 | 1552 | 90,23 |
| Итого по разделу V | 27699 | 100,00 | 29754 | 107,42 | 36298 | 131,04 |
| Баланс (III+IV+V) | 30942 | 100,00 | 38758 | 125,26 | 50263 | 162,44 |
Из данных таблицы следует, что за анализируемый период валюта баланса ООО «Техинвест» возросла к концу 2006 г. на 62,44 % к уровню 2004 г.
За 2004-2006 гг. роста внеоборотных активов за произошел в 2,17 раза в основном за счет роста основных средств.
Оборотные активы увеличились на 59,19 % в основном за счет увеличения запасов и дебиторской задолженности.
Раздел III баланса предприятия «Капитал и резервы» за анализируемый период стал больше в 3,76 раза в основном за счет роста нераспределенной прибыли отчетного периода.
Таким образом, по ООО «Техинвест» на лицо следующие признаки неудовлетворительной структуры баланса:
увеличение валюты баланса за анализируемые три года;
темпы прироста внеоборотных активов выше, чем темпы прироста оборотных активов;
собственный капитал меньше, чем 50%.
Позитивно, что темпы рост прироста заемного капитала не превышают темпы прироста собственного капитала.
Кредиторскую задолженность составляют краткосрочные обязательства, и платежи будут производиться в течение короткого времени, значит, можно охарактеризовать как нормальное явление.
3.2. Анализ ликвидности и платежеспособности
Цель анализа ликвидности - оценить способность предприятия своевременно в полном объеме выполнять краткосрочные обязательства за счет текущих активов.
Ликвидность (текущая платежеспособность) - одна из важнейших характеристик финансового состояния организации, определяющая возможность своевременно оплачивать счета и фактически является одним из показателей банкротства. Результаты анализа ликвидности важны с точки зрения как внутренних, так и внешних пользователей информации об организации.
Ликвидность баланса определяется как степень покрытия задолженности организации его активами.
В зависимости от степени ликвидности активы подразделяются на следующие группы:
А1 – наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения;
А2 – быстро реализуемые активы – краткосрочная дебиторская задолженность и прочие оборотные активы;
А3 – медленно реализуемые активы – материальные запасы, НДС, долгосрочная дебиторская задолженность, долгосрочные финансовые вложения;
А4 – труднореализуемые активы – статьи раздела Ι баланса, за исключением долгосрочных финансовых вложений.
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность;
П2 – краткосрочные пассивы – краткосрочные кредиты и займы, прочие краткосрочные пассивы;
П3 – долгосрочные пассивы – долгосрочные кредиты и займы, доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
П4 – постоянные пассивы – собственные средства за минусом расходов будущих периодов и убытков.
Степень ликвидности баланса характеризует следующие соотношения:
1. Абсолютная ликвидность:
А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; П4 ≥ А4.
2. Текущая ликвидность (достаточная для рыночных условий):
А1+А2 ≥ П1+П2; П4 ≥А4.
3. Перспективная ликвидность:
А1+А2 < П1+П2; А3 ≥ П3; П4 ≥ А4.
4. Недостаточный уровень перспективной ликвидности:
А1 + А2 < П1+П2; А3 < П3; П4 ≥ А4.
5. Баланс организации неликвиден
П4 < А4
Рассчитаем показатели ликвидности баланса ООО «Техинвест» и занесем получившиеся показатели в таблицу 5.
А1: Наиболее ликвидные (ст.250+ст.260):
2004 г.
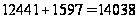
2005 г.
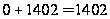
2006 г.
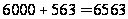
А2: Быстро реализуемые (ст.240+ст.270):
2004 г.
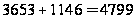
2005 г.
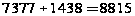
2006 г.
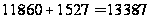
А3: Медленно реализуемые (ст.210+ст.220+ст.230+ст.240-ст.216):
2004 г.
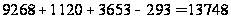
2005 г.
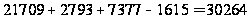
2006 г.
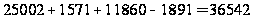
А4: Трудно реализуемые (ст.190-ст.140):
2004 г.
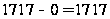
2005 г.
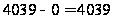
2006 г.
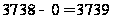
П1: Наиболее срочные обязательства (ст. 620):
2004 г.

2005 г.

2006 г.

П2: Краткосрочные пассивы (ст.610+ст.660):
2004 г.
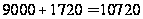
2005 г.
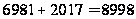
2006 г.
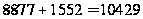
П3: Долгосрочные пассивы (ст.590+ст.630+ст.640+ст.650):
2004 г.

2005 г.

2006 г.

П4: Постоянные пассивы (ст.490-ст.216):
2004 г.
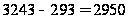
2005 г.
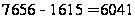
2006 г.
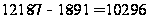
Таблица 5
Динамика показателей ликвидности баланса ООО «Техинвест»
| № | Показатель | Статья баланса | 2004 г. | 2005 г. | 2006 г. | |
| Актив | ||||||
| 1 | Наиболее ликвидные | А1 | 250+260 | 14038 | 1402 | 6563 |
| 2 | Быстро реализуемые | А2 | 240+270 | 4799 | 8815 | 13378 |
| 3 | Медленно реализуемые | А3 | 210+220+230+ 240-216 | 13748 | 30264 | 36542 |
| 4 | Трудно реализуемые | А4 | 190-140 | 1717 | 4039 | 3739 |
| Итого | 34302 | 44520 | 60222 | |||
| Пассив | ||||||
| 1 | Наиболее срочные обязательства | П1 | 620 | 16944 | 20756 | 25869 |
| 2 | Краткосрочные пассивы | П2 | 610+660 | 10720 | 8998 | 10429 |
| 3 | Долгосрочные пассивы | П3 | 590+630+640+650 | 35 | 1348 | 1778 |
| 4 | Постоянные пассивы | П4 | 490-216 | 2950 | 6041 | 10296 |
| 5 | Итого | 30649 | 37143 | 48372 | ||
Ликвидность бухгалтерского баланса ООО «Техинвест» по расчетам текущая, т.е. достаточная для рыночных условий.
Анализ платежеспособности проводят по двум группам показателей:
Ликвидность – это способность организации погасить краткосрочную задолженность за счет имеющихся в распоряжении текущих активов.
Общая платежеспособность – это способность организации погасить краткосрочные, долгосрочные обязательства за счет имеющихся в распоряжении организации собственных средств (капитала).
Показатели:
Коэффициент текущей ликвидности = ден. ср-ва + краткосрочные фин. вложения + дебиторская задолженность + прочие оборотные активы + материальные запасы / краткосрочные обязательства.
Если КТЛ меньше 1,5 – очень низкая платежеспособность;
1,5 - 2,0 – низкая платежеспособность;
больше 2,0 – организация платежеспособна.
Коэффициент средней ликвидности = денежные средства + краткосрочные финансовые вложения + дебиторская задолженность / краткосрочные обязательства.
Оптимальным считается соотношение 0,8 - 1,0
Коэффициент абсолютной ликвидности = денежные средства + краткосрочные финансовые вложения / краткосрочные обязательства.
Сам коэффициент прямо не говорит о платежеспособности, но если его уровень низкий (указывает на временное отсутствие свободных денежных средств), то при каких-либо коммерческих сделках с такой организацией могут потребовать предварительную оплату. Оптимально считается соотношение 0,2 – 0,25.
Коэффициент общей платежеспособности = собственный капитал / долгосрочные обязательства + краткосрочные обязательства
Показатель должен быть не ниже 1.
Рассчитаем показатели платежеспособности ООО «Техинвест» и занесем полученные результаты в таблицу 6.
Материальные запасы (ст.210+ст.220-ст.216):
2004 г.
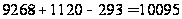
2005 г.
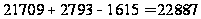
2006 г.
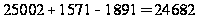
Денежные средства (ст.260):
2004 г.

2005 г.

2006 г.

Прочие оборотные активы (ст.230+ст.240):
2004 г.
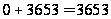
2005 г.
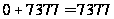
2006 г.
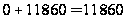
Краткосрочные финансовые вложения (ст.270):
2004 г.

2005 г.

2006 г.

Краткосрочные финансовые вложения (ст.250):
2004 г.

2005 г.

2006 г.

Краткосрочные обязательства (ст.610+ст.620+ст.660):
2004 г.
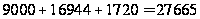
2005 г.
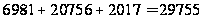
2006 г.
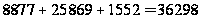
Долгосрочные обязательства (ст.590):
2004 г.
2005 г.
2006 г.
Собственный капитал (ст.490):
2004 г.

2005 г.

2006 г.

Таблица 6
Показатели платежеспособности ООО «Техинвест»
| Показатели | Статья | 2004 г. | 2005 г. | 2006 г. |
| Материальные запасы (МЗ) | 210+220-216 | 10095 | 22887 | 24682 |
| Денежные средства (ДС) | 260 | 1597 | 1402 | 563 |
| Дебиторская задолженность (ДЗ) | 230+240 | 3653 | 7377 | 11860 |
| Прочие оборотные активы (ПОА) | 270 | 1146 | 1438 | 1527 |
| Краткосрочные фин. вложения (КФВ) | 250 | 12441 | 0 | 6000 |
| Краткосрочные обязательства (КО) | 610+620+660 | 27665 | 29755 | 36298 |
| Долгосрочные обязательства (ДО) | 590 | 0 | 1348 | 1778 |
| Собственный капитал (СК) | 490 | 3242 | 7656 | 12187 |
Коэффициент
текущей ликвидности
(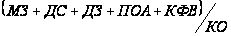 ):
2004 г.
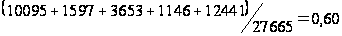
2005 г.
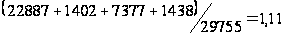
2006 г.
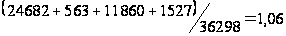
Коэффициент
средней ликвидности
(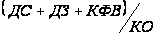 ):
2004 г.
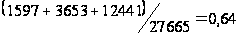
2005 г.
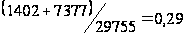
2006 г.
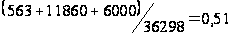
Коэффициент
абсолютной
ликвидности
(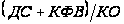 ):
2004 г.
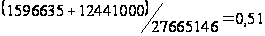
2005 г.
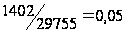
2006 г.
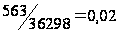
Коэффициент
общей платежеспособности
(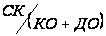 ):
2004 г.
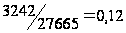
2005 г.
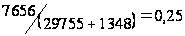
2006 г.
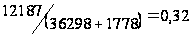
Таблица 7
Динамика показателей платежеспособности ООО «Техинвест» за 2004-2006 гг.
| Показатели платежеспособности | Расчет | 2004 г. | 2005 г. | 2006 г. |
| Коэфф. текущей ликвидности | (1+2+3+4+5)/6 | 0,60 | 1,11 | 1,06 |
| Коэфф. средней ликвидности | (2+3+5)/6 | 0,64 | 0,29 | 0,51 |
| Коэфф. абсолютной ликвидности | (2+5)/6 | 0,51 | 0,05 | 0,02 |
| Коэфф. общей платежеспособности | 8/(6+7) | 0,12 | 0,25 | 0,32 |
Коэффициент текущей ликвидности говорит о том, что организация имеет достаточно низкий уровень платежеспособности. Коэффициент абсолютной ликвидности показывает, что с организацией можно работать без предоплаты (она рассчитается по долгам, но не скоро).
Коэффициент общей платежеспособности говорит о том, что при ликвидации организации, общество способно расплатиться с кредиторами лишь в размере не более 32% от общей суммы. Показатель критически мал.
3.3. Анализ финансовой устойчивости
По состоянию источников формирования материальных запасов определяют внутреннюю финансовую устойчивость.
Различают четыре типа внутренней финансовой устойчивости:
Абсолютная устойчивость
СОС – МЗ > 0, (1)
где СОС – собственные оборотные средства,
МЗ – материальные запасы
Нормальная финансовая устойчивость
СОС – МЗ <0, но КФ – МЗ >0, (2)
где КФ – функционирующий капитал,
КФ = СОС + Долгосрочные кредиты и займы
Недостаточный уровень внутренней финансовой устойчивости
СОС – МЗ < 0; КФ – МЗ < 0; И – МЗ > 0, (3)
И – общая сумма источников формирования материальных запасов
И = КФ + кредиты банков и займы используемые для покрытия запасов + расчеты с кредиторами по товарным операциям
Кризисная внутренняя финансовая устойчивость
И - МЗ < 0 (5)
Рассчитываем показатели состояния источников формирования материальных запасов и заносим их в таблицу 8.
Материальные запасы (ст.210+ст.220):
2004 г.
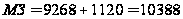
2005 г.
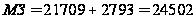
2006 г.
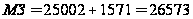
Собственные оборотные средства (ст.490-ст.190):
2004 г.
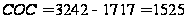
2005 г.
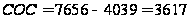
2006 г.
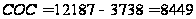
Функционирующий капитал (ст.490+ст.590-ст.190):
2004