Проблемы оценки финансового состояния и пути его улучшения
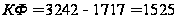
2005 г.
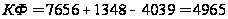
2006 г.
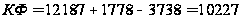
Кредиты банка и займы используемые для покрытия запасов:
2004 г.
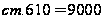
2005 г.
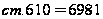
2005 г.
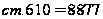
Расчеты с кредиторами по товарным операциям:
2004 г.
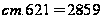
2005 г.
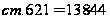
2006 г.
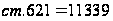
Таблица 8
Состояние источников формирования материальных запасов
| № | Показатель | Статья баланса | 2004 г. | 2005 г. | 2006 г. |
| 1 | Материальные запасы (МЗ) | 210+220 | 10388 | 24502 | 26573 |
| 2 | Собственные оборотные средства (СОС) | 490-190 | 1525 | 3617 | 8449 |
| 3 | Функционирующий капитал (КФ) |
490+ 590-190 |
1525 | 4965 | 10227 |
| 4 | Кредиты банка и займы используемые для покрытия запасов | 610 | 9000 | 6981 | 8877 |
| 5 | Расчеты с кредиторами по товарным операциям | 621 | 2859 | 13844 | 11339 |
| 6 | Общая сумма источников формирования материальных запасов (И) | 3+4+5 | 13384 | 25790 | 30443 |
| 7 | СОС - МЗ | 2-1 | -8863 | -20885 | -18124 |
| 8 | КФ - МЗ | 3-1 | -8863 | -19537 | -16346 |
| 9 | И - МЗ | 6-1 | 2996 | 1288 | 3870 |
Из рассчитанного можно сделать вывод о том, что ООО «Техинвест» по состоянию источников формирования материальных запасов имеет недостаточный уровень внутренней финансовой устойчивости. Это неустойчивое финансовое состояние характеризуется периодически возникающими задержками по платежам и расчетам, нехваткой живых денег.
Организация испытывает недостаток в показателях собственные оборотные средства и функционирующий капитал. Неустойчивое финансовое состояние граничит между нормальной относительной устойчивостью и кризисным состоянием.
Прогноз событий следующий: если удастся достичь наращивания показателей собственных оборотных средств и функционирующего капитала, то платежеспособность ООО «Техинвест» будет гарантирована и предприятие перейдет в группу с нормальной финансовой устойчивостью. Если же показатель материальных затрат резко вырастет, то кризис фактически неизбежен.
Рекомендации:
- пополнить уставный капитал организации;
- не приобретать материалы, ПКИ и ДСЕ, а расходовать в производство имеющиеся;
- постараться реализовать готовую продукцию на складе, т.е. уменьшить остатки готовой продукции.
По данному предложению имеются проблемы, так как реализация теплообменников носит сезонный характер, поскольку в отопительный период (октябрь-апрель) реконструкция тепловых пунктов не производится. Пик реализации продукции приходится на: июль-октябрь, минимальная реализация: 1 квартал года.
Показатели рыночной финансовой устойчивости приведены в таблице 9.
Таблица 9
Показатели рыночной финансовой устойчивости
| № | Показатель | Порядок расчета | Значение |
| 1 |
Коэффициент независимости (Кн) |
Собственные средства к валюте баланса |
0,5 - 0,6 и более - высокое положительное состояние 0,5 - 0,4 – соотношение среднего уровня 0,4 - 0,3 – неустойчивое состояние < 0,3 – высокая степень риска |
| 2 | Удельный вес заемных средств в стоимости имущества (Кзи) | Сумма задолженности к валюте баланса | показатель должен быть не более 0,4 |
| 3 | Коэффициент задолженности (Кз) | Сумма задолженности / собственный капитал | критическое значение – не более 1 |
| 4 | Удельный вес дебиторской задолженности в стоимости имущества (Кди) |
Дебиторская задолженность / валюта баланса |
показатель должен быть не более 0,4 |
| 5 | Доля дебиторской задолженности в текущих активах (Кдта) | дебиторская задолженность / текущие активы | показатель должен быть не более 0,7 |
| 6 | Коэффициент обеспеченности материальных запасов собственными оборотными средствами | собственные оборотные средства / материальные запасы |
а) показатель должен быть близким к 1, что указывает на независимость организации от внешнего источника финансирования; б) критическое значение - не менее 0,5 |
| 7 | Коэффициент обеспеченности собственными оборотными средствами | чистый оборотный капитал / оборотный капитал | Согласно распоряжению Федерального управления по делам несостоятельности показатель должен быть не менее 0,1 |
| 8 | Коэффициент маневренности | чистый оборотный капитал / собственный оборот | 0,5 – 0,6 - высокое положительное соотношение, меньше 0,5 - отсутствует выбор в действиях организации |
| 9 | Коэффициент реальной стоимости имущества | остаточная стоимость основных средств + производственные запасы + незавершенное производство / валюта баланса | Оптимальным считается соотношение 0,5-0,6. Больше или меньше не желательно. |
Проведем расчет показателей рыночной финансовой устойчивости для ООО «Техинвест» и занесем полученные результаты в таблицу 10.
Коэффициент независимости (ст.490/ст.300):
2004 г.
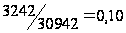
2005 г.
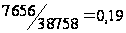
2005 г.
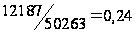
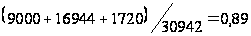
Удельный вес заемных средств в стоимости имущества ((ст.590+ст.610+ст.620+ст.660)/ст.300):
2004 г.
2005 г.
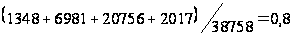
2006 г.
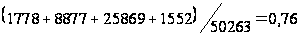
Коэффициент задолженности ((ст.590+ст.610+ст.620+ст.660)/ст.490):
2004 г.
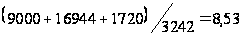
2005 г.
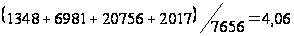
2006 г.
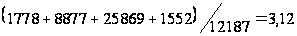
Удельный вес дебиторской задолженности в стоимости имущества ((ст.230+ст.240)/ст.300):
2004 г.
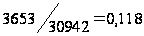
2005 г.
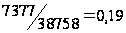
2006 г.
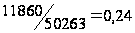
Доля дебиторской задолженности в текущих активах ((ст.230+ст.240)/ст.290):
2004 г.
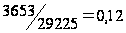
2005 г.
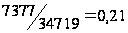
2006 г.
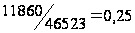
Коэффициент обеспеченности материальных запасов собственными оборотными средствами ((ст.490+ст.590-ст.190)/(ст.210+ст.220):
2004 г.
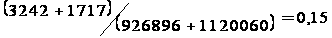
2005 г.
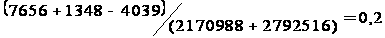
2006 г.
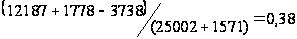
Коэффициент обеспеченности собственными оборотными средствами ((ст.490-ст.190)/ст.290):
200404 г.
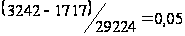
2005 г.
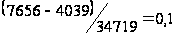
2006 г.
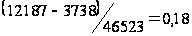
Коэффициент маневренности ((ст.490+ст.590-ст.190)/ст.490):
2004 г.
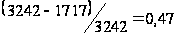
2005 г.
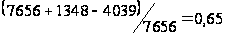
2006 г.
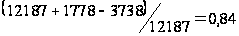
Коэффициент реальной стоимости имущества ((ст.120+ст.211+ст.213)/ст.300):
2004 г.
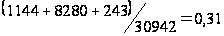
2005 г.
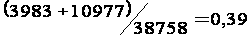
2006 г.
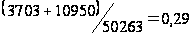
Коэффициент независимости достигает высокой степени риска, это говорит о том, что организация имеет критически низкую долю собственных средств в общей сумме средств организации.
Удельный вес заемных средств в стоимости имущества превышает рекомендованную норму в два раза, это очень опасно для организации.
Таблица 10
Показатели рыночной финансовой устойчивости ООО «Техинвест»
| Показатель | Статья баланса | 2004 г. | 2005 г. | 2006 г. |
| Коэф. независимости | 490/300 | 0,10 | 0,19 | 0,24 |
| Удельный вес заемных средств в стоимости имущ. | (590+610+620+660)/300 | 0,89 | 0,8 | 0,76 |
| Коэф. задолженности | (590+610+620+660)/490 | 8,53 | 4,06 | 3,12 |
| Удельный вес дебиторской задол. в стоим. имущества | (230+240)/300 | 0,118 | 0,19 | 0,24 |
| Доля дебиторской задолженности в текущих активах | (230+240)/290 | 0,12 | 0,21 | 0,25 |
| Коэф. обеспеченности мат. запасов собственными оборотными средствами | (490+590-190)/(210+220) | 0,15 | 0,2 | 0,28 |
| Коэффициент обеспеченности собственными оборотными средствами | (490-190)/290 | 0,05 | 0,1 | 0,18 |
| Коэффициент маневренности | (490+590-190)/490 | 0,47 | 0,65 | 0,84 |
| Коэффициент реальной стоимости имущества | (120+211+213)/300 | 0,31 | 0,39 | 0,29 |
Коэффициент задолженности должен быть не более 1, а он составляет на конец 2006 г. – 3,12. Следовательно, организация очень зависит от внешних источников.
Удельный вес дебиторской задолженности в стоимости имущества и доля дебиторской задолженности в текущих активах не превышают рекомендованные нормы.
Коэффициент обеспеченности материальных запасов собственными оборотными средствами находится в пределах критического значения.
Коэффициент обеспеченности собственными оборотными средствами равен 0,1, что соответствует распоряжению Федерального управления по делам несостоятельности.
Реальная стоимость имущества ниже нормы, что говорит о низкой финансовой устойчивости организации.
Из ранее изложенного можно сделать вывод. Финансовая устойчивость характеризуется финансовой независимостью, способностью маневрировать собственными средствами. Ее оценка позволяет внешним субъектам анализа (прежде всего партнерам по договорным отношениям) определить финансовые возможности организации на перспективу.
ООО «Техинвест» ненадежный партнер, финансовая устойчивость очень низкая, это говорит о том, что у организации много долгов перед поставщиками и подрядчиками, перед персоналом организации, прочими кредиторами.
Данную ситуацию можно исправить в некоторой степени, рассчитавшись с поставщиками и подрядчиками готовой продукцией (естественно проведя с ними переговоры), а также просто необходимо искать дополнительные рынки сбыта, участвовать в выставках, тендерах и т.д.
3.4. Оценка деловой активности
Состояние, состав и структура фондов обращения является важным индикатором деятельности предприятия.
Определение структуры и выявление тенденции изменения элементов оборотных средств дает возможность прогнозировать параметры развития предпринимательства.
Таблица 11
Расчет показателей оборачиваемости оборотных средств в ООО «Техинвест» за 2004-2006 гг.
|
Наименование коэффициента |
Формула для расчета | 2004 г. | 2005г. | 2006г. |
Изменение (+;-) |
|
| 2004-2005 гг. | 2005-2006 гг. | |||||
|
Коэффициент оборачиваемости мобильных средств |
Выручка от реализации/ /стр.290 |
1,104 | 1,140 | 1,194 | 0,036 | 0,054 |
|
Срок оборачиваемости мобильных средств, дн. |
360 дней/ /К об. моб. ср-в |
326 | 316 | 302 | -10 | -14 |
|
Коэффициент оборачиваемости материальных средств |
Выручка от реализации/ /стр.210+220 |
3,105 | 1,615 | 2,090 | -1,489 | 0,474 |
|
Срок оборачиваемости материальных средств, дн. |
360 дней/ /К об.матер. ср-в |
116 | 223 | 172 | 107 | -51 |
|
Коэффициент оборачиваемости денежных средств |
Выручка от реализации/ /стр.260 |
20,195 | 28,230 | 98,629 | 8,035 | 70,398 |
|
Срок оборачиваемости денежных средств, дн. |
360 дней/ /К об.ден. ср-в |
18 | 13 | 4 | -5 | -9 |
|
Коэффициент оборачиваемости средств в расчетах |
Выручка от реализации/ /стр.240 |
8,829 | 5,365 | 4,682 | -3,464 | -0,683 |
|
Срок оборачиваемости средств в расчетах, дн. |
360 дней/ /К об.ср-в в расч. |
41 | 67 | 77 | 26 | 10 |
На анализируемом предприятии за 2004-2006 гг. сокращена продолжительность оборота мобильных средств с 326 дн. до 302 дн., а также денежных средств с 18 до 4 дн.
В то же время увеличился срок оборота материальных средств с 116 дн. В 2004 г. до 172 дн. в 2006 г.
Увеличение оборачиваемости средств в расчетах свидетельствует о более длительном периоде погашения долгов.
Это вызывает необходимость в разработке предложений по управлению оборотными средствами ООО «Техинвест».
3.5. Анализ прибыли и рентабельности
К обобщающим показателям оценки эффективности использования ресурсов предприятия и динамичности его развития относятся показатели результативности финансово-хозяйственной деятельности – прибыльности и рентабельности.
При анализе рентабельности используются следующие основные показатели, используемые в странах с рыночной экономикой для характеристики рентабельности вложений в деятельность того или иного вида: рентабельность авансированного капитала и рентабельность собственного капитала.
Экономическая интерпретация этих показателей очевидна — сколько рублей прибыли приходится на один рубль авансированного (собственного) капитала. При расчете можно использовать либо общую прибыль отчетного периода, либо чистую прибыль.
Таблица 12
Коэффициенты рентабельности
| № | Показатель | Порядок расчета | Значение |
| 1 | Коэффициент рентабельности совокупных активов | Прибыль к величине совокупных активов |
Значение чем больше, тем лучше. Показывает эффективность использования всего имущества организации. Снижение также свидетельствует о падении спроса на продукцию и о перенакоплении активов. |
| 2 | Коэффициент рентабельности текущих активов | Прибыль к величине текущих активов | Отражает эффективность использования основных средств и прочих внеоборотных активов. |
| 3 | Коэффициент рентабельности собственного капитала | Чистая прибыль к величине собственного капитала | Показывает эффективность использования собственного капитала. |
| 4 | Коэффициент рентабельности выручки (продаж) | Отношение прибыли к выручке | |
| 5 | Коэффициент рентабельности реализованной продукции | Прибыль от реализации к себестоимости реализованной продукции | Характеризует эффективность выпуска продукции организации. |
Произведем расчет показателей рентабельности ООО «Техинвест» и занесем их в таблицу 13.
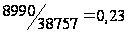
Коэффициент рентабельности совокупных активов (ст.050/ст.300):
2004 г.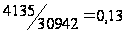
2005 г.
2006 г.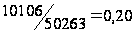
Коэффициент рентабельности текущих активов (ст.050/ст.290):
2004 г.
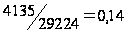
2005 г.
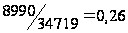
2006 г.
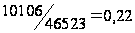
Коэффициент рентабельности собственного капитала (ст.190/ст.490):
2004 г.
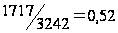
2005 г.
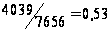
2006 г.
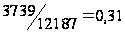
Коэффициент рентабельности выручки (ст.050/ст.010):
2004 г.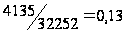
2005 г.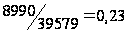
2006 г.
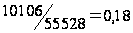
Коэффициент рентабельности реализованной продукции (ст.050/ст.020+ст.030+ст.040):
2004 г.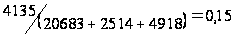
2005 г.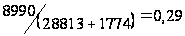
2006 г.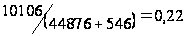
Таблица 13
Динамика показателей рентабельности ООО «Техинвест»
| Показатель | Расчет | 2004 г. | 2005 г. | 2006 г. |
| Коэф. рентабельности совокупных активов | 050/300 | 0,13 | 0,23 | 0,20 |
| Коэф. рентабельности текущих активов | 050/290 | 0,14 | 0,26 | 0,22 |
| Коэф. рентабельности собственного капитала | 190/490 | 0,52 | 0,53 | 0,31 |
| Коэф. рентабельности выручки | 050/010 | 0,13 | 0,23 | 0,18 |
| Коэф. рентабельности реализованной продукции | 050/020+030+040 | 0,15 | 0,29 | 0,22 |
Коэффициенты рентабельности существенно увеличились в 2006 г. по сравнения с 2004 г., однако если производить сравнение 2005-2006 гг., то отмечается тенденция к сокращению.
Рост коэффициента рентабельности текущих активов говорит о повышении эффективности использовании основных средств.
Коэффициент рентабельности собственного капитала сокращен, что показывает что собственный капитал используется менее эффективно.
Увеличились коэффициенты рентабельности выручки и реализованной продукции, что говорит об увеличении доли прибыли от продаж в каждом рубле выручке и в каждом рубле совокупных затрат.
В целом, это говорит о повышении эффективности используемых ресурсов предприятия.
3.6. Направления укрепления финансового состояния предприятия
Исходя из задач, которые стоят перед ООО «Техинвест» в настоящее время, весь комплекс мероприятий по укреплению финансового состояния предприятия можно объединить в шесть больших групп:
совершенствование финансирования деятельности предприятия;
повышение эффективности использования текущих активов;
совершенствование стратегии финансовой политики на предприятии;
совершенствование тактики финансовой политики на предприятии;
совершенствование финансового планирования и прогнозирования на предприятии;
совершенствование внутреннего финансового контроля.
Под вышеупомянутыми направлениями следует понимать следующее.
Совершенствование финансирования деятельности предприятия предполагает:
- определение рациональной структуры пассивов предприятия (соотношения между заемными, привлеченными и собственными средствами) с учетом допустимого уровня финансового риска.
- разработку дивидендной политики, производя расчеты по распределению чистой прибыли на вознаграждение инвесторов, с одной стороны, и самофинансирование развития и наращивание собственных средств, с другой стороны;
- формирование наилучшей структуры заемных средств по форме (кредиторская задолженность, кредит, облигационный заем), по срокам (краткосрочные, долгосрочные) и стоимости.
Совершенствование финансовой стороны эксплуатации активов предполагает:
- определение основных направлений расходования средств, соответствующих стратегическим и тактическим целям предприятия;
- формирование наилучшей структуры активов;
- регулирование массы и динамики финансовых результатов с учетом приемлемого уровня предпринимательского риска.
Совершенствование стратегии финансовой политики предполагает:
- проведение инвестиционной политики, осуществляя анализ инвестиционных проектов хозяйственного и финансового характера, отбор наилучших из них и последующий финансовый мониторинг претворения проектов в жизнь;
Совершенствование тактики финансовой политики предполагает:
- осуществление комплексного оперативного управления оборотными активами и краткосрочными обязательствами предприятия (денежными средствами, дебиторской задолженностью, запасами сырья и готовой продукции, с одной стороны, и кредиторской задолженностью и краткосрочными кредитами, с другой стороны);
- осмысление ценовых и прочих маркетинговых решения с точки зрения их влияния на финансовые результаты.
Совершенствование финансового планирования и прогнозирования развития предприятия предполагает:
- определение финансовых перспектив развития предприятия, а также тактических шагов по обеспечению своевременного проведения расчетов между поставщиками и покупателями с целью предупреждения наращивания величин дебиторской и кредиторской задолженностей.
Совершенствование внутреннего финансового контроля предполагает:
- анализ данных бухгалтерского и операционного учета, а также отчетность предприятия, пользуясь ими:
а) как материалом для оценки результатов деятельности предприятия, всех его подразделений и самого себя;
б) как информационной базой для принятия финансовых решений.
Исходя из специфики проведенного анализа финансовой деятельности объекта исследования и теоретических основ финансовой политики предприятия в условиях утраты платежеспособности, мною предлагаются следующие направления совершенствования методов управления оборотными средствами предприятия в ООО «Техинвест», которые можно представить в соответствии с рисунком 9.
По совершенствованию финансирования деятельности предприятия можно предложить придать структуре пассивов более рациональную основу. С прочими кредиторами необходимо провести переговоры о продлении сроков погашения кредиторской задолженности. При этом должен быть составлен план погашения кредиторской задолженности на следующий год, являющийся составной частью общего финансового плана предприятия. Резервы для погашения кредиторской задолженности у предприятия имеются. Это, прежде всего сокращение дебиторской задолженности, возможность более рационального использования основных средств (продажа и сдача в аренду неиспользуемых автотранспортных средств, то есть мобилизация внеоборотных активов), и ускорение оборачиваемости оборотных средств.
Структура активов предприятия имеет также неудовлетворительное состояние.
Рис. 9. Основные направления совершенствования методов управления оборотными средствами ООО «Техинвест»
Поэтому, в качестве основного предложения по совершенствованию финансовой стороны эксплуатации активов предлагается увеличение суммы денежных активов в текущем периоде достигается за счет следующих основных мероприятий:
а) ликвидации портфеля краткосрочных финансовых вложений, по непрофилирующим сферам деятельности;
б) ускорения оборота дебиторской задолженности, особенно по товарным операциям за счет сокращения сроков предоставляемого коммерческого кредита;
в) нормализации размера текущих запасов товарно-материальных ценностей.
В табл. 14 представлена динамику структуры оборотных средств предприятия за 2004-2006 гг.
Таблица 14
Динамика структуры оборотных средств предприятия за 2004-2006 гг., %
| Показатель | 2004 г. | 2005 г. | 2006 г. | |||
| в оборот-ных активах | в иму-ществе | в оборот-ных активах | в иму-ществе | в оборот-ных активах | в иму-ществе | |
| Запасы | 31,71 | 29,95 | 62,53 | 56,01 | 53,74 | 49,74 |
| в том числе готовая продукция | 1,54 | 1,45 | 26,26 | 23,52 | 24,90 | 23,05 |
| Дебиторская задолжен-ность | 12,50 | 11,81 | 21,25 | 19,03 | 25,49 | 23,60 |
| Денежные средства | 5,46 | 5,16 | 4,04 | 3,62 | 1,21 | 1,12 |
По данным табл. 14 следует говорить об очень высокой доле запасов, причем ее удельный вес растет не только в стоимости оборотных активов ООО «Техинвест» (с 31,71 % до 53,74 %), но и в стоимости его всего имущества (с 29,95 % до 49,74 %).
Запасы в части готовой продукции, созданной на предприятии ООО «Техинвест» так же имеют существенную динамику к росту: в стоимости оборотных активов (с 1,54 % до 24,90 %), но и в стоимости его всего имущества (с 11,81 % до 23,60 %).
Денежные средства ООО «Техинвест» имеют существенную динамику к сокращению: в стоимости оборотных активов (с 5,46 % до 1,21 %), но и в стоимости его всего имущества (с 5,16 % до 1,12 %).
Поэтому для улучшения платежной дисциплины предприятия необходимо контролировать уровень запасов и затрат, так как основным источником возникновения денежных средств являются поступления от покупателей, а также ужесточить требования к потребителям продукции предприятия с целью своевременного исполнения платежей за выполненные работы и услуги и отгрузку готовой продукции ООО «Техинвест».
Произведем расчет норматива запасов готовой продукции ООО «Техинвест» из следующих условий:
– выпуск продукции по производственной себестоимости за 2006 г. 44976 тыс. руб.;
– количество дней в периоде 360 дн.;
– норма оборотных средств на готовую продукцию – 52 дн. рассчитана из условий:
время, необходимое на комплектование и накопление продукции до необходимых размеров (37 дн.), на хранение продукции на складе до отгрузки (3 дн.), на упаковку и маркировку продукции (4 дн.), на доставку ее до станции отправления и погрузку (8 дн.)
44876/360*52=6482 тыс. руб. (округлено до 6500 руб.)
Таким образом, нормирование запасов готовой продукции позволило выявить, что для оптимизации структуры оборотного капитала предприятия без ущерба для производственного и сбытового процесса, необходимо сократить величину запасов и затрат в части готовой продукции с 11586 тыс. руб. в 2006 г. до 6500 тыс. руб. Данный показатель позволит осуществлять сбытовой процесс без каких либо трудностей со стороны предприятия.
Таким образом, предприятию необходимо осуществить реализацию готовой продукции покупателям и заказчикам в размере 5086 тыс. руб.
Данное мероприятие потребует затрат в размере 120 тыс. руб. за счет активизации рекламной компании предприятия с целью наибольшего привлечения потребителей и их информировании о деятельности ООО «Техинвест» как в Удмуртии, так и за ее пределами. Данные затраты будут отнесены на себестоимость.
В целом это обеспечит высвобождение денежных средств и позволит направить их на погашение кредиторской задолженности предприятия.
Также предложено вывести из оборота краткосрочные финансовые вложения (краткосрочные вклады в банке, не приносящие существенного дохода) в размере, равной 5086 тыс. руб. и направить их на пополнение денежных средств ООО «Техинвест».
В настоящее время краткосрочные финансовые вложения практически не приносят доходов ООО «Техинвест» за счет инфляционных процессов, которые хотя и не могут быть расценены как стагфляция, но и их наличие снижает платежеспособность вложенных денежных средств, т.е. средств, извлеченных из оборота предприятия.
Следует активное внимание уделить расчетам по дебиторской задолженности.
Должна проводиться активная работа по отсылке письменных предупреждений, должны браться и прослеживаться выполнение гарантийных писем от предприятий и организаций, в которых они обязуются погасить свою задолженность за услуги с предоставлением графика погашения, на злостных неплательщиков должны подаваться дела в арбитражный суд.
Внимание должна быть уделено и бартерным операциям, обеспечивающим собственные потребности, а так же потребности других подразделений ООО «Техинвест» в материалах, комплектующих и др.
Работа с неоправданной дебиторской задолженностью ООО «Техинвест» должна стать стратегическим направлением финансовой деятельности, и должна проводиться ежедневно.
С юридическими лицами специалистам ООО «Техинвест» рекомендуется проводить:
- автопрозвонку (ежедневно);
- прозвонку специалистами группы по работе с дебиторской задолженностью крупных должников (более 100 тыс. руб.);
- выставление претензий юридической службой предприятия;
- проведение взаимозачета и бартера;
- необходимо доработать, в соответствии с требованиями сегодняшнего дня программы «санкций» с целью гибкого применения к должникам;
- разрабатываться положение о проведении взаимозачетов, бартерных и других операций, связанных с возмещением долга;
- разрабатываться, отделом компьютерных технологий, новые формы и программы анализа по различным направлениям дебиторской задолженности;
- вестись работа по проведению вексельных зачетов.
Предлагается за счет активизации работы с дебиторами сократить величину дебиторской задолженности до 5274 тыс. руб., т.е. сократить на 6586 тыс. руб.
За счет высвобожденных денежных средств предлагается осуществить расчеты по кредиторской задолженности предприятия.
Чтобы подтвердить эффективность осуществления данных операций было произведено их экономическое обоснование. По произведенным расчетам это направление обеспечит укрепление финансового состояния предприятия и позволит достичь устойчивости.
При этом коэффициенты, характеризующие финансовое состояние, примут значения, приведенные в табл. 15.
Таблица 15
Влияние предлагаемых мероприятий по управлению оборотными средствами ООО «Техинвест» на его финансовую устойчивость, ликвидность и платежеспособность
| № | Наименование показателя | Условное обозна-чение | На 01.01.07 г. | По состоянию на 01.01.07 г. с учетом произведен-ных мероприятий |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Материальные запасы | ЗЗ | 26573 | 21487 |
| 2 | Краткосрочные финансовые вложения | КФВ | 6000 | 914 |
| 3 | Дебиторская задолженность | ДЗ | 11860 | 5274 |
| 4 | Денежные средства | ДС | 563 | 5649 |
| 5 | Оборотные активы всего | ОА | 46523 | 34851 |
| 6 | Кредиторская задолженность | КЗ | 25869 | 14197 |
| 7 | Стоимость имущества | ВБ | 50623 | 38951 |
| 8 | Коэф. независимости | 0,5 – 0,6 и более – высокое положительное | 0,24 | 0,31 |
| 9 | Удельный вес заемных средств в стоимости имущ. | Не более 0,4 | 0,76 | 0,68 |
| 10 | Коэф. задолженности | не более 1 | 3,12 | 2,17 |
| 11 | Удельный вес дебиторской задол. в стоим. имущества |
не более 0,4 |
0,24 | 0,14 |
| 12 | Доля дебиторской задолженности в текущих активах | не более 0,7 | 0,25 | 0,16 |
| 13 | Коэф. обеспеченности мат. запасов собственными оборотными средствами | близким
к
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |