Роль денег в условиях кризисной экономики Казахстана
Можно выделить три основных функции пластиковой карты:
1) является инструментом безналичных расчетов, значительно сокращая объем наличных денег в обороте;
2) выступает средством платежа при приобретении товаров и погашении долгов во взаиморасчетах между юридическими и физическими лицами;
3) служит инструментом получения денег с расчетного счета практически в любое время.
Электронные системы оптовых платежей. Данные системы используются для проведения сделок на крупные суммы. Электронные системы оптовых платежей представляют собой платежные системы, позволяющие осуществлять в электронной форме платежные операции большой стоимости между банками, коммерческими компаниями и государственными учреждениями. Расчеты осуществляются с использованием трансакционных счетов кредитных организаций, поэтому такие оптовые системы оперируют депозитными деньгами. Электронные системы оптовых платежей появились в конце 1960-х гг. и получили широкое распространение в 1970—1980-е гг. Основными их элементами являются:
клиринговые расчетные системы, которые производят взаиморасчет по счетам своих клиентов (неттинг) в определенный момент времени, как правило, по окончании рабочего дня. Такие системы могут быть двусторонними и многосторонними. Основными недостатками таких систем являются недостаточная оперативность в проведении платежей, а также наличие риска ликвидности;
валовые системы расчетов в режиме реального времени. В настоящее время эти системы уже заменили неттинг во многих странах. С их появлением риск ликвидности и системный риск банковского сектора значительно снизились. В Европейском союзе функционируют две региональные суперсистемы, соединяющие между собой RTGS государств — членов Союза — TARGET и Euro I. В отдельных странах, прежде всего в США, где действует клиринговая система CHIPS, неттинг-системы трансформируются в гибридные, которые осуществляют неттинг с коротким циклом (через небольшие промежутки времени).
Можно выделить три основных достоинства электронных систем оптовых платежей:
увеличение скорости взаиморасчетов;
снижение себестоимости платежных операций;
упрощение обработки банковской корреспонденции.
Системы онлайновых платежей. В настоящее время в связи с активным развитием электронной экономики все большее распространение получают системы онлайновых платежей (системы онлайнового банкинга). Системы онлайновых платежей представляют собой новые электронные платежные системы, позволяющие напрямую в режиме реального времени осуществлять платежи со счета плательщика и зачислять денежные средства на счет получателя. Системы онлайновых платежей могут использоваться для проведения платежей как в рамках традиционной, так и в рамках электронной экономики. В настоящее время одними из наиболее развитых направлений развития онлайновых платежей являются системы онлайнового банкинга.
Электронные деньги. Последние годы XX в. ознаменовались новым этапом в развитии товарно-денежных отношений: появлением новой формы кредитных денег — электронных денег (emoney). К основным причинам их создания относятся желание снизить трансакционные издержки денежного обращения как в рамках традиционной, так и в рамках электронной экономики и электронный сеньораж. Несмотря на значительное количество различных систем электронных денег, на их долю в развитых странах в 2001 г. приходилось не более 1% объема денежного агрегата Ml.
Сущность электронных денег можно рассматривать с двух сторон: как предоплаченный финансовый продукт и как денежную стоимость, выраженную в валютных единицах и хранящуюся в электронной форме в электронном устройстве, находящемся во владении клиента. Электронные деньги не связаны с каким-либо счетом в финансовом учреждении и являются беспроцентным обязательством их эмитента, поэтому их не следует рассматривать как разновидность депозитных денег.
Издержки обмена. Поскольку приобретение любых товаров или услуг связано с расходами, то основная причина смены одного вида денег другим — минимизация таких расходов. Расходы, связанные с приобретением товаров или услуг, выражаются как в расходовании времени на ожидание самой возможности совершить обмен, так и в расходовании средств, связанных с осуществлением самого обмена. Издержки, которые несет покупатель, ожидая возможность совершить обмен на необходимый ему товар или услугу, называются издержками ожидания (waiting cost). Издержки сверх цены, которые будет нести покупатель при совершении покупки товара или услуги, называются трансакционными издержками (transaction cost).
Помимо издержек ожидания и трансакционных издержек, в издержки обращения, как правило, включаются расходы по их хранению, транспортировке, пересчету, обеспечению сохранности денег.
Таким образом, суммарные издержки денежного обращения в случае с наличными деньгами будут значительно выше, чем в случае с депозитными и тем более электронными деньгами. Современная эволюция кредитных денег состоит в постепенном сокращении доли наличных денег в обращении развитых стран и их последовательном замещении расчетами депозитными и электронными деньгами.
Электронные деньги и их свойства
Активная эволюция денежных форм наблюдается на протяжении последних сорока лет.
С 1960 по 2000-е гг. денежно-кредитная сфера пережила два этапа электронизации. Первый этап (1960—1980 гг.) состоял в переводе на электронную основу оптовых платежей. Он характеризовался появлением клиринговых расчетных систем, автоматизированных расчетных палат, а также широким использованием систем электронных трансфертов. Первый этап электронизации позволил рационализировать систему управления платежами, снизить кредитные и расчетные риски на уровне оптовых платежей, стимулировать появление новых финансовых продуктов, разнообразить средства доступа к ним. Широкое использование систем электронных трансфертов стало базой для внедрения в обращение розничных электронных платежных средств, таких, как кредитные и дебетовые карты. В результате этого удалось несколько снизить использование бумажных платежных средств в розничных расчетах (таблица 1). /48/
Таблица 1. Объем трансакций, совершаемых электронным путем, в экономически развитых странах
| Страны | Число трансакций на одного жителя | Электронные платежи (% от всего кол-ва) | |
| Бумажная форма | Электронная форма | ||
|
Швейцария Голландия Бельгия Дания |
2 19 16 24 |
65 128 85 100 |
97 87 84 81 |
|
Япония Швеция Германия Финляндия Великобритания Франция Норвегия Канада Италия США |
9 24 36 40 57 86 58 76 23 234 |
31 68 103 81 58 71 40 53 6 59 |
78 74 74 67 50 45 41 41 20 20 |
Традиционные электронные розничные средства платежа предоставили потребителям возможность более эффективно распоряжаться своими счетами в кредитных учреждениях (снизить издержки обращения, повысить удобство и безопасность расчетов). Однако они не смогли заменить ни наличные деньги, ни чеки в денежном обращении развитых стран. Причина этого кроется в чрезвычайно низкой трансакционной стоимости осуществления расчетов с использованием наличных денег и чеков. Кроме того, наличные деньги обладают рядом положительных с точки зрения плательщика свойств:
во-первых, возможностью безусловного и неограниченного распоряжения своими средствами;
во-вторых, возможностью большей по сравнению с системами электронных расчетов оперативностью;
в-третьих, что особенно важно, обеспечением анонимности платежей.
Развитие электронной торговли, обострение конкурентной борьбы за денежные ресурсы между различными финансовыми институтами, потребность в снижении трансакционных издержек текущих платежей, а также поиск новых платежных средств, обладающих анонимностью и не требующих посредничества финансовых институтов при непосредственном осуществлении платежей, потребовали разработки принципиально новых электронных розничных платежных инструментов. Появление систем электронного доступа к счетам в середине 1990-х гг. и появление электронных денег во второй половине 1990-х гг. символизируют начало второго этапа электронизации.
Системы электронного доступа используют различные электронные средства коммуникаций, такие, как персональные компьютеры, мобильные телефоны, «интеллектуальные» банкоматы и другие для получения доступа к традиционным платежным услугам с использованием закрытых банковских или открытых телекоммуникационных сетей, в частности Интернета.
Можно выделить несколько основных систем электронного доступа:
расчеты дебетовыми картами в Интернет с использованием различных протоколов безопасности;
расчеты с использованием электронных чеков;
расчеты с использованием систем онлайнового банкинга, обеспечивающих прямой доступ к банковским счетам клиентов.
Системы электронного доступа к счетам оперируют депозитными деньгами клиентов, размещенными на текущих счетах в кредитных организациях. Таким образом, системы переводов денег становятся все более электронифицированными, но деньги по-прежнему остаются депозитными. Иная ситуация наблюдается с новыми платежными системами на основе электронных денег. В случае с электронными деньгами речь скорее идет о новой форме денег, которая не связана с текущими счетами в кредитных учреждениях, находится в непосредственном распоряжении клиента и может трансформироваться либо в депозитные, либо в наличные деньги.
Помимо широко распространенных систем электронных денег, в мире действует несколько десятков компаний и банков, предлагающих свои электронные системы платежей на основе смарт-карт (Chipknip в Голландии, MmiPay в Италии, Avant в Финляндии, Danmont в Дании, и т.д.). Среди электронных платежных систем на основе «сетевых денег», получивших широкую известность, следует отметить ECash, CyberCom, NetCash и др. В России к таким системам относятся PayCash и WebMoney.
Следует выделить четыре важные характеристики электронных денег:
1) денежная стоимость непосредственно фиксируется на информационном носителе (отсутствует привязка к какому-либо счету в кредитных учреждениях);
2) платеж электронными деньгами является окончательным (получатель электронных денег считается окончательно расплатившимся, т. е. более не имеет никаких требований к третьим лицам);
3) эмиссия электронных денег является особым видом финансовой деятельности (эмитенты электронных денег являются специальными институтами, к которым должен применяться особый порядок регулирования и контроля за их деятельностью);
4) электронные деньги являются беспроцентным обязательством их эмитента (подобно наличным деньгам, выпускаемым центральными банками, электронные деньги не предполагают выплаты процентов своим держателям).
Электронные деньги одновременно воплощают в себе важные достоинства как наличных, так и депозитных денег. От наличных денег электронные Деньги унаследовали свойство анонимности и безусловности распоряжения Денежными средствами, а также низкие трансакционные издержки, от депозитных денег — дематериализованную форму, обусловливающую удобство осуществления расчетов, и низкие издержки обращения.
Таким образом, основными достоинствами электронных денег являются:
1) гибкость в платежах. Электронные деньги могут опосредовать как платежи в традиционной экономике, так и микроплатежи в экономике электронной;
2) низкая себестоимость трансакций. Стоимость трансакции с использованием «сетевых денег», их обработка и учет значительно дешевле стоимости платежей с использованием наличных денег, чеков и кредитных карт;
3) высокий уровень анонимности. Электронные деньги в отличие от чеков и кредитных карт позволяют поддерживать высокий уровень анонимности трансакций, так как при их использовании не требуют аунтификации личности плательщика и проверки его кредитоспособности;
4) возможность непосредственного распоряжения своими средствами.
В отличие от наличных денег оплата с помощью электронных денег не требует присутствия плательщика и получателя в одном месте, а в отличие от депозитных денег — вмешательства третьей стороны в ход осуществления трансакции.
Но в большинстве развитых стран электронные деньги не являются легитимным средством платежа, не включаются в агрегированные показатели денежной массы и не находятся под контролем национальных центральных банков.
2 АНАЛИЗ ДЕНЕЖНОГО РЫНКА РЕСПУБЛИКИ КАЗАХСТАН
Анализ денежных агрегатов
Динамика показателей денежного предложения в 4 квартале 2008 года демонстрировала невысокие, а в случае с узкой денежной базой, и отрицательные показатели роста. Необходимо отметить небольшое оживление динамики роста денежной массы и наличных денег в обращении в течение 4 квартала 2008 года (рисунок 4).
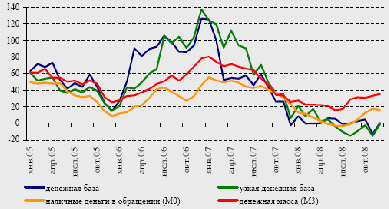
Рисунок 4. Динамика денежных агрегатов (% к соответствующему месяцу предыдущего года)
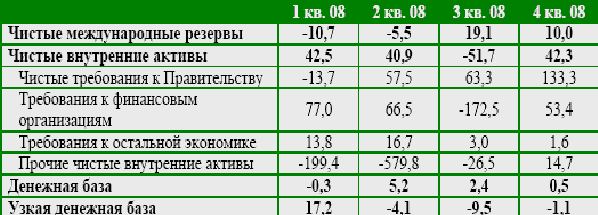
Денежная база на конец декабря 2008 года составила 1471,4 млрд. тенге. За 4 квартал 2008 года сжатие денежной базы составило 16,2%. Узкая денежная база за 4 квартал 2008 года сжалась на 7,0% до 1438,3 млрд. тенге.
В декабре 2008 года по сравнению с декабрем 2007 года денежная база расширилась незначительно, на 0,5%, за счет роста международных резервов Национального Банка и чистых внутренних активов Национального Банка.
Чистые валютные запасы (СКВ) в декабре 2008 года по сравнению с декабрем 2007 года увеличились на 10,3% в результате покупки валюты на внутреннем валютном рынке, реконвертации активов Национального фонда в валютные активы Национального Банка, а также поступления валюты на счета Правительства в Национальном Банке. При этом снизились остатки на корреспондентских счетах банков в иностранной валюте в Национальном Банке, а также были проведены операции по обслуживанию внешнего долга Правительства. Активы в золоте выросли на 8,0% в результате проведенных операций и увеличения его цены на мировых рынках на 4,4%.
Чистые внутренние активы Национального Банка увеличились за счет роста чистых требований к Центральному Правительству и сокращения обязательств перед банками, главным образом, по краткосрочным нотам.
Узкая денежная база в декабре 2008 года по сравнению с декабрем 2007 года сжалась на 1,1% (таблица 2).
Таблица 2. Динамика изменений активов и пассивов Национального Банка (% к соответствующему периоду предыдущего года)
За 4 квартал 2008 года увеличение денежной массы составило 6,5% до 6266,4 млрд. тенге. Чистые внешние активы банковской системы снизились на 6,6%, внутренние активы выросли на 4,3%.
В декабре 2008 года по сравнению с декабрем 2007 года рост денежной массы составил 35,3% в результате значительного увеличения чистых внешних активов банковской системы (таблица 3).
Таблица 3. Динамика изменений денежной массы (% к соответствующему периоду предыдущего года)
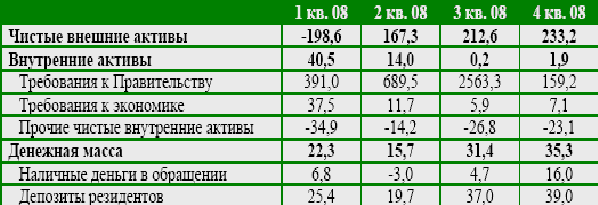
В структуре чистых внешних активов банковской системы в декабре 2008 года по сравнению с декабрем 2007 года чистые международные резервы Национального Банка увеличились на 10,0%, чистые внешние активы банков – на 40,9%. Увеличение внешних активов банков связано с сокращением обязательств перед нерезидентами (на 15,0%).
Анализ динамики основных составляющих денежной массы свидетельствует о том, что были зафиксированы опережающие темпы роста депозитов резидентов в банковской системе по сравнению с темпами роста наличных денег в обращении. В результате, по итогам декабря 2008 года доля депозитов резидентов в структуре денежной массы увеличилась до 86,3% с 84,0% в декабре 2007 года.
Денежный мультипликатор увеличился с 3,16 в декабре 2007 года до 4,26 в декабре 2008 года в результате опережающего роста денежной массы по сравнению с расширением денежной базы (рисунок 5). Рост денежного мультипликатора был обусловлен снижением коэффициента резервирования, на который, в свою очередь, повлияло снижение нормативов минимальных резервных требований.
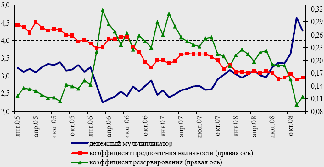
Рисунок 5. Динамика денежного мультипликатора и его составляющих
Наличные деньги в обращении
Наличные деньги в обращении за 4 квартал 2008 года увеличились на 6,3% и на конец декабря составили 857,8 млрд. тенге.
В декабре 2008 года наличные деньги в обращении увеличились на 16,0% по сравнению с декабрем 2007 года. Это свидетельствует о том, что действие факторов, обеспечивающих рост наличных денег (повышение заработной платы и пенсий), превалировало над действием факторов, которые способствовали их уменьшению (увеличение объемов продаж обменными пунктами наличной иностранной валюты, рост остатков на депозитах, поступления от реализации товаров, работ и услуг и др.).
В 4 квартале 2008 года по сравнению с 4 кварталом 2007 года выдачи наличных денег из касс банков выросли на 8,7% до 2837,6 млрд. тенге, а поступления в кассы банков увеличились на 4,8% до 2711,1 млрд. тенге. В результате нетто-выдачи из касс банков составили 126,6 млрд. тенге.
Депозиты резидентов
Депозиты резидентов на конец декабря 2008 года достигли 5408,6 млрд. тенге.
За 4 квартал 2008 года они выросли на 6,5%. Депозиты юридических лиц увеличились на 10,7%, физических лиц сократились на 3,2%. Общий объем депозитов резидентов в депозитных организациях за 2008 год вырос на 39,0%. При этом наблюдался опережающий рост депозитов юридических лиц по сравнению с депозитами физических лиц (таблица 4).
Таблица 4. Динамика изменений депозитов резидентов (% к соответствующему периоду предыдущего года)
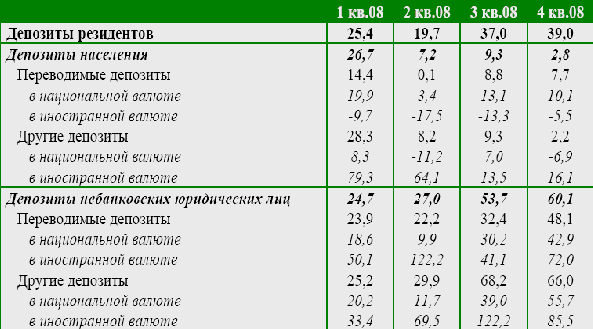
В структуре депозитов физических лиц произошел переток из национальной валюты в иностранную. Во многом это объясняется наличием девальвационных ожиданий населения, которые повысились в 4 квартале 2008 года. Также негативным моментом остается значительное замедление притока других депозитов населения, являющихся важным источником финансирования деятельности банков.
Депозиты юридических лиц повысились на фоне замедления экономической активности. Источником депозитов стали деньги, выделяемые государством в рамках программы поддержки экономики и минимизации кризисных проявлений.
В декабре 2008 года средневзвешенная ставка вознаграждения по тенговым срочным депозитам небанковских юридических лиц составила 5,7% (в декабре 2007 года – 6,1%), а по депозитам физических лиц – 11,3% (11,5%).
Анализ финансового рынка
В 4 квартале 2008 года кредиты экономике выросли на 2,3% и достигли 7454,1 млрд. тенге. При этом кредиты населению снизились на 2,9%, юридическим лицам возросли на 4,8%.
В декабре 2008 года кредиты экономике на 2,7% превышали их объем по состоянию на декабрь 2007 года, в том числе кредиты юридическим лицам – на 9,3%, тогда как кредиты физическим лицам снизились на 9,3%.
Средневзвешенная ставка по кредитам юридическим лицам в декабре 2008 года по сравнению с декабрем 2007 года повысилась с 14,2% до 14,7%, при этом снизились только ставки по краткосрочным кредитам в национальной валюте, тогда как по другим видам кредитов ставки выросли.
Ставки по кредитам физическим лицам повысились в 2008 году с 17,7% до 18,1% (рисунок 6).
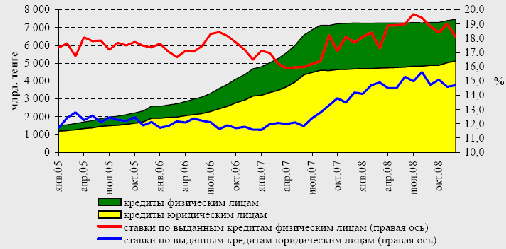
Рисунок 6. Динамика кредитов экономике и ставки вознаграждения по ним
В структуре кредитов в 2008 году основной рост был обеспечен за счет кредитов, выданных на приобретение оборотных средств, на новое строительство и реконструкцию, а также прочие цели, главным образом, на рефинансирование ранее выданных кредитов. Заметно снизились кредиты, выданные на потребительские цели, а также строительство и приобретение жилья гражданами.
Кредиты юридическим лицам
Кредиты юридическим лицам в декабре 2008 года по сравнению с декабрем 2007 года возросли на 9,3%.
В 4 квартале 2008 года годовой рост кредитов в иностранной валюте превышал рост кредитов в национальной валюте (рисунок 7).
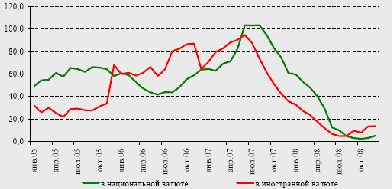
Рисунок 7.Динамика кредитов юридическим лицам (% к соответствующему периоду предыдущего года)
Доля средне- и долгосрочных кредитов в объеме кредитов юридическим лицам на конец декабря 2008 года составила 71,9% (в декабре 2007 года – 71,1%).
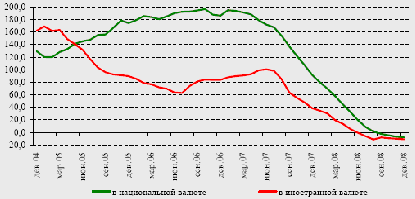
Рисунок 8. Динамика кредитов населению (% к соответствующему периоду предыдущего года)
Кредиты населению.
В динамике кредитов населению, годовое снижение которых составило 9,3%, более высокие темпы снижения демонстрируют кредиты в иностранной валюте. В декабре 2008 года по сравнению с декабрем 2007 года кредиты населению в национальной валюте снизились на 8,2%, тогда как кредиты в иностранной валюте снизились на 11,1% (Рисунок 8).
Активы и обязательства банков
Активы
В 4 квартале 2008 года размер активов банков, рассчитанный в соответствии с монетарным обзором, уменьшился на 2,9% до 12,5 трлн. тенге. В годовом выражении (в декабре 2008 года по сравнению с декабрем 2007 года) активы банков выросли на 5,7% (рисунок 9).
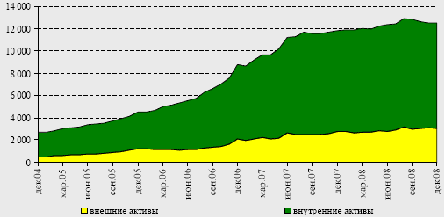
Рисунок 9. Динамика активов банков, млрд. тенге
Внешние активы банков на конец декабря 2008 года занимали 24,4% от общего объема активов или 25,2 млрд. долл. США. По сравнению с сентябрем 2008 года они увеличились на 1,3%, а по сравнению с декабрем 2007 года – на 10,3%.
Рост объема внешних активов банков в 2008 году был обусловлен кредитованием нерезидентов, размещением депозитов, а также приобретением акций и других форм участия в капитале. При этом в 4 квартале 2008 года значительно возросли объемы переводимых депозитов банков, размещенных у нерезидентов.
Снижение нормативов минимальных резервных требований позволило банкам высвободить ликвидность, которая находилась на корреспондентских счетах в Национальном Банке, и перевести ее в зарубежные банки.
На долю внутренних активов в декабре 2008 года приходилось 75,6% или 9,5 трлн. тенге, в том числе внутренние активы в национальной валюте составили 46,3% или 5,8 трлн. тенге, в иностранной валюте – 29,3% или 3,7 трлн. тенге (рисунок 10).
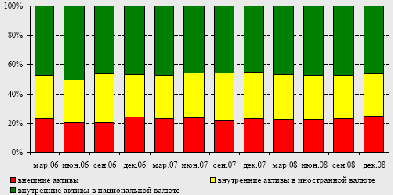
Рисунок 10. Структура активов банков, %
За 2008 год внутренние активы увеличились на 4,2% за счет роста активов в национальной валюте, тогда как активы в иностранной валюте сократились.
Обязательства
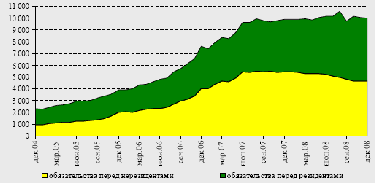
Рисунок 11. Динамика обязательств банков, млрд. тенге
В 4 квартале 2008 года общая сумма обязательств банков, рассчитанная в соответствии с монетарным обзором, уменьшилась на 5,0% и на конец декабря составила 9,9 трлн. тенге. В годовом выражении (в декабре 2008 года по сравнению с декабрем 2007 года) обязательства банков выросли на 1,1% (рисунок 11).
Обязательства банков перед нерезидентами в декабре 2008 года по сравнению с сентябрем 2008 года сократились на 4,1% до 4,6 трлн. тенге, а по сравнению с декабрем 2007 года – на 15,0%. На конец декабря 2008 года они занимали 46,5% от объема обязательств банков.
Снижение обязательств банков перед нерезидентами в 2008 году было связано с погашением по ранее привлеченным кредитам.
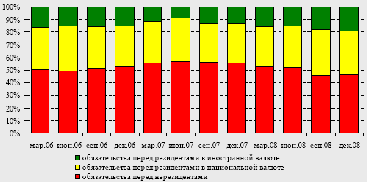
Рисунок 12. Структура обязательств банков, %
За 2008 год обязательства банков перед резидентами выросли на 21,1% (в том числе в 4 квартале снизились на 5,8%) до 5,3 трлн. тенге за счет обязательств, как национальной, так и в иностранной валюте (Рисунок 12).
Ставки на финансовом рынке
В 4 квартале 2008 года наблюдалось повышение уровня ставок на межбанковском рынке.
Индикатор KazPrime вырос с 6,86% в среднем за 3 квартал 2008 года до 9,05% в среднем за 4 квартал 2008 года. При этом на конец сентября 2008 года данный индикатор составлял 6,97%, а на конец декабря 2008 года вырос до 12,00% (рисунок 13).
Резкое повышение данного индикатора в октябре 2008 года было обусловлено совершенствованием методологии и уточнением порядка его расчета. В целом в 4 квартале 2008 года динамика индикатора KazPrime отражает накопленные и ожидаемые риски, которые влияют на ситуацию на казахстанском денежном рынке:
низкий уровень ликвидности, недоверие между участниками рынка и, соответственно,
снижение (вплоть до закрытия) лимитов друг на друга.
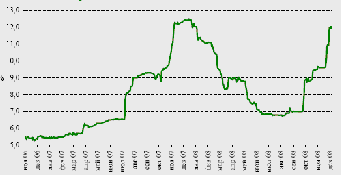
Рисунок 13. Динамика индикатора KazPrime
Национальный Банк является практически единственным игроком, который предоставляет тенговую ликвидность.
Кроме того, нарастают девальвационные ожидания не только участников финансового рынка, но и всей экономики в условиях девальвации национальных валют соседних стран, стран – торговых партнеров, стран – экспортеров сырья.
Растут также ставки по операциям РЕПО.
Средневзвешенная ставка по 1-дневным операциям в секторе автоматического РЕПО в 4 квартале 2008 года повысилась и составила 5,03% (в 3 квартале 2008 года – 3,05%). При этом максимальный ее уровень составлял 11,40%, а минимальный – 1,81%.
Колебания ставки по 7-дневным операциям РЕПО в 4 квартале 2008 года проходили в диапазоне от 4,00% до 10,52% (средневзвешенная на день проведения операций), по 14-дневным операциям РЕПО – от 4,25% до 11,88%, по 28-дневным операциям РЕПО – от 3,95% до 11,14% (рисунок 14).
Волатильность ставок на денежном рынке остается высокой, что связано с малой емкостью рынка, незначительной глубиной, отсутствием достаточного количества залоговых инструментов. Кроме того, достаточно часто рыночные ставки выпадают за пределы коридора ставок Национального Банка, что не позволяет говорить о нем как об эффективном инструменте стабилизации ставок на денежном рынке.
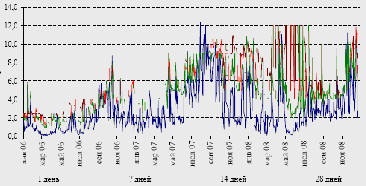
Рисунок 14. Динамика ставок по операциям РЕПО
Объемы сделок в секторе автоматического РЕПО в 4 квартале 2008 года увеличились на 8,5% по сравнению с предыдущим кварталом и на 35,2% по сравнению с 4 кварталом 2007 года. При этом по сравнению с 3 кварталом 2008 года сократились объемы по 1-дневным операциям РЕПО, а по сравнению с 4 кварталом 2007 года – по 14-дневным и 28-дневным операциям.
Следуют отметить значительный рост объемов операций РЕПО со сроком 7 дней (в 3,3 и в 2,0 раза по сравнению, соответственно, с 3 кварталом 2008 года и с 4 кварталом 2007 года) с 5,3% в 3 квартале 2008 года до 16,1% в 4 квартале 2008 года.
Основной причиной является увеличение объемов предоставляемой ликвидности Национальным Банком (Национальный Банк проводит только 7-дневные операции РЕПО).
2.3 Инструменты и операции денежно-кредитной политики
В условиях недостатка краткосрочной ликвидности у банков в 4 квартале 2008 года Национальный Банк увеличивал объемы операций рефинансирования, а именно, операций обратного РЕПО и СВОП.
За 4 квартал 2008 года итогом операций Национального Банка на финансовом рынке стало предоставление ликвидности (рисунок 15).
В 4 квартале 2008 года процентные ставки Национального Банка оставались неизменными: уровень официальной ставки рефинансирования составлял 10,5%, ставки по привлекаемым от банков депозитам – 5,25%. При этом отмечалось некоторое повышение доходности на денежном рынке по сопоставимым по срокам операциям. В среднем за квартал уровень ставок находился в середине коридора ставок Национального Банка.
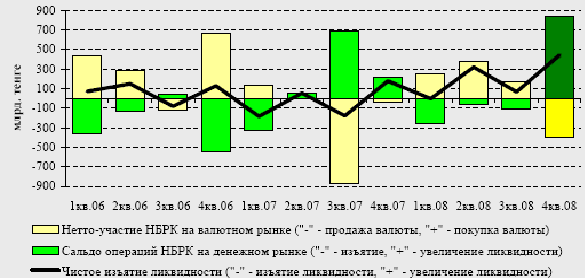
Рисунок 15. Сальдо операций Национального Банка на внутреннем рынке
Средневзвешенная ставка по межбанковским депозитам сроком до 30 дней в 4 квартале 2008 года сложилась на уровне 5,80%. Средневзвешенная ставка по межбанковским операциям РЕПО сроком 7 дней составила 8,06% (рисунок 16).
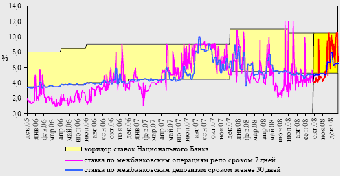
Рисунок 16. Границы коридора ставок Национального Банка
В 4 квартале 2008 года остатки на корреспондентских счетах банков в Национальном Банке снижались. За прошедший период остатки на счетах в иностранной валюте снизились значительно, тогда как остатки на счетах в национальной валюте оставались относительно стабильными (рисунок 17).