Роль денег в условиях кризисной экономики Казахстана
Рисунок 17. Остатки на корреспондентских счетах банков в Национальном Банке
Снижение остатков было связано со снижением нормативов минимальных резервных требований и, соответственно, со снижением потребности формирования значительных резервных активов. Высвобожденные деньги банки перевели на корреспондентские счета в иностранных банках.
Интервенции на внутреннем валютном рынке
Ситуация на внутреннем валютном рынке формировалась в условиях превышения спроса на иностранную валюту над ее предложением. Одной из причин превышения спроса над предложением стало снижение экспортной выручки нефтяных компаний вследствие падения мировых цен на нефть. Кроме того, это было обусловлено увеличением спроса на иностранную валюту со стороны банков. В условиях ограниченного доступа банковского сектора к заемным ресурсам на международных рынках капитала, в 4 квартале 2008 года, также как и в предыдущем квартале, по внешним заимствованиям банков наблюдался нетто-отток ресурсов. Так, по данным монетарного обзора за 4 квартал 2008 года обязательства банков перед нерезидентами снизились на 1,9 млрд. долл. США (за 3 квартал 2008 года – на 3,2 млрд. долл. США).
В 4 квартале 2008 года общий объем торгов на валютном сегменте Казахстанской Фондовой Биржи и на межбанковском валютном рынке составил 43,6 млрд. долл. США, снизившись (на 4,6%) по сравнению с 3 кварталом 2008 года.
Объем биржевых торгов в долларовой позиции на Казахстанской Фондовой Бирже снизился на 21,4% по сравнению с 3 кварталом 2008 года и составил 16,7 млрд. долл. США (нетто-объем торгов на Казахстанской Фондовой Бирже составил 72% брутто-объема). На внебиржевом валютном рынке объем операций за 4 квартал 2008 года увеличился по сравнению с предыдущим кварталом на 9,9% и составил 26,9 млрд. долл. США (рисунок 18).
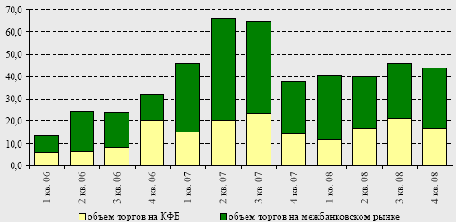
Рисунок 18. Объем торгов на внутреннем валютном рынке, млрд. долл. США
По итогам 4 квартала 2008 года коэффициент нетто-участия Национального Банка на Казахстанской Фондовой Бирже стал негативным и составил (-)20,4% (в 1-3 кварталах 2008 года – 21,3%, 28,6% и 0,4% соответственно). Таким образом, в 4 квартале 2008 года Национальный Банк являлся преимущественно продавцом иностранной валюты на внутреннем валютном рынке.
Минимальные резервные требования
В среднем за октябрь-декабрь 2008 года резервные активы на 54% превышали необходимый объем резервирования (в 3 квартале 2008 года – на 15%) (рисунок 19).
В целях регулирования краткосрочной ликвидности банков с 18 ноября 2008 года нормативы по внутренним обязательствам банка снизились с 5% до 2%, по иным обязательствам – с 7% до 3%. Установление новых нормативов позволило банкам высвободить порядка 350 млрд. тенге дополнительной ликвидности.
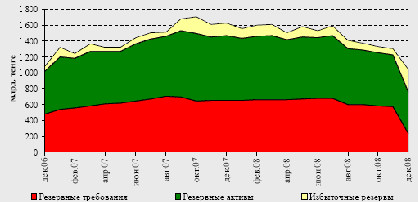
Рисунок 19. Выполнение норматива минимальных резервных требований
Операции открытого рынка
В 4 квартале 2008 года отмечалось некоторое снижение спроса со стороны банков на краткосрочные ноты Национального Банка, что связано с усилением проблемы нехватки краткосрочной ликвидности у банков. Так, объем выпущенных краткосрочных нот в октябре-декабре 2008 года снизился на 35,2% и составил 682,3 млрд. тенге. Ноты выпускались со сроками обращения 28, 91 и 182 дня, досрочного погашения нот не осуществлялось. Средневзвешенная доходность по размещаемым нотам снизилась с 6,64% в 3 квартале 2008 года до 6,04% в 4 квартале 2008 года (рисунок 20).
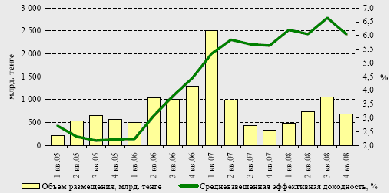
Рисунок 20. Объем размещения краткосрочных нот и доходность по ним (за период)
На конец декабря 2008 года объем краткосрочных нот в обращении составил 312,3 млрд. тенге, что на 36,4% больше объема на конец декабря 2007 года (Рисунок 21).
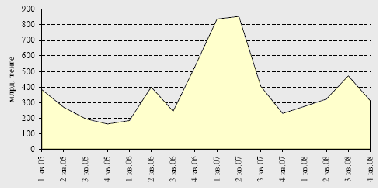
Рисунок 21. Краткосрочные ноты в обращении (на конец периода)
Постоянные механизмы
В 4 квартале 2008 года снизились объемы депозитов банков в Национальном Банке по сравнению с предыдущим кварталом, однако выросли по сравнению с показателем соответствующего периода 2007 года. Пик привлечения пришелся на октябрь. В целом, за октябрь-декабрь 2008 года было привлечено депозитов на сумму 1177,4 млрд. тенге, что в 2,2 раза меньше объема 3 квартала 2008 года и в 18,5 раза больше по сравнению с 4 кварталом 2007 года. Сроки привлечения депозитов составляли 7 дней по ставке 5,25% (рисунок 22).
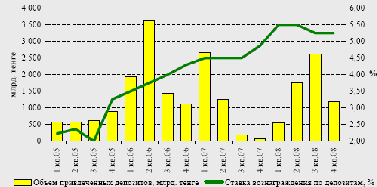
Рисунок 22. Объем и ставки вознаграждения по привлеченным Национальным Банком депозитам (за период)
Снижение объемов привлечения депозитов от банков в 4 квартале 2008 года сопровождалось снижением объема непогашенных обязательств Национального Банка по ним в 6,3 раза до 33,0 млрд. тенге по сравнению с предыдущим кварталом (рисунок 23).
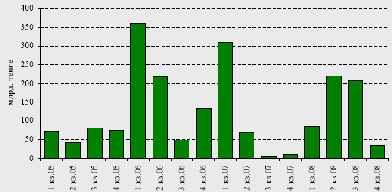
Рисунок 23. Объем непогашенных обязательств Национального Банка по привлеченным от банков депозитам (на конец периода)
В 4 квартале 2008 года отмечалось ухудшение ситуации с краткосрочной ликвидностью в банковском секторе.
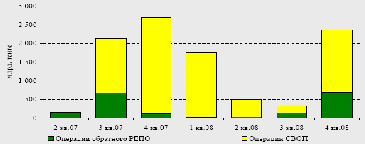
Рисунок 24. Объем операций рефинансирования Национального Банка (за период)
Помимо снижения объемов стерилизационных операций Национального Банка, это сопровождалось ростом спроса со стороны банков на операции рефинансирования Национального Банка.
В 4 квартале 2008 года Национальный Банк предоставлял займы рефинансирования банкам посредством операций обратного РЕПО и СВОП. Общий объем операций обратного РЕПО составил 682,7 млрд. тенге, операций СВОП – 1675,1 млрд. тенге (рисунок 24).
Кроме того, в ноябре 2008 года Национальный Банк в целях поддержания краткосрочной ликвидности разместил в банках депозит на сумму 15,0 млрд. тенге.
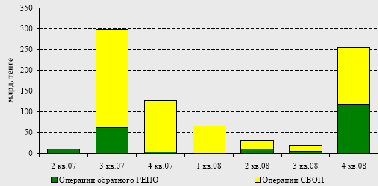
Рисунок 25. Объем непогашенных обязательств по операциям рефинансирования Национального Банка (на конец периода)
На конец декабря 2008 года объем непогашенной задолженности по операциям обратного РЕПО составил 118,5 млрд. тенге, по операциям СВОП 137,4 млрд. тенге (рисунок 25).
3 ДЕНЕЖНО-КРЕДИТНАЯ ПОЛИТИКА НАЦИОНАЛЬНОГО БАНКА РЕСПУБЛИКИ КАЗАХСТАН ПО УЛУЧШЕНИЮ РОЛИ ДЕНЕГ В СОВРЕМЕННЫХ ЭКОНОМИЧЕСКИХ УСЛОВИЯХ
Политика в условиях финансовой нестабильности
За годы независимости в Казахстане проведены экономические реформы, направленные на развитие рыночных отношений. За этот период была проведена приватизация, реформирование государственных финансов и финансового сектора, проведена пенсионная реформа. О результативности проведенных реформ говорит быстрый темп роста экономики. Если 10 лет назад ВВП на душу населения составлял чуть более 700 долларов США, то в конце 2004 года он достиг 2700 долларов, а по итогам 2007 года составил 6669 долларов. По классификации Всемирного Банка, Казахстан уже в 2005 году (при уровне 3771 долларов на душу населения) был отнесен к группе стран, имеющих доходы выше среднемирового уровня.
Одной из составляющей экономических успехов казахстанской экономики является денежно-кредитная политика Национального Банка Республики Казахстан (далее Национальный Банк). Возможность проведения самостоятельной денежно-кредитной политики Казахстан получил с введением в 1993 года национальной валюты – тенге.
Денежно-кредитная политика Национального Банка более половины своей пятнадцатилетней истории тенге проводилась в условиях финансовой нестабильности.
В первую очередь определим, что мы понимаем под финансовой нестабильностью?
Очевидно, что финансовая стабильность означает полное выполнение финансовой системой своих прямых задач, а именно, успешное финансирование инвестиционных проектов и эффективное сглаживание скачков потребления ресурсов. Составляющими финансовой стабильности являются денежная стабильность, наличие доверия рыночных агентов к финансовым учреждениям и рынкам, отсутствие резких колебаний цен на реальные или финансовые активы.
С этой точки зрения периодами финансовой нестабильности со времени ведения тенге были периоды с ноября 1993 года по 1999 год и с августа 2007 года по сегодняшний день.
Охарактеризуем денежно-кредитную политику в каждом из этих периодов.
Период с ноября 1993 года по 1995 год – период обуздания гиперинфляции. К моменту введения тенге экономика Казахстана находилась в тяжелейшем состоянии. В 1993 году инфляция составила 2265%, а в целом за 1991-1995 годы производство упало почти на 50%. В целях приостановления падения производства, вызванного распадом Советского Союза и разрывом межхозяйственных связей, Национальный Банк фактически выполнял функции коммерческих банков: выдавал напрямую кредиты предприятиям, осуществлял прямое финансирование дефицита государственного бюджета.
Первоочередными задачами в этих условиях для Правительства Республики Казахстан (далее Правительство) и Национального Банка стали снижение инфляции и приостановление падения производства.
Для решения этих задач был взят курс на проведение жесткой макроэкономической политики, что включало значительное сокращение бюджетного дефицита и ограничение кредитной экспансии.
В 1994 году была прекращена практика выдачи льготных кредитов и рассмотрения прямых обращений предприятий за кредитами в Национальный Банк. Кредиты Правительству на покрытие бюджетного дефицита стали предоставляться на платной основе. В 1995 году была прекращена выдача Национальным Банком кредитов экономике по решению Правительства. Существенно изменился механизм рефинансирования банков: кредитные ресурсы стали размещаться Национальным Банком посредством кредитных аукционов и на ломбардной основе. В 1995 году был принят закон о Национальном Банке, согласно которому законодательно была определена независимость Национального Банка, а целью ставилось обеспечение внутренней и внешней устойчивости национальной валюты.
Передав функции кредитования экономики банкам второго уровня и получив независимость в пределах своих полномочий, Национальный Банк продолжил работы по созданию современной банковской системы, основанной на рыночных принципах, эффективного банковского надзора. Другой важной задачей Национального Банка было развитие самой денежно-кредитной политики, направленной на снижение инфляции. В этот период наряду со ставкой рефинансирования и нормативом минимальных резервных требований, были введены новые инструменты, такие как операции покупки и продажи на внутреннем валютном рынке, ломбардные кредиты, краткосрочные ноты Национального Банка.
В 1993-1995 годы инфляция снизилась с 2165% до 60%, однако падение производства продолжалось и в среднем за период превышало 10% (рисунок 26).
Параллельно с достижением стабильности цен, в стране решались задачи становления молодой национальной валюты. Тенге изначально была введена как конвертируемая по текущим операциям валюта. Что касается конвертируемости тенге по капитальным операциям, то с момента введения тенге лицензированию подлежали валютные операции, предусматривающие переход капитала от резидентов в пользу нерезидентов, в то время как приток капитала только регистрировался с целью статистического учета. Это было обусловлено значительным дефицитом внутренних источников предложения иностранной валюты. С целью увеличения предложения иностранной валюты на внутреннем рынке, как временная мера, была введена обязательная продажа на валютной бирже 50% экспортной выручки.
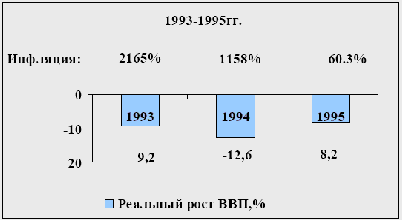
Рисунок 26. Изменение инфляции за 1993-1995 гг.
Период 1996 года по 1999 год (период достижения макроэкономической стабилизации). В январе 1998 года прекратилась практика прямого кредитования дефицита республиканского бюджета Национальным Банком (законодательно запрет оформлен с 2004 года). Дефицит республиканского бюджета стал финансироваться за счет выпуска ценных бумаг, что привело к развитию рынка ценных бумаг.
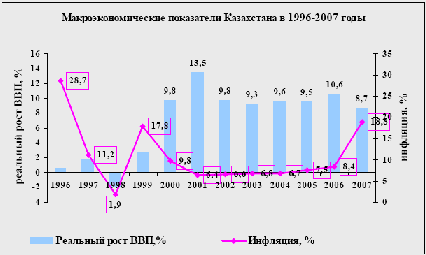
Рисунок 27. Макроэкономические показатели в 1996-2007 гг.
В целом для экономики это был период позитивных перемен. Инфляция продолжала стремительно падать и снизилась с 60,3% в 1995 году до 1,9% в 1998 году. Соответственно, темп падения производства значительно замедлился. Если в целом за 1993-1995 годы производство ежегодно падало в среднем на 10%, то в 1996-1999 годы наблюдался среднегодовой рост производства на 0,75% (рисунок 27). /18/
В этом периоде было продолжено проведение жесткой денежно-кредитной, развивались и совершенствовались инструменты денежно-кредитной политики, в частности, были введены такие инструменты, как операции репо, кредиты «овернайт».
В конце этого периода финансовый кризис в Юго-Восточной Азии и падение мировых цен на нефть подвергли своеобразному испытанию на прочность молодую национальную валюту. В результате значительной девальвации национальных валют целого ряда стран-торговых партнеров Казахстана в результате глобальных изменений на мировых финансовых рынках она в 1998-1999 годах подверглась сильнейшему девальвационному нажиму, а инфляция в 1999 году выросла до 17,8%.
Это создало для денежно-кредитной политики экстремальную ситуацию. Для восстановления конкурентоспособности тенге в апреле 1999 года был введен режим свободно плавающего обменного курса тенге. Выбор времени для отпуска тенге в свободное плавание был не случайным - это время стабилизации финансовой ситуации в России и снижение в Казахстане девальвационных ожиданий. Принятые меры по поддержке валютного рынка (временное введение обязательной продажи 50% экспортной валютной выручки, снижение резервных требований) позволила банковской системе и межбанковскому рынку продолжать стабильно функционировать. Меры по защите вкладов физических лиц и депозитов юридических лиц в банках второго уровня и социальной защите позволили избежать бегства клиентов банковской системы и сохранить жизнеспособность банковской системы. Курс тенге стабилизировался в течение нескольких дней.
Период с 2000 года по 2006 год – период финансовой стабильности и бурного развития экономики. Начиная с 2000 года, стабилизация мировых финансовых рынков, благоприятная ценовая конъюнктура на мировых товарных рынках, оживление мировой экономики оказали положительное влияние на макроэкономическую ситуацию в Казахстане.
В этот семилетний период в стране бурно развивалась финансовая система (созданы фонд гарантирования депозитов населения, система ипотечного кредитования в сфере жилищного строительства, развиваются страховой и фондовый рынок, запущена вексельная программа).
Наблюдаются значительный приток капитала, большие темпы роста вкладов населения в банки и кредитов банков экономике. Весь период инфляция поддерживается на уровне, измеряемом однозначной цифрой (6,4%-8,4%), а среднегодовой рост ВВП составил 10,3% (рисунок 2).
В области развития собственно денежно-кредитной политики важную роль сыграло создание в 2004 году Агентства Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций (далее АФН) и выделение соответствующих полномочий из прерогативы Национального Банка. Это позволило с 1 января 2004 года в качестве основной цели Национального Банка законодательно объявить цель по обеспечению стабильности цен. Задачами Национального Банка, реализующими поставленную цель, были объявлены: разработка и проведение денежно-кредитной политики государства, обеспечение функционирования платежных систем, осуществление валютного регулирования и валютного контроля, содействие обеспечению стабильности финансовой системы.
2007 год – период финансовой нестабильности. Несмотря на бурный рост экономики в начале текущего столетия, в 2006 году намечается тенденция роста инфляционного давления, обусловленная высоким притоком иностранного капитала, избытком ликвидности на внутреннем финансовом рынке, ростом расходов государственного бюджета. В 2006 году впервые с 2001 года инфляция превышает уровень 8%. Для раннего выявления проблем в финансовой системе Национальный Банк совместно с АФН с 2006 года стал выпускать ежегодные отчеты о финансовой стабильности. Уже отчет за 2006 год среди наиболее существенных факторов уязвимости финансовой системы назвал рост внешних займов банков.
Экономическое развитие Казахстана в 2007 году можно разделить на два этапа. В первой половине года сохранились положительные тенденции, которые наблюдались в предыдущие годы (высокие темпы развития промышленности, рынка недвижимости, строительства, торговли, рынка банковских услуг). За первые полгода кредиты экономике увеличились почти на 47%, депозиты резидентов в банковской системе – на 24%.
В августе 2007 года кризис на рынке ипотечных займов в США, который возник в начале 2007 года, перерос из локального в глобальный, оказав значительное воздействие на ситуацию на мировых финансовых рынках. Мировые рынки испытывали недостаток ликвидности, и ряд центральных банков, в частности Федеральная резервная система, Европейский центральный банк, проводили кредитные интервенции для поддержания банковских систем своих стран. В этих условиях процентные ставки на мировых рынках повысились. Портфельные инвесторы стали выводить капитал с развивающихся рынков. В результате для большинства развивающихся рынков доступ к внешним заимствованиям оказался практически закрыт.
Некоторое затруднение испытали казахстанские банки, которые в предшествующий период сделали существенные внешние заимствования. Однако, в основном доступ был закрыт к заимствованиям на рынках непрофессиональных инвесторов, т.е. через выпуск облигаций, проведение IPO, тогда как возможность привлечения синдицированных займов профессиональных инвесторов сохранилась. Однако, несмотря на некоторое снижение темпов роста банковского сектора (незначительный отток депозитов, повышение ставки по выдаваемым кредитам), отечественные банки не приостановили кредитование экономики. В ближайшие годы, вследствие неопределенности перспектив развития мировых финансовых и товарных рынках, в стране ожидается замедление роста экономики, особенно в таких отраслях, как строительство и финансовая деятельность. Темпы роста строительной отрасли будут тормозиться из-за недостатка кредитов, а финансового сектора – из-за ограничения доступа к внешним заемным ресурсам.
В 2007 году негативное влияние на казахстанскую экономику оказали также потрясения мировых рынков продовольствия. Так, в результате низкого урожая в странах – основных производителях зерновых культур, роста мирового производства альтернативных видов топлива на растительном сырье (биоэтанола) выросли мировые цены на пшеницу, подсолнечное масло. Все это послужило фактором роста инфляционного давления в стране.
Таким образом, в 2007 году одновременно наблюдался недостаток банковской ликвидности при одновременном росте инфляционного давления. В этих условиях Национальный Банк оказался перед необходимостью установления приоритета между мерами по поддержанию устойчивости банковской системы и мерами по сохранению стабильности цен. Проблема заключалась в том, что эти меры в данной ситуации противоречили друг другу. Для поддержания устойчивости банковской системы требовалось вливание ликвидности, а для снижения инфляционного давления – его абсорбирование. В этих условиях Национальный Банк определил приоритетность цели по сохранению устойчивости банковской системы перед целью поддержания стабильности цен. При этом учитывалось, что возникновение нестабильности банковской системы чревато не только банковской паникой, кризисом неплатежей, бегством вкладчиков, но и отрицательным влиянием на устойчивость других сегментов финансового рынка, подверженных системному кризису из-за того, что часть субъектов финансового сектора является дочерними организациями банков или входит в состав банковских конгломератов. Особенно могут пострадать накопительные пенсионные фонды (вследствие значительной доли присутствия финансовых инструментов банков в инвестиционном портфеле НПФ).
В течение 2007 года, вслед за изменением финансовой ситуации, претерпела определенные изменения и денежно-кредитная политика.
Так, если в течение первых 7 месяцев проводилась денежно-кредитная политика, направленная на изъятие избыточной ликвидности банков второго уровня, то во второй половине 2007 года стали снижаться объемы изъятия ликвидности путем снижения объемов выпусков нот и их досрочного погашения. С августа 2007 года Национальный Банк увеличил предоставление ликвидности банков через операции обратного РЕПО и операции валютного СВОП. Кроме того, был введен новый вид займов рефинансирования, а именно краткосрочные займы под залог остатков на корреспондентских счетах банков в Национальном Банке.
Введение принятых в первой половине года изменений в нормативы минимальных резервных требований, направленных на дополнительное связывание части избыточной ликвидности банков было перенесено на 2008 год. Более того, с 9 октября 2007 года был введен в действие новый механизм минимальных резервных требований, направленный на сокращение базы резервных обязательств и расширение структуры резервных активов.
В 2007 году было подписано Соглашение о сотрудничестве и взаимодействии по вопросам предоставления банковских займов между Национальным Банком, АФН и банками второго уровня. Согласно этому соглашению банки добровольно соглашаются ограничить рост внешних активов и внешних обязательств, а также проводить консервативную кредитную и умеренную депозитную политику.
В области процентной политики в течение всего года проводилась политика «дорогих денег». На протяжении 11 месяцев 2007 года официальная ставка рефинансирования оставалась на уровне 9,0%, а с 1 декабря 2007 года была повышена до 11,0%. Тем самым был задан желаемый коридор рыночных ставок (рисунок 28), с верхней границей, определяемой ставкой по кредитам (равной ставке рефинансирования), и нижней границей, определяемой ставкой по привлекаемым депозитам (равной . ставки рефинансирования). Более точное позиционирование рыночной ставки внутри коридора призвана задавать ставка по нотам, средневзвешенное значение которой возросло с 4,69% в декабре 2006 года до 5,64% в декабре 2007 года.
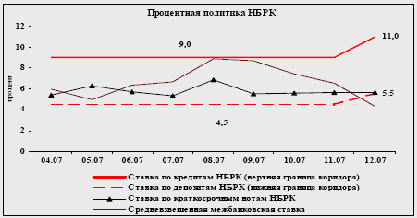
Рисунок 28. Процентная политика Национального банка Республики Казахстан
В целом, сложная макроэкономическая ситуация, а также выбор приоритетности цели по сохранению устойчивости банковской системы перед целью поддержания стабильности цен привели к тому, что, несмотря на принятые меры по снижению инфляции, прогнозные ориентиры по инфляции на 2007 год не были выдержаны. Среднегодовая инфляция за 2007 год составила 10,8%, тогда как прогнозный коридор по сценарию высоких мировых цен на нефть, определенный Основными направлениями денежно-кредитной политики на 2007-2009 годы, составлял 8,2-9,2%.
Ожидается, что в ближайшие годы при условии отсутствия шоковых факторов влияния уровень годовой инфляции существенно замедлится.
В области денежно-кредитной политики в 2008 году Национальный Банк Республики Казахстан определяет приоритетным направлением своей деятельности осуществление денежно-кредитной политики, ориентированной на обеспечение низкого уровня среднегодовой инфляции, а также на поддержание стабильного функционирования финансовой системы. (Приложение)
Установление официальной ставки рефинансирования будет производиться в зависимости от ситуации на денежном рынке и уровня инфляции таким образом, чтобы ее уровень оставался положительным в реальном выражении и являлся верхним уровнем ставок на денежном рынке краткосрочных инструментов. Для дальнейшего совершенствования механизма регулирования ликвидности на внутреннем рынке Национальным банком проводятся операции валютного СВОП, что вызывает большой интерес со стороны банков второго уровня.
Будет продолжено совершенствования аналитических подходов в рамках Отчета по финансовой стабильности и разработке системы индикаторов раннего оповещения валютных и финансовых кризисов. Национальным Банком будет продолжено регулярное обследование банков, начатое в 2007 году, с целью анализа качественных характеристик развития кредитного рынка и факторов.
Политика по обеспечению финансовой стабильности
Это исследование является предварительным обзором политики по обеспечению финансовой стабильности Национального Банка Республики Казахстан (НБРК). Его цель заключается в поиске нового подхода к анализу финансовой стабильности, в котором будут использоваться элементы анализа регуляторного воздействия, или RIA. В последние годы RIA становится стандартной методикой, служащей улучшению эффективности регуляторной политики, в особенности в финансовом секторе. Однако эта методика до сих пор не применялась в выработке политики и осуществлении деятельности по обеспечению финансовой стабильности.
События, произошедшие в последние месяцы, подводят нас к тому, что применение RIA в этой области должно стать приоритетом. Необходимость принятия ответственности в совокупности с возрастающим давлением на государственный бюджет становятся серьёзными проблемами для тех государств, которые были серьёзно задеты кризисом.
Как объект изучения, Казахстан представляет весьма удачный пример. Власти этой страны продемонстрировали удачную реализацию политики по обеспечению финансовой стабильности в период нарастающей турбулентности рынка, осознавая неустойчивость тенденций рынка капитала. Экономика Казахстана пережила бум в середине 90-х, что ускорило проявление в ней эффектов мирового кризиса. Однако страна успешно избежала обширного снижения производства и занятости, т.е. кризис в её экономике не развился в полной мере. Это говорит об эффективности действий властей, которые смогли принять комплекс мер, позволивший смягчить эффекты мирового кризиса в момент начал его воздействия на экономику. Каким образом можно применить RIA в анализе финансовой стабильности? Это функции государства, которые охватывают монетарную, налоговую и регуляторную политику, и на первый взгляд их сложно рассмотреть вместе. Издержки возрастают в случае системных сбоев в экономике, и история финансовых кризисов демонстрирует, как различные направления политики могут применяться как для разрешения проблемы, так и предотвращения её причин.
Ответ на поставленный вопрос не может быть дан как определение воздействия, оказываемого каждым направлением политики. Особенностью финансовой стабильности является то, что это неотделимый элемент экономической и финансовой систем, а не их отдельных составляющих. И влияние этого элемента должно рассматриваться во всех плоскостях – например, как комплекса макроэкономических политик. Более того, финансовая стабильность может выступать в качестве дополнительного аспекта любой политики, и этот аспект должен играть определённую роль при проведении RIA.
Данное исследование сфокусировано только на роли центрального банка в обеспечении финансовой стабильности. Это оправдано в силу того, что обеспечение финансовой стабильности – это ключевая функция центрального банка. Например, в Европе, где только половина центральных банков осуществляют автономную монетарную политику, финансовая стабильность – это основной приоритет их деятельности. И никогда ещё эта функция не была столь важной, как начиная с весны 2007 года.
Риски финансовой сферы Казахстана
С 2000 по 2007 годы казахстанская экономика переживала интенсивный рост, который составлял порядка 10% в год. Это являлось следствием не только высоких цен на энергоносители, но и благоприятного эффекта макроэкономических и структурных реформ. Казахстан далеко продвинулся в реформах финансового сектора, в особенности реформе банковского сектора и либерализации процентных ставок. В плане развития банковского сектора казахстанская финансовая система больше приближена к развитым финансовым системам восточноевропейских стран, чем стран СНГ, за исключением России (Таблица 5).
Таблица 5. Индикаторы реформ ЕБРР
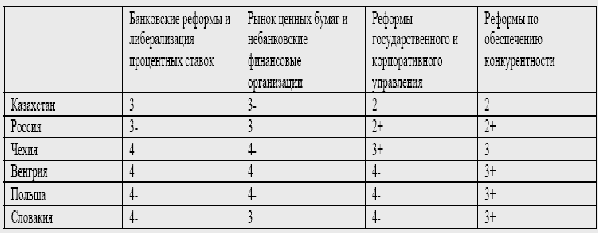
Будучи удачным примером финансовой либерализации, Казахстан начал быстро интегрироваться в мировые финансовые рынки. Главным двигателем этой интеграции являются банки, находящиеся преимущественно в собственности резидентов. С другой стороны, гораздо меньший прогресс был достигнут в диверсификации финансовой системы и в развитии несырьевых секторов экономики, в которые банки могли бы эффективно вкладывать свой капитал. Иными словами, реформа банковского сектора движется гораздо быстрее, чем в ряде других секторов экономики.
В годы бума доходность банковской системы была крайне высокой. Однако возрастал и уровень финансовых рисков, что явилось причиной последующего шока. Потенциальный источник риска финансовой нестабильности лежит частично в области управления активами, особенно в скорости роста банковского кредитования и стоимости активов. Но он также реализуется и в области обязательств, в росте внешнего заимствования. Казахстан не переживал дефицита текущего счёта платёжного баланса, так как поступления от продажи нефти уравновешивали дефицит ненефтяных секторов экономики. ВВД рос стремительно, так как финансовая интеграция облегчила кредитную экспансию банковского сектора.
Проблема, с которой столкнулись власти, заключалась в необходимости отделить экономический бум, возросшее производство и эффект финансовой либерализации от симптомов финансового пузыря, который мог привести к серьёзному ущербу для реального сектора. Эта проблема становится серьёзней в свете растущей экономики, где эффект реформ должен повлечь серьёзное изменение рыночного равновесия, выражающееся в изменении цен активов и росте реального обменного курса. Экономики же, экспортирующие энергоносители, могут ожидать кроме изменения тренда реального обменного курса в результате возрастающего притока денежных средств от продажи ресурсов, уравновешивания доходов и расходов.
В середине десятилетия банки и бизнес-сообщество считали тенденции развития экономики в высшей степени положительными, хотя и была обеспокоенность симптомами которого стало удвоение ВВП менее чем за десятилетие, но оно также пыталось снизить эффект бума, направляя налоговые поступления в Национальный Фонд, осознавая риск давления сырьевых цен на экономику.
Внешняя оценка разнилась в зависимости от вопросов, которые задавали внешние эксперты касательно тенденций в финансовом секторе. В исследовании банковских системных рисков агентства FitchRatings Казахстану была присвоена достаточно высокая степень риска (D по шкале от A до E) по силе позиций банковской системы, однако в плане качества кредитного портфеля, стоимости активов и реального обменного курса риск был определён как низкий (1 по шкале от 1 до 3).
Многие институты в своей оценке призывали к мониторингу тенденций развития финансового сектора, однако они не прогнозировали, что серьёзный шок мог наступить уже через пару лет. Внешняя оценка обычно не учитывала макрофинансовых связей, через которые шоки экономической системы могут повлечь за собой увеличение внутреннего финансового риска. Не учитывалось, что эти связи могут стать причиной появления замкнутого круга, в котором будут взаимосвязаны понижение объёмов кредитования и цен активов, а также процентные ставки.
В какой-то степени, исключением явилось проведённое в декабре 2005 года экономическое исследование Oxford/FIRS, которое освещало