Анализ финансовой устойчивости предприятия и пути его повышения
Доля долгов всех видов в общих финансовых источниках несколько с 33,38% в 2002 году до 71,4% в 2004 году, их размер превысил 1/2 собственного капитала, что свидетельствует о снижении финансовой независимости.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения. Ликвидность определяется покрытием обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Рассчитаем показатели ликвидности, результаты расчетов сведем в таблицу 16.
Таблица 16
Динамика коэффициентов ликвидности
Наименование коэффициента |
Пояснения | Нор-матив |
2002 год | 2003 год | 2004 год |
|
1. Коэффициент абсолютной ликвидности |
Показывает какую часть краткосрочной задолженности организация может погасить за счет денежных средств и краткосрочных финансовых вложений |
>0,2 - 0,7 |
0,02 | 0,04 | 0,03 |
|
2. Коэффициент текущей ликвидности |
Показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства |
>=2 |
1,39 | 1,47 | 0,47 |
|
3. Коэффициент критической оценки |
Показывает какая часть кратко-срочных обязательств организации может быть погашена за счет денежных средств, краткосрочных финансовых вложений, поступлений по расчетам |
Допустимое 0,7 - 0,8, Жела-тельно 1,5 |
0,50 |
0,41 |
1,02 |
|
4. Коэффициент обеспеченности собственными средствами |
Характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости |
>=0,1 |
0,28 |
0,32 |
-0,24 |
В структуре баланса предприятия отсутствует статья ценные бумаги и соответственно абсолютная ликвидность предприятия определяется наличием денежных средств и краткосрочных финансовых вложений. Этот коэффициент несущественно колебался в течение исследуемого периода. Но его величина не находилась в пределах допустимых для значения этого коэффициента 0,1-0,7.
Коэффициент абсолютной ликвидности не соответствует нормативному, т.е. предприятие имеет низкую платежеспособность и не может в ближайшее время покрыть свою задолженность. Прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами низкие (коэффициент ликвидности ниже нормы).
Допустимое значение данного коэффициента критической оценки равно 0,7-0,8, что соответствует рассчитанным значениям этого коэффициента за 2004 год. Коэффициент текущей ликвидности показывает постепенно снижался в течение всего исследуемого периода. При таком коэффициенте ликвидности (ниже нормы) предприятие вряд ли может надеяться на кредит банка.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости. Как видно из таблицы 16, собственных оборотных средств у организации, необходимых для ее финансовой устойчивости, недостаточно для нормального функционирования.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Оценим финансовые результаты деятельности предприятия (табл. 17).
Таблица 17
Анализ уровня и динамики показателей финансовых результатов деятельности предприятия 2002 – 2004 гг., тыс.р.
| Наименование показателя | 2002г. | 2003г. | 2004 г. |
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг |
4 700 | 6696 | 7565 |
| Себестоимость проданных товаров, продукции, работ, услуг | 7 063 | 7367 | 8031 |
| Валовая прибыль | -2 363 | -671 | -466 |
| Прибыль (убыток) от продаж | -2 363 | -712 | -480 |
| Прочие операционные доходы | 1 662 | - | - |
| Прочие операционные расходы | 2 396 | 93 | 102 |
| Внереализационные доходы | 46 | 67 | 107 |
| Внереализационные расходы | 144 | 392 | 810 |
| Прибыль (убыток) до налогообложения | -3 195 | -1130 | -1285 |
| Налог на прибыль и иные аналогичные обязательные платежи | - | - | - |
| Прибыль (убыток) от обычной деятельности | -3 195 | -1130 | -1285 |
За период 2002-2004 гг. предприятие являлось убыточным, так как себестоимости произведенной и реализуемой продукции превышала выручку от реализации товаров и услуг.
Убытки от основного вида деятельности вызваны: ростом цен на продукцию и услуги от поставщиков (индекс инфляции 1,24); сокращением объемов производства и реализации из-за бюджетного недофинансирования основного потребителя - бюджетных организации; непроплаченностью государственного заказа за прошедшие годы; высоким уровнем налогов.
В 2003 году убыток от реализации продукции уменьшился, это произошло из-за снижения уровня себестоимости реализованной продукции. Также причиной этому может служить изменение конъюнктуры на рынках и, вследствие этого, переходом на денежные формы оплаты, что неизбежно приводит в борьбе за рынок к росту отпускных цен и минимизации нормы прибыли.
За последний 2004 год предприятие ухудшило свои показатели: балансовый убыток увеличился на 155 тыс.р. по сравнению с 2003 годом. Рост произошел за счет увеличения внереализационных расходов. Увеличение убытка в 2004 году на 155 тыс.р. обусловлено не производственными факторами (для сравнения – убыток от продаж за 2003 год составил 712 тыс.р., а за 2004 год – 486 тыс.р., что на 226 тыс.р. меньше), а наличием внереализационных расходов предприятия, включая чрезвычайные.
В целом можно отметить, что все показатели прибыльности деятельности предприятия являются отрицательными, находятся на низком уровне, что говорит о неэффективном вложении средств и капитала ОАО «Ронгинское торфобрикетное предприятие».
Глава 2 Анализ финансовой устойчивости предприятия и пути его
повышения
2.1 Методические основы анализа финансовой устойчивости
предприятия
В рыночных условиях важной аналитической характеристикой является финансовая устойчивость предприятия, потому что хозяйственная деятельность предприятия и его развитие осуществляется за счет самофинансирования, а при недостаточности собственных финансовых ресурсов – за счет заемных средств.
Финансовая устойчивость – это определенное состояние счетов предприятия, гарантирующее его постоянную платежеспособность. На практике применяют разные методики анализа финансовой устойчивости.
Финансово устойчивым считается такое предприятие, которое за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Главным в финансовой деятельности являются правильная организация и использование оборотных средств. Поэтому в процессе анализа финансового состояния вопросам рационального использования оборотных средств уделяет основное внимание.
Характеристика финансовой устойчивости включает в себя анализ: состава и размещение активов хозяйствующего субъекта; динамики и структуры источников финансовых ресурсов; наличия собственных оборотных средств; кредиторской задолженности; наличия и структуры оборотных средств; дебиторской задолженности; платежеспособности.
Кроме абсолютных показателей финансовую устойчивость характеризуют относительные коэффициенты. С помощью этих показателей оцениваются состав источников финансирования и динамика соотношений между ними. Анализ основывается на том, что источники средств различаются уровнем цены капитала, степенью доступности, уровнем надежности, степенью риска и т.д.
Партнеров по договорным отношениям, так же, как и банки интересует платежеспособность предприятия, сущность которой будет рассмотрена ниже. Но договорные отношения шире, чем отношения с банками. Партнерам важна не только способность предприятия возвращать заемные средства, но и его финансовая устойчивость, т.е. финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности.
При возникновении договорных отношений между предприятиями у них появляется обоюдный интерес к финансовой устойчивости друг друга как критерию надежности партера.
Анализ финансовой устойчивости является важной задачей анализа финансового состояния предприятия. Проводится не только внутренними, но и внешними аналитиками (инвесторами, кредитными отделами банков) с целью определения надежности предприятия.
Как известно, между статьями актива и пассива баланса существует тесная взаимосвязь. Каждая статья актива баланса имеет свои источники финансирования. Источником финансирования долгосрочных активов, как правило, является собственный капитал и долгосрочные заемные средства. Не исключаются случаи формирования долгосрочных активов и за счет краткосрочных кредитов банка. Текущие активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств.
В зависимости от источников формирования общую сумму текущих активов (оборотного капитала) принято делить на две части: переменную часть, которая создана за счет краткосрочных обязательств предприятия; постоянный минимум текущих активов (запасов и затрат), который образуется за счет перманентного (собственного и заемного капитала).
Недостаток собственного оборотного капитала приводит к увеличению переменной и уменьшению постоянной части текущих активов, что свидетельствует об усилении финансовой зависимости предприятия и неустойчивости его положения.
Схематически взаимосвязь статей бухгалтерского баланса представлена на рис. 3.



Долгосрочные активы Собственный основ-

 (основной
капитал)
ной капитал
и долго- Постоянный
Постоянная Собственный (перманентный)
часть оборотный капитал капитал
 Текущие
активы
Переменная Краткосрочный
часть заемный капитал
Рис. 3. Взаимосвязь статей бухгалтерского баланса
Как известно, собственный капитал в балансе отражается общей суммой. Чтобы определить, сколько его используется в обороте, необходимо от общей суммы по первому и второму разделам пассива баланса вычесть сумму долгосрочных (внеоборотных) активов.
Сумму собственного оборотного капитала можно рассчитать и таким образом: от общей суммы текущих активов вычесть сумму краткосрочных финансовых обязательств (III раздел пассива). Разность покажет, какая сумма текущих активов сформирована за счет собственного капитала или что останется в обороте предприятия, если погасить одновременно всю краткосрочную задолженность кредиторам. Рассчитывается также структура распределения собственного капитала, а именно доля собственного оборотного капитала и доля собственного основного капитала в общей его сумме.
Важным показателем, который характеризует финансовое состояние предприятия и его устойчивость, является обеспеченность материальных оборотных средств собственными источниками финансирования. Она устанавливается сравнением суммы собственного оборотного капитала с общей суммой материальных оборотных фондов.
Излишек или недостаток источников средств для формирования запасов и затрат (материальных оборотных фондов) является одним из критериев оценки финансовой устойчивости предприятия.
Шеремет А.Д. и Ковалев В.В. выделяют четыре типа финансовой устойчивости.
1. Абсолютная устойчивость финансового состояния, если запасы и затраты меньше суммы собственного оборотного капитала и кредитов банка под товарно-материальные ценности, а коэффициент обеспеченности запасов и затрат источниками средств больше единицы.
2.Нормальная устойчивость, при которой гарантируется платежеспособность предприятия, если запасы и затраты равны сумме собственного оборотного капитала и кредитов банков, а коэффициент обеспеченности запасов и затрат источниками средств равен единице.
3. Неустойчивое (предкризисное) финансовое состояние, при котором нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных источников средств в оборот предприятия (резервного фонда, фонда накопления и потребления), кредитов банков на временное пополнение оборотных средств, превышения нормальной кредиторской задолженности над дебиторской и другие.
При этом финансовая неустойчивость считается допустимой, если соблюдаются следующие условия:
производственные запасы плюс готовая продукция равны или превышают сумму краткосрочных кредитов и заемных средств, участвующих в формировании запасов;
незавершенное производство плюс расходы будущих периодов равны или меньше суммы собственного оборотного капитала.
Если эти условия не выполняются, то имеет место тенденция ухудшения финансового состояния.
4. Кризисное финансовое состояние (предприятие находится на грани банкротства), при котором запасы и затраты больше суммы собственного оборотного капитала и кредитов банка под товарно-материальные ценности, а коэффициент обеспеченности запасов и затрат источниками средств меньше единицы.
Равновесие платежного баланса в данной ситуации обеспечивается за счет просроченных платежей по оплате труда, ссудам банка, поставщикам, бюджету и т.д.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат (ЗЗ).
ЗЗ = стр. 210 + стр.220
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
Наличие собственных оборотных средств (СОС = IV – I)
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат или функционирующий капитал (КФ = [IV+V] - I)
Общая величина основных источников формирования запасов и затрат ВИ = (IV + V + стр. 610) – I
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками финансирования:
излишек (+) или недостаток (-) собственных оборотных средств.
+-ФС = СОС – 33
излишек (+) или недостаток (-) собственных и долгосрочных заем. Источников формирования запасов и затрат.
+-ФТ = КФ – 33
излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат.
+-ФО = ВИ – 33
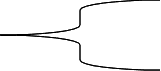
 С
помощью этих
показателей
мы можем определить
типа финансовой
ситуации:
 1, Ф > 0
0, Ф < 0
Возможно выделение 4-х типов финансовой ситуации:
абсолютная устойчивость финансового состояния, встечается крайне редко и отвечает следующим условиям:
ФС >= 0; ФТ >= 0; ФО >= 0
т.е. трехкомпонентный показатель типа ситуации
S = {1; 1; 1}
нормальная устойчивость финансового состояния, которая гарантирует платежеспособность
ФС < 0; ФТ >= 0; ФО >= 0, т.е. S = {0; 1; 1}
неустойчивое финансовое состояние сопряженное с нарушением платежеспособности, но при котором все же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
ФС < 0; ФТ < 0; ФО >= 0, т.е. S = {0; 0; 1}
Кризисное финансовое состояние при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже кредиторскую задолженность.
ФС < 0; ФТ < 0; ФО < 0, т.е. S = {0; 0; 0}
Перейдем к измерителям устойчивости предприятия. Здесь применяется также несколько коэффициентов. Среди них:
- коэффициент обеспеченности оборотных активов собственными источниками (исчисляемый как отношение разности между величиной собственного капитала и резервов и итогом внеоборотных активов к сумме всех оборотных активов);
- коэффициент автономии предприятия (исчисляемый как отношение капитала и резервов к общей величине пассивов);
- коэффициент финансовой устойчивости (исчисляемый как отношение устойчивых пассивов, равных сумме капитала, резервов и долгосрочных пассивов, к активам, уменьшенным на величину непокрытых убытков);
- коэффициент реальной стоимости имущества (исчисляемый как отношение производственного потенциала, равного сумме основных средств, производственных запасов и незавершенного производства, ко всей величине активов);
- коэффициент маневренности собственных средств (исчисляемый как отношение собственных оборотных средств, определяемых разностью между величиной капитала и резервов и итогом внеоборотных активов, к сумме капитала и резервов);
- коэффициент финансовой независимости (исчисляемый как отношение собственных оборотных средств к сумме запасов с добавлением незачтенного налога на добавленную стоимость по приобретенным материальным ценностям).
Названные шесть коэффициентов устойчивости не исчерпывают всех возможных комбинаций в измерении структурных соотношений бухгалтерского баланса.
В приложении 2 сведены основные коэффициенты, использующиеся при оценке финансовой устойчивости предприятия.
2.2 Методика расчета показателей финансовой устойчивости
предприятия
Результаты анализа финансовой устойчивости ОАО «Ронгинское торфобрикетное предприятие», отражающей неустойчивую финансовую ситуацию, сведем в итоговую табл. 18.
Таблица 18
Анализ финансовой устойчивости, тыс.р.
| Показатели | На начало 2002 года | На конец 2002 года | На конец 2003 года | На конец 2004 года |
| 1. Источники собственных средств |
7 356 |
6 140 |
6 560 |
3724 |
| 2. Основные средства и иные внеоборотные активы |
5 546 |
4 942 |
4 533 |
6807 |
| 3. Наличие собственных оборотных средств (стр.1 – стр.2) |
1 810 |
1 198 |
2 027 |
-3083 |
| 4. Долгосрочные кредиты и заемные средства |
850 |
0 |
0 |
3201 |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр.3 + стр.4) |
2 660 |
1 198 |
2 027 |
118 |
| 6. Краткосрочные кредиты и заемные средства |
2 836 |
3 076 |
4 347 |
6084 |
| 7. Общая величина основных источников формирования запасов и затрат (стр.5 + стр.6) |
5 496 |
4 274 |
6 374 |
6202 |
| 8. Величина запасов и затрат |
2 228 |
2 738 |
4 601 |
3329 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (стр.3 – стр.8) |
-418 |
-1 540 |
-2 574 |
-6412 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов и затрат (стр.5 – стр.8) |
432 |
-1 540 |
-2 574 |
-3211 |
|
11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.7 –стр.8) |
3 268 |
1 536 |
1 773 |
2873 |
| 12. Тип финансовой ситуации | Нормаль-ный | Неустой-чивый | Неустой-чивый | Неустой-чивый |
Выделяют четыре типа финансовой устойчивости: абсолютная устойчивость, нормальная устойчивость, неустойчивое состояние, кризисное состояние. По состоянию на конец 2002-2004 гг. на предприятии наблюдается неустойчивое финансовое состояние.
Равновесие платежного баланса в этом случае обеспечивается за счет просроченных платежей по оплате труда, поставщикам, бюджету. Устойчивость финансового состояния может быть восстановлена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль товарооборота;
обоснованного уменьшения запасов и затрат; пополнения собственного оборотного капитала за счет внутренних и внешних источников.
Таким образом, финансовая ситуация ОАО «Ронгинское торфобрикетное предприятие» в 2002-2004 гг. оценивается как неустойчивая.
Традиционные методы оценки платежеспособности и финансовой устойчивости состоят в расчете коэффициентов, которые определяются на основе структуры баланса каждого конкретного предприятия. Рассчитанные коэффициенты затем сопоставляются с их нормативными значениями, что и составляет заключительный акт оценки. Кроме того, делаются попытки оценивать уровень коэффициентов в баллах, и затем эти баллы суммировать, находя таким образом рейтинг данного предприятия при сравнении его с другими предприятиями.
Одним из важнейших показателей, характеризующих финансовую устойчивость предприятия является коэффициент автономии (коэффициент финансовой независимости), который характеризует удельный вес собственного капитала в итоге всех средств авансированных фирмам. С точки зрения финансовой устойчивости предприятия этот коэффициент в разных отраслях колеблется от 0,4 до 0,6, а минимальное допустимое его значение 0,1.
Следующий критерий, используемый для оценки финансовой устойчивости предприятия это коэффициент зависимости. Он является обратным коэффициенту автономии. Соответственно его величина в течение исследуемого периода снижается, наблюдается тенденция снижения зависимости предприятия от заемного капитала, но эта зависимость остается достаточно высокой.
В работе анализ финансовой устойчивости будет производиться на основании расчета ряда коэффициентов (табл. 19).
Таблица 19
Динамика коэффициентов финансовой устойчивости
-
Наименование показателя Пояснения
Норм. ограни-чение
На начало 2002 года На конец 2002 года На конец 2003 года На конец 2004 года Коэффициент авто-номии (концентрации собственного капитала) Показывает удельный вес собственных средств в общей сумме источников финансирования
>=0,5
0,67 0,67 0,60 0,29 Коэффициент финансовой зависимости Показывает, какая часть актива финансируется за счет устойчивых источников
>=0,8
0,74 0,67 0,60 0,53 Коэффициент маневренности собственного капитала Показывает долю собственных оборотных средств в собственном капитале
>=0,1
0,50
0,50
0,66
-0,50
Коэффициент соотношения заемных и собственных средств Показывает, сколько заемных средств организация привлекла на 1 руб. вложенных в активы собственных средств
<=1
0,25
0,20
0,31
2,49
На основании данных табл. 19 можно сказать, что концентрация собственного капитала за период 2002-2003 гг. высокая и составляет 67% в 2002 году и 60% в 2003 году, что говорит о финансовой независимости предприятия. То есть для кредиторов и потенциальных инвесторов предприятие по этому показателю является привлекательным. Но на конец 2004 года данный показатель снизился более чем в 2 раза по сравнению с 2003 годом.
Коэффициент финансовой зависимости, который должен быть больше или равен 0,8, не соответствует нормативному значению и снизился за период 2002-2004 гг. Здесь представляет интерес структура заемного капитала, которая также менялась в течение исследуемого периода с 2002 по 2003 гг.
В структуре заемного капитала в течение всего периода 2002-2003 гг. отсутствуют долгосрочные заемные средства. Доля кредиторской задолженности, которая временно используется в обороте предприятия до момента наступления сроков ее погашения возросла в 2003 году по сравнению с предыдущим. Кредиторская задолженность как источник временного образования оборотного капитала формируется за счет задолженности по оплате труда, перед бюджетом и органами социального страхования, поставщиками и другими кредиторами.
Коэффициент маневренности собственного капитала в 2002-2003 гг. в пределах нормы и увеличивается к концу периода анализа. В 2004 году значение данного показателя отрицательное, что свидетельствует об отсутствии собственных оборотных средств у предприятия.
Значение коэффициента соотношения собственных и заемных средств, который показывает сколько заемных средств организация привлекла на 1 тыс. рублей вложенных в активы собственных средств, (норматив <= 1) за период 2002-2003 гг. можно признать удовлетворительным, однако в 2004 году значение данного коэффициента характеризует негативное соотношение заемных и собственных средств предприятия.
Основные показатели финансовой устойчивости ОАО «Ронгинское торфобрикетное предприятие» приведены на рис. 4.
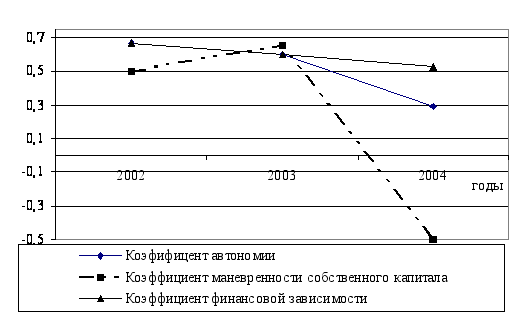
Рис. 4. Динамика коэффициентов финансовой устойчивости
Также отрицательным фактором является низкое значение коэффициента финансовой устойчивости, характеризующего какая часть активов финансируется за счет устойчивых источников.
Таким образом, на конец 2004 года увеличилась степень зависимости предприятия от заемного капитала, структура этого капитала представляет серьезную опасность для ближайшего будущего организации.
Таким образом, анализ финансовой устойчивости показывает, что ОАО «Ронгинское торфобрикетное предприятие» не достигает на конец исследуемого периода оптимального значения коэффициента автономии, а также доля чистых мобильных средств в составе всех мобильных средств предприятия оставалась недостаточной. Это говорит о том, зависимость предприятия от заемных источников остается высокой на протяжении всего исследуемого периода.
2.3 План повышения финансовой устойчивости предприятия
По результатам проведенной оценки финансового состояния можно сделать вывод, что перед предприятием ОАО «Ронгинское торфобрикетное предприятие» стоит проблема улучшения своей производственной и коммерческой деятельности. Его финансовая политика решает кратковременные задачи, дающие положительные результаты только сегодня с возможным отрицательным эффектом в будущем, что во многом обуславливается отсутствием финансовой стратегии.
Переход к рыночной экономике, организация производства с различными формами собственности и хозяйствования требуют более тщательного и системного (комплексного) подхода к анализу финансового состояния предприятия и необходимости разработки финансовой стратегии.
Предложения к формированию финансовой стратегии предприятия представлены в табл. 20, в которой предложены мероприятия по восстанов-лению финансовой устойчивости и поддержке эффективной хозяйственной деятельности ОАО «Ронгинское торфобрикетное предприятие».
Таблица 20
Предложения к формированию финансовой стратегии предприятия, тыс.р.
| Объекты финан-совой стратегии |
Составляющие Финансовой стратегии |
Предложения к формированию финансовой стратегии |
Влия-ние на разде-лы ба- ланса |
||
|
1 вари-ант |
2 вари-ант |
||||
|
Доходы и поступ-ления |
Оптимизация основных и оборотных средств Политика в об-ласти ценных бумаг |
Увеличение основных средств посредством: - приобретения «Ноу-хау» для повышения конкурентоспособности на рынке; - продажа продукции и услуг в новых регионах -выпуск акций для своих работников |
- 300 200 |
1000 500 - |
+А1 +А1 +А2 -А2 +П1 |
| Расходы и отчис-ления |
Оптимизация распределения прибыли |
Распределение прибыли на: - потребление - развитие производства - выплату дивидендов |
500 500 - |
- - - |
+П1-П1 +П1-П1 |
| Политика в области ценных бумаг |
- выполнение работ, необлагаемых косвенными налогами - покупка акций коммер-ческого банка |
- 2000 |
500 2000 |
+А3 +П2 -А3 +П1 |
|
| Взаимо-отноше-ния с бюд-жетом |
Оптимизация распределения прибыли Оптимизация налоговых платежей |
-Уменьшение размера налоговых выплат из прибыли, подлежащей налогообложению за счет создания резервного фонда - снижение налога на имущество за счет уменьшения имущества к концу года - выполнение работ, необлагаемых косвенными налогами |
2000 300 - |
- 400 400 |
+А3 +П2 -А1 +А3 +А3 -А3 |
| Кредит-ные взаимо-отноше-ния |
Оптимизация основных и оборотных средств Оптимизация распределения прибыли |
-Включение в цену продукции стоимости «Ноу-Хау» - получение кратко-срочного кредита - создание резервного фонда |
- 1500 2000 |
1000 2000 - |
+А3 +П1 +А3 +КК +А3 +П2 |
Основой предложенных вариантов финансовой стратегии является политика увеличения собственных оборотных средств предприятия в целях поддержания его платежеспособности. При 1-м варианте финансовой стратегии это предполагается осуществить за счет роста долгосрочных кредитов и заемных средств на 2000 тыс.р. по сравнению с отчетным периодом 2004 года. При 2-м варианте акцент делается на наращивание краткосрочных заемных средств – предлагается получение краткосрочного кредита на сумму 2001 тыс.р. Одновременно с ростом долгосрочных и краткосрочных заемных средств, предполагается увеличение величины запасов и затрат предприятия (при 1-м варианте на 300 тыс.р., при 2-м – на 500 тыс.р.).
Результаты анализа финансовой устойчивости предприятия до и после реализации финансовой стратегии сведем в итоговую таблицу (табл. 21).
При анализе финансовой устойчивости предприятия установлено, что финансовое состояние предприятия на начало и конец рассматриваемого периода является кризисным.
При реализации предложенных мероприятий наблюдаем рост устойчивости предприятия ОАО «Ронгинское торфобрикетное предприятие».
Для выхода из кризиса и дальнейшего развития необходима разработка программы по финансовому оздоровлению предприятия, которая включает в себя как план кардинальных перемен в деятельности предприятия (перепрофилирование), так и решение проблемы долговых обязательств.
Одним из путей выхода из кризисной ситуации можно порекомендовать ОАО «Ронгинское торфобрикетное предприятие» капиталовложения заемным путем.
Одной из причин ухудшения платежеспособности ОАО «Ронгинское торфобрикетное предприятие» может быть неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования.
Таблица 21
Итоги по предложениям к формированию внутренней генеральной финансовой стратегии, тыс.р.
| Показатели финансовой устойчивости |
На конец 2004 года |
Вариант 1 | Вариант 2 |
| 1. Источники собственных средств |
3724 |
6924 | 7724 |
| 2. Основные средства и иные внеоборотные активы |
6807 |
6507 | 7407 |
| 3. Наличие собственных оборотных средств (стр.1 – стр.2) |
-3083 |
417 | 317 |
| 4. Долгосрочные кредиты и заемные средства |
3201 |
5201 | 3701 |
|
5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр.3 + стр.4) |
118 |
5618 | 4018 |
| 6. Краткосрочные кредиты и заемные средства |
6084 |
7584 | 8084 |
| 7. Общая величина основных источников формирования запасов и затрат (стр.5 + стр.6) |
6202 |
13202 | 12102 |
| 8. Величина запасов и затрат |
3329 |
3629 | 3828 |
|
9. Излишек (+) или недостаток (-) собственных оборотных средств (стр.3 – стр.8) |
-6412 |
-3212 | -3511 |
|
10. Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов и затрат (стр.5 – стр.8) |
-3211 |
1989 | 190 |
|
11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.7 –стр.8) |
2873 |
9573 | 8274 |
| 12. Тип финансовой ситуации | Неустой-чивый |
Относи- тельная ус-тойчивость |
Относи-тельная ус-тойчивость |
Данные анализа показывают, что определенные меры должны быть приняты для повышения финансовой устойчивости ОАО «Ронгинское торфобрикетное предприятие». Для этого необходимо добиться увеличения удельного веса основных источников формирования запасов и затрат в составе общей величины источников средств. Этого можно достичь тремя путями:
1). Увеличение размера собственных источников средств - осуществляется за счет увеличения размера уставного фонда, а также за счет прибыли (второй вариант, учитывая убытки за анализируемый период, особых результатов дать не может).
2). Увеличение размера заемных источников средств - достигается путем привлечения долгосрочных и краткосрочных банковских кредитов. Учитывая современную экономическую ситуацию, предприятие в самом лучшем случае может надеяться на получение краткосрочных ссуд.
3). Пересмотр средневзвешенных величин запасов продукции на складах на день, неделю, месяц. Возможно размер запасов необоснованно завышен, что, конечно, влияет на кредиторскую задолженность, величину которой следовало бы снизить.
Большое внимание при анализе текущих активов ОАО «Ронгинское торфобрикетное предприятие» должно быть уделено дебиторской задолженности. При наличии конкуренции и сложности сбыта продукции предприятия продают её, используя формы последующей оплаты, поэтому дебиторская задолженность является важной частью оборотного капитала и оказывает существенное влияние на финансовое состояние предприятия.
Таким образом, платежеспособность и устойчивость финансового состояния ОАО «Ронгинское торфобрикетное предприятие» может быть далее повышена путем:
1) ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль товарооборота;
2) пополнения собственного оборотного капитала за счет внутренних и внешних источников, т.е. увеличения доли собственных средств в источниках покрытия оборотных активов;
3) определения минимально необходимой потребности в денежных активах для осуществления текущей хозяйственной деятельности;
4) корректировки потока платежей с целью уменьшения потребности в денежных активах, обеспечения ускорения оборота денежных активов;
5) использования возможности получения долгосрочных кредитов и займов в предпринимательской деятельности;
6) оптимизации безналичных расчетов (использования векселя как расчетного средства).
Выводы и предложения
Платежеспособность и ликвидность предприятия являются важнейшими характеристиками финансово-экономической деятельности предприятия в условиях рыночной экономики. Если предприятие финансово устойчиво, платежеспособно, оно имеет преимущество перед другими предприятиями того же профиля в привлечении инвестиций, в получении кредитов, в выборе поставщиков и в подборе квалифицированных кадров. Наконец, оно не вступает в конфликт с государством и обществом, т.к. выплачивает своевременно налоги в бюджет, взносы в социальные фонды, заработную плату — рабочим и служащим, дивиденды — акционерам, а банкам гарантирует возврат кредитов и уплату процентов по