Анализ финансового состояния предприятия ОАО "ВЭР"
Важным каналом притока и оттока денежных средств является финансовая деятельность. Денежные средства используются на возвращение задолженности (в том числе и на оплату процентов) кредиторам и выплату дивидендов акционерам. Источником денежных средств является получение новых кредитов или продажа дополнительных акций (денежные средства в этом случае поступают в виде внесенного капитала). В целом финансовая работа призвана увеличивать денежные средства компании и служит для финансового обеспечения основной и инвестиционной деятельности. Иногда и стабильная работа по основному профилю не всегда приносит достаточно денег для приобретения долгосрочных активов, например, недвижимости или оборудования. Такие приобретения обычно требуют больших затрат, которые производятся хотя бы частично за счет новых займов. Обычно предполагается, что расходы на обслуживание заемных средств будут компенсироваться будущими доходами, полученными в результате инвестиций. Даже прибыльной компании может не хватать денег из-за ошибок в политике продаж или маркетинге. Так, из-за отсрочки получения дебиторской задолженности компания бывает вынуждена искать источники финансирования оборотных средств, отложить которые невозможно. Затраты на обслуживание кредита такого рода последующими доходами компенсироваться не будут, так как данные средства были использованы не для инвестиций. На основе анализа функционирования каналов поступления и оттока денежных средств менеджер может сделать правильные выводы о состоянии компании, анализировать прибыльность работы по важнейшим направлениям работы компании, наиболее оптимальные решения по управлению финансами. Приводимая ниже схема показывает ситуацию с доходами и расходами организации.
Для улучшения управления денежными потоками целесообразно постоянно улучшать финансовую структуру, организовывать центры финансового учета компании и их связь между собой. Центр финансового учета представляет собой структурное подразделение или группу подразделений, осуществляющих определенные хозяйственные операции и способные оказывать непосредственное воздействие на прибыльность конкретной деятельности. Вся организационная структура компании должна подчиняться финансовой структуре. В большинстве российских фирм, к сожалению, финансовая структура неотчетлива.
Эти структуры иногда создаются на основании положения о бухгалтерском учете и учетной политики фирмы. Главный бухгалтер как инициатор и разработчик финансовой структуры определяет ее исходя из соображений бухгалтерской целесообразности. А между тем дело связано с решением одного из важнейших стратегических вопросов, который в западных компаниях, например, решается на уровне совета директоров. Концепции, критерии целесообразности выделения центров финансового учета, направления финансовых потоков организации должны порождаться самой стратегией бизнеса.
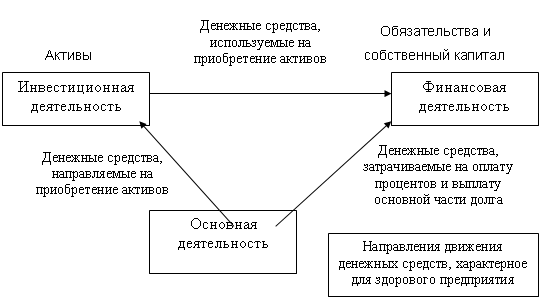
Рис. 1 - Связь между основной, инвестиционной и финансовой деятельностью компании
Иногда выделяют центры финансовой отчетности, представляющие структурные подразделения или группы подразделений, осуществляющих операции, конечная цель которых – максимизация прибыли, способные оказывать непосредственное воздействие на прибыльность, а также отвечать перед вышестоящим руководством за реализацию установленных перед ними целей, соблюдение уровней расходов в пределах установленных лимитов. Критерий выделения таких центров несложен.
Для хозяйственного управления важно знать не только основные хозяйственные и финансовые результаты, но и отдельно анализировать движение денежных средств, определять изменение основных источников получения денежных средств и направлений их использования. Различие показателей прибыли и денежного потока обусловлено тем, что в бухгалтерском учете некоторые хозяйственные операции отражаются не в момент поступления или перечисления (выплаты) денежных средств, а в момент их совершения (зависит от учетной политики фирмы).
В таком случае для анализ движения денежных потоков необходимо составить аналитическую ведомость, сгруппировав данные о притоке и оттоке денежных средств по следующим направления:
производственно-хозяйственная деятельность,
инвестиционная деятельность,
финансовая деятельность.
Подобная группировка позволит проанализировать текущие потоки денежных средств, оценить способность фирмы погасить свою задолженность и выплатить дивиденды, оценить необходимость привлечения дополнительных финансовых ресурсов. Наиболее благоприятным результатом, при прочих равных условиях, будет тот, при котором главным источником поступления денежных средств является основная деятельность фирмы.
И здесь надо в полной мере использовать возможности финансового менеджмента. Для предприятия, которое не смогло избежать финансовых неприятностей обычные способы управления уже неприемлемы. В целях решения сложнейшей задачи вывода из кризиса неплатежеспособного предприятия нужны неординарные решительные меры. Обычно все начинается со смены менеджмента. Если сравнивать ситуацию неплатежеспособного предприятия с болезнью (а именно болезнь), но еще не смерть, то первейшей проблемой на пути выработки способа выхода из кризиса является постановка правильного диагноза. Для этого необходимо провести тщательный анализ технической и финансовой документации, провести переговоры со всеми заинтересованными лицами, охватив таким образом проблему в целом.
Главной причиной неплатежеспособности предприятия в той или иной форме является нехватка денежных средств. Главный, хотя и не единственный источник денежных средств предприятия – это выручка от реализации продукции, товаров или услуг, в зависимости от профиля предприятия.
Для любого предприятия, за исключением специально дотируемого, объем поступающей выручки должен быть по крайней мере достаточным для покрытия всех издержек по производству, хранения и сбыту продукции. в случае недостаточности денежного потока происходит резкое или постепенное истощение оборотных средств, что приводит к неспособности предприятия продолжать производство, и процесс останавливается.
Недостаточным объем выручки может оказаться в следующих случаях: первое, продукция продается по цене ниже себестоимости. Происходит это по двум основным причинам: неумения правильно рассчитывать цену в рыночных условиях или сознательное занижение цены с целью перевода части расчетов в так называемый «черный нал» для ухода от налогообложения. Этот вариант нередко можно наблюдать в сочетании.
Стало типично, когда директор крупного государственного предприятия создает собственное дочернее предприятие по сбыту продукции этого предприятия, чтобы продавать продукцию дочернему предприятию по минимальным ценам. Тогда максимальная прибыль перейдет в руки дочернего предприятия. При этом жадность не знает границ. Директор волевым решением занижает цену готовой продукции, с одной стороны, для получения в свой карман максимума прибыли, с другой стороны, для информации коллектива и общества в целом, что государственное предприятие в кризисе и ему необходима поддержка. В таком случае главной задачей менеджера является тщательный анализ денежных потоков и маркетинговое исследование рынка с целью выяснения истинной ситуации. Решение этой задачи часто затрагивает крупные денежные интересы, поэтому необходимо заранее побеспокоиться о собственной безопасности.
Вторая причина невозможности для предприятия реализовать продукцию по ценам выше себестоимости предопределяется отсутствием спроса. Решение этой проблемы затрагивает большой круг вопросов, связанных не только с политикой сбыта, но и производства, и снабжения.
Иным случаем является недостаточный объем продаж. В этих условиях цены рассчитаны грамотно, однако размеры реализации недостаточны для покрытия расходов. Здесь важно разобраться в причинах. Если данный продукт не нужен на рынке в объемах, производимых предприятием, то необходимо, с одной стороны, изучить возможность сбыта на других рынках, а с другой – решать вопрос о целесообразности сокращения производства.
Кроме этого, очень часты случаи задержки поступления выручки от покупателей за отгруженный товар. Здесь предстоит внимательно разобраться в причинах. Если причиной является неплатежеспособность заказчиков по независящим от них причинам (долги государства), необходимо составить прогноз возможностей восстановления платежеспособности в будущем. Если причины в самих предприятиях, вновь встает вопрос о целесообразности производства вообще или по данной технологии в частности.
Помимо перечисленных проблем, у предприятия могут существовать чисто организационные проблемы сбыта. Скажем, неудовлетворительная собственная работа на рынке. В таких случаях необходимо срочно осуществить серьезное маркетинговое исследование с целью получения информации о спросе на данный товар, доведения информации о себе до потенциальных потребителей с последующим формированием собственной ниши на рынке и дальнейшем ее расширении.
Важное значение имеет вопрос рекламы. В кризисных условиях предприятие не может позволить себе дорогую имиджевую рекламу. Реклама должна быть максимально целенаправленной и строго рассчитанной с целью нанесения мощных, но строго направленных, точечных ударов. Подобная тактика позволит увеличить объем продаж, уменьшить издержки.
Что касается непосредственно предприятия, то главной задачей является исследование всего процесса его функционирования. Вопросы, необходимые для изучения, можно разделить на две группы: вопросы, относящиеся непосредственно к организации производства продукции (услуг), торговли и т.д. в зависимости от профиля и проблемы внепроизводственных расходов.
При анализе первой группы вопросов менеджер изучает, прежде всего, состояние оборудования, его происхождение, уровень технологии, характер износа, качество обслуживания, потенциальные возможности. На этом этапе менеджер определяет, насколько имеющееся оборудование представляет возможность вывести предприятие из кризиса. Затем можно перейти к анализу вопросов, непосредственно связанных с использованием оборудования. Это – виды применяемого сырья, состояние складского хозяйства, недвижимости, учета и отчетности, организации управления, работы службы безопасности и т.д. Одним из главнейших на сегодняшний день вопросов является также кадровый. После изучения вопросов, касающихся непосредственно производства, следует перейти к околопроизводственным вопросам.
После анализа внутренних проблем финансовому менеджеру можно перейти к следующему блоку проблем – вопросам обеспечения спроса. Прежде всего, целесообразно провести работу по изучению поставщиков сырья для основного производства. Важно внимательно изучить цены на необходимые виды сырья и оборудования, возможности их бесперебойной поставки, отсрочек по платежам, готовности поставщиков работать с вами и в дальнейшем. Кроме того, нужно исследовать вопросы снабжения электроэнергией, теплом водой. Практика показывает необходимость устранения возможности перебоев. Главнейшим является изучение работы по привлечению и подбору кадров. Порой реальна полная замена аппарата.
Следующий шаг менеджера – определить общеполитическую атмосферу вокруг предприятия. Необходимо составить единую «карту» отношения к предприятию органов власти, кредиторов, потребителей, криминальных кругов, работников предприятия. Когда менеджер осуществил все указанные мероприятия и имеет достаточную информацию о предприятии, следует принять самое важное в этой ситуации решение: способно ли предприятие в принципе выйти из кризиса, и в состоянии ли он как управляющий осуществить все необходимые для этого мероприятия.
Если менеджер полагает, что вполне способен вывести предприятие из прорыва, ему прежде всего необходим четкий план конкретных мероприятий, необходимых для достижения этой цели. Наиболее эффективным здесь является бизнес-план. В нем менеджер детально характеризует цели их достижения. Проводятся необходимые финансовые расчеты. Определяется место потенциальных контрагентов. После составления бизнес-плана необходимо согласие на его реализацию со стороны всех заинтересованных сторон, прежде всего кредиторов.
Решение перечисленных выше проблем позволит несколько оживить предприятие, но и только. Поэтому необходимо установить тщательный контроль за этапами оздоровления фирмы, чтобы своевременно определить точки возможного роста, рычаги, способны ускорить движение вперед, а также препятствие.
Только после проведения подобной работы прогресс предприятия может приобрести некоторую стабильность. В этот период доверие контрагентов уже начинает ощущаться. Поэтому следующим этапом работы менеджера является изучение новых потенциальных возможностей, например, развертывание нового производства.
Здесь уже возможны переговоры с банками о кредите и с производителями оборудования об аренде. Реально высвобождение площадей с целью сдачи в аренду. Иными словами, следующий этап означает переход от пожарных мероприятий к рутинным. После этого целесообразно перейти к более серьезным разработкам и принятию стратегических решений.
2. Анализ финансового состояния предприятия
2.1 Краткая характеристика предприятия
Для обеспечения специализированным централизованным ремонтом электротехнического оборудования предприятий г. Хабаровска и края решением Хабаровского совета народного хозяйства от 30 апреля 1957 г. был организован в помещении бытовой электростанции Индустриального района Хабаровский электроремонтный завод.
В 1965году кроме ремонта электродвигателей и трансформаторов осваивается ремонт паровых котлов промышленных котельных, в связи с чем решением Хабаровского САХ завод переименовывается в Хабаровский завод по ремонту электрического оборудования – завод «Хабаровскэнергоремонт».
В 1966 году «Хабаровскэнергоремонт» передается в ведение Министерства электрической промышленности СССР и подчинен Всесоюзному объединению по ремонту и модернизации промышленного электрооборудования «Союзэнергоремонт» (затем «Упрэлектроремонт»).
Затем создаются производственные участки по ремонту электродвигателей мощностью до 100 квт: в 1967 г. в г. Облучье, в 1968 г. в г. Амурска, в 1969 в г. Оха на Сахалине.
В 1971 г. был освоен ремонт судового электрооборудования в г. Находке и создан завод «Приморскэлектроремонт». В это же время был организован ремонт электрооборудования г. Намага Красноярского края и создан завод «Сибэлектроремонт».
В июле 1971 г. на базе завода «Хабаровскэнергоремонт» создается производственное объединение «Востокэлекторемонт» в составе:
завод «Приморскэлектроремонт»;
завод «Сибэлектроремонт».
В 1986 г. был освоен ремонт тепловых электродвигателей большегрузных автосамосвалов в г. Нерюнгри (Якутия) и создан Нерюнгринский электроремонтный завод, который также был включен в состав производственного объединения «Востокэлектроремонт».
С проведением приватизации предприятия и участки, расположенные в других административных регионах отделили от головного предприятия и с 11 января 1993 г. в соответствии с Указом Президента Российской Федерации «Об организационных мерах по преобразованию государственных предприятий и добровольных объединений государственных предприятий в акционерные общества» от 1 июля 1992 г. №721 в г. Хабаровске было учреждено ОАО «Востокэлектроремонт» (далее – ОАО «ВЭР).
Местонахождение общества: г. Хабаровск, ул. Строительная, 13.
Основными целями деятельности общества являются: получение прибыли и расширение видов производства для обеспечения стабильной высокорентабельной деятельности общества.
Для решения поставленных целей общество осуществляет следующие виды деятельности:
1. производственная – ремонт электротехнического и электрического оборудования, выпуск товаров народного потребления;
2. коммерческая;
3. проектирование и строительство;
4. проведение ремонтно-строительных и строительно-монтажных работ;
5. осуществление научно-технической деятельности, разработка и внедрение новых технологий, оборудования и средств механизации;
6. реализация продукции животноводства и другой сельскохозяйственной продукции;
7. осуществление транспортных услуг организациям, предприятиям, фирмам и населению.
2.2 Анализ финансовой структуры баланса
Перечень процедур преобразования отчетной формы баланса в аналитический баланс зависит от конкретных условий. Основной задачей является поправка показателей, наиболее существенно искажающих реальную картину. Для составления укрупненного (агрегированного) аналитического баланса ОАО «ВЭР» необходимо преобразовать следующие показатели:
1. необходимо уменьшить общую сумму капитала (валюту баланса) на величину убытков, записанных в активной части баланса Одновременно уменьшить на ту же сумму собственный капитал;
2. исключить из общей суммы капитала (валюты баланса) величину «расходов будущих периодов». На ту же сумму необходимо уменьшить размеры собственного капитала и материально-производственных запасов;
3. уменьшить сумму краткосрочных обязательств (заемных средств) на величину «расчетов по дивидендам», «доходов будущих периодов», «фондов потребления» и «резервов предстоящих расходов и платежей». На эту же сумму необходимо увеличить размеры собственного капитала.
Таким образом, агрегированный аналитический баланс ОАО «ВЭР» за 1998 г. представлен в таблице 2. 1.
Финансовое состояние предприятия во многом определяется размещением и использованием средств (активов баланса) и источниками средств (пассивов баланса).
Таблица 2.1 - Агрегированный аналитический баланс ОАО «ВЭР» за 1998-1999 гг., тыс. руб.
| Актив | 1998 г. | 1999 г. |
Пассив |
1998 г. | 1999 г. |
| 1. Оборотные средства (стр. 290-217) в т. ч. | 3400 | 3390 | 1. Краткосрочные обязательства (стр. 690-630-640-650-660) в т. ч. | 4324 | 4867 |
| А) заемные средства и краткосрочные финансовые вложения (стр. 250+260) | - | 69 | А) краткосрочные кредиты и займы (стр. 610) | - | - |
| Б) дебиторская задолженность (стр. 230+240)0 | 384 | 579 | Б) кредиторская задолженность (стр. 620) | 24324 | 4867 |
| В) запасы (стр. 210-217) | 2606 | 2266 | 2. Долгосрочные обязательства (стр. 590) | - | - |
| 2. Внеоборотные активы (стр. 190) | 9403 | 5569 | 3. Капитал и резервы (стр. 490-217-390+630+640+650+660) | 8479 | 4092 |
| Баланс без убытков (стр. 399-217-390) | 12803 | 8959 | Баланс без убытков (стр. 399-217-390) | 12803 | 8959 |
Рассмотрим динамику финансового состояния ОАО «ВЭР» на основе аналитической группировки анализа статей актива и пассива баланса за 1998-1999 гг. (см. приложения 2 и 3). При этом используем методику вертикального (по удельному весу) и горизонтального (в динамике) анализа. Это позволит увидеть удельный вес каждой статьи баланса в его общем итоге, оценить по каждой статье абсолютное отклонение, темпы роста или снижения.
Анализ динамики валюты баланса, структуры активов и пассивов позволяет сделать ряд важных выводов о финансовом состоянии ОАО «ВЭР».
Уменьшение размера валюты баланса за отчетный период свидетельствует о сокращении хозяйственного оборота, снижении имущественного потенциала. Общая стоимость имущества изменилась за счет уменьшения общей стоимости основных средств, а также за счет уменьшения некоторых видов запасов (готовой продукции и товаров отгруженных)0. В то же время значительные темпы роста характерны для убытков акционерного общества (1362). К некоторым убыткам прошлого периода добавились и убытки отчетного. Причем удельный вес данного раздела в валюте баланса достаточно высок (14,19% на начало отчетного периода и 24,34% на конец).
Увеличение абсолютного значения производственных активов (сырья и материалов) анализируемого предприятия, а также удельного веса в составе внебюджетных и оборотных активов свидетельствует о росте производственных возможностей. В то же время уменьшение запасов на 340 тыс. руб. оказывает отрицательное влияние на оборачиваемость оборотных средств.
Увеличение фактического объема денежных средств может оказать положительное влияние на финансовое состояние общества, однако, на конец отчетного периода величина денежной статьи все равно мала для покрытия всех текущих обязательств предприятия. Этим и объясняется наличие и увеличение такой статьи активов, как НДС по приобретенным ценностям. Пока наше предприятие не оплатит свою задолженность поставщикам по этим самым ценностям, невозможно возмещение НДС из бюджета.
Как уже было сказано, рост непокрытых убытков общества на 36»% свидетельствует о приближении общества к банкротству. Данный вывод подтверждает и значительное снижение (на 35%) собственного капитала предприятия, а также рост кредиторской задолженности (на 12,6%).
Расчет системы показателей оценки финансового состояния ОАО «ВЭР» позволит дать более точный прогноз возможного банкротства и оценить уровень стабильности хозяйственной деятельности.
2.3 Анализ платежеспособности и ликвидности предприятия
Ликвидность активов – величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Чем меньше требуется времени, чтобы данный вид активов обрел денежную форму, тем выше его ликвидность. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по статьям их ликвидности и расположенных в порядке убывания ликвидности, к обязательствам по пассиву, сгруппированными по срокам их погашения и расположением в порядке возрастания сроков.
В зависимости от степени ликвидности активы предприятия разделяются на следующие группы:
А1 – наиболее ликвидные активы – денежные средства предприятия и краткосрочные финансовые вложения;
А2 – быстро реализованные активы – дебиторская задолженность и прочие активы;
А3- медленно реализуемые активы – запасы (без строки 217 «расходы будущих периодов»), а также статьи из раздела + активы баланса «Долгосрочные финансовые вложения» (уменьшенные на величину вложения в уставные фонды других предприятий);
А4 – труднореализуемые активы – итог раздела 1 актива баланса, за исключением статей этого раздела, включенных в предыдущую группу.
Пассивы баланса по степени срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность, прочие пассивы, а также ссуды, не погашенные в срок;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3- долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – итог раздела IV пассива баланса.
Так как у ОАО «ВЭР» имеются убытки (итог раздела III актива баланса), то для сохранения баланса на величину убытков уменьшим собственные источники, соответственно скорректировав валюту баланса.
Группировка активов и пассивов баланса ОАО «ВЭР» по степени их ликвидности приведена в таблице 2. 2 (Приложение 4).
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеет место соотношение:
А1 >= П1, А2 >= П2, А3 >= П3, А4 <= П4.
Выполнение первых трех неравенств с необходимостью влечет за собой и выполнение четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство несет «балансирующий» характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличие у предприятия собственных оборотных средств.
Рассматривая таблицу 2.2 (Приложение 4), можно сделать вывод о том, что баланс ОАО «ВЭР» за 1999 г. является ликвидным, так как оптимальный баланс не соблюдается.
Платежный недостаток по группе наиболее ликвидных активов не только не уменьшается, а наоборот, растет, так на 01.01.00 денежных средств и краткосрочных финансовых вложений недостаточно для покрытия 4798 тыс. руб. наиболее прочны обязательства. Таким образом, текущая платежеспособность предприятия недостаточна.
Платежный излишек по двум другим группам активов (быстро и медленно реализуемых) наблюдается лишь вследствие отсутствия краткосрочных и долгосрочных пассивов.
Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей. Сопоставление медленно реализуемых активов с долгосрочными обязательствами позволяет сделать вывод о наличии перспективной (долгосрочной) ликвидности ОАО «ВЭР». Платежеспособный излишек на этой группе активов составил на конец отчетного периода 2748 тыс. руб. Однако в данном случае, необходимо обратить внимание на то, что даже излишек на этой группе в связи с недостаточной ликвидностью запасов и отсутствием денежных средств, не может полностью и в краткие сроки покрыть наиболее срочные обязательства предприятия.
Составление и оценка платежных балансов позволили выявить общие тенденции в изменении ликвидности и получить первоначальное представление об уровне платежеспособности предприятия на определенные даты в абсолютном выражении. Как и любой абсолютный показатель, платежный излишек (недостаток) средств имеет ограниченные аналитические возможности. Поэтому финансовый анализ широко использует разнообразные относительные показатели ликвидности.
Рассмотрим наиболее часто применяемые в практике экономического анализа показатели платежеспособности и ликвидности.
Коэффициент платежеспособности (Кп) рассчитывается как отношение оборотных активов акционерного общества к долго- и краткосрочным обязательствам (пассивам) и показывает его способность покрывать свои долги за счет текущих активов, не прибегая к распродаже имущества.
Кп = Оборотные активы, тыс. руб.: Долго- и краткосрочные обязательства, тыс. руб.
В данном случае коэффициент платежеспособности равен:
На 01.01.99 3401:4367 = 0,78
На 01.01.00 3391:4910 = 0,69
Рассчитанный показатель свидетельствует о недостаточной платежеспособности ОАО «ВЭР». В случае одновременного требования платежей со стороны кредиторов необходимо будет прибегать к распродаже имущества. Рекомендуемое значение этого показателя 1 и более, то есть имеющихся активов должно быть достаточно для погашения всей задолженности.
Однако показатель платежеспособности организации выражает и способность осуществлять расчеты по всем видам обязательств: и по ближайшим, и по отдаленным. Он не дает представления о возможностях организации погашать краткосрочные обязательства. Поэтому для оценки способности ОАО «ВЭР» выполнить свои краткосрочные обязательства рассмотрим три относительных показателя ликвидности баланса (Приложение 5).
Общую оценку ликвидности баланса дает коэффициент текущей ликвидности. Он характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
Коэффициент текущей ликвидности (КТЛ) определяется как отношение стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторских задолженностей и прочих оборотных активов (итог раздела 2 актива баланса), к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, просроченных займов и различных кредиторских задолженностей, причем краткосрочных пассивов (итог раздела VI пассива баланса за вычетом строк 640, 650, 660).
Ктл = Оборотные активы, тыс. руб.: (Краткосрочные пассивы – (стр. 640, 650, 660)), тыс. руб.
Для ОАО «ВЭР» коэффициент текущей ликвидности равен:
На 01.01.99 3401: 4367 – 43 = 0,79
На 01.01.00 3391: 4910 – 43 = 0,7
Это свидетельствует о том, что имеющиеся оборотные средства не позволяют погасить долги по краткосрочным обязательствам.
Критическим уровнем коэффициента текущей ликвидности считается 1. Рекомендуемое значение этого коэффициента 2 и более.
Рекомендуемые нормативные значения показателей ликвидности, как показал отечественный опыт их применения за последние годы, не являются достаточно совершенными и обоснованными, к ним следует относиться взвешено. Этот недостаток относится как к официальным нормативам, так и к различным вариантам этих нормативных значений, колеблющихся по многочисленным авторским разработкам в широком диапазоне.
Предлагаемые оптимальные уровни показателей ликвидности носят, как правило, излишек универсальный характер, не учитывают отраслевые особенности, поэтому сопоставление с ними фактических значений ликвидности не дает ожидаемой объективной оценки текущей платежеспособности. При анализе финансового состояния отечественных предприятий они могут служить в качестве ориентиров, а также рекомендуется скорее обращать внимание на динамику значений коэффициентов, чем на их абсолютную величину.
Промежуточным коэффициентом ликвидности является коэффициент быстрой ликвидности (Кб.л). Он характеризует способность акционерного общества рассчитаться с задолженностью в ближайшее время и определяется отношением наиболее ликвидной части оборотных активов, то есть без учета наименее ликвидной части текущих активов товарных запасов, к краткосрочным обязательствам.
Кб.л = Оборотные активы-запасы, тыс. руб.: Краткосрочные обязательства, тыс. руб.
Коэффициент быстрой ликвидности отражает прогнозируемые платежные возможности при условии своевременного проведения расчетов с дебиторами. В нашем случае он равен:
На 01.01.99 3401 – 2607: 4367 = 0,18
На 01.01.00 3391 – 2267: 4910 = 0,23
Значения данного коэффициента свидетельствует о недостаточности имеющихся ликвидных активов для погашения краткосрочных долгов. Рекомендуемое значение показателей от 0,5 до 1,0. Однако, положительно следует оценить рост данного показателя на 28%.
Для получения наиболее полной картины ликвидности необходимо использовать коэффициент абсолютной ликвидности (Ка.л.). Он характеризует способность акционерного общества рассчитаться с задолженностью немедленно и определиться отношением наиболее ликвидных оборотных активов – денежных средств и краткосрочных финансовых вложений – к краткосрочным обязательствам. Чем выше данный коэффициент, тем надежнее организация (приложение 5).
Ка.л. = Денежные средства и краткосрочные финансовые вложения, тыс. руб.: Краткосрочные обязательства, тыс. руб.
В нашем случае коэффициент абсолютной ликвидности на конец 1999 г. равен:
На 01.01.00 69: 4910 = 0, 14
На начало отчетного периода у ОАО «ВЭР» наблюдается полное отсутствие денежных средств, что приводит к нулевому значению коэффициента абсолютной ликвидности, на конец же периода величины денежных средств по-прежнему недостаточно для финансирования текущей хозяйственной деятельности. Рекомендуемое значение этого показателя от 0,2 до 0,3.
Одним из показателей, непосредственно оценивающих вероятность банкротства, является коэффициент обеспеченности собственными средствами. Он характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости (Приложение 6).
Коэффициент обеспеченности собственными средствами (Коб.сос.) определяется как отношение разности между объемами источников собственных средств (итог раздела IV пассива баланса) и фактической стоимостью основных средств и прочих внеоборотных активов (итог раздела I актива баланса) к фактической стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов (итог раздела 2 актива баланса).
Коб.сос. = (Собственный капитал – Внеоборотные активы, тыс. руб.): Оборотные активы, тыс. руб.
На 01.01.99 Коб.сос. = 10554 – 9403: 3401 = 0, 34
На 01.01.00 Коб.сос. = 6933 – 5569: 3391 = 0,4.
Для ОАО «ВЭР» на начало и конец 1999 г. наблюдается превышение фактического значения коэффициента обеспеченности собственными средствами (0,34 и 0,14 соответственно) над рекомендуемым (0,1). Рост данного показателя означает увеличение доли оборотных активов, сформированных за счет собственных оборотных средств.
Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течение определенного периода.
Коэффициент восстановления (утраты) платежеспособности определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Расчетный коэффициент текущей ликвидности определяется как единица фактического значения текущей ликвидности на конец отчетного периода и изменения значения этого коэффициента между концом и началом отчетного периода в пересчете на установленный период восстановления (утраты) платежеспособности.
Кв(у)пл. = (Кт.л.ф + Пв(у) /Т * (Кт.л.ф – Кт.л.н)): Кт.л.норм,
где Кт.л.ф. – фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности;
Пв(у) – установленный период восстановления (утраты) платежеспособности предприятия в месяцах;
Т – отчетный период в месяце;
Кт.л.н. – значение коэффициента текущей ликвидности в начале отчетного периода;
Кт.л.норм. – нормальное значение коэффициента текущей ликвидности (К1 норм. = 2).
Определим коэффициент восстановления (утраты) платежеспособности ОАО «ВЭР» за 6 месяцев:
К в (у) пл. = 0,7 + 6/12 *(0,7 – 0,79): 2 = 0,7 – 0,045: 2= 0,33
Так как значение коэффициента восстановления (утраты) платежеспособности <= 1, то у предприятия возникает реальная возможность в следующие 6 месяцев утратить платежеспособность.
Таким образом, на основе проведения анализа можно сделать вывод о неудовлетворительности структуры баланса ОАО «ВЭР» и низкой ликвидности предприятия.
Общий анализ показателей ликвидности ОАО «ВЭР» представлен в приложении 4.
2.4 Анализ финансовой устойчивости предприятия
Важнейшим показателем, характеризующим финансовую устойчивость предприятия, является показатель уровня веса общей суммы собственного капитала к итогу баланса предприятия. В практике этот относительный показатель получил название коэффициент автономии (концентрации собственного капитала – Ка).
Ка = Собственный капитал, тыс. руб.: Валюта баланса, тыс. руб.
На 01.01.99 10554: 14921 = 0,71
На 01.01.00 6933: 11843 = 0,59
По величине этого показателя судят о том, насколько предприятие независимо от заемного капитала (приложение 5).
Для коэффициента автономии желательно, чтобы он превышал по своей величине 0,5. В нашем случае величина этого показателя 0,71 и 59 на начало и конец года соответственно. Таким образом, можно говорить об уверенности кредиторов в надежности нашего предприятия. Однако снижение коэффициента автономии на 17% оценивается отрицательно.
Чем больше у предприятия собственных средств, тем легче ему справляться с неурядицами экономики и это отлично понимают кредиторы предприятия и его управляющие. Вот почему последние стремятся к нарастанию из года в год абсолютной суммы собственного капитала предприятия. Такие возможности имеются, прежде всего, у хорошо работающих предприятий. Имея большие прибыли, они стараются удержать значительную их часть в обороте предприятия путем создания всевозможных резервов из валовой и чистой прибыли или прямые зачисления в собственный капитал нераспределенной на дивиденды части чистой прибыли.
Производными от коэффициента автономии являются такие показатели, как коэффициент финансовой зависимости и коэффициент заемных и собственных средств (приложение 5).
Коэффициент финансовой зависимости по существу является обратным к коэффициенту автономии. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия. Эти два коэффициента в сумме равны единице (100%). Таким образом к 01.01.99г. в каждом 1 рубле, вложенном ОАО «ВЭР» в активы, 29 копеек были заемными, к концу года зависимость от заемных средств выросла и составила 41 копейку.
Коэффициент состояния заемных и собственных средств (Кс) – это отношение всего привлеченного капитала к собственному:
Кс = ЗК: СК,
Где ЗК – заемный капитал, тыс. руб.
СК – собственный капитал, тыс. руб.
На 01.01.99 4367:10554 = 0,41
На 01.01.00 4910: 6933 = 0,71
Смысловое значение