Анализ финансовых результатов и планирование прибыли на примере ООО "Фирма "Реал ЗИС"
Прибыль от продаж (Пр)
Чистая прибыль (Пч)
Среднегодовая стоимость активов (Аср)
Среднегодовая стоимость текущих активов (Ат.ср)
Среднегодовая стоимость собственного капитала (Кс.ср)
Для проведения анализа показателей рентабельности деятельности ООО «Фирма «Реал ЗИС» нам понадобятся данные, представленные в таблице 14.
Рассчитаем показатели рентабельности.
1) Рентабельность продукции (коэффициент окупаемости затрат)
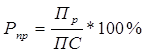
2004 год: Рпр = 3051 : 45306 * 100 = 6, 73 %
2005 год: Рпр = 2265 : 36252 * 100 = 6, 25 %
2006 год: Рпр = 3211 : 54126 * 100 = 5, 93 %
По рассчитанным данным мы видим, что рентабельность продукции к 2006 году снижается. Если в 2004 году организация с 10 затраченных рублей на производство и реализацию продукции получало 67 копеек, то в 2005 году – 63 копейки, а в 2006 году – уже 59 копеек.
2) Рентабельность продаж (оборота)
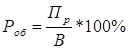
2004 год: Роб = 3051 : 48357 * 100 = 6,3 %
2005 год: Роб = 2265 : 38517 * 100 = 5,88 %
2006 год: Роб = 3211 : 57337 * 100 = 5,6 %
Показатели рентабельности продаж также имеют отрицательную динамику. Отдача с одного рубля продаж снижается с 6,3 % до 5,6 %, но это снижение незначительное.
3) Рентабельность активов
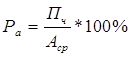
2004 год: Ра = 2275 : 6819 * 100 = 33,36 %
2005 год: Ра = 1666 : 7516 * 100 = 22,17 %
2006 год: Ра = 2379 : 9066 * 100 = 26,24 %
Данный показатель служит для определения эффективности использования активов организации. У анализируемой организации он находится на достаточно высоком уровне. И хотя в 2005 году рентабельность активов снижается, в 2006 году она достигает 26,24 %, т.е. с каждого рубля используемых активов организация получает 26 коп. чистой прибыли.
4) Рентабельность текущих активов
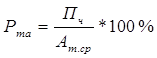
2004 год: Рта = 2275 : 4708 * 100 = 48,32 %
2005 год: Рта = 1666 : 4672 * 100 = 35,66 %
2006 год: Рта = 2379 : 5181 * 100 = 45,92 %
Рентабельность текущих активов имеет высокое значение. Её значение колеблется в пределах 35,66 – 48,32 %. Характеризует чистую прибыль, полученную с каждого рубля. Высокие значения говорят об эффективной политике организации в области распоряжения оборотными средствами, рациональным подходом к организации запасов, управлению дебиторской задолженностью. Организация не образует запасов готовой продукции, т.е. работает под заказ и реализует продукцию сразу по мере изготовления. Также налажен вопрос с поставкой сырья и материалов, и организации не требуется создавать больших запасов для производства.
5) Рентабельность собственного капитала
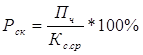
2004 год: Рск = 2275 : 4747 * 100 = 47,92 %
2005 год: Рск = 1666 : 5707 * 100 = 29,19 %
2006 год: Рск = 2379 : 6801 * 100 = 34,98 %
Данный показатель характеризует эффективность использования собственных средств, т.е. прибыль, остающуюся в распоряжении организации, полученную на каждый рубль вложений в данную организацию. Эффективность использования собственного капитала в 2004 году составляла 47,92 %, в 2005 – она снижается в 1,64 раза (29,19 %), а потом возрастает до 34,98 %.
Представим полученные данные в таблице 15 и на графике (см. Приложение 3).
Таблица 15
Динамика показателей рентабельности деятельности
ООО «Фирма «Реал ЗИС»
|
Показатель |
2004 г. |
2005 г. |
2006 г. |
Изменение 2006 г. (±) к |
|
|
2004 г. |
2005 г. |
||||
|
Рентабельность продукции, % |
6, 73 | 6,25 | 5,93 | - 0,8 | - 0,32 |
|
Рентабельность продаж, % |
6,3 | 5,88 | 5,6 | - 0,7 | - 0,28 |
|
Рентабельность активов, % |
33,36 | 22,17 | 26,24 | - 7,12 | + 4,07 |
|
Рентабельность текущих активов, % |
48,32 | 35,66 | 45,92 | - 2,4 | + 10,26 |
|
Рентабельность собственного капитала, % |
47,92 | 29,19 | 34,98 | - 12,94 | + 5,79 |
Показатели рентабельности характеризуют прибыльность деятельности организации, эффект в качестве прироста прибыли на вложенные ресурсы и произведенные затраты на производство и реализацию продукции. Исследуемая организация имеет достаточно высокие значения по данным параметрам. Это говорит об эффективности использования собственного капитала; активов, в т.ч. оборотных средств. Только показатели рентабельности продукции и продаж немного снижаются из года в год. Перейдем к анализу уровня рентабельности продукции.
Уровень рентабельности продукции (коэффициент окупаемости затрат), исчисленный в целом по организации, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, её себестоимости и средних цен реализации.
Факторная модель этого показателя имеет следующий вид:
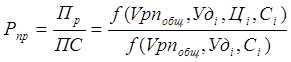 (11)
Расчет влияния факторов изменения рентабельности 2005 года по сравнению с 2004 годом выполним способом цепной подстановки. Для этого вычислим сначала фактические и условные значения рентабельности.
1) 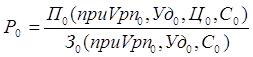
Р0 = 3051 : 45306 * 100 = 6,73 %;
2) 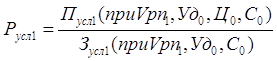
Русл1 = 2410 : (45306 * 0,79) = 6,73 %;
3) 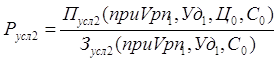
Русл2 = 2627 : 35727 * 100 = 7,35 %;
4) 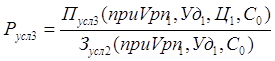
Русл3 = 2790 : 35727 * 100 = 7,81 %;
5) 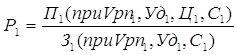
Р1 = 2265 : 36252 * 100 = 6,25 %
Сравнивая рассчитанные условные и фактические показатели, вычислим влияние факторов:
Изменение объема реализации
∆РVpn = Русл1 – Р0
∆РVpn = 6,73 – 6,73 = 0;
Изменение структуры
∆Руд = Русл2 – Русл1
∆Руд = 7,35 – 6,73 = + 0,62 %;
Изменение цены
∆Рц = Русл3 – Русл2
∆Рц = 7,81 – 7,35 = + 0,46 %;
Изменение себестоимости
∆Рс = Р1 – Русл3
∆Рс = 6,25 – 7,81 = - 1,56 %;
Баланс факторов
∆Р = 0 + 0,62 + 0,46 – 1,56 = - 0,48 %.
Обобщим данные в таблице 16.
Таблица 16
Влияние факторов на изменение рентабельности продукции в 2005 г.
|
Фактор |
Изменение рентабельности, % |
| Структура выпускаемой продукции | + 0,62 |
| Цена | + 0,46 |
| Себестоимость | - 1,56 |
|
Итого |
- 0,48 |
Снижению рентабельности продукции в 2005 году на 0,48 процентных пункта способствовало увеличение себестоимости. Реализации более рентабельных видов продукции и рост цен был недостаточным, чтобы перекрыть это негативное воздействие.
Аналогичным способом проведем расчет влияния факторов изменения рентабельности продукции в 2006 году по сравнению с 2005 годом.
1) Р0 = 2265 : 36252 * 100 = 6,25 %;
2) Русл1 = 2946 : (36252 * 1,3) = 6,25 %;
3) Русл2 = 3035 : 48526 * 100 = 6,29 %;
4) Русл3 = 8811 : 48526 * 100 = 18,16 %;
5) Р1 = 3211 : 54126 * 100 = 5,93 %
Рентабельность продукции в 2006 году по сравнению с 2005 годом уменьшилась на 0,32 процентных пункта за счет:
- изменения объема реализации:
∆РVpn = 6,25 – 6,25 = 0;
- изменения структуры:
∆Руд = 6,29 – 6,25 = + 0,04 %;
- изменения цены:
∆Рц = 18,16 – 6,29 = + 11,87 %;
- изменения себестоимости
∆Рс = 5,93 – 18,16 = - 12,23 %;
Баланс факторов:
∆Р = 0 + 0,04 + 11,87 – 12,23 = - 0,32 %.
Сведем полученные данные в таблицу 17.
Таблица 17
Влияние факторов на изменение рентабельности продукции
в 2006 году
|
Фактор |
Изменение рентабельности, % |
| Структура выпускаемой продукции | + 0,04 |
| Цена | +
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |