Анализ финансовых результатов и планирование прибыли на примере ООО "Фирма "Реал ЗИС"
Итого
Полученные результаты показывают, что снижение рентабельности производственной деятельности происходит за счет увеличения себестоимости и даже рост среднереализационных цен не может полностью компенсировать это влияние.
Таким образом, анализ показал, что снижение финансовых результатов в 2005 году обусловлено уменьшением объема реализации и ростом затрат. Наращение объема производства и реализации и увеличение стоимости продукции в 2006 году приводит к росту прибыли. Однако, несмотря на это положительное изменение, увеличивающаяся себестоимость приводит к постепенному снижению рентабельности производства продукции и продаж.
Поэтому политика организации должна быть направлена на поиск резервов за счет увеличения объема реализации, снижения себестоимости, по возможности роста цены; проведение мероприятий по ресурсосбережению и стимулированию спроса.
ГЛАВА 3. МЕРОПРИЯТИЯ ПО УВЕЛИЧЕНИЮ ПРИБЫЛИ В ООО «ФИРМА «РЕАЛ ЗИС», Г. МОСКВА
3.1 Резервы увеличения прибыли от реализации продукции (работ, услуг) в организации
Резервы – выявленные возможности количественного и качественного роста основных показателей деятельности организации, выражающиеся в неиспользованных, частично использованных или нерационально использованных производственных ресурсах (материального, финансового, организационного, информационного и подобного им характера).
Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения внереализационных убытков, совершенствование структуры производимой продукции.
Основные направления поиска резервов увеличения прибыли от реализации продукции представлены на рисунке 4.
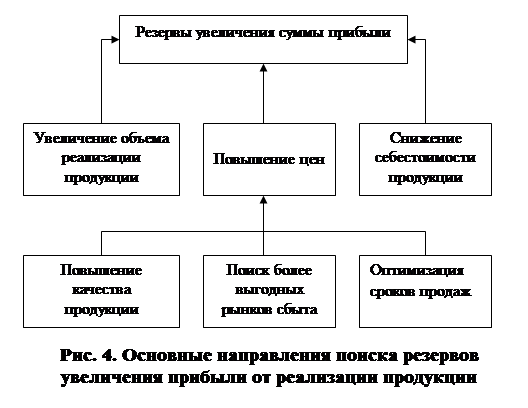
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
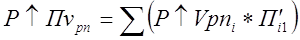 ,
(12)
где Р↑Vpni – резерв роста объема реализации;
П’i1 – фактическая прибыль в расчете на единицу продукции соответствующего вида.
Сопоставление возможного объема реализации, установленного в результате анализа отчетности и производственных возможностей организации, позволяет определить резерв увеличения объема производства и реализации продукции ООО «Фирма «Реал ЗИС» в 30 % от фактического объема реализации 2006 года.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ООО «Фирма «Реал ЗИС» по формуле (12):
4) Р↑Vpni = 51000 * 0,3 =15 300 м2;
5) П’i1 = 1124 – 1061 = 63 рубля или 0,063 тыс. руб.;
6) Р↑Пvрп = 15300 * 0,063 = 963,9 тыс. руб.
Подсчет резерва роста прибыли за счет снижения себестоимости продукции (Р↑Пс) осуществляется следующим образом: выявленный резерв снижения себестоимости продукции (Р↓С) умножается на возможный объем её продаж с учетом резервов его роста:
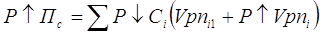 (13)
Согласно анализу отчетности резерв снижения себестоимости составляет 17 рублей на единицу продукции. Тогда резерв роста прибыли за счет снижения себестоимости ООО «Фирма «Реал ЗИС» по формуле (13) составляет:
Р↑Пс = 0,017 * (51000 + 15300) = 1127,1 тыс. руб.
Обобщенный резерв увеличения суммы прибыли (Р↑П) составляет:
Р↑П = Р↑Пvрп + Р↑Пс = 963,9 + 1127,1 = 2181 тыс. руб.
Таким образом, если бы организация использовала свои резервы роста прибыли за счет увеличения объемов реализации и снижения себестоимости, то прибыль от реализации продукции составила 5 392 тыс. руб. (3211 + 2181) вместо 3 211 тыс. руб..
Далее можем рассчитать резерв повышения уровня рентабельности продукции (Р↑R), который зависит от увеличения суммы прибыли от реализации продукции и снижения её себестоимости. Для подсчета резерва может быть использована следующая формула:
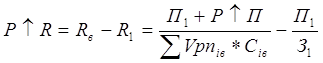 ,
(14)
где Rв – возможный уровень рентабельности;
R1 – фактический уровень рентабельности;
П1 – фактическая сумма прибыли отчетного периода;
Vрпв – возможный объем реализации продукции с учетом выявленных резервов его роста;
Сiв – возможный уровень себестоимости продукции с учетом выявленных резервов снижения;
З1 – фактическая сумма затрат по реализованной продукции.
Находим резерв повышения уровня рентабельности ООО «Фирма «Реал ЗИС» по формуле (14):
Р↑R = 5392 : (1,044 * 66300) * 100 – 5,93 = 7,79 – 5,93 = + 1,86 %.
При использовании выявленных резервов рентабельность продукции может вырасти до 7,79 %.
Увеличение объемов производства и реализации продукции происходит за счет более полного использования производственных мощностей, расширения клиентуры.
В период высоких темпов инфляции рост прибыли обеспечивался за счет ценового фактора. Замедление инфляционных процессов, насыщение рынка товарами, развитие конкуренции ограничили возможности производителей повышать цены и получать прибыль посредством этого фактора. На очередь приходит метод снижения затрат.
В практике предпринимательской деятельности применяются различные способы снижения себестоимости. Безусловно, используются такие приемы, как экономия топливно-сырьевых ресурсов, материальных и трудовых затрат, снижение доли амортизационных отчислений в себестоимости, сокращение административных расходов и т.п.
В этой связи мы предлагаем ООО «Фирма «Реал ЗИС»:
- пересмотреть свои затраты по всем статьям производственной себестоимости;
- если это возможно, изменить нормы расходов материалов;
- возможно освоить новую технологию производства, которая позволит сократить издержки;
- рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы путем сокращения управленческого персонала, снижения бюджета на проведение рекламных кампаний, использование более эффективных рекламных акций;
- заниматься повышением квалификации работников, которая будет сопровождаться ростом производительности труда;
- разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности организации и экономией ресурсов;
- использовать системы депремирования работников при нарушении ими трудовой или технологической дисциплины;
- осуществлять постоянный контроль за условиями хранения и транспортировки сырья.
Факторы изменения общепроизводственных и общехозяйственных расходов представим в таблице 18.
Однако следует иметь в виду, что уменьшение себестоимости имеет предел, после которого оно невозможно без снижения качества продукции. То же относится и к административным и коммерческим расходам, которые невозможно свести к нулю, поскольку без них организация нормально функционировать не сможет и продукция реализовываться не будет.
В современном рыночном хозяйстве большое внимание уделяется новым методам управления затратами, таким, как управленческий учет. С его помощью осуществляется контроль над издержками организации.
Предлагаем ввести в изучаемой нами организации особенно эффективный метод учета по центрам ответственности. Эта форма управления затратами позволяет рационализировать структуру расходов, оперативно реагировать на отклонения от нормальной запланированной величины издержек и передать часть функций по принятию решений на уровень линейных управляющих.
Таблица 18
Факторы изменения общепроизводственных и общехозяйственных расходов
|
Статья расходов |
Фактор изменения затрат |
| Зарплата управленческих работников | Изменение численности работников и средней зарплаты (изменение окладов, выплата премий, доплаты) |
|
Содержание основных фондов: Амортизация Освещение, отопление, водоснабжение и др. |
Изменение стоимости основных средств и норм амортизации Изменение количества потребленных услуг и их стоимости |
| Затраты на текущий ремонт основных средств | Изменение объема работ и их стоимости |
| Содержание легкового транспорта | Изменение количества машин и затрат на содержание одной машины |
| Расходы по командировкам | Количество командировок, средняя продолжительность, средняя стоимость одного дня командировки |
| Оплата простоев | Количество человеко-дней простоя и уровень оплаты за один день простоя |
| Потери от порчи и недостачи материалов и продукции | Количество материалов и их стоимость |
| Налоги и отчисления от зарплаты | Изменение суммы начисленной зарплаты и процентных ставок обложений по каждому виду |
| Расходы на охрану труда | Изменение объема намеченных мероприятий и их стоимости |
| И т.д. |
Управляющие несут ответственность за утвержденную величину расходов и должны обеспечить выполнение запланированных показателей.
Центр финансовой ответственности (ЦФО) — подразделение компании, менеджер которого контролирует определенные ресурсы (затраты, прибыль, инвестиции) и несет персональную ответственность за выполнение бюджетных показателей.
По объему полномочий их руководителей и обязанностей — это центры затрат, продаж, дохода, прибыли, капитальных вложений, инвестиций, контроля и управления. По задачам и функциям центры финансовой ответственности обычно рассматривают как основные и обслуживающие (см. рис. 5).
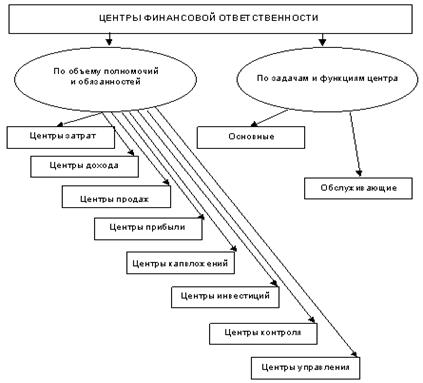
Рис. 5. Разграничение центров финансовой ответственности
Для каждого центра ответственности должны быть определены цели и задачи, в том числе и учетные, то есть какая информация, с какой периодичностью, куда и кем должна предоставляться.
В системе внутреннего производственного учета формируется, прежде всего, информация об издержках производства, которые являются одним из основных объектов учета. Издержки группируются и учитываются по видам изделий, местам их возникновения и носителям затрат. Управление издержками происходит через деятельность людей. Именно люди, участвующие в процессе управления, должны отвечать за целесообразность возникновения того или иного вида расходов. Поэтому центр ответственности — это структурный элемент предприятия, его экономический субъект, в пределах которого менеджер несет ответственность за целесообразность понесенных расходов. Центры ответственности осуществляют контроль за затратами по многим местам их возникновения при условии, если затраты в них формируются под влиянием данного центра ответственности.
Для целей контроля за затратами и калькулирования себестоимости продукции, выполненных работ и оказанных услуг особый интерес представляют группировки по носителям и центрам затрат. Под носителями затрат понимают виды продукции, полуфабрикатов разной степени готовности (по переделам, стадиям, фазам, отдельным процессам), работ и услуг данного предприятия, имеющие потребительную стоимость, предназначенные для реализации на рынке, по которым необходима информация о себестоимости.
В свою очередь, центры затрат — это первичные производственные и обслуживающие единицы, отличающиеся единообразием функций и производственных операций, уровнем технической оснащенности и организации труда, целевым назначением затрат, которые, кроме выполнения своих функциональных задач, несут ответственность за результаты своей деятельности.
Они могут быть и центрами затрат, и центрами дохода, и центрами прибыли, и центрами капитальных вложений, и центрами инвестиций, и центрами продаж, и центрами контроля и управления т.п. Различие лишь в том, что в каждом центре на руководителя возлагается ответственность лишь за ту часть расходов и доходов, контроль за которыми возложен на данный центр ответственности. В системе управленческого учета их выделяют в качестве объектов учета с целью большей детализации затрат, усиления контроля за уровнем издержек и повышения точности калькулирования. Деление производственных подразделений (цехов, участков) на многие центры затрат обеспечивает более точное распределение косвенных расходов, особенно по содержанию и эксплуатации машин и оборудования, и отнесение их на аналитические счета этих центров прямым путем.
Центры продаж — это обслуживающие подразделения маркетингово-сбытовой деятельности, отвечающие не только за выручку от реализации продукции, товаров, услуг, но и за затраты, связанные с их сбытом. Ими предоставляется информация о пользующихся или не пользующихся спросом товарах и услугах, наиболее конкурентоспособных из них, с целью своевременного принятия обоснованных управленческих решений как в сфере производства товаров, работ и услуг, так и их сбыта. Результаты деятельности подобных подразделений оценивают, главным образом, по объему и структуре продаж и величине издержек обращения.
Центры дохода как центры ответственности представляют собой структурные единицы, подразделения, руководители которых несут ответственность только за доход, полученный данным подразделением, но не могут контролировать прибыль, если центр реализации результатов деятельности вне их компетенции.
Центры прибыли как центры ответственности представляют собой подразделения, руководители которых ответственны не только за затраты, но и за финансовые результаты своей деятельности. Это обычно отдельные предприятия в составе объединения, филиалы, дочерние организации, торговые представительства, магазины и т.п. Они имеют возможность контролировать важные компоненты деятельности предприятия, от которых зависит величина дохода и прибыли. Это объемы производства и продаж, их себестоимость, уровень цен. Руководитель несет ответственность за финансовый результат, полученный подразделением, так как в его ведении находятся не только механизмы формирования затрат и дохода, но и механизм ценообразования. Центры прибыли могут включать несколько мест затрат. Общие расходы и результаты их деятельности, отражаемые в системе бухгалтерского учета, позволяют оценивать их деятельность исходя из эффективности и целесообразности принимаемых ими управленческих решений.
Центры капитальных вложений — это экономически обосабливаемые подразделения, ответственные лица которых обеспечивают эффективность использования капитальных вложений, контроль за затратами и результатами, коллективную и индивидуальную ответственность за величину издержек и заинтересованность в снижении себестоимости и конечных результатах. Сметная стоимость капиталовложений является нормативным финансовым показателем, поэтому управление затратами и результатами осуществляется при помощи операционного бюджета, отчетности о его использовании и информации о движении денежных потоков. Руководитель решает задачу распределения ограниченных ресурсов: времени, капитала, рабочей силы. Управленческий учет здесь является важным инструментом обеспечения оптимальных результатов в долгосрочном плане.
Центры инвестиций — это экономически обосабливаемые подразделения, ответственные лица которых обеспечивают правильное, надлежащее расходование предоставленных им средств и ресурсов. Процесс инвестирования связан с увеличением объема функционирующего капитала предприятия, увеличением его акционерной стоимости. Задача такого центра обеспечить максимальную рентабельность вложенного капитала, его быструю окупаемость и ответственность за целесообразность понесенных расходов. При этом вложение ресурсов в капитальные активы предприятия, в отличие от других видов затрат, связывает их на длительный срок. Полное возмещение таких затрат