Бухгалтерский учет и аудит налога на добавленную стоимость
Таблица 1.2.2
Роль налога на добавленную стоимость (НДС) в формировании доходов бюджетов всех уровней
| Показатели | Годы | ||||||||
| 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 г.* | |
| 1. Удельный вес НДС в общей сумме доходов консолидированного бюджета | 37,52 | 22,55 | 21,66 | 21,78 | 25,77 | 25,69 | 23,82 | 24,09 | - |
| 2. Удельный вес НДС в общей сумме доходов федерального бюджета | 50,00 | 29,71 | 29,71 | 31,21 | 36,11 | 37,48 | 34,62 | 36,11 | 38,01 |
| 3. Удельный вес НДС в общей сумме доходов региональных бюджетов | 22,43 | 14,67 | 14,67 | 11,64 | 13.04' | 12,48 | 13,02 | 15,76 | - |
|
4, Удельный вес НДС в сумме налоговых доходов консолидированного бюджета |
40,59 | 29,53 | 27,66 | 26,56 | 30,42 | 30,77 | 28,76 | 31,87 | - |
|
5. Удельный вес НДС в сумме налоговых доходов федерального бюджета |
55,58 | 47,40 | 44,08 | 41,47 | 46,55 | 49,01 | 44,36 | 45,77 | 47,97 |
|
6. Удельный вес НДС в сумме налоговых доходов региональных бюджетов |
22,02 | 17,61 | 16,71 | 13,03 | 16,56 | 16,32 | 16,81 | 17,07 | - |
| * Приведены плановые данные по федеральному бюджету РФ | |||||||||
На рис. 1.2.1. рассмотрим удельный вес НДС в общей сумме доходов федерального бюджета за 1998-2006 гг. (проект).
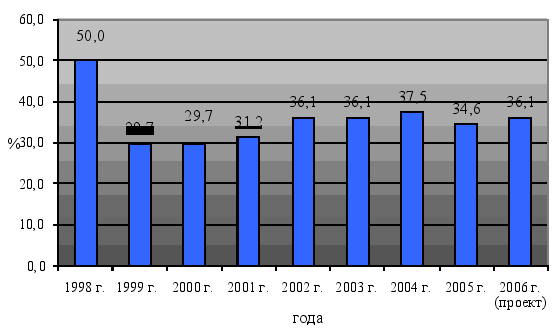
Рис. 1.2.1. Удельный вес НДС в общей сумме доходов федерального бюджета
В сумме налоговых бюджетов всех уровней доля НДС составляла за анализируемый период более половины всех налоговых поступлений. Особенно высокой эта доля была в сумме доходов федерального бюджета 1998г., когда она составляла 55,58%. Несмотря на некоторое снижение, эта доля продолжала оставаться высокой и в 2005 г. составил 45,77%. Не столь значительной была доля НДС в налоговых доходах региональных бюджетов за весь анализируемый период (в 1998г. - 22,02%, в 2005 г. - 17,07%). За восьмилетнюю практику НДС, как видно из рисунка, тенденция снижения роли налога на добавленную стоимость в формировании бюджетов всех уровней превратилась в устойчивую закономерность. С 1998 г. доля НДС в общей сумме бюджетных доходов снизилась на 13,89%, а в общей сумме налоговых доходов - на 9,81%. [54, с.16]
Объем поступлений НДС в федеральный бюджет в 2006 году прогнозируется в сумме 1014,26 млрд.руб., что составляет 1,35 % к ВВП, на 1,91% выше соответствующего показателя по оценке 2005 года. В 2005 году в федеральный бюджет страны поступило администрируемых ФНС России доходов 2 668,4 млрд. рублей, что на 710,1 млрд. рублей, или в 1,4 раза больше, чем в 2004 году. [41, с.13]
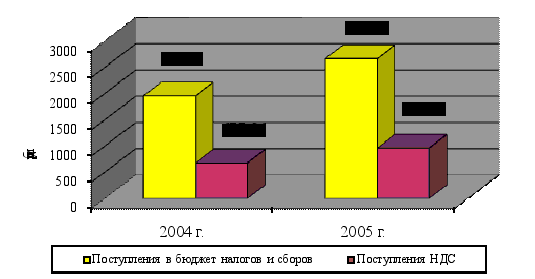
Рис. 1.2.2. Поступления в бюджет РФ налогов и сборов за 2004-2005 гг.
Основная масса администрируемых ФНС России доходов федерального бюджета была обеспечена поступлениями НДС (36,4%), налога на добычу полезных ископаемых (32,0%), налога на прибыль (14,1%), единого социального налога (10,0%) и акцизов (3,4%). Поступления НДС в федеральный бюджет Российской Федерации в 2005 году составили 963,56 млрд. рублей. По сравнению с 2004 годом они выросли на 285,6 млрд. рублей, или в 1,42 раза. [35, с.70]
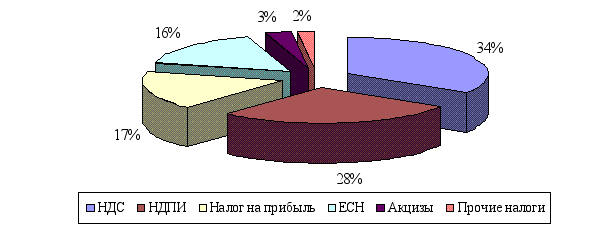 Рис.
1.2.3. Структура
поступлений
администрируемых
ФНС РФ доходов
в федеральный
бюджет по видам
налогов в 2004г.
(в %)
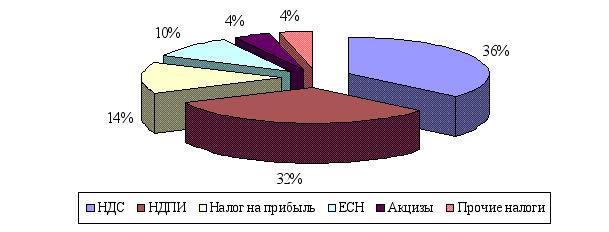 Рис.
1.2.4. Структура
поступлений
администрируемых
ФНС РФ доходов
в федеральный
бюджет по видам
налогов в 2005г.
(в %)
В связи с проведением мероприятий по реструктуризации задолженности в соответствии с отдельными постановлениями Правительства Российской Федерации в расчетах поступлений налога предусмотрены дополнительные поступления задолженности прошлых лет в сумме 1,3 млрд. рублей. Одновременно в расчетах учтены дополнительные поступления по перерасчетам, произведенным по итогам работы за 2004 год, недоимке, начисленным платежам по результатам контрольной работы налоговых органов по вопросам соблюдения налогоплательщиками законодательства о налогах и сборах. Сумма НДС по указанным основаниям составляет 17,6 млрд. рублей. Таким образом, общая сумма дополнительных поступлений составляет 18,9 млрд. рублей. [39, с.23]
Поступления единого социального налога, зачисляемого в федеральный бюджет, в 2005 году составили 267,5 млрд. рублей и снизились по сравнению с 2004 годом на 39,5%, что связано со снижением налоговой ставки с 1 января 2005 года (в соответствии с Федеральным законом от 20 июля 2004г. №70-ФЗ «О внесении изменений в главу 24 части второй Налогового кодекса Российской Федерации, Федеральный закон «Об обязательном пенсионном страховании в Российской Федерации» и признании утратившими силу некоторых положений законодательных актов Российской Федерации» с 1 января 2005 года установлены новые ставки налогообложения и новый порядок их применения).
Поступления налога на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, в 2005 году составили 963,56 млрд. рублей и по сравнению с 2004 годом выросли на 285,6 млрд. рублей, или в 1,4 раза. Суммы, фактически возмещенные налогоплательщикам по налоговой ставке 0 процентов, в 2005 году составили 466,7 млрд. рублей, что на 42,7% больше, чем в 2004 году (темп роста экспорта за январь-ноябрь 2005 года относительно января-ноября 2004 года составил 136,6%). Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в 2005 году 20,9 млрд. рублей.
Поступления по сводной группе акцизов в федеральный бюджет составили в 2005 году 89,5 млрд. рублей и выросли относительно 2004 года на 25,1%. Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в 2005 году составили 3,6 млрд. рублей, что на 15,3% меньше, чем в 2004 году. В федеральный бюджет в 2005 году мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 28,9 млрд. рублей, что на 24,2% больше поступлений 2004 года. Поступления акцизов на нефтепродукты (бензин автомобильный, дизельное топливо и моторные масла) в федеральный бюджет в 2005 году составили 45,8 млрд. рублей и относительно 2004 года выросли на 14,1%. [60, с.29]
Налога на добычу полезных ископаемых (далее - НДПИ) в 2005 году поступило в федеральный бюджет 854,5 млрд. рублей, в том числе: на добычу нефти - 761,3 млрд. рублей; на добычу газа горючего природного - 79,2 млрд. рублей; на добычу газового конденсата из всех видов месторождений - 5,0 млрд. рублей. В целом по сравнению с 2004 годом поступления НДПИ выросли в 2 раза, в том числе налога на добычу нефти - более чем в 2,1 раза.
Страховых взносов, зачисляемых в Пенсионный фонд Российской Федерации, поступило 634,1 млрд. рублей, что на 29,8% больше, чем 2004 году. В Фонд социального страхования поступило 53,2 млрд. рублей, что на 23,8% больше, чем в 2004 году, в Федеральный фонд обязательного медицинского страхования - 31,7 млрд. рублей (в 4,9 раза больше) и в территориальные фонды обязательного медицинского страхования - 87,8 млрд. рублей (на 17,5% меньше). Снижение поступлений в территориальные фонды обязательного медицинского страхования обусловлено снижением налоговой ставки с 1 января 2005 года. [60, с.30]
Подводя итог вышеизложенному, хотелось бы еще раз отметить большое значение налога на добавленную стоимость как важнейшего элемента налоговой системы России и как источника доходной части бюджета государства.
ГЛАВА 2. ОРГАНИЗАЦИЯ УЧЕТА РАСЧЕТОВ С БЮДЖЕТОМ ПО НДС В ЗАО «УРЕНГОЙРЕМСТРОЙДОБЫЧА»
2.1 Организация налогового учета на предприятии
Основная задача ЗАО «Уренгойремстройдобыча» - ввод в эксплуатацию нефтяных и газоконденсатных скважин, находящихся в консервации на Самбургском ГКМ, согласно заключенного договора между ЗАО «УРСД» и ОАО «Арктикгаз». Основным заказчиком на проведение данных работ является ОАО «Арктикгаз».
Целью деятельности ЗАО «Уренгойремстройдобыча» является обеспечение прироста углеводородного сырья путем перевода скважин из бездействия в эксплутационный фонд генерального заказчика ОАО «Арктикгаз»; снижение затрат на производство, что в общей сложности положительно сказывается на финансовом положении предприятия.
Организационная структура ЗАО «Уренгойремстройдобыча» приведена в ПРИЛОЖЕНИИ 1.
Степень выполнения ремонтных работ является функцией, на которую влияют многочисленные и разнообразные факторы, зависящие от работы подразделения - график выполнения ремонтных работ, интенсивность использования технологического оборудования при проведении ремонтных работ, квалификация и мастерство ремонтных бригад, рациональное использование сырья и материалов и т.д. И независящих от него факторов: климатические условия работы, обеспечение необходимыми материалами и энергоресурсами, неустройство подъездных путей к скважинам.
Условием положительной оценки деятельности ЗАО «Уренгойремстройдобыча» является выполнение задания по основным плановым показателям. Анализ работы предприятия за предыдущий год должен дать характеристику использования внутренних ресурсов предприятия и выявить влияние различных факторов, действующих на деятельность организации. Процесс расконсервации скважин осуществляется согласно плана-графика, разработанного планово-экономическим отделом совместно технологическими службами предприятия и содержит следующие данные: расчет стоимости подготовительно-заключительных работ по расконсервации скважин (монтаж, демонтаж), расчет стоимости расконсервации, наряд-задание на проведение работ по расконсервации и СМР скважин согласно ЕНВ.
При проведении работ предприятие обязано учитывать необходимость: строгого соблюдения плана проведения работ по расконсервации, ликвидации скважин; снижения продолжительности простоев оборудования в процессе работ; снижение материальных затрат за счет их рационального использования.
Таблица 2.1.1
Объем выполненных работ за 2004-2005 гг., тыс. руб.
| Заказчик и вид работ | 2004 г. | 2005 г. | Изменение, тыс.руб. |
% выполнения |
|
ОАО «Арктикгаз» расконсервация скважин |
15 | 15 | - | 100,00 |
| Затраты на расконсервацию | 4341500 | 6396664 | +2055164 | 147,34 |
|
Стоимость расконсервации с плановыми накоплениями, 12% |
3315475 | 4216897 | +901422 | 127,19 |
| Прибыль | 249912 | 60400 | -189512 | 24,17 |
По данным таблицы 2.1.1 наблюдается рост объема выполненных работ в 2005 году по отношению к 2004 году. В отношении генерального заказчика «Арктикгаз» работы по расконсервации в 2005 году велись с нарушением плана-графика ввода в эксплуатацию скважин.
Анализ процесса производства должен осуществляться по следующим направлениям. В ходе формирования и выполнения производственной программы дается оценка перспектив ее реализации с точки зрения снижения затрат, а также в процессе анализа определяются экономические последствия управленческих решений по регулированию производства с точки зрения финансово-экономических последствий.
На рис. 2.1.1 представлена динамика объема выполненных работ за 2004-2005 гг.
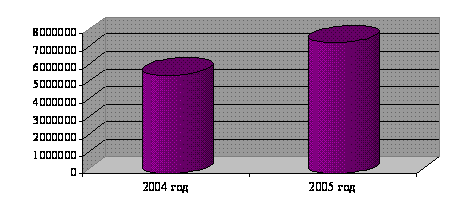
Рис. 2.1.1. Динамика объема выполненных работ ЗАО «УРСД»
Регламентированными плановыми показателями при расконсервации и ликвидации скважин являются следующие данные, представленные в таблице 2.1.2.
Таблица 2.1.2
Технико-экономические показатели работы предприятия ЗАО «УРСД» за 2005 год
| Показатель | План | Факт |
Процент выполнения |
| Количество расконсервированных скважин | 15 | 15 | 100,00 |
| Продолжительность расконсервации, общая, дн. | 345 | 365 | 105,80 |
| Затраты на расконсервацию скважин, тыс. руб. | 6215893 | 6396664 | 102,91 |
| Сырье и материалы, тыс. руб. | 1254874 | 1896157 | 151,10 |
| Топливо и ГСМ, тыс. руб. | 253479 | 353558 | 139,48 |
|
Заработная плата основная и дополнительная с социальными отчислениями, тыс. руб. |
2048799 | 2474499 | 120,78 |
|
Прочие расходы на расконсервацию скважин, тыс. руб. |
2618896 | 1629997 | 62,24 |
| Амортизационные отчисления, тыс. руб. | 39845 | 42453 | 106,55 |
|
Продолжительность СМР расконсервации скважин, дн. |
150 | 155 | 103,33 |
| Продолжительность ремонтных работ, дн. | 195 | 210 | 107,69 |
| Среднесписочная численность ППП ремонтной бригады | 42 | 48 | 114,29 |
| Прибыль, тыс. руб. | 249912 | 60400 | 24,17 |
Производственная программа ЗАО «УРСД» с учетом специфики работ по расконсервации и ликвидации скважин представляет собой программу ввода в эксплуатацию скважин, находящихся в бездействии и выводу не рентабельных скважин из эксплуатационного фонда на текущий период времени. Выполнение производственной программы основывается на технических и организационных возможностях предприятия. Согласно данным таблицы 2.1.2 расходы на расконсервацию скважин (фактические) превышают плановые показатели на 2,91%. Увеличение затрат произошло как по процессу расконсервации скважин на 0,6%, так и на подготовительно-заключительные работы (СМР) - 2,31%.
При анализе факторов, влияющих на выполнение производственной программы необходимо исследовать влияние основных моментов производственного процесса с точки зрения обеспечения предприятия необходимыми ресурсами. Учитывая специфику работ по расконсервации скважин, при анализе выполнения производственной программы следует рассматривать следующие моменты: количество введенных в эксплуатацию скважин, продолжительность работ по расконсервации скважин, стоимость работ по расконсервации скважин (затраты, связанные с данным видом работ, в т.ч. зависящие от времени).
Основным показателем работы ЗАО «УРСД» является выполнение задания по вводу в эксплуатацию скважин, находящихся в бездействии. Согласно данным таблицы 2.1.2 с поставленной задачей предприятие справилось. Однако продолжительность работ превышает плановые нормативы на 7,69%.
В процессе расконсервации скважин временной фактор играет практически основную роль, ведь количество затрат зависящих от времени составляет три четверти от всего количества затрат приходящихся на выполнение работ, снижение продолжительности проведения работ позволит предприятию эффективнее использовать свой потенциал. Если рассматривать процесс расконсервации в целом, то можно увидеть, что он состоит из двух этапов: подготовительно-заключительные работы (СМР) и ремонтные работы (расконсервация), которые проводит бригада ремонтников. Соответственно продолжительность всего процесса состоит из продолжительности двух его составляющих, которые равны СМР (150 дн. или 43% от общего времени) и ремонтные работы (195дн. или 57% от общего времени). СМР проводимые бригадой ремонтников не является как таковой ремонтными работами и затраты времени на СМР относятся к непроизводственным затратам времени бригады.
Таблица 2.1.3
Выполнение планового уровня затрат на расконсервацию за 2005 год
| Показатель | План | Факт | Отклонение |
| Продолжительность работ, дн. | 345 | 365 | +20 |
| Продолжительность СМР | 150 | 155 | +5 |
| Продолжительность расконсервации, дн. | 195 | 210 | +15 |
| Сумма затрат зависящих от времени, тыс. руб. | 6215893 | 6396664 | +180771 |
Итак, если сравнивать затраты в стоимостном выражении согласно данных таблицы 2.1.2, то стоимость СМР превышает плановые показатели на 2,91%, ремонтных работ на 5,6%, затрат зависящих от времени (заработная плата, топливо и ГСМ, амортизация бурового оборудования и агрегатов) на 3,2%, других затрат (химреагенты, трубы, цемент, прочие затраты) на 10,3%. Перерасход затрат на проведение работ по расконсервации скважин приходится компенсировать за счет прибыли, полученной за проведение данных работ. В процессе расконсервации под прибылью подразумевается процент от стоимости проведенных работ (плановые накопления).
Превышение затрат зависящих от времени на СМР и на расконсервацию составляет 180771 тыс. руб. Анализ остальных затрат на производство, которые не зависят от времени в основном это сырье и материалы применяемые в процессе производства необходимо проводить учитывая такие факторы, как норма расхода материалов, количества потребляемых материалов и стоимости за единицу материалов.
Общие подходы организации по формированию налоговой базы по налогам и специфика способов формирования информации о порядке их исчисления определяются в специальном внутреннем регламенте «Учетной политике организации для целей налогообложения».
В этом документе раскрывается информация о выбранном варианте способа налогового учета в случае, когда законодательство о налогах и сборах допускает вариантность; раскрывается конкретная информация в тех случаях, когда законодательство по налогам устанавливает только общие нормы, но не содержит конкретных способов исчисления налогов, отражается информация о позиции организации, занятой в случае, когда налоговое законодательство содержит «противоречия и неясности». Кроме того, учетная политика определяет, какие регистры налогового учета использует организация, как они создаются и как согласуются с системой бухгалтерского учета организации.
Учетная политика организации для целей налогообложения является центральным по значимости документом системы постановки и ведения налогового учета. Это подтверждается следующими обстоятельствами:
- прямым законодательным требованием формирования учетной политики для целей налогообложения (ст.167 гл.21 «Налог на добавленную стоимость», ст. 313 гл.25 «Налог на прибыль» НК РФ);
- наличием по некоторым вопросам законодательства о налогах и сборах только общих норм, не содержащих конкретных способов исчисления налогов, а также многочисленных противоречий и неясностей, на которые имеется прямая ссылка в п.7 ст. 3 НК РФ: «Все неустранимые сомнения, противоречия и неясности актов законодательства о налогах и сборах толкуются в пользу налогоплательщика (плательщика сборов)». [34, с.23]
Таким образом, при формировании учетной политики организации для целей налогообложения предоставляется возможность аргументировано обосновывать выбранный вариант исчисления налоговой базы, и, следовательно, таким образом, минимизировать свои налоговые риски.
Приказ по учетной политике организации для целей налогообложения, должен содержать обоснования по таким группам вопросов:
- выбранные организацией способы формирования налоговой базы, предусмотренные законодательством о налогах и сборах;
- способы формирования налоговой базы, не предусмотренные законодательством о налогах и сборах;
- способы формирования налоговой базы, вариантность которых обусловлена противоречивостью законодательства о налогах и сборах.
В учетной политике для целей налогообложения ЗАО «УРСД» отражает порядок ведения налогового учета в соответствии с правилами, определенными гл.25 НК РФ. Приложениями к учетной политике для целей налогообложения устанавливаются формы регистров налогового учета и порядок отражения в них аналитических данных налогового учета, данных первичных учетных документов, разрабатываемых налогоплательщиком самостоятельно. Налоговые и иные органы не вправе устанавливать для налогоплательщиков обязательные формы документов налогового учета.
Принципиальная позиция создания налогового учета заключается в соблюдении требования рациональности при создании учетной системы, согласно которому затраты на ее постановку должны оправдывать себя эффектом от использования информации в целях управления.
Вся совокупность решаемых методом учетной политики для целей налогообложения вопросов делится на методические и организационно-технические способы ведения налогового учета.
Методические способы ведения налогового учета - это, прежде всего, способы формирования полной и достоверной информации для правильного исчисления налогов и сборов. [27, с.68] Организационно-технические способы ведения налогового учета - это способы организации самого технологического процесса, которые устанавливают:
- организацию работы бухгалтерской службы в части налогового учета (или налоговой службы и порядок ее взаимодействия с бухгалтерской службой);
- состав, форму и способы формирования аналитических регистров налогового учета;
- обеспечение информацией, необходимой для расчета налоговой базы, внутренних пользователей и контролирующих органов;
- организацию документооборота, порядок хранения документов налоговой четности и регистров налогового учета.
В соответствии с п. 12 ст. 167 НК РФ принятая организацией учетная политика для целей налогообложения утверждается соответствующими приказами, распоряжениями руководителя организации и применяется с 1 января соответствующего года. Учетная политика для целей налогообложения, принятая организацией, является обязательной для всех обособленных подразделений организации.
С введением главы 25 НК РФ появились новые нормы, касающиеся порядка формирования учетной политики для целей налогообложения. Статья 313 НК РФ устанавливает, что система налогового учета организуется налогоплательщиком самостоятельно, исходя из принципа последовательности применения норм и правил налогового учета, то есть меняется последовательно от одного налогового периода к другому. Порядок ведения налогового учета, как уже было отмечено выше, устанавливается налогоплательщиком в учетной политике для целей налогообложения, Утверждаемой соответствующим приказом руководителя. Кроме того, ст.313 НК РФ устанавливает порядок изменения учетной политики для целей налогообложения. Согласно ст. 313 НК РФ изменение порядка учета отдельных хозяйственных операций и (или) объектов в целях налогообложения может осуществляться в случаях:
1) изменения законодательства;
2) изменения применяемых методов учета. При этом решения о любых изменениях должны отражаться в учетной политике для целей налогообложения и применяться с начала нового налогового периода.
В ст.313 НК РФ установлена возможность внесения дополнений в учетную политику для целей налогообложения в случае, когда налогоплательщик начал осуществлять новые виды деятельности. Он обязан определить и отразить в данной учетной политике принципы и порядок отражения этих видов деятельности для целей налогообложения. По всей видимости, внесение этих дополнений должно осуществляться по мере возникновения новых видов деятельности.
Действующим законодательством не предусмотрена обязательность представления учетной политики организации для целей налогообложения и вносимых в нее изменений налоговым органам. Не определены четко состав и структура учетной политики для целей налогообложения. Поэтому налогоплательщик может самостоятельно принять решение об утверждении единой учетной политики организации для целей налогообложения.
На предприятии ЗАО «УРСД» составляется общая учетная политика для целей бухгалтерского и налогового учета, в ней выделяются два самостоятельных раздела: первый - по правилам ведения бухгалтерского учета, второй - по правилам ведения налогового учета. Такой подход позволяет избежать дублирования положений, норм, правил, способов, методов, применяемых в бухгалтерском и налоговом учете. ПРИЛОЖЕНИЕ 2
В учетной политике для целей налогообложения ЗАО «УРСД» отражается методика определения величин, формирующих налоговую базу (методологические приемы и способы налогового учета), и общий порядок ведения налогового учета (организационно-технические способы ведения налогового учета). Одновременно приложениями к учетной политике для целей налогообложения утверждаются формы аналитических регистров налогового учета, которые предприятия разрабатывает самостоятельно.
В ряде статей гл.25 НК РФ содержится прямое указание на необходимость отражения в учетной политике для целей налогообложения применяемых налогоплательщиком методологических приемов и способов налогового учета (порядок признания доходов и расходов, специальные коэффициенты, предельные величины расходов и др.) как обязательных элементов учетной политики.
В отдельном разделе учетной политики для целей налогообложения отражается порядок организации налогового учета. Первичные учетные документы (включая справку бухгалтера) являются подтверждением данных налогового учета. Налоговая база по налогу на прибыль определяется на основе данных первичных документов, сгруппированных в соответствии с порядком, установленным гл.25 Налогового кодекса РФ.
В соответствии со ст.9 Федерального закона «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти же документы являются первичными учетными документами, на основании которых ведется также налоговый учет. Перечень аналитических регистров налогового учета, применяемых организацией, приводится в виде приложения к учетной политике организации для целей налогообложения. Статьи 313 и 314 НК РФ определяют два возможных способа обобщения информации для целей налогообложения:
1) налогоплательщик дополняет применяемые регистры бухгалтерского учета, если в них содержится недостаточно информации для определения налоговой базы в соответствии с требованиями гл.25 НК РФ, формируя тем самым регистры налогового учета;
2) ведет самостоятельные регистры налогового учета. [22, с.135]
В учетной политике для целей налогообложения следует также отразить применяемый налогоплательщиком способ ведения аналитических регистров налогового учета: с использованием компьютерных программ или ручным способом.
Учетная политика ЗАО «УРСД» для целей налогообложения содержит следующие основные положения. В соответствии с учетной политикой ЗАО «УРСД» на 2005 год налоговый учет на предприятии осуществляется налоговым отделом бухгалтерии предприятия.
В ЗАО «УРСД» для подтверждения данных налогового учета применяются первичные учетные документы, оформленные в соответствии с законодательством РФ и перечнем применяемых в организации форм первичных учетных документов. Для признания доходов и расходов и целях исчисления налога на прибыль применяется метод начисления.
При определении размера материальных расходов при списании сырья и материалов, используемых при производстве продукции для всех видов (групп) сырья и материалов применяется метод оценки по средней себестоимости. Начисление амортизации по амортизируемому имуществу производится линейным методом в порядке, установленном ст. 259 НК РФ. В отношении группы основных средств, используемых для работы в условиях агрессивной среды и повышенной сменности, к основной норме амортизации применяется коэффициент 2. Перечень таких основных средств приведен в Приложении к приказу об учетной политике для целей налогообложения.
ЗАО «УРСД» в соответствии со ст. 266 и 267 НК РФ создает резервы по сомнительным долгам и резерв по гарантийному ремонту и гарантийному обслуживанию. При реализации или ином выбытии ценных бумаг оценка стоимости выбывших ценных бумаг определяется по себестоимости первых по времени приобретений (ФИФО). Уплата авансовых платежей по налогу на прибыль производится исходя из одной трети фактически уплаченного квартального авансового платежа за квартал, предшествующий кварталу, в котором производится уплата ежемесячных авансовых платежей.
Таким образом, учетная политика предприятия сформирована в соответствии с Положением по бухгалтерскому учету «Учетная политика предприятия».
Рассмотрим систему документооборота в организации. В процессе работы бухгалтерии приходится иметь дело с различными видами документов: нормативно-правовыми, организационно-правовыми, информационно-справочными, расчетно-денежными и иными первичными документами, отражающими факты хозяйственной деятельности.
Схема внутреннего документооборота организации в части организации учета. Руководитель издает приказы, определяющие деятельность бухгалтерии и комиссий предприятия. Бухгалтерия руководствуется приказами руководителя, а также актами и иными документами, поступающими из комиссий.
Внутренние документы необходимы для правильной организации бухгалтерского и налогового учета.
Серьезной проблемой для организации, влияющей на принятие управленческих решений, формирование финансовых результатов и формирование налогооблагаемых баз, является неравномерность документационно-информационных потоков и отсутствие рациональной организации, документооборота. [21, с.38]
График документооборота должен устанавливать в организации рациональный документооборот, способствовать улучшению всей учетной работы, усилению контрольных функций бухгалтерского и налогового учета.
2.2. Бухгалтерский учет НДС, порядок исчисления и уплаты налога
Плательщиками налога на добавленную стоимость являются все предприятия и организации, вне зависимости от видов деятельности, форм собственности, ведомственной принадлежности, организационно-правовых форм, численности работающих и т.д., имеющие статус юридических лиц, осуществляющих производственную и иную коммерческую деятельность, и на которых в соответствии с налоговым законодательством возложена обязанность уплачивать НДС.
Объектом налогообложения названы следующие операции:
Прежде всего, это обороты по реализации товаров, работ и услуг на территории Российской Федерации. При этом предусмотрено и положение, когда предприятие приобретает товар на стороне, а затем реализует его. Эта операция также является оборотом и, соответственно, объектом налогообложения. Российское налоговое законодательство применительно к НДС относит к реализации товаров, работ и услуг и, соответственно, к облагаемому обороту также и передачу товаров, выполнение работ или оказание услуг одного структурного подразделения предприятия-налогоплательщика другому структурному подразделению этого же предприятия, т. е. для собственного потребления, затраты по которым не принимаются к вычету, в том числе через амортизационные отчисления при исчислении налога на прибыль организации.
Ввоз товаров на территорию России в соответствии с налоговым законодательством приравнивается к реализации товаров, работ и услуг и подлежит обложению НДС.
Для понимания сути объекта обложения НДС необходимо также установить, что подразумевается под реализацией товаров, работ или услуг. Исходя из положений налогового законодательства реализацией товаров, работ или услуг организацией или предприятием является соответственно передача на возмездной основе (в том числе обмен товарами, работами или услугами) права собственности на товары, результатов выполненных работ одним лицом для другого лица, оказание услуг одним лицом другому лицу, а в отдельных случаях, предусмотренных налоговым законодательством, - и на безвозмездной основе.
Российское налоговое законодательство признает объектом обложения НДС также и выполнение строительно-монтажных работ для собственного потребления.
В оборот, облагаемый НДС, в настоящее время включается значительно более широкий круг доходов и финансовых ресурсов предприятий и организаций, чем это вытекает из понятия «реализация» и «добавленная стоимость». [31, с.185] Расширенный перечень финансовых ресурсов, включаемых в облагаемый НДС оборот, возник в связи с необходимостью пресечения массовой практики уклонения налогоплательщиков от выполнения своих налоговых обязательств перед государством.
Являются объектом обложения также получившие в настоящее время достаточно широкое распространение бартерные сделки по товарам, работам и услугам, а также передача товаров, работ и услуг другим предприятиям или физическим лицам, включая своих работников. Суммы полученных авансовых и прочих платежей, поступающие в счет предстоящих поставок товаров, работ или услуг, на счета в учреждения банков или в кассу, а также суммы, полученные в порядке частичной оплаты за реализованные товары, работы и услуги, также являются объектом обложения данным налогом.
При этом законодательство определяет и те операции, которые не могут быть признаны в целях налогообложения реализацией товаров, работ и услуг и, соответственно, не могут служить объектом обложения НДС.
К ним, в частности, относится передача на безвозмездной основе жилых домов, детских садов, клубов, санаториев и других объектов социально-культурного и жилищно-коммунального назначения, а также дорог, электрических сетей, подстанций, газовых сетей, водозаборных сооружений и других подобных объектов органам государственной власти и органам местного самоуправления.
Передача имущества государственных и муниципальных предприятий, выкупаемого в порядке приватизации, а также передача на безвозмездной основе объектов основных средств органам государственной власти и местного самоуправления, бюджетным учреждениям, государственным и муниципальным унитарным предприятиям также не считается при исчислении и уплате НДС реализацией товаров и, соответственно, не подлежит обложению налогом.
Не признает Налоговый кодекс реализацией и выполнение работ, оказание услуг органами государственной власти и органами местного самоуправления в случае, если обязательность выполнения указанных работ или оказания услуг установлена федеральным или региональным законодательством или актами органов местного самоуправления.
Не облагается налогом передача имущества, если она