Бухгалтерский учет и аудит налога на добавленную стоимость
- количество страниц, на которых составлена налоговая декларация;
- количество листов подтверждающих документов или их копий, приложенных к декларации.
Разделы 2-6 Декларации включаются в состав представляемой в налоговые органы декларации при осуществлении организацией соответствующих операций. В графах 4 и 6 по строкам 010-210 раздела 2.1 «Расчет общей суммы налога» показываются налоговая база, и сумма налога на добавленную стоимость по соответствующей налоговой ставке.
По строкам 230-240 показывается налоговая база при совершении операций по передаче товаров (выполненных работ, оказанных услуг) для собственных нужд, определяемая в соответствии с пунктом 1 статьи 159 Кодекса и соответствующая налоговой ставке сумма налога. По строке 250 показываются налоговая база и сумма налога, исчисленная по строительно-монтажным работам, выполненным для собственного потребления, в период с 1 января 2001 г., в момент принятия на учет соответствующего объекта, завершенного капитальным строительством, в соответствии с пунктом 10 статьи 167 Кодекса. По строкам 260-300 показываются суммы, связанные с расчетами по оплате товаров (работ, услуг), увеличивающие налоговую базу согласно статье 162 Кодекса, и суммы налога на добавленную стоимость по соответствующей налоговой ставке.
По строке 300 показывается общая сумма налога на добавленную стоимость, начисленная за представляемый налоговый период. По строкам 310 - 380 показываются суммы налога на добавленную стоимость, подлежащие вычету в соответствии со статьями 171 и 172 Кодекса. Сумма налога по графе 4 строк 310, 3320 -360 за минусом строки 370 должна соответствовать показателю графы 4 строки 380.
По строке 390 показывается сумма налога на добавленную стоимость, начисленная к уплате в бюджет за данный налоговый период. По строке 400 показывается сумма налога на добавленную стоимость, начисленная к возмещению за данный налоговый период. По строке 410 показывается сумма НДС, начисленная к уплате в бюджет за данный налоговый период по товарам, применение налоговой ставки 0 процентов по которым не подтверждено (переносится из строки 910 Декларации по налоговой ставке 0 процентов).
По строке 420 показывается сумма НДС, начисленная к возмещению за данный налоговый период по товарам, применение налоговой ставки 0 процентов по которым не подтверждено (переносится из строки 920 Декларации по налоговой ставке 0 процентов). По строке 430 показывается общая сумма НДС, начисленная к уплате за данный налоговый период. По строке 440 показывается общая сумма НДС, начисленная к возмещению за данный налоговый период. По строке 450 показывается сумма налога, подлежащая перечислению в бюджет по товарам, перемещенным в данном налоговом периоде через таможенную границу Российской Федерации без таможенного контроля и таможенного оформления.
В разделе 2.2 показывается сумма налога, подлежащая перечислению налоговым агентом. В разделе 3 представлен расчет суммы налога по операциям с хозяйствующими субъектами Республики Беларусь, а также государств - участников СНГ (в отношении нефти, включая стабильный газовый конденсат, и природного газа). Операции по реализации товаров (работ, услуг), связанные с погашением (списанием) дебиторской задолженности за ранее отгруженные товары (работы, услуги) показываются в разделе 4. Операции, не подлежащие налогообложению (освобождаемые от налогообложения) представлены в разделе 5. В разделе 6 показываются операции, не признаваемые объектом налогообложения, а также операции по реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации. [31, с.147]
Учет налога на добавленную стоимость ведется на счетах 19 «Налог на добавленную стоимость по приобретенным ценностям» по соответствующим субсчетам, 68 «Расчеты по налогам и сборам», субсчете «Расчеты по налогу на добавленную стоимость».
Структура счета 68, субсчет «Расчеты по налогу на добавленную стоимость» имеет следующий вид (таблица 2.2.1). [11, с.287]
Таблица 2.2.1
Дт Счет 68 субсчет «Расчеты по НДС» в 2005 г. Кт
|
Уменьшение задолженности бюджету |
Корр. счет |
Увеличение задолженности бюджету |
Корр. счет |
|
Сальдо - долг бюджета организации по НДС на начало периода |
- |
Сальдо - долг организации бюджету по НДС на начало периода |
- |
| Списан НДС по оплаченным и оприходованным материальным ценностям, работам, услугам | 19 |
Момент определения налоговой базы - отгрузка продукции (работ, услуг) |
|
|
Зачтен НДС по авансам и предоплате |
62-2 |
Начислен НДС по: - строительным работам, выполненным хозяйственным способом |
19 |
| Перечислен НДС бюджету | 51 | - авансам полученным | 76 |
| - проданной продукции, работам, услугам | 90 | ||
| - суммовым разницам, процентам по коммерческому кредиту, процентам по векселям, полученным от покупателей продукции, товаров, работ, услуг | 90, 91 | ||
| - проданным основным средствам, нематериальным активам, материалам и прочим активам, полученной арендной плате | 91 | ||
| Момент определения налоговой базы - оплата продукции (работ, услуг) | |||
| НДС, полученный от покупателей за проданные продукцию, работы, услуги, основные средства и прочие активы | 76 | ||
| Прочие операции | |||
|
Восстановлен НДС по материальным ценностям, использованным на непроизводственные нужды |
29, 91 | ||
| Возвращен НДС из бюджета | 51 | ||
| Сальдо - долг бюджета организации по НДС на конец периода | - | Сальдо - долг организации бюджету по НДС на конец периода | - |
Налог на добавленную стоимость, полученный от покупателей, отражается по кредиту счета 68 в корреспонденции со счетами учета продаж: (Д сч. 90, 91, К сч. 68).
При получении авансов (предоплат) организации с полученных сумм начисляют НДС (Д сч. 76, 62 К сч. 68); затем после отгрузки товаров (работ, услуг), под которые был получен аванс (предоплата), производится начисление НДС по осуществленной отгрузке (Д сч. 90, К сч. 68) и зачет ранее начисленного НДС по авансу или предоплате (Д сч. 68, К сч. 76, 62).
Организации являются налоговыми агентами по НДС, если они:
- оплачивают товары (работы, услуги) иностранным организациям, не состоящим на налоговом учете в РФ, по сделкам, совершенным на территории РФ;
- арендуют государственное имущество;
- продают по поручению государства бесхозяйное, конфискованное имущество.
В этом случае налоговые агенты при получении соответствующих товаров (работ, услуг) или при их предварительной оплате обязаны начислить НДС в бюджет (Д сч. 76, К сч. 68) и заплатить его в бюджет в текущем налоговом периоде; после того, как товары будут получены, работы и услуги выполнены и НДС по ним будет оплачен в бюджет, в следующем налоговом периоде данный НДС зачитывается бюджету.
Налог на добавленную стоимость, подлежащий уплате поставщикам и подрядчикам за приобретенные у них материальные ценности, выполненные работы, оказанные услуги производственного назначения отражается по дебету счета 19. Списание налога на добавленную стоимость со счета 19 производится после оприходования материальных ценностей, принятых работ, услуг и при наличии счета-фактуры в уменьшение задолженности бюджету по данному налогу. В случае использования материальных ценностей, работ, услуг для непроизводственных целей сумма налога на добавленную стоимость, ранее списанная в зачет бюджету и приходящаяся на эти ценности, работы, услуги, восстанавливается как задолженность бюджету.
Структура счета 19 «Налог на добавленную стоимость по приобретенным ценностям» имеет вид (таблица 2.2.2): [11, с.292]
Таблица 2.2.2
Счет 19 «Налог на добавленную стоимость
Дт по приобретенным ценностям» в 2005 г. Кт
|
НДС по приобретенным ценностям, работам, услугам |
Корр. счет |
НДС по оплаченным и оприходованным ценностям, работам, услугам |
Корр. счет |
| Сальдо - НДС по приобретенным, но не оплаченным ценностям, работам, услугам на начало периода | |||
| Отражен НДС по принятым счетам поставщиков, подрядчиков | 60, 76 | Списан НДС по продукции, работам, услугам организации, облагаемым НДС | 68 |
| Списан НДС по продукции, работам, услугам организации, не облагаемым НДС: | |||
| - НДС, уплаченный поставщикам за основные средства | 08 | ||
| - НДС, уплаченный поставщикам за материалы | 10 | ||
| - НДС, уплаченный поставщикам за инвентарь и хозяйственные принадлежности | 10 | ||
| - НДС, уплаченный подрядчикам за выполненные работы и оказанные услуги производственного назначения | 20, 23, 25, 26, 44 | ||
| Сальдо - НДС по приобретенным, но не оплаченным ценностям, работам, услугам на конец периода |
В случае использования приобретенных материальных ценностей, работ, услуг для производства продукции (работ, услуг), освобожденной от налога на добавленную стоимость, сумма уплаченного поставщикам (подрядчикам) налога на добавленную стоимость включается в стоимость приобретенных материальных ценностей, издержки производства.
Принципиальная схема учета НДС имеет следующий вид:
- при продаже организацией продукции, работ, услуг, облагаемых НДС:
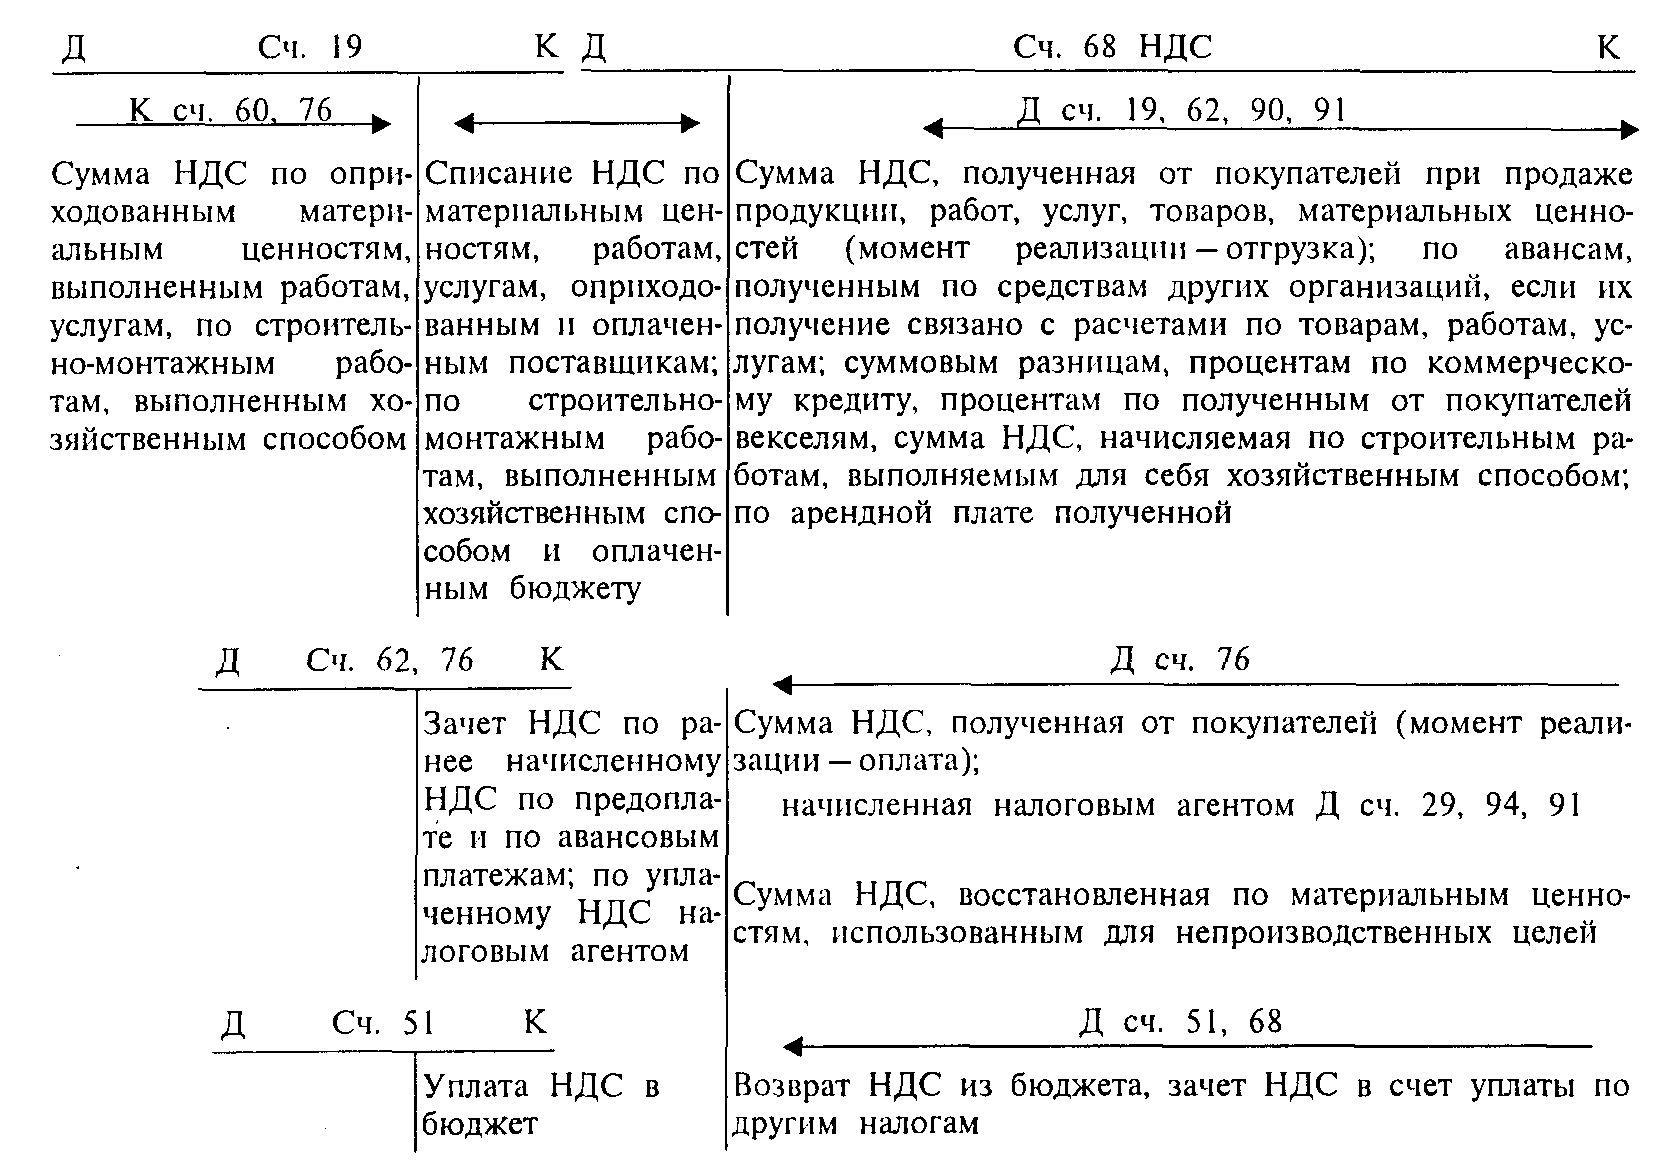
При продаже товаров (работ, услуг), облагаемых НДС, сумма НДС полученного отражается по кредиту счета 68, сумма НДС уплаченного отражается по дебету счета 68; в бюджет уплачивается разница между НДС полученным и НДС уплаченным; в случае, если НДС уплаченный окажется больше НДС полученного, бюджет засчитывает свой долг в счет уплаты других налогов в данный бюджет либо возвращает НДС из бюджета;
- при продаже организацией продукции, товаров, работ, услуг, не облагаемых НДС: [13, с.389]
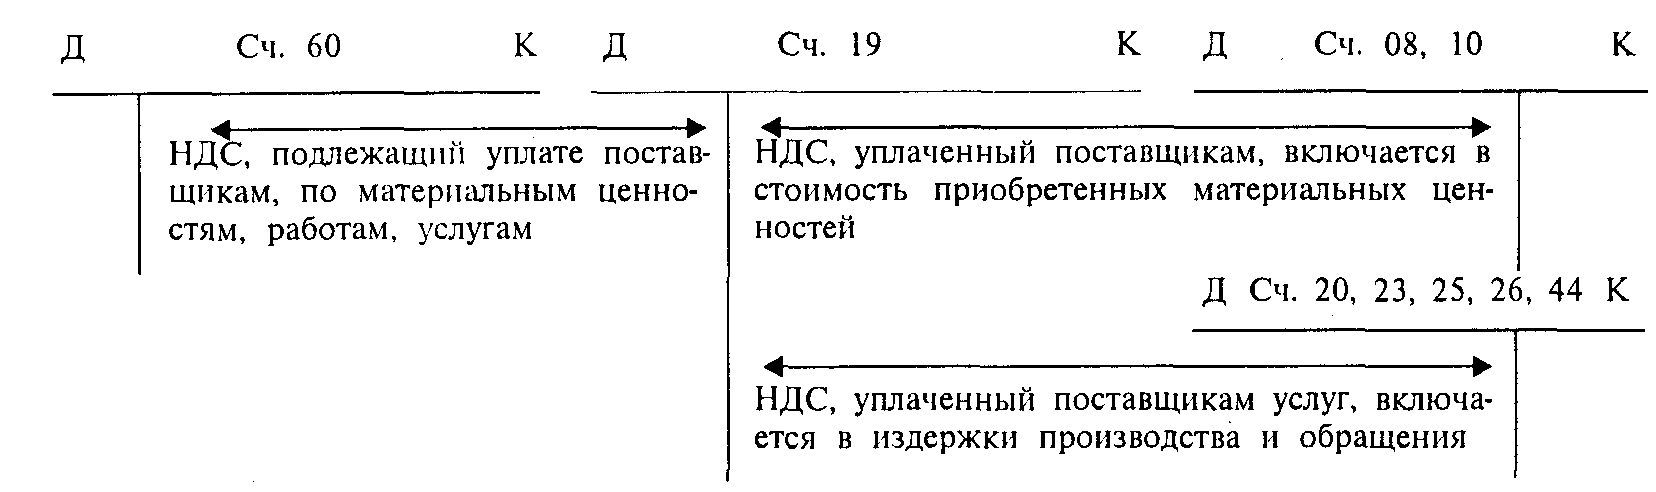
При продаже товаров (работ, услуг), не облагаемых НДС, сумма НДС полученного равна нулю; сумма НДС уплаченного также равна нулю, так как НДС, уплаченный поставщикам, не возмещается из бюджета, а включается в стоимость приобретенных товаров или издержки производства и обращения по принятым работам и услугам;
- при продаже организацией продукции, товаров, работ, услуг, облагаемых НДС по нулевой ставке: [13, с.392]
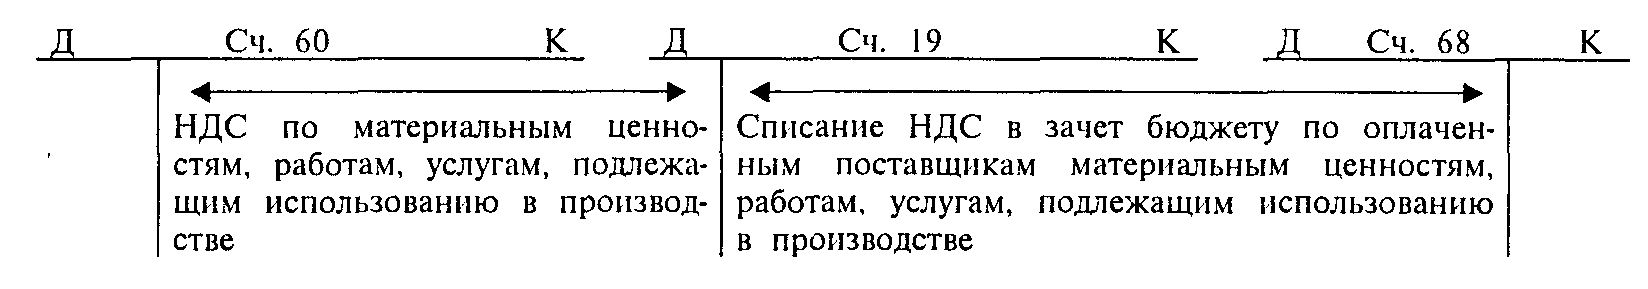
При продаже товаров (работ, услуг), облагаемых по нулевой ставке, сумма НДС полученного равна нулю; при этом сумма НДС уплаченного подлежит возмещению из бюджета.
По данным ЗАО «Уренгойремстройдобыча» рассчитывается НДС, подлежащий уплате в бюджет за сентябрь 2005 года.
За сентябрь 2005 года в ЗАО «Уренгойремстройдобыча» осуществлены следующие операции:
1. Оприходованы и оплачены материалы:
покупная стоимость (Дт 10 Кт 60) - 253460 руб.
НДС (Дт 19 Кт 60) - 45623 руб.
2. Приняты и оплачены услуги сторонних организаций по производственной деятельности:
стоимость услуг (Дт 20 Кт 60) - 2251200 руб.
НДС (Дт 19 Кт 60) - 405216 руб.
3. Переданы в производство материалы для собственного потребления:
стоимость материалов (Дт 20 Кт 10) - 74901 руб.
НДС (Дт 19 Кт 68) - 13482 руб.
4. Учтены фактические затраты на строительно-монтажные работы, выполненные для собственного потребления:
сумма затрат (Дт 08 Кт 10, 70, 69, 76 и т.д.) - 223205 руб.
начислен НДС (Дт 19 Кт 68) - 40177 руб.
6. Продано основное средство (Дт 62 Кт 91) - 180000 руб., в том числе НДС - 27458 руб. Остаточная стоимость проданного основного средства - 115000 руб. (числится в учете без НДС).
7. Выполнено работ за сентябрь, облагаемых налогом по ставке 18%:
всего (Дт 62 Кт 90) - 3297060 руб.
НДС (Дт 90 Кт 68) - 593471 руб.
В т.ч. выполнено работ в счет ранее поступивших авансов - 1225000 руб., в т.ч. НДС 186864 руб.
Определяются суммы, принимаемые в уменьшение задолженности организации в бюджет по НДС:
- по материалам оприходованным и оплаченным - 45623 руб.;
- по услугам, оказанным и оплаченным - 405216 руб.;
- по авансам, полученным за выполнение работ - 186864 руб.
Всего к возмещению из бюджета причитается сумма:
45623 + 405216 + 186864 = 637703 руб.
Рассчитывается сумма НДС, начисленную к уплате в бюджет:
- по выполненным работам - 593471 руб.;
- по проданным основным средствам - 27458 руб.;
- по переданным материалам для собственных нужд - 13482 руб.;
- по выполненным строительно-монтажным работам для собственных нужд - 40177 руб.;
Всего начислено: 593471 + 27458 + 13482 + 40177 = 674588 руб.
Итого к уплате НДС в бюджет за сентябрь 2005 года причитается:
674588 - 637703 = 36885 руб.
Таким образом, НДС, подлежащий уплате организацией в бюджет определяется как разница между налогом, подлежащим получению от покупателей по проданной им продукции, работам, услугам и другим объектам налогообложения и налогом, уплаченным поставщикам и подрядчикам за приобретенные у них материальные ценности, работы, услуги, стоимость которых относится на издержки производства.
2.3 Совершенствование расчетов по НДС
Налоговая система России в настоящее время находится на завершающем этапе своего реформирования. Основные меры по совершенствованию налоговой системы, направленные на ее упрощение, повышение справедливости и экономической обоснованности взимаемых налогов и сборов, а также на снижение налоговой нагрузки, были осуществлены в 2001-2005 гг. Реформирование налоговой системы осуществлялось в тесной увязке с проведением бюджетной реформы и существенными изменениями в системе межбюджетных отношений. В связи с этим главное внимание в 2006 г. должно быть уделено мерам по совершенствованию налогового администрирования, направленных, с одной стороны, на пресечение имеющейся практики уклонения от налогообложения путем использования имеющихся недоработок в законодательстве о налогах и сборах, и, с другой стороны, на безусловное обеспечение законных прав налогоплательщиков, повышение их защищенности от неправомерных требований налоговых органов. А также создание для налогоплательщиков максимально комфортных условий для уплаты налогов и сборов.
Соответствующий проект федерального закона, подготовленный при участии предпринимательских объединений, был внесен Правительством Российской Федерации в Государственную Думу, и в конце 2005 г. принят ей в первом чтении. В настоящее время в Государственной Думе идет работа по рассмотрению поступивших к нему многочисленных поправок с тем, что бы обеспечить принятие этого федерального закона в целом и вступление его в действие еще до окончания весенней сессии Государственной Думы. Однако в этом законопроекте не отражены вопросы осуществления налогового контроля при осуществлении трансфертного ценообразования, проблема которого остается достаточно острой. [36, с.38]
В 2007 г. с учетом уже принятых решений, касающихся НДС и налога на прибыль организаций, вступающих в силу с 1 января 2007 г., будет иметь место дальнейшее снижение налоговой нагрузки. В частности, в соответствии с Федеральным законом от 22 июля 2005 г. №119-ФЗ с 1 января 2007 г. будет осуществлен переход от разрешительного к заявительному порядку возмещения НДС, уплаченного по материальным ресурсам экспортерами, что обеспечит существенную дополнительную экономию их средств. Это позволит решить существующую в настоящее время и вызывающую многочисленные нарекания налогоплательщиков проблему систематической задержки в возмещении экспортерам сумм налога, уплаченным при производстве (приобретении) экспортируемой продукции.
В соответствии с Федеральным законом от 22 июля 2005 г. №119-ФЗ начиная с 2006 г. вступил в действие ряд таких важных норм, касающихся НДС, как переход на обязательное определение даты возникновения обязанности по уплате этого налога всеми налогоплательщиками по методу начисления, принятие к вычету налога по объектам капитального строительства по мере осуществления затрат до завершения строительства, освобождение от налогообложения при определенных условиях авансовых платежей и некоторые другие. Вопрос о целесообразности и параметрах возможного снижения ставки НДС предлагается рассмотреть по итогам анализа результатов применения указанных выше изменений в 2006-2007 гг. [54, с.16]
В условиях, когда широко используются различные, в т.ч. криминальные, способы уклонения от уплаты НДС и его незаконного возмещения особое внимание должно быть уделено улучшению налогового администрирования и созданию системы управления рисками. Одним из возможных способов решения этой проблемы может быть введение, обязательности выделения в платежных поручениях отдельной строки «НДС - платеж» с передачей банками информации о суммах и контрагентах расчетов налоговым органам.
Такие предложения прорабатываются в настоящее время Минфином России с Банком России. Кроме того, решению проблемы неправомерного возмещения НДС путем применения «фирм-однодневок» должны способствовать изменения в законодательство, регулирующее регистрацию организаций, а также повышение требований к вновь создаваемым хозяйствующим субъектам. Соответствующие предложения, проработанные с заинтересованными министерствами, направлены Минфином России на согласование в Минэкономразвития России.
С учетом изложенного выше в ближайшие годы будут реализованы следующие основные меры, направленные на совершенствование законодательства по НДС: [8, с.7]
1. С 2007 года:
- переход от разрешительного к заявительному порядку возмещения НДС экспортерам, уплаченного ими по материальным ресурсам (Федеральный закон от 22 июля 2005 г. №119-ФЗ);
- введение обязательности выделения в платежных поручениях отдельной строки «НДС - платеж» с передачей банками налоговым органам информации о суммах и контрагентах расчетов.
2. С 2008-2009 годов:
- введение специальной регистрации налогоплательщиков НДС с выдачей «свидетельства участника НДС-оборота».
ГЛАВА 3. АУДИТ РАСЧЕТОВ ПО НДС В ЗАО «УРЕНГОЙРЕМСТРОЙДОБЫЧА»
3.1 Цели, задачи и направления аудиторской проверки
В соответствии с Законом об аудиторской деятельности аудиторская деятельность - это проверка бухгалтерской (финансовой) отчетности предприятий, состояния платежей, общего состояния хозяйственно-финансовой деятельности предприятия, оценка его активов и пассивов, иных сторон хозяйствования, осуществляемая независимыми аудиторами и аудиторскими фирмами в двух направлениях:
- проведение объективного анализа состояния дел хозяйствующего субъекта, когда этого требует в обязательном порядке закон или уполномоченные на то государственные органы (обязательная аудиторская проверка);
- по собственной инициативе хозяйствующего субъекта, когда он нуждается в оценке состояния своих дел с помощью независимого анализа или когда он стремится подтвердить надлежащий уровень хозяйствования и надежность своего положения перед другими участниками оборота (инициативная проверка).
Данные направления отслеживаются и при проведении аудита налога на добавленную стоимость, который является составляющей частью аудиторских проверок:
- проведение объективного анализа налоговых платежей, для подтверждения соответствующих статей отчетности, отражающих реальную задолженность перед бюджетом, а также правильность исчисления и уплаты налогов, что находит свое отражение в анализе налоговых деклараций;
- инициативный анализ налоговых платежей, как составляющей части финансовых потоков, с целью выявления нарушений законодательства и последующей налоговой экспертизой для использования полученной информации в разработке проектов по минимизации налоговых платежей, налаживанию налогового учета и документооборота, а также построению схем взаимоотношений с другими хозяйствующими субъектами и государством.
При проведении аудита налога на добавленную стоимость можно выделить следующие основные цели:
- установление правильности определения налогооблагаемых баз и точности расчетов сумм налога, подлежащих к уплате при составлении налоговых деклараций.
- подтверждение соответствия финансовых и хозяйственных операций действующему налоговому законодательству. [25, с.168]
В соответствии с целями определяются и основные задачи при проведении аудита налога на добавленную стоимость:
- проверка системности учета и правильности формирования налогооблагаемых баз;
- правильность применения налоговых ставок и льгот;
- анализ корректности заполнения налоговых деклараций и своевременности уплаты налога в бюджет;
- определение уровня контроля при поступлении информации в вертикальном и горизонтальном направлениях;
- проверка степени информированности сотрудников, отвечающих за налоговые расчеты, о текущих изменениях в налоговом законодательстве и правильность понимания нормативно-правовых актов.
После определения целей и задач для проведения аудита расчетов с бюджетом по налогу на добавленную стоимость на предприятии необходимо выяснить, что же собой представляет сам объект аудиторского исследования. Под объектами аудита понимают отдельные или взаимосвязанные экономические, организационные, информационные или иные стороны функционирования изучаемой системы, состояние которых может быть оценено количественно или качественно. Если рассматривать налоговые платежи как объект аудиторской проверки, то при оценке их качественных и количественных характеристик следует иметь в виду, что:
- по виду налоги представляют собой расчеты, осуществляемые с бюджетом;
- расчет налогов это постоянный процесс на протяжении всего времени деятельности предприятия, поэтому анализ будет зависеть от целей аудиторской проверки (при подтверждении статей отчетности - учет в качестве объекта изучения будет рассматриваться в прошедшем и настоящем времени; при минимизации налоговых платежей и построении схем взаимоотношений с другими хозяйствующими субъектами и государством - учет в качестве объекта изучения будет рассматриваться в настоящем и будущем времени);
- по характеру оценки состояния налоги относятся к объектам с количественными характеристиками;
- по продолжительности нахождения в поле деятельности аудита налоги постоянно находятся в поле зрения аудиторского внимания.
При проведении аудита расчетов с бюджетом по налогу на добавленную стоимость на предприятии основными приемами являются сопоставление и оценка. Особое внимание надо обратить на методы документальной проверки, как наиболее часто используемые в аудиторской практике, относящиеся к группе сопоставлений.
Методы документальной проверки можно условно разделить на две группы.
1. Методы формальной проверки документов:
- проверка соблюдения правил составления, полноты и подлинности оформления документов (от правильности оформления документов зависит объективность всей последующей анализируемой информации; первичные документы являются основанием для записи в регистры бухгалтерского учета);
- сопоставление учетных и отчетных показателей с установленными нормативами, что позволяет выявить завышение (занижение) себестоимости продукции (работ, услуг), правильность применения льгот, ошибки при исчислении и уплате налогов;
- проверка соответствия отраженных в документах операций установленным правилам (позволяет выяснить правомерность разнообразных хозяйственных операций);
- счетный контроль (позволяет определить правильность исчисления налоговых платежей при заполнении налоговых деклараций).
2. Методы проверки реальности отраженных в документах обстоятельств:
- сопоставление данных документов, отражающих смысл совершенных операций, с данными документов, которые явились основанием для этих операций (для использования этого метода необходимо знать, в каких производных документах отражены данные, фиксируемые в первичных документах);
- проверка записей в регистрах бухгалтерского учета (позволяет определить достоверность и точность отчетных данных - бухгалтерский баланс с прилагаемыми к нему формами отчетности проверяют путем взаимоконтролируемых показателей, содержащихся в них, затем с соответствующими данными регистров синтетического, аналитического учета, а затем первичных документов);
- сканирование (непрерывный просмотр операций для выявления нетипичных);
- встречная проверка (этот метод особенно эффективен при изучении операций, связанных с получением товаров, денежных и других средств в одной организации и отпуском их другой; состоит в сопоставлении различных экземпляров одного и того же документа для установления тождественности всех экземпляров);
- взаимная проверка (проводится по взаимным операциям в одной организации);
- контрольное сличение (применяют при проверке складских товарных операций);
- восстановление натурально-стоимостного учета (на основе первичных документов по приходу и расходу товарно-материальных ценностей полностью восстанавливается их натурально-стоимостной учет с целью выявления недостач одного вида ценностей и излишков других, которые до этого в стоимостном учете взаимно перекрывались).
Самый распространенный метод документальной проверки предприятия (ввиду отсутствия достаточного количества времени для осуществления полной проверки) - выборочный аудит. Выборочный аудит подразделяют на две практически схожие, хотя имеющие определенную специфику части: выборочную проверку системы внутреннего контроля и проверку верности отражения в бухгалтерском учете оборотов и сальдо по счетам.
Рассмотрим применение общей схемы выборочного аудита как последовательности определенных этапов.
1. Конкретизация направлений проверки (постановка задач).
Аудитор начинает подготовку к проверке конкретного участка учета с определения «локальных» задач, которые следует решить, проверяя данный участок. На постановку «локальных» задач влияет как общая цель аудита данного хозяйствующего субъекта, так и специфика отдельных проверяемых объектов. Аудитор, проверяющий расчеты по налогу на добавленную стоимость, ставит конкретную задачу - выявить необоснованно взятые к зачету суммы НДС посредством выборки счетов-фактур и тестирования соответствующих записей в книге покупок. После установки задач (выработки направлений) аудита все последующие действия проверяющего будут ориентированы на их решение. [25, с.168]
2. Определение критериев отклонений.
До начала процедуры тестирования необходимо определить критерии, по которым будут выявляться отклонения (ошибки, погрешности). При проверке расчетов по НДС аудитор определяет критерии, указывающие на недопустимость принятия к зачету сумм НДС (отсутствие счетов-фактур, товар не отгружен или оплата не произошла); недействительность документов при отсутствии необходимых реквизитов; арифметические ошибки в первичных документах либо ошибочный перенос сумм в книгу покупок и т. д. Помимо определения критериев наличия ошибок при проведении количественного выборочного исследования важно решить, как рассматривать положительные и отрицательные суммовые отклонения. Возможны варианты:
- положительные и отрицательные отклонения считать нарушениями и брать по модулю;
- положительные и отрицательные суммовые отклонения взаимно компенсируются, тогда их оставляют при своих знаках;
- во внимание принимаются только положительные или только отрицательные отклонения). Выбор одного из вариантов зависит от проверяемого объекта и поставленной задачи.
Определение генеральной совокупности. Генеральная совокупность - это весь объем документов или операций, которые необходимо проверить аудитору посредством отбора и изучения части из них (выборочной совокупности). При аудите зачтенных сумм НДС генеральной совокупностью будут являться все операции с корреспонденцией счетов Дт 68 - Кт 19.
3. Определение генеральной совокупности очень важно, так как аудиторское заключение может быть сделано только о генеральной совокупности. Если аудитор провел отбор и проверку документов только за первые два квартала года, то и выводы правомерно распространять лишь на совокупность документов за первое полугодие, но никак не за девять месяцев или год. Определив генеральную совокупность, аудитор располагает информацией для установления допустимой ошибки. Допустимая ошибка - это предельно-допустимые искажения информации, наличие которых не ведет к существенному искажению финансовых отчетов, или максимальная степень отклонения от установленных экономическим субъектом процедур контроля, которую аудиторская организация определила на стадии планирования.
При проверке верности оборотов и сальдо по счетам, допустимой ошибкой является максимальная ошибка в сальдо или в определенном классе проводок, которую аудиторская организация согласна допустить, чтобы совокупное влияние таких ошибок на весь процесс аудита позволило ей утверждать с достаточной степенью достоверности, что бухгалтерская отчетность не содержит существенных ошибок.
Определение порога, при котором ошибки становятся существенными - трудная задача при любых обстоятельствах. Понятие допустимой ошибки тесно связано с понятием материальности (предельно допустимый уровень возможного искажения отдельной статьи или финансового показателя в отчетности, а также финансовых результатов в целом, или максимально допустимый размер ошибочной суммы, которая может быть показана в публикуемых финансовых отчетах и рассматриваться как несущественная, т.е. не вводящая пользователей в заблуждение). Аудитор должен определить сумму допустимой погрешности в целом (т.е. материальность), а затем распределить эту сумму по группам счетов или по каждому счету.
4. Выбор метода отбора.
Отбор элементов из генеральной совокупности может осуществляться в виде вероятностного (случайный выбор документа) или методичного отбора (каждый двадцатый документ).
5. Определение объема выборки.
6. Получение выборки и выявление отклонений.
После выбора из генеральной совокупности и исследования элементов найденные отклонения (ошибки, нарушения, недочеты, замечания) необходимо отразить в рабочей документации аудитора (в соответствии с требованиями по «Документированию аудита» аудитор должен документировать все стадии проведения проверки и анализа ее результатов). [5, с.268]
7. Анализ обнаруженных отклонений.
Прежде чем сделать окончательный вывод по выборочной проверке, распространив найденные отклонения на всю совокупность, аудитор должен рассмотреть и определить характер отдельно каждого из обнаруженных отклонений.
Необходимо выяснить, чем обусловлено данное отклонение (изъянами в системе внутреннего контроля, неправильным пониманием персоналом нормативных актов, умышленным искажением и т.п.), является ли данное отклонение случайным или систематическим (т.е. присуще всем документам, операциям), как данное нарушение скажется на других объектах учета и финансовых результатах в целом. Проведя анализ найденных отклонений, аудитор дает рекомендации по совершенствованию системы внутреннего контроля на предприятии, ведению учета. Кроме того, может быть принято решение об увеличении размера выборки, проведении дополнительного исследования.
8. Оценка результатов и выводы по выборочной проверке.
В зависимости от использованного метода отбора аудитор проводит статистическую или нестатистическую оценку результатов. Задача аудитора на заключительном этапе - распространить обнаруженные в выборке ошибки на генеральную совокупность. Оценка может быть получена в виде конкретного суммового интервала, в пределах которого с заданной вероятностью лежит ошибка, либо в виде профессионального суждения аудитора об этой ошибке. Перед проведением аудита