Інвестиційні інструменти управління проектами
П (а-1) – сума витрат, понесених на придбання основних фондів, здійснення капітального ремонту, реконструкцій, модернізацій та інших поліпшень основних фондів, що підлягають амортизації, протягом кварталу, що передував розрахунковому;
В (а-1) – сума виведених з експлуатації основних фондів (окремого об'єкта основних фондів групи 1) протягом кварталу, що передував розрахунковому;
А (а-1) – сума амортизаційних відрахувань, нарахованих у кварталі, що передував розрахунковому.
Норми амортизації встановлюються у відсотках до балансової вартості кожної з груп основних фондів на початок звітного (податкового) періоду в такому розмірі (в розрахунку на податковий квартал):
група 1 – 2 відсотки;
група 2 – 10 відсотків;
група 3 – 6 відсотків;
група 4 – 15 відсотків.
Згідно кошторису будівництва проекту міні-гольф клубу, введенні в експлуатацію основні фонди, загальною вартістю 8,25 млн. доларів США, розподіляються за групами наступним чином:
1 група – 5 490 000 доларів США;
2 група – 1 860 000 доларів США;
3 група – 300 000 доларів США;
4 група – 600 000 доларів США;
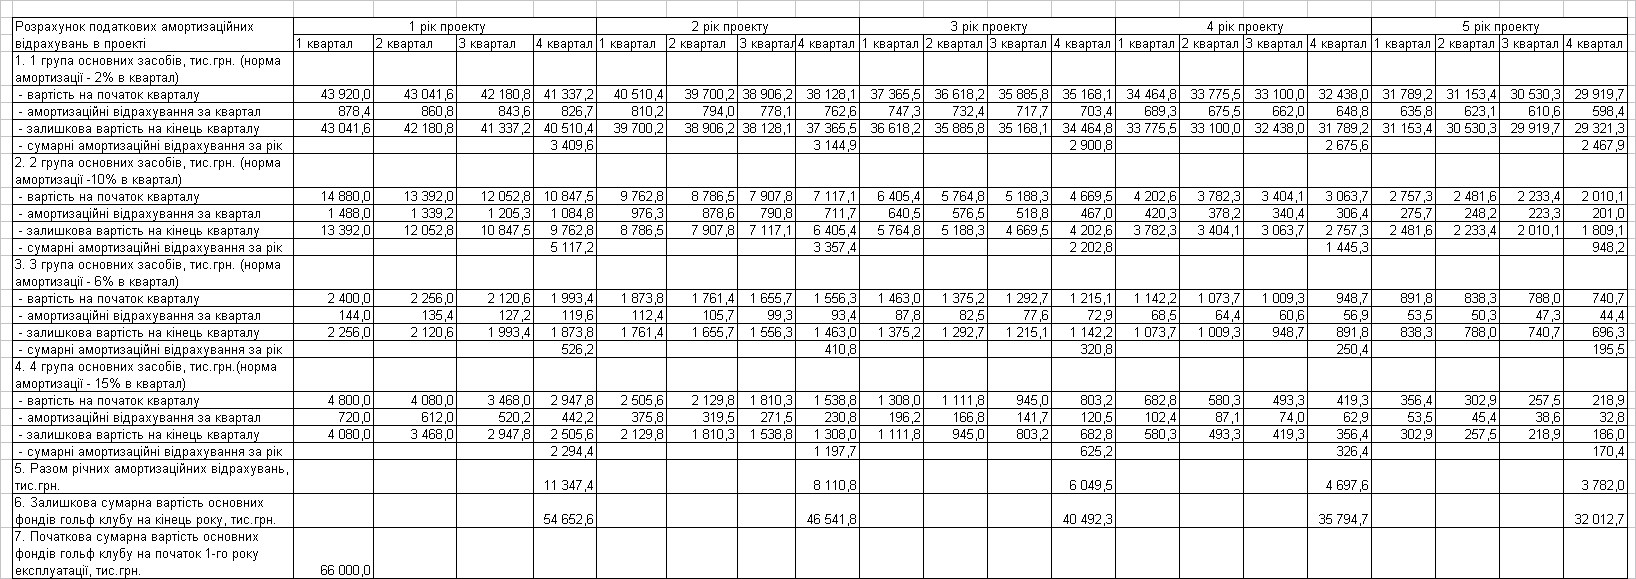
В табл. 2.4 наведені результати розрахунку амортизаційних відрахувань за 5 років проекту, рівень яких застосовується при розрахунку балансового прибутку гольф-клубу та рівня податку на прибуток (25% від балансового прибутку). Курс національної валюти в проекті – 8,0 грн./1 долар США.
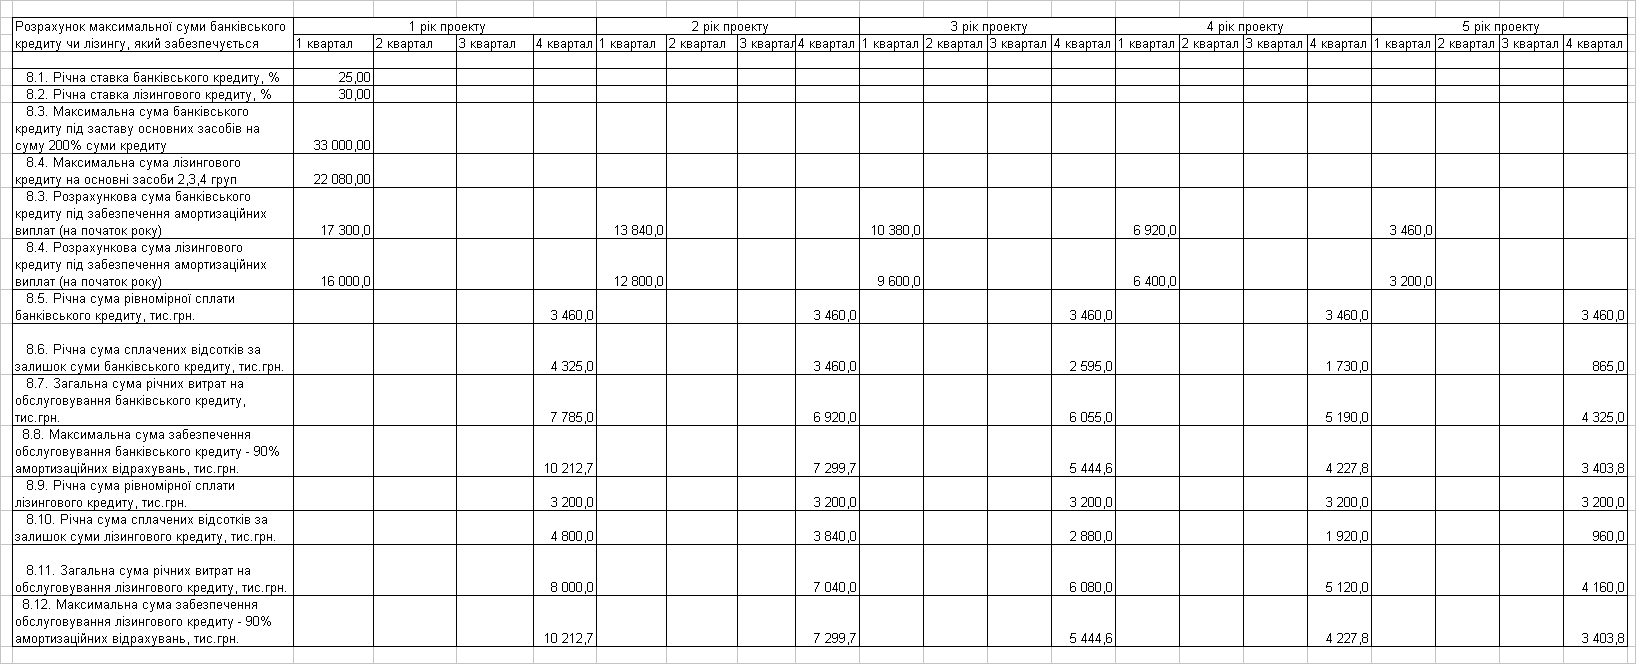
В табл. 2.5 наведені результати прогнозу обсягів банківського кредитування чи лізингу обладнання та графіку обслуговування боргу при застосуванні в якості джерела нарахованих сум амортизації основних засобів. При цьому застосовані наступні проектні обмеження:
– обсяг банківського довгострокового кредиту не може бути більшим 50% вартості основних засобів підприємства, оскільки довгострокове банківське кредитування на 5 років здійснюється тільки на основі заставного забезпечення – гарантій (застава ОФ) на суму не меншу, ніж 200% від суми кредиту, тобто сума кредиту не може бути більшою за 33,0 млн. грн.;
– обсяг лізингового кредиту за сумою не може бути більшим за сумарну вартість основних фондів 2,3,4 груп, тобто всіх видів обладнання міні-гольф клубу, таким чином максимальна сума лізингу не може бути більшою за 22,08 млн. грн.;
– фактичний обсяг залучаємого банківського кредиту чи фінансового лізингу обладнання розраховується з врахуванням того, що щорічний обсяг повернення частки кредиту (лізингу) та щорічний обсяг сплачуємих відсотків за користування кредитом (лізингом) не повинен перевищувати рівень 90% амортизаційних відрахувань, джерелом яких є чистий дохід від надання послуг клубом;
– 10% амортизаційних відрахувань використовуються на поточний ремонт основних фондів міні-гольф клубу;
– річна ставка банківського кредиту становить 25% річних (розділ 2.2) від залишку кредиту, річна ставка лізингу – 30% від залишку лізингу.
Таблиця 2.4. Прогноз амортизаційних відрахувань при експлуатації основних засобів в інвестиційному проекті міні-гольф клубу
Таблиця 2.5. Прогноз обсягів банківського кредитування чи лізингу обладнання та графіку обслуговування боргу при застосуванні в якості джерела нарахованих сум амортизації основних засобів
Враховуючи дані розрахунків, наведені в табл. 2.4–2.5, в проекті застосовуються наступні варіанти інвестиційних інструментів:
1) Варіант 100% фінансування за рахунок емісії акцій створюємого ЗАТ «Одеса гольф-клуб» на суму 72,0 млн. грн., які придбаються інвесторами:
– за умови річної ставки дивідендної доходності акцій 32% від номіналу інвестиції;
– при кумулятивних гарантіях акцій (несплачена сума дивідендів розрахункового періоду сплачується в наступних періодах);
– при поверненні номінальної суми інвестованого капіталу (викупу акцій підприємством у інвесторів по номіналу) на кінець 5-го року експлуатації проекту (закриття проекту та продаж міні-гольф клубу).
2) Варіант змішаного фінансування (72 млн. грн.) за рахунок емісії акцій ЗАТ «Одеса гольф-клуб» на суму 54,7 млн. грн. на вищеприведених умовах та довгострокового банківського кредиту на 5 років на суму 17,3 млн. грн. на умовах:
– повернення суми кредиту – рівномірне на кінець кожного року, починаючи з 1 року експлуатації міні-гольф клубу;
– сплата відсотків – на кінець кожного року за ставкою 25% річних (рівень для довгострокових заставних кредитів в національній валюті) від поточного залишку суми кредиту за поточний рік.
3) Варіант змішаного фінансування (72 млн. грн.) за рахунок емісії акцій створюємого ЗАТ «Одеса гольф-клуб» на суму 56,0 млн. грн. на вищеприведених умовах та довгострокового фінансового лізингу обладнання на 5 років на суму 16,0 млн. грн. на умовах:
– повернення суми фінансового лізингу – рівномірне на кінець кожного року, починаючи з 1 року експлуатації міні-гольф клубу;
– сплата відсотків за користування лізингом – на кінець кожного року за ставкою 30% річних (рівень для довгострокових заставних кредитів в національній валюті 25% +5% лізингова премія) від поточного залишку суми кредиту за поточний рік.
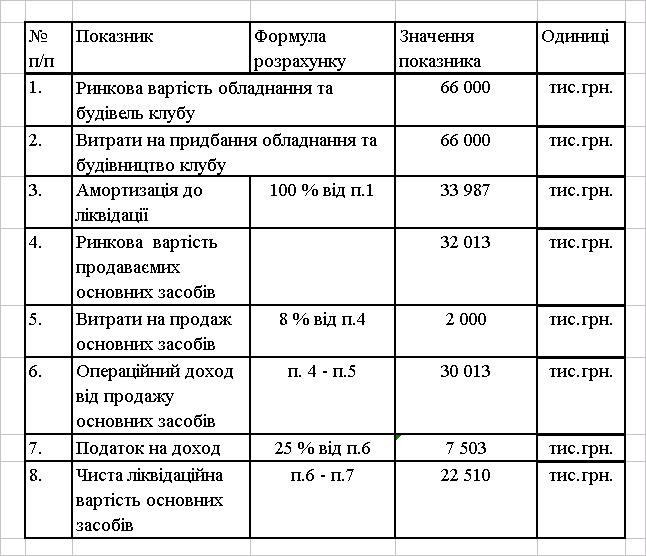
Враховуючи рівень амортизаційних відрахувань, наведений в табл. 2.4, проектний рівень інвестиційного фінансування проекту сформований в табл. 2.6.
Таблиця 2.6. Розрахунковий рівень початкової та ліквідаційної вартості основних засобів проекту міні-гольф клубу
2.2 Обґрунтування вибору бар’єрної ставки дисконтування грошових потоків в різних варіантах фінансування проекту
При аналізі дисконтованої ефективності варіантів фінансування проектів застосовуються основні 3 варіанта бар’єрних ставок, або ставок дисконтування грошових потоків витрачених на фінансування проекту та генеруємих проектом у результаті господарчої діяльності по експлуатації профінансованих активів проекту:
– Бар'єрна ставка з обліком мінімальної ринкової вартості грошей в банківській системі країни та з додатковим урахуванням інфляції (ставка дисконтування 1-го типу);
– Бар'єрна ставка з обліком зваженої середньої вартості капіталу, WACC (ставка дисконтування 2-го типу);
– Бар'єрна ставка за ринковим рівнем безризикової ставки доходності інвестиційного капіталу з урахуванням прогнозних ризиків проекту – модель САРМ (ставка дисконтування 3-го типу).
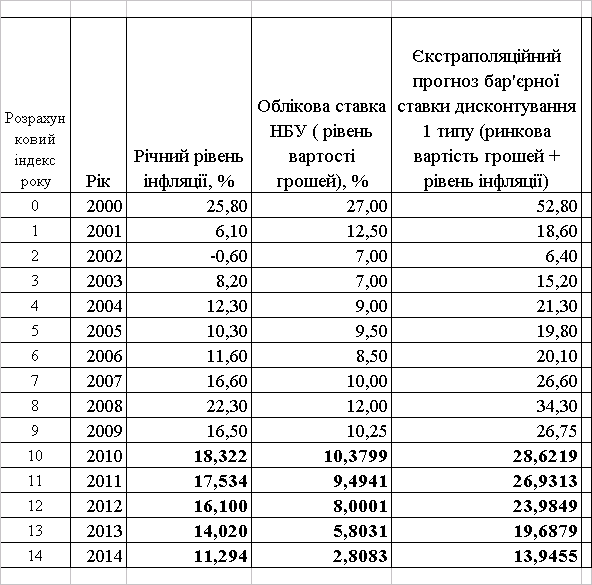
На рис. 2.1 – 2.3 та в табл. 2.7 – 2.8 наведені статистичні дані та економетричні моделі регресійних моделей (програмний модуль «електронних таблиць» EXCEL-2007) екстраполяційного прогнозування на період дії проекту рівней:
інфляції в Україні;
облікової ставки Національного банку України (мінімальна вартість грошей);
відсоткових ставок доходності депозитів в національній та іноземній валюті в Україні (альтернативна інвестиційна ставка доходності);
відсоткових ставок вартості кредитів в національній на іноземній валюті в Україні;
безризикових ставок ринкової інвестиційної доходності в Україні, розраховуємих за динамікою рівня доходності державних облігацій ОВДП у 2007–2009 роках.
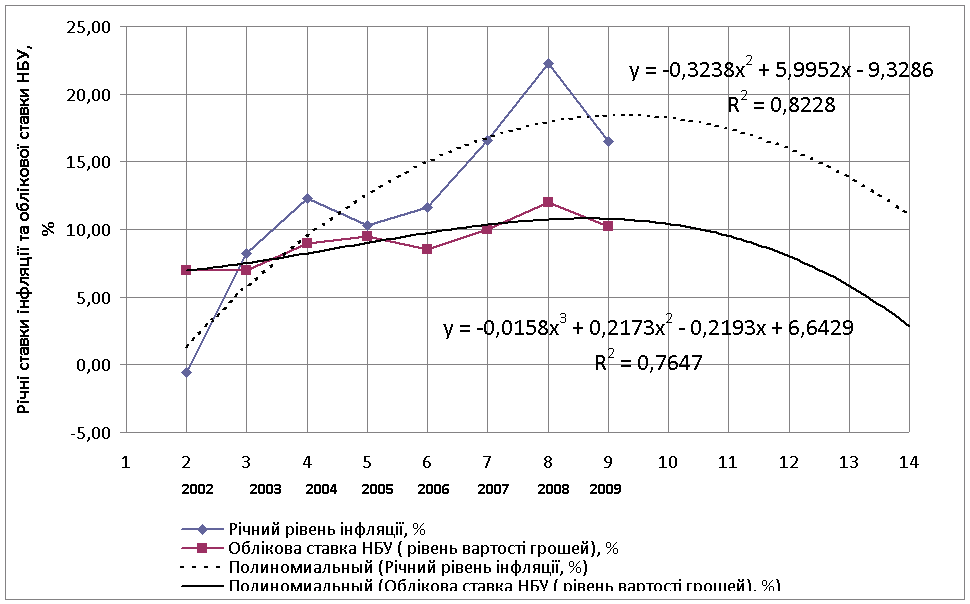
Рис. 2.1. Річні ставки інфляції та облікова ставка НБУ (мінімальний рівень вартості грошей) в нацвалюті в 2002–2009 роках [30] та регресійні моделі динаміки їх трендів для прогнозу бар’єрних ставок в проекті
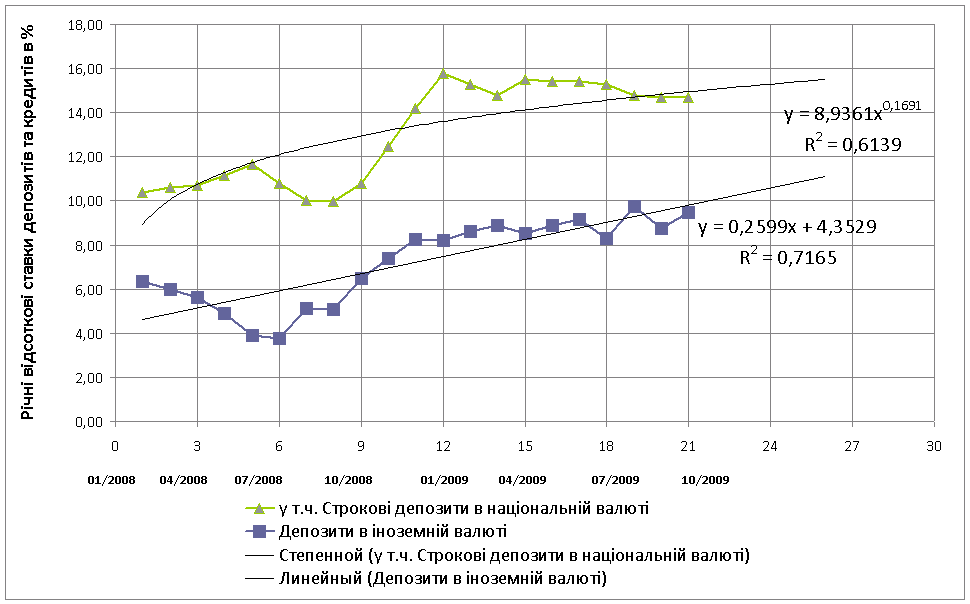
Рис. 2.2. Річні ставки банківських депозитів в національній та іноземній валютах в 2008–2009 роках
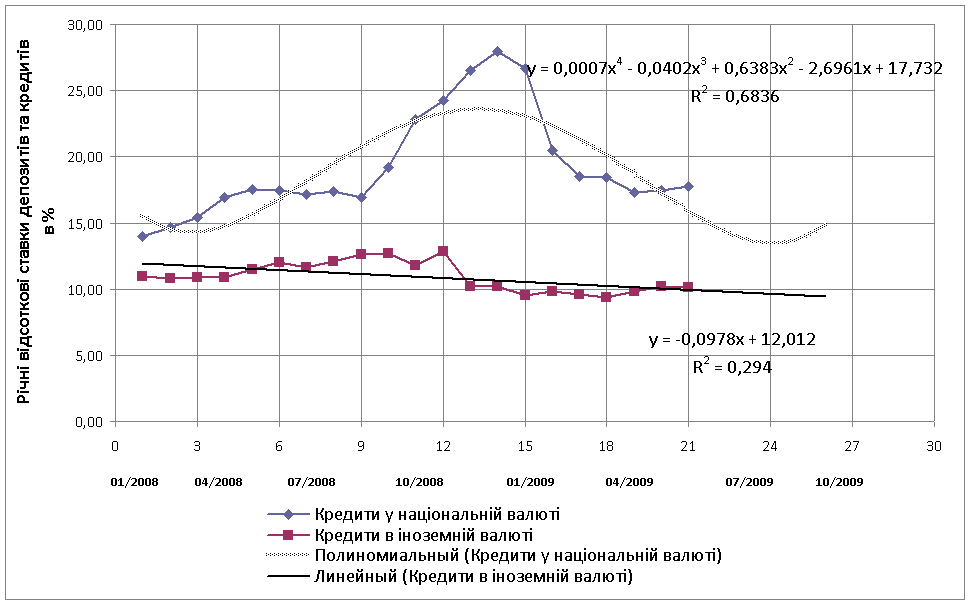
Рис. 2.3. Річні ставки банківських кредитів в національній та іноземній валютах в 2008–2009 роках [30] та регресійні моделі динаміки їх трендів для прогнозу бар’єрних ставок в проекті
Таблиця 2.7. Статистика та прогноз рівня бар’єрних ставок в проекті (ставка дисконтування) для 1 моделі (рівень інфляції + мінімальний рівень вартості грошей) в Україні за даними Держкомстату [29] та Національного банку [30] у 2000–2009 роках
Таблиця 2.8. Оцінка безризикової ринкової ставки доходності капіталу в Україні за рівнем доходності державних облігацій ОВДП у 2009 році [30]
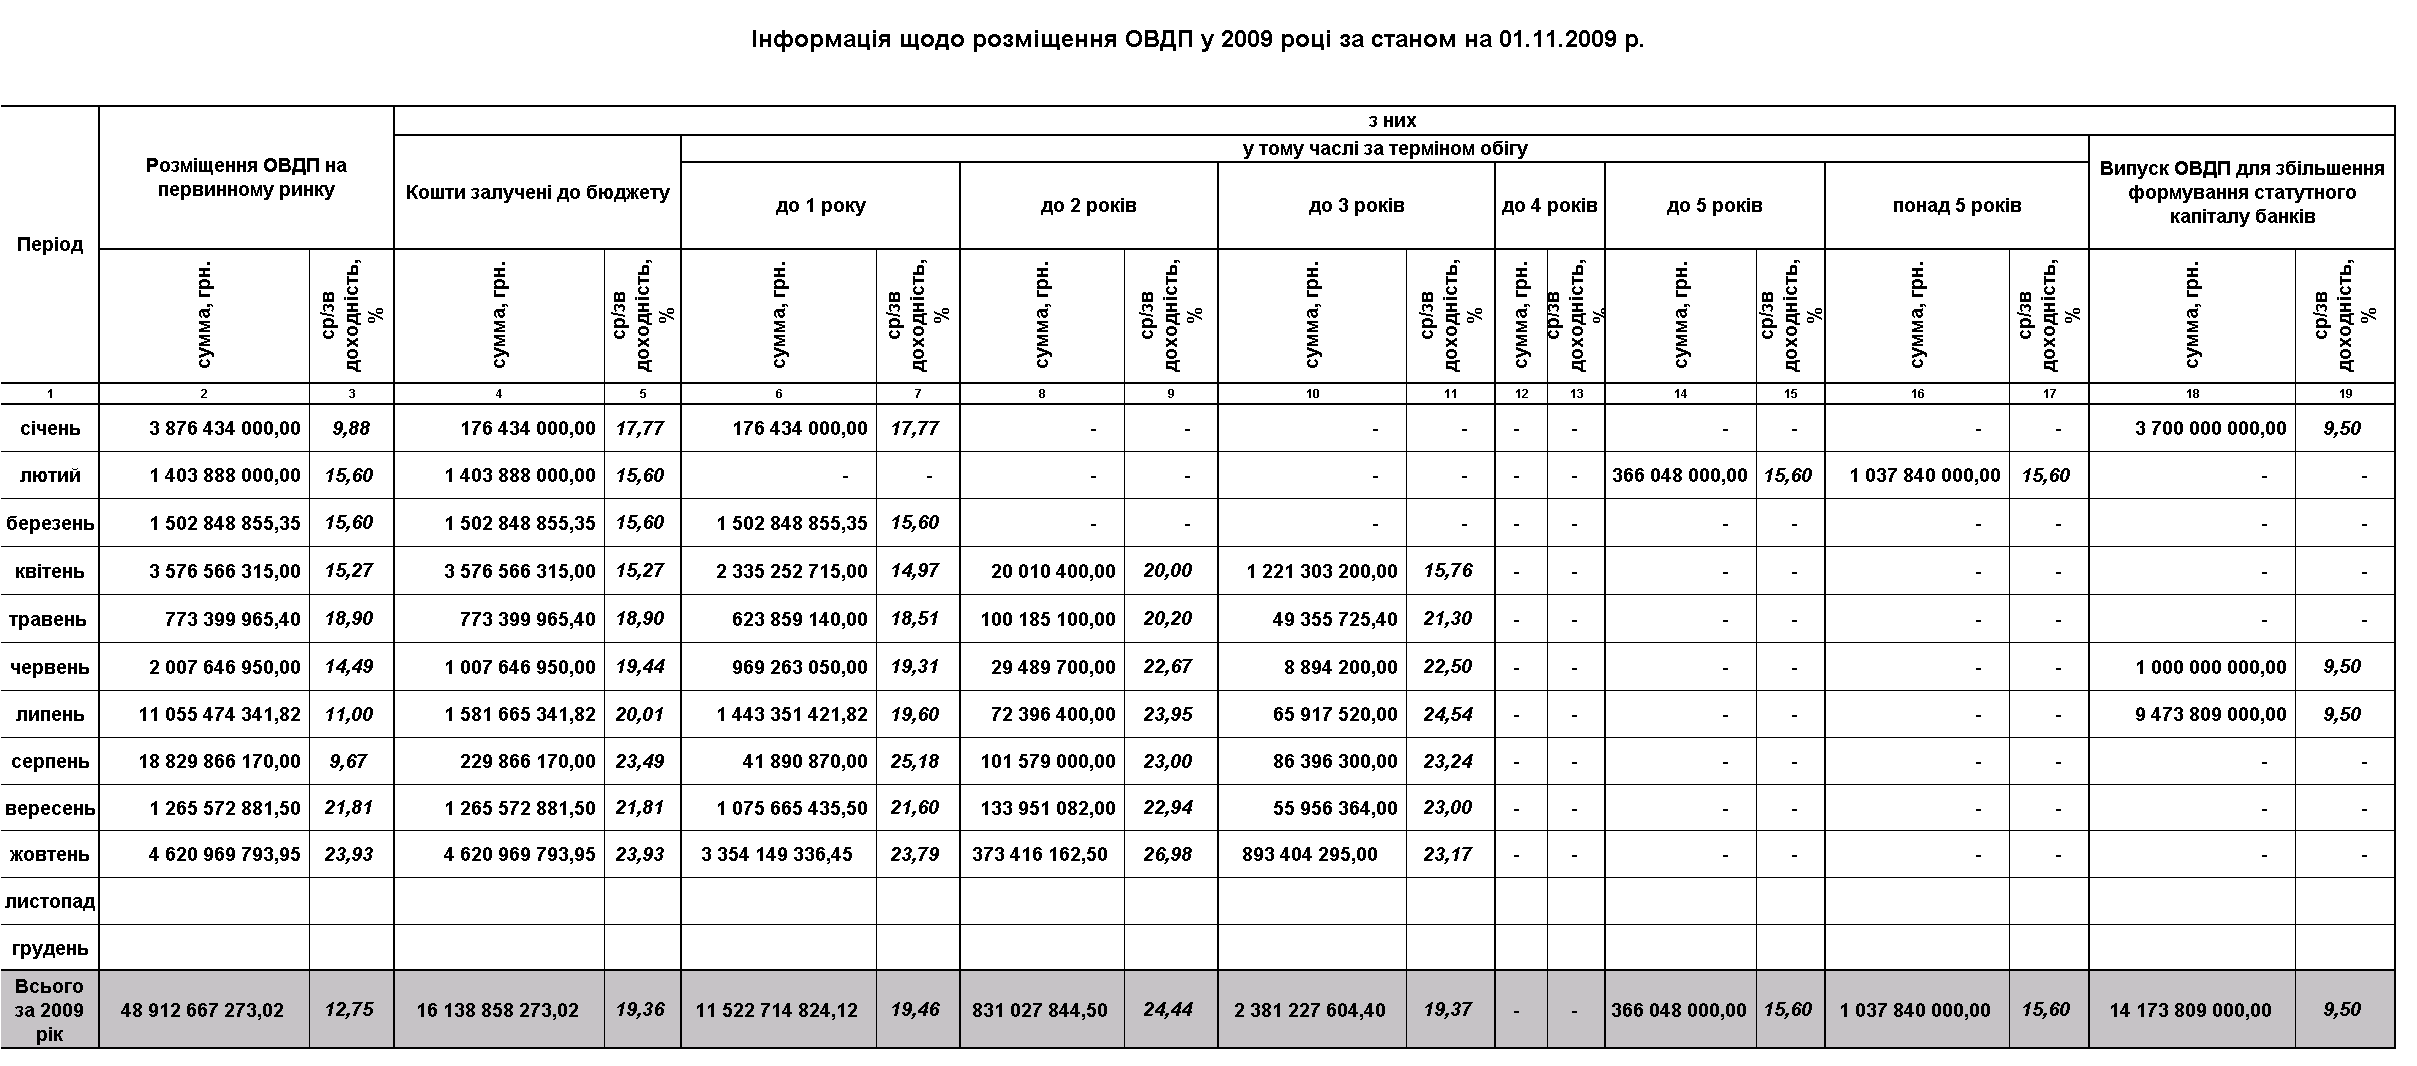
Враховуючи дані, наведені на рис. 2.1 – 2.3 та в табл. 2.6 – 2.7, а також пропонуємий рівень ризику в 5% – 10% для нових проектів [26], в дослідженнях дійсного проекту приймаються наступні рівні бар'єрних ставок:
1. Постійна ставка вартості власного капіталу WACC (власн) – 32% (16% – середній рівень інфляції та 16% – середній рівень альтернативної депозитної доходності інвестиційного капіталу);
2. Змінна ставка вартості змішаного (власний (32%) +кредитний (25%)) капіталу WACC (власн+кредит) – з рівня 28,0% на 1 рік проекту до рівня 32,0% на останній 5-й рік проекту;
3. Змінна ставка вартості змішаного (власний (32%) +лізинговий (30%)) капіталу WACC (власн+лізинг) – з рівня 30,5% на 1 рік проекту до рівня 34,0% на останній 5-й рік проекту.
Згідно з графіком регресійної моделі, наведеної на рис. 2.1, та враховуючи тенденції в керуванні цим процесом в Україні, в проекті прийнята змінна ставка щорічної інфляції цін на послуги, матеріали та заробітну плату:
1 рік проекту – 16,0%;
2 рік проекту – 14,0%;
3 рік проекту – 12,0%;
4 рік проекту – 10,0%;
5 рік проекту – 8,0%;
2.3 Розрахунок основних дисконтованих показників ефективності застосування інвестиційних інструментів
2.3.1 Варіант прямих інвестицій в статутний капітал гольф-клубу
В табл. Б.1–Б.5 Додатку Б наведені результати програмно-пов’язаних ланцюгів розрахунків за алгоритмом [6] варіанту №1 – 100% фінансування проекту за рахунок емісії акцій підприємства:
– показники операційної діяльності за 1–5 роки та ліквідація підприємства;
– показники фінансової діяльності за 1–5 роки та ліквідація підприємства;
– показники дисконтованої ефективності інвестицій по результатам діяльності за 1 – 5 роки та ліквідації підприємства.
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн. власних коштів емісії акцій (кошти інвесторів), при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
2. За 5 років діяльності:
– сума інвестиції 72,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 99,207 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 44,9% (1 рік) – 10,15% (5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 2,23 (1 рік) – 9,85 (5 рік).
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні:
– рівень сумарного дисконтованого чистого доходу ∑PV = 56,803 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-54,033 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатації інвестиції складає ∑ NPV = +2,769 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 105,13%, тобто дисконтований рівень рентабельності інвестиції складає +5,13%;
– дисконтований строк окупності інвестиції становить DPP = 4,76 років;
– рівень дисконтованої дюрації проекту становить D = 1,89 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
– ставка внутрішньої доходності проекту становить IRR = 33,91% річних.
2.3.2 Варіант часткових прямих інвестицій в статутний капітал гольф-клубу та часткового банківського кредитування проекту під заставу статутного капіталу
Наведені результати програмно-пов’язаних ланцюгів розрахунків за алгоритмом [6] варіанту №2 – змішане фінансування проекту за рахунок емісії акцій підприємства+ банківського довгострокового кредитування:
– показники операційної діяльності за 1 – 5 роки та ліквідація підприємства;
– показники фінансової діяльності за 1 – 5 роки та ліквідація підприємства;
– показники дисконтованої ефективності інвестицій по результатам діяльності за 1 – 5 роки та ліквідації підприємства.
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 54,7 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 17,3 млн. грн. банківського кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
2. За 5 років діяльності (1 підваріант – без поточних дивідендів):
– сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 12,975 млн. грн. сплачені банку повністю;
– сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 89,475 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 58,73%(1 рік) – 11,27%(5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 1,70 (1 рік) – 8,87 (5 рік).
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні (1 варіант – без поточних дивідендів):
– рівень сумарного дисконтованого чистого доходу ∑ PV = 50,05 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-39,963 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатції інвестиції складає ∑ NPV = +10,090 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 125,25%, тобто дисконтований рівень рентабельності інвестиції складає +25,25%;
– дисконтований строк окупності інвестиції становить DPP = 3,99 років;
– рівень дисконтованої дюрації проекту становить D = 2,10 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 28,88% річних;
– ставка внутрішньої доходності проекту становить IRR = 36,10% річних.
4. За 5 років діяльності (2 підваріант – з поточною виплатою дивідендів):
– сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 20,760 млн. грн. сплачені банку повністю;
– сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту сплачувались за 3, 4 та 5 роки (на 5 рік – кумулятивно за 3 роки) в загальній сумі 83,62 млн. грн.;
– на момент ліквідації підприємство має на рахунках чистого прибутку 17,1 тис. грн., які є додатковими сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні (2 варіант – з поточною виплатою дивідендів):
– рівень сумарного дисконтованого чистого доходу ∑ PV = 46,17 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-41,05 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатації інвестиції складає ∑ NPV = +5,116 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 112,46%, тобто дисконтований рівень рентабельності інвестиції складає +12,46%;
– дисконтований строк окупності інвестиції становить DPP = 4,45 років;
– рівень дисконтованої дюрації проекту становить D = 2,12 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
– ставка внутрішньої доходності проекту становить IRR = 34,65% річних.
– дисконтована рентабельність інвестиції для інвесторів ROI = +62,19%.
2.3.3 Варіант часткових прямих інвестицій в статутний капітал гольф-клубу та часткового лізингу обладнання
Наведені результати програмно-пов’язаних ланцюгів розрахунків за алгоритмом [6] варіанту №3 – змішане фінансування проекту за рахунок емісії акцій підприємства+ лізингового фінансового кредитування придбаного обладнання:
– показники операційної діяльності за 1 – 5 роки та ліквідація підприємства;
– показники фінансової діяльності за 1 – 5 роки та ліквідація підприєм-ства;
– показники дисконтованої ефективності інвестицій по результатам діяльності за 1 – 5 роки та ліквідації підприємства.
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 56,0 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 16,0 млн. грн. лізингового кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
2. За 5 років діяльності:
– сума лізингового кредиту 16,0 млн. грн. та сума нарахованих відсотків за користування лізингом 14,40 млн. грн. сплачені лізинговій компанії повністю;
– сума інвестиції 56,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 88,407 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 60,25%(1 рік) – 11,4%(5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 1,66 (1 рік) – 8,78 (5 рік).
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні:
– рівень сумарного дисконтованого чистого доходу ∑ PV = 46,69 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-43,03 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатції інвестиції складає ∑ NPV = +3,651 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 108,49%, тобто дисконтований рівень рентабельності інвестиції складає +8,49%;
– дисконтований строк окупності інвестиції становить DPP = 4,61 років;
– рівень дисконтованої дюрації проекту становить D = 2,04 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 33,1% річних;
– ставка внутрішньої доходності проекту становить IRR = 35,89% річних.
2.4 Оцінка чутливості показників ефективності проекту до зміни параметрів реалізації фінансування проекту та зовнішніх факторів
Для оцінки чутливості показників ефективності проекту до зміни параметрів реалізації фінансування проекту та зовнішніх факторів для всіх 3-х варіантів проекту були проведені тестові розрахунки оцінки впливу зміни бар’єрної ставки дисконтування (прогнозне очікування економічної ефективності проекту в часі) на основні дисконтовані показники ефективності проекту (Додатки Б, В, Г).
Результати тестових розрахунків наведено на рис. 3.1–3.3. Як показує аналіз графіків рис. 2.4 -2.6:
– чутливість зміни показника дисконтованого прибутку NPV для варіанту №1 проекту на 22,4% вище, ніж для проектів №2 та №3;
– чутливість зміни показника дисконтованого коефіцієнта доходності інвестиції PI та дисконтованої окупності інвестиції DPP для варіанту №1, №2 та №3 проекту приблизно однакова.
Таким чином, по показнику чутливості варіант №1 проекту має більший ризик, ніж варіанти №2 та №3.
На рис. 2.7 наведені результати оцінки рівня прогнозних ризиків варіантів проекту до помилки в виборі бар’єрної ставки дисконтування за рівнем відносного відхилення бар’єрної ставки від ставки внутрішньої доходності проекту експлуатації міні-гольф клубу. Як показує аналіз графіків рис. 3.4 – варіант №1 проекту є найбільш ризикований, а варіант №2 має значно менший ризик, ніж варіант №3.
Таким чином, варіант №2 проекту – змішане фінансування акціонерним капіталом та банківським кредитом – має оцінки найменшого ризику реалізації.
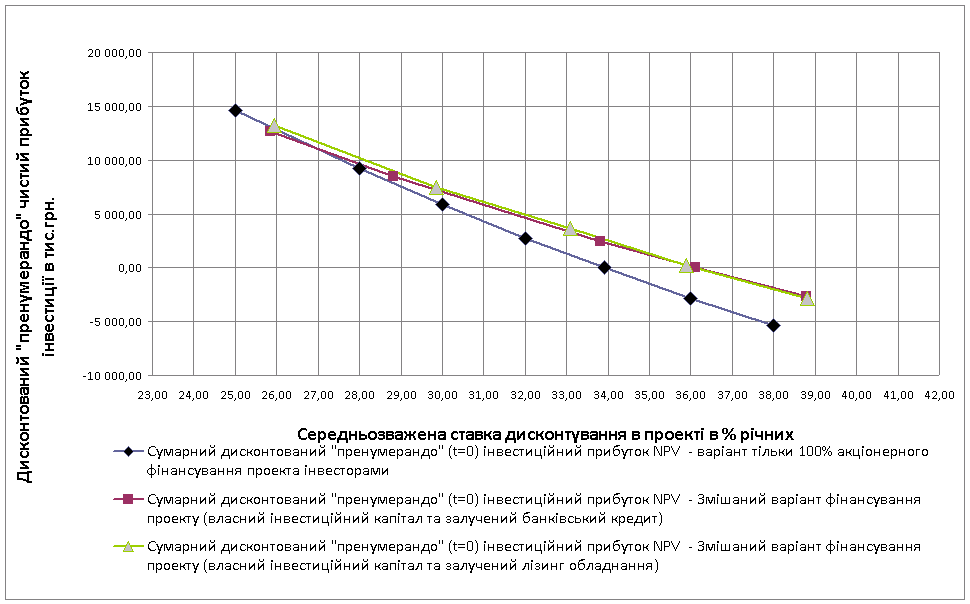
Рис. 2.4. Результати оцінки чутливості дисконтованого прибутку інвестиції NPV до зміни ефективної бар’єрної ставки дисконтування для 3-х варіантів фінансування проекту експлуатації міні-гольф клубу
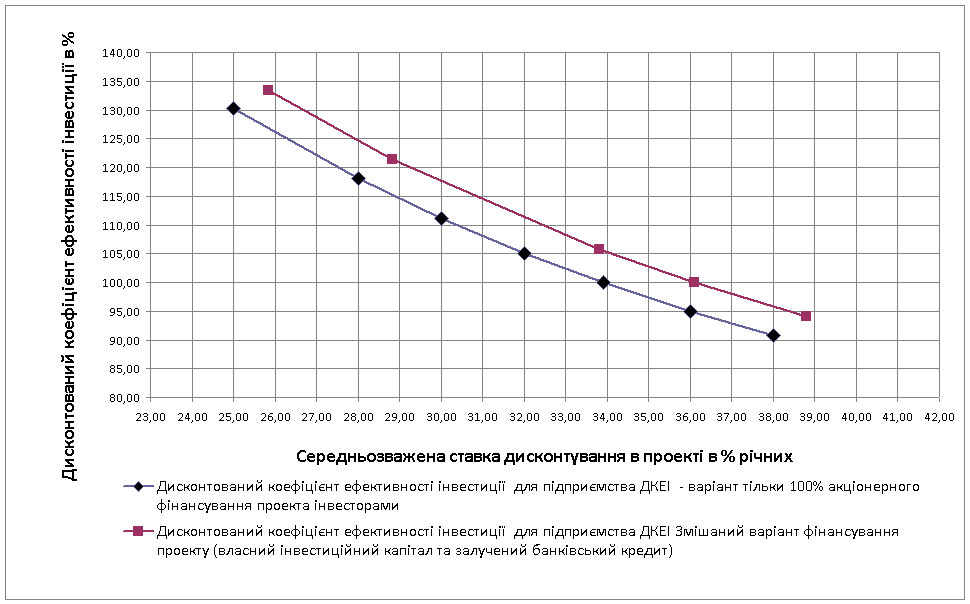
Рис. 2.5. Результати оцінки чутливості коефіцієнта ефективності (рентабельності) інвестиції PI (ДКЕІ) до зміни ефективної бар’єрної ставки дисконтування
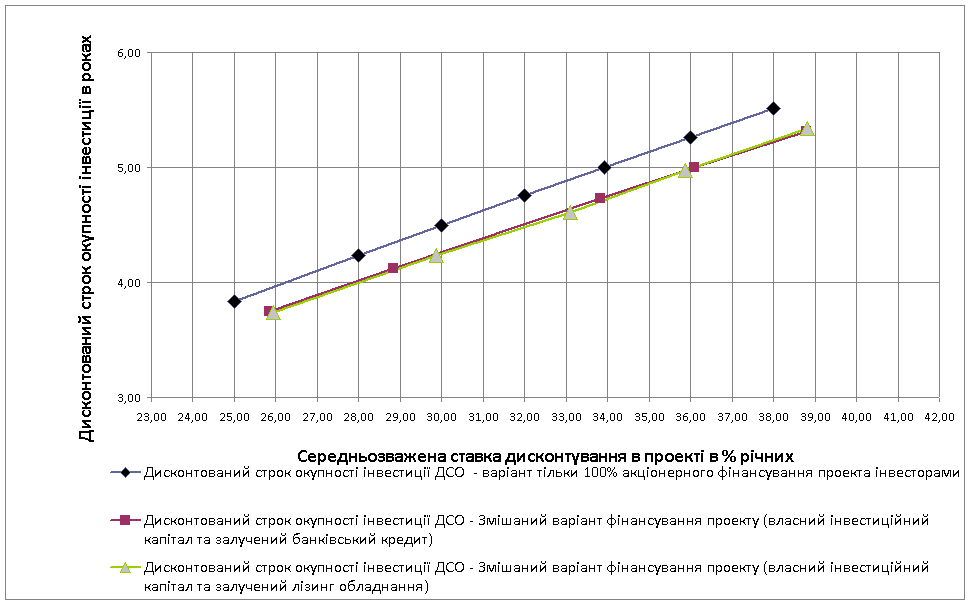
Рис. 2.6. Результати оцінки чутливості дисконтованого строку окупності інвестиції DPP(ДСОІ)
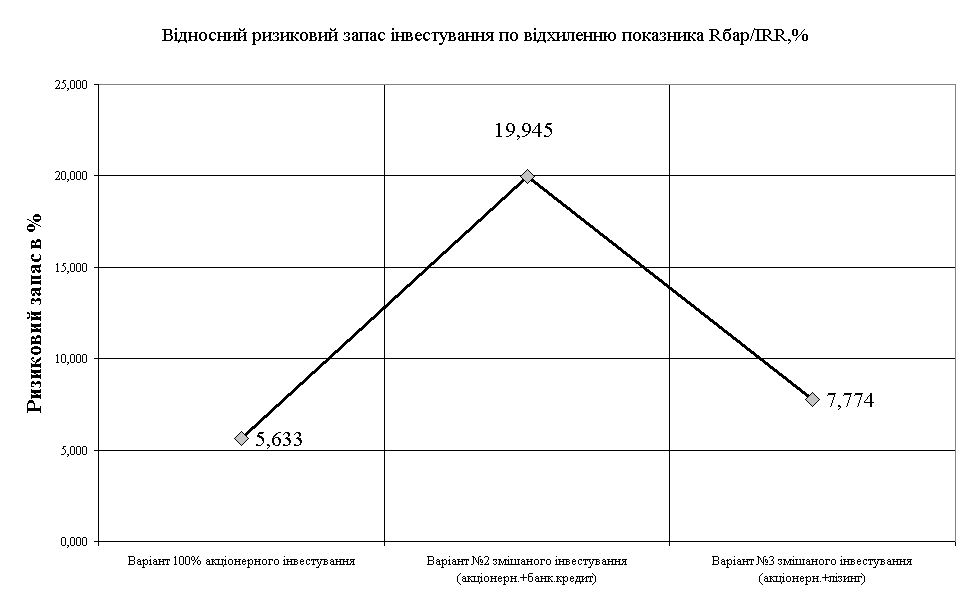
Рис. 2.7. Результати оцінки рівня прогнозних ризиків варіантів проекту до помилки в виборі бар’єрної ставки дисконтування за рівнем відносного відхилення бар’єрної ставки від ставки внутрішньої доходності проекту експлуатації міні-гольф клубу
Висновки
Результати проведеного дослідження ефективності інвестиційних інструментів управління проектами на прикладі бізнес-плану створення та експлуатації міні-гольф клубу створеного ЗАТ «Одеса гольф-клуб» показали, що для 3-х варіантів інвестиційних інструментів отримані наступні показники досягнутої ефективності проектів:
1. Варіант №1 100% прямих інвестицій в статутний капітал гольф-клубу.
Основними результатами є наступні показники:
1.1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн. власних коштів емісії акцій (кошти інвесторів), при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
1.2. За 5 років діяльності:
– сума інвестиції 72,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 99,207 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 44,9%(1 рік) – 10,15%(5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 2,23 (1 рік) – 9,85 (5 рік).
1.3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні:
– рівень сумарного дисконтованого чистого доходу ∑ PV = 56,803 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-54,033 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатції інвестиції складає ∑ NPV = +2,769 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 105,13%, тобто дисконтований рівень рентабельності інвестиції складає +5,13%;
– дисконтований строк окупності інвестиції становить DPP = 4,76 років;
– рівень дисконтованої дюрації проекту становить D = 1,89 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
– ставка внутрішньої доходності проекту становить IRR = 33,91% річних.
2. Варіант №2 часткових прямих інвестицій в статутний капітал гольф-клубу та часткового банківського кредитування проекту під заставу статутного капіталу.
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 54,7 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 17,3 млн. грн. банківського кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
2. За 5 років діяльності (1 підваріант – без поточних дивідендів):
– сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 12,975 млн. грн. сплачені банку повністю;
– сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 89,475 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 58,73%(1 рік) – 11,27%(5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 1,70 (1 рік) – 8,87 (5 рік).
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні (1 варіант – без поточних дивідендів):
– рівень сумарного дисконтованого чистого доходу ∑ PV = 50,05 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-39,963 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатції інвестиції складає ∑ NPV = +10,090 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 125,25%, тобто дисконтований рівень рентабельності інвестиції складає +25,25%;
– дисконтований строк окупності інвестиції становить DPP = 3,99 років;
– рівень дисконтованої дюрації проекту становить D = 2,10 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 28,88% річних;
– ставка внутрішньої доходності проекту становить IRR = 36,10% річних.
4. За 5 років діяльності (2 підваріант – з поточною виплатою дивідендів):
– сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 20,760 млн. грн. сплачені банку повністю;
– сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту сплачувались за 3, 4 та 5 роки (на 5 рік – кумулятивно за 3 роки) в загальній сумі 83,62 млн. грн.;
– на момент ліквідації підприємство має на рахунках чистого прибутку 17,1 тис. грн., які є додатковими сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні (2 варіант – з поточною виплатою дивідендів):
– рівень сумарного дисконтованого чистого доходу ∑ PV = 46,17 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-41,05 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатації інвестиції складає ∑ NPV = +5,116 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 112,46%, тобто дисконтований рівень рентабельності інвестиції складає +12,46%;
– дисконтований строк окупності інвестиції становить DPP = 4,45 років;
– рівень дисконтованої дюрації проекту становить D = 2,12 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
– ставка внутрішньої доходності проекту становить IRR = 34,65% річних.
– дисконтована рентабельність інвестиції для інвесторів ROI = +62,19%.
3. Варіант №3 часткових прямих інвестицій в статутний капітал гольф-клубу та часткового лізингу обладнання:
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 56,0 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 16,0 млн. грн. лізингового кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів – 4,384 млн. грн.;
2. За 5 років діяльності:
– сума лізингового кредиту 16,0 млн. грн. та сума нарахованих відсотків за користування лізингом 14,40 млн. грн. сплачені лізинговій компанії повністю;
– сума інвестиції 56,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
– дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
– на момент ліквідації підприємство має на рахунках чистого прибутку 88,407 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
– поточний рівень точки беззбитковості проекту за час проекту становить 60,25%(1 рік) – 11,4%(5 рік);
– поточний рівень страхового запасу по обсягу реалізації послуг становить 1,66 (1 рік) – 8,78 (5 рік).
3. Дисконтовані «пренумерандо» показники ефективності експлуатації інвестиції складають наступні рівні:
– рівень сумарного дисконтованого чистого доходу ∑ PV = 46,69 млн. грн.;
– рівень сумарних дисконтованих інвестиційних витрат з врахуванням повернення номіналу інвестиції на кінець 5 року проекту складає ∑ IC =
-43,03 млн. грн.;
– рівень сумарного дисконтованого чистого прибутку від експлуатації інвестиції складає ∑ NPV = +3,651 млн. грн.;
– дисконтований коефіцієнт доходності інвестиції складає PI = 108,49%, тобто дисконтований рівень рентабельності інвестиції складає +8,49%;
– дисконтований строк окупності інвестиції становить DPP = 4,61 років;
– рівень дисконтованої дюрації проекту становить D = 2,04 років;
– ефективна бар'єрна ставка дисконтування проекту становить R бар = 33,1% річних;
– ставка внутрішньої доходності проекту становить IRR = 35,89% річних.
Таким чином, за показником дисконтованої рентабельності інвестицій PI досліджені варіанти проектів розташувались за наступним рейтингом:
– варіант №2 – PI = 25,25%;
– варіант №3 – PI = 8,49%;
– варіант №1 – PI = 5,13%.
За показником запасу досягнення «нульового» дисконтованого прибутку інвестиції досліджені варіанти проектів розташувались за наступним рейтингом:
– варіант №2 – PI = 19,94% (найменший рівень ризику проекту);
– варіант №3 – PI = 7,77%;
– варіант №1 – PI = 5,63%.
Таким чином, Варіант №2 фінансування проекту за рахунок інструментів часткових прямих інвестицій в статутний капітал гольф-клубу та часткового банківського кредитування проекту під заставу статутного капіталу є найбільш прибутковішим та найменш ризикованим.
Список використаних джерел
1. Андерсен Э., Груде К., Хауг Т. Сфокусированное управление проектом. – М.: ФАИР-ПРЕСС, 2006 – 526 с.
2. Батенко Л.П., Зав городніх О.А.Ліщинська В.В. Управління проектами: навч. посібник. – К., КНЕУ, 2003. – 231 с.
3. Бушуев С.Д., Бушуева Н.С. Компетентный взгляд на управление проектами NCB v3. – К.:ІРІДІУМ., 2006. – 208 с.
4. Бушуєв С.Д., Морозов В.В. Динамічне лідерство в управлінні проектами: Монографія / Українська асоціація управління проектами. – К., 1999. – 312 с.
5. Верзух Э. – Управление проектами: ускоренный курс по