Финансовое состояние предприятия ООО "Ремприбор"
в том числе:
поставщики и подрядчики
Данные таблицы 2 свидетельствуют о том, что в структуре капитала ООО «Ремприбор» наибольший удельный вес занимает заемный капитал. При этом доля собственного капитала в течение отчетного периода снизилась с 28,7 % до 19,2 %, что свидетельствует об ухудшении финансового состояния предприятия. В течение 2008 года предприятие привлекло значительный объем долгосрочных заемных средств. В условиях рынка деятельность должна осуществляться по принципу самофинансирования и саморазвития. Это предполагает, что главной целью финансово-хозяйственной деятельности любой коммерческой организации должна быть прибыль. О высоком качестве прибыли свидетельствуют удовлетворительные значения показателей платежеспособности, ликвидности и финансовой устойчивости предприятия. В связи с этим необходимо проанализировать эффективность финансово-хозяйственной деятельности ООО «Ремприбор» для оценки качества его прибыли.
Для того, чтобы определить неиспользованные резервы увеличения рентабельности и укрепления финансового состояния ООО «Ремприбор» , необходим углубленный анализ платежеспособности и ликвидности, финансовой устойчивости, рентабельности и деловой активности. Анализ проведем на основе показателей бухгалтерского баланса (приложения 1, 2 и 3) с помощью коэффициентов, порядок расчета которых приведен в приложении 7. Для оценки платежеспособности и ликвидности ООО «Ремприбор» рассчитаем и проанализируем динамику коэффициентов (таблица 3).
Таблица 3. Показатели платежеспособности и ликвидности ООО «Ремприбор» тыс. руб.
| Показатель | Порядок расчета | Нормативное значение | 2006 г. | 2007 г. | 2008 г. | |
| Показатель общей платежеспособности |
Копл = ЗК ср
|
> 2 | 227127 : 150764 = 1.507 | 399322 : 284656 = 1.403 | 751452 : 448755 = 1.675 | |
| Коэффициент абсолютной ликвидности (Кал) |
Кал =
|
> 0.2 | (4504 + 1058) : 150764 = 0.037 | (4308 + 178) : 284656 = 0.016 | (6024 + 80) : 448755 = 0.014 | |
| Коэффициент промежуточной ликвидности Кпп |
Кпп =
|
от 0.7 до 1. |
(4504 + 1058+23404) : 150764 = 0.192 |
(4308 + 178 + 48223) : 284656 = 0.185 | (6024 + 80 + 349756) : 448755 = 0.793 | |
| Коэффициент текущей ликвидности Кпо |
Кпо =
|
>2 | 51301 : 150764 = 0.340 | 85246 : 284656 = 0.299 | 409708 : 448755 = 0.913 | |
|
Условные обозначения: Ва – внеоборотные активы ОА – оборотные активы ЗК – заемный капитал ДС – денежные средства |
КФВ – краткосрочные финансовые вложения КО – краткосрочные обязательства ДЗ кс – краткосрочная дебиторская задолженность ДЗ дс – долгосрочная дебиторская задолженность З – запасы |
|||||
 Впр

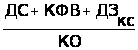
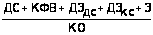
Как видно из расчетов, в течение всего исследуемого периода коэффициент абсолютной ликвидности имеет значение значительно ниже нормативного, при этом наблюдается тенденция к его снижению. В конце 2008 года коэффициент абсолютной ликвидности имеет значение 0.014 (< 0.2), следовательно ООО «Ремприбор» могло немедленно погасить лишь 1.4 % своих долгов, что свидетельствует о его недостаточной платежеспособности. Значение коэффициента промежуточной ликвидности ООО «Ремприбор» в 2006 и в 2007 году является неудовлетворительным, однако при этом имеется тенденция к росту данного показателя. При условии своевременного проведения расчетов с дебиторами в конце 2008 года ООО «Ремприбор» мог погасить 79.3 % своих долгов. При этом значение коэффициента промежуточной ликвидности на конец исследуемого периода является удовлетворительным (> 0.7). Расчеты показывают, что в течение всего исследуемого периода значение данного показателя не соответствует нормативному – меньше 2, однако при этом имеется тенденция к росту данного коэффициента. Однако даже при условии своевременных расчетов с дебиторами и продажи материальных оборотных средств ООО «Ремприбор» в конце 2008 года не могло полностью рассчитаться с текущими долгами.
Как показывают расчеты, в течение исследуемого периода значение общего показателя платежеспособности ООО «Ремприбор» не соответствует нормативному (менее 2), однако при этом имеется тенденция к росту данного коэффициента.
2.2 Анализ финансовых результатов ООО «Ремприбор»
Изучим состав и динамику финансовых результатов ООО «Ремприбор» за 2006-2008 г.г. по данным Отчета о прибылях и убытках (Приложения 4, 5 и 6).
Таблица 4. Динамика и состав финансовых результатов ООО «Ремприбор» тыс.руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2007 г. к 2006 г. | 2008 г. к 2006 г. | 2008 г. к 2007 г. | |||
| +/-, тыс. руб. | темп роста, % | +/-, тыс. руб. | темп роста, % | +/-, тыс. руб. | темп роста, % | ||||
| Выручка от продаж услуг | 89289 | 214986 | 487351 | +125697 | 240.8 | +398062 | 545.8 | +272365 | 126.7 |
| Себестоимость | 45556 | 167879 | 151834 | +122323 | 368.5 | +106278 | 333.3 | -16045 | 90.4 |
| Валовая прибыль | 43733 | 47107 | 335517 | +3374 | 107.7 | +291784 | 767.2 | +288410 | 712.2 |
| Коммерческие расходы | 7498 | 3401 | 20250 | -4097 | 45.4 | +12752 | 270.0 | +16849 | 595.4 |
| Управленческие расходы | 15336 | 19199 | 22599 | +3863 | 125.2 | +7263 | 147.4 | +3400 | 117.7 |
| Прибыль от продаж | 20899 | 24507 | 292668 | +3608 | 117.3 | +271769 | 1400.4 | +268161 | 1094.2 |
| Проценты к получению | - | - | 2 | - | - | +2 | - | +2 | - |
| Проценты к уплате | 4403 | 1556 | 305 | -2847 | 35.3 | -4098 | 6.9 | -1251 | 19.6 |
| Прочие доходы | 132 | 204 | 944 | +72 | 154.5 | +812 | 715.2 | +740 | 462.7 |
| Прочие расходы | 1482 | 1846 | 7490 | +364 | 124.6 | +6008 | 505.4 | +5644 | 405.7 |
| Прибыль до налогообложения | 15146 | 21309 | 285819 | +6163 | 140.7 | +270673 | 1887.1 | +264510 | 1341.3 |
| Налог на прибыль | 1800 | 2520 | 35323 | +720 | 140.0 | +33523 | 1962.4 | +32803 | 1301.7 |
| Чистая прибыль | 13346 | 18789 | 250496 | +5443 | 140.8 | +237150 | 1876.9 | +231707 | 1876.9 |
Как видно из данных, приведенных в таблице 4, выручка от продажи услуг ООО «Ремприбор» в 2008 году увеличилась по сравнению с 2006 годом на 398062 руб. (на 445.82 %), по сравнению с прошлым годом – на 272365 тыс.руб. (на 26.7 %). Себестоимость проданных услуг в 2008 году по сравнению с 2006 увеличилась меньшими темпами – на 233.3 %, а по сравнению с 2006 годом снизилась на 16045 тыс.руб., или на 9.6 %. Валовая прибыль ООО «Ремприбор» увеличивается очень быстрыми темпами. В 2008 году данный показатель составил 335517 тыс.руб., что больше значения 2006 года на 291784 тыс.руб., или на 667.2 % и выше прошлогоднего значения на 288410 тыс.руб., или на 612.2 %. Коммерческие расходы в 2008 году резко увеличились по сравнению с уровнем прошлого года на 495.4 %, в абсолютном выражении увеличение составляет 16849 тыс. руб. Управленческие расходы также увеличились по сравнению с прошлым годом, однако в меньшей степени – на 17.7 %, или на 3400 тыс.руб. Прибыль от продаж в 2008 году по сравнению с 2006 годом увеличилась очень значительно - на 271769, или в 14 раз. По сравнению с прошлым годом показатель увеличился на 268161 тыс.руб., или почти в 11 раз. Проценты к получению в 2008 году составили 2 тыс.руб., ранее исследуемое предприятие их не получало. Проценты к уплате в течение исследуемого снизились на 80.4 %, в абсолютном выражении снижение составляет 4098 тыс.руб.
Прочие доходы в 2008 году составили 944, что больше прошлогоднего значения аналогичного показателя на 740 тыс.руб., или на 362.7 %. Прочие расходы в 2008 году значительно увеличились (на 5644 тыс.руб., или на 305.7 % по сравнению с прошлым годом) и составили 7490 тыс.руб. Прибыль до налогообложения в 2008 году составила 285819 тыс.руб. По сравнению с 2006 годом данный показатель увеличился на 270673 тыс.руб. (в 14 раз), а по сравнению с прошлым годом – на 264510 тыс.руб., или более чем в 13 раз. Соответственно увеличились платежи налога на прибыль (в 2008 году по сравнению с прошлым годом на 32803 тыс.руб., или в 14 раз). Чистая прибыль ООО «Ремприбор» имеет очень высокие темпы роста. В 2008 году ее размер составил 250496 тыс.руб., по сравнению с 2006 годом показатель увеличился на 231707 тыс.руб. (почти в 19 раз), а по сравнению с прошлым годом – на 237150 тыс.руб. Проанализируем уровень себестоимости услуг ООО «Ремприбор» как отношение себестоимости, коммерческих и управленческих расходов к выручке от продажи услуг (таблица 5 и рис. 2).
Таблица 5. Анализ уровня себестоимости услуг ООО «Ремприбор» тыс.руб.
| № п/п | 2006 г. | 2007 г. | 2008 г. | |
| 1 | Выручка от продаж услуг | 89289 | 214986 | 487351 |
| 2 | Себестоимость товаров | 45556 | 167879 | 151834 |
| 3 | Уровень себестоимости товаров, % | 51.021 | 78.088 | 31.155 |
| 4 | Коммерческие расходы | 7498 | 3401 | 20250 |
| 5 | Уровень коммерческих расходов, % | 8.397 | 1.581 | 4.155 |
| 6 | Управленческие расходы | 15336 | 19199 | 22599 |
| 7 | Уровень управленческих расходов, % | 17.176 | 8.930 | 4.637 |
Как видно из приведенных данных, уровень себестоимости продажи услуг ООО «Ремприбор» имеет тенденцию к снижению. В 2008 году данный показатель составил 31.2 %, что ниже прошлогоднего уровня (78.1 %) и аналогичного показателя 2006 года (51.0 %). Уровень коммерческих расходов увеличился с 1.6 % в 2007 году до 4.2 % в 2008 году. Уровень управленческих расходов в 2008 году снизился по сравнению с 2007 годом до 4.6 % (на 4.3 %).
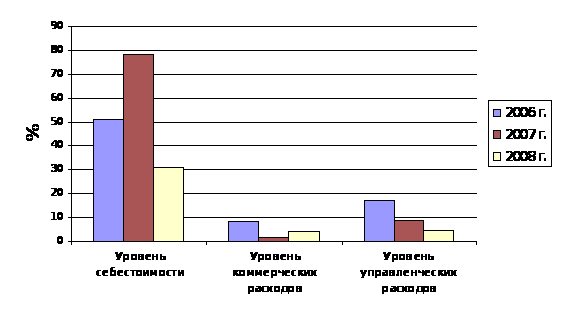
Рис. 2 Уровень себестоимости продажи услуг ООО «Ремприбор» в 2006-2008 г.г.
Проанализируем, за счет каких факторов увеличилась прибыль от продажи услуг ООО «Ремприбор» в 2008 году по сравнению с прошлым годом. Рассчитаем абсолютное изменение прибыли:
Δ П пр. = П 2008 г. - П 2007 г. = 292668 - 24507 = +268161 тыс.руб.
Проанализируем влияние выручки от продажи услуг на изменение прибыли от продаж. Расчет влияния этого фактора нужно разложить на две части. Так как выручка ООО «Ремприбор» - это произведение количества и цены реализуемых услуг, то сначала рассчитаем влияние на прибыль от продаж цены, по которой продавалась услуги, а затем рассчитаем влияние на прибыль изменения физического объема оказанных услуг. Рассчитаем индекс изменения цен на услуги ООО «Ремприбор» (Jц) с учетом среднего повышения цен в течение года 5 %:
Jц = (100 % ± Δ Ц %) / 100 % (2.1)
где Δ Ц% — прирост (снижение) цены на услуги за анализируемый период (в %).
Jц 2008 г. = (100 % + 5 %) / 100 % = 1.05
Следовательно, выручка ООО «Ремприбор» от продажи услуг в отчетном периоде (2008 год) в сопоставимых ценах будет равна:
В' = В1 / Jц, (2.2)
где В' - выручка от продажи в сопоставимых ценах;
В1 - выручка о продажи услуг в отчетном периоде;
Jц - индекс цены.
В' 2008 г. = 487351 тыс. руб. : 1.05 = 464144 тыс.руб.
Влияние на выручку ООО «Ремприбор» изменения цен рассчитывается по формуле:
Δ В ц = В1 – (В1 : Jц) = В1 - В' (2.3)
Δ В ц = 487351 тыс. руб. – 464144 тыс.руб. = + 23207 тыс. руб.
Таким образом, за счет увеличения цен на услуги в течение 2008 года в среднем на 5 % выручка ООО «Ремприбор» от продажи услуг увеличилась на 13937 тыс. руб. Влияние изменения на выручку ООО «Ремприбор» количества проданных услуг рассчитаем по формуле:
Δ В к = В' – В0 (2.4)
Δ В к = 464144 тыс.руб. - 214986 тыс.руб. = +249158 тыс.руб.
Для определения степени влияния изменения цены услуг на изменение суммы прибыли ООО «Ремприбор» от продажи сделаем следующий расчет:
ΔПц = (ΔВц х R0) х 100 %, (2.5)
где ΔПц изменение прибыли от продажи под влиянием изменения цены;
ΔВц - показатель изменения выручки от продажи под влиянием цены;
R0- рентабельность продаж в базисном периоде
ΔПц = (23207 х 11.399 %) х 100 % = + 2645 тыс. руб.
Как показывают расчеты, прибыль ООО «Ремприбор» от продажи услуг за счет роста цен в 2008 году по сравнению с прошлым годом увеличилась на 2645 тыс. руб.
Влияние изменения количества оказанных услуг на сумму прибыли ООО «Ремприбор» от продажи можно рассчитать следующим образом:
Δ П к = ((В1 – В0) – ΔВц) х R0) = (ΔВк х R0) : 100 %, (2.6)
где ΔП к изменение прибыли от продажи под влиянием изменения количества оказанных услуг;
ΔВ к - показатель изменения выручки от продажи под влиянием изменения количества оказанных услуг;
В1, В0 - соответственно выручка от продажи в отчетном (1) и базисном (0) периодах.
Δ П к = (249158 х 11.399 %) х 100 % = + 28402 тыс. руб.
Таким образом, за счет увеличения количества оказанных услуг в 2008 году по сравнению с прошлым годом прибыль ООО «Ремприбор» от продаж увеличилась на 28402 тыс.руб. Расчет влияния себестоимости оказанных услуг на сумму прибыли ООО «Ремприбор» от продажи осуществляется следующим образом:
Δ П с/с = (В1 х (УС1 – УС0) : 100 %, (2.7)
где УС1 и УС0 — соответственно уровни себестоимости в отчетном и базисном периодах.
Δ П с/с = (487351х (31.155 – 78.088) : 100 % = -228736 тыс. руб.
Расчеты показывают, что за счет снижения уровня себестоимости услг с 78.088 % в 2007 году до 31.155 % в 2008 году прибыль ООО «Ремприбор» от продажи услуг увеличилась на 228736 тыс.руб. Для расчета влияния на прибыль ООО «Ремприбор» от продажи услуг фактора «Коммерческие расходы» используется формула, аналогичная предыдущей:
Δ П кр = (В1 х (УКР1 – УКР0) : 100 %, (2.8)
где УКР1 и УКР0 - соответственно уровни коммерческих расчетов в отчетном и базисном периодах.
Δ П кр = (487351х (4.155 – 1.581) : 100 % = + 12544 тыс. руб.
По итогам расчетов можно сделать вывод, что рост уровня коммерческих расходов ООО «Ремприбор» в 2008 году по сравнению с прошлым годом на 2.574 % привело к снижению прибыли от продажи услуг на 12544 тыс. руб. Анализ влияния на прибыль ООО «Ремприбор» от продаж фактора «Управленческие расходы» проводится по формуле:
Δ П ур = (В1 х (УУР1 – УУР0) : 100 %, (2.9)
где УУР1 и УУР0 - соответственно уровни управленческих расходов в отчетном и базисном периодах.
Δ П кр = (487351 х (4.637 – 8.930) : 100 % = - 20922 тыс. руб.
Как показывают расчеты, снижение уровня управленческих расходов привело к увеличению прибыли ООО «Ремприбор» от продажи услуг на 20922 тыс.руб. Обобщим влияние факторов на формирование прибыли ООО «Ремприбор» от продажи услуг в 2008 году по сравнению с прошлым годом (таблица 6 и рис. 3).
Таблица 6. Анализ влияния факторов на изменение прибыли ООО «Ремприбор» от продажи услуг в 2008 году по сравнению с прошлым годом тыс. руб.
| № п/п | Факторы | Влияние на прибыль, тыс.руб. | Удельный вес фактора в общем результате, % |
| 1 | Увеличение выручки | +31047 | 11.6 |
| 1а | Увеличение цен на услуги | + 2645 | 1.0 |
| 1б | Увеличение количества проданных услуг | + 28402 | 10.6 |
| 2 | Снижение себестоимости услуг | + 228736 | 85.3 |
| 3 | Увеличение коммерческих расходов | - 12544 | -4.7 |
| 4 | Сокращение управленческих расходов | + 20922 | 7.8 |
| Итого | 292668- 24507 = +268161 | 100 |
Как видно из приведенных данных, наибольшее влияние на увеличение прибыли от продажи услуг оказало снижение их себестоимости. Общее увеличение за счет этого фактора составило 85.3 %. Увеличение выручки способствовало росту прибыли от продаж на 11.6 %. На долю сокращения управленческих расходов приходится 7.8 % в общем объеме увеличения прибыли ООО «Ремприбор» от продажи услуг. Негативно на показатель прибыли от продаж повлияло только увеличение коммерческих расходов. За счет этого фактора прибыль от продаж снизилась на 4.7 %.
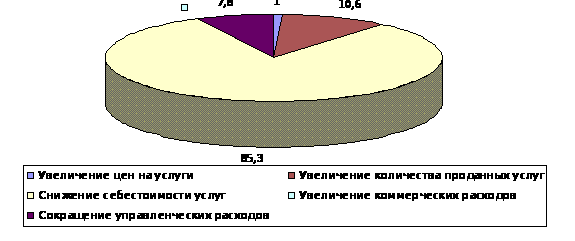
Рис. 3 Влияние факторов на увеличение прибыли ООО «Ремприбор» в 2008 году по сравнению с прошлым годом
Факторы от прочей деятельности и чрезвычайные факторы иногда оказывают столь же существенное влияние на чистую прибыль, как факторы хозяйственной сферы. Их влияние на сумму чистой прибыли ООО «Ремприбор» тоже можно определить. В данном случае используем метод балансовой увязки и факторную модель чистой прибыли отчетного периода аддитивного вида (формула 1.1).
Таблица 7. Результаты факторного анализа чистой прибыли ООО «Ремприбор» в 2008 году по сравнению с прошлым годом Тыс.руб.
| № п/п | Факторы | Расчет влияния | Влияние на чистую прибыль |
| 1 | Увеличение выручки от оказания услуг | 487351-214986 | +272365 |
| 2 | Уменьшение себестоимости услуг | 151834-167879 | +16045 |
| 3 | Увеличение коммерческих расходов | 20250-3401 | -16849 |
| 4 | Увеличение управленческих расходов | 22599-19199 | -3400 |
| 5 | Увеличение процентов к получению | 2 - 0 | +2 |
| 6 | Снижение процентов к уплате | 305-1556 | +1251 |
| 8 | Увеличение прочих доходов | 944-204 | +740 |
| 9 | Увеличение прочих расходов | 7490-1846 | -5644 |
| 10 | Увеличение налога на прибыль | 35323-2520 | -32803 |
| Итого: | 250885-18849= +231707 | +231707 |
Влияние фактора определяется по данным формы №2 (абсолютные отклонения). Все показатели нужно разделить на факторы прямого и обратного влияния по отношению к прибыли. На какую величину увеличивается (уменьшается) показатель-фактор «прямого действия», на такую же сумму увеличивается (уменьшается) прибыль. Факторы «обратного действия» (расходы) влияют на сумму прибыли противоположным образом (Таблица 7.). Как видно из таблицы 7, к увеличению чистой прибыли ООО «Ремприбор» в 2008 году по сравнению с прошлым годом в первую очередь привело увеличение выручки от продажи услуг. За счет этого фактора чистая прибыль увеличилась на 272365 тыс.руб. Снижение себестоимости услуг позволило увеличить чистую прибыль на 16045 тыс.руб. Снижение процентов к уплате увеличило чистую прибыль на 1251 тыс.руб. За счет увеличения прочих доходов чистая прибыль возросла на 740 тыс.руб. Все остальные факторы привели к снижению чистой прибыли ООО «Ремприбор» . Наиболее существенное влияние при этом оказало увеличение платежей налога на прибыль. За счет этого фактора чистая прибыль ООО «Ремприбор» снизилась на 32803 тыс. руб. Увеличение коммерческих расходов привело к снижению чистой прибыли на 16849 тыс. руб., увеличение управленческих расходов – на 3400 тыс. руб. В результате влияния всех перечисленных факторов чистая прибыль ООО «Ремприбор» в 2008 г. увеличилась по сравнению с уровнем прошлого года на 231707 тыс. руб.
Показатели прибыли (кроме валовой прибыли) используются в расчете показателей рентабельности (в числителе). Поэтому далее в работе необходимо проанализировать рентабельность деятельности ООО «Ремприбор».
Рассчитаем показатель рентабельности продаж по формуле (1.2) за 2006 г., 2007 г. и 2008 г:
Р пр. 2006 г. = 20899 : 89289 x 100% = 23.406 %
Р пр. 2007 г. = 24507 : 214986 x 100% = 11.399 %
Р пр. 2008 г. = 292668 : 487351 x 100% = 60.053 %
Как показывают вышеприведенные расчеты, рентабельность продаж в 2007 году снизилась по сравнению с прошлым годом (на 12.007 %). Однако в 2008 году исследуемый показатель резко возрос до 60.053 %, что оценивается положительно (в 2008 году на один рубль выручки было получено 0.60 руб. прибыли от продаж). Таким образом, рентабельность продажи услуг ООО «Ремприбор» может быть оценена как очень высокая (рис. 4).
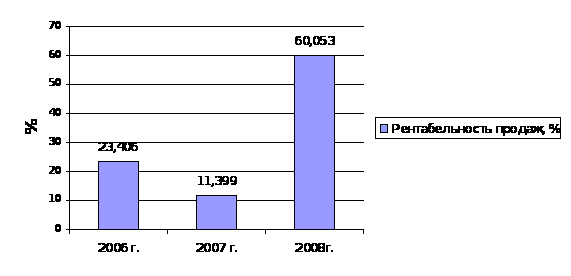
Рис. 4 Динамика рентабельности продаж ООО «Ремприбор» за 2006-2008 г.г.
Проанализируем, за счет каких факторов увеличилась рентабельность продаж ООО «Ремприбор» в 2008 году по сравнению с прошлым годом. Рентабельность продаж (Рпр) - это отношение суммы прибыли от продаж к объему оказанных услуг:
Рпр = (В – С – КР – УР) : В х 100 % = Пп : В х 100 % (2.10)
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, что и на прибыль от продажи. Рассчитаем абсолютное изменение рентабельности продаж:
Δ Р пр. 2008 г. = Р пр. 2008 г. - Р пр. 2007 г. = 60.053 % - 11.399 % = +48.654 %
Чтобы определить, как каждый фактор повлиял на рентабельность продаж, необходимо осуществить расчеты методом цепных подстановок:
Р пр. 2007 г. = (214986– 167879 - 3401- 19199) : 214986 x 100% = 11.399 %
Р пр. усл. 1. = (487351– 167879 - 3401- 19199) : 487351 x 100% = 60.915 %
Р пр. усл. 2. = (487351– 151834 - 3401- 19199) : 487351 x 100% = 64.208 %
Р пр. усл. 3. = (487351– 151834 - 20250- 19199) : 487351 x 100% = 60.750 %
Р пр. 2008 г. = (487351– 151834 - 20250- 19199) : 487351 x 100% = 60.053 %
Таким образом, за счет роста выручки рентабельность от продаж увеличилась на 49.516 % (60.915 – 11.309). Снижение себестоимости услуг привело к росту рентабельности продаж на 3.293 % (64.208 – 60.915). По причине роста коммерческих расходов рентабельность продаж снизилась на 3.458 % (60.750 – 64.208). За счет роста управленческих расходов рентабельность продаж снизилась на 0.697 % (60.053 – 60.750). Рассмотрим динамику общего показателя рентабельности организации (Рорг) для ООО «Ремприбор» по формуле 1.3:
Рорг 2006 г. = 13346: 89289 х 100 % = 14.947 %
Рорг 2007 г. = 18789 : 214986 х 100 % = 8.740 %
Рорг 2008 г. = 250885 : 487351 х 100 % = 51.479 %
По итогам расчетов можно сделать вывод, что общая рентабельность ООО «Ремприбор» имеет тенденцию к