Финансовое состояние предприятия ООО "Ремприбор"
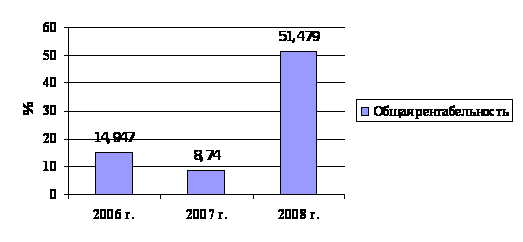
Рис. 5 Динамика общей рентабельности ООО «Ремприбор» за 2006-2008 г.г.
Рассчитаем абсолютное изменение рентабельности организации в 2007 году по сравнению с прошлым годом:
Δ Рорг = Рорг 2008 г. - Рорг 2007 г. = 6.103 % - 5.850 % = +0.253 %
Проанализируем методом цепных подстановок, какие факторы повлияли на общую рентабельность ООО «Ремприбор» :
Рорг 2007 г. = 18789 : 214986 х 100 % = 8.740 %
Рорг усл. = 250885 : 214986 х 100 % = 116.698 %
Рорг 2008 г. = 250885 : 487351 х 100 % = 51.479 %
Как видно из вышеприведенных расчетов, за счет роста чистой прибыли общая рентабельность ООО «Ремприбор» увеличилась на 107.958 % (116.698 – 8.740). Рост выручки привел к снижению общей рентабельности на 65.219 % (51.479 – 116.698). Показатель рентабельности капитала позволяет судить о том, насколько эффективно в организации используются имущество (основной и оборотный капитал) или весь инвестированный капитал. Исследуем рентабельность капитала ООО «Ремприбор» (Рк) по формуле 1.4:
Рк 2006 г. = 13346 : ((181401+227127) :2) х 100 % = 6.534 %
Рк 2007 г. = 18789 : ((227127 + 399322) :2) х 100 % = 5.999 %
Рк 2008 г. = 250885 : ((399322 + 751452) : 2) х 100 % = 43.603 %
Вышеприведенные расчеты свидетельствуют об эффективном использовании капитала в условиях ООО «Ремприбор» , что оценивается положительно. В 2007 году на 1 руб. совокупного капитала было получено 0.065 руб. чистой прибыли (рис. 6). В 2007 году исследуемый показатель снизился до 0.060 руб. чистой прибыли на 1 руб. капитала, а в 2008 году – резко возрос до 0.44 руб.
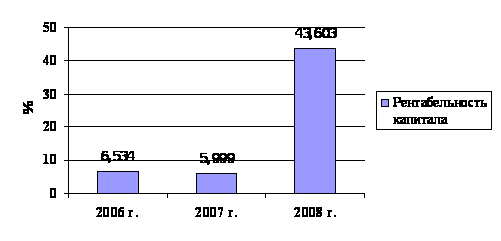
Рис. 6 Динамика рентабельности капитала ООО «Ремприбор» за 2006-2008 г.г.
Определим влияние факторов первого порядка на увеличение рентабельности капитала ООО «Ремприбор» в 2008 году по сравнению с прошлым годом. За исследуемый период показатель увеличился на 37.604 % (43.603 – 5.999). Рассчитаем влияние факторов на данный показатель способом цепных подстановок:
Рк 2007 = Пч0 / К0 х 100 % = 18789 : 313224.5 х 100 % = 5.999 %
Рк усл = Пч1 / К0 х 100 % = 250885: 313224.5 х 100 % = 80.098 %
Рк 2007 = Пч1 / К1 х 100 % = 250885: 575387 х 100 % = 43.603 %
Как показывают расчеты, за счет увеличения суммы чистой прибыли рентабельность капитала ООО «Ремприбор» увеличилась на 74.099 % (80.098 – 5.999). За счет роста общей суммы капитала его рентабельность снизилась на 36.495 % (43.603 – 80.098). Проанализируем рентабельность собственного капитала ООО «Ремприбор» (Рск):
Рск 2006 г. = 13346 : ((75388 +76363) : 2) х 100 % = 17.589 %
Рск 2007 г. = 18789 : ((76363 + 114666) : 2) х 100 % = 19.671 %
Рск 2008 г. = 250885 : ((114666 + 144121) :2) х 100 % = 193.893 %
Вышеприведенные расчеты показывают, что в 2006 году на 1 руб. собственного капитала была получена чистая прибыль в сумме 0.18 руб. (рис. 7). Рентабельность собственного капитала ООО «Ремприбор» в 2007 году увеличилась и составила 19.671 %, в 2008 году показатель резко увеличился до 193.893 %. Следовательно, на предприятии очень эффективно используется капитал, инвестированный за счет собственных источников финансирования.
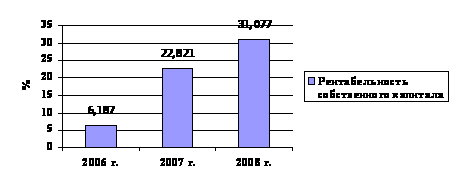
Рис. 7 Динамика рентабельности собственного капитала ООО «Ремприбор» за 2006-2008 г.г.
В 2008 г. рентабельность собственного капитала ООО «Ремприбор» увеличилась по сравнению с 2007 годом на 174.222 % (193.893 – 19.671). Проведем методом цепных подстановок факторный анализ рентабельности собственного капитала за счет изменения его величины и объема чистой прибыли:
Рск 2007 г. = Пч0 / Ск0 х 100 % = 18789 : 95514.5 х 100 % = 19.671 %
Рассчитаем влияние чистой прибыли на показатель:
Рск усл. = Пч1 / Ск0 х 100 % = 250885 : 95514.5 х 100 % = 262.667 %
За счет роста суммы чистой прибыли ООО «Ремприбор» рентабельность собственного капитала увеличилась на 242.996 % (262.667 – 19.671). Рассчитаем влияние роста собственного капитала ООО «Ремприбор» на показатель его рентабельности:
Рск 2008 г. = Пч1 / Ск1 х 100 % = 250885 : 129393.5 х 100 % = 193.893 %
За счет увеличения размера собственного капитала его рентабельность снизилась на 68.774 % (193.893 – 262.667). Проанализируем рентабельность заемного капитала ООО «Ремприбор» (Рзк):
Рзк 2006 г. = 13346 : ((106013 + 150764) : 2) х 100 % = 10.395 %
Рзк 2007 г. = 18789 : ((150764 + 284656) : 2) х 100 % = 8.630 %
Рзк 2008 г. = 250885 : ((284656 + 607331) : 2) х 100 % = 56.253 %
Вышеприведенные расчеты показывают, что в 2006 году на 1 руб. заемного капитала была получена чистая прибыль в сумме 0.10 руб. (рис. 8). Рентабельность заемного капитала ООО «Ремприбор» в 2007 году составила 8.630 %, в 2008 году показатель резко увеличился до 56.253 %, или в 6.5 раза. Следовательно, на предприятии очень эффективно используется заемный капитал.
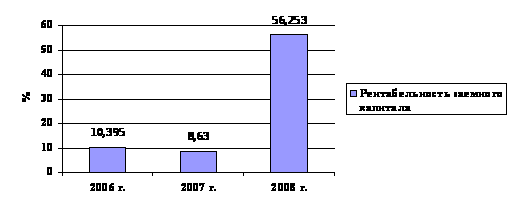
Рис. 8 Динамика рентабельности заемного капитала ООО «Ремприбор» за 2006-2008 г.г.
Проанализируем методом цепных подстановок, за счет каких факторов увеличилась рентабельность заемного капитала ООО «Ремприбор» в 2008 году по сравнению с 2007 годом. Общее увеличение составило 47.623 % (56.253 – 8.630).
Рзк 2007 г. = Пч0 / Зк0 х 100 % = 18789: 217710 х 100 % = 8.630 %
Рассчитаем влияние чистой прибыли на показатель:
Рск усл. = Пч1 / Зк0 х 100 % = 250885 : 217710 х 100 % = 115.238 %
За счет роста суммы чистой прибыли ООО «Ремприбор» рентабельность заемного капитала увеличилась на 106.608 % (115.238 – 8.630). Рассчитаем влияние роста заемного капитала ООО «Ремприбор» на показатель его рентабельности:
Рзк 2008 г. = Пч1 / Зк1 х 100 % = 250885: 445993.5 х 100 % = 56.253 %
За счет сокращения объема заемного капитала его рентабельность увеличилась на 58.985 % (56.253 – 115.238). Рассчитаем рентабельность основного капитала в условиях ООО «Ремприбор» (Рок) по формуле 1.5:
Рок 2006 г. = 13346 : ((102427 + 125338) : 2) х 100 % = 11.719 %
Рок 2007 г. = 18789 : ((125338 + 155833) :2) х 100 % = 13.365 %
Рок 2008 г. = 250885 : ((155833 + 202689) :2) х 100 % = 139.955 %
Рентабельность основного капитала ООО «Ремприбор» значительно выше, чем всего имущества данного предприятия. В 2008 году показатель составил 139.955 %, что значительно выше прошлогоднего уровня - на 126.590 %. По сравнению с 2006 г. эффективность использования основных средств увеличилась на 128.236 % (рис. 9).
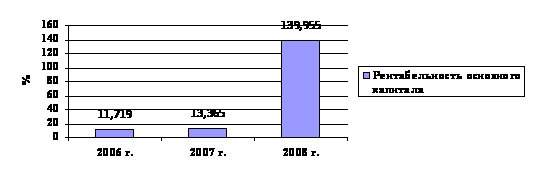
Рис. 9 Динамика рентабельности основного капитала ООО «Ремприбор» за 2006-2008 г.г.
Проанализируем рентабельность оборотного капитала ООО «Ремприбор» (Робк):
Робк 2006 г. = 13346 : ((49130 + 51301) :2) х 100 % = 265.775 %
Робк 2007 г. = 18789 : ((51301 + 85246) : 2) х 100 % = 275.202 %
Робк 2008 г. = 250885 : ((85246 + 409708) : 2) х 100 % = 101.377 %
Рентабельность оборотного капитала ООО «Ремприбор» очень высока, однако имеет тенденцию к снижению (рис. 10). В 2008 году показатель составил 101.377 %, что значительно ниже как прошлогоднего уровня - на 173.825 %, так и аналогичного показателя 2006 года - на 164.398 %. Проанализируем методом цепных подстановок, за счет каких факторов увеличилась рентабельность оборотного капитала ООО «Ремприбор» в 2008 году по сравнению с 2007 годом. Общее снижение составило 173.825 % (101.377 – 275.202).
Робк 2007 г. = Пч0 / ОБк0 х 100 % = 18789 : 68273.5 х 100 % = 275.202 %
Рассчитаем влияние чистой прибыли на показатель:
Рск усл. = Пч1 / Зк0 х 100 % = 250885 : 68273.5 х 100 % = 367.471 %
За счет роста суммы чистой прибыли ООО «Ремприбор» рентабельность оборотного капитала увеличилась на 92.269 % (367.471 – 275.202).
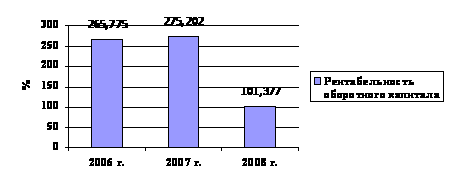
Рис. 10 Динамика рентабельности оборотного капитала ООО «Ремприбор» за 2006-2008 г.г.
Рассчитаем влияние роста оборотного капитала ООО «Ремприбор» на показатель его рентабельности:
Робк 2008 г. = Пч1 / Обк1 х 100 % = 250885 : 247477 х 100 % = 101.377 %
За счет роста объема оборотного капитала его рентабельность снизилась на 266.094 % (101.377 – 367.471). Проанализируем структуру и динамику распределения чистой прибыли ООО «Ремприбор» в фонды специального назначения за 2006-2008 г.г. (таблица 8, рис. 11).
Таблица 8. Распределение чистой прибыли ООО «Ремприбор» в 2006-2008 гг.тыс.руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | изменение 2008 г. к 2006 г. | изменение 2008 г. к 2007 г. | ||
| +/-, тыс. руб. | Темп роста, % | +/-, тыс. руб. | Темп роста, % | ||||
| Чистая прибыль | 13346 | 18789 | 250496 | +237150 | 1876.9 | +231707 | 1876.9 |
| Распределенная прибыль | 12372 | 19002 | 215717 | +203345 | 1743.6 | +196715 | 1135.2 |
| Удельный вес распределенной прибыли | 92.7 | 101.1 | 86.1 | -6.6 | 92.9 | -15.0 | 85.2 |
|
Распределение чистой прибыли: на покрытие убытков прошлых лет |
2456 | 1883 | 2071 | -385 |
84.3 |
+188 | 110.0 |
| в фонд развития производства | 3891 | 4093 | 191592 | +187701 | 4924.0 | +187499 | 4681.0 |
| в фонд потребления | 6025 | 12977 | 19975 | +13950 | 331.5 | +6998 | 153.9 |
| в резервный фонд | - | 49 | 2079 | +2079 | - | +2030 | 4242.9 |
|
Доля в чистой прибыли, % покрытие убытков прошлых лет |
19.9 | 9.9 | 1.0 | -18.9 | 5.0 | -8.9 | 10.1 |
| фонда развития производства | 31.5 | 21.5 | 88.7 | +57.2 | 281.6 | +67.2 | 412.6 |
| фонда потребления | 48.6 | 68.3 | 9.3 | -39.3 | 19.1 | -59.0 | 13.6 |
| резервного фонда | - | 0.3 | 1.0 | +1.0 | - | +0.7 | 333.3 |
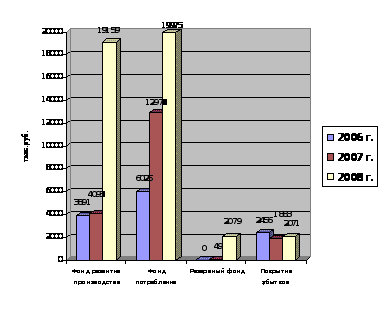
Рис. 11 Динамика распределенной прибыли ООО «Ремприбор» в 2006-2008 г.г.
Как видно из вышеприведенных данных, чистая прибыль ООО «Ремприбор» , подлежащая распределению, в 2008 году составила 250496 тыс.руб. Данный показатель существенно увеличился по сравнению как с уровнем прошлого года (на 231707 тыс.руб. или на 1776.9 %), так и с уровнем 2006 года (на 237150 тыс.руб., или почти в 19 раз). В 2006 году было распределено 92.7 % чистой прибыли, в 2007 году – 101.1 % (за счет распределения прибыли прошлых лет), в 2008 году – 86.1 % чистой прибыли. В течение всего исследуемого периода ООО «Ремприбор» направляло часть чистой прибыли на покрытие убытков прошлых лет. В 2006 году на эти цели было направлено 2456 тыс. руб. (19.9 % распределенной прибыли, в 2007 году – 1883 тыс.руб. (9.9 % распределенной прибыли). В 2008 году на покрытие убытков прошлых лет было направлено 2071тыс.руб., что больше прошлогоднего уровня на 188 тыс.руб. (на 10.0 %), но меньше аналогичного показателя 2006 года (на 385 тыс.руб., или на 15.7 %). В структуре распределенной прибыли за 2008 год удельный вес расходов на покрытие убытков прошлых лет составил 1.0 %.
В фонд развития производства в 2008 году было распределено средств на сумму 191592 тыс.руб., что значительно больше аналогичного показателя прошлого года (на 187499 тыс.руб. или на 4581.0 %) и показателя 2006 года (на 187701 тыс.руб., или почти в пять раз). При этом в структуре распределенной прибыли удельный вес средств Фонда развития предприятия снизился с 31.5 % в 2006 году до 21.5 % в 2006 г., а в 2008 году исследуемый показатель резко увеличился и составил 88.7 %. В 2008 году ООО «Ремприбор» направило в Фонд потребления 19975 тыс.руб., что больше прошлогоднего значения (на 6998 тыс.руб., или на 53.9 %) и уровня 2006 г (на 13950 тыс.руб., или на 231.5 %). Удельный вес данного фонда в структуре распределенных средств увеличился с 48.6 % в 2006 г до 68.3 % в 2007 году, а в 2008 году снизился и составил всего 9.3 %. Увеличение резервного фонда в 2008 году за счет чистой прибыли составило 2079 тыс.руб. Это больше прошлогоднего уровня на 2030 тыс.руб., или в 4 раза. В 2006 году отчислений в резервный фонд не производилось. При этом средства Резервного фонда имеют самый низкий удельный вес в структуре распределенной прибыли, однако рассматриваемый показатель имеет тенденцию к росту – с 0.3 % в 2006 году до 1 % в 2007 году. Далее в работе необходимо проанализировать выполнение сметы распределения прибыли, утвержденной общим собранием участников ООО «Ремприбор» за период 2006-2008 г.г. (таблица 11).
Как видно из таблицы 11, в ООО «Ремприбор» в течение всего исследуемого периода чистая прибыль распределяется в строгом соответствии со сметами, утвержденными общим собранием акционеров данного общества. Данный факт можно оценить положительно, поскольку это свидетельствует о высоком уровне финансовой дисциплины на предприятии.
Таблица 9. Анализ выполнения смет распределения прибыли ООО «Ремприбор» в 2006-2008 г.тыс.руб.
| Фонды специального назначения | 2006 г. | 2007 г. | 2008 г. | ||||||
| по смете | фактически | % выполнения сметы | по смете | фактически | % выполнения сметы | по смете | фактически | % выполнения сметы | |
| Покрытие убытков прошлых лет | 2456 | 2456 | 100 | 1883 | 1883 | 100 | 2071 | 2071 | 100 |
| Фонд развития производства | 3891 | 3891 | 100 | 4093 | 4093 | 100 | 191592 | 191592 | 100 |
| Фонд потребления | 6025 | 6025 | 100 | 12977 | 12977 | 100 | 19975 | 19975 | 100 |
| Резервный фонд | - | - | 100 | 49 | 49 | 100 | 2079 | 2079 | 100 |
| Всего | 12372 | 12372 | 100 | 19002 | 19002 | 100 | 215717 | 215717 | 100 |
Проанализируем структуру и динамику фонда потребления ООО «Ремприбор» за 2006-2008 г.г. (таблица 12). Как видно из таблицы 12, фонд потребления ООО «Ремприбор» в 2008 году составил 19975 тыс.руб., что больше значения 2007 года (на 6998 тыс.руб., или на 53.9 %) и значения 2006 года (на 13950 тыс.руб., или на 231.5 %). Фонд потребления складывается из двух частей: выплаты участникам общества и выплаты из фонда социального развития (рис. 12).
Таблица 10. Структура и динамика отчислений в фонд потребления ООО «Ремприбор» в 2006-2008 г.г.тыс.руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | изменение 2007 г. к 2003 г. | изменение 2007 г. к 2006 г. | ||
| +/-, тыс. руб. | Темп роста, % | +/-, тыс. руб. | Темп роста, % | ||||
| Распределение чистой прибыли в фонд потребления, всего | 6025 | 12977 | 19975 | +13950 | 331.5 | +6998 | 153.9 |
| в т.ч. выплаты участникам общества | 1946 | 3750 | 5014 | +3068 | 257.7 | +1264 | 133.7 |
| фонд социального развития | 4079 | 9227 | 14961 | +10882 | 366.8 | +5734 | 162.1 |
|
Доля фонда развития производства, % выплат участникам общества |
32.3 | 28.9 | 25.1 | -7.2 | 77.7 | -3.8 | 86.9 |
| фонда социального развития | 67.7 | 71.1 | 74.9 | +7.2 | 110.6 | +3.8 | 105.3 |
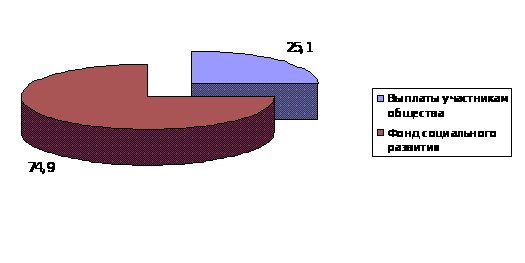
Рис. 12 Структура фонда потребления ООО «Ремприбор» в 2008 г.
Наибольший удельный вес в структуре Фонда потребления занимает Фонд социального развития. Доля данного фонда имеет тенденцию к росту – с 67.7 % в 2003 году до 71.1 % в 2006 г., в 2007 году удельный вес фонда составил 74.9 %, Соответственно снижается доля средств, направленных на выплаты участникам общества (с 32.3 % в 2003 году до 28.9 % в 2006 году и до 25.1 % в 2007 году). Проанализируем динамику средств, направленных на выплаты участникам ООО «Ремприбор» в 2006-2008 г.г. (таблица 11 и рис. 13). Как видно из приведенных данных, в 2006 году на выплату из чистой прибыли акционерам ООО «Ремприбор» было израсходовано 1946 тыс.руб. В 2007 году данный показатель увеличился на 1804 тыс.руб. (на 92.7 %) и составил 3750 тыс.руб. В 2008 году акционерам общества было выплачено 5014 тыс.руб., что выше прошлогоднего уровня на 1264 тыс.руб. (на 33.7 %), и выше уровня 2006 года на 3068 тыс.руб. (на 157.7 %).
Таблица 11. Динамика средств, направленных на выплаты участникам ООО «Ремприбор» в 2006-2008 г.г.тыс.руб.
| Год | Количество долей в уставном капитале | Прибыль на долю, руб. | Сумма распределенной прибыли, тыс.руб. |
| 2006 год | 38398 | 50.6 | 1946 |
|
2007 год изменение к 2003 г. в абсолютном выражении, +/- темп роста, % |
38398 - 100 |
97.7 +47.1 193.1 |
3750 |
|
2008 год изменение к 2006 г. в абсолютном выражении, +/- темп роста, % изменение к 2007 г. в абсолютном выражении, +/- темп роста, % |
38398 - 100.0 - 100.0 |
130.6 +80.0 258.1 +32.9 133.7 |
5014 |
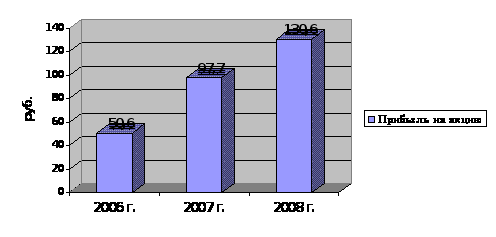
Рис. 13 Динамика прибыли, распределенной на одну долю в уставном капитале ООО «Ремприбор» в 2006-2008 г.г.
На рис. 13 отражена динамика прибыли, распределенной на одну долю в уставном капитале ООО «Ремприбор» в 2006-2008 г.г. Как видно из приведенных данных, прибыль на одну долю в 2008 году составила 130.6 руб., что больше как прошлогоднего уровня (на 32.9 руб., или на 33.7 %), так и уровня 2006 года (на 80 руб., или на 158.1 %). Рост исследуемого показателя можно оценить положительно, поскольку основной целью предприятия является обеспечение доходности для его владельцев. Проанализируем структуру и динамику фонда социального развития ООО «Ремприбор» в 2006-2008 г.г. (таблица 12 и рис. 14).
Таблица 12. Структура и динамика фонда социального развития ООО «Ремприбор» в 2006-2008 г.г.тыс.руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | изменение 2008 г. к 2006 г. | изменение 2008 г. к 2007 г. | ||
| +/-, тыс. руб. | Темп роста, % | +/-, тыс. руб. | Темп роста, % | ||||
| Распределение чистой прибыли в фонд социального развития, всего | 4079 | 9227 | 14961 | +10882 | 366.8 | +5734 | 162.1 |
| в т.ч. выплаты работникам стимулирующего характера | 3561 | 8756 | 14452 | +10891 | 405.8 | +5696 | 165.1 |
| проведение оздоровительных мероприятий | 29 | 37 | - | -29 | - | -37 | - |
| приобретение путевок в санатории | 114 | 434 | 509 | +395 | 446.5 | +75 | 117.3 |
| оплата приобретения работниками квартир | 375 | - | - | -375 | - | - | - |
|
Доля фонда социального развития, % выплат работникам стимулирующего характера |
87.3 | 94.9 | 96.6 | +9.3 | 110.7 | +1.7 | 101.8 |
| проведения оздоровительных мероприятий | 0.7 | 0.4 | - | -0.7 | - | -0.4 | - |
| приобретения путевок в санатории | 2.8 | 4.7 | 3.4 | +0.6 | 121.4 | -1.3 | 72.3 |
| оплаты приобретения работниками квартир | 9.2 | - | - | -9.2 | - | -9.2 | - |
Как видно из таблицы 12, в 2008 году ООО «Ремприбор» направил в Фонд социального развития 14961 тыс.руб., что больше как уровня прошлого года на 5734 тыс.руб. (на 62.1 %), так и уровня 2006 года - на 10882 тыс.руб., или на 266.8 %. Большая часть средств Фонда социального развития была направлена на выплаты работникам стимулирующего характера. Удельный вес данного направления распределения прибыли увеличился с 87.3 % в 2006 году до 94.9 % в 2007 году, и в 2008 году составил 96.6 %. В абсолютном выражении выплаты работникам стимулирующего характера в 2008 году составили 14452 тыс.руб., увеличившись по сравнению с прошлым годом на 5696 тыс. руб. (на 65.1 %) и по сравнению с 2006 годом – на 10891 тыс.руб., или на 305.8 %. В течение всего исследуемого периода ООО «Ремприбор» за счет средств Фонда социального развития приобретал путевки на санаторно-курортное лечение работников. В 2008 году на эти цели из чистой прибыли было направлено 509 тыс.руб., или 3.4 % средств Фонда социального развития. В 2003 году работникам было выделено 375 тыс.руб. на приобретение квартир. В последующие годы таких выплат за счет чистой прибыли не производилось. Положительно можно оценить тот факт, что на предприятии выделяются средства на проведение оздоровительных мероприятий. В 2006 году на эти цели из чистой прибыли было выделено 29 тыс.руб., в 2007 году – 37 тыс.руб. Однако в 2008 году средства на эти цели не выделялись.
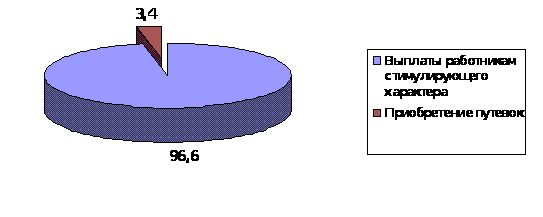
Рис. 14 Структура Фонда социального развития ООО «Ремприбор» в 2008 г.
Анализ социальных выплат ООО «Ремприбор» необходимо провести в сопоставлении с динамикой такого показателя оценки эффективности труда, как уровень производительности труда. Если уровень средств, направленных ООО «Ремприбор» на потребление, сопровождается ростом производительности труда, то использование прибыли на потребление будет считаться экономически эффективным. Проанализируем соответствие между темпами роста производительности труда работников ООО «Ремприбор» и размером средств, направленных на потребление. Изменение производительности труда охарактеризуем индексом (Iпт), который определяется отношением размера товарной продукции за отчетный период (ПТ1) к товарной продукции в базисном периоде (ПТ0). Аналогичным образом рассчитывается индекс изменения средств, направленных на потребление (Iпр):
Iпт = ПТ1 / ПТ0 (3.3)
Iпр = ПР1 / ПР0 (3.4)
Таблица 13.Расчет индексов изменения средств, направленных на потребление (Iпр) и производительности труда ООО «Ремприбор» за 2006 – 2008 г.г.Тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| Объем оказанных услуг, тыс.руб. | 89289 | 214986 | 487351 |
| Среднесписочная численность персонала | 675 | 681 | 686 |
| Производительность труда. тыс.руб. /чел. | 132.28 | 315.69 | 710.42 |
|
Объем средств, направленных на потребление, всего тыс.руб. в т.ч. на одного работника, тыс.руб. |
4079 | 9227 | 14961 |
| Индекс производительности труда (Iпт) | 1 | 2.387 | 5.371 |