Финансовое состояние организации и пути его укрепления
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
ГЛАВА 1. Теоретические основы анализа финансового состояния организации
1.1 Анализ финансового состояния как база для принятия финансовых решений
1.2 Информационная база проведения анализа финансового состояния организации
1.3 Методика проведения анализа финансового состояния организации
ГЛАВА 2. Анализ финансового состояния ЗАО «Железобетонспецстрой»
2.1 Общая организационно-экономическая характеристика ЗАО «Железобетонспецстрой»
2.2 Анализ показателей финансовой устойчивости, платежеспособности и ликвидности организации
2.3 Оценка деловой активности и рентабельности организации
ГЛАВА 3. Разработка рекомендаций по улучшению финансового состояния организации ЗАО «Железобетонспецстрой»
3.1 Пути повышения эффективности управления дебиторской задолженностью
3.2 Совершенствование управления финансированием оборотных средств
3.3 Рекомендации по повышению финансовой устойчивости и рентабельности организации ЗАО «Железобетонспецстрой»
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЕ А Финансовая устойчивость организации
ВВЕДЕНИЕ
В современных условиях рыночных отношений возникает объективная необходимость всестороннего и полного анализа финансового состояния организации. Без подобного анализа невозможно добиться настоящих результатов на рынке.
Финансовое состояние на основе проведённого анализа позволяет находить внутренние резервы организации, соблюдать режим экономии используемых ресурсов. Получение планового размера прибыли и других финансовых показателей результатов деятельности организации возможно лишь при условии соблюдения плановых норм затрат труда и материальных ресурсов.
Под финансовым состоянием понимается способность организации финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования организации, правильное их размещение и эффективностью использования, финансовыми взаимоотношениями с другими физическими и юридическими лицами, платежеспособностью и финансовой устойчивостью. Важное значение имеет оперативность и конкретность руководства, научная обоснованность и объективность принимаемых решений. Научная обоснованность и объективность принимаемых управленческих решений должно ограничено «вписаться» в стиль руководителя. Все управленческие решения вне зависимости от сроков должны быть обоснованными, оптимальными, мотивированными.
Преимущества анализа финансового состояния состоят в том, что он:
предоставляет возможность определения жизнеспособности организации в условиях реальной рыночной конкуренции;
обеспечивает финансовыми ресурсами заложенные в производственном плане экономические пропорции развития;
служит важным инструментом получения финансовых средств для поддержки проектов развития производства от внешних инвесторов.
Анализ финансового состояния помогает предотвращать ошибочные действия в производственной и финансовой деятельности организации, а также уменьшает число неиспользованных возможностей.
Выбор темы дипломной работы обоснован тем, что в рыночных условиях залогом выживаемости и стабильности положения организации служит устойчивость его финансового состояния. Если организация финансово устойчива, платежеспособна, то она имеет ряд преимуществ перед другими организациями того же профиля для получения кредитов, привлечения инвестиций, в выборе поставщиков и в подборе кадров с хорошей подготовкой. Чем выше устойчивость организации, тем более она независима от неожиданного изменения рыночной конъюнктуры и, следовательно, тем меньше риск оказаться банкротом. Это в значительной мере определяет актуальность дипломной работы.
Цель дипломной работы – определить пути улучшения финансового состояния ЗАО «Железобетонспецстрой». Для достижения цели работы необходимо решить следующие задачи:
1) изучить теоретические основы анализа финансового состояния организации;
2) исследовать существующие методики анализа финансового состояния;
3) провести анализ показателей финансовой устойчивости, платежеспособности, ликвидности, деловой активности и рентабельности организации;
4)проанализировать финансовое состояние ЗАО «Железобетонспецстрой»;
5)раскрыть место и роль анализа финансового состояния организации;
6)разработать рекомендации по повышению финансовой устойчивости и рентабельности организации.
Предмет исследования – финансовое состояние организации.
Объект исследования – ЗАО «Железобетонспецстрой». Основным видом деятельности Общества является строительство жилых и гражданских зданий из монолитного железобетона. С основными поставщиками строительных материалов и конструкций взаимодействуют специалисты отдела маркетинга. Эти организации находятся как в г. Новосибирске так и в городах, где ведутся строительно-монтажные работы. По перевозке материалов и оборудования к местам проведения работ ЗАО "Железобетонспецстрой" сотрудничает с Новосибирскими железно – дорожными организациями. Основными субподрядными организациями являются: ЗАО «Высотспецстрой», ЗАО «Сибжелезобетонстрой», ООО «Техстрой», ООО «ДК-Строй», ООО «Лантан».
Теоретической и методологической основой исследования явились труды отечественных и зарубежных ученых в сфере финансового планирования. Среди отечественных авторов можно выделить работы И.Т. Балабанова, И.А. Бланка, А.Ю. Богомолова, В.В. Глушенко, А.Р. Горбунова, Л.В. Донцова, В.В. Ковалева, Н.А. Никифорова. Е.С.Стоянова, Э.А.Уткина, А.Д. Шеремета.
Эта тема рассматривалась в работах таких зарубежных авторов, как Р. Акофф, Г.Дж. Александер, С.Б. Барнес, М. Бромвечки, Дж.Г. Сигел, Р.Н. Холт, У.Ф. Шарп.
В исследовании использовался системный и сравнительный анализ; обобщение; экономико – математические методы и модели; методы и теории принятия решений.
Информационной базой исследования послужили статистические данные, финансовая отчетность организации, нормативные акты РФ, а так же данные, собранные непосредственно на объекте исследования.
Практическая значимость исследования заключается в том, что использования финансового планирования позволяет принимать обоснованные решения в области управления финансами организации различного уровня и всех форм собственности.
ГЛАВА 1. Теоретические основы анализа финансового состояния организации
1.1 Анализ финансового состояния как база для принятия финансовых решений
Анализ финансового состояния необходим для изучения финансового положения организации и, в частности, финансовых результатов его деятельности.
Финансовое состояние организации – это экономическая категория, которая отражает финансовые отношения субъекта рынка и его возможность финансировать свою деятельность по состоянию на определенную дату. Также в экономической литературе встречается другое определение этого понятия. Финансовое состояние – результат принятия решений в сфере управления финансовыми ресурсами организации [21, c. 18].
Финансовое состояние – самая важная характеристика экономической деятельности организации. Оно определяет конкурентоспособность организации, ее перспективы в деловом сотрудничестве, является гарантом экономических интересов организации и ее партнеров по финансовым и другим отношениям.
В процессе производственной, снабженческой и финансовой деятельности происходит непрерывный кругооборот капитала, меняются структура средств и источников их формирования, потребность в финансовых ресурсах и, как следствие, – финансовое состояние предприятия.
Проанализировать финансовое состояние организации – значит выявить отрицательные и положительные моменты, выявить на основе финансового анализа соответствие финансовых показателей нормативным значениям.
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисным. Способность организации финансировать свою деятельность, пережить неожиданные потрясения и поддерживать свою платежеспособность в критических условиях говорит о его хорошем финансовом состоянии и наоборот.
Финансовое состояние организации зависит от результатов его коммерческой, производственной, и финансовой деятельности [14, с. 65]. Если производственный и финансовый планы выполняются, то это положительным образом влияет на финансовое состояние организации. И, наоборот, в результате недовыполнения плана по реализации и производству продукции повышается ее себестоимость, уменьшается выручки и суммы прибыли и, как следствие, – финансовое состояние и платежеспособность организации ухудшается.
Устойчивое финансовое состояние оказывает положительное влияние на выполнение производственных планов и обеспечение потребностей производства необходимыми ресурсами. Поэтому финансовая деятельность направлена на обеспечение непрерывного поступления и расходования денежных средств, достижение необходимых пропорций заемного и собственного капитала и наиболее эффективное его использование. Важная цель финансовой деятельности – решить, когда, где и как использовать финансовые ресурсы для эффективного развития производственной деятельности и получения максимальной прибыли [15, c. 20].
Чтобы выжить в условиях рыночной экономики и не допустить разорения организации, нужно отлично знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю занимают собственные средства, а какую – заемные. Необходимо знать и такие понятия рыночной экономики, как платежеспособность организации, ликвидность, деловая активность, а также методику их анализа.
Финансовая устойчивость организации – состояние, при котором доходы превышают расходы, эффективно формируются и используются денежные ресурсы, необходимые для нормальной деятельности организации. [13, c. 89].
Внешним признаком финансовой устойчивости является платежеспособность хозяйствующего субъекта.
Платежеспособность – это способность организации выполнять свои финансовые обязательства, вытекающие из кредитных, коммерческих и иных операций платежного характера [17,c.44].
Удовлетворительная платежеспособность организации характеризуется такими показателями, как:
1) отсутствие просроченной задолженности поставщикам, персоналу, банкам, бюджету, внебюджетным фондам и другим кредиторам;
2) присутствие свободных денежных средств на расчетных счетах в банках;
3) наличие собственных оборотных средств (чистого оборотного капитала) на начало и конец отчетного периода.
Кредитоспособность – это возможность своевременно расплачиваться по своим обязательствам в связи с возвратом кредита. Низкая платежеспособность бывает как случайной, временной, так и длительной (хронической). Последний ее тип может привести к разорению организации.
Наивысшим видом финансовой устойчивости является способность организации развиваться за счет собственных источников финансирования. Для этого она должна иметь гибкую структуру финансовых ресурсов и возможность притягивать заемные средства, т. е. быть кредитоспособной. Кредитоспособной является организация, если имеются предпосылки для получения кредита и возможность своевременно возвратить кредитору взятый кредит с уплатой процентов за счет собственных финансовых ресурсов.
За счет прибыли организация погашает обязательства перед бюджетом по налогу на прибыль, задолженность перед банками, инвестирует средства на капитальные затраты. Для поддержки финансовой устойчивости организации необходим рост не только абсолютной массы дохода, но и уровня относительно вложенного капитала или операционных затрат, т. е. рентабельности. Следует помнить, что высокая прибыльность связана со большим риском. На практике это означает, что вместо прибыли организация может понести существенные убытки и даже стать неплатежеспособной.
Финансовая устойчивость хозяйствующего субъекта – это такое состояние его денежных запасов, при котором обеспечивается развитие организации за счет собственных средств при сохранении кредитоспособности и платежеспособности, а также при низком уровне предпринимательского риска [18, c. 124].
Следующая важнейшая характеристика финансового положения организации – ликвидность его баланса и активов. Ликвидность баланса выражается как степень покрытия обязательств организации его активами, срок превращения которых в денежную форму соответствует сроку погашения всех обязательств.
Ликвидность активов – величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Чем меньше необходимо времени, чтобы данный вид активов обрел денежную форму, тем, соответственно выше его ликвидность.
Деловая активность организации характеризуется доходностью деятельности, а также эффективностью использования основных ресурсов организации. Рентабельность организации – способность к финансовому выживанию, привлечению источников финансирования и их доходному использованию.
Основные задачи анализа финансового состояния организации:
1) прогнозирование финансовых результатов и разработка моделей финансового положения при использовании ресурсов;
2) выявление и устранение недостатков в финансово – экономической деятельности, и поиск путей улучшения финансового положения организации, его платежеспособности;
3) разработка мероприятий, направленных на более эффективное использование финансовых запасов и укрепление финансового положения организации.
Для анализа устойчивости финансового положения организации используется система показателей, показывающих изменения:
1) структуры капитала, его размещения и источников образования;
2) интенсивности и эффективности его использования;
3) запаса его финансовой устойчивости;
4) платеже– и кредитоспособности организации.
Огромное внимание при анализе финансового состояния организации уделяется структуре капитала. В рыночной экономике огромная и все увеличивающаяся доля собственного капитала не говорит об улучшении состояния организации, необходимости быстрого реагирования на изменение делового климата. Напротив, использование заемных средств свидетельствует о гибкости организации, ее возможности находить кредиты и возвращать их, т.е. о доверии к ней в деловом мире.
В разных отраслях сложились своего рода нормативы соотношения собственных и заемных средств. В отраслях, где невысокий коэффициент оборачиваемости капитала, показатели не должны превышать 0,5. В других отраслях, где оборачиваемость капитала высокая, значения могут быть свыше 1 [19, c. 54].
В настоящее время разработано и используется множество методик оценки финансового состояния организации, таких как методика В.Г. Артеменко, М.В. Белендир, Л.В. Донцовой, В.В. Ковалева, Н.А. Никифоровой, Е.С. Стояновой, А.Д. Шеремета, и другие.
В современных условиях рыночной экономики деятельность любого хозяйствующего субъекта является предметом общего внимания обширного круга участников рыночных отношений (организаций и лиц), заинтересованных в результатах его деятельности. На основании доступной им отчетно-учетной информации они стремятся проанализировать финансовое состояние организации.
Собственники анализируют финансовую отчетность с целью повышения прибыльности капитала, обеспечения стабильности положения организации. Кредиторы и инвесторы анализируют финансовые отчеты, чтобы минимизировать свои риски по вкладам и займам. Качество принимаемых решений зависит от качества их аналитического обоснования.
Одна из важных характеристик финансового положения организации является стабильность его деятельности в свете долгосрочной перспективы. Она связана со структурой баланса предприятия, и зависимости от инвесторов и кредиторов. Степень зависимости от кредиторов анализируется не только соотношением собственных и заемных источников средств. Это более емкое понятие, включающее анализ и собственного капитала, и состава оборотных и внеоборотных активов, отсутствие или наличие убытков и т.д. [17, c.69].
Кроме того, финансовое положение организации небезразлично налоговым органам – с точки зрения возможности организации своевременно и полностью рассчитываться по налогам. Наконец, финансовое положение организации является главным критерием для банков при решении вопроса о возможности выдачи ему кредита, срока и размерах процента.
Следовательно, анализ финансового состояния подразумевает регулярную оценку основных показателей финансового состояния с целью выявления факторов, влияющих на стабильность организации. При этом от улучшения показателей финансового состояния организации зависят его экономические перспективы, стабильные деловые отношения с партнерами.
1.2 Информационная база проведения анализа финансового состояния организации
Рассмотрим аналитическую деятельность, предшествующую анализу финансового положения, в ракурсе информационного обеспечения данного анализа. Содержание, состав, и качество информации, которая привлекается к анализу, играет важнейшую роль в обеспечении ее функционирования. Анализ не ограничивается только экономическими данными, а широко использует технологическую, техническую и другую информацию. Все источники данных для финансового анализа делятся на плановые, учетные и внеучетные (рисунок 1.1).




Рисунок 1.1 – Классификация информационных источников для финансового анализа
К плановым источникам относятся все виды планов, которые выполняются в организации (текущие, перспективные, оперативные), а также нормативные материалы, проектные задания, сметы, ценники, и др.
Информационные источники учетного направления – это все данные, содержащие документы статистического, бухгалтерского и оперативного учета, а также первичная учетная документация, все виды отчетности.
Наиболее полной является учетная и плановая информация, но при этом плановая информация, которая разработана в организации, носит вероятностное направление и, как правило, не может быть полностью достоверной. Поэтому главная роль в информационном обеспечении присваивается бухгалтерскому учету и отчетности, где более достоверно выражаются хозяйственные явления, их результаты и процессы. Полный и своевременный анализ полученных данных, которые имеются в учетных документах (сводных и первичных) и отчетности, дает возможность принять корректирующие меры, направленные на успешное выполнение планов и достижения наилучших результатов хозяйствования.
Показатели статистического учета, в которых содержится количественная характеристика массовых процессов и явлений, применяются для более глубокого изучения взаимосвязей, выявления финансово-экономических закономерностей.
Оперативный учет и отчетность дают возможность более оперативному по сравнению со статистикой или бухгалтерским учетом обеспечению анализа нужными данными и так создаются благоприятные условия для повышения эффективности аналитических исследований.
К внеучетным информационным источникам относятся такие документы, которые регулируют хозяйственную деятельность.
Информационными источниками для анализа финансового положения предприятия являются отчетный бухгалтерский баланс (форма № 1), отчеты о прибылях и убытках (форма № 2) и другие формы отчетности, данные аналитического и первичного бухгалтерского учета, которые расшифровывают отдельные статьи баланса.
Итак, для анализа показателей финансового состояния используются данные оперативного учёта и бухгалтерской отчётности. На основании этого делается последующая оценка финансовых итогов деятельности организации.
1.3 Методика проведения анализа финансового состояния организации
В современных условиях анализ финансового состояния организации достаточно хорошо систематизирован, а его процедуры проводятся по единой методике фактически во всех странах мира. Идея этого унифицированного подхода к анализу заключается в том, что умение работать с бухгалтерской отчетностью подразумевает, по крайней мере, знание и понимание:
1) места, занимаемого бухгалтерской отчетностью в системе информационного обеспечения управления деятельностью предприятия;
2) нормативных документов, регулирующих ее составление и представление;
3) состава и содержания отчетности;
4) методики ее чтения и анализа.
Анализ финансового состояния организации по данным отчетности может осуществляться с различной степенью детализации. Можно выделить два вида анализа: экспресс-анализ и углубленный анализ. В первом случае аналитик предполагает получить лишь самое общее представление о предприятии, чья отчетность подвергается чтению, во втором - проводимые аналитические расчеты и ожидаемые результаты более детализированы и подробны.
Цель экспресс-анализа – получение оперативной, наглядной и простой оценки финансового благополучия и динамики развития хозяйствующего субъекта. Иными словами, такой анализ не должен занимать много времени, а его реализация не предполагает каких-либо сложных расчетов и детализированной информационной базы. Указанный комплекс аналитических процедур еще может быть назван чтением отчета (отчетности). Последовательность процедур (этапность анализа) такова:
1) просмотр отчета по формальным признакам. Включает проверку правильности заполнения отчетных форм, наличия всех очевидно требуемых показателей, соответствия итогов, проверку контрольных соотношений между статьями отчетности;
2) ознакомление с заключением аудитора. В зависимости от вида аудиторского заключения степень детализации аналитических процедур может существенно варьировать;
3) ознакомление с учетной политикой предприятия. Учетная политика приводится в отдельном разделе годового отчета и содержит важную информацию: порядок амортизации различных видов активов; порядок расчета фактической себестоимости материальных ресурсов, отпущенных в производство (ЛИФО, ФИФО, средних цен и др.), порядок образования фондов и резервов, метод определения выручки (по отгрузке или по оплате), порядок начисления и выплаты дивидендов, порядок оценки кредитов и займов и др.;
4) выявление «больных» статей в отчетности и их оценка в динамике. К таковым относятся статьи отчетности, характеризующие финансовое положение в неблагоприятном свете: убытки. Просроченная кредиторская и дебиторская задолженности;
5) ознакомление с ключевыми индикаторами. Нередко в отчете выделяется специальный раздел, включающий такие показатели, как доход на акцию, рентабельность собственного капитала, и др.;
6) чтение пояснительной записки. Пояснительная записка или аналитические разделы отчета содержат комментарии и аналитические расшифровки к основным статьям отчетности;
7) общая оценка имущественного и финансового состояния по данным баланса. Данный этап проводится в дополнение к предыдущим, если анализ, приведенный в пояснительной записке, не устраивает пользователя; в этом случае по данным отчетности рассчитываются дополнительные аналитические коэффициенты;
8) формирование выводов по результатам анализа. На этом этапе подводится итог экспресс-анализа с позиции той цели, которая была сформирована перед его проведением.
Углубленный анализ предполагает расчет системы аналитических коэффициентов, позволяющей получить представление о следующих сторонах деятельности предприятия:
имущественное положение;
ликвидность и платежеспособность;
финансовая устойчивость;
деловая активность;
прибыль и рентабельность;
рыночная активность.
Помимо этого углубленный анализ предполагает проведение горизонтального и вертикального анализов отчетных форм [12, с. 51].
Анализ финансового состояния предприятия не является самоцелью. Главное его назначение - выявление фактов и причин, оказавших негативное влияние на финансовое состояние, и на этой основе разработка мер по его улучшению. На примере ЗАО «Железобетонспецстрой» проведем анализ финансового состояния предприятия.
ГЛАВА 2. Анализ финансового состояния ЗАО «Железобетонспецстрой»
2.1 Общая организационно-экономическая характеристика ЗАО "Железобетонспецстрой"
Объектом исследования является ЗАО "Железобетонспецстрой".
Целью деятельности Общества, согласно Уставу, является получение прибыли и удовлетворение общественных потребностей .Основными видами деятельности Общества являются:
1) строительство железобетонных дымовых труб, силосов, башен и других высотных инженерных сооружений из монолитного железобетона;
2) строительство жилых и гражданских зданий из монолитного железобетона;
3) все виды ремонта и реконструкции дымовых труб различных конструкций;
4) обследование технического состояния дымовых труб, силосов, башен и других высотных инженерных сооружений;
5) экспертиза промышленной безопасности дымовых и вентиляционных промышленных труб.
Уставный капитал Общества составляет 239200 (двести тридцать девять тысяч двести) рублей. На все работы и услуги, оказываемы ЗАО "Железобетонспецстрой", имеются соответствующие лицензии. ЗАО «Железобетонспецстрой» имеет обширную область действия: от Урала до Дальнего Востока (г. Магнитогорск, г. Хабаровск, г. Томск, г. Омск, г. Ангарск, г. Красноярск, г. Новокузнецк, г. Николаевск , г.Сахалин, Камчатка и другие).
В связи с обширным кругом действия ЗАО «Железобетонспецстрой» насчитывает более 50 поставщиков. ЗАО "Железобетонспецстрой" занимается в основном строительством и ремонтом дымовых железобетонных труб. Поэтому основными партнерами и заказчиками являются организации, занятые в области энергетики, нефтехимической и металлургической промышленностях: ОАО «Красноярскэнерго», ОАО «Томскэнерго», ОАО «Хабаровскэнерго», Новосибирские ТЭЦ-1, ТЭЦ-2, ТЭЦ-5, ОАО «Сибнефть-ОНПЗ» г. Омск, ООО «Томскнефтехим», ОАО «АНХК» г. Ангарск, ОАО «ММК» г. Магнитогорск.
С основными поставщиками строительных материалов и конструкций взаимодействуют специалисты отдела маркетинга. Эти организации находятся как в г. Новосибирске так и в городах, где ведутся строительно-монтажные работы. По перевозке материалов и оборудования к местам проведения работ ЗАО "Железобетонспецстрой" сотрудничает с Новосибирскими железнодорожными организациями. Основными субподрядными организациями являются: ЗАО «Высотспецстрой», ЗАО «Сибжелезобетонстрой», ООО «Техстрой», ООО «ДК-Строй», ООО «Лантан».
Взаимодействие между строительными участками и управлением внутри организации осуществляется через производителей работ, которые являются и начальниками строительных участков. Сметно-договорной отдел непосредственно сотрудничает с заказчиками и субподрядными организациями, отвечает за составление всей необходимой документации.
За производственную часть работ отвечает главный инженер, который после ознакомления со сметно-договорной документацией принимает решение об открытии строительного участка, формировании бригады и назначает начальника строительного участка.
У ЗАО «Железобетонспецстрой» имеется один расчетный счет во «Внешторгбанке» города Новосибирска. В настоящий момент построена схема для оперативности работ, и все банковские операции производственного характера проводятся через расчетный счет банка НВТБ.
Основными конкурентами ЗАО «Железобетонспецстрой» являются ЗАО «Новокузнецкспецжелезобетонстрой», ЗАО «Челябинскспецжелезобетонстрой». Организация заключает различные договора с другими организациями, с поставщиками, заказчиками, государственными структурами. Взаимоотношения с партнерами строятся только на основе договоров и контрактов, в которых оговариваются все условия сделки, в т.ч. и обязательства сторон, и штрафные санкции за нарушение условий контракта.
Договор является основным документом, регулирующим отношения сторон в процессе выполнения предусмотренных в нем обязательств. Условия договора отражают частные особенности деятельности его участников и отношений между ними, которые не могут в полной мере регулироваться обобщенными положениями законодательных и нормативных актов. Наличие договора при строительстве объектов является основанием защиты прав хозяйствующих субъектов. При заключении договора стороны, кроме прав, закрепленных за ними в Гражданском кодексе, приобретают обязанности, определенные в договоре, исходя из признания прав каждой из сторон. Договор подписывается сторонами в количестве экземпляров, необходимых для каждой стороны (не менее двух). Договор имеет типовую форму. Все договора заключаются на основе Гражданского кодекса РФ и действующего законодательства РФ. После того, как приведена характеристика исследуемой организации, перейдём к расчёту показателей финансового состояния ЗАО "Железобетонспецстрой".
2.2 Анализ показателей финансовой устойчивости, платежеспособности и ликвидности организации
Рассмотрим динамику валюты баланса организации ЗАО "Железобетонспецстрой".
В 2008 году валюта баланса составляла 47 533 тыс. руб., в 2009 году – 54 125 тыс. руб., темп роста составил: 54125 / 47533 * 100% = 114%.
Повышение валюты баланса в отчетном периоде свидетельствует о повышении хозяйственного оборота, деловой активности. Данное обстоятельство связано с повышением платежеспособного спроса покупателей на работы и услуги. В целях объективного анализа финансового положения организации целесообразно сравнить за ряд периодов (лет, кварталов) изменения средней величины имущества с изменениями финансовых результатов хозяйственной деятельности предприятия по форме № 2 (выручки от реализации продукции и прибыли). Расчет показателей представлен в таблице 2.1
Таблица 2.1 – Коэффициенты прироста имущества, выручки от реализации и прибыли по ЗАО "Железобетонспецстрой" за 2007 – 2009 гг., в тыс. рублей
| Показатели | 2007г | 2008г | 2009г | Коэффициент прироста показателя | |
| 2008 г. К 2007 г. | 2009 г. К 2008 г. | ||||
| Стоимость имущества | 36565 | 47533 | 54125 | 0,3 | 0,1 |
| Выручка от реализации | 84352 | 132359 | 101926 | 0,6 | -0,2 |
| Прибыль до налогообложения | 4780 | 15711 | 8078 | 2,3 | -0,5 |
В 2008 и 2009 году наблюдается увеличение имущества организации, что положительно характеризует его деятельность. В то же время в 2008 году коэффициенты прироста выручки и прибыли отрицательны, причем они ниже коэффициента прироста имущества, что свидетельствует о значительном ухудшении использования хозяйственных средств организации по сравнению с предыдущими годами. Горизонтальный анализ имущества организации заключается в сравнении каждой балансовой статьи с предыдущим периодом. В этих целях составляется несколько аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста. Горизонтальный анализ баланса ЗАО "Железобетонспецстрой" представлен в таблицах 2.2, 2.3.
Таблица 2.2 – Горизонтальный анализ баланса ЗАО "Железобетонспецстрой" за 2007 – 2008 гг., в тыс. рублей
| Разделы баланса | Код строки | 2007 год | 2008 год | Абсолютное отклонение (+/-), % | Динамика % | |
| тыс. руб. | тыс. руб. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Актив | ||||||
| 1. Имущество | 300 | 36565 | 47533 | 10968 | 130,00 | |
| 1.1.Иммобилизованные активы | 90 | 9894 | 4537 | 4643 | 146,93 | |
| 1.2.Оборотные активы | 290 | 26671 | 32996 | 6325 | 123,71 | |
| - Запасы и затраты | 210, 220 | 8588 | 9341 | 753 | 108,77 | |
| -Дебиторская задолженность | 240 | 16470 | 18327 | 1857 | 111,28 |
| -Денежные средства, прочие активы |
250, 260 270 |
1613 | 5328 | 3715 | 330,32 |
| Пассив | |||||
| 2 Источники имущества | 00 | 36565 | 47533 | 10968 | 130,00 |
| 2.1.Собственный капитал | 90 | 8637 | 18943 | 10306 | 219,32 |
| -Кредиторская задолженность |
20 40 |
27756 | 28091 | 335 | 101,21 |
| -Долгосрочные обязательства | 90 | 172 | 499 | 327 | 290,12 |
| -Кредиторская задолженность |
20 40 |
27756 | 28091 | 335 | 101,21 |
Активы ЗАО "Железобетонспецстрой" увеличились в 1,3 раза, что является положительным моментом. Наибольший темп роста имеют денежные средства - наиболее ликвидная часть имущества организации. Собственный капитал увеличился в 2,2 раза, что свидетельствует об улучшении финансовой устойчивости организации. Рассмотрим горизонтальный анализ баланса ЗАО "Железобетонспецстрой" за 2008 – 2007 гг.
Таблица 2.3 – Горизонтальный анализ баланса ЗАО "Железобетонспецстрой" за 2007 – 2008 гг., в тыс. рублей
| Разделы баланса | Код строки | 2007 год | 2008год | Абсолютное отклонение (+/-), % | Динамика, % | |
| тыс. руб. | тыс. руб. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Актив | ||||||
| 1. Имущество | 300 | 47533 | 54125 | 6592 | 113,87 | |
| 1.1.Иммобилизованные активы | 190 | 14537 | 19031 | 4494 | 130,91 | |
| 1.2.Оборотные активы | 290 | 32996 | 35094 | 2098 | 106,36 | |
| -Запасы и затраты | 210,220 | 9341 | 8594 | -747 | 92,00 | |
| -Дебиторская задолженность | 240 | 18327 | 20964 | 2637 | 114,39 |
|
| -Денежные средства, прочие активы |
250, 260 270 |
5328 | 5536 | 208 | 103,90 | |
| Пассив | ||||||
| 2.Источники имущества | 700 | 47533 | 54125 | 6592 | 113,87 | |
| 2.1.Собственный капитал | 490 | 18943 | 23684 | 4741 | 125,03 | |
| 2.2.Заемный капитал |
590, 690 |
28590 | 30441 | 1851 | 106,47 | |
| -Долгосрочные обязательства | 590 | 499 | 2355 | 856 | 471,94 | |
| -Кредиторская задолженность |
620 640 |
28091 | 28086 | -5 | 99,98 | |
Из данных, полученных в таблице 2.3, видно, что имущество баланса увеличилась на 13%. Увеличились соответственно иммобилизованные активы на 31% и оборотные активы на 6% с прошлым периодом. Собственный капитал увеличился в 1,25 раз.
Динамика имущества предприятия представлена на рисунке 2.1.
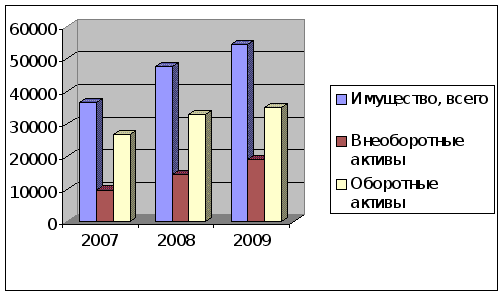
Рисунок 2.1 – Динамика имущества ЗАО "Железобетонспецстрой" в 2007 – 2009 гг.
Динамика источников имущества представлена на рисунке 2.2.
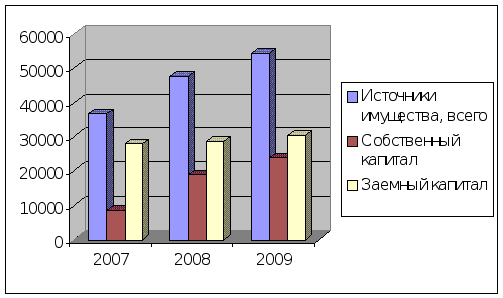
Рисунок 2.2 – Динамика источников имущества ЗАО "Железобетонспецстрой" в 2007 – 2009 гг.
В целом можно сделать вывод, что имущественное положение в ЗАО "Железобетонспецстрой" в 2009 году по сравнению с 2008 годом улучшилось.
Важное значение для оценки финансового состояния имеет вертикальный (структурный) анализ актива и пассива баланса, при котором приоритетное внимание уделяется изучению относительных показателей в таблице 2.4, 2.5
Цель данного анализа состоит в определении удельного веса отдельных статей в итоге баланса и оценке его колебаний. Относительные показатели нивелируют отрицательные последствия влияния инфляционных процессов на величину балансовых статей. Из данных, полученных в таблице 2.4, видно, что за 2007 год структура баланса предприятия улучшилась. Увеличилась валюта баланса, что было обусловлено ростом всех статей баланса.
Таблица 2.4 – Вертикальный анализ баланса ЗАО "Железобетонспецстрой" за 2007 - 2008 гг., в процентах
| Разделы баланса | Код строки | 2007 год | 2008 год | Отклонение |
| % | % | % | ||
| Актив | ||||
| 1 | 2 | 3 | 4 | 5 |
| 1. Имущество | 300 | 100 | 100 | 30,0 |
| 1.1.Иммобилизованные активы | 190 | 27,06 | 30,58 | 46,93 |
Продолжение таблицы 2.4
| 1 | 2 | 3 | 4 | 5 |
| 1.2.Оборотные активы | 290 | 72,94 | 69,42 | 23,71 |
| - Запасы и затраты |
210, 220 |
23,49 | 19,65 | 8,77 |
| -Дебиторская задолженность | 240 | 45,04 | 38,56 | 11,28 |
| -Денежные средства, прочие активы |
250, 260 270 |
4,41 | 11,21 | 230,32 |
| Пассив | ||||
| 2.Источники имущества | 700 | 100 | 100 | 30,00 |
| 2.1.Собственный капитал | 490 | 23,62 | 39,85 | 119,32 |
| 2.2.Заемный капитал |
590 690 |
76,38 | 60,15 | 2,37 |
| -Долгосрочные обязательства | 590 | 0,47 | 1,05 | 190,12 |
| -Кредиторская задолженность |
620 640 |
75,91 | 59,10 | 1,21 |
Значительную долю в активе баланса занимают оборотные средства. Из них большую часть занимает дебиторская задолженность, удельный вес которой 38,56% в 2008 году.
Увеличился удельный вес собственного капитала в общей сумме источников средств в организации. Это свидетельствует об улучшающемся финансовом положении фирмы, однако организация к концу 2007г. является финансово зависимым, так как 60,15% ресурсов сформировано за счёт заемных средств.
Кредиторская задолженность - статья пассива баланса, которая имеет наибольший удельный вес. В 2008 году удельный вес кредиторской задолженности немного снизился (с 75,91% до 59,10%). Проанализируем статьи годового баланса за 2009 год и сравним их с показателями 2008 года.
Таблица 2.5 – Вертикальный анализ баланса ЗАО "Железобетонспецстрой" за 2008-2009 гг., в процентах
| Разделы баланса | Код строк | 2008 год | 2009 год | Отклонение |
| % | % | % | ||
| Актив | ||||
| 1. Имущество | 300 | 100 | 100 | 13,87 |
| 1.1.Иммобилизованные активы | 190 | 30,58 | 35,16 | 30,91 |
| 1.2.Оборотные активы | 290 | 69,42 | 64,84 | 6,36 |
| - Запасы и затраты |
210, 220 |
19,65 | 15,88 | -8 |
| -Дебиторская задолженность | 240 | 38,56 | 38,73 | 14,39 |
| -Денежные средства, прочие активы |
250,260 270 |
11,21 | 10,23 | 3,90 |
| Пассив | ||||
| 2.Источники имущества | 700 | 100 | 100 | 13,87 |
| 2.1.Собственный капитал | 490 | 39,85 | 43,76 | 25,03 |
| 2.2. Заемный капитал |
590 690 |
60,15 | 56,24 | 6,47 |
| -Долгосрочные обязательства | 590 | 1,05 | 4,35 | 371,94 |
| -Кредиторская задолженность |
620 640 |
59,10 | 51,89 | -0,02 |
Значительную долю в активе баланса по-прежнему занимают оборотные средства. Увеличивается дебиторская задолженность, а также удельный вес в общей сумме оборотных активов. Также идет увеличение доли собственного капитала в структуре источников имущества, а доля заемного капитала к 2009 году немного снизилась (на 4%). Кредиторская задолженность по-прежнему имеет большой удельный вес в составе источников имущества, хотя наблюдается незначительное снижение.
Структура имущества организации в 2009 году представлена на рисунке 2.3.
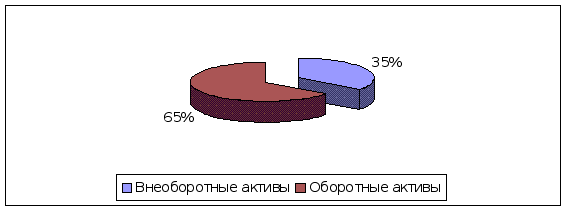
Рисунок 2.3 – Структура имущества предприятия в 2009 году
Структура источников имущества организации в 2009 году представлена на рисунке 2.4
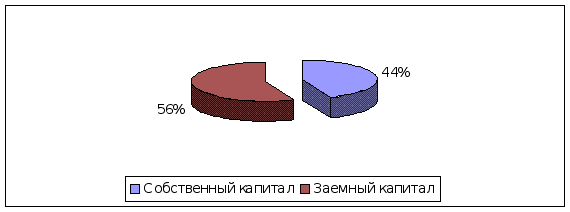
Рисунок 2.4 – Структура источников имущества организации в 2009 году
С каждым годом увеличивается имущество организации, что явилось следствием повышения статей баланса. Повышение оборотных активов обусловлено повышением денежных средств в организации, то есть средств на расчетном счете и в кассе предприятия – наиболее ликвидной части средств организации.
Происходят изменения и в статьях пассива баланса. Наблюдается увеличение собственного капитала. Доля заемного капитала к концу 2009 года составляет 56,24%, что отрицательно влияет на финансовое положение фирмы. Значительную часть заемного капитала занимает кредиторская задолженность. Анализ финансовой устойчивости на определенную дату позволяет установить, насколько рационально организация управляет собственными и заемными средствами в течение периода, предшествующего этой дате. Анализ абсолютных показателей финансовой устойчивости проводится на основе данных бухгалтерского баланса организации. Расчет абсолютных показателей финансовой устойчивости по методике Л.Т. Гиляровской для ЗАО "Железобетонспецстрой" представлен в таблице 2.6.
Таблица 2.6 – Абсолютные показатели финансовой устойчивости ЗАО «Железобетонспецстрой» , в тыс. рублей
| Показатели | 2007г. | 2008 г. | 2009 г. | ||
| Сумма | изменение | Сумма | изменение | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Источники формирования собственных средств | 8637 | 18943 | 10306 | 23684 | 4741 |
| Внеоборотные активы | 9894 | 14537 | 4643 | 19031 | 4494 |
| Наличие собственных оборотных средств | -1257 | 4406 | 5663 | 4653 | 247 |
| Долгосрочные кредиты и займы | 172 | 499 | 327 | 2355 | 1856 |
| Собственные и долгосрочные заемные источники оборотных средств | -1085 | 4905 | 5990 | 7008 | 2103 |
| Краткосрочные кредиты и займы | 7756 | 28091 | 335 | 28086 | -5 |
| Общая величина основных источников средств | 26671 | 32996 | 6325 | 35094 | 2098 |
| Общая сумма запасов | 6511 | 6526 | 15 | 6640 | 114 |
|
Излишек(+) недостаток(-) собственных оборотных средств |
-7768 | -2120 | 5648 | -1987 | 133 |
| Излишек(+), недостаток(-) собственных и долгосрочных заемных источников финансирования запасов | -7596 | -1621 | 5975 | 368 | 1989 |
| Излишек(+), недостаток (-) общей величины основных источников финансирования запасов | 20160 | 26470 | 6310 | 28454 | 1984 |
|
Трехфакторная модель Типа финансовой устойчивости |
М= (0;0;1) | М= (0;0;1) | - | М= (0;1;1) | - |
В 2007 - 2008 гг. организация находилась в неустойчивом финансовом состоянии. Организации не использует в своей деятельности как