Финансовое состояние организации и пути его укрепления
Таблица 2.7 – Динамика рыночных показателей финансовой устойчивости по ЗАО "Железобетонспецстрой" в 2007 - 2009 гг., в процентах
| Показатель | 2007 г. | 2008 г. | 2009 г. | Рекомендуемый критерий |
| Коэффициент финансового риска | 3,2 | 1,5 | 1,3 | < 0,7 |
| Коэффициент долга | 0,7 | 0,6 | 0,56 | < 0,5 |
| Коэффициент автономии | 0,2 | 0,4 | 0,44 | > 0,5 |
| Коэффициент финансовой устойчивости | 0,2 | 0,4 | 0,44 | 0,8 - 0,9 |
| Коэффициент маневренности собственных источников | -0,15 | 0,23 | 0,2 | 0,2 - 0,5 |
| Коэффициент обеспеченности оборотного капитала собственными источниками | -0,05 | 0,13 | 0,13 | 0,1 - 0,5 |
Коэффициент финансового риска в 2007 - 2009 гг. достаточно высок – он изменяется от 3,2 до 0,1 при рекомендуемом значении меньше 0,7, это свидетельствует о неустойчивом положении ЗАО "Железобетонспецстрой".
Высокое значение коэффициента финансового риска в исследуемом периоде обуславливает высокое значение и коэффициента долга для рассматриваемой организации (выше 0,56 при рекомендуемом значении меньше 0,5).
Но, следует отметить, что в 2009 году происходит снижение рассмотренных коэффициентов, это является положительной тенденцией для предприятия.
Динамика ряда относительных коэффициентов финансовой устойчивости приведена на рисунке 2.5.
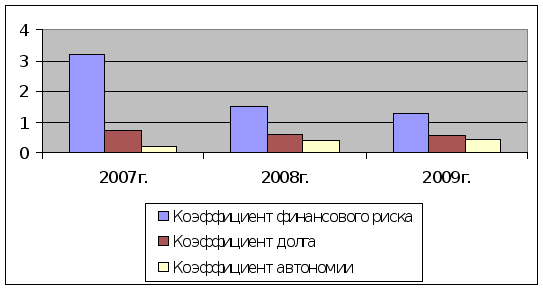
Рисунок 2.5 – Динамика коэффициентов финансовой устойчивости ЗАО "Железобетонспецстрой" в 2007 - 2009 гг.
Снижение коэффициентов происходит благодаря существенному увеличению собственного капитала организации в 2008 году.
Коэффициент автономии в 2007 году равен 0,2, в 2008 году - 0,4 при рекомендуемом значении больше 0,5. В 2008 году происходит повышение коэффициента до 0,44, что является недостаточным для финансовой устойчивости, подтверждая зависимость организации от внешних источников финансирования. Коэффициент маневренности собственных средств в 2007 году отрицательный, что свидетельствует о том, что практически все средства организации формируются за счет заемных источников. В 2008 году этот коэффициент находится в пределах рекомендуемых значений, он равен 0,23. В 2009 году происходит небольшое понижение коэффициента до 0,2, но, тем не менее, он находиться в пределах нормы.
Коэффициент обеспеченности оборотного капитала собственными источниками в 2006 году отрицателен, так как весь оборотный капитал сформирован за счет заемных средств. В 2008 и 2009 гг. коэффициент обеспеченности оборотного капитала собственными средствами незначительно увеличивается – до 0,13.
Тот факт, что четыре коэффициента, характеризующих финансовую устойчивость предприятия, в 2009 году выходят за рамки рекомендуемых значений, свидетельствует о том, что организация довольно неустойчиво. Но в то же время повышение коэффициентов финансовой устойчивости в 2008 году по сравнению с 2007 и 2008 гг. свидетельствует о повышении финансовой независимости ЗАО "Железобетонспецстрой".
Потребность в анализе платежеспособности и ликвидности организации возникает в условиях рынка в связи с усилением финансовых организациях и необходимостью оценки кредитоспособности организации. Организация в 2009 году является платежеспособным, так как активы больше, чем внешние обязательства.
ОА = 35094 тыс. руб. руб.
КП = 28086 тыс. руб. руб.
35094 – 28086 = 7008 тыс. руб. руб.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. Анализ ликвидности баланса представлен в таблице 2.8 и 2.9.
Таблица 2.8 – Анализ ликвидности баланса ЗАО "Железобетонспецстрой" в 2007 - 2008 гг., в тыс. рублей
| АКТИВ | 2007 г. | 2008 г. | ПАССИВ | 2007 г. | 2008 г. | Платежный излишек или недостаток | |
| 2007 г. | 2008 г. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 1132 | 4028 | П1 | 27754 | 28091 | -26622 | -24063 |
| А2 | 16951 | 19627 | П2 | 0 | 0 | 16951 | 19627 |
| А3 | 8588 | 9341 | П3 | 172 | 499 | 8416 | 8842 |
| А4 | 9894 | 14537 | П4 | 8639 | 18943 | -1255 | 4406 |
| БАЛАНС | 36565 | 47533 | БАЛАНС | 36565 | 47533 | х | x |
2007 год А1 Ј П1 А2 і П2 А3 і П3 А4 і П4
2008 год А1 Ј П1 А2 і П2 А3 і П3 А4 Ј П4
Таблица 2.9 – Анализ ликвидности баланса ЗАО "Железобетонспецстрой" в 2009 г., втыс. рублей
| АКТИВ | сумма | ПАССИВ | сумма | Платежный излишек или недостаток |
| 1 | 2 | 3 | 4 | 5 |
| А1 | 5536 | П1 | 28086 | -22550 |
| А2 | 20964 | П2 | 0 | 20964 |
| А3 | 8594 | П3 | 2355 | 6239 |
| А4 | 19031 | П4 | 23684 | 4653 |
| БАЛАНС | 54125 | БАЛАНС | 54125 | х |
2009 год А1 Ј П1 А2 і П2 А3 і П3 А4 Ј П4
Распределение активов и пассивов по группам в ЗАО «Железобетонспецстрой» в 2009 году представлено на рисунке 2.6.
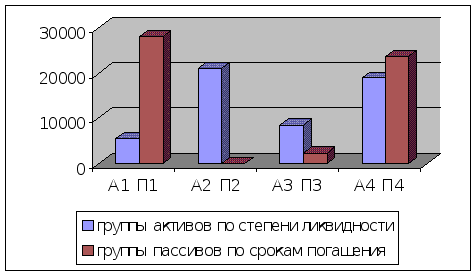
Рисунок 2.6 – Распределение активов и пассивов ЗАО "Железобетонспецстрой" в 2009 году
Проблема состоит в том, что наблюдается платежный недостаток по наиболее срочным обязательствам кредиторской задолженности. Анализируемая организация в 2007 – 2009 гг. не использует заемные средства в виде краткосрочных и долгосрочных банковских кредитов. Такое соотношение является удовлетворительным при определении ликвидности баланса. Причем за 2007 – 2009 гг. произошло увеличение дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
При сравнении активов и пассивов получили, что сумма постоянных пассивов – источников собственных средств организации не превышает сумму труднореализуемых активов – основных средств лишь в 2007 году, что не допустимо. Условие ликвидности баланса не выполняется в части соотношения наиболее ликвидных активов и срочных обязательств, но в целом состояние баланса за 2009 год можно считать ликвидным. Динамика показателей ликвидности ЗАО "Железобетонспецстрой» представлена в таблице 2.10
Таблица 2.10 Динамика показателей ликвидности ЗАО "Железобетонспецстрой", в процентах
| Показатель | 2007 г. | 2008 г. | 2009 г. | Норматив |
| Коэффициент абсолютной ликвидности (платежеспособности) | 0,04 | 0,14 | 0,20 | > = 0,2 – 0,25 |
| Коэффициент критической ликвидности | 0,66 | 0,84 | 0,94 | > = 1 |
| Коэффициент текущей ликвидности | 0,96 | 1,17 | 1,25 | 1 – 2 |
Динамика коэффициентов ликвидности по ЗАО «Железобетонспецстрой» в 2007 – 2009 гг. представлена на рисунке 2.7.
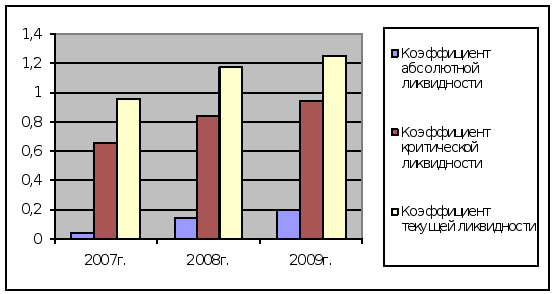
Рисунок 2.7 – Динамика показателей ликвидности по ЗАО "Железобетонспецстрой" в 2007 – 2009 гг.
Коэффициент абсолютной ликвидности в 2007 – 2009 гг. показывает меньшее значение нормы. Только в 2009 году достигает минимального значения. Это означает, что организация может достаточно быстро высвободить из оборота необходимую сумму средств для погашения краткосрочной задолженности. Изменение коэффициента происходит за счет колебания суммы денежных средств организации в исследуемом периоде.
Коэффициент критической ликвидности в 2007 – 2009 гг. находится ниже нормативного значения. Но следует отметить, что с каждым годом этот коэффициент повышается и уже к 2009 году - 0,94. Такое повышение произошло вследствие увеличения дебиторской задолженности.
Коэффициент текущей ликвидности на протяжении исследуемого периода повышается: 2007 году – 0,96, а в 2009 году – 1,25. Произошло увеличение данного коэффициента на 0,29, и его величина стала соответствовать нормативу. Данный коэффициент показывает, сколько рублей текущих активов приходиться на один рубль текущих обязательств. Разумный рост показателя можно рассматривать как благоприятную тенденцию.
В целом на основе анализа финансовой устойчивости и ликвидности организации можно сделать следующую оценку финансового состояния: в 2009 году организация ЗАО "Железобетонспецстрой" находится в нормальном состоянии, так как два из трех показателей ликвидности лежат в пределах нормы.
2.3 Оценка деловой активности и рентабельности организации
Деловая активность организации измеряется с помощью системы количественных и качественных показателей, приведенных в таблице 2.11.
Таблица 2.11 – Коэффициенты деловой активности по ЗАО "Железобетонспецстрой"
В процентах
| Показатель | 2007 г. | 2008 г. | 2009 г. | |||
| значение | изменение | значение | изменение | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1.Коэффициент оборачиваемости оборотных активов | 3,57 | 4,44 | 0,87 | 2,99 | -1,45 | |
| 2.Продолжительность одного оборота, дни | 102,2 | 82,2 | -20 | 122,1 | 39,9 | |
| 3.Коэффициент оборачиваемости запасов | 13,76 | 14,76 | 1,0 | 11,37 | -3,39 | |
| 4.Продолжительность одного оборота запасов, дни | 26,5 | 24,7 | -1,8 | 32,10 | 7,4 | |
| -Кредиторская задолженность |
20 40 |
27756 | 28091 | 335 | 101,21 | |
| 6. Продолжительность одного оборота собственного капитала, дни | 31,5 | 38 | 6,5 | 76 | 38,0 | |
| 7. Коэффициент оборачиваемости дебиторской задолженности | 5,3 | 7,6 | 2,3 | 5,2 | -2,4 | |
| 8. Период оборачиваемости дебиторской задолженности, дни | 68,9 | 48 | -20,9 | 70,2 | 22,2 | |
| 9. Коэффициент оборачиваемости кредиторской задолженности | 3,7 | 4,7 | 1,0 | 3,6 | -1,1 | |
| 10. Продолжительность оборота кредиторской задолженности, дни | 98,6 | 77,7 | -20,9 | 101,4 | 23,7 | |
| 11. Доля оборотных активов, % | 72,9 | 69,4 | -3,5 | 64,8 | -4,6 | |
В 2008 году произошло повышение практически всех рассмотренных коэффициентов оборачиваемости. Только лишь коэффициент оборачиваемости собственного капитала уменьшился с 11,6 до 9,6 за счет роста собственного капитала организации. Также необходимо отметить, что повышение коэффициентов оборачиваемости привело к уменьшению сроков оборачиваемости: оборотных активов – до 82,2 дней, запасов – до 24,7 дней, дебиторской задолженности – до 48 дней, а собственного капитала с 31,5 до 38 дней.
А в 2009 году происходит снижение коэффициентов оборачиваемости: оборачиваемости оборотных средств до 2,99, по причине роста оборотных активов организации за счет денежных средств, а также уменьшения выручки, получаемой организацией; оборачиваемости запасов до 11,37 по причине увеличения материальных запасов организации; оборачиваемости дебиторской задолженности до 5,2. Снижение коэффициентов оборачиваемости привело к увеличению сроков оборачиваемости.
По результатам проведенного анализа можно сделать вывод об ухудшении показателей деловой активности организации в 2008 – 2009 гг., так как произошло увеличение сроков оборачиваемости запасов, собственного капитала, дебиторской задолженности, то есть средства организации стали использоваться менее эффективно.
Показатели рентабельности характеризуют эффективность деятельности организации. По данным таблицы 2.12 можно сделать следующие вывод, что в 2008 году по сравнению с 2007 годом повысились показатели рентабельности. А в 2009 году снизились все рассмотренные показатели рентабельности. Наибольшее снижение коснулось показателя рентабельности основных средств и собственного капитала – снижение показателя составило 79,9% и 37,8% соответственно. Рентабельность текущих активов в 2009 году снизилась на 19,5% и составила 15,8%. Рентабельность продаж снизилась с 8,8% до 5,5%.
Таблица 2.12 – Динамика показателей рентабельности по ЗАО "Железобетонспецстрой" в 2007 – 2009 гг., в процентах
| Показатели | 2007г. | 2008г. | 2009г. |
Отклонение 2009 г. к 2008 г., +/- |
| 1 | 2 | 3 | 4 | 5 |
| Экономическая рентабельность | 9,3 | 24,5 | 10,3 | -14,2 |
| Рентабельность текущих (оборотных) активов | 12,7 | 35,3 | 15,8 | -19,5 |
| Рентабельность основных средств | 59,5 | 129,6 | 49,7 | -79,9 |
| Рентабельность собственного капитала | 39,3 | 61,5 | 23,7 | -37,8 |
| Рентабельность продаж | 4,0 | 8,8 | 5,5 | -3,3 |
Полученные результаты позволяют сделать вывод о значительном ухудшении эффективности деятельности организации в 2009 году по сравнению с 2008 годом. Проведем факторный анализ коэффициентов рентабельности на основе модифицированной факторной модели фирмы «DuPont».
Влияние выделенных факторов на рентабельность собственного капитала ЗАО "Железобетонспецстрой" в 2007 – 2009 году представлено в таблице 2.13
Таблица 2.13 - Факторный анализ рентабельности собственного капитала ЗАО "Железобетонспецстрой" в 2007 – 2009 гг., в процентах
| Показатели | 2007 г. | 2008 г. | 2009 г. | Изменения, +,- |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельность продаж | 4,0 | 8,8 | 5,5 | -3,3 |
| Ресурсоотдача | 2,3 | 2,8 | 1,9 | -0,9 |
| Структура источников средств | 4,2 | 2,5 | 2,3 | -0,2 |
| Рентабельность собственного капитала | 38,64 | 61,6 | 24,0 | -37,6 |
По результатам проведенного анализа можно отметить, что снижение рентабельности собственного капитала в 2009 году также произошло за счет снижения всех трех факторов. К отрицательным моментам относится снижение показателей рентабельности продаж на 3,3% и ресурсоотдачи на 0,9. Уменьшение показателя структуры источников средств на 0,2 характеризует снижение зависимости капитала от заемных источников. В целом, рентабельность собственного капитала снижается на 38% - с 61,6% до 24%, таким образом, снижение показателей рентабельности, а также ухудшение показателей деловой активности следует оценить как негативную тенденцию в организации. При разработке рекомендаций по укреплению финансового положения следует уделить внимание тем мерам, которые будут способствовать улучшению этих показателей.
ГЛАВА 3. Разработка рекомендаций по улучшению финансового состояния организации ЗАО «Железобетонспецстрой»
3.1 Пути повышения эффективности управления дебиторской задолженностью
Современный этап экономического развития страны характеризуется значительным замедлением платежного оборота, вызывающим рост
дебиторской задолженности на организации. Поэтому важной задачей является эффективное управление дебиторской задолженностью, направленное на оптимизацию общего ее размера и обеспечение своевременной инкассации долга.
В современной хозяйственной практике дебиторская задолженность классифицируется по следующим видам:
1) дебиторская задолженность за услуги, срок оплаты которых не наступил;
2) дебиторская задолженность за услуги, неоплаченные в срок;
3) дебиторская задолженность по векселям полученным;
4) дебиторская задолженность по расчетам с персоналом;
5) дебиторская задолженность по расчетам с бюджетом.
Среди перечисленных видов наибольший объем дебиторской задолженности организаций приходится на задолженность покупателей за услуги (первые три вида дебиторской задолженности). В общей сумме дебиторской задолженности на расчеты с покупателями приходится 80-90%. Поэтому управление дебиторской задолженностью в организации связано в первую очередь с оптимизацией размера и обеспечением инкассации задолженности покупателей по расчетам за реализованную услугу. В целях эффективного управления этой дебиторской задолженностью на предприятии должна разрабатываться и осуществляться особая финансовая политика управления дебиторской задолженностью.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики организации, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
На анализируемой организации ЗАО "Железобетонспецстрой" занимающемся строительством, наибольшая доля в оборотных активах принадлежит дебиторской задолженности – 38,73% на конец отчетного периода. За 2009 год прирост данного показателя составил 14,39% по сравнению с 2008 годом.
За 2009 год произошло повышение оборачиваемости дебиторской задолженности организации ЗАО "Железобетонспецстрой" с 48 дней в 2008 году, до 70 дней в 2009 году. Это значит, что 22 дня денежные средства омертвлены в дебиторской задолженности.
Также в ходе анализа финансового состояния организации ЗАО "Железобетонспецстрой", выявили, что за отчетный период произошло снижение рентабельности активов организации с 35,3% в 2008 году, до 15,8% в 2009 году.
Признаки агрессивной политики:
1) организация не ограничивает увеличение объема оборотных активов;
2) организация накапливает запасы сырья, материалов и готовой продукции, увеличивает дебиторскую задолженность и свободные остатки денежных средств на счетах в банках.
В результате доля оборотных активов в общем объеме имущества высока (более 50 %), а период их оборачиваемости длителен (свыше 90 дней). Таким образом, можно сделать вывод, что организация в своей деятельности использует агрессивную политику управления текущими активами, внутри которых удельный вес принадлежит дебиторской задолженности. Доля оборотных активов в общем объеме имущества высока (64,8%), период их оборачиваемости длителен (122 дня) - это признаки агрессивной политики управления текущими активами (таблица 3.1).
Таблица 3.1 – Признаки и результаты агрессивной политики управления текущими активами, в тыс. рублей
| Показатель | 2008 год | 2009 год |
| Выручка от реализации | 132359 | 101926 |
| Чистая прибыль | 11652 | 5561 |
| Оборотные активы | 32996 | 35094 |
| Внеоборотные активы | 14537 | 19031 |
| Общая сумма активов | 47533 | 54125 |
| Удельный вес оборотных активов в общей сумме всех активов, % | 69,4 | 64,8 |
| Период оборачиваемости оборотных активов (дни) | 82 | 122 |
| Экономическая рентабельность активов, % | 24,5 | 10,3 |
Для укрепления финансового состояния организации ЗАО "Железобетонспецстрой" рекомендуется уменьшить дебиторскую задолженность. Для этого следует провести ряд мероприятий:
1) сформировать систему кредитных условий на основании следующих элементов:
а) срок предоставления кредита;
– сократить кредитный период, привлекая покупателей новой продукцией и повышенным качеством существующей;
б) размер предоставляемого кредита
– установить кредитный лимит с учетом типа кредитной политики, планируемого объема реализации услуг на условиях отсрочки платежей, среднего объема сделок по реализации, финансового состояния организации кредитора;
в) стоимость предоставления кредита
– характеризуется системой ценовых скидок при осуществлении немедленных расчетов за продукцию. Установить стоимость товарного или потребительского кредита, имея в виду, что его размер не должен превышать уровень процентной ставки по краткосрочному финансовому (банковскому) кредиту, т.к. покупателю будет выгодней взять краткосрочный кредит в банке;
г) система штрафных санкций за просрочку исполнения обязательств покупателями
– формируется в процессе разработки кредитных условий; должна предусматривать соответствующие пени, штрафы и неустойки. Размеры этих штрафных санкций должны полностью возмещать все финансовые потери организации - кредитора.
2. Сформировать системы стандартов оценки покупателей, включая следующие элементы:
а) определение системы характеристик, оценивающих кредитоспособность отдельных групп покупателей по следующим критериям:
– объем хозяйствующих операций с покупателей и стабильность их осуществления;
– репутация покупателя в деловом мире;
– платежеспособность покупателя;
– результативность хозяйственной деятельности покупателя;
– объем и состав чистых активов, которые могут составлять обеспечение кредитора при неплатежеспособности покупателя и возбуждении дела о его банкротстве;
б) формирование и экспертиза информационной базы проведения оценки кредитоспособности покупателей:
– информационная база состоит из сведений предоставляемых непосредственно покупателям; данных формируемых из внутренних источников; информации, формируемой из внешних источников;
в) группировка покупателей продукции по уровню кредитоспособности:
– основывается на результатах ее оценки и делит покупателей на категории:
– покупатели, которым кредит может быть предоставлен в максимальном объеме;
– покупатели, которым кредит может быть предоставлен в ограниченном объеме
– покупатели, которым кредит не предоставляется.
3. Сформировать процедуры инкассации дебиторской задолженности
а) должны быть предусмотрены сроки и формы предварительного и последующего напоминаний покупателям о дате платежа;
б) должны быть предусмотрены возможности и условия пролонгирования долга по предоставленному кредиту;
в) должны быть предусмотрены условия возбуждения дела о банкротстве несостоятельных дебиторов
4.Обеспечить использование в предприятии современных форм рефинансирования дебиторской задолженности.
а) факторинг
– заключается в уступке организацией – продавцом права получения денежных средств по платежным документам за оказанные услуги в пользу банка или «фактор – компании», которые принимают на себя все кредитные риски по инкассации долга. Факторинговая операция позволяет организации продавцу рефинансировать преимущественную часть дебиторской задолженности по предоставленному кредиту в короткие сроки, сократив тем самым период финансового и операционного цикла;
б) учет векселей, выданных покупателями продукции
- предоставляет собой финансовую операцию по их продаже банку по определенной цене, устанавливаемой в зависимости от их номинала, срока погашения и учетной вексельной ставки.
Предложенные мероприятия позволят снизить срок оборачиваемости дебиторской задолженности организации 70 до 40 дней и сумму дебиторской задолженности до 12700 тыс.руб.
Изменится коэффициент отвлечения оборотных активов в дебиторскую задолженность. Он будет равен 0,4. В таблице 3.2 представлены показатели финансовой устойчивости при указанной предполагаемой сумме дебиторской задолженности.
Таблица 3.2 – Расчет показателей финансового состояния с учетом рекомендаций по управлению дебиторской задолженностью, в тыс. рублей
| Показатели | Значение показателя 2009 год | Прогнозируемое значение показателя |
| 1 | 2 | 3 |
| I. Исходные данные | ||
| 1. Внеоборотные активы. | 19031 | 19031 |
| 2. Оборотные активы | 35094 | 26830 |
| 2.1 дебиторская задолженность | 20964 | 12700 |
| 3. Выручка от реализации. | 101926 | 101926 |
| 4.Сумма однодневного оборота по реализации продукции (стр. 3 / 365) | 279,25 | 279,25 |
| II. Показатели финансового состояния | ||
| 5.Коэффициент отвлечения оборотных активов в дебиторскую задолженность (стр. 2.1 / стр. 2) | 0,6 | 0,4 |
| 6.Средний период инкассации дебиторской задолженности (стр. 2.1 / стр. 4) | 75 | 46 |
| 7.Количество оборотов дебиторской задолженности (стр. 3 / стр. 2.1) | 5 | 8 |
Согласно данным таблицы, при условии, что дебиторская задолженность организации будет находиться на уровне 12700 тыс. руб., оборачиваемость дебиторской задолженности снизится на 24 дня по сравнению с предыдущими расчетами, и будет составлять 46 дней. Ускорение оборачиваемости дебиторской задолженности повышает краткосрочную платежеспособность организации, может привести к повышению притока денежных средств, как следствие ускорения оборачиваемости дебиторской задолженности, в итоге произойдет ускорение общей оборачиваемости текущих активов и повышение прибыли.
А количество оборотов дебиторской задолженности составило 8 раз, что характеризует скорость обращения инвестированных в нее средств в течение определенного периода.
В ходе проведенных мероприятий финансовые результаты организации улучшились. В частности, коэффициент отвлечения оборотных активов в дебиторскую задолженность сократился (с 0,6 до 0,4). Также сократился средний период инкассации дебиторской задолженности (с 75 дней до 46 дней),
что также является положительным моментом. Уменьшение периода инкассации дебиторской задолженности ведет к увеличению количества оборотов дебиторской задолженности (с 5 раз до 8).
Следует отметить, что в некоторых случаях увеличение оборачиваемости дебиторской задолженности отражает негативные явления в деятельности организации, например, в случае повышения объема реализации за счет реализации услуг с минимальной прибылью.
Важность управления дебиторской задолженностью проявляется и в том, что во многих организациях дебиторская задолженность составляет наибольшую долю оборотных средств. Данный вид управления является составным элементом общего процесса управления оборотными средствами организации.
3.2 Совершенствование управления финансированием оборотных средств
Финансовые решения краткосрочного характера предполагают управление денежными потоками, ожидаемыми в ближайшем будущем (в пределах текущего года). Происхождение большинства денежных потоков связано со сделками, касающимися оборотных средств и краткосрочных пассивов, однако подобные решения включают также рассмотрение денежных потоков, обусловленных операциями с долгосрочными активами и обязательствами.
Организация в своей деятельности используют различные стратегии финансирования оборотных активов: агрессивная, консервативная, умеренная. Основным различием трех возможных стратегий финансирования является величина краткосрочных кредитов, используемых при проведении каждой из них.
Агрессивная политика предполагает наибольшее использование этого источника, тогда как консервативная – наименьшее. Третья находится посредине. Хотя использование краткосрочного кредита в основном является более рискованным по сравнению с долгосрочным, оно имеет ряд преимуществ.
Краткосрочный кредит может быть получен значительно быстрее, чем долгосрочный. При предоставлении долгосрочного кредита кредиторы стараются провести детальное изучение финансового состояния заемщика и оговорить в договоре о предоставлении кредита все нюансы, которые могут произойти в течение 10 или 20 лет пользования этим источником. Поэтому, если средства требуются срочно, прибегают к краткосрочному кредиту.
Если потребность в средствах сезонная или циклическая, то краткосрочный кредит выгоднее по следующим причинам:
– расходы, связанные с получением долгосрочных кредитов и займов, значительно выше, чем краткосрочных, при увеличении их объема;
– за невыполнением условий соглашения по долгосрочным долговым обязательствам, включая их досрочной погашение, которое может быть условием контракта, предусматриваются большие штрафы, чем по краткосрочным;
Поэтому, если организация предполагает, что в недалеком будущем ее потребности в средствах сократятся, ему лучше выбрать краткосрочный кредит, условия которого могут быть более гибкими.
Как известно, существует тенденция скачкообразного роста процентных ставок. Тем не менее, процентные ставки по краткосрочным кредитам в основном ниже, чем по долгосрочным. Таким образом, если краткосрочный кредит взят на обычных условиях, то это обойдется дешевле, чем долгосрочный.
При всех указанных выше преимуществах, краткосрочный кредит является рисковым. Больший риск объясняется двумя причинами:
– если процент по долгосрочному кредиту относительно стабилен, то по краткосрочному он широко колеблется, порой достигая весьма высокого уровня;
– если организация слишком полагается на краткосрочные кредиты, может возникнуть ситуация, когда оно будет не в состоянии вернуть их при наступлении срока платежей, если кредитор откажется продлить срок кредита до более благоприятного для организации момента.
Справедливость утверждений о гибкости, относительной дешевизне и рискованности краткосрочного финансирования по сравнению с долгосрочным во многом зависит от типа источников краткосрочного кредита, основными из которых являются: кредиторская задолженность за товары, работы, услуги, банковские кредиты, коммерческие бумаги.
В основном организации производят закупку у других фирм в кредит. Этот долг учитывается в виде кредиторской задолженности (или торгового кредита). Кредиторская задолженность – наиболее весомая часть краткосрочной задолженности, составляющая примерно 40% краткосрочных обязательств среднего небанковского организации. Эта доля может быть выше, чем у более мелких организаций, которые не всегда имеют возможность использовать другие источники финансирования, доступные крупным организациям.
Принято подразделять торговый кредит на две части:
1) бесплатный торговый кредит - кредит, который можно получить в течение срока действия скидки;
2) платный торговый кредит – кредит, численно равный сумме превышения над бесплатным, ценой которого является цена отказа от скидки.
Финансовому менеджеру в любом случае следует воспользоваться бесплатным компонентом торгового кредита, а платный использовать только после анализа его цены и только в том случае, если эта цена ниже цены средств, которые могут быть получены из других источников. В большинстве отраслей сделки между организациями и осуществляются на таких условиях, что платный компонент торгового кредита предполагает слишком большую цену в сравнении с ценой банковского кредита, поэтому крупные фирмы предпочитают не использовать его.
Торговый кредит – это спонтанный источник финансирования, так как его появление зависит лишь от совершаемых сделок. Спонтанное финансирование представляет собой относительно дешевый способ получения средств. Такое кредитование не требует от клиента обеспечения и привлекает достаточно длительными сроками льготного периода.
Организация ЗАО "Железобетонспецстрой" работает с более 50-ю фирмами–поставщиками. Три основные фирмы: ООО «МСВ - Новосибирск» (металл), Завод НЗСК (бетон), Завод ЖБИ – 12» (плиты) предоставляют предприятию ЗАО "Железобетонспецстрой" скидку 3%. При этом предоставляется отсрочка платеже в течении 20 дней. Предприятия ЗАО "Железобетонспецстрой" имеет обязательства перед данными фирмами–поставщиками: в течение каждого месяца оговаривается сумма минимальной закупки строительных средств у данных оптовых фирм.
Например, если организация приобретает товары исходя из ежедневной потребности в 200 тыс. руб. у трех основных фирм – поставщиков на условиях оплаты в 20–дневный срок, то в его распоряжении будет иметься краткосрочный 20–дневный кредит в виде кредиторской задолженности на сумму 4000 тыс. руб. Если размер закупок увеличиться вдвое, то также вдвое возрастет и кредиторская задолженность, достигнув уровня 8000 тыс. руб. Таким путем организация получит внеплановые дополнительные средства в размере 4000 тыс. руб.
Аналогичным образом, если срок оплаты увеличиться с 20 до 30 дней, кредиторская задолженность увеличиться с 4000 тыс. руб. до 6000 тыс. руб. Таким образом, удлинение периода погашения кредиторской задолженности наравне с увеличением объема реализации и закупок приводит к дополнительному финансированию.
Организация, осуществляющие продажу в кредит, придерживаются определенной кредитной политики, которая включает в себя условия кредита. Например, фирма–поставщик ООО «МСВ – Новосибирск» (одна из основных поставщиков анализируемой организации) осуществляет продажу товара на условиях 3/20/40. Это означает, что фирма готова предоставить скидку 3%, если оплата будет осуществлена в течение 20 банковских дней со дня, обозначенного в счет - фактуре. Максимальный срок, в течение которого должна быть, произведена оплата, составляет 40 дней, но при этом скидка не предоставляется. Организация ЗАО "Железобетонспецстрой" в 2008 году приобрело у фирмы-поставщика ООО «МСВ – Новосибирск» товара на сумму 2 784 444 руб., что составляет с учетом скидки 3% 2 700 911 руб. При этом в день сумма закупки товара в среднем составила 7 503 руб.
Если организации ЗАО "Железобетонспецстрой" покупает товар со скидкой 3%, проводя оплату на 20-й день, его кредиторская задолженность составит в среднем 150 060 руб. (7 503 руб. * 20 дней). Таким образом, организация ЗАО "Железобетонспецстрой" в среднем получает кредита от одного поставщика ООО «МСВ – Новосибирск» на сумму 150 060 руб.
Теперь предположим, что организация ЗАО "Железобетонспецстрой" решает отказаться от скидки и покупать и оплачивать товар на 40 день. Благодаря этому кредиторская задолженность по фирме ООО «МСВ – Новосибирск» увеличиться до 309 400 руб. (40 дней * 7 735 руб.). Таким образом, дополнительный кредит составит 159 340 руб. и может быть использован на покупку запасов, увеличение основных средств, погашение банковского займа. Но новый кредит имеет свою цену. Организация ЗАО "Железобетонспецстрой" отказалось от скидки 3% на 2 784 444 руб. закупок товара, т.е. в год эти дополнительные затраты составляют 83 533 руб. Путем деления 83 533 руб. на сумму дополнительного кредита мы получим предполагаемую цену этого кредита как простое среднее:
83 533 * 360 * 100% = 56%
2 700 911 40-20
Формула (3.1) для вычисления примерной годовой цены дополнительного кредита при отказе от скидки выглядит так:

 процент скидки
* 360 (3.1)
100–процент скидки срок предоставления - срок действия
кредита скидки
Числитель первого выражения представляет собой цену каждого рубля кредита; знаменатель – сумму, которую можно получить, отказавшись от скидки. Таким образом, первое выражение есть цена торгового кредита за период. Второе выражение показывает, сколько раз в течение года повторяется этот период. Например, определим примерную годовую цену отказа от скидки при условии 3/20, брутто 40:

 3% * 360 дней * 100% = 0,56 или
56%.
100% - 3% 40 дней – 20 дней
Если организация ЗАО "Железобетонспецстрой" может удлинить срок оплаты до 50 дней вместо положенных 40, то период кредита при отказе от скидки составит 30 дней и цена отказа от скидки, снизится с 56% до 37%:
 3% * 360 дней * 100% = 37%.
100% - 3% 50 дней – 20 дней
В периоды недозагрузки производственных мощностей организации обычно удается избежать затягивания сроков оплаты. Однако могут быть и такие ситуации, когда организации приходится прикладывать массу усилий, чтобы не заработать репутацию злостных неплательщиков. Различные условия реализации оказывают немалое влияние на цену торгового кредита или отказа от скидки. Цена отказа от скидки может быть весьма значительна.
Организация ЗАО "Железобетонспецстрой" осуществляет безналичные расчеты через ОАО КБ Новосибирсквнешторгбанк. Данный банк предоставляет кредитную линию на пополнение оборотных средств под 19% годовых. Вычисленный выше результат (56%) выше банковского процента, следовательно, организации рекомендуется обратиться в банк за кредитом и оплатить товар в течение льготного периода. В данном случае следует воспользоваться предложением поставщика ООО «МСВ – Новосибирск»: отказ от скидки обойдется на 37 процентных пункта дороже банковского кредита.
3.3 Рекомендации по повышению финансовой устойчивости и рентабельности организации ЗАО «Железобетонспецстрой»
В стремлении к успехам организации приходится решать великую дилемму финансового менеджмента: рентабельность или ликвидность? – и