Розвиток банківського кредитування
Кредити строком від 1 до 5 років було отримано сектором нефінансових корпорацій в сумі 4,9 млрд. грн., обсяг яких був меншим, ніж у 2008 році.
За видами економічної діяльності найбільше зростання спостерігалося за кредитами, наданими торговельним корпораціям (до 36,6 проти 25,3 млрд., грн. у 2008 році), які використовувались ними на поточні цілі. Обсяги кредитування будівельних підприємств збільшились на 0,3 млрд. грн. до 1,6 млрд. грн. при одночасному скороченні кредитів, наданих у сільське господарство (на 0,3 млрд. грн.) до 2,2 млрд. грн. та у промисловість (на 2,0 млрд. грн.) до 19,9 млрд. грн. У річному обчисленні обсяги нових кредитів у будівництво зменшились на 8,8%, а у промисловість, сільське господарство та торгівлю збільшились відповідно на 0,2%, 0,7% і 2,6%.
Нові кредити, надані сектору домашніх господарств, протягом 2009 року зросли на 0,3 млрд. грн. до 3,9 млрд. грн., хоча і були у 4,1 рази меншими, ніж у 2008 році (рис. 8). На нашу думку, це пов’язано з існуванням значних фінансових ризиків, наявною заборгованістю за раніше отриманими кредитами, а також посиленням вимог комерційних банків до позичальників в умовах зменшення їх реальних доходів.
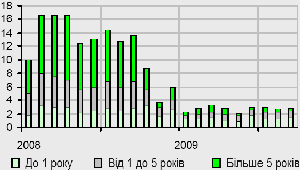
Рис. 8. Нові кредити, надані домашнім господарствам, за строками, млрд. грн.
Приріст було забезпечено за рахунок кредитів овердрафт (на 0,2 млрд. грн.) та кредитів, наданих на строк до 1 року (на 0,3 млрд. грн.). Частки цих кредитів становили відповідно 28,6% і 38,2%. Обсяги кредитування з довшими термінами користування були меншими та упродовж 2009 року скоротились, що, на нашу думку, пояснювалось тим, що переважна більшість депозитів, залучалась комерційними банками на короткий термін.
Зазначимо, що у кінці 2009 року відбулося зростання нових кредитів на споживчі цілі до 3,1 млрд. грн. з одночасним зменшенням до 0,2 млрд. грн. обсягів кредитів, наданих на операції з нерухомістю. У річному обчисленні обсяг нових кредитів, наданих сектору домашніх господарств, зменшився на 17,2%, у тому числі споживчих кредитів на 17,8%, кредитів на нерухомість на 30,5%.
2.3 Аналіз динаміки процентних ставок комерційних банків
Зауважимо, що аналіз динаміки процентних ставок комерційних банків здійснено на основі статистичних даних, що відповідають міжнародним стандартам та стандартам Європейської системи центральних банків, і публікуються на офіційному сайті Національного банку України у Статистичному бюлетені Національного банку України.
У 2009 році тривала загальна тенденція до зниження вартості кредитів, наданих в економіку України (процентна ставка становила 16,7% річних порівняно з 23,3% річних у 2008 році. При цьому існувала значна волатильність процентних ставок. За секторами економіки максимальними були процентні ставки за кредитами, наданими іншим фінансовим корпораціям (26,0% річних), мінімальними для нефінансових корпорацій (16,2% річних). За видами валют процентні ставки за кредитами в національній валюті були вищими (19,1% річних), ніж в іноземній (9,4% річних).
Помітна диференціація процентних ставок спостерігається за кредитами, наданими різним видам економічної діяльності (рис. 9). Зокрема максимальними були ставки за кредитами, наданими корпораціям «рибальства, рибництва» (23,3% річних), за кредитами, наданими сільськогосподарським підприємствам значно нижчими 15,7% річних.
Крім того, існувала помітна волатильність вартості кредитів за окремими регіонами України. Так, для нефінансових корпорацій процентні ставки за кредитами були найнижчими у Дніпропетровській області (14,6% річних), Івано-Франківській (15,1% річних) та Київській і м. Києві (15,5% річних). При цьому ставка фактично визначалася операціями з потужними клієнтами окремих комерційних банків, для яких вона була нижчою. У Житомирській області вартість кредитів була найвищою (24,9% річних). Особливо це показово на прикладі кредитування корпорацій сільського господарства.
Після значного підвищення процентних ставок за кредитами з 2008 року (з 16,1% річних у 2008 році до 23,3% річних у 2009 році) спостерігалась поступова стабілізація ситуації на грошово-кредитному ринку. Зокрема середньозважена процентна ставка за кредитами скоротилась до 16,7% річних, залишаючись дещо вищою за рівень 2008 року.
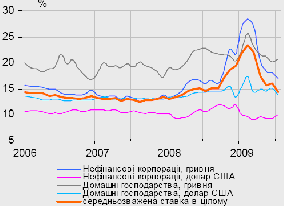
Рис. 9. Процентні ставки за кредитами.
У той же час спостерігається суттєва диференціація процентних ставок як за секторами економіки (для населення вони є вищими, ніж для нефінансових корпорацій далі НФК), так і за видами валют (у національній валюті вартість кредитів вища, ніж в іноземній).
Хоча економічна активність у 2009 році пожвавилася, питання щодо вартості наданих кредитів залишилося актуальним. Тому, на наш погляд, особливої уваги потребує аналіз процентних ставок з точки зору підтримки комерційними банками сектору НФК. Зазначимо, що тут спостерігається досить значна диференціація процентних ставок: максимальними були процентні ставки за кредитами, наданими корпораціям «рибальства, рибництва» (23,3%), в той час за кредитами, наданими сільськогосподарським підприємствам 15,7% (рис. 10).
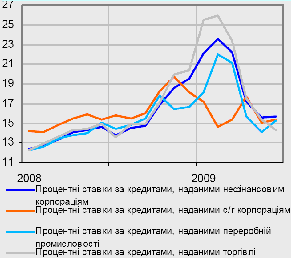
Рис. 10. Процентні ставки за кредитами, наданими нефінансовим корпораціям.
Регіональний аналіз дозволяє виявити значні диспропорції всередині самої галузі у регіональному розрізі (у 2009 році мінімальна процентна ставка за кредитами, наданими сільськогосподарським корпораціям, становила 11,9% річних у м. Києві та Київській області, максимальна 26,3% річних у Луганській області).
Розглянемо процентні ставки за кредитами, наданими сільськогосподарським корпораціям Житомирської області.
Діяльність комерційних банків з початку 2009 року відбувалась в умовах зниження економічної активності, зростання короткострокових коштів у ресурсній базі банків, скорочення обсягів кредитування нефінансових корпорацій. Хоча обсяг кредитування сільськогосподарських корпорацій Житомирської області на початку 2009 року дорівнював 2,7 млрд. грн., що становило 3,8% від загального обсягу кредитів, наданих банками нефінансовим корпораціям, галузь є показовою з точки зору необхідності розглядати ставки за окремими зрізами. У річному обчисленні зміна обсягів кредитів аграріям становила 11,5% (рис. 11).
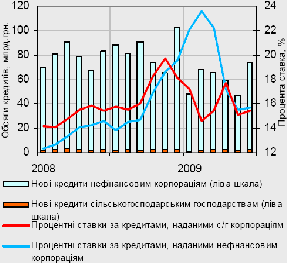
Рис. 11. Процентні ставки за кредитами, наданими нефінансовим корпораціям Житомирської області.
При цьому кредитування корпорацій сільського господарства Житомирської області здійснювалось за відносно помірними процентними ставками, особливо у період посівної компанії. Вартість кредитів, наданих корпораціям сільського господарства, становила 15,7% річних, що на 0,5 процентного пункту було нижче, ніж середньозважена процентна ставка за кредитами, наданими НФК в цілому (рис. 12).
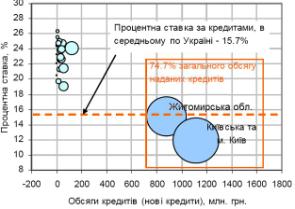
Рис. 12. Процентні ставки за кредитами, наданими сільськогосподарським корпораціям за областями у 2009 році.
У відповідний період 2008 року вартість кредитів, наданих сільськогосподарським корпораціям, перевищувала середньозважену процентну ставку за всіма видами економічної діяльності на 0,4 процентного пункту (у 2007 році на 1,7 процентного пункту).
За регіонами розподіл кредитів аграріям відображає специфіку регіонів, рівень використання агропромислового потенціалу регіону та виробничих сил. Регіони з більшою концентрацією капіталу змогли забезпечити більш суттєву підтримку аграрному сектору (рис. 13). Так комерційні банки м. Києва, Київської та Житомирської областей забезпечили у 2009 році 74,7% обсягу кредитів, наданих сільськогосподарським корпораціям.
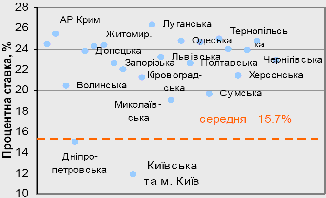
Рис. 13. Процентні ставки за кредитами, наданими сільськогосподарським корпораціям за областями у 2009 році.
Слід зауважити, що у 2009 році 73,0% від загального обсягу кредитів було надано банками м. Києва та Київської області в іноземній валюті (91,6% від усіх кредитів в інвалюті в АПК) за процентною ставкою значно нижчою (7,9% річних), ніж в цілому по економіці в іноземній валюті (9,2%) та в цілому за кредитами в іноземній валюті, наданими у галузь (8,4%). На наш погляд, це непрямо свідчить про підтримку обмеженого кола клієнтів.
Майже 97% від загального обсягу кредитів, наданих банками Житомирської області, на відміну від Київської області, було надано у національній валюті під найнижчий процент (14,9%) при процентній ставці 19,4% в цілому за кредитами, наданими сільськогосподарським корпораціям у національній валюті (рис. 14).
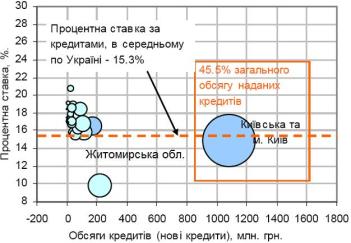
Рис. 14. Процентні ставки за кредитами, наданими сільськогосподарським корпораціям за областями у 2009 році.
Таке розмежування за процентними ставками та регіонами свідчить про підтримку конкретними банками окремих клієнтів, досвід роботи та рівень довіри до яких дозволяє значно зменшувати вартість кредитування їх діяльності.
Разом із тим, у 2009 році загальний обсяг кредитів, наданих банками інших регіонів (675 млн. грн.), становив лише четверту частину від загального обсягу кредитів, наданих у сільське господарство (2,7 млрд. грн.). Причому надавались ці кредити під процентну ставку значно вищу за середню. У Луганській області вартість кредитів була максимальною 26,3% при незначному обсязі наданих кредитів (0,5% від загального обсягу кредитів у сільське господарство). У Миколаївській області процентна ставка за кредитами була мінімальною серед інших регіонів, проте залишалась вищою за середню (19,0%), а обсяг наданих кредитів був незначним (2,3%). Зазначимо, що така диференціація за процентними ставками не є сезонною, про що свідчить динаміка процентних ставок за кредитами за період 2008-2009 років.
Комерційні банки, центральні офіси яких територіально знаходились у Київській області та м. Києві, мали меншу вартість кредитних ресурсів та, відповідно, мали можливість пропонувати кредити за нижчою, ніж в інших регіонах, вартістю. У той же час процентні ставки за кредитами, що надавались в інших регіонах, суттєво відрізнялись своїм рівнем. Таким чином, значна питома вага більш дешевих кредитів, наданих аграріям банками м. Києва, Київської та Житомирської областей, суттєво вплинула на середньозважену вартість кредитів, наданих сільськогосподарським корпораціям в цілому, у бік здешевлення.
2.4 Визначення наслідків кредитних ризиків для банківської системи України
Ослаблення банківської системи України через посилення негативного впливу світової фінансової кризи певною мірою сприяло переоцінці кредитних ризиків і зміні механізмів їх виявлення. З метою забезпечення стабільності банківської системи Національний банк вживав усіх необхідних заходів для нівелювання можливих ризиків. Однак розгортання фінансової кризи, яка стала каталізатором прояву наявного кризового потенціалу, актуалізувало дослідження передумов його формування й результатів прояву з метою вироблення зважених підходів до реалізації банківськими установами кредитної політики. З огляду на зазначене, доцільним є виявлення наслідків експансивної кредитної політики та обґрунтування причин зниження якості банківських активів.
Незважаючи на певне зниження темпів кредитування у 2009 році порівняно з попереднім роком, попит на позикові кошти залишався досить високим, відповідними були й темпи його задоволення. Загальний обсяг кредитів, наданих банками в економіку, на кінець 2009 року становив 734 млрд. грн., а темп їх зростання порівняно з 2008 роком 12%. Відношення наданих банками кредитів до ВВП у 2009 році збільшилося порівняно з 2008 роком на 18 в.п. і становило 77%.
Така динаміка вплинула на структуру банківських активів: спостерігалося зниження обсягу високоліквідних активів та спрямування їх у більш ризиковані, але з вищим рівнем дохідності, види діяльності, зокрема у кредитування, що також призвело до скорочення темпів приросту високоліквідних активів. Так, частка таких активів у загальній структурі активів банків, скоригованих на резерви під активні операції, скоротилася на 5,8 в.п., тоді як обсяг наданих кредитів збільшився майже на 6,7 в.п. У результаті на кінець 2009 року їх частки становили відповідно 13,9% і 75,5%. Зменшення обсягу коштів, які знаходяться в інших банках (їх частка в загальній структурі активів у 2009 році скоротилася з 19,2% до 13,3%), зумовлене зростанням недовіри банків один до одного внаслідок посилення негативного впливу фінансової кризи на розвиток і стабільність банківської системи, а також через необхідність концентрації власних ресурсів для здійснення своєї діяльності.
На наш погляд, виявлена динаміка значно підвищила вразливість банків до зміни умов макроекономічного середовища, зокрема внаслідок подальшої девальвації гривні, зниження рівня кредитоспроможності позичальників і втрати об’єктами застави частини вартості, що мало місце наприкінці року.
Крім того, поширення світової валютної кризи призвело до переоцінки ризиків інвесторами, що проявилося у сповільненні темпів інвестиційних надходжень у країну в 2009 році порівняно з 2008 роком. Починаючи з вересня 2009 року стрімко знижувалися обсяги валютних надходжень від нерезидентів унаслідок скорочення попиту та зниження цін на вітчизняну продукцію на світових ринках. Через обмеженість доступу до зовнішніх позикових ресурсів зменшився обсяг залучених кредитних коштів.
Незважаючи на зростання порівняно з попереднім роком (у номінальному вираженні) обсягу кредитів, наданих суб’єктам господарювання й фізичним особам, темпи їх приросту були нижчими (рис. 15).
На нашу думку, це зумовлено як збільшенням вартості кредитних ресурсів, так і зниженням їх доступності для товаровиробників, зокрема через втрату ними кредитоспроможності, зниження дохідності їхньої діяльності, погіршення фінансового стану підприємств (у тому числі через зростання тривалості розрахунків між ними). Крім того, скорочення обсягу наданих кредитів на початку 2009 року сталося внаслідок зменшення тимчасово вільних коштів банківських установ, реалізації урядом і Національним банком антиінфляційних заходів, які полягали у звуженні грошової маси, зокрема через підвищення вимог до рефінансування банківських установ2, зростання вартості кредитних ресурсів, обмеження споживчого кредитування, в тому числі через посилення вимог до резервування за цими операціями.
Слід зазначити, що все це відбувалося на тлі посилення структурних дисбалансів у економіці в частині невідповідності політики стимулювання внутрішнього попиту структурним змінам у розвитку виробничих галузей, високо ризикової кредитної політики банківських установ, збільшення обсягу зовнішніх надходжень іноземної валюти, значна частина яких була отримана як кредитні ресурси.
В умовах розгортання фінансової кризи (починаючи з вересня 2008 року) подальше сповільнення темпів кредитування сталося через встановлення Національним банком тимчасового обмеження на активні операції банківських установ (з 13.10.2008 року) із посиленням вимог щодо кредитування контрагентів, які не мають надходжень у іноземній валюті; необхідність акумулювання коштів для проведення розрахунків за зовнішніми запозиченнями; підвищення кредитних ризиків унаслідок погіршення кон’юнктури за галузями, що тривалий час були найбільш прибутковими і кредитоспроможними.
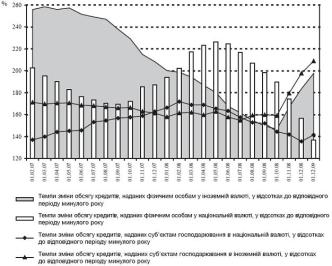
Рис. 15. Динаміка приросту наданих суб’єктам господарювання і фізичним особам кредитів за видом валюти.
Низький рівень кредитної активності та припинення наприкінці 2008 року фінансування ряду програм поставили під загрозу можливість розвитку товаровиробників і економіки в цілому. Брак обігових коштів, потребу в яких позичальникам за нинішніх умов досить важко задовольнити шляхом залучення кредитних ресурсів (через низький рівень їх кредитоспроможності та зростання вартості цих ресурсів), призвів до втрати деякими суб’єктами господарювання ринків збуту. Причиною стала неможливість розвитку виробництва, яке не підтримується внутрішнім попитом у зв’язку зі зниженням платоспроможності населення внаслідок падіння його доходів, а також підвищення собівартості товарів тих виробників, котрі використовують імпортну продукцію.
Наслідком зазначених негативних змін стало стрімке зростання обсягу прострочених кредитів у загальній структурі вимог банківських установ за наданими позиками, найшвидші темпи якого спостерігалися починаючи з вересня 2008 року, що зумовлено насамперед значною девальвацією національної валюти. Найбільшу частку в загальній структурі простроченої заборгованості становить заборгованість суб’єктів господарювання, що пояснюється більшими обсягами їх кредитування. Так, частка прострочених кредитів, наданих суб’єктам господарювання, на кінець 2009 року становила 58,9% в загальній сумі прострочених кредитів, а за кредитами, наданими фізичним особам, 41,1%, тоді як на початку 2009 року ці частки дорівнювали відповідно 56,8% і 43,2%. Однак у загальній структурі вимог банків у 2009 році відбулося зростання частки простроченої заборгованості за кредитами суб’єктам господарювання на 4,16 в. п. порівняно з 2008 роком.
У 2009 році істотно збільшилася частка простроченої заборгованості за кредитами в іноземній валюті як суб’єктів господарювання, так і фізичних осіб (рис. 16).
Темпи зміни прострочених кредитів за вимогами банківських установ у іноземній валюті також були значно вищими, порівняно із заборгованістю у гривнях. Проте більший приріст простроченої заборгованості спостерігається за кредитами, наданими фізичним особам.
У цілому темп приросту прострочених кредитів суб’єктів господарювання в національній валюті за 2009 рік збільшився майже на 160 в.п. порівняно з 2008 роком і становив 275,6%. Лише у грудні 2009 року цей показник зріс порівняно з попереднім місяцем на 87 в.п. Водночас річний приріст за кредитами в іноземній валюті становив 463,8 в.п. та на кінець 2009 року 582,8% по відношенню до відповідного періоду 2008 року. За позиками фізичних осіб відповідні показники в національній валюті знизилися на 90,5 в.п., до 208,4%, а в іноземній валюті відбулося зростання на рівні 373,8 в.п., до 623%.
На наш погляд, виявлена негативна динаміка спричинена насамперед посиленням девальваційного тренду за наявності значної частки кредитів, наданих у іноземній валюті фізичним особам, котрі не мають валютних надходжень і боргове навантаження яких унаслідок знецінення гривні збільшується. До того ж, більше половини у структурі кредитів, наданих домогосподарствам, становлять саме довгострокові кредити в іноземній валюті, що посилює зазначений ризик (рис. 17). Так, лише за 2009 рік їх частка зросла на 10 в.п., що певною мірою зумовлено переоцінкою вартості банківських вимог через зміну обмінного курсу гривні. Тоді як кредити в національній валюті в сукупності становлять лише 28% у загальній структурі кредитів, наданих домогосподарствам. При цьому найбільша частка належить споживчим кредитам, частка яких у загальній структурі знизилася на 2 в.п., а серед них середньостроковим і довгостроковим кредитам, частки яких на кінець 2009 року становили 34% і 52% відповідно.
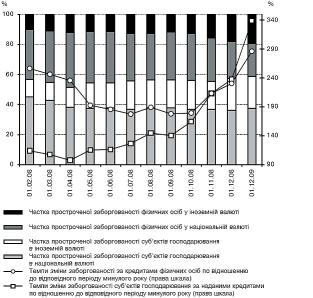
Рис. 16. Структура простроченої заборгованості за наданими кредитами за видом валюти.
Разом із тим, частка кредитів, спрямованих на придбання, будівництво і реконструкцію нерухомості, 75% яких надані на більш ніж 10 років, зросла на 6 в.п.
Зазначимо, що соціально спрямована бюджетна політика, що тривалий час стимулювала попит населення, сприяла нарощенню обсягів кредитування домогосподарств. І, хоча заходи Національного банку, спрямовані на обмеження споживчого кредитування, до певної міри забезпечили сповільнення темпів кредитування населення, цей показник залишився високим. Поглиблення фінансової кризи, що супроводжувалося знеціненням національної валюти, зростанням рівня безробіття, зниженням доходів громадян, а отже і соціальної складової в них, призвело до збільшення частки проблемних кредитів банківських установ через посилення боргового навантаження на позичальників цієї групи.
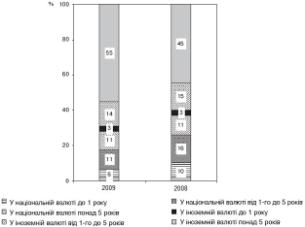
Рис. 17. Структура кредитів домашнім господарствам за терміном надання та видом валюти.
На наш погляд, основні ризики для банківської системи сконцентровані у кредитах, наданих фізичним особам у іноземній валюті, які формують найбільшу частку в загальній структурі банківських кредитів. Крім того, більшу частину (55%) у загальній структурі наданих кредитів становлять саме довгострокові валютні кредити, що, з урахуванням існуючої диспропорції за термінами залучених банківськими установами депозитів та складної економічної ситуації, свідчить про зростання ризику.
Виявлення факторів ризику дає змогу узагальнити можливі негативні наслідки для банківської системи, зокрема:
1) подальше погіршення якості кредитних портфелів банківських установ через зростання частки прострочених і сумнівних кредитів, втрату об’єктами застави частини вартості;
2) зниження прибутковості діяльності банків, у т. ч. через необхідність нарощення обсягів резервів для відшкодування можливих втрат за кредитними операціями банків та списання безнадійної заборгованості банківськими установами, що посилює ризик збиткової діяльності, особливо в умовах знецінення національної валюти для кредиторів, які проводили ризикову кредитну політику;
3) виникнення проблем із поверненням зовнішніх запозичень через погіршення фінансових результатів діяльності банківських установ унаслідок низької кредитної активності та їх капіталізації;
4) посилення загрози відтоку капіталу через припинення діяльності в Україні відділеннями банків із іноземним капіталом, власники яких не бажатимуть зазнавати втрат, продовжуючи діяльність у країні з нестабільною політичною ситуацією в умовах наявного економічного спаду, та намагання власників вітчизняних банківських установ зберегти залишки активів;
5) подальше обмеження ресурсної бази, а отже й уповільнення темпів кредитування через високий відсоток проблемних кредитів, досить обережне ставлення зовнішніх кредиторів до ненадійних вітчизняних позичальників (основними факторами високого ризику яких є низька якість активів, зростання обсягу проблемних кредитів, зниження вартості заставленого майна, великий зовнішній борг, дефіцит торговельного балансу, спад реального ВВП);
6) падіння ринкової вартості акцій банківських установ.
Посилення негативного впливу виявлених факторів ризику на стабільність банківської системи можливе внаслідок погіршення кредитоспроможності і фінансового становища клієнтів: суб’єктів господарювання та фізичних осіб.
Так, через погіршення зазначених показників щодо суб’єктів господарювання відбувається, по-перше, збільшення частки пролонгованих кредитів, значний обсяг яких припадає на великі підприємства металургійної, хімічної, машинобудівної і будівельної галузей, унаслідок негативної кон’юнктури на їхню продукцію; по-друге, звуження ресурсної бази, в тому числі через зростання недовіри до банківської системи, зменшення коштів на рахунках клієнтів, зокрема внаслідок відповідної динаміки надходжень на їхні поточні рахунки через скорочення виробництва й погіршення кон’юнктури, вилучення ліквідних активів із банківської системи, в тому числі через зростання тіньового сектору економіки; по-третє, погіршення якості кредитних портфелів банківських установ та збільшення частки проблемних активів унаслідок зростання обсягу простроченої заборгованості.
Скрутне становище фізичних осіб, по-перше, потребує додаткових витрат, пов’язаних із необхідністю підвищення якості моніторингу кредитів, виявлення причин припинення розрахунків за позикою і запровадження відповідних заходів щодо відновлення розрахунків; по-друге, завдає збитків банківським установам через неповернення позик, знижує ресурсні можливості кредиторів, що відповідним чином позначається на рівні виконання ними власних зобов’язань; по-третє, зумовлює потребу в забезпеченні кваліфікованими фахівцями, діяльність яких має бути спрямована на роботу із проблемними кредитами фізичних осіб, а також ведення судових справ щодо безнадійних кредитів; по-четверте, потребує організації роботи з масового вилучення, зберігання, оцінки та переоцінки об’єктів застави з урахуванням ситуації, що склалася на ринку, а також їх реалізації за кредитами, власники яких не спроможні розрахуватися за своїми зобов’язаннями.
Таким чином, негативні результати фінансової діяльності суб’єктів господарювання неодмінно позначаються на стабільності і рівні капіталізації банківської системи. Тому потрібен зважений підхід до реалізації кредитної політики з урахуванням можливих ризиків та їх наслідків у разі погіршення економічних умов.
2.5 Реструктуризація кредитів як метод управління проблемною заборгованістю
Питання своєчасного погашення кредитів стали серйозною проблемою для багатьох клієнтів банків після першої хвилі фінансової кризи в Україні у листопаді-грудні 2008 року. Через падіння доходів населення і девальвацію гривні у 2008 році багато боржників виявилися не в змозі обслуговувати банківські кредити.
За даними НБУ, частка проблемних кредитів, наданих українськими банками, на кінець 2009 року склала 6,17% 46,055 млрд. грн. в абсолютному вираженні. При цьому з початку року проблемна заборгованість збільшилася в 2,6 разів і до кінця року зберігалася динаміка зростання.
Шляхом вирішення проблем заборгованості для багатьох позичальників стала можливість реструктуризації кредитів, тобто зміна умов погашення зобов’язань. Нормативну базу реструктуризації проблемної заборгованості створили дві постанови Національного банку України №49 від 05.02.2009 року та №328 від 03.06.2009 року, яка є значно ефективнішою. Слід звернути увагу на постанову НБУ від 06.08.2009 року №461 «Про заходи по забезпеченню погашення кредитів», яка встановила для комерційних банків рекомендації для роботи з фізичними особами, які мають заборгованість за споживчими кредитами і потрапили у скрутне фінансове становище.
Національний банк України у 2009 році нормативно врегулював процес реструктуризації кредитної заборгованості, затвердивши постанову №328 «Про заходи щодо забезпечення погашення кредитів». Зокрема, встановлено чіткі межі зміни деяких параметрів кредитних угод. Так, комерційним банкам заборонено надавати кредитні канікули на термін більше одного року. При цьому продовжувати первинний термін кредиту можна не більше ніж на два роки. Претендент на реструктуризацію повинен документально довести, що він дійсно неспроможний обслуговувати кредит на первинних умовах. Постановою встановлена і пріоритетність здійснення реструктуризації для різних категорій позичальників. Так, відповідно до документа, першочергове право на реструктуризацію мають родини, що взяли кредит на купівлю квартири площею не більше 110 квадратних метри, і не володіють іншою нерухомістю та змушені щомісяця платити за кредитом більше 30% підтверджених місячних доходів.
У другу чергу на реструктуризацію можуть претендувати особи, що позичили в банку не більше 200000 грн. на освіту, лікування або завершення будівництва. Крім того, НБУ подбав про захист прав та інтересів позичальників, а саме: комерційні банки не можуть вимагати сплати сум, нарахованих за кредитною ставкою, а також штрафів у період, поки приймається рішення щодо реструктуризацію боргу. Крім того, банкіри зобов’язані письмово, у доступній формі повідомляти позичальників про переваги і недоліки того чи іншого варіанта пропонованої реструктуризації.
Зазначимо, що серед обов’язкових умов реструктуризації визначено, що щомісячні платежі за такими кредитами не повинні перевищувати 30% місячного доходу позичальника.
У рамках реструктуризації комерційні банки застосовують комплекс інструментів, а саме: пролонгацію кредитів; кредитні канікули (протягом певного терміну позичальник сплачує лише відсотки за кредитом); зміна графіка платежів тощо. Зазначені заходи дозволяють позичальникам зменшити суму щомісячних платежів, а отже, знизити кредитне навантаження на власний бюджет.
Для порушення питання про реструктуризацію кредиту кредитному менеджеру комерційного банку слід надати об’єктивні докази того, що позичальник не має змоги забезпечувати виконання умов кредитної угоди (наприклад, надати довідку про доходи з місця роботи або Державної служби зайнятості тощо).
Реструктуризація кредитів здійснюється безкоштовно. НБУ рекомендував не стягувати нараховані та не сплачені позичальником на час прийняття рішення про реструктуризацію штрафи, пені та неустойки за кредитною заборгованістю.
Зазначимо, що позичальникам не варто розраховувати на продовження строку дії кредитної угоди більше, ніж на 2 роки. При цьому не можна допускати відстрочки платежів за основною частиною боргу на термін більше року, а платежі повинні надходити в банк не рідше одного разу на місяць.
Частка приватних позичальників у Житомирській області, які мають проблемну заборгованість потребують реструктуризації кредитів, не перевищує 30%, що пояснюється проведенням комерційними банками області консервативної політики, яка має за мету залучення надійних позичальників із значним «запасом міцності» за доходами. Проте, значні обсяги проблемної заборгованості за кредитами існують, що є наслідком надто активного кредитуванням фізичних осіб без належної оцінки їх кредитоспроможності.
Сьогодні комерційні банки ведуть більш конструктивний діалог з клієнтами та можуть запропонувати різноманітні варіанти зміни умов кредитної угоди. На наш погляд, реструктуризація кредитів є основою вирішення фінансових проблем позичальників і одним із напрямів виходу банківської системи з кризи, проте умови і процес реструктуризації кредитів потребують суттєвого доопрацювання.
На початок 2010 року комерційними банками Житомирської області було завершено перший етап реструктуризації (про що свідчить різке скорочення за явок на реструктуризацію), під час якої було переоформлено 20%-30% кредитної заборгованості населення.
На наш погляд, цьому сприяла стабілізація валютного курсу, впровадження Національним банком України спеціальних валютних аукціонів. Наприкінці лютого 2009 року НБУ почав проводити спеціальні аукціони, у рамках яких продавав населенню валюту для погашення кредитів за пільговим курсом.
Незважаючи на те, що в окремих випадках реструктуризація заборгованості не надавала банкам бажаних результатів, в цілому, вона дозволила значно поліпшити якість обслуговування кредитів з боку позичальників. Реструктуризація допомогла переважно тим клієнтам, які в значній мірі зберегли свою платоспроможність, при цьому покращується обслуговування кредитів і зменшуються обсяги проблемної заборгованості.
Слід зазначити, що масштабну реструктуризацію проводили не всі комерційні банки, проте, в разі потреби, з кожним позичальником проводилася індивідуальна робота. Варіантом дій комерційних банків, за відсутності реструктуризаційних заходів, є не надання нових позик, через що кредитний портфель досить швидко скорочується. До того ж, у структурі кредитних портфелів більшості комерційних банків Житомирської області переважають короткострокові кредити: карткові або споживчі.
Однозначна ефективність заходів реструктуризації заборгованості населення поки не підтверджується фактами. Так, за даними офіційної статистики НБУ, за перше півріччя 2009 року проблемна заборгованість за кредитами зросла вдвічі до 40 млрд. грн., або