Розвиток банківського кредитування
Протягом 2009 року зростали також обсяги несплаченого позичальниками процентного доходу банків за кредитами. При цьому фізичні особи мають проблеми з обслуговуванням кредитів так само часто, як і корпоративні клієнти. Так, у ВТБ Банку, станом на 01.01.2010 року, проблемна заборгованість корпоративних клієнтів становила 5,14%, тоді як фізичних осіб 5,18% (на початок 2009 року дані показники становили 1,46% і 2,79% відповідно). Отже, закономірним є факт формування комерційними банками України максимальними темпами резервів під кредитні операції. Станом на 01.01.2010 року обсяг таких резервів за банківською системою в цілому перевищив 65 млрд. грн., що на 20 млрд. грн. більше, ніж на початок 2009 року.
Слід зазначити, що близько 50% проблемних кредитів припадає на 10-15 найбільших банків України. При цьому їхня проблемна заборгованість зростає темпами, характерними для всієї банківської системи. В абсолютному вираженні найбільше зростання показала проблемна заборгованість позичальників Укрсиббанку. Разом із тим, за часткою «поганих» кредитів у портфелі лідерство належить Альфа-Банку (Україна).
Таким чином, реструктуризація кредитів як метод управління проблемною заборгованістю лише частково сприяє підвищенню якості кредитних портфелів комерційних банків, дозволяє позичальникам через деякий час повернутися до первинного графіка обслуговування кредиту. Отже, процес управління проблемною заборгованістю комерційних банків за кредитами в сучасних умовах потребує удосконалення.
Розділ 3. Напрями підвищення ефективності банківського кредитування в Україні
3.1 Фактори впливу на вартість проблемної заборгованості за кредитами
Прийняття ефективних управлінських рішень щодо проблемної заборгованості залежить від точності визначення її вартості, тобто проблемна заборгованість за кредитами є об’єктом управління і оцінки. Відомо, що чим більшою є загальна сума заборгованості, тим вищою є вартість боргу для кредитора. Проте практика кредитування комерційних банків України свідчить, що сума заборгованості не єдиний фактор вартості боргу.
Сума заборгованості не може бути передана напряму від однієї особи до іншої. Кредитор стосовно боржника-позичальника має право вимоги виконання зобов’язань боржника, отже, від однієї особи до іншої передається тільки право вимоги за заборгованістю. З метою оцінки вартості боргу саме право вимоги цього боргу є об’єктом оцінки.
Розглянемо специфіку права вимоги як об’єкта оцінки. При розрахунку ринкової вартості передбачається, що вона сформована у результаті гіпотетичної угоди з об’єктом. Оскільки у результаті угоди, як правило, від продавця до покупця переходить не об’єкт, а певні права на нього, то в процесі оцінки визначається вартість цих прав: права власності, права оренди. У цьому значенні борг не є винятком.
Необхідно визначити, яке право є об’єктом оцінки при розрахунку вартості боргу. Одна зі складових двостороннього зобов’язання, що випливає з положень кредитної угоди, зобов’язання боржника зробити певні дії, наприклад, повернути отримані в кредит кошти у визначений строк з нарахуванням на дану суму відсотків за користування кредитом, а також сплатити різні штрафні санкції, якщо такі підлягають застосуванню. Відповідно, кредитор має відносно боржника-позичальника право вимоги виконання зобов’язань боржника (далі право вимоги). Таким чином, під оцінкою вартості боргу розуміють оцінку права вимоги.
Визначимо основні особливості права вимоги як об’єкта оцінки:
є відносним правом, оскільки випливає з існування конкретного цивільно-правового зобов’язання, тобто може передаватися від однієї особи до іншої;
виникає у кредитора право першого кредитора переходить до нового кредитора у тому обсязі і на тих умовах, які існували до моменту переходу права;
велике значення для характеристики права вимоги має його визначеність право вимоги має бути чітко і недвозначно визначене та оформлене, в противному випадку воно може взагалі не мати вартості;
застосування способів забезпечення (поручительство, застава, банківська гарантія) дозволяє знизити ризик невиконання зобов’язання і підвищити вартість права вимоги;
вартість права вимоги являє собою результат аналізу множини факторів, при цьому сума боргу є лише одним з них.
Розглянемо фактори вартості права вимоги. Для оцінки права вимоги щодо боржника фактично необхідно відповісти на два головні питання: яку суму реально отримати від боржника у погашення заборгованості та скільки часу необхідно на отримання грошей. На наш погляд, розрахунок вартості права вимоги доцільно здійснювати:
1) у випадку, якщо позичальник має тимчасові проблеми з виконанням зобов’язання за кредитною угодою, враховуючи вартість права вимоги, грошові потоки боржника за рахунок погашення боргу, період погашення боргу і-тої частки боргу, ставку дисконтування, прогнозний період погашення боргу;
2) у випадку, якщо зобов’язання боржника не можуть бути виконані, враховуючи вартість застави, вартість іншого майна боржника (у випадку недостатньої вартості застави), грошові потоки поручителя за рахунок погашення боргу, вартість майна поручителя (у випадку недостатньої вартості застави та грошових коштів поручителя), період, протягом якого буде отримано майно/грошові потоки від реалізації майна.
На вартість проблемної заборгованості за кредитами значно впливають ризики невиконання зобов’язання. Чим вищими є ризики невиконання зобов’язань боржником, тим нижчою є вартість боргу у порівнянні з його номінальною величиною.
Якщо позичальник виконує свої зобов’язання за кредитною угодою в строк, вартість права вимоги зазвичай відповідає номінальній вартості боргу, а ризики невиконання зобов’язання закладені в процентну ставку за кредитом. На підставі практики сучасного банківського кредитування, можна зробити висновок, що право вимоги боргу стає об’єктом оцінки, коли зобов’язання боржника не виконані. У цьому випадку розглядаються 2 сценарії:
1) позичальник має тимчасові труднощі з виконанням зобов’язань за кредитною угодою. Для даного сценарію характерна наявність ризиків невиконання є вищою, ніж середня процентна ставка за кредитами. У цьому випадку пропонується реструктуризація/врегулювання заборгованості на підставі переговорів із кредитором/кредиторами. Для визначення ризиків невиконання зобов’язань у майбутньому створюється фінансова модель прогноз грошових потоків позичальника, на підставі яких стає зрозумілим, чи здатен позичальник у майбутньому виконати свої зобов’язання перед кредитором. Аналізуються структура капіталу, здатність обслуговувати борг, ліквідність та інші показники. Визначальними факторами вартості є сума заборгованості та час її одержання;
2) зобов’язання боржника не можуть бути виконані. У цьому випадку ризики, що розглядаються є максимальними, вартість права вимоги формується на основі не грошових потоків, які будуть отримані від діяльності боржника, а тих потоків, які можуть бути отриманими від реалізації застави та іншого майна боржника, у тому числі від діяльності/майна поручителя.
Якщо позичальник може у майбутньому виконати свої зобов’язання за кредитною угодою, вартість права вимоги доцільно розраховувати на підставі суми заборгованості та часу її одержання. Якщо зобов’язання боржника не можуть бути виконані, сума заборгованості впливає на визначення верхньої межі вартості права вимоги. Вартість права вимоги в цьому випадку залежить від застосованих способів забезпечення, вартості забезпечення та іншого майна боржника, а також строків, протягом яких можуть бути отримані кошти (від продажу майна) за рахунок погашення боргу.
Слід зазначити, що вартість права вимоги залежить не лише від загального фінансового стану боржника. Власник права вимоги зацікавлений у тому, щоб бути впевненим у виконанні боржником відповідних обов’язків і в забезпеченні відшкодування збитків, які виникають у випадку невиконання таких обов’язків. Застосування способів забезпечення дозволяє знизити ризик невиконання зобов’язання.
В кредитній практиці комерційних банків України існує кілька способів забезпечення виконання зобов’язань: застава, поручительство, банківська гарантія, неустойка, утримання та інші. При цьому закон не забороняє одночасно застосовувати кілька способів забезпечення відносно одного зобов’язання. Одним із найбільш активно використовуваних у банківській практиці способів забезпечення кредитного зобов’язання є застава майна або майнових прав.
Вартість забезпечення формує вартість права вимоги у випадку, якщо боржник не може виконати зобов’язання перед кредитором і не передбачається реструктуризація заборгованості. Тобто, фактично, у процесі оцінки права вимоги об’єктом оцінки стає закладене та інше майно боржника, а у випадку наявності поручителів майно поручителів.
Відзначимо наступні особливості оцінки застави у розрізі оцінки права вимоги:
1) можлива оцінка в умовах відсутності повної інформації;
2) вартість права вимоги визначає поточну вартість грошей, які отримає кредитор, тому ринкова вартість застави дисконтується, тобто приводиться до теперішнього моменту часу, з урахуванням строків на одержання судових рішень, виконавче провадження, реалізацію об’єктів;
3) ставка дисконтування розраховується з урахуванням зростаючих ризиків.
У зв’язку з цим, суттєвого значення набувають строки стягнення майна. Одержання грошових коштів від майна боржника є можливим шляхом виконавчого провадження або протягом процедури банкрутства. До кредитора не переходить право власності на закладену річ. Законодавством віддається перевага судовому порядку стягнення закладеного майна. Вимоги заставоутримувача, як правило, задовольняються з виручки від продажу закладеного майна. Строки судового процесу і виконавчого провадження можуть становити близько 1 року. Якщо сума, отримана від продажу предмета застави, недостатня для покриття суми вимог, заставоутримувач має право одержати стягнення з іншого майна боржника. Банкрутство є більш тривалим процесом, процедури можуть тривати до 24 місяців.
За недостатності вартості застав стягнення може бути звернене на інше майно боржника. У цьому випадку зростання вартості права вимоги можливе у випадку достатньої вартості іншого майна та відсутності вимог інших кредиторів.
На наш погляд, наявність юридичних ризиків є одним з основних факторів вартості права вимоги. Наведемо приклад із практики Укрсиббанку Житомирської області. Оцінюється право вимоги кредитора до боржника, який не здатний виконати свої зобов’язання за кредитним договором. При цьому на балансі боржника відображено багато ліквідних активів, частина яких надана у забезпечення (заставу) за зазначеною кредитною угодою. Єдиний спосіб отримати грошові кошти в погашення кредиту звернути стягнення на майно боржника. Проаналізувавши ситуацію, менеджери Укрсиббанку дійшли висновку, що ринкова вартість активів боржника значна, при цьому вартість права вимоги до боржника нульова, оскільки договір застави укладений невірно.
Таким чином, серед основних юридичних ризиків, на наш погляд, доцільно зазначити наступні:
ризики невірного оформлення документації (за кредитом, за об’єктом фінансування, якщо фінансувалося будівництво тощо);
ризики фактичної наявності майна/поручителів;
ризики, пов’язані з наявністю права власності у заставника (на майно, незавершене будівництво, не оформлені права);
ризики, пов’язані з тактикою поведінки позичальника;
ризики посягань інших кредиторів на майно боржника;
ризики затягнутого судочинства.
Отже, оцінка права вимоги повинна проводитися із залученням команди професійних юристів, які проаналізують правильність оформлення кредитної угоди, договору іпотеки та іншої документації за кредитом, оцінять ризики визнання їх недійсними/неукладеними.
Тактика поведінки позичальника значно впливає на строки одержання коштів за рахунок погашення боргу. На наш погляд, доцільно виокремлювати наступні групи позичальників:
позичальники, які вчасно виконують зобов’язання (у розрізі даних пропозицій не розглядаються);
позичальники, які активно взаємодіють із кредитором: спільне вирішення питань врегулювання боргу у позасудовому порядку; ухвалюються угоди про відстрочення; запроваджуються новації, тобто обмін існуючих зобов’язань на нові між тими ж особами з метою припинення першого; запроваджується відступне, тобто майнова цінність, прийнята кредитором замість початкового предмета зобов’язання; викуп боргу та інші рішення;
позичальники, які не взаємодіють із кредиторами, намагаються самостійно розв’язати проблему неплатежів, не інформують кредиторів;
позичальники, які здійснюють активну протидію кредитору (заперечують вимоги кредиторів у суді, посилаються на кризу як на підставу для визнання кредитної угоди недійсною);
несумлінні позичальники: для даної групи позичальників вартість права вимоги знижується до нуля.
Кредитор може отримати грошові кошти за рахунок погашення проблемної заборгованості кількома способами, а саме:
врегулювання/реструктуризація заборгованості. Багато банків розглядають даний сценарій як найбільш привабливий. Не можна не відзначити, що у даному випадку хоча б у майбутньому повинна бути висока ймовірність погашення боргу позичальником;
обіг стягнення на закладене майно/інші активи. Дану тактику банку доцільно застосовувати у випадку неможливості стягнення коштів з боржника;
банкрутство боржника. Будь-який кредитор може ініціювати банкрутство, якщо: грошові зобов’язання не виконані боржником упродовж 3 місяців з дати, коли вони повинні були бути виконані, грошові вимоги до боржника у сукупності становлять визначену законодавством суму, а самі зобов’язання підтверджені рішенням суду, що набрало чинності. Даний сценарій найменш привабливий з погляду кредитора, оскільки призводить до мінімізації вартості права вимоги за проблемною заборгованістю (неочевидні перспективи з управління процесом банкрутства та прийняття рішень, що задовольняють кредитора внаслідок можливої відсутності у конкретного кредитора контролю над комітетом або зібранням кредиторів; неочевидні перспективи задоволення вимог за рахунок конкурсної маси; ризик виведення та знецінення активів; тривала процедура; можливість визнання недійсності кредитної угоди, укладеної боржником з окремими кредиторами протягом 6 місяців, що передують поданню заяви про визнання боржника банкрутом).
Вартість права вимоги прямо залежить від наявності або відсутності вимог третіх осіб (та обсягу таких вимог) відносно як заставленого майна, так і іншого майна боржника або належних йому майнових прав (основні засоби, запаси, дебіторська заборгованість. Так, наприклад, незважаючи на прийняття кредитором, якому належить право вимоги, рішення про відстрочення боргу, існує ризик виникнення «проблемних» кредиторів, які ініціюють процедуру банкрутства та знецінять право вимоги. Інший приклад: майно, на яке намагався звернути стягнення кредитор, виявляється у заставі в інших кредиторів. Важливим є те, що погоджені дії боржника і кредиторів сприяють збільшенню вартості права вимоги боргу.
На наш погляд, варто розглянути випадок фінансування банком будівництва, при якому виникають співінвестори будівництва. Припустимо, банк фінансує об’єкт, який будується на закладеній земельній ділянці. Якщо співінвестори зможуть підтвердити в судах своє право, наприклад, щодо окремо взятого приміщення в даному об’єкті, то вартість об’єкта, на який банк захоче звернути стягнення у рамках реалізації належного йому права вимоги, зменшиться (для банку) на величину, що дорівнюватиме площі приміщення, право на яке буде визнано за відповідним співінвестором. Отже, ринкова вартість права вимоги зменшиться.
Підводячи підсумок, відзначимо, що сума заборгованості не є єдиним фактором вартості права вимоги заборгованості. Для визначення вартості права вимоги необхідно здійснити багатофакторний аналіз: оцінити ризики невиконання зобов’язання; вивчити застосовані способи забезпечення; розрахувати вартість забезпечення та інших активів боржника і поручителів і строки стягнення майна; бути впевненим у правильності оформлення кредитних угод, договорів застави та відсутності юридичних ризиків.
3.2 Пропозиції щодо створення комерційними банками ситуаційних центрів управління проблемною заборгованістю за кредитними операціями
Протягом 2005-2008 років банківський сектор України дотримувався агресивної політики розвитку, що мало прояв у високих темпах зростання кредитних портфелів банків (понад 50% на рік) за рахунок зовнішніх запозичень ресурсів, наданих закордонними власниками. Надзвичайно високою та економічно необґрунтованою була питома вага валютних кредитів у структурі кредитних портфелів. Починаючи з листопада 2008 року дані тенденції створили для української банківської системи значні ризики та проблеми. За 2009 рік обсяг прострочених кредитів зріс на 55,18%, досягнувши 27,955 млрд. грн., через що банки сформували на 13,87 млрд. грн. нових резервів і зазнали збитків у 7 млрд. грн. Резерви під кредитні операції за 2009 рік зросли на 13,87 млрд. грн. до 58,37 млрд. грн. (+31,16%).
У зв’язку з цим, на наш погляд, перспективним та найважливішим напрямом діяльності комерційних банків на сучасному етапі є використання нових підходів для вдосконалення управління врегулюванням проблемною заборгованістю, зокрема створення банками ситуаційних центрів управління проблемною заборгованістю юридичних та фізичних осіб за кредитними операціями.
Обґрунтуємо практичні рекомендації щодо створення та використання комерційними банками України ситуаційних центрів для вдосконалення управління врегулюванням проблемної заборгованості юридичних та фізичних осіб за кредитними операціями.
Завдання кваліфікованої роботи з проблемною заборгованістю за кредитними операціями перетворилась для комерційних банків України в актуальне та нагальне завдання. Для забезпечення ефективної роботи банку в сучасних умовах доцільним є створення спеціалізованого підрозділу для роботи з проблемними активами. У разі потреби банк також повинен налагоджувати співпрацю з юридичними, консалтинговими та колекторськими фірмами для вирішення конкретних завдань боротьби з простроченими кредитами. В умовах циклічно повторюваних криз, за загальної стагнації виробництва, необхідно мати добре керований підрозділ управління проблемною заборгованістю, що є потужним центром з організації цього дуже специфічного роду діяльності банку.
На наш погляд, доцільним та ефективним механізмом ліквідації проблемної заборгованості є створення комерційним банком ситуаційного центру управління проблемною заборгованістю за кредитними операціями.
Одним з напрямків діяльності ситуаційного центру є зниження рівня неповернення кредитів та зменшення розміру сформованих резервів, а також профілактика виникнення проблемних активів. У своїй діяльності ситуаційний центр управління проблемною заборгованістю повинен керуватися чинним законодавством, нормативними актами Національного банку України, статутом, рішеннями правління, іншими нормативними документами банку і положенням про підрозділ. Варто наголосити, що йдеться про роботу винятково легальними методами, які узгоджені з вимогами чинного законодавства.
Визначимо завдання ситуаційного центру управління проблемною заборгованістю:
участь у формуванні та реалізації ефективної кредитно-інвестиційної стратегії банку з метою одержання максимального прибутку. Йдеться, насамперед, про організацію ранньої профілактики і моніторингу випадків виникнення проблемних активів, створення умов для повернення проблемних кредитів, за яких втрати банку мінімальні;
вироблення принципів, стратегій, форм і методів участі банку і його філій у виконанні роботи з проблемними кредитами;
розробка та реалізація можливих схем погашення простроченої заборгованості.
Організація роботи ситуаційного центру має ґрунтуватися на наступних принципах:
запобігання переходу кредиту в розряд проблемних: ситуаційний центр (разом з підрозділами, що ведуть активні операції) повинен брати участь у процедурі ухвалення рішення про видачу кредиту, долучаючи досвід своєї роботи в загальну справу, систематично стежити за станом портфеля активів банку і розпочати роботу з позичальником з моменту першої затримки платежу. У випадку, якщо вона мала винятково технічний характер і проблем у боржника не виявлено, ситуаційний центр може знову повернутися в режим спостереження. Комерційний банк повинен використовувати всі надані законом і нормативними документами засоби для організації «атаки» на боржника. Ситуаційний центр повинен не тільки розробити різні стратегії роботи з урахуванням як економічних особливостей самого банку, так і організаційно-правових, виробничо-технологічних, соціальних, психологічних і навіть особистісних особливостей боржників, але і здійснити їхню деталізацію до форм і методів роботи;
своєчасність вживання заходів: у роботі з проблемними кредитами найчастіше виникають ситуації, коли потрібно негайно прийняти рішення, що дає змогу повернути до 100% заборгованості або перевести кредит із проблемного в нормальний. Якщо буде згаяно час, то надалі це може призвести до переходу кредиту в категорію безнадійного до стягнення. Результатом роботи ситуаційного центру має бути реальне зростання доходів банку, враховуючи часовий чинник. У практичній діяльності банк найчастіше змушений йти на поточні витрати з метою досягнення стратегічного позитивного результату;
наростання позитивного ефекту: боржник, що не може, розрахуватися одноразово, повинен повертати борг частинами, але за графіком і під пильним контролем ситуаційного центру.
На сьогодні вітчизняні комерційні банки не мають варіантів науково обґрунтованих стратегій роботи з боржниками, наслідком чого є хаотичний, несистематизований і неефективний підхід до управління проблемною заборгованістю. Зазначене зумовлює потребу комплексного підходу до ліквідації простроченої заборгованості, який передбачає розвиток взаємодії з філіями банку під час здійснення комплексу заходів щодо зниження ризику неповернення кредитів і виникнення ситуацій дефолтів, оперативний обмін інформацією з філіями. У випадку, якщо філії запропоновано брати участь у проведенні заходів щодо повернення проблемного активу, їй має бути чітко поставлене завдання і встановлено алгоритм дій, що підлягає неухильному виконанню.
Працівники ситуаційного центру управління проблемною заборгованістю мають систематично відвідувати філії і надавати практичну допомогу на місцях. У проблемних випадках істотне значення мають: очне знайомство співробітників ситуаційного центру і філій, ступінь довіри їх один до одного як до кваліфікованих фахівців; вивчення і впровадження в практику роботи банку досвіду вітчизняних і зарубіжних фінансових інститутів в області здійснення операцій зі запобігання і зниження ризиків виникненню проблемних кредитів. Співробітникам ситуаційного центру потрібно систематично підвищувати рівень знань як безпосередньо у своїй сфері діяльності, так і в суміжних областях, зокрема щодо оподатковування банків і підприємств.
Складність і багатоаспектність управління проблемною заборгованістю банку потребує впевненості в правильності прийнятих рішень і майбутньої адекватної реакції контролюючих органів. З метою підвищення кваліфікації і обміну досвідом доцільно регулярно проводити семінари за участю співробітників ситуаційного центру, працівників вертикалей продажу та ризиків головного банку та філій із запрошенням фахівців Національного банку України, ДПА, правоохоронних органів, Міністерства фінансів і Міністерства економіки України. Корисні також зустрічі працівників ситуаційного центру зі співробітниками аналогічних підрозділів інших банків. Досвід показує, що їхнє спілкування має зазвичай неформальний характер, заснований на особистих контактах, оскільки кожен банк намагається зберегти конфіденційність інформації, що стосується сфери роботи з проблемними кредитами, здійснення інформаційного забезпечення структурних підрозділів банку методичними, нормативними, інструктивними та аналітичними матеріалами з усіх основних напрямків діяльності підрозділу.
Ситуаційний центр має брати активну участь у розробці внутрішніх нормативних документів банку. До впровадження методичного матеріалу варто підходити досить обережно, оскільки конфіденційність інформації і можливість неоднозначного тлумачення директив у випадку їхнього несанкціонованого розголошення можуть призвести до небажаних наслідків і навіть конфліктів із зовнішніми організаціями.
На наш погляд, основними функціями ситуаційного центру управління проблемною заборгованістю мають бути наступні:
здійснення комплексу заходів, пов’язаних з роботою щодо повернення заборгованості з проблемних кредитів, і аналітичного обліку, що належить до його компетенції;
організація і проведення роботи з повернення проблемної заборгованості, зокрема зі залученням фахівців суміжних підрозділів; підготовка, у межах своєї компетенції, висновку для колегіальних органів банку;
супровід кредитів від стадії переходу в групу проблемних до одержання конкретного результату;
у частині, що належить до компетенції підрозділу, здійснення організації, обліку і контролю діяльності інших підрозділів банку, залучених до роботи з проблемними кредитами;
здійснення розрахунку, нарахування і контролю за рухом сформованих резервів на можливі втрати за позичками або іншими видами резервів.
Зазначимо, що роботу з проблемними кредитами банки провадять по-різному. Найпоширеніший принцип закріплення кредиту на весь час його існування за філією, що його надала. Проте, практика свідчить, що підрозділ, який здійснює масові активні операції і найчастіше має бізнес-план з обов’язкових обсягів розміщення, не завжди здатний забезпечити навіть простий моніторинг виданих кредитів. Як наслідок, втрачається час і кредит може перейти з проблемного в безнадійний.
Істотно підвищити ефективність управління проблемною заборгованістю банку за кредитами може створення ситуаційний центру управління проблемною заборгованістю, який відповідає за своєчасне здійснення комплексного аналізу наслідків кредитної діяльності банку і повинен давати повну, реальну оцінку можливих наслідків рішень, що приймаються, з урахуванням стратегічних інтересів банку загалом.
Ситуаційний центр має формулювати остаточні відповіді на питання про пріоритети використання механізмів повернення або списання заборгованості, часові межі здійснення нестандартних схем погашення, тактичні та стратегічні наслідки проведення тієї чи іншої операції підрозділу, податкові наслідки для банку і генеральної лінії в роботі з проблемними кредитами.
На наш погляд, штат ситуаційного центру управління проблемною заборгованістю за кредитними операціями (без урахування працівників, робочі місця яких знаходяться у філіях банку) має становити не більше ніж 9-11 чоловік, підібраних за принципом спеціалізації. Запропонована організаційна структура ситуаційного центру управління проблемною заборгованістю за кредитними операціями комерційного банку (рис. 18) та основні функціональні зв’язки даного підрозділу наступні:
1. Керівник ситуаційного центру досвідчений організатор, людина, що має навички керівної роботи, схильність до системного мислення, багатий практичний досвід роботи в банку і широку ерудицію. Він особисто підтримує робочі контакти з іншими підрозділами, задіяними у врегулюванні проблемної заборгованості. Функції керівника ситуаційного центру:
здійснює загальне керівництво діяльністю і забезпечує чітку організацію роботи ситуаційного центру, організує планування роботи, вирішує оперативні питання;
проводить систематичний аналіз стану справ з питань, що входять у компетенцію підрозділу, і на її основі готує пропозиції керівництву банку, комітетам і правлінню для прийняття рішень, спрямованих на удосконалення діяльності банку з управління проблемною заборгованістю;
забезпечує розробку інструктивних матеріалів, що безпосередньо стосуються певного роду діяльності, і вживає заходів щодо впровадження їх у практику;
виконує представницькі функції і бере участь у засіданнях і нарадах, є членом кредитного комітету банку;
забезпечує взаємодію з різними структурними підрозділами банку і залучає до роботи їх фахівців за погодженням з керівниками;
подає на розгляд керівництва банку пропозиції про штат підрозділу, підбір і розміщення кадрів, висування на керівні посади, накладення стягнень, заохочення сумлінних співробітників, їх переміщення або звільнення;
організує та контролює своєчасне виконання рішень правління, комітетів банку, дотримання правил проведення операцій і забезпечення належного режиму конфіденційності в частині, що стосується роботи з врегулювання проблемної заборгованості.
2. Фахівець економічного профілю здійснює облік та аналіз проблемних кредитів, підготовку та аналіз управлінської звітності, програмування складання звітних документів, аналіз розрахунку формування і зміни резервів, планування та прогнозування витрат і результатів роботи ситуаційного центру. Даний фахівець здійснює основну частку технічної роботи з підготовки та аналізу управлінської звітності, розвантажуючи інших для творчої, продуктивної праці; відповідає за взаємодію з економічними службами банку.
3. Фахівець бухгалтерського профілю має досконало знати бухгалтерський облік банку і вміти моделювати систему проводжень для конкретної схеми роботи з проблемними кредитами, пропонованої підрозділом. Даний фахівець співпрацює з підрозділом бухгалтерського обліку банку. Суттєвою вимогою до такого фахівця є знання системи бухгалтерського обліку підприємства, оскільки реалізація схем повернення заборгованості базується на аналізі та врахуванні можливих їх наслідків для підприємств-боржників.
4. Фахівець кредитного профілю повинен досконало знати практику кредитування, нормативні матеріали банку, специфіку діяльності підприємств промислового сектора економіки і вміти оцінювати фінансовий стан позичальників, будувати складні схеми фінансування. За потреби надання реструктуризованих кредитів повинен знаходити спільну мову з підрозділами, які відповідають за кредитування і проектне фінансування.
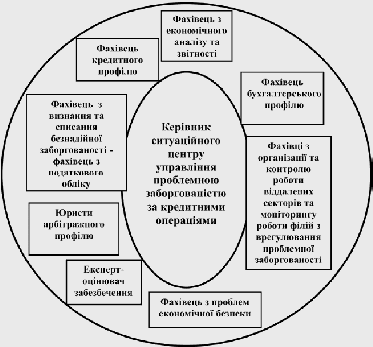
Рис. 18. Ситуаційний центр управління проблемною заборгованістю за кредитними операціями комерційного банку.
5. Фахівець з визнання та списання безнадійної заборгованості має бути фахівцем з податкового та бухгалтерського обліку, знати банківське і податкове законодавство. Відповідає за взаємодію зі службою внутрішнього аудиту банку, службами податкового та бухгалтерського обліку. Має повноваження вступати в робочі контакти з органами ДПА України.
6. Юристи арбітражного профілю фахівці високої кваліфікації, здатні вести від імені банку конкретні спори в арбітражному суді і захищати інтереси своєї сторони. Здійснюють взаємодію з юридичною службою банку.
7. Фахівець з проблем економічної безпеки відповідає за взаємодію зі службою безпеки банку і правоохоронними органами державної влади.
8. Фахівці з організації та контролю роботи віддалених секторів та моніторингу роботи філій з урегулювання проблемної заборгованості мають досконало знати економіко-фінансовий стан закріплених філій, особливості їх регіонального функціонування, нюанси практичної діяльності. Організують в інтересах банку взаємодію центрального апарату і філій з відповідних питань.
9. Експерт-оцінювач кредитного забезпечення має досконало знати методику визначення ліквідності та реальної ринкової вартості заставного майна.
Зазначимо, що на першому етапі створення, у роботі ситуаційного центру можуть брати участь досвідчені спеціалісти-консультанти підрозділів головного банку. Далі ситуаційний центр управління проблемною заборгованістю доцільно доукомплектовувати спеціалістами відповідної кваліфікації. У кожній філії банку, де є більше 20 проблемних кредитів юридичних осіб, слід створити віддалені робочі місця працівників ситуаційного центру управління проблемною заборгованістю. Кількість робочих місць визначається з розрахунку: 1 працівник ситуаційного центру на 20 проблемних кредитів 4-5 категорії.
Керівництво банку, залежно від специфіки та результатів діяльності ситуаційного центру, може періодично вносити в його структуру зміни, що відповідатимуть затвердженим завданням з управління проблемною заборгованістю за кредитними операціями. Характерною рисою співробітника ситуаційного центру має бути здатність знаходити ефективні шляхи ліквідації проблемної заборгованості.
Необхідним є затвердження принципів оплати праці співробітників ситуаційного центру. Система винагороди працівників ситуаційного центру має базуватися на оцінці ступеня складності повернення боргу з урахуванням чинників особистого фізичного ризику та інших чинників і становити приблизно 5% від суми повернення для великих кредитів і близько 10% для середніх і дрібних активів. Визначення конкретної величини винагороди кожного із співробітників ситуаційного центру варто віднести до компетенції їхнього керівника, а порядок преміювання останнього має бути обговорений і встановлений керівником банку.
Матеріально-технічне постачання підрозділу відіграє істотну роль у досягненні ефективної роботи ситуаційного центру. Співробітники повинні бути забезпечені укомплектованими робочими місцями, персональними комп’ютерами і телефонно-факсовим зв’язком і мати доступ до баз даних банку (можливо, у режимі «читання»). Доцільно забезпечити працівників ситуаційного центру мобільними телефонами і автомобілем. Якщо можливості забезпечення автомобілем немає, то керівник ситуаційного центру повинен мати право замовляти і використовувати черговий автомобіль банку з метою швидкого реагування у разі виникнення ситуацій, що вимагають оперативного втручання. Можлива оплата використання особистого автотранспорту для службових потреб.
На наш погляд, прямий і непрямий економічний ефект від діяльності ситуаційного центру полягає в наступному: фактичне повернення проблемного чи безнадійного кредиту приносить дохід і надає змогу банку знову розмістити кошти в дохідних активах; переведення кредиту із проблемного в категорію надійних надає змогу одержувати стабільні доходи в період дії активу; відновлення раніше створених резервів на доходи збільшує прибуток і власний капітал банку; вивільнення персоналу підрозділів активних операцій для ведення основної діяльності надає змогу сконцентрувати зусилля на створенні нових надійних активів; повернення активу поліпшує економічні нормативи і показники банку та зміцнює його імідж як надійного і кваліфікованого партнера під час взаємодії з промисловим сектором економіки.
Висновки
Результати дослідження теоретичних основ банківського кредитування в Україні дозволили визначити сутність і принципи банківського кредитування, систематизувати види банківського кредиту, розглянути особливості джерел формування кредитних ресурсів банку та організаційних аспектів банківського кредитування.
В роботі доведена доцільність виокремлення трьох рівнів системи принципів банківського кредитування: загальноекономічні принципи кредитування (відповідність ринковим відносинам, раціональності і ефективності, комплексності, розвиткові); особливі принципи кредитування, поза якими кредит втрачає свій специфічний економічний зміст (поверненості, забезпеченості, строковості, платності, цільової спрямованості); часткові, одиничні принципи кредитування, або правила кредитування, які випливають з кожного особливого принципу і можуть по-різному проявлятися в конкретних кредитних операціях.
У теорії та практиці кредитування виокремлюють сім основних стадій кредитного процесу, управління якими банк повинен ретельно організовувати: розгляд заявки позичальника на отримання кредиту; аналіз фінансового стану (кредитоспроможності) клієнта; розробка умов позики; підготовка та укладання кредитного договору; визначення порядку забезпечення кредиту, гарантій повернення позики; процедура надання позики; процедура погашення позики; контроль за кредитною операцією.
Технологія банківського кредитування включає в себе системну оцінку ходу всього кредитного процесу в банку, та розгляд руху позики (вартості) в органічному зв’язку із певними організаційними формами та інституціональними структурами банківської діяльності. Реальне покращання ситуації у кредитній сфері неможливе в сучасних умовах на основі вдосконалення лише окремих відособлених ланок кредитного процесу; необхідне підвищення ефективності цілісної системи кредитних технологій.
Дослідження показало, що комерційні банки України використовують такі основні форми забезпечення кредиту: застава рухомого і нерухомого майна; гарантії і поручительства третіх осіб; страхування ризику позики; уступка дебіторської заборгованості; неустойка (штрафи, пеня). Кожна з форм забезпечення повернення кредиту оформляється окремим документом, що має юридичну силу і закріплює за кредитором певне фінансове джерело для погашення позики у разі відсутності коштів у позичальника після настання строку погашення кредиту.
Комерційні банки розробляють і використовують в практичній роботі нормативи оцінки майна, що передається у заставу в забезпечення кредиту. Найнадійнішими вважаються такі предмети застави (що оцінюються в 100%): грошові кошти, гарантії першокласних банків за умови попереднього вивчення рейтингу банку за світовою класифікацією, гарантії уряду. Оцінка об’єктів нерухомості проводиться у межах встановленого «коридору» (вилки) нормативу, з урахуванням призначення об’єктів, місцезнаходження (регіон, віддаленість від центру міста), ефективності використання приміщень, ліквідності на ринку тощо. Оцінка обладнання проводиться з урахуванням ліквідності на