Аналіз сучасної системи оподаткування
Виникає питання, чи буде в торговця цінним паперами податковий кредит з ПДВ, якщо цінні папери купуються в їхнього емітента, а не в іншого торговця цінними паперами. В даному випадку податкового кредиту не буде. Це пов’язане з тим, що відповідно до пп. 3.2.1 Закону № 168 не є об’єктом оподаткування ПДВ такі операції з цінним паперами (у т.ч. з іпотечними та інвестиційними сертифікатами, сертифікатами фондів операцій з нерухомістю, похідними цінним паперами - деривативами):
а) з випуску (емісії) емітентом цінних паперів;
б) з розміщення емітентом у будь-які форми керування зазначених нами в п. "а" ЦП;
в) пов’язані зі зворотною купівлею (погашенням, викупом) емітентом цінних паперів за кошти, раніше ним випущених (емітованих);
г) з обміну емітентом випущених (емітованих) ним цінних паперів на інші.
Виходячи із зазначеного, якщо торговець цінним паперами продає цінні папери їхньому емітенту (операція погашення, викупу для емітента), то в нього не виникає податкових зобов’язань з ПДВ. Як бачимо, розглянутий нами пункт Закону № 168 не стосується операцій, пов’язаних з "прямою" торгівлею цінними паперами (тобто, купівля-продаж цінних паперів між торговцями цінним паперами).
Отже, виходить що торговець цінним паперами, використовуючи положення пп. 3.2.1 Закону № 168, може придбати акції в їхніх емітентів за однією ціною, зберігати їх у себе, а потім продавати знову ж емітентам, але вже за іншою, більш високою, ціною, не сплачуючи при цьому ПДВ. Виходячи з вимог Закону № 168, це так. Але відзначимо, що положеннями ст. 28 Закону України „Про цінні папери та фондовий ринок” введене, зокрема, наступне обмеження - торговцям цінних паперів заборонено здійснювати торгівлю цінними паперами акціями емітента, які дають йому право на володіння майном у розмірі понад 5% статутного фонду такого емітента. Таким чином, торговець цінними паперами може купувати тільки відносно незначну кількість таких цінних паперів, як акції, в їхніх емітентів для наступного зворотного продажу їх зазначеному емітенту, і, природно, не оподатковувані ПДВ операції з такими акціями будуть мати невеликий обсяг.
Одним з активних учасників ринку цінних паперів в Україні є інститути спільного інвестування (ІСІ). На рисунку 2.1 зображено динаміку створення інститутів спільного інвестування (ІСІ) в Україні за останні роки.
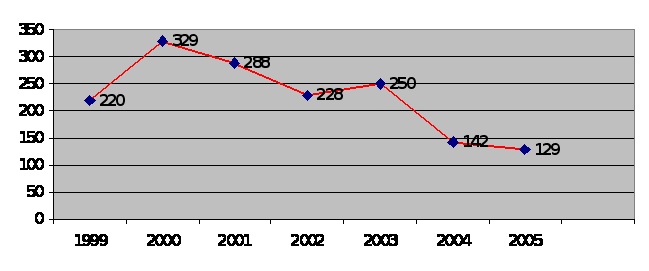 Рис.
2.1 Кількість
інвестиційних
фондів та взаємних
фондів інвестиційних
компаній*
Розглянемо особливості оподаткування діяльності інвестиційних фондів на ринку цінних паперів. Так, відповідно до Закону України "Про оподаткування прибутку підприємств" стаття 4 пункт 4.2 підпункт 4.2.8. кошти спільного інвестування, а саме кошти, залучені від інвесторів інститутами спільного інвестування, доходи від проведення операцій з активами ІСІ та доходи, нараховані по активах ІСІ, не включаються до складу валового доходу ІСІ.
Таким чином, інвестиційні фонди звільнені від сплати податку на прибуток.
Якщо інвестор (фіз. особа, що володіє цінними паперами) інтервального або закритого інвестиційного фонду відчужує (продає) цінні папери фонду третім особам, то інвестиційний прибуток, отриманий від продажу цих паперів, обкладається за ставкою 13% (з 1 січня 2005 року 15 %). Інвестиційний прибуток - позитивна різниця між доходом, отриманим від продажу цінних паперів фонду і його вартістю, що розраховується виходячи із суми витрат пов'язаних із придбанням даних цінних паперів.
Відповідно до Закону України "Про податок з доходів фізичних осіб" пункт 7.2, при виплаті інвестиційного доходу (дивідендів) по цінних паперах ІСІ компанією по управлінню активами фізична особа платить податок у розмірі 5%.
Якщо цінні папери інвестиційного фонду переходять третім особам шляхом дарування або спадщини, то оподатковування в такому випадку відбувається відповідно до загальних принципів оподатковування майна у випадку дарування (спадщини).
Якщо інвестором виступає фізична особа - нерезидент України, то оподаткування доходів, отриманих від інвестування у фонди, відбувається відповідно до правил оподаткування для резидентів.
Інвестор (юридична особа), може вийти з інвестиційного фонду (залежно від типу фонду) двома способами:
шляхом продажу цінних паперів інвестиційного фонду компанії, що проводить викуп цінних паперів інвестиційного фонду (компанія по управлінню активами або агент);
шляхом продажу цінних паперів інвестиційного фонду третім особам
Оподаткування операцій із цінними паперами (у тому числі із цінними паперами інвестиційного фонду) ведеться відокремлено від оподаткування звичайної діяльності, у розрізі їхніх видів (акції, корпоративні права, інші цінні папери).
На звітну дату компанія підводить підсумки здійснення операцій із цінними паперами в розрізі видів цінних паперів і формує сукупний прибуток або збиток від цих операцій. При цьому прибуток або збиток звітного періоду корегується на збитки минулих періодів і формує, таким чином, базу оподаткування. Якщо компанія одержала збитки, вони не включаються до складу валових витрат і переносяться на наступні періоди.
Якщо компанія одержує прибуток від операцій з цінними паперами, то він зараховується до складу валових доходів юридичної особи. Надалі розрахунок сум податку на прибуток здійснюється на загальних підставах.
Якщо інвестором виступає юридична особа - нерезидент України, тоді згідно ст.13 Закону України "Про оподаткування прибутку підприємств" c доходу, отриманого нерезидентом в Україні, утримується податок у розмірі 15% від суми доходу.
3. Оподаткування доходів нерезидентів від операцій з цінними паперами
Нормативною базою сплати нерезидентами податку на прибуток від операцій з цінними паперами є Закон України «Про оподаткування прибутку підприємств» в редакції Закону України «Про внесення змін і доповнень в Закон України «Про оподаткування прибутку підприємств» від 22 травня 1997 р. № 283/97-ВР із змінами і доповненнями (далі – Закон про прибуток).
Будь-які доходи, отримані нерезидентом з джерелом їх походження з України, від здійснення господарської діяльності (у тому числі на рахунки нерезидента, які ведуться в гривнях) оподатковуються в порядку і по ставках, визначених статтею 13 Закону про прибуток. Під доходами, отриманими нерезидентом з джерелом їх походження з України, розуміється, серед іншого, «прибуток від здійснення операцій по торгівлі цінними паперами або іншими корпоративними правами», визначена відповідно до норм Закону про прибуток.
Закон про прибуток називає двох суб'єктів виплати нерезиденту прибутку від операцій з цінним паперами:
постійне представництво цього нерезидента;
резидента.
У свою чергу, різний податковий статус мають резиденти, що виплачують нерезидентам прибуток від операцій з цінним паперами. Об'єм податкових зобов'язань таких резидентів залежить від того, чи виступають вони в операціях, що приносять нерезиденту дохід:
від імені нерезидента і за його рахунок;
від свого імені і за рахунок нерезидента;
від свого імені і за свій рахунок.
Пункт 2.5. Закону про прибуток вимагає від постійного представництва до початку своєї господарської діяльності стати на облік в податковому органі по своєму місцезнаходженню. Відповідна процедура встановлена Положенням про порядок реєстрації і обліку постійних представництв нерезидентів в Україні як платників податку на прибуток, затвердженим наказом Головної податкової адміністрації України (далі – ГНАУ) від 16 січня 1998 р. Постійне представництво нерезидента, який розпочав свою господарську діяльність до реєстрації в податковому органі, вважається таким, що ухиляється від оподаткування, а отримані їм прибутки вважаються прихованими від оподаткування.
Згідно пункту 13.8 Закону про прибуток «суми прибутків нерезидентів, які здійснюють свою діяльність на території України через постійне представництво, оподатковуються в загальному порядку». При цьому таке постійне представництво нерезидента прирівнюється в цілях оподаткування до платника податків, який здійснює свою діяльність незалежно від такого нерезидента.
Стосовно торгівлі цінним паперами вказаний загальний порядок оподаткування для постійного представництва нерезидента припускає, зокрема, 25% ставку податку на прибуток і визначення об'єкту оподаткування згідно спеціальним правилам пункту 7.6 Закону про прибуток (Оподаткування операцій по торгівлі цінними паперами і дериватами). При цьому прибутком від операцій по торгівлі цінними паперами вважається позитивна різниця між доходом, тобто сумою коштів або вартістю майна, отриманого постійним представництвом нерезидента від продажу, обміну або інших способів відчуження цінних паперів, збільшеної на вартість будь-яких матеріальних цінностей або нематеріальних активів, які передаються постійному представництву нерезидента у зв'язку з таким продажем, обміном або відчуженням, а також сумою будь-якої заборгованості постійного представництва нерезидента, яка погашається у зв'язку з таким продажем, обміном або відчуженням; і витратами, під якими розуміється сума коштів або вартість майна, сплачена (нарахована) постійним представництвом нерезидента продавцю цінних паперів як компенсація їх вартості, а також сума будь-якої заборгованості постійному представництву нерезидента, яка виникає у зв'язку з таким придбанням.
Оподаткування в Україні дивідендів, які отримують нерезиденти, відбувається згідно з нормами п. 13.7 Закону про оподаткування прибутку. Дивіденди фізичних осіб-нерезидентів мають обкладатися прибутковим податком за ставкою 13%, а також податком на дивіденди за ставкою 25%, якщо інше не передбачено конвенціями.
Фізичні особи - нерезиденти держав з якими укладено відповідні договори можуть розраховувати, що загальна сума утримань із дивідендів згідно з конвенціями переважно не перевищує 15%. А доходи громадян інших країн (з якими відповідних угод не укладено) оподатковуються як передбачено вітчизняним законодавством - 13% прибуткового + 25% податку на дивіденди: згідно зі ст. 15 Декрету, "з доходів, що підлягають виплаті з джерел в Україні громадянам, які не мають постійного місця проживання в Україні, податок утримується ... за ставкою, наведеною у пункті 3 статті 7 цього Декрету, без виключення з доходу ... встановлених цим Декретом пільг". Тому й не діє пільга, згідно з якою не включаються до сукупного оподатковуваного доходу "суми дивідендів, що були оподатковані під час їх виплати відповідно до Закону "Про оподаткування прибутку підприємств".
Платник податку, в т. ч. нерезидент, який здійснює операції з інвестиційними активами з використанням послуг професійного торговця цінними паперами, має право укласти договір з таким торговцем щодо виконання ним функцій податкового агента (пп. 9.6.9 п. 9.6 ст. 9 Закону про прибуток).
Разом з тим цінні папери (у т. ч. акції) як об'єкт оподаткування відносяться до рухомого майна (згідно із п. 1.18 ст. 1 Закону про прибуток рухоме майно - це все майно, відмінне від нерухомого).
Відповідно до ст. 12 Закону про прибуток, яка регламентує оподаткування рухомого майна, якщо об'єкт рухомого майна продається за посередництвом юридичної особи (її філії, відділення, іншого відокремленого підрозділу) або представництва нерезидента, то така особа вважається податковим агентом платника податку стосовно оподаткування доходів, отриманих таким платником податку від такого продажу.
Таким чином, підприємство, яке купує у нерезидента акції (цінні папери), повинно виконати всі функції податкового агента, визначені у п. 1.15 ст. 1 Закону про прибуток, по відношенню до виплачених нерезиденту доходів, тобто утримати податок з інвестиційного прибутку, який утворився у платника податку - нерезидента у зв'язку з даною операцією продажу цінних паперів. Податковий агент у даному випадку, зокрема, зобов'язаний розрахувати інвестиційний прибуток такому нерезиденту на підставі пред'явлених документів, що підтверджують витрати на попереднє придбання цих цінних паперів, та утримати з нього податок з доходів фізичних осіб за ставкою п. 7.3 ст. 7 Закону (26 % до 01.01.2007 року).
Оподаткування доходів нерезидентів регламентується п. 9.11 ст. 9 Закону про прибуток, згідно із пп. 9.11.1 якого доходи з джерелом їх походження з України, що нараховуються (виплачуються, надаються) на користь нерезидентів, підлягають оподаткуванню за правилами, встановленими для резидентів, з урахуванням особливостей, визначених окремими нормами цього Закону.
4. Оподаткування доходів фізичних осіб від операцій з цінним паперами
Відповідно до п. 7.1 та п. 22.3 Закону загальна ставка податку на доходи фізичних осіб становить з 1 січня 2004 року до 31 грудня 2006 року 13 % , а з 1 січня 2007 року – 15 % від об’єкта оподаткування.
Загальний річний оподатковуваний дохід складається з суми загальних місячних оподатковуваних доходів звітного року, а також іноземних доходів, одержаних протягом такого звітного року.
До загального місячного оподатковуваного доходу включається, дивідендний доход, інвестиційний прибуток від здійснення платником податку операцій з цінними паперами та корпоративними правами, випущеними в інших, ніж цінні папери, формах (крім доходів, отриманих платником податку від розміщення ним коштів у цінні папери, емітовані Міністерством фінансів України та дивідендів, які нараховуються у вигляді акцій (часток, паїв) за умови, коли таке нарахування ніяким чином не змінює пропорцій (часток) участі всіх акціонерів (власників) у статутному фонді емітента, та внаслідок чого збільшується статутний фонд такого емітента на сукупну номінальну вартість таких нарахованих дивідендів);
Дивіденди, які виплачуються за привілейованими акціями на користь фізичних осіб (у тому числі нерезидентів), оподатковуються так само, як заробітна плата (підпункт 7.8.7 п.7.8 ст.7 Закону „Про податок з доходів фізичних осіб”). Звичайно, зазначені зміни також змусили окремі акціонерні товариства та їх учасників замислитися над тим, як здійснювати розподіл заробленого прибутку без виплати дивідендів.
Згідно з нормами підпункту 9.6.2 пункту 9.6 статті 9 Закону України «Про податок з доходів фізичних осіб» (далі — Закон) інвестиційний прибуток визначається як позитивна різниця між доходом, отриманим платником податку від продажу окремого інвестиційного активу, та його вартістю, що розраховується виходячи з суми витрат, понесених у зв’язку з придбанням такого активу, з урахуванням норм підпункту 9.6.4 цього пункту. Інвестиційні активи, подаровані платнику чи успадковані ним, вважаються придбаними за нульовою вартістю.
Придбанням інвестиційного активу вважаються, зокрема, операції з внесення платником податку коштів та майна до статутного фонду юридичної особи — резидента в обмін на емітовані ним корпоративні права.
5. Оподаткування операцій з цінними паперами податком на додану вартість
Стосовно оподаткування операцій з цінними паперами податком на додану вартість , то тут слід відзначити наступне. Відповідно до закону “Про податок на додану вартість”, статті 3, пункту 3.2 не є об’єктом оподаткування операції: а) з випуску(емісії), розміщення у будь-які форми управління та продажу за кошти цінних паперів, що були емітовані (випущені в обіг) суб’єктами підприємницької діяльності, НБУ, Міністерством фінансів України, Держказначейством, органами місцевого самоврядування; розрахунково-клірингової, реєстраторської, депозитарної діяльності з цінних паперів; обміну цінних паперів на інші цінні папери б) з обігу валютних цінностей, а оскільки цінні папери належать до валютних цінностей відповідно до Декрету Кабінету Міністрів України “Про систему валютного регулювання і валютного контролю” від 19.02.1993 (валютні цінності це: валюта України, платіжні документи та інші цінні папери у валюті України, іноземна валюта, платіжні документи та інші цінні папери в іноземній валюті), операції з цінними паперами, як українських так і іноземних емітентів, не належать до об’єктів оподаткування податком на додану вартість. Відповідно до листа державної податкової адміністрації від 16.01.1998р. “Про податок на додану вартість” професійні учасники ринку цінних паперів не відносять до об’єкта оподаткування ПДВ і комісійну винагороду за здійснення операцій з випуску, розміщення і продажу за кошти цінних паперів.
Відповідно до підпункту 3.2.1 пункту 3.2 статті 3 Закону України "Про податок на додану вартість" (із урахуванням змін та доповнень, Закон) не є об'єктом оподаткування операції з реєстраторської та депозитарної діяльності на ринку цінних паперів, а також діяльності з управління активами (у тому числі пенсійними активами, фондами банківського управління), відповідно до закону. Відповідно до підпункту 3.2.5 пункту 3.2 статті 3 Закону не є об'єктом оподаткування податком на додану вартість операції з надання послуг з інкасації, розрахунково-касового обслуговування, залучення, розміщення та повернення коштів з договорами позики, депозиту, вкладу (у тому числі пенсійного), управління коштами та цінними паперами (корпоративними правами та деривативами), доручення, надання, управління і переуступки фінансових кредитів, кредитних гарантій і банківських поручительств особою, що надала такі кредити, гарантії або поручительства.
У разі коли платник податку здійснює операції з поставки товарів (послуг), які є об'єктом оподаткування згідно з пунктом 3.1 статті Закону про ПДВ, під забезпечення боргових зобов'язань покупця, надане такому платнику податку у формі простого або переказного векселя або інших боргових інструментів, випущених таким покупцем або третьою особою, базою оподаткування є договірна вартість таких товарів (послуг), але не нижче за звичайні ціни без врахування дисконтів або інших знижок з номіналу такого векселя, а за процентними векселями - договірна вартість таких товарів (послуг), але не нижче за звичайні ціни, збільшена на суму процентів, нарахованих або таких, що мають бути нараховані на суму номіналу такого векселя.
У разі коли платник податку здійснює за згодою векселедержателя зустрічну поставку товарів (послуг) замість грошового погашення суми боргу, зазначеного у векселі, базою оподаткування є договірна вартість таких товарів (послуг), але не нижче за звичайні ціни без врахування дисконтів або інших знижок з номіналу такого векселя, а за процентними векселями – договірна вартість таких товарів (послуг), але не нижче за звичайні ціни, збільшена на суму процентів, нарахованих або таких, що мають бути нараховані на суму номіналу такого векселя.
Для цілей оподаткування згідно з Законом про ПДВ векселі (крім податкових векселів), видані або отримані, не вважаються засобом платежу та не змінюють суму податкового кредиту або податкового зобов'язання з цього податку, крім податкових векселів.
6. Особливості оподаткування операцій за конкретними видами цінних паперів
Загальні аспекти оподаткування операцій з акціями нами було розглянуто вище, в даному параграфі дипломної роботи зупинимось на особливостях оподаткування викупу акцій власної емісії підприємства.
Розглянемо ситуацію, коли відбувається викуп акцій власної емісії в першого їхнього власника. Перший власник акцій – це той власник, що одержав акції у власність (під час розміщення акцій) безпосередньо від їхнього емітента або ж від андерайтера.
Щоб відповісти на запитання, яким чином оподатковується різниця між номінальною та реальною вартістю акцій, що викуповуються, відразу ж звернемося до роз’яснень податкових органів. Так, ДПАУ в п. 2.8 Листа № 11927/7/23-1017 висловила свою думку про оподаткування операцій, пов’язаних з викупом акцій. Зокрема:
якщо цінні папери викуповують за ціною, що дорівнює або перевищує їхню номінальну вартість, то в емітента цінних паперів відсутні податкові наслідки;
якщо цінні папери викуповують за ціною, що менше їхньої номінальної ціни, то різниця включається до складу валових доходів емітента відповідно до пп. 4.1.6 Закону № 283.
На нашу думку, такий висновок ДПАУ не коректний. І от чому. По-перше, ДПАУ, вказуючи у своєму листі вищенаведений нами порядок оподаткування різниці між номінальною та реальною вартістю акцій, що викуповуються, власної емісії, не посилається на відповідні вимоги Закону „Про оподаткування прибутку підприємств”. А все тому, що в Законі № 283 відсутнє визначення терміну «емісійні витрати» (це коли номінальна вартість акцій, що викуповуються, менше їхньої реальної (ринкової) вартості) і не зазначений порядок податкового обліку таких «витрат». Крім того, «емісійний доход», визначення терміну якого наведено в п. 1.27 Закону № 2831 і який, на думку ДПАУ, включається до валових доходів відповідно до пп. 4.1.6 Закону № 2832 (як доходи з інших джерел), не містить у собі доходи від перевищення номінальної вартості акцій, що викуповуються, над їх реальною (ринковою) вартістю. По-друге, відповідно до п. 7.6 Закону № 283, операції з викупу акцій власної емісії взагалі не підлягають оподаткуванню в емітента.
Розглянемо особливості оподаткування операцій з облігаціями. Власники облігацій — резиденти України самостійно визначають суму податку, що підлягає сплаті. Процентний дохід інвесторів-юридичних осіб включається до суми валових доходів власника облігацій в тому податковому періоді, протягом якого такий дохід було отримано фактично або такий дохід мав би бути отриманим. До процентних доходів відноситься також сума дисконту, що визначається як різниця між ціною розміщення облігацій і ціною їхнього погашення (підпункт 1.10 Закону України “Про оподаткування прибутку підприємств”).
На цілі оподатковування власник облігацій проводить окремий облік фінансових результатів операцій з торгівлі цінними паперами.
Для визначення фінансового результату від операцій з торгівлі цінними паперами із суми всіх доходів, отриманих або нарахованих протягом податкового періоду в результаті відчуження (продажу) цінних паперів, віднімають витрати, понесені або нараховані в результаті придбання цінних паперів протягом податкового періоду, збільшені на суму некомпенсованих збитків від аналогічних операцій минулих періодів.
Кошти, отримані інвестором від погашення (викупу) облігацій, не включаються до валового доходу підприємства і не підлягають оподатковуванню (абзац третій підпункту 7.9.1 Закону України “Про оподаткування прибутку підприємств”, лист ДПА від 27.07.2000 р. № 325/4/15-1110). Існує єдина умова, за якої результат від операцій з облігаціями інвестора відноситься безпосередньо до валових доходів: коли облігації розміщуються на первинному ринку з дисконтом до номіналу. У цьому випадку сума дисконту в інвестора відноситься до складу валового доходу на період придбання.
Облігації усіх видів купуються громадянами тільки за рахунок їхніх власних коштів. Процентний дохід фізичної особи і дохід, отриманий від операцій з торгівлі облігаціями, включається до сукупного оподатковуваного доходу власника облігацій.
Дохід, отриманий від операцій з торгівлі облігаціями, визначається як різниця між виторгом від продажу облігацій та документально підтвердженими витратами, що безпосередньо зв’язані з придбанням облігацій.
Усі вище перераховані доходи фізичних осіб резидентів України включаються до сукупного оподатковуваного доходу власника облігацій і обкладаються податком на прибуток за діючими у цей податковий період ставками. Суб’єктові господарської діяльності, який здійснив виплату такого доходу на користь фізичної особи, належить подати в органи ДПА за місцем проживання такої фізичної особи інформацію щодо сплаченого доходу у формі та в термін, визначений законодавством.
При одержанні фізичною особою-резидентом доходів від операцій з облігаціями така фізична особа самостійно здійснює розрахунок, виплату прибуткового податку і несе відповідальність за внесення податку в бюджет.
Стосовно оподаткування операцій з векселями, тут необхідно відзначити наступне. Статтею 4 Закону "Про обіг векселів в Україні" встановлено, що видавати переказні і прості векселі можна лише для оформлення грошового боргу за фактично поставлені товари, виконані роботи, надані послуги.
При цьому на момент видачі переказного векселя особа, зазначена у векселі як трасат, або векселедавець простого векселя повинні мати перед трасантом та/або особою, якій чи за наказом якої повинен бути здійснений платіж, зобов'язання, сума якого має бути не меншою, ніж сума платежу за векселем.
Згідно з п. 1.6 Закону України "Про оподаткування прибутку підприємств" під товарами розуміють матеріальні та нематеріальні активи, а також цінні папери та деривативи, що використовуються в будь-яких операціях, крім операцій з їх випуску (емісії) та погашення. Відповідно до пункту 7.6 статті 7 цього Закону операції з торгівлі цінними паперами та деривативами відносяться до операцій особливого виду і оподатковуються за правилами, установленими цим підпунктом.
При продажу цінних паперів, у тому числі тих, за які розрахунок відбувся векселем, платник податку, який продає цінні папери, у загальному порядку відображає у відповідному розділі розрахунку фінансових результатів операцій з відповідним видом цінних паперів додатка К3 до рядка 01.4 Декларації з податку на прибуток доходи звітного періоду, витрати звітного періоду та на підставі цього розраховує прибуток або збиток від операцій з відповідним видом цінних паперів.
Фінансовий результат від продажу векселя, отриманого як засіб платежу за цінні папери, виникає за наявності доходів від продажу векселя і витрат на його придбання (заборгованості за продані цінні папери). Тобто платник податку, який отримав такий вексель, може відобразити у розділі 3 розрахунку фінансових результатів операцій з цінними паперами, корпоративними правами та деривативами додатка К3 до рядка 01.4 Декларації з податку на прибуток підприємства прибуток або збиток від операцій з векселями лише за наслідками звітного періоду, в якому цей платник продає такий вексель.
Розглянемо оподаткування дивідендів та прирівняних до них платежів. Так, згідно з п. 1.9 ст. 1 Закону № 334/94-ВР дивіденд — це платіж, який здійснює юридична особа — емітент корпоративних прав або інвестиційних сертифікатів на користь власника таких корпоративних прав (інвестиційних сертифікатів) у зв’язку з розподілом частини прибутку такого емітента, розрахованого за правилами бухгалтерського обліку.
Оподаткування дивідендів здійснюється у порядку, визначеному п. 7.8 ст. 7 Закону № 334/94-ВР. А саме: незалежно від того, є емітент-резидент платником податку на прибуток чи має пільги зі сплати цього податку, надані цим Законом або іншими законодавчими актами, або у вигляді застосування ставки податку іншої, ніж встановлена п. 10.1 ст.10 зазначеного Закону (крім платників цього податку, які підпадають під дію п. 7.2 ст. 7 або пп. 10.2.3 п. 10.2 ст. 10 Закону № 334/94-ВР), у разі прийняття рішення про виплату дивідендів такого емітента зобов’язано нараховувати та сплачувати до бюджету авансовий внесок з податку на прибуток.
Не сплачується авансовий внесок лише у разі виплати дивідендів у вигляді акцій (часток, паїв), емітованих (випущених) підприємством, яке нараховує дивіденди, якщо така виплата не змінює пропорцій (часток) участі всіх акціонерів (власників) у статутному фонді підприємства-емітента незалежно від того, були такі акції (частки, паї) зареєстровані (відображені у змінах до статутних документів) чи ні, а також при виплаті дивідендів на користь інститутів спільного інвестування.
Авансовий внесок з податку на прибуток сплачується до бюджету до виплати дивідендів або одночасно з нею у розмірі ставки, встановленої п. 10.1 ст. 10 цього Закону (25%), нарахованої на суму дивідендів, призначених для виплати, без зменшення суми такої виплати на суму такого податку.
Тобто якщо згідно з рішенням загальних зборів акціонерів товариства частина прибутку в сумі 32 тис. грн. спрямовується на виплату дивідендів пропорційно їх частці, то таке товариство має сплатити до бюджету авансовий внесок 8 тис. грн. (32 тис. грн. х 25%). При цьому сума дивідендів, що виплачується акціонерам, не зменшується на суму авансового внеску.
Якщо дивіденди виплачуються не в грошовій формі, то авансовий внесок нараховується на вартість товарів (робіт, послуг), визначену за звичайними цінами.