Экономическая оценка инвестиций
В целом методы дисконтирования могут быть отнесены к стандартным методам оценки экономической эффективности инвестиционных проектов. На практике используются различные их модификации, но при этом наибольшее распространение получили расчеты показателей чистой текущей стоимости проекта (NPV) и внутренней нормы прибыли (IRR). Таким методом, т.е. с учетов фактора времени, может быть рассчитан и показатель окупаемости проекта.
Чистая текущая стоимость проекта. Значение чистого потока денежных средств за время жизни проекта, приведенное в сопоставимый вид в соответствии с фактором времени, есть показатель, называемый чистой текущей приведенной стоимостью проекта (NPV - Net Present Value). В общем виде формула расчета выглядит следующим образом:
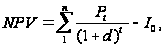
где Рt — объем генерируемых проектом денежных средств в периоде t;
d — норма дисконта;
п — продолжительность периода действия проекта (годы);
I0 — первоначальные инвестиционные затраты.
В случае если инвестиционные расходы осуществляются в течение ряда лет, формула примет следующий вид:
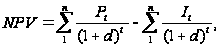
гдеIt — инвестиционные затраты в период t,
при этом, если
NPV > 0— принятие проекта целесообразно,
NPV < 0— проект следует отвергнуть,
NPV = 0— проект не является убыточным, но и не приносит прибыли.
Следовательно, при рассмотрении нескольких вариантов осуществления проекта нужно выбрать тот, у которого NPN выше.
Одним из факторов, определяющих величину чистой текущей стоимости проекта, является масштаб деятельности, который выражается в физических объемах инвестиций, производства или продаж. Поэтому применение данного метода ограничено для сопоставления различных проектов: большее значение NPV нe всегда будет соответствовать более эффективному использованию инвестиций. В такой ситуации целесообразно рассчитывать показатель рентабельности инвестиций (PI— profitability index):
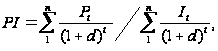
или в обобщенном виде:

где PVP (Present Value of Payments) — дисконтированный положительный поток денежных средств (от операционной и инвестиционной деятельности);
PVI (Present Value of Investment) — дисконтированная стоимость инвестиционных затрат.
Показатель внутренней нормы прибыли. Более точно, чем другие, эффективность вложений в проект, предприятие и т.д. на определенном этапе времени характеризует показатель внутренней нормы прибыли (IRR— internal rate of return).
На практике внутренняя норма прибыли представляет такую ставку дисконта, при которой эффект от инвестиций, т. е. чистая настоящая стоимость (NPV), равен нулю. Иначе говоря, приведенная стоимость будущих денежных потоков равна приведенным капитальным затратам. Это означает, что предполагается полная капитализация полученных чистых доходов, т.е. все образующиеся свободные денежные средства должны быть реинвестированы либо направлены на погашение внешней задолженности. В общем виде, когда инвестиции и отдача от них задаются в виде потока платежей IRR определяется как решение следующего уравнения:
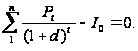
Если инвестиционные расходы осуществляются в течение ряда лет, то формула примет следующий вид:
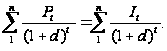
Существуют и другие трактовки определения внутренней нормы прибыли. С одной стороны, показатель IRR определяет максимальную ставку платы за привлеченные источники финансирования, при котором проект остается безубыточным. С другой стороны, его можно рассматривать как минимальный гарантированный уровень прибыльности инвестиционных затрат. Если IRR превышает среднюю стоимость капитала в данной отрасли с учетом инвестиционного риска конкретного проекта, то данный проект может быть рекомендован к реализации.
Внутренняя норма прибыли находится обычно методом итерационного подбора значений ставки сравнения (дисконта) при вычислении показателя чистой текущей стоимости проекта. Однако этот процесс является трудоемким и сопряжен с ошибками. Поэтому для расчетов внутренней нормы прибыли используют специальные финансовые калькуляторы. Кроме того, все деловые пакеты программ для персональных калькуляторов содержат встроенную функцию для расчета IRR..
Алгоритм определения IRR методом подбора можно представить в следующем виде:
выбираются два значения нормы дисконта и рассчитываются NPV ( при одном значении NPV должно быть ниже нуля, а при другом — выше нуля);
значения коэффициентов и самих NPV подставляются в следующую формулу (известную еще как интерполяция):
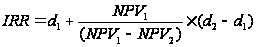
где d1 — норма дисконта, при которой показатель NPV положителен;
NPV1 — величина положительного NPV;
d2 — норма дисконта, при которой показатель NPV отрицателен;
NPV2 — величина отрицательного NPV.
Определение IRR — популярный метод оценки инвестиционных проектов, поскольку данный показатель легко сопоставляется с барьерным коэффициентом фирмы (это минимальный уровень дохода, на который фирма согласна пойти при инвестировании средств). Если IRR меньше, чем барьерный коэффициент, выбранный фирмой, то проект капиталовложения будет отклонен. Однако ввиду сложности расчета IRR нет гарантии получения верных результатов. Другим недостатком этого метода является то, что IRR не позволяет сравнивать размеры доходов различных вариантов проектов.
Определение чистой текущей стоимости и индекса рентабельности. Для того чтобы можно было принять проект, он должен обеспечить соответствующую норму прибыли.
Для расчета чистой текущей стоимости необходимо:
вычислить текущие стоимости всех ежегодных денежных потоков;
сложить все дисконтированные денежные потоки;
вычесть инвестиционные издержки из общей суммы денежных потоков.
Ранжирование инвестиционных проектов
Все рассмотренные выше показатели оценки эффективности инвестиционных проектов находятся в тесной взаимосвязи и позволяют оценить их эффективность с различных сторон. Поэтому при оценке эффективности реальных инвестиционных проектов их следует рассматривать в комплексе.
Но если простые методы абсолютно независимы друг от друга, поскольку инвесторы могут устанавливать различные пороговые значения для показателей простой нормы прибыли (эффективности капитальных вложений) и срока окупаемости, то взаимосвязи между показателями, основанными на дисконтированных оценках, более сложные. Существенную роль при этом играет обстоятельство, идет ли речь об единичном проекте или об инвестиционном портфеле, в котором могут быть и независимые, и исключающие друг друга проекты.
Единичный проект является частным случаем независимых проектов. В этом случае NPV, РI и IRR дают одинаковые рекомендации принять или не принять проект, т.е. проект, приемлемый по одному из этих показателей, будет приемлемым и по другим.
Это объясняется тем, что между NPV, PI и IRR имеется очевидная взаимосвязь:
если NPV> О, то одновременно IRR> HR и PI> 1,
если NPV< О, то одновременно IRR<HR u PI< 1,
если NPV= О, то одновременно IRR = HR и Р1= 1,
где HR (hurdle rate) — барьерный коэффициент, выбранный фирмой как уровень желательной рентабельности инвестиций.
Но очень часто инвестору приходится выбирать из нескольких инвестиционных проектов. Причины могут быть разными (например, ограниченность финансовых ресурсов либо ситуация, когда их величина или доступность заранее не определены).
Несмотря на отмеченную взаимосвязь между показателями NPV, РІ и IRR при оценке альтернативных инвестиционных проектов проблема выбора критериев остается. Основная причина этого в том, что NPV— абсолютный показатель, а PI и IRR — относительные.
При наличии нескольких взаимоисключающих (альтернативных) инвестиционных проектов оценки эффективности проектов на основе методов NPV и IRR могут не совпадать.
Часто использование методов IRR и NPV для сравнения проектов, у которых даже первоначальные инвестиции одинаковы, но разные графики поступления денежных средств, приводит к противоположным результатам.
В целом противоположные решения по финансированию инвестиционных проектов возникают вследствие недостатков метода внутреннего уровня доходности, который не учитывает альтернативные возможности вложения средств (методом IRR можно оценивать проекты независимо от стоимости капитала).
Следует отметить еще один недостаток метода внутреннего уровня доходности. Хотя оба метода (NPV и IRR) принимают во внимание фактор времени, поправки на время, осуществляемые методом внутреннего уровня доходности, некорректны. Это видно из косвенных предположений относительно реинвестирования промежуточных денежных потоков. Метод внутреннего уровня доходности предполагает, что ежегодные денежные поступления проекта можно реинвестировать по ставке, равной IRR проекта:
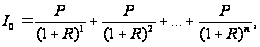 или
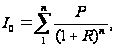
где I0 — первоначальные инвестиции (приведенная стоимость всех оттоков денежных средств);
Р — чистая стоимость поступлений на конец каждого года;
R — внутренний уровень доходности.
Метод NPV предполагает, что денежные поступления можно реинвестировать по ставке, равной стоимости капитала фирмы, т.е. при NPV> 0 ставка дисконтирования (d) равна стоимости капитала (К):
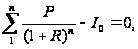 или
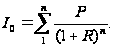
Последнее предположение вполне обоснованно, поскольку, согласно определению стоимости капитала, К отражает доходность альтернативных вложений, а при расчете доходности проекта ее сравнивают с доходностью альтернативных вложений.
Предположение метода внутреннего уровня доходности о возможности реинвестирования промежуточных денежных поступлений по собственной внутренней ставке доходности проекта не имеет экономической базы, поскольку доходность альтернативных вложений не может в одно и то же время быть равной R и К. Кроме того, если R > К, то существует вероятность неполучения такой доходности в будущем. Но, даже если можно с уверенностью ожидать такой высокий уровень доходности, все равно было бы ошибочно приписывать проекту какие-либо выгоды, возникающие вследствие реинвестирования промежуточных денежных поступлений по ставке доходности выше К (стоимости капитала). Метод чистой приведенной стоимости оценивает прибыль проекта изолированно от таких влияний, так как NPV доходов, реинвестированных по ставке доходности, равной стоимости капитала, равна нулю.
В то время как внутренний уровень доходности не меняется в течение всего срока жизни проекта, ставка дисконтирования (стоимость капитала), а вместе с ней и NPV может изменяться. Например, если ожидается, что стоимость капитала возрастет с течением времени, т.е. К1< К2 <... < Кn, то становится не ясно, с каким значением К сравнивать величину внутреннего уровня доходности. Что касается метода чистой приведенной стоимости, то подобной проблемы не возникает, формула приобретет следующий вид:
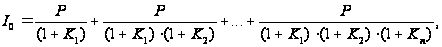
а критерий оценки доходности проекта остается прежним — NPV> 0.
Среди недостатков, присущих методу внутреннего уровня доходности, можно выделить следующие:
не учитываются масштабы сравниваемых инвестиционных проектов, т. к. внутренний уровень доходности является относительным показателем;
не принимается во внимание график денежных потоков (их распределение во времени);
доходность проекта оценивается вне зависимости от стоимости капитала, что приводит к некорректности, а иногда и к невозможности применения метода.
Достоинства метода чистой приведенной стоимости заключаются в следующем:
максимизация прибыльности вложения средств инвестора путем оценки инвестиционного проекта с точки зрения его преимуществ по сравнению с альтернативным использованием ресурсов;
отражение масштабов инвестиционных проектов (NPV представляет собой абсолютную величину);
реинвестирование промежуточных денежных поступлений по уместной, обоснованной ставке доходности.
Все эти преимущества теоретически обосновывают предпочтительность использования метода чистой приведенной стоимости при сравнении взаимоисключающих (альтернативных) инвестиционных проектов.
Тема 6. Особенности оценки эффективности инвестиционных проектов в Российской Федерации
Как мы уже говорили, в отечественной практике оценка эффективности инвестиционных проектов осуществляется в соответствии с Методическими рекомендациями по оценке эффективности инвестиционных проектов.
Согласно данным Методическим рекомендациям инвестиционный проект, реализуемый в рамках инвестиционной политики предприятия и соответствующий целям и интересам его участников, проходит следующие стадии:
разработка инвестиционного предложения и декларации о намерениях (экспресс-оценка инвестиционного предложения);
разработка обоснования инвестиций;
разработка ТЭО (проекта);
осуществление инвестиционного проекта (экономический мониторинг).
Принятию инвестиционного решения о финансировании предшествует оценка:
1) эффективности проекта в целом;
2) эффективности участия в проекте.
Эффективность проекта в целом рассчитывается с целью определения потенциальной привлекательности проекта для возможных участников и поиска источников его финансирования. Рассчитываемые при этом показатели характеризуют с экономической точки зрения технические, технологические и организационные проектные решения.
Эффективность проекта в целом складывается из следующих элементов:
общественная (социальная) эффективность;
коммерческая эффективность.
Показатели общественной эффективности учитывают социально-экономические последствия осуществления инвестиционного проекта для общества в целом. Оцениваются результаты как непосредственно самого проекта, так и «внешние» последствия его реализации в смежных отраслях экономики. При этом экологические, социальные и иные внеэкономические эффекты рекомендуется учитывать в количественной форме при наличии соответствующих нормативных и методических материалов. В отдельных случаях при отсутствии указанных документов, когда эффекты весьма существенны, возможно использование оценок независимых квалифицированных экспертов. Если «внешние» эффекты не допускают количественного учета, следует провести качественную оценку их влияния. Эти положения относятся также и к расчетам региональной эффективности.
Показатели коммерческой эффективности проекта в целом отражают финансовые последствия осуществления инвестиционного проекта, в случае если предполагается участие только одного инвестора, который производит все необходимые для реализации проекта затраты и пользуется всеми его результатами.
В качестве основных показателей для расчета коммерческой эффективности проекта рекомендуется использовать следующие:
чистый доход;
чистый дисконтированный доход;
внутренняя норма доходности;
потребность в дополнительном финансировании (ПФ, стоимость проекта, капитал риска);
индексы доходности затрат и инвестиций;
срок окупаемости.
Чистым доходом (ЧД, net value — NV) называется накопленный эффект (сальдо денежного потока) за расчетный период.
Чистый денежный доход (ЧДД, интегральный эффект) соответствует показателю NPV, используется при оценке эффективности инвестиционных проектов по методике ЮНИДО.
В свою очередь внутренняя норма доходности соответствует показателю IRR.
Потребность в дополнительном финансировании (ПФ) — это максимальное значение абсолютной величины отрицательно накопленного сальдо от операционной и инвестиционной деятельности. Величина ПФ показывает минимальный объем внешнего финансирования проекта, необходимый для обеспечения его финансовой реализуемости.
Индексы доходности затрат и инвестиций характеризуют (относительную) «отдачу проекта» на вложенные в него средства. Они могут рассчитываться как для дисконтированных, так и для недисконтированных денежных потоков. При оценке эффективности часто используются:
- индекс доходности затрат — отношение суммы денежных притоков (накопленных поступлений) к сумме денежных оттоков (накопленным платежам);
- индекс доходности дисконтированных затрат — отношение суммы дисконтированных денежных притоков к сумме дисконтированных денежных оттоков;
- индекс доходности инвестиций (ИД) — отношение суммы элементов денежного потока от операционной деятельности к абсолютной величине суммы элементов денежного потока от инвестиционной деятельности. Он равен увеличенному на единицу отношению ЧД к накопленному объему инвестиций;
- индекс доходности дисконтированных инвестиций (ИДД) — отношение суммы дисконтированных элементов денежного потока от операционной деятельности к абсолютной величине дисконтированной суммы элементов денежного потока от инвестиционной деятельности. ИДД равен увеличенному на единицу отношению ЧД, к накопленному дисконтированному объему инвестиций.
Срок окупаемости («простой») соответствует показателю, используемому в методике ЮНИДО.
Для характеристики финансового состояния предприятия — участника проекта применяются стандартные методы анализа, предусматривающие расчет показателей:
1) ликвидности, включая расчет коэффициентов:
покрытия краткосрочных обязательств,
промежуточный коэффициент ликвидности,
абсолютной ликвидности,
финансовой устойчивости,
платежеспособности,
долгосрочного привлечения заемных средств,
покрытия долгосрочных обязательств,
оборачиваемости активов,
оборачиваемости собственного капитала,
оборачиваемости товарно-материальных запасов,
оборачиваемости дебиторской задолженности,
средний срок оборота кредиторской задолженности;
2) рентабельности, включая расчет показателей:
рентабельности продаж,
рентабельности активов,
полной рентабельности продаж,
полной рентабельности активов,
чистой рентабельности продаж,
чистой рентабельности активов,
чистой рентабельности собственного капитала.
В случае, когда финансирование проекта предполагается осуществлять из нескольких источников, целесообразно рассчитывать эффективность участия в проекте для каждого инвестора в отдельности в соответствии с его долей в финансировании проекта.
Эффективность участия в проекте характеризуется:
эффективностью участия предприятий в проекте (эффективность инвестиционного проекта для предприятий-участников);
эффективностью инвестирования в акции предприятия (эффективность для акционеров предприятий — участников инвестиционного проекта);
эффективностью участия в проекте структур более высокого уровня по отношению к предприятиям — участникам инвестиционного проекта, в том числе:
региональной и народнохозяйственной эффективностью — для отдельных регионов и народного хозяйства Российской Федерации,
отраслевой эффективностью — для отдельных отраслей народного хозяйства, финансово-промышленных групп, объединений предприятий и холдинговых структур,
бюджетной эффективностью инвестиционного проекта (эффективностью участия государства в проекте с точки зрения расходов и доходов бюджетов всех уровней).
В качестве показателей эффективности участия в проекте используются уже названные нами показатели, которые мы перечислим еще раз:
чистый доход;
чистый дисконтированный доход;
внутренняя норма доходности;
индексы доходности затрат и инвестиций;
срок окупаемости.
Отличие данных показателей от показателей коммерческой эффективности состоит в разности затрат, а следовательно, и результатов реализации проекта для каждого участника в отдельности в соответствии с его долей.
Тема 7. Методические основы оценки инвестиционных проектов
Оценка стоимости денег во времени
Принципиально важным для оценки привлекательности инвестиционного проекта является определение того, насколько будущие поступления оправдывают сегодняшние затраты, т.е. речь идет об оценке будущих поступлений (например, в виде прибыли, процентов, дивидендов) с позиции текущего момента.
Международная практика оценки эффективности инвестиционных проектов базируется на концепции временной стоимости денег и основана на следующих принципах:
1. Эффективность использования инвестируемого капитала оценивается путем сопоставления денежного потока, который формируется в процессе реализации инвестиционного проекта. Проект признается эффективным, если обеспечивается возврат исходной суммы инвестиций и требуемая доходность для инвестора.
2. Инвестируемый капитал приводится к настоящему времени или к определенному расчетному году.
3. Процесс дисконтирования капитальных вложений и денежных потоков осуществляется по различным ставкам дисконта, которые определяются в зависимости от особенностей инвестиционных проектов.
Доходы по различным проектам могут быть получены в разное время. Даже если общая сумма будущих поступлений одинакова, различия в скорости их получения могут вызвать различия в их текущей стоимости. Концепция временной стоимости денег предполагает, что ранние поступления более желательны, чем отдаленные во времени, даже если они равны по размеру и вероятности получения. Это объясняется тем, что ранние поступления могут быть реинвестированы для получения дополнительного дохода прежде, чем будут получены более поздние поступления. В основе лежит принцип сложного процента. Это модель умножения (наращения) сбережений, которая в общем виде может быть записана следующим образом:
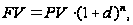
где FV(future value) — будущая стоимость или стоимость в конце периода;
п — число периодов (лет);
d — ставка процента ( в общем случае — доходность инвестиций);
PV — текущая, или первоначальная стоимость.
Настоящая (текущая) стоимость может рассматриваться как понятие, противоположное будущей стоимости. Операция, обратная начислению сложных процентов, носит название дисконтирования (эта операция выполняется с помощью специальных таблиц дисконтирования). Смысл дисконтирования заключается в изменении (снижении) ценности денежных ресурсов с течением времени.
Уравнение для определения текущей стоимости будет выглядеть следующим образом:
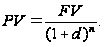
От выбора ставки дисконтирования (d) во многом зависит качественная оценка эффективности инвестиционного проекта.
Существует большое количество различных методик, позволяющих обосновать использование той или иной величины ставки дисконтирования. В самом общем случае можно указать следующие варианты выбора ставки дисконтирования:
минимальная доходность альтернативного способа использования капитала (например, ставка доходности надежных рыночных ценных бумаг или ставка депозита в надежном банке);
существующий уровень доходности капитала (например, средневзвешенная стоимость капитала компании);
стоимость капитала, который может быть использован для осуществления данного инвестиционного проекта (например, ставка по инвестиционным кредитам);
ожидаемый уровень доходности инвестированного капитала с учетом всех рисков проекта.
Перечисленные варианты ставок различаются между собой главным образом степенью риска.
Ставка дисконтирования должна учитывать минимально гарантированный уровень доходности (не зависящий от вида инвестиционных вложений), темп инфляции и коэффициент, отражающий степень риска конкретного инвестирования, т.е. показывающий минимально допустимую отдачу на вложенный капитал (при которой инвестор предпочтет участие в проекте альтернативному вложению тех же средств в другой проект с сопоставимой степенью риска).
Влияние инфляции на оценку эффективности инвестиций
В инвестиционной практике постоянно приходится считаться с корректирующим фактором инфляции, которая с течением времени обесценивает стоимость денежных средств. В процессе инвестирования с учетом инфляции принято использовать два основных понятия:
номинальная сумма денежных средств;
реальная сумма денежных средств.
Номинальная сумма денежных средств не учитывает изменения покупательной способности денег.
Реальная сумма денежных средств – это оценка данной суммы с учетом изменения покупательной способности денег вследствие инфляции.
В финансово – экономических расчетах, связанных с инвестиционной деятельностью, инфляция учитывается в следующих случаях:
при корректировке наращенной стоимости денежных средств;
при формировании ставки процента ( с учетом инфляции), используемой для наращения и дисконтирования;
при прогнозе уровня доходов от инвестиций, учитывающих темпы инфляции.
При оценке инфляции используются два основных показателя:
темп инфляции Т, характеризующий прирост среднего уровня цен в рассмотренном периоде, выражаемый десятичной дробью;
индекс инфляции I (изменение индекса потребительских цен), который равен 1+Т.
Корректировка наращенной стоимости с учетом инфляции производится по формуле

где Fпр – реальная будущая стоимость денег;
Fп – номинальная будущая стоимость денег с учетом инфляции.
Если r – номинальная ставка процента, учитывающая инфляцию, то реальная сумма денег рассчитывается по формуле
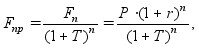
т.е. номинальная сумма денежных средств снижается в (1+Т)n раза в соответствии со снижением покупательной способности денег.
Анализ влияния инфляции может быть проведен для двух вариантов:
разный темп инфляции по отдельным составляющим ресурсов;
одинаковый темп инфляции для различных составляющих затрат и издержек.
В рамках первого варианта метод чистого современного значения используется в стандартной форме, но все составляющие расходов и доходов, а также показатели дисконта корректируются в соответствии с ожидаемым темпом инфляции по годам. Важно отметить, что состоятельный прогноз различных темпов инфляции для разных типов ресурсов – чрезвычайно трудная и практически неосуществимая задача.
В рамках второго варианта влияние инфляции носит своеобразный характер: инфляция влияет на числа (промежуточные значения), получаемые в расчетах, но не влияет на конечный результат и вывод относительно судьбы проекта.
В общем случае, если rp - реальная процентная ставка прибыльности, а Т – темп инфляции, то номинальная норма прибыльности запишется с помощью формулы
rp= r+Т+ rТ.
Величина r+ rТ имеет смысл инфляционной премии.
В общем случае при анализе соотношения номинальной ставки процента с темпом инфляции возможны три варианта:
1) r = Т: наращения реальной стоимости денежных средств не происходит, т.к. прирост их будущей стоимости поглощается инфляцией;
2) r > Т: реальная будущая стоимость денежных средств возрастает несмотря на инфляцию;
3) r < Т: реальная будущая стоимость денежных средств снижается, т.е. процесс инвестирования становится убыточным.
Оценка рисков
Осуществление инвестиционных программ связано с необходимостью вложения значительных финансовых, материальных, трудовых и других ресурсов и, как правило, на относительно длительный период. Понятно, что эффект от инвестиционного решения проявит себя лишь через некоторое (иногда значительное) время. А время усиливает неопределенность перспектив и риск предпринимательства.
Для принятия того или иного инвестиционного решения существенна не столько неопределенность будущего, сколько отношение к ней со стороны предпринимателей-инвесторов. Это отношение и характеризуется риском, т.е. вероятностью возникновения непредвиденных финансовых потерь (снижение прибыли, доходов, потери капитала и т.п.) в ситуации неопределенности условий инвестиционной деятельности.
Зачастую конечный выбор инвестиционного проекта зависит от представления, что является более важным для данного конкретного инвестора: доходность или надежность, т.е. меньший риск. Последнее зависит от индивидуальных склонностей, предпочтений финансового менеджера и конкретной ситуации, в которой находится данный инвестор.
Следовательно, для принятия инвестиционного решения необходимо ответить на три вопроса:
1) какова величина ожидаемого дохода?
2) каков предполагаемый риск?
3) насколько ожидаемый доход компенсирует предполагаемый риск?
Оценка риска во многом субъективна и зависит от умения менеджера оценивать ситуацию и принимать решения. И тем не менее в мировой практике существует несколько методов измерения риска. Для верного установления зон и источников риска используют методы качественных и количественных оценок инвестиционных рисков.
Методы качественных оценок
Метод анализа уместности затрат ориентирован на обнаружение потенциальных зон риска с учетом показателей устойчивости фирмы. В данном случае предполагается, что перерасход средств может произойти в результате:
первоначальной недооценки стоимости;
изменения границ проектирования;
различий в производительности;
увеличения первоначальной стоимости.
Эти причины могут быть детализированы, после чего составляется подробный контрольный перечень затрат для всех вариантов финансирования проекта. Ассигнования же утверждаются и выделяются отдельно на каждой стадии проекта. Причем, основываясь на результатах анализа, на любой стадии инвестор может оценить степень риска и при необходимости принять решение о прекращении инвестирования.
Метод аналогий предполагает, что при анализе проектов (в частности, строительных) обобщаются сведения об аналогичных проектах с точки зрения возникших рисков. В странах Западной Европы и США этим занимаются страховые компании. В России пока сбор и обработку подобной информации берут на себя сами разработчики проектов, основываясь на статистических данных, результатах исследовательских работ проектных организаций, опросах менеджеров проектов и т.д.
При использовании этого метода существует опасность составления неполных или ограниченных сценариев срыва проекта в силу того, что возможные осложнения:
качественно различны между собой;
трудно спрогнозировать их появление во времени;
их эффект становится результатом сложного взаимодействия, а потому может быть самым неожиданным.
Для составления полной оценки инвестиционных рисков проекта разумно провести количественный анализ, при котором все отдельные типы рисков измеряются в количественных единицах, свойственных каждому из них, а затем переводятся в денежные единицы проекта в целом.
Методы количественной оценки рискованности проектов
Всемирный банк рекомендует использование трех вероятностных подходов:
1) анализ чувствительности;
2) анализ вариантов;
3) метод расчета критических точек.
Анализ чувствительности. Известно, что многие показатели, определяющие денежные потоки проекта, основаны на распределении вероятностей и не могут быть определены с абсолютной точностью.
Кроме того, если изменится ключевой параметр исходных данных, такой, как, например, затраты на единицу продукции, то изменится и NPV проекта. Анализ чувствительности — это метод, который позволяет определить, насколько изменится NPV при заданном изменении значения переменной при неизменных значениях всех остальных показателей.
Анализ чувствительности начинается с рассмотрения базового случая, который рассчитывается на основе ожидаемых значений каждого показателя. Затем значение каждого показателя изменяется на определенное количество процентов выше и ниже ожидаемого значения при неизменных остальных показателях (границы вариации составляют, как правило, плюс-минус 10—15 %); рассчитывается новая NPV для каждого из этих значений. В конце получившийся набор значений NPV может быть нанесен на график зависимости от изменения каждой из переменных. При анализе графиков используется простое правило: чем больше наклон графика, тем более чувствителен проект к изменению данной переменной. И если мы сравниваем результаты анализа для двух разных проектов, то проект, с большим наклоном графика чувствительности будет считаться более рискованным, так как у него незначительное отклонение значения показателей от ожидаемых приведет к более серьезному отклонению значения ожидаемой NPV проекта. Таким образом, анализ чувствительности может дать представление о рискованности проекта. В качестве ключевого показателя, относительно которого производится оценка чувствительности, может быть выбран также показатель IRR.
Анализ вариантов. Хотя анализ чувствительности и является наиболее распространенным методом анализа риска, тем не менее у него есть некоторые недостатки. В общем случае риск проекта зависит как от чувствительности его NPV к изменениям ключевых переменных, так и от диапазона наиболее вероятных значений этих переменных, который представлен распределением вероятности. Так как анализ чувствительности рассматривает только первый фактор, он не может быть полным. Этот недостаток восполняет вероятностный анализ, суть которого заключается в том, что для каждого параметра исходных данных строится кривая вероятности значений.
Последующий анализ может идти по одному из двух направлений:
1) путем определения и использования в расчетах средневзвешенных величин;
2) путем построения дерева вероятностей и выполнения расчетов по каждой из возможных варьируемых величин; в этом случае появляется возможность построения «профиля риска» проекта, т.е. графика вероятностей значений какого-либо из результирующих показателей (чистого дохода, внутренней нормы доходности и т.п.).
Главным преимуществом метода является то, что он позволяет получить целый диапазон возможных значений с вероятностью их исхода, а не просто какое-то точечное значение NPV. Кроме того, с его помощью можно достаточно точно определить вероятность того, что NPV и IRR проекта будут больше нуля, что дает представление о степени его рискованности.
Метод расчета критических точек проекта обычно представлен расчетом так называемой точки безубыточности, применяемым по отношению к объемам производства или реализации продукции. Смысл этого метода, как это вытекает из его названия, заключается в определении минимально допустимого (критического) уровня производства (продаж), при котором проект остается безубыточным, т.е. не приносит ни прибыли, ни убытка. Чем ниже этот уровень, тем более вероятно, что данный проект будет жизнеспособным в условиях непредсказуемого сокращения рынка сбыта, и, следовательно, тем ниже будет уровень риска инвестора.
Для использования данного метода нужно выбрать интервал планирования, на котором достигается полное освоение производственных мощностей. Затем методом итераций подбирается искомое значение объема производства (обычно в натуральном выражении) или объема продаж (обычно в денежном выражении). Проект признается устойчивым, если найденная величина не превышает 75— 80 % от нормального уровня.
Применяется также и аналитический метод расчета точки безубыточности. Для этого необходимо подразделить текущие (производственные) затраты на условно-переменные и условно-постоянные, а затем подставить их в следующую формулу:
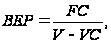
где ВЕР - величина точки безубыточности;
FC - условно-постоянные затраты;
V - выручка от реализации;
VC - условно-переменные затраты.
В случае определения критических точек для каждого конкретного участника проекта его вероятные убытки могут быть устранены за счет создания запасов и резервов или возмещения страховыми выплатами. Таким образом, после учета всех потенциальных критических точек проекта и разработки механизмов компенсации возможных потерь, проект можно считать устойчивым.
Используется также статистический метод оценки рисков. Для этого рассчитываются следующие показатели.
Средняя (ожидаемая) доходность:
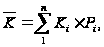
где Кi - прогнозная доходность (отдача);
Рi - вероятность такой отдачи;
i - i - тый возможный результат;
n - номер возможного результата.
Стандартное отклонение:
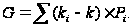
Коэффициент вариации:

Сущность статистического метода заключается в построении вероятного распределения доходности и исчислении стандартного отклонения от средней доходности и коэффициента вариации. Последний и рассматривается как степень риска, связанного с соответствующим активом. Чем выше коэффициент вариации, тем более рисковым является данный проект.
Компьютерные программные продукты, используемые в бизнес – планировании.
В современных условиях риск при определении критериев устойчивости проекта можно рассчитывать с помощью различных программ, таких, как «Альт-Инвест», разработанной фирмой «Альт» (Санкт-Петербург), «Project Expert», разработанной фирмой «Pro Invest Consulting», а также программ, предлагаемых в отделении ООН по промышленному развитию — ЮНИДО (пакеты «COMFAR» и «PROPSIN»).
Пакет прикладных программ COMFAR, переведенный на русский язык, существует в различных версиях, в значительной мере адаптированных к экономике конкретных стран.
Пакет «Альт-Инвест» реализован как вычислитель на электронных таблицах и обладает всеми достоинствами и недостатками такого подхода.
Пакет «Project expert» несколько отличается от предыдущих двух пакетов. Системность при решении многих проблем, учет специфики национальных условий, мощная рекламная кампания - все это обеспечивает данному программному продукту лидерство в этой области. Пакет рекламируется как средство подготовки бизнес-планов международного образца и в определенной мере отвечает декларируемой цели.
Указанные продукты включают достаточно подробный анализ финансового состояния бизнес-проекта с целью отследить основные стадии реализации как всего проекта в целом, так и его основных этапов.
В основу пакетов COMFAR и «Альт-Инвест» положена методика ЮНИДО по подготовке технико-экономических исследований.
Пакет «Project expert» является автоматизированной системой планирования и анализа эффективности инвестиционных проектов на базе имитационной модели денежных потоков. По результатам конкурса, проведенного еженедельником «Экономика и жизнь», «Project expert» назван лучшим программным продуктом для бизнес - планирования.
Вопросы для самоконтроля
1. Что такое инвестиции? Дайте определение инвестиций в соответствии с Федеральным законом «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» и перечислите их основные классификации.
2. Перечислите объекты реальных и финансовых инвестиций.
3.Что такое капитальные вложения и на какие группы их можно подразделить?
4. Сформулируйте понятие структуры капитальных вложений. Какие виды структур применяются при планировании и анализе капитальных вложений?
5. Дайте определение инвестиционного проекта
6. Назовите виды инвестиционных проектов в зависимости от признаков классификации.
7. Перечислите и охарактеризуйте фазы инвестиционного проекта.
8. Обоснуйте необходимость проведения предынвестиционных исследований и охарактеризуйте их сущность.
9. Назовите основные критерии выбора инвестиционных проектов для инвестирования.
10. Каковы основные требования инвестора к рассматриваемому проекту?
11. Перечислите принципы оценки инвестиционной привлекательности инвестиционных проектов.
12.