Анализ финансовой отчётности
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ЭКОНОМИКО-МАТЕМАТИЧЕСКИЙ ФАКУЛЬТЕТ
КАФЕДРА «ФИНАНСЫ И БУХГАЛТЕРСКИЙ УЧЕТ»
КУРСОВОЙ ПРОЕКТ
АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
Выполнила: студент 4 курса
Специальность: Финансы и кредит
Специализация: Финансовый менеджмент
Руководитель
2005
Содержание
Введение
Характеристика общей направленности финансово-хозяйственной деятельности предприятия
Глава 1. Анализ финансовой устойчивости предприятия
1.1 Общая оценка имущественного положения предприятия
1.2 Аналитический баланс
Глава 2. ОЦЕНКА ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
2.1 Оценка финансовой устойчивости предприятия
ГЛАВА 3. АНАЛИЗ ПЛАТЕЖЕСПОСОБНОСТИ И ЛИКВИДНОСТИ ПРЕДПРИЯТИЯ
3.1 Анализ платежеспособности и кредитоспособности предприятия
3.2 Коэффициенты ликвидности и платежеспособности
3.3 Анализ коэффициентов ликвидности для повышения обоснованности реальной оценки предприятия
Глава 4. АНАЛИЗ КРЕДИТОСПОСОБНОСТИ ПРЕДПРИЯТИЯ
4.1 Сравнительный анализ кредитных ресурсов
4.2 Расчет индекса кредитоспособности
4.3 Определение неудовлетворительной структуры баланса предприятия
4.4 Анализ деловой активности предприятия
4.5 Анализ состояния запасов
4.5.1 Анализ дебиторской задолженности
4.6 Анализ движения денежных средств
4.6.1 Прямой метод анализа движения денежных средств
4.6.2 Косвенный метод анализа движения денежных средств
ГЛАВА 5. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ПРЕДПРИЯТИЯ
5.1 Анализ отчета о прибылях и убытках
5.2 Факторный анализ прибыли
5.3 Маржинальный анализ
Заключение
Список использованной литературы
Приложение 1
Приложение 2
Приложение 3
Введение
В непростое время становления рыночных отношений растет влияние таких факторов как конкурентная борьба, компьютеризация обработки экономической информации, непрерывные изменения налоговой системы и т.д. В этих условия перед руководителями предприятий встает множество вопросов, связанных с дальнейшим управлением предприятием и его эффективной работы. Как, каким образом определить показатели, наглядно демонстрирующие финансовое положение предприятия. Эти показатели можно получить проводя объективный финансовый анализ, с помощью которого можно будет оценить реальное положение предприятия, и как следствие, рациональное распределение материальных, трудовых и финансовых ресурсов.
Финансовый анализ является существенным элементом финансового менеджмента и аудита. Практически все пользователи финансовых отчетов предприятий используют методы финансового анализа для принятия решений по оптимизации своих интересов.
Собственники анализируют финансовые отчеты для повышения доходности капитала, обеспечения стабильности положения фирмы. Кредиторы и инвесторы анализируют финансовые отчетности, чтобы минимизировать свои риски по займам и вкладам. Можно твердо говорить, что качество принимаемых решений целиком зависит от качества аналитического обоснования решения.
Умение оценить положение предприятия в любой момент его хозяйственной жизни позволяет делать более обоснованные прогнозы на будущее, а, следовательно, предвидеть возможные исходы предпринимаемых шагов.
В данной выпускной квалификационной работе проведен финансовый анализ ООО «Трубопроводмонтаж».
Для проведения финансового анализа использована бухгалтерская отчетность за 2003 год, форма № 2 отчеты о прибыли и убытках , форма № 1 баланс, форма № 5 Приложение к балансу, форма № 3 отчет о движение денежных средств (Приложение 3).
Характеристика общей направленности финансово-хозяйственной деятельности предприятия
Полное фирменное наименование: ООО «Трубопроводмонтаж»
Местонахождение и почтовый адрес: Российская Федерация, 629803, г.Ноябрьск, ул.Пожарского, 10.
Дата государственной регистрации общества и регистрационный номер: 27.07.99 г., № 340010756.
ООО «Трубопроводмонтаж» - специализированное предприятие по строительству нефтепроводов. Предприятие функционирует с 1999 г. Уставный капитал общества составляет 30000 руб.,
Выручка от продажи по отгрузке в 2003 г. в действующих ценах составила в сумме 144351 тыс. руб.
Расходы по социальным показателям за 2003 год составило 1682 тыс руб, из них: 1)Отчисления в государственные внебюджетные фонды:
-в фонд социального страхования – 231 тыс. руб;
- в Пенсионный фонд – 1285 тыс. руб;
2) Отчисления в негосударственные пенсионные фонды – 166 тыс. руб.
В 2003 году на предприятии чистая прибыль составила 5622 тыс. руб. (см. Ф.№2).
Учетная политика предприятия на ООО «Трубопроводмонтаж» принята распоряжением № 1к приказу № 34 от 29.12. 2001 года.
В бухгалтерском балансе финансовый результат отчетного периода отражается по мере реализации продукции, товаров, услуг.
К основным средствам относить предметы, соответствующие критериям, установленным в ПБУ 6/01 Учет основных средств. Основные средства предприятия отражать в бухгалтерском учете по первоначальной стоимости приобретения, сооружения, изготовления, исходя из затрат их приобретения, сооружения, изготовления, включая оплату процентов за приобретение в кредит, предоставленный поставщиком, наценки (надбавки), комиссионные вознаграждения, стоимость услуг товарных бирж, таможенные платежи, расходы на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
В соответствии с пунктом 17 6/01 амортизацию начислять ежемесячно
движение сумм износа учитывать на отдельном счете. Амортизацию основных фондов начислять линейным способом по нормам уставленным согласно перечня амортизационных групп. (Гл.25 НК).
Начисление амортизации нематериальных активов производить в зависимости от сроков полезного использования этих объектов и их договорной стоимости. По объектам, срок полезного использования которых установить трудно или невозможно, годовая норма амортизации определяется в расчете на двадцать лет эксплуатации данного объекта, но не более срока существования организации.
Товары, приобретенные для продажи, учитывать’ по покупной стоимости, отражать в бухгалтерском учете. по первоначальной стоимости приобретения, исходя из затрат их приобретения, включая оплату процентов за приобретение в кредит, предоставленный поставщиком, наценки (надбавки), комиссионные вознаграждения, стоимость услуг товарных бирж, таможенные платежи, расходы на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
Списание товаров, материально-производственных запасов при реализации, отпуске в производство и прочем выбытии производить по средней себестоимости единицы.
Незавершенное производство отражать в балансе по фактическим производственным затратам.
Расходы, произведенные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражать в отчетности отдельной статьей как расходы будущих периодов и подлежащие отнесению на издержки обращения в течение срока, к которому они относятся.
Основные затраты собирать на счете «Основное производство».
Общехозяйственные расходы учитывать на счете учета общехозяйственных расходов с последующим списанием в счета реализации.
Учет целевых доходов и расходов вести с использованием счета «Целевое финансирование» с открытием субсчетов по видам целевых поступлений.
Утверждать в установленном порядке сметы доходов и расходов по доходам и расходам средств, имеющих целевое назначение. ‚
Применять кассовый метод признания выручки для целей налогообложения (по оплате), то есть учитывать выручку для целей исчисления налога на добавленную стоимость, налога на пользователей автодорог, по оплате продукции, отгруженной покупателю, т.е. по мере поступления денежных средств на ‘ расчетный счет или в кассу предприятия, прекращения взаимных обязательств зачетом.
В течение 2003 года изменений и дополнений в учетную политику ООО «Трубопроводмонтаж» не вносились.
Глава 1. Анализ финансовой устойчивости предприятия
1.1 Общая оценка имущественного положения предприятия
Таблица 1.1
| Название коэффициента | Формула | Расчет |
| 1. К-т прироста валюты баланса |
К1=(ВБотч п-ВБна нач п)/ /ВБна нач п |
(70072-42859)/42859*100% = =63,49% |
| 2. К-т прироста выручки | К2=(Вотч-Впред)/Впред |
(144351-101410)/101410*100%= =42,34% |
| 3. К-т прироста прибыли | К3=(Потч-Ппред)/Ппред |
(5622-27093)/27093*100%= =-0,79% |
«Золотое правило» не выполняется, т.к. коэффициент прироста прибыли должен быть больше коэффициента прироста выручки, а коэффициент прироста выручки должен быть больше коэффициента прироста валюты баланса: К3>K2>K1. а в нашем случае : К3<K2<K1.
1.2 Аналитический баланс
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью вертикального и горизонтального анализа отчетности.
Вертикальный анализ показывает структуру средств предприятия и их источников. Есть две причины, обуславливающие необходимость и целесообразность проведения такого анализа: с одной стороны - переход к относительным показателям позволяет проводить межхозяйственные сравнения экономического потенциала и результатов деятельности предприятий, различающихся по величине используемых ресурсов и другим объемным показателям; с другой стороны - относительные показатели в определенной степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднить их сопоставление в динамике. Вертикальному анализу можно подвергнуть либо исходную отчетность, либо модифицированную отчетность (с укрупненной или трансформированной номенклатурой статей, чем и является баланс-нетто, см. таб.1.2). Таблица 1.2 показывает преимущества вертикального анализа - из-за инфляции данные на начало и конец года по исходному балансу сравнить достаточно сложно, а относительные показатели поддаются сравнению.
Таблица 1.2. Структурное представление уплотненного баланса-нетто (вертикальный анализ), тыс. руб.
| Статья | Условные обозначения | На начало отчетного года | На конец отчетного года | Изменение |
|
Актив I. Внеоборотные активы Основные средства (стр. 120) Прочие внеоборотные активы (стр. 110 + стр. 130 + стр. 140+ стр. 145 + стр. 150 + стр. 230) |
ОС ПВ |
10715 14982 |
15548 20368 |
4833 + 5386 |
| Итого по разделу I | ВА | 25697 | 40012 | +14315 |
|
II. Оборотные активы Денежные средства и их эквиваленты (стр. 260) Расчеты с дебиторами (стр. 240) Запасы и прочие оборотные активы (стр. 210 + стр. 220 + стр. 250 + стр. 253 + стр. 270) |
ДС ДБ ЗЗ |
1195 8209 7758 |
8173 12959 8928 |
+6978 +4750 + 1170 |
| Итого по разделу II | ТА | 17162 | 30060 | + 12898 |
| Всего активов | БА | 42859 | 70072 | +27213 |
|
Пассив I. Уставный капитал (стр. 410) Фонды и резервы, нетто (стр. 490 - стр. 252 - стр. 390 - стр. 410) |
УК ФР |
30 26132 |
30 33578 |
0 +7446 |
| Итого по разделу I | СК | 26162 | 33608 | +7446 |
|
II. Привлеченный капитал Долгосрочные пассивы (стр. 590) Краткосрочные пассивы (стр. 690) |
ДП КП |
0 16697 |
0 36464 |
0 + 19767 |
| Итого по разделу II | ПК | 16697 | 36464 | + 19767 |
| Всего источников | БП | 42859 | 70072 | + 27213 |
Вертикальный анализ аналитического баланса показал, что структура совокупных активов предприятия характеризуется превышением в их составе доли оборотных активов, которые составили на конец анализируемого периода 42,9 %, при этом их доля увеличилась на 18,41 %. Доля внеоборотных активов в имуществе предприятия составляет на конец анализируемого периода 57,10%, при этом, увеличилась на 2043%.
Пассивная часть баланса на начало года характеризовалась преобладающим удельным весом в 29,63% кредиторской задолженности увеличившейся к концу отчётного периода на 6767 тыс. руб. или на 53,30%.
А собственных источников средств (61,04%), однако их доля за отчетный период в общем объеме имущества предприятия увеличилась на 10,63 %, составив 47,96%.(Приложение 1).
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Как правило, берутся базисные темпы роста за смежные периоды (годы), что позволяет анализировать не только изменения отдельных показателей, но и прогнозировать их значения. Ценность результатов горизонтального анализа существенно снижается в условиях инфляции. Тем не менее, эти данные можно использовать при межхозяйственных сравнениях.
Горизонтальный анализ показателей аналитического баланса показал, что за отчетный период имущество предприятия увеличилось на 27213 тыс. руб. или на 63,49%, в том числе за счет увеличения сырья и материалов на 911 тыс. руб. или на 20,38% и прироста собственного капитала – на 7446 тыс. руб. или на 28,46 %.
При этом денежные средства увеличились на 6978 тыс. руб. или на 583,93%. Запасы на этот же период увеличились всего на 55 тыс. руб. или на 0,94 %.
Таким образом, прирост оборотного капитала за отчетный период на предприятии произошел за счет увеличения медленно реализуемых активов – за отчетный период сырье и материалы увеличились на 911 тыс. руб. или на 20,38, и за счет увеличения денежных средств на предприятии – 6978 тыс. руб, т.е. на 583,93%.
Горизонтальный и вертикальный анализы взаимодополняют друг друга, поэтому на практике нередко строят аналитические таблицы, характеризующие как структуру, так и динамику отдельных показателей отчетной бухгалтерской формы. Эти виды анализа ценны при межхозяйственных сопоставлениях, т. к. позволяют сравнивать отчетность совершенно разных по роду деятельности и объемам производства предприятий. На основе этих двух видов анализа строится сравнительный аналитический баланс.
Сравнительный аналитический баланс получается из исходного баланса путем дополнения его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за отчетный период. Обязательными показателями сравнительного аналитического баланса являются: абсолютные величины по статьям исходного отчетного баланса на начало и конец периода; удельные веса статей баланса в валюте баланса на начало и конец периода; изменения в абсолютных величинах; изменения в удельных весах; изменения в % к величинам на начало периода (темп прироста статьи баланса); изменения в % к изменениям валюты баланса (темп прироста структурных изменений – показатели динамики структурных изменений); цена одного процента роста валюты баланса и каждой статьи – отношение величины абсолютного изменения к проценту абсолютного изменения на начало периода.
Сравнительный аналитический баланс замечателен тем, что он сводит воедино и систематизирует те расчеты и прикидки, которые обычно осуществляют любой аналитик при первоначальном ознакомлении с балансом. См. аналитическую ведомость в приложении 1.
Рассмотрим соотношение актива и пассива баланса на предприятии ООО «Трубопроводмонтаж».
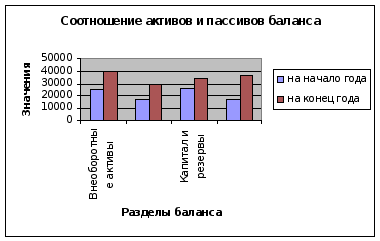
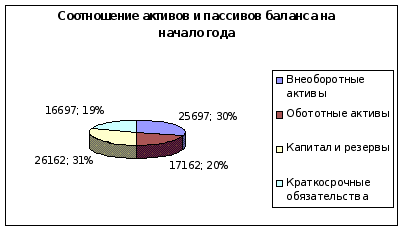
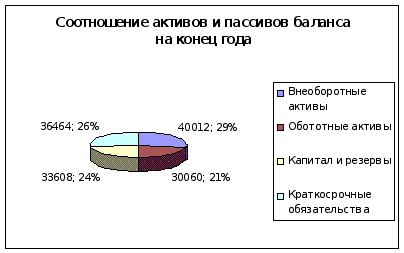
На рассматриваемом предприятии валюта баланса увеличилась за год на 38,84% и составила на конец отчетного периода 70072 руб., внеоборотные активы увеличились на 20,43%, оборотные активы увеличились на 18,41%.
Горизонтальный и вертикальный анализы дополняют друг друга, на их основе складывается сравнительный баланс. В результате сравнительного анализа (см. Приложение 1) можно сделать вывод, что имущество предприятия увеличилось на 10,63 %, составив 47,96%. Доля денежных средств предприятия в сумме оборотных активов увеличилась на – на 9,96%.
Показателями, характеризующими имущественное положение предприятия, являются:
Коэффициент поступления показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, поступила.
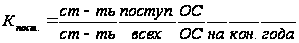
Коэффициент выбытия показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам.
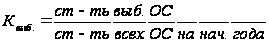

Коэффициент замены показывает
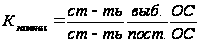
Коэффициент износа характеризует долю стоимости основных средств, оставшуюся к списанию на затраты в последующих периодах. Используется в анализе как характеристика состояния основных средств.
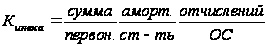
Дополнением этого показателя до 100 % (или 1) является коэффициент годности.
Коэффициент годности показывает, какую часть
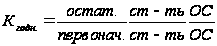
Рассчитав показатели по формулам (1 - 5), результаты расчетов оформлены в таблице 1.3.
Таблица 1.3. Коэффициенты, характеризующие имущественное положение предприятия
| Показатели | Абсолютное значение | Формулы для исчисления |
| Первоначальная стоимость | - | - |
| Стоимость поступивших ОС | 6476 |
- |
| Стоимость выбывших ОС | 112 | - |
| Аморт. ст-ть |
- |
- |
| Коэффициент поступления | 0,369 | Кпост. = 6476/17514=0,369 |
| Коэффициент выбытия | 0,01 | Квыб. = 112/11150=0,01 |
| Коэффициент замены | 0,017 | Кзам. = 112/6476=0,017 |
| Коэффициент износа | - | - |
| Коэффициент годности | - | - |
Глава 2. Оценка финансового состояния предприятия
2.1 Оценка финансовой устойчивости предприятия
Одной из характеристик стабильного положения предприятия служит его финансовая устойчивость. Она зависит как от стабильности экономической среды, в рамках которой осуществляется деятельность предприятия, так и от результатов его функционирования, его активного и эффективного реагирования на изменения внутренних и внешних факторов.
Финансовая устойчивость – характеристика, свидетельствующая об устойчивом превышении доходов предприятия над его расходами, свободном маневрировании денежными средствами предприятия и эффективном их использовании, бесперебойном процессе производства и реализации продукции. Финансовая устойчивость формируется в процессе всей производственно – хозяйственной деятельности и является главным компонентом общей устойчивости фирмы.
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками формирования. Для оценки состояния запасов и затрат используют данные группы статей “Запасы” II раздела актива баланса. Для характеристики источников формирования запасов применяют три основных показателя:
1. Собственные оборотные средства (СОС) рассчитываются как разница между капиталом и резервами (III раздел пассива баланса) и внеоборотными активами (I раздела актива). Этот показатель является абсолютным, его увеличение в динамике рассматривается как положительная тенденция. При расчете показателя условно считается, что долгосрочные обязательства как источник средств используется для покрытия первого раздела баланса “Внеоборотные активы”. Показатель СОС используется для расчета коэффициентов: доля собственных оборотных средств в активах предприятия (нормативное значение должно быть не менее 30 %), доля собственных оборотных средств в запасах (нормативное значение - не менее 50 %) и др.
СОС = СК – ВА,
где СК – собственный капитал (III раздел пассива баланса); ВА – внеоборотные активы (I раздел актива).
2. Величина собственных и долгосрочных заемных источников формирования запасов и затрат (СД) определяется по формуле:
СД = СОС + ДО,
где СОС – собственные оборотные средства; ДО – долгосрочные обязательства (IV раздел пассива).
3. Общая величина основных источников формирования запасов и затрат (ОИ) определяется по формуле:
ОИ = СД + КО,
где КО – Краткосрочные обязательства (V раздел пассива баланса).
Трем показателям наличия источников формирования запасов и затрат соответствуют показатели обеспеченности запасов и затрат источниками формирования:
1. Излишек (+) или недостаток (-) собственных оборотных средств ∆СОС:
∆СОС = СОС – З,
где З – запасы (стр. 210 II раздела актива баланса).
2. Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов ∆СД:
∆СД = СД – З.
3. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов ∆ОИ:
∆ОИ = ОИ – З.
С помощью этих показателей можно определить трехфакторный показатель типа финансовой ситуации (S):
S = {∆СОС; ∆СД; ∆ОИ}.
Далее с его помощью выделяют четыре типа финансовой ситуации.
Абсолютная финансовая устойчивость, эта ситуация характеризуется неравенством:
∆СОС > 0, ∆СД > 0, ∆ОИ > 0, тогда S {1;1;1}.
Данное соотношение показывает, что все запасы полностью покрываются собственными оборотными средствами. Такая ситуация встречается крайне редко, и она вряд ли может рассматриваться как идеальная, т. к. означает, что администрация не умеет, не желает или не имеет возможности использовать внешние источники средств для основной деятельности.
Нормальная финансовая устойчивость, эта ситуация характеризуется неравенством:
∆СОС < 0, ∆СД > 0, ∆ОИ > 0, тогда S {0;1;1}.
Гарантирует платежеспособность, такое соотношение соответствует положению, когда успешно функционирующее предприятие использует для покрытия запасов различные “нормальные” источники средств - собственные и привлеченные.
Неустойчивое финансовое положение, эта ситуация характеризуется неравенством:
∆СОС < 0, ∆СД < 0, ∆ОИ > 0, тогда S {0;0;1}.
Данное соотношение соответствует положению, когда предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники покрытия, не являющиеся “нормальными”, т. е. обоснованными.
Критическое финансовое положение характеризуется ситуацией, когда в дополнение к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженность. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами. В условиях рыночной экономики при хроническом повторении ситуации предприятие должно быть объявлено банкротом, при условии:
∆СОС < 0, ∆СД < 0, ∆ОИ < 0, тогда S {0;0;0}.
В качестве примера оценим финансовую устойчивость ООО «Трубопроводмонтаж» с использованием абсолютных показателей финансовой устойчивости.
| Показатели | Условные обозначения | На начало года | На конец года | Изменения за период |
| 1. Источники формирования собственных средств | СК |
26162 | 33608 | +7446 |
| 2. Внеоборотные активы | ВА | 25697 | 40012 | +14315 |
| 3. Наличие собственных оборотных средств | СОС | 465 | -6404 | -5939 |
| 4.Долгосрочные обязательства | ДО | 0 | 0 | 0 |
| 5. Наличие собственных и долгосрочных заемных источников формирования средств | СД | 465 | -6404 | -5939 |
| 6. Краткосрочные обязательства | КО | 16697 | 36464 | +19764 |
| 7. Общая величина основных источников | ОИ | 17162 | 30060 | +12898 |
| 8. Общая величина запасов | З | 5864 | 5919 | +55 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств | ∆СОС | - 5399 | - 12323 | -6924 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных источников формирования запасов | ∆СД | - 5399 | - 12323 | -6924 |
| 11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов | ∆ОИ | 11298 | 24141 | 12843 |
| 12. Трехкомпонентный показатель типа финансовой устойчивости |
S = {∆СОС; ∆СД; ∆ОИ}. |
{0;0;1}. | {0;0;1}. | - |
А трехкомпонентный показатель характеризует ситуацию как неустойчивое финансовое состояние: S = {0; 0; 1}.
Для полного анализа финансовой устойчивости фирмы в мировой и отечественной практике разработана специальная система показателей и коэффициентов.
1. Коэффициент задолженности это соотношение между заемным и собственным капиталом
К1= ЗК/СК, рекомендуемое значение 0,67.
2. Коэффициент автономии или коэффициент финансовой независимости, который определяется как отношение собственного капитала к величине всего имущества предприятия (валюте баланса):
К2 = СК/В,
К2 ≥0,5,
где В – валюта баланса
3. Коэффициент самофинансирования соотношения собственных средств к заемным:
К3 = СК / ЗК,
К3 ≥1, где ЗК – заемные средства
4. Коэффициент финансовой устойчивости показывает, какая часть имущества предприятия финансируется за счет устойчивых источников (- собственные и долгосрочные источники):
К4 = (СК+ДК)/В,
К4 >0,8,
где ДК – долгосрочный капитал,
5. Коэффициент привлечения долгосрочных заемных средств показывает, долю долгосрочных займов в сумме всех активов:
К5 = ДО/В, где ДО – долгосрочные обязательства
К5 - чем выше уровень, тем выше риск,
6. Коэффициент уровня финансового левириджа характеризует сколько рублей заемного капитала приходится на 1 руб собственных:
К 6= ДО/СК
К6 – рост коэффициента негативная тенденция для предприятия
7. Коэффициент обеспеченности оборотных активов собственными оборотными средствами показывает, сколько собственных средств в оборотных активах:
К 7= СОС/ОА
СОС – собственные оборотные средства,
ОА – оборотные активы.
8. Коэффициент обеспеченности МПЗ собственными оборотными средствами показывает, степень обеспеченности МПЗ собственными оборотными средствами:
К8= СОС/затраты и запасы
К8 - в идеале стремиться к 1
9. Коэффициент маневренности показывает, на сколько мобильны СОС данного предприятия:
К9=СОС/СК
К9 >0,2.
10. Коэффициент финансовой напряженности показывает долю заемных средств в валюте баланса:
К10=ЗК/В
К10<0,5.
11. Коэффициент соотношения мобильных средств и немобильных средств показывает, сколько внеоборотных активов приходится на 1 рубль оборотных активов:
К11=ОА/ВА,
где ВА- внеоборотные активы.
12. Индекс постоянного актива показывает, какая доля собственных средств направлена на формирование производственного потенциала предприятия:
К12= ВА/СК
13. Коэффициент имущества производственного значения показывает, долю имущества производственного назначения по отношению ко всем активам:
К13=(З+ВА)/В
К13 >0,5,
где З – запасы.
Результаты расчетов сведем в таблицу «Значения коэффициентов, характеризующих финансовую устойчивость предприятия».
Таблица 2,1. Значения коэффициентов, характеризующих финансовую устойчивость предприятия
| Показатель | Нормальное ограничение | На начало периода | На конец периода | изменение за период |
| К1 | 0,67 | 6,3 | 1,08 | -5,22 |
| К2 | К2 ≥0,5 | 0,61 | 0,47 | -0,14 |
| К3 | К3 >=1 | 1,56 | 0,92 | -0,64 |
| К4 | К4 >0,8 | 0,6 | 0,4 | -0,2 |
| К5 | 0 | 0 | 0 | |
| К6 | 0 | 0 | 0 | |
| К7 | 0,027 | -0,21 | 0,393 | |
| К8 | В идеале к 1 | 0,079 | -1,08 | -1,159 |
| К9 | К9>0,2 | 0,017 | -0,19 | -0,207 |
| К10 | К10<0,5 | 0,093 | 0,24 | 0,147 |
| К11 | 0,66 | 0,75 | 0,09 | |
| К12 | 0,98 | 1,19 | 0,21 | |
| К13 | К13>0,5 | 0,73 | 0,65 | -0,08 |
Анализ финансовых коэффициентов по данным таблицы позволяет сделать вывод об общем ухудшении финансовой устойчивости предприятия за анализируемый период. Снизились значения всех коэффициентов. Снизился, хотя и незначительно (с 0,61 до 0,47), коэффициент автономии, что свидетельствует о снижении финансовой независимости предприятия, повышение риска финансовых затруднений в будущем. Коэффициент соотношения собственных средств и заемных в течение всего отчетного периода не соответствовал норме, а также к концу периода он ещё незначительно понизился (с 1,56 до 0,92), что свидетельствует о понижении собственных средств предприятия для покрытия своих обязательств на конец периода. Коэффициент обеспеченности собственными источниками финансирования как на начало, так и на конец периода соответствует нормативному ограничению, что указывает на неплохое финансовое состояние предприятия. А коэффициент обеспеченности материальных запасов ни на начало периода, ни на конец года не соответствует нормативному значению. Это свидетельствует о том, что в течение года материальные запасы не покрываются собственными источниками и нуждаются в привлечении заемных средств. Коэффициент маневренности соответствует нормативному значению как на начало, так и на конец периода, кроме того не изменялся, что указывает на сохранение величины собственных средств предприятия, находящихся в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Коэффициент покрытия инвестиций не соответствует нормативному значению как на начало, так и на конец периода, кроме того его значение значительно меньше нормы. Это указывает на значительное превышение общей суммы активов предприятия над долей собственного капитала и долгосрочных обязательств.
ГЛАВА 3. АНАЛИЗ ПЛАТЕЖЕСПОСОБНОСТИ И ЛИКВИДНОСТИ ПРЕДПРИЯТИЯ
3.1 Анализ платежеспособности и кредитоспособности предприятия
Одним из показателей, характеризующих ФСП, является его платежеспособность, т. е. возможность наличными ресурсами своевременно погасить свои платежные обязательства. Анализ платежеспособности необходим для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Особенно важно знать о финансовых возможностях партнера, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа. Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, т. е. времени, необходимого для превращения их в денежную наличность. Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчетов, но и перспективу.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с обязательствами по пассиву, которые сгруппированы по степени срочности их погашения. В зависимости от степени ликвидности активы предприятия делятся на 4 группы, пассивы е группируются по степени срочности их оплаты.
Актив:
А1 – наиболее ликвидные активы (стр.250+260);
А2 – быстро реализуемые активы (стр.240+270);
А3– медленно реализуемые активы (стр.210+220+230-216);
А4 – труднореализуемые активы (стр.120).
Пассив:
П1 – наиболее срочные обязательства (стр.620+630+660);
П2– краткосрочные обязательства (стр.610);
П3 – долгосрочные обязательства (стр.590);
П4 – капитал и резервы (стр. 490+640+650-216). Сведем все данные в табл.3.1.
Таблица 3.1
Анализ ликвидности баланса предприятия, руб.
| Актив | Пассив | Платежный излишек или недостаток | |||||
| На начало периода | На конец периода | На начало периода | На конец периода | На начало периода | На конец периода | ||
| А1 | 1195 | 8173 | П1 | 12697 | 19464 | -11502 | -11291 |
| А2 | 8297 | 12979 | П2 | 4000 | 17000 | 4209 | -4041 |
| А3 | 7659 | 8543 | П3 | 0 | 0 | 7659 | 8543 |
| А4 | 10715 | 15548 | П4 | 26151 | 33243 | -15436 | -17695 |
| Баланс | 27866 | 45243 | Баланс | 42848 | 69707 | ||
Результаты расчетов по данным предприятия показывают, что в этой организации сопоставление итогов групп по активу и пассиву имеет следующий вид:
На начало года А1 < П1 , А2 >П2 , А3 > П3, А4 <П4
На конец года А1 < П1 , А2 < П2 , А3 > П3, А4 < П4
Исходя из этого, можно охарактеризовать ликвидность баланса предприятия как на начало отчетного периода, так и на конец периода как недостаточную.
Внешним проявлением финансовой устойчивости является платежеспособность предприятия. Она определяется возможностью организации наличными денежными ресурсами своевременно погашать свои платежные обязательства. Анализ платежеспособности необходим не только для самой организации с целью оценки и прогнозирования его дальнейшей деятельности, но и для ее внешних партнеров и потенциальных инвесторов.
Для определения платежеспособности воспользуемся следующим неравенством:
Стр. 230 + стр. 240 + стр. 250 + стр.260 >= стр. 610 + стр. 620 + стр. 630 + стр.660
Для анализируемого предприятия получаем:
На начало периода: 8209+1195 < 4000+12697, т.е. 9404<16697
На конец периода: 12959+8173<17000+19464, т.е. 21132<36464
То есть платежеспособность предприятия заметно ухудшилась, о чем говорилось и выше.
3.2. Коэффициенты ликвидности и платежеспособности
Таблица 3,2. Коэффициенты ликвидности и платежеспособности
| Показатели | Формулы | на начало года | на конец года |
| 1. К-т абсолютной ликвидности | К1=(КФВ+ДС)/КО | 1195/16697=0,07 | 8173/36464=0,22 |
| 2. К-т промежуточной ликвидности | К2=(ДС+КФВ+ДЗ)/КО |
(1195+8209)/16697= =0,56 |
(8173+12959)/ /36464=0,57 |
| 3. К-т ликв. при мобилизации средств | К3=запасы/КО | 5864/16697=0,35 | 5919/36464=0,16 |
| 4. К-т текущей ликвидности |
К4=Текущие активы / /КО |
17162/16697=1,02 | 30060/36464=0,8 |
Кликв=(ТА/Пдо налог-я)*(Пдо налог-я/КОДО), где
ТА – текущие активы (оборотные активы);
Пдо налог-я- прибыль до налогообложения;
КОДО – краткосрочные и долгосрочные обязательства.
Кликв. н=(17162/5622)*(5622/16697)=3,05*0,3=0,915
Кликв. к=(30060/27093)*(27093/36464)=1,11*0,74=0,82.
3.3 Анализ коэффициентов ликвидности для повышения обоснованности реальной оценки предприятия
Используя данные форму №1 необходимо дать аналитическую оценку платежеспособности и ликвидности баланса, т.е. способности своевременно и полностью рассчитываться по всем своим обязательствам.
Результаты анализа ликвидности фирмы представляют интерес, прежде всего для коммерческих кредиторов. Так как коммерческие кредиты краткосрочны, то именно анализ ликвидности лучше всего позволяет оценить способность фирмы оплатить эти обязательства.
Ликвидность означает способность ценностей легко превращаться в денежную форму, т.е. в абсолютно ликвидные средства, без потерь своей балансовой стоимости.1 Ликвидность можно рассматривать как время, необходимое для продажи актива, и как сумму, вырученную от продажи актива. Эти показатели тесно связаны: зачастую можно продать актив за короткое время, но со значительной скидкой в цене.
Платежеспособность – способность предприятия своевременно погашать свои финансовые обязательства; достаточность ликвидных активов для погашения в любой момент всех своих краткосрочных обязательств перед кредиторами.
Коэффициент платежеспособности 1
КПЛ1=ДС+Пдс/ Одс, где КПЛ1>1
КПЛ1нач=(1195+156065)/149087=1,05
2. Коэффициент платежеспособности 2
КПЛ2=Пдс/ Одс,
Если КПЛ1>1, то существует возможность повышения платежеспособности, если КПЛ1<1, то платежеспособность не повышается.
КПЛ2нач=156065/149087=1,04
3. Коэффициент самофинансирования 1
Ксф1 = ДС+ КФВ+ДЗ/ср.дн. расход ДС, где Ксф1. от 1,5 месяцев
Ксф1нач =(1195+8209)/381=24,6
Ксф1кон =(8173+12959)/205,9=102,6
4.Коэффициент самофинансирования 2
Ксф2 = ДС+ КФВ /ср.дн. расход ДС, где
Ксф2нач =1195/381=3,1
Ксф2кон=8173/205,9=39,6
5. Коэффициент Бивера
КБивера = ЧП+А/КО и ДО, где КБивера =0,4-0,45
КБивера нач=(5622+1533)/16697=0,42
КБивера кон=(27093+434)/36464=0,75
6. Коэффициент покрытия краткосрочных обязательств
Кп.ко.= ЧП+А/КО, где Кп.ко. =0,35-0,45
Кп.ко нач=0,42
Кп.ко кон=0,75
7. Потенциал самофинансирования
Потенциал сф. = ЧДП/ДКЗ,
Потенциал сф. = 1
8. Коэффициент покрытия дивидендов
Кп.див.
= ЧДП -
 к уплате -
 налогов
к уплате /
дивидендов
, где
Кп.див > 1
9. Коэффициент покрытия процентов
Кп.% = ЧДП
-
к уплате -
налогов
к уплате /
%
,
Таблица 3.3 Анализ коэффициентов ликвидности для повышения обоснованности
реальной оценки предприятия ООО «Трубопроводмонтаж»
| Наименование показателя | На начало периода | На конец периода |
| Коэффициент платежеспособности 1 | 1,05 | - |
| Коэффициент платежеспособности 2 | 1,04 | - |
| Коэффициент самофинансирования1 | 24,6 | 102,6 |
| Коэффициент самофинансирования2 | 3,1 | 39,6 |
| Коэффициент Бивера | 0,42 | 0,75 |
| Коэффициент покрытия КО | 0,42 | 0,75 |
ГЛАВА 4. АНАЛИЗ КРЕДИТОСПОСОБНОСТИ ПРЕДПРИЯТИЯ
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности, показывая, какая часть краткосрочных заемных обязательств может быть