Анализ финансовой отчётности
Коэффициент текущей ликвидности (L3) дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Расчет основывается на том, что предприятие погашает краткосрочные обязательства в основном за счет текущих активов; следовательно, если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться как успешно функционирующее. Размер превышения и задается коэффициентом текущей ликвидности. Согласно общепринятым международным стандартам, считается, что этот коэффициент должен находится в пределах 1-2 (иногда 3). Нижняя граница обусловлена тем, что оборотных средств должно быть достаточно для погашения краткосрочных обязательств, иначе предприятие окажется под угрозой банкротства. Превышение основных средств над краткосрочными обязательствами, более чем в 2 (3) раза считается также нежелательным, т. к. может свидетельствовать о нерациональности структуры капитала. Рост показателя в динамике - положительная тенденция.
Коэффициент быстрой (срочной) ликвидности (L4) аналогичен по смыслу коэффициенту текущей ликвидности, но исчисляется по более узкому кругу текущих активов, когда из расчета исключена наименее ликвидная их часть - производственные запасы. Необходимость расчета этого показателя вызвана тем, что ликвидность отдельных категорий оборотных средств не одинакова. Следует учитывать еще одно ограничение в использование коэффициента ликвидности. Так, к наиболее ликвидным активам относится не только долгосрочные, но и краткосрочные ценные бумаги и чистая дебиторская задолженность. В условиях развитой рыночной экономики такой подход оправдан, и предприятие имеет целый ряд законодательно регламентируемых возможностей, с помощью которых оно может взыскать долг со своего клиента. В России такие условия отсутствуют. Поэтому вызывает сомнение целесообразности оценки ликвидности российских предприятий посредством текущей и срочной ликвидности, особенно в тех случаях, когда это не сопровождается подробным анализом показателей, участвующих в расчетах. Поэтому в большинстве случаев более надежной является оценка ликвидности только по показателям денежных средств. По международным стандартам уровень показателя должен быть выше 1. В России его оптимальное значение определено как 0,7 - 0,8.
Коэффициент абсолютной ликвидности в ООО «Трубопроводмонтаж»
Кабс.лик. = 0,07 (на начало года) – III класс;
Кабс.лик. = 0,22(на конец года) – I класс.
2. Коэффициент критической оценки
Ккрит.оц. = 0,56 (на начало года) – II класс;
Ккрит.оц =0,57 (на конец года) - II класс.
3.Коэффициент текущей ликвидности
Ктек.лик. = 1,02 (на начало года) – I класс;
Ктек.лик. = 0,8 (на конец года) - III класс.
4. Коэффициент автономии
Кавт= 0,61 (на начало года) – I класс;
Кавт= 0,48 (на конец года) - II класс.
Сумма балов на начало года составит 90+40+30+20=180 баллов.
Сумма балов на конец года составит 30+40+90+40=200 баллов. Следовательно предприятие является кредитором второго класса.
Для определения кредитоспособности используются и другие показатели (таблица 4.1):
Таблица 4.1.
| Наименование показателя |
Значение коэффициентов |
Значение в баллах |
| Коэффициент независимости | 0,61 | |
| Коэффициент соотношения заемных и собственных средств | 6,3 | |
| Коэффициент текущей ликвидности | 1,02 | |
| Рентабельность продаж | 0,04 | |
| Рентабельность общей деятельности пр-я | 0,04 |
Корректирующий балл по дебиторской задолженности. Обозначим оборотные активы за 100 % . на начало года доля дебиторской задолженности 8209*100/17162=47,8; на конец года доля дебиторской задолженности 12959*100/30060=43,1. Так как доля дебиторской задолженности в активах, то из общей суммы баллов вычитается еще 10 баллов, т.е. на начало года 180 – 10=170 б; на конец 200 – 10=190 б.
4.1 Сравнительный анализ кредитных ресурсов
1. Предприятие планирует на условиях финансового лизинга приобрести оборудование стоимостью 2678 т.р. с полной его амортизацией. Срок договора — 5 лет, норма амортизационных отчислений на полное восстановление 20%.
2. Кредит, привлекаемый лизингодателем для осуществления лизинговой сделки с предприятием, составляет 2678 т.р. Процентная ставка по кредиту — 20% годовых.
3. Вознаграждение лизингодателя, включающее его затраты и прибыль, в том числе налог на имущество, фонд оплаты труда и общехозяйственные нужды лизинговой компании, составляет 10% годовых (от среднегодовой стоимости имущества).
4. Инвестиционные затраты и дополнительные услуги лизингодателя — 200 тыс. р. В их состав входят расходы на содержание, обслуживание и охрану предмета лизинга, таможенное оформление, страховые взносы, обучение персонала лизингополучателя и др.
5. Ставка НДС — 18%.
Расчет лизинговых платежей в общепринятом порядке. Расчет общей суммы затрат и ежегодных выплат по лизингу осуществляется по вышеуказанной формуле.
Величина амортизационных отчислений определяется методом линейного начисления амортизации.
Общая сумма лизинговых платежей определяется в следующем порядке (тыс. д.е.):
1-й год:
АО =2678*20: 100= 535
ПК=2410,5*20: 100= 482,1
ВЛ =2410,5*8:100=192,84
ИЗ +ДУ = 200:5 = 40
В=535+482,1+192,84+40=1249,94 (В=АО+ПК+ВЛ+ИЗ+ДУ)
НДС= 1249,94*18: 100= 224,9
ЛП = 535+482,1+192,84+40+224,9= 1474,9. Сведем все данные в таблицу 4.1.1..
Таблица 4.1.1..
Расчет амортизационных отчислений и среднегодовой стоимости оборудования
|
Годы |
Стоимость имущества на начало года ОСн |
Сумма амортизационных отчислений АО |
Стоимость имущества на конец года ОСк |
Среднегодовая стоимость имущества КРt |
| 1 | 2678 | 535 | 2143 | 2410,5 |
| 2 | 2143 | 535 | 1608 | 1875,5 |
| 3 | 1608 | 535 | 1073 | 1340,5 |
| 4 | 1073 | 535 | 535 | 805 |
| 5 | 535 | 535 | 0 | 267,5 |
2-й год:
АО =2678*20: 100= 535
ПК=1875,5*20: 100= 375,1
ВЛ =1875,5*8:100=150,04
ИЗ +ДУ = 200:5 = 40
В=535+375,1+150,04+40=1100,14 (В=АО+ПК+ВЛ+ИЗ+ДУ)
НДС= 1100,14*18: 100= 198,02
ЛП = 535+375,1+150,04+40+198,04= 1298,16
3-й год:
АО =2678*20: 100= 535
ПК=1340,5*20: 100= 268,1
ВЛ =1340,5*8:100=107,24
ИЗ +ДУ = 200:5 = 40
В=535+268,1+107,24+40=950,34 (В=АО+ПК+ВЛ+ИЗ+ДУ)
НДС= 950,34*18: 100= 171,06
ЛП = 535+268,1+107,24+40+171,06= 1121,40
4-й год:
АО =2678*20: 100= 535
ПК=805*20: 100= 161
ВЛ =805*8:100=64,4
ИЗ +ДУ = 200:5 = 40
В=535+161+64,4+40=800,4 (В=АО+ПК+ВЛ+ИЗ+ДУ)
НДС= 800,4*18: 100= 144
ЛП = 535+161+64,4+40+144= 944,4
5-й год:
АО =2678*20: 100= 535
ПК=267,5*20: 100= 53,5
ВЛ =267,5*8:100=21,4
ИЗ +ДУ = 200:5 = 40
В=535+53,5+21,4+40=649,4 (В=АО+ПК+ВЛ+ИЗ+ДУ)
НДС= 649,4*18: 100= 116,8
ЛП = 535+53,5+21,4+40+116,8= 766,2
Результаты расчетов представлены в таблице 4.1.1.
Лизинговые платежи в соответствии с проведенными расчетами снижаются от 1474,9 тыс. р. в первый год до 766,2 тыс. р.. в последний год, то есть приблизительно в 2 раза. Наибольший удельный вес в составе лизинговых платежей приходится на долю выплат по кредиту – 71,6% (47,7+23,9).
Схема лизинговых платежей может быть представлена тремя вариантами: ежегодно равными долями, начиная с первого года; понижающими долями — в соответствии с приведенными расчетами (таб.4.1.2)и возрастающими долями (в обратном порядке относительно второго способа или в другой зависимости возрастания по соглашению сторон).
Размер лизинговых взносов при равномерных начислениях в год составляет:
ЛВг = 5605,06 : 5 = 1121,01 тыс. р.
Варианты лизинговых взносов в зависимости от распределения лизинговых платежей по годам представлены в табл.4.1.3.
Таблица 4.1.2. (тыс,. р.)
Расчет лизинговых платежей
| Годы |
Амортиза-ционные отчисления АО |
Плата за кредит ПК |
Вознаг- раждение лизинго- дателя ВЛ |
Инвестицион- ные затраты, дополнительные услуги ДУ |
Выручка от сделки В |
НДС | Лизинговые платежи ЛП |
| 1 | 535 | 482,1 | 192,84 | 40 | 1249,94 | 224,9 | 1474,9 |
| 2 | 535 | 375,1 | 150,04 | 40 | 1100,14 | 198,02 | 1298,16 |
| 3 | 535 | 268,1 | 107,24 | 40 | 950,34 | 171,06 | 1121,4 |
| 4 | 535 | 161 | 64,4 | 40 | 800,4 | 144 | 944,4 |
| 5 | 535 | 53,5 | 21,4 | 40 | 649,4 | 116,8 | 766,2 |
| Всего | 2678 | 1339,8 | 535,92 | 200 | 4750,22 | 854,78 | 5605,06 |
|
в % к ЛП |
47,7 | 23,9 | 9,6 | 3,6 | - | 15,2 | 100 |
Таблица 4.1.3.
Ежегодные выплаты по лизингу оборудования
| Годы | Стратегии выплат | ||||
|
равномерная (вариант 1.1) тыс.р. |
убывающая (вариант 1.2.) |
возрастающая (вариант 1.3.) |
|||
| тыс. р. | % | тыс. р. | % | ||
| 1 | 1121,01 | 1513,3 | 27 | 728,65 | 13 |
| 2 | 1121,01 | 1345,2 | 24 | 896,9 | 16 |
| 3 | 1121,01 | 1121,01 | 20 | 1121,01 | 20 |
| 4 | 1121,01 | 896,9 | 16 | 1345,2 | 24 |
| 5 | 1121,01 | 728,65 | 13 | 1513,3 | 27 |
| Итого | 5605,06 | 5605,06 | 100 | 5605,06 | 100 |
На практике применяются специальные таблицы с заранее рассчитанными значениями коэффициента дисконтирования КД1 . Для расчетов по лизингу в табл.4.1.4. приведен фрагмент этих спецтаблиц, охватывающий период от 1 до 5 лет.
Таблица 4.1.4.
| Показатели | Года | Итого | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| 1. Лизинговые платежи | 1474,9 | 1298,16 | 1121,4 | 944,4 | 766,2 | 5605,06 |
| 2. Налоговые льготы (20%) | 294,98 | 259,63 | 224,28 | 188,88 | 153,24 | 1121,01 |
| 3. Посленалоговая стоимость лизинга | 1179,92 | 1038,53 | 897,12 | 755,52 | 612,96 | 4484,05 |
| 4. Дисконтированная стоимость посленалоговых платежей | 1072,65 | 858,28 | 674,01 | 516,03 | 380,59 | 3501,56 |
Налоговые льготы = ЛП*20%
Посленалоговая стоимость = ЛП – Налоговые льготы
Дисконтированная стоимость посленалоговых платежей = Посленалоговая стоимость лизинга / (1+0,1)n , где n – номер года.
Кредит (таб.4.1.5)
Таблица 4.1.5.
|
Возврат кредита |
Года | Итого | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| 1. Возврат кредита | 1474,9 | 1298,16 | 1121,4 | 944,4 | 766,2 | 5605,06 |
| 2. Остаток | 4130,16 | 2832 | 1710,6 | 766,2 | 0 | |
| 3. Процент за кредит 20% | 1121,01 | 826,03 | 566,4 | 342,12 | 153,24 | 3008,8 |
| 4. Общая сумма платежа (п.1+п.3) | 2295,9 | 2124,2 | 1687,8 | 1286,52 | 919,44 | 8613,86 |
| 5. Налоговая ставка по процентам за кредит (20%) п.3*20% | 224,2 | 165,2 | 113,28 | 68,42 | 30,6 | 601,76 |
| 6. Посленалоговая стоимость кредита (п.4 -п.5) | 2071,7 | 1959 | 1574,52 | 1218,1 | 888,84 | 8012,1 |
| 7. Амортизация (Ст-ть оборудования /15 лет) | 178,5 | 178,5 | 178,5 | 178,5 | 178,5 | 892,5 |
| 8. Налоговые льготы на амортизацию (20%) п.7*20% | 35,7 | 35,7 | 35,7 | 35,7 | 35,7 | 178,5 |
| 9. Посленалоговая стоимость объекта (п.6-п.8) | 2036 | 1923,3 | 1538,8 | 1182,4 | 853,1 | 7833,6 |
| 10. Дисконтирование стоимости объекта (п.9/(1+0,1)n) | 1850,9 | 1589,5 | 1157 | 809,9 | 529,9 | 5937,2 |
Исходя из проведенного анализа лизинг дешевле чем кредит, сумма платежей по лизингу значительно ниже. Дисконтированная сумма по объекту при использовании лизинга = 3501,56, для сравнения при кредите = 5937,2. Таким образом, при приобретении объекта лучше использовать лизинг.
4.2 Расчет индекса кредитоспособности
Альтмана (Z) и коэффициент Бивера (КБ):
Z=3,3 К1 +1,01 К2 + 0,6 К3 + 1,4 К4 + 1,2 К5
К1 =0,13
К2 = 3,36
К3 =0,002
К4 =0,61
К5 =0,4
Итак, Z=3,3*0,13 +1,01*3,36 + 0,6*0,002 + 1,4*0,61 + 1,2*0,4 = 2,7154
Таблица 4.2.1. показателей Бивера
| Показатели | Расчет | Значение | Группа |
| 1. Коэффициент Бивера | КБ = ЧП+А / КО+ДО | 0,42 | I |
| 2.Коэффициент текущей ликвидности | Ктек.лик. =ТА / КО | 1,02 | II |
| 3. Коэффициент ливериджа | Клив. = ЗК / ИБ(сумма всех активов) | 0,38 | II |
| 4.Экономическая рентабельность | Эрен. = ЧП / ИБ | 0,13 | |
| 5.Коэффициент покрытия активов | Кпок.ак. = СК–ОА / ИБ | 0,2 | II |
Предположительно ООО «Трубопповодмонтаж» относится ко второй группе.
4.3 Определение неудовлетворительной структуры баланса предприятия
Система состоит из трех показателей:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами;
коэффициента восстановления (утраты) платежеспособности.
Коэффициент текущей ликвидности Кт.л.=IIА-стр.220+стр.230 / стр.610+стр.630+стр.660
Кт.л.нач..=1.02
Кт.л.кон..=0.8
Коэффициент обеспеченности собственными средствами
Кобес.об. с. = Собственные оборотные средства / оборотные активы
Кобес.об.с.нач. г. = 465/17162=0,027
Кобес.об.с.кон.. г. = -6404/30060=-0,21
Коэффициент восстановления платежеспособности
Квосст.плат.=(Ктек.лик.кон.г.+6 мес./период расчета*( Ктек.лик.кон.г - Ктек.лик.нач.г )) / норма Ктек.лик
Квосст.плат.=0.34
норма Ктек.лик = 2
период расчета – 365 дней
Коэффициент утраты платежеспособности
Кутр.плат.=(Ктек.лик.кон.г.+3 мес./период расчета*( Ктек.лик.кон.г - Ктек.лик.нач.г )) / норма Ктек.лик
Кутр.плат.=0.37
норма Ктек.лик = 2
период расчета – 365 дней
По результатам расчетов этих коэффициентов принимается следующее решение: так как значение коэффициентов меньше 1.
4.4 Анализ деловой активности предприятия
Традиционно экономический анализ занимается сопоставлением фактических данных о результатах производственно-хозяйственной деятельности предприятия с плановыми показателями, выявлением и оценкой отклонений факта от плана. Затем общая сумма отклонений раскладывалась на отдельные суммы, обусловленные влиянием различных факторов. В рыночной экономике самым главным мерилом эффективности работы является результативность. Наиболее общей характеристикой результативности принято считать прибыль. Рассмотрение сущности результативности позволяет определить основные задачи ее анализа, которые заключаются в том, чтобы:
определить достаточность достигнутых результатов для рыночной финансовой устойчивости предприятия, сокращение конкурентоспособности;
изучить источники возникновения и особенности воздействия на результативность различных факторов;
рассмотреть основные направления дальнейшего развития анализируемого объекта.
Набор экономических показателей, характеризующих деятельность предприятия зависит от глубины исследования. По данным внешней отчетности можно проанализировать следующие показатели: показатели деловой активности, экономический эффект (прибыль), показатели экономической эффективности (рентабельности). Одно из направлений результативности является оценка деловой активности, которая проявляется в динамичном развитии предприятия, достижении им поставленных целей, что отражают абсолютные стоимостные и относительные показатели. Деловая активность в финансовом аспекте проявляется в скорости оборота средств. Анализ деловой активности заключается в исследовании уровней и динамики разнообразных коэффициентов - показателей оборачиваемости, причем:
от скорости оборота средств зависит размер годового оборота;
с размерами оборота, а, следовательно, и с оборачиваемостью, связана относительная величина условно-постоянных расходов: чем быстрее оборот, тем меньше на один оборот приходится этих расходов;
ускорение оборота на той или иной стадии кругооборота средств зависит от того, как быстро совершается оборот на других стадиях.
Показатели деловой активности характеризуют результаты и эффективность текущей основной производственной деятельности. Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данного предприятия и аналогичных по сфере приложения капитала предприятий. Качественными критериями являются: широта рынков сбыта продукции; наличие продукции, поставляемой на экспорт; репутация предприятия, выражающаяся в известности клиентов, пользующихся услугами предприятия и др
Коэффициент
оборачиваемости

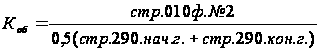
В нашем случае Коб = 144351 / 0,5(17162+30060)= 6,1
Для анализа все оборотные активы группируются по группам риска. Чем больше активов вложено в категорию высокого риска, тем ниже ликвидность предприятия (Таб.4.3.1.)
Таблица 4.3.1.
Группы риска
| Стенень риска | Оборотные активы | Доля группы во всех оборотных активах | Отклонение | |
| на начало года | на конец года | |||
| Минимальная степень риска | Ден. средства, кр.фин.вложения, цен.бумаги, легко реализ.активы | 1195 | 8173 |
6978 |
| Малая степень риска | Дебит.задолженность (кр.), НДС, готовая продукция | 11398 | 16121 | 4723 |
| Средняя степень риска | Незавершенное производство, продукция производственно– технического назначения | - | - | - |
| Высокая степень риска | Дебит. задолженность (долгоср.) | - | - | - |
1. Коб. ОС = В / ТА, Коб. ОС = 8,4
где, Коб. ОС – коэффициент оборачиваемости всех оборотных средств
В – выручка,
ТА – среднее значение текущих активов.
2.Коэффициент загрузки Кзагрузки = ТА / В, Кзагрузки = 0,11
где, Кзагрузки – коэффициент загрузки,
ТА – среднее значение текущих активов,
В – выручка.
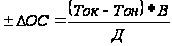 ,
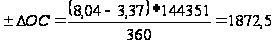
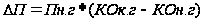 ,
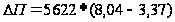 =26254,7
4.5.Анализ состояния запасов
Для расчета оборочиваемости запасов анализируются следующие показатели:
Срок пребывания запасов на складе
ДЗ
=
 ,
где МПЗ – маетриально – производственные запасы,
Д - длительность анализируемого периода
с/с – себестоимость всех израсходованных материалов
ДЗ нач. = 15,3; ДЗ кон. =28,7.
2.Средний срок процесса производства
Д
произ. =
 ,
где НЗП–незавершенное производство,
Д - длительность анализируемого периода,
с/с – себестоимость выпущенной подукции.
Д произ. =0,002;
3.Длительность хранения готовой продукции
Д
г.п. =
 ,
где ГП – готовая продукция ,
Д - длительность анализируемого периода
с/с – себестоимость реализованной продукции.
Д г.п.нач. = 3,6; Д г.п.кон. =0,8
Для оценки структуры запасов рассчитывается коэффициент накопления
Кнакоп. = НЗП+МПЗ+расходы будующих периодов / ГП+товары,
где НЗП – незавершенное производство,
МПЗ – материально – производственные запасы,
ГП – готовая продукция.
Кнакоп.нач. =4,2; Кнакоп.кон. =36,3
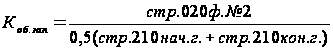 =
137310/5891,5 = 23,3
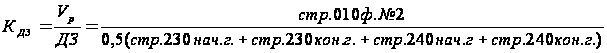 =13,6
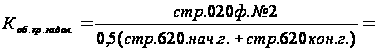 8,5
Длительность
операционного
цикла
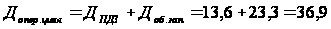
Длительность финансового цикла Д фин. цикл. = Д оперц. цикл – Д пкз = 36,9-8,5=26,4. Все данные сведем в таблицу 4.5.1.
Таблица 4.5.1..
Коэффициенты деловой активности
| Показатель деловой активности | Значение |
| Коэффициент оборачиваемости всех оборотных средств | 8,4 |
| Продолжительность одного оборота по каждому виду средств | 0,002 |
| Коэффициент загрузки | 0,11 |
| Коэффициент оборачиваемости дебиторской задолженности | 13,6 |
| Коэффициент оборачиваемости кредиторской задолженности | 8,5 |
| Коэффициент оборачиваемости запасов | 23,3 |
| Длительность операционного цикла | 36,9 |
| Длительность финансового цикла | 26,4 |
4.5.1 Анализ дебиторской задолженности
Для анализа дебиторской задолженности необходимо рассчитать следующие показатели :
1. Доля дебиторской задолженности в общем объеме оборотных активов = ДЗ/все активы. В нашем случае доля ДЗна нач отч= 8209/42859 = 0,19
ДЗна кон отч= 12959/70072 = 0,18
2. Доля просроченной ДЗ по отношению ко всей ДЗ. В нашем случае просроченной дебиторской задолженности нет.
3. Коэффициент оборачиваемости = Выручка / ДЗ средняя.
К-т обор. на нач отч = 144351 / 8209 = 17,5
К-т обор. на кон отч = 101410 / 12959 = 7,8
4.6 Анализ движения денежных средств
Денежные потоки – приток и отток денежных средств и их эквивалентов. Чистый денежный поток получается в результате разницы между денежным потоком и оттоком.
В практике анализа большое внимание придается изучению и прогнозу движения денежных средств. Это связано с тем, что из-за объективной неравномерности поступлений и выплат либо в результате непредвиденных обстоятельств возникают проблемы с наличностью. В процессе ведения коммерческой деятельности движение денежных средств охватывает период времени между уплатой денег за сырье, материалы (товары) и поступлением денежных средств от продажи готовой продукции (товаров). На продолжительность этого периода влияют: период кредитования организацией покупателей, период нахождения сырья и материалов в запасах, период производства и хранения готовой продукции на складе.
Информационной базой для анализа денежных средств является “Отчет о движении денежных средств” - форма № 4. Он составляется на основе денежных счетов бухгалтерского учета.
4.6.1 Прямой метод анализа движения денежных средств
Таблица 4.6.1.
Прямой метод анализа движения денежных средств
| Наименование | за отчетный период | За аналогичный период предыдущего года |
Абсолютное отклонение |
Темп роста, % |
| Остаток денежных средств на начало отчетного года | 1195 | - | - | - |
| Движение денежных средств по текущей деятельности | ||||
| Поступило денежных средств всего: в том числе | 156065 | - | - | - |
| Выручка от продажи товаров, работ и услуг | 118994 | - | - | - |
| Кредиты полученные | 37000 | - | - | - |
| Прочие поступления | 71 | - | - | - |
| Денежные средства, направленные: в том числе: | 149087 | - | - | - |
| на оплату приобретения товаров, работ, услуг, | 99028 | - | - | - |
| на оплату труда | - | - | - | - |
| отчисления в государственные внебюджетные фон | - | - | - | - |
| на выдачу подотчетных сумм | 719 | - | - | - |
| на финансовые вложения | - | - | - | - |
| на расчеты с бюджетом | 5374 | - | - | - |
| на оплату процентов и основной суммы по полученным кредитам и займам | 26412 | - | - | - |
| прочие выплаты, перечисления и т.д. | 12213 | - | - | - |
| Итого чистый денежный поток | 6978 | |||
| Движение денежных средств по финансовой деятельности | ||||
| Поступило денежных средств всего: в том числе | 156065 | - | - | - |
| Выручка от продажи товаров, работ и услуг | 118994 | - | - | - |
| Кредиты полученные | 37000 | - | - | - |
| Прочие поступления | 71 | - | - | - |
| Денежные средства, направленные: в том числе: | 149087 | - | - | - |
| на оплату приобретения товаров, работ, услуг, | 99028 | - | - | - |
| на выдачу подотчетных сумм | 719 | - | - | - |
| на расчеты с бюджетом | 5374 | - | - | - |
| на оплату процентов и основной суммы по полученным кредитам и займам | 26412 | - | - | - |
| прочие выплаты, перечисления и т.д. | 12213 | - | - | - |
| Итого чистый денежный поток | 6978 |
Из таблицы 4.6.1 видно, что основным источником поступления денежных средств является выручка от продажи товаров, продукции, работ и услуг – 118994. Приток денежных средств по текущей и финансовой деятельности больше чем отток денежных средств - 6978. Наибольший отток денежных средств формируются от показателей следующих статей: на оплату приобретения товаров, работ, услуг – 99028, на оплату процентов и основной суммы по полученным кредитам и займам – 26412, прочие выплаты, перечисления и т.д. – 12213. Наибольший приток денежных средств формируются за счет следующих статей отчета о движении денежных средств: выручка от продажи товаров, продукции, работ и услуг – 118994, кредиты полученные – 37000.
Прямой метод позволяет все поступления и все направления расходов денежных средств. Данное предприятие способно расплачиваться по своим текущим обязательствам, полученная прибыль достаточна для текущей деятельности предприятия.
4.6.2 Косвенный метод анализа движения денежных средств
Расчет денежных средств косвенным методом ведется от показателей Читой прибыли с соответствующими корректировками на статьи, не отражающие движение денежных средств по соответствующим счетам. Косвенный метод основан на анализе движения денежных средств, где конкретно овеществлена прибыль. Показывается куда вкладываются живые деньги, в какие статьи.
Таблица 4.6.2.
Косвенный метод анализа движения денежных средств
| Показатели | Значение на начало отчетного периода | Значение на конец отчетного периода | Отклонения | Влияние показателей на прибыль |
| 1. Движение денежных средств по текущей деятельности | ||||
| Чистая прибыль | 27093 | 5622 | -21471 | |
| Начисленная амортизация или износ | 1533 | 434 | -1099 | |
| Увеличение объема незавершенного производства | - | |||
| Увеличение объема готовой нереализованной продукции | - | |||
| Сокращение расходов будущих периодов | 11 | 365 | +354 | |
| Увеличение (уменьшение) выданных авансов | - | |||
| Увеличение дебиторской задолженности | 8209 | 12959 | +4750 | |
| Сокращение задолженности по оплате труда | 308 | 451 | +143 | |
| Краткосрочные финансовые вложения | - | |||
| 2. Движение денежных средств по финансовой деятельности | ||||
| Увеличен е задолженности банку | 12697 | 19464 | +6767 | |
| Погашение задолженности банку | - | - | - | |
| 3. остаток денежных средств на конец отчетного периода | 8173 | - | - | - |
В результате анализа денежных средств косвенным методом получены следующие данные : чистая прибыль к концу отчетного периода снизилась на 21471; расходы будущих периодов увеличились к концу отчетного периода. Дебиторская задолженность увеличилась к концу отчетного периода на 4750. Остаток денежных средств на конец отчетного периода составило 8173 тыс. руб.
Ликвидный денежный поток используется для экспресс-диагностики финансового состояния предприятия:
ЛДП = (ДКЗкон + ККЗкон- ДСкон) – (ДКЗнач + ККЗнач - ДСнас), где
ДКЗкон и ДКЗнач – Долгосрочные кредиты и займы на начало и конец года;
ККЗкон и ККЗнач – Краткосрочные кредиты и займы на начало и коней года;
ДСкон и ДСнас – Денежные средства на начало и коней года.
ЛДП = (17000 - 8173) – (4000 - 1195) = 8827 – 2805 = 6022.
Показатели ликвидности денежного потока показывает обеспеченность наличием свободных денежных средств предприятия для погашения кредита.
ГЛАВА 5 АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ПРЕДПРИЯТИЯ
5.1 Анализ отчета о прибылях и убытках
Оценку динамики и структуры показателей прибыли можно сделать применив горизонтальный и вертикальный анализ. Для начала составим аналогичную таблицу анализу баланса (Приложение 2). исходя из этой таблицы сделаем следующие выводы используя горизонтальный анализ:
Выручка на конец года увеличилась по сравнению с началом года на 42941 тыс.руб. это 29,75%. Себестоимость проданных товаров на конец отчетного года составило 137310 тыс.руб. отклонение от начало года в абсолютных величинах составило 63162 тыс. руб., это 43,73%.
Прибыль от продаж к концу года снизилась на 20221 тыс. руб. это 14,01%. Прибыль до налогообложения снизилась на 21471 тыс.руб. по сравнению с началом года, в основном на снижении прибыли повлияли Внереализационные и операционные расходы увеличились на 1,49 и 21,34 соответственно.
Чистая прибыль уменьшилась к концу года на 21471 (14,87).
Выводы по вертикальному анализу аналитической таблицы формы № 2 Отчета о прибылях и убытках:
Удельный вес себестоимости проданных товаров, работ и услуг на начало года составило 73,12, а на конец 95,12. По отношению к выручке удельный вес прибыли от продаж снизился на 14,01%. Внереализационные расходы по отношению к выручке на конец года составило 1,49%, а операционных расходов – 21,34%.
Чистая прибыль по отношению к выручке составила -14,87%.
5.2 Факторный анализ прибыли
Для оценки факторов, влияющих на формирование прибыли от продажи определим влияние этих факторов, используя следующие формулы:
Индекс 1 – отчетный период, индекс 0 – предыдущий отчетный период
1.Влияние изменения выручки от продаж на прибыль от продаж
∆П1 = П0*IВ-П1, где П0,1- прибыль от продаж; IВ- индекс выручки
IВ = В1/В0 = 144351/101410 = 1,42
∆П1= 27262*1,42-7041 = 31671
2. Влияние изменения уровня себестоимости на прибыль от продаж
∆П2 = С0*IВ-С1, где С0,1- себестоимость
∆П2 = 74148*1,42-137310 =-32019
3. Влияние изменения уровня управленческих расходов на прибыль от продаж
∆П3 = УР0*IВ-УР1, где УР0,1 – управленческие расходы
∆П3 =0
4. Влияние изменения уровня коммерческих расходов на прибыль от продаж
∆П4 = КР0*IВ-КР1, где Кр0,1 – коммерческие расходы
∆П4 =0
Сумма всех факторных отклонений дает общее изменение прибыли от продаж за анализируемый период.
DПр=DПр1 + DПр2 + + DПр3 + DПр4.
DПр=31671 -32019 = -348
Приведем методику расчета факторных влияний на прибыль от продажи с учетом инфляции:
(Вр усл. =90% от Вр1; С усл.п.=82% от Сп 1)
Влияние на прибыль изменения отпускных цен на реализацию
DПр1=Вр1-Вр усл.
Вр1 –выручка отчетного года
Вр усл – выручка от продажи в отчетном периоде в ценах на продукцию предыдущего периода
DПр1=144351 – 129915,9 =-14435,1
Влияние на прибыль изменения отпускных цен на сырье, материалы и.т.д
DПр 2=С усл.п. -Сп 1
С усл.п - условная полная себестоимость продукции с учетом инфляционных цен
Сп 1 – полная себестоимость отчетного года
DПр 2=112594,2 – 137310 = -24715,8
Влияние на прибыль изменение объема продажи продукции в оценке по базисной себестоимости.
DПр3=Пр0*Iс – Пр0
Пр0 – прибыль прошлого периода
Iс=С усл./С0
Iс=112594,2/74148 = 1,51
DПр3= 27262*1,51-27262 = 13631
Влияние изменения объема продажи продукции за счет структурных сдвигов в составе продукции
DПр4=Пр0*Iк – Пр0* Iс
Iк – индекс изменения объема продаж продукции в оценке по отпускным ценам.
Iк =Врусл/Вр0
Iк =129915,9/101410=1,2
DПр4=27262*1,2 – 27262*1,51 = 32714,4 – 41165,62 = -8451,22
Влияние на прибыль изменения себестоимости за счет структурных сдвигов в составе продукции
DПр6=С0* Iк – С/с усл.
DПр6=74148*1,2-112594,2 = -23616,6
Таким образом, на прибыль от продаж больше влияет себестоимость товаров, продукции, работ и услуг.
Определение коэффициентов рентабельности
Экономическая эффективность работы организации характеризуется относительными показателями – системой показателей рентабельности, или прибыльности (доходности) организации.
Рассчитаем коэффициенты рентабельности по данным ООО «Трубопроводмонтаж».
| Наименование показателя | Формула расчета | Результат (%) |
| 1.Рентабельность реализованной продукции | Прпр/с/с |
нач 36,7 кон 5,1 |
| 2. Рентабельность производства | Прбух/ОС+МПЗ |
нач.1,63 кон.0,26 |
| 3. Рентабельность имущества | Прбух/ср.год.стоимость имущества |
нач.0,63 кон.0,08 |
| 4. Рентабельность оборотных средств | Прбух/ср.стоимость ОА |
нач.1,58 кон.0,19 |
| 5. Рентабельность внеоборотных активов | Прбух/ср.стоимость ВА |
нач.1,05 кон.0,14 |
| 6. Рентабельность чистого оборотного капитала |
ЧОК=ОА-КО Прбух/ЧОК |
нач.58,3 кон. -0,88 |
| 7. Рентабельность собственного капитала | ЧП/СК |
нач.1,03 кон. 0,17 |
| 8. Рентабельность инвестиций | ЧП/Инвестиции |
нач.1,03 кон. 0,17 |
| 9. Рентабельность продаж 1 | Прпр/Врпр |
нач.0,27 кон. 0,05 |
| 10. Рентабельность продаж 2 | Прбух/Врпр |
нач.0,27 кон. 0,05 |
|
11. Рентабельность чистой прибыли Прпр- прибыль от продаж Прбух – бухгалтерская прибыль (до налогообложения) Врпр- выручка от продаж с/с – себестоимость продукции ОС – основные средства МПЗ – материально – производственные запасы ОА – оборотные активы ВА – внеоборотные активы ЧОК – чистый оборотный капитал КО – краткосрочные обязательства ЧП – чистая прибыль СК – собственный капитал |
ЧП/ Врпр |
нач.0,27 кон. 0,05 |
Анализ таблицы показывает, что рентабельность деятельности предприятия упала за счет сокращения величин чистой прибыли, ухудшения использования оборотных и внеоборотных средств и других факторов.
Факторный анализ рентабельности
Анализ рентабельности завершается факторным анализом, который позволяет определить резервы роста рентабельности предприятия. При этом можно использовать двух-, трехфакторную модель рентабельности.
Факторный анализ предполагает выявление количественного влияния каждого фактора на показатель.
Предварительно для факторного анализа вычисляют условную рентабельность.
Rусл.=Вр1- с/с0/Вр1, где
Вр1 – выручка от продаж за отчетный год,
с/с0 – себестоимость продукции за аналогичный период предыдущего периода.
На нашем предприятии Rусл.=0,48%
Найдем влияние изменения фактора объема продаж на уровень рентабельности
 Rпр=Rпр1
- Rусл
Rпр=-0,43%
Влияние изменения себестоимости на рентабельность
Rс/с=
Rпр1 – R0
Rс/с=-0,21%
Влияние изменения коммерческих расходов на рентабельность
Rк.р
= Rпр1 – R0
Rк.р.=-0,21%
Двухфакторная модель экономической рентабельности
R=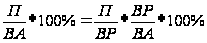
R = 5622/42859*100%=5622/144351*(144351/42859)*100=13,1% Трехфакторная модель экономической рентабельности
R =
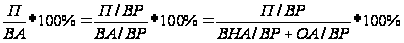
R=5622/42859*100=((5622/144351)/(42859/144351)*100) = (5622/144351)/ (25697/144351 + 17162/144351)*100 = 13,1%
где
П- прибыль до налогообложения;
ВА - всего активов;
ВР – выручка от реализации;
ВНА – внеоборотные активы;
ОА – оборотные активы.
Факторный анализ рентабельности собственного капитала
Проведем факторный анализ рентабельности собственного капитала.
На рентабельность собственного капитала влияют как факторы хозяйственной деятельности, так и факторы, связанные с финансовой деятельностью организации. Первые находятся в сфере управления производственно – хозяйственной деятельностью, остальные – в сфере в сфере финансовой деятельности.
Для анализа факторов изменения рентабельности собственного капитала наибольшее распространение получила факторная модель, получившая название формулы Дюпона. В общем случае представим рентабельность собственного капитала в виде формулы
 ,
Исходные данные для анализа рентабельности собственного капитала
| Показатели | Отчетный период | Базовый период | Отклонения |
| Рентабельность продукции, % | 5,1 | 36,7 | 31,6 |
| Оборачиваемость активов Каоб=В/А | 2,06 | 2,3 | 0,24 |
| Коэффициент финансовой зависимости Кф=СК+ЗК/СК | 1,5 | 1,15 | -0,35 |
| Рентабельность собственного капитала | 1,03 | 0,17 | -0,86 |
Определяем изменение рентабельности в результате воздействия следующих факторов:
Снижения коэффициента финансовой зависимости:
∆Rф=∆Kф*∆Rn*Ка.об=-0,35*5,1*2,06=-3,67
Роста рентабельности продаж:
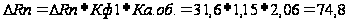
Увеличение оборачиваемости активов:
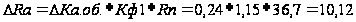
Общее изменение рентабельности собственного капитала:
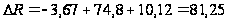 %
5.3