Анализ финансового состояния предприятия на примере ОАО "ВК и ЭХ"
Рассмотрев теоретические аспекты анализа финансового положения предприятия, перейдем к практическому анализу на основе данных ОАО «ВК и ЭХ» за три года.
2. Анализ финансового состояния ОАО «ВК и ЭХ»
2.1 Характеристика финансово-хозяйственной деятельности ОАО «ВК и ЭХ»
Рассмотрим характеристику финансово-хозяйственной деятельности ОАО «ВК и ЭХ».
ОАО «Водопроводно-канализационное и энергетическое хозяйство» - это специализированное предприятие, осуществляет деятельность по оптовой закупке, транспортировке, распределению и реализации хозяйственно-питьевой воды, транспортировке и распределению тепловой энергии, а также сбор и транспортировку на очистные сооружения бытовых фекальных стоков посредством инженерных сетей и сооружений. На балансе предприятия находится:
- 1077 км инженерных коммуникаций;
- 96 центральных тепловых пунктов;
- 11 канализационных насосных станций.
Услугами ОАО «ВК и ЭХ» охвачен весь жилой фонд города Нефтекамска, предприятия бюджетной сферы, промышленные и коммерческие организации. Главная задача ОАО «ВК и ЭХ» - обеспечение надёжного водоснабжения в дома Нефтекамцев, качества питьевой воды и подачи тепла.
В период реформирования сферы ЖКХ модернизация водопроводно-канализационного и энергетического хозяйства главным образом направлена на то что бы услуги населению предоставлялись на «отлично». Поэтому руководство и специалисты ОАО «ВК и ЭХ» всегда в поиске лучшего и качественного для своей работы: стальные трубы меняются на полимерные, на смену чугунным задвижкам приходят более прочные, обновляются приборы и оборудование, усовершенствуются методы ремонтных работ.
Свои достижения по внедрению современных технологий предприятие продемонстрировало на шестой традиционной специализированной межрегиональной выставке «Энергетика в промышленности и ЖКХ Закамья. Отопление. Вентиляция», которая в марте 2009 года прошла в Нефтекамске. Водоканал представлял энергоресурсосберегающие технологии, которые не один год внедряются в нашем городе. Наиболее приоритетные из них: применение пластинчатых теплообменников, автоматизация центральных тепловых пунк-тов, диспетчеризация, наработки в геоинформационной системе. Экспозиция городского водоканала на специализированной выставке привлекла внимание не только специалистов промышленной области и сферы ЖКХ. Работа предприятия ОАО «Водопроводно-канализационное и энергетическое хозяйство» Нефтекамска удостоено звания «Российская организация высокой социальной эффективности». Награду водоканал получил по итогам VI Всероссийского конкурса. Члены жюри отметили Нефтекамскую компанию как динамично развивающуюся организацию, успешно применяющую потенциал внутрифирменных социальных программ и ведущую активную кадровую политику.
Основные экономические показатели деятельности ОАО «ВК и ЭХ» за период 2007 – 2009 гг. представим в таблице 5.
Таблица 5 - Основные экономические показатели деятельности предприятия ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Показатель | 2007 г. | 2008 г. | 2009 г. | Абс.изменения | |
|
2008 г. к 2007 г. |
2009 г. к 2008 г. |
||||
| Выручка от продажи продукции, тыс.руб. | 113517 | 115285 | 16933 | 113517 | 115285 |
| Себестоимость продаж, тыс.руб. | 117352 | 61693 | 1,9 | 117352 | 61693 |
| Прибыль от продаж, тыс.руб. | -3835 | 7043 | 16933 | -3835 | 7043 |
| Рентабельность продаж, % | -0,8 | 0,6 | 1,9 | -0,8 | 0,6 |
ОАО «Водопроводно-канализационное и энергетическое хозяйство» - это специализированное предприятие, осуществляет деятельность по оптовой закупке, транспортировке, распределению и реализации хозяйственно-питьевой воды, транспортировке и распределению тепловой энергии, а также сбор и транспортировку на очистные сооружения бытовых фекальных стоков посредством инженерных сетей и сооружений. На балансе предприятия
находится:
- 1077 км инженерных коммуникаций;
- 96 центральных тепловых пунктов;
- 11 канализационных насосных станций.
Работа предприятия ОАО «Водопроводно-канализационное и энергетическое хозяйство» Нефтекамска удостоено звания «Российская организация высокой социальной эффективности». Награду водоканал получил по итогам VI Всероссийского конкурса.
Услугами ОАО «ВК и ЭХ» охвачен весь жилой фонд города Нефтекамска, предприятия бюджетной сферы, промышленные и коммерческие организации. Главная задача ОАО «ВК и ЭХ» - обеспечение надёжного водоснабжения в дома Нефтекамцев, качества питьевой воды и подачи тепла.
В период реформирования сферы ЖКХ модернизация водопроводно-канализационного и энергетического хозяйства главным образом направлена на то что бы услуги населению предоставлялись на «отлично». Поэтому руководство и специалисты ОАО «ВК и ЭХ» всегда в поиске лучшего и качественного для своей работы: стальные трубы меняются на полимерные, на смену чугунным задвижкам приходят более прочные, обновляются приборы и оборудование, усовершенствуются методы ремонтных работ.
Свои достижения по внедрению современных технологий предприятие продемонстрировало на шестой традиционной специализированной межрегиональной выставке «Энергетика в промышленности и ЖКХ Закамья. Отопление. Вентиляция», которая в марте 2009 года прошла в Нефтекамске. Водоканал представлял энергоресурсосберегающие технологии, которые не один год внедряются в нашем городе. Наиболее приоритетные из них: применение пластинчатых теплообменников, автоматизация центральных тепловых пунктов, диспетчеризация, наработки в геоинформационной системе. Экспозиция городского водоканала на специализированной выставке привлекла внимание не только специалистов промышленной области и сферы ЖКХ. Работа предприятия ОАО «Водопроводно-канализационное и энергетическое хозяйство» Нефтекамска удостоено звания «Российская организация высокой социальной эффективности». Награду водоканал получил по итогам VI Всероссийского конкурса. Члены жюри отметили Нефтекамскую компанию как динамично развивающуюся организацию, успешно применяющую потенциал внутрифирменных социальных программ и ведущую активную кадровую политику.
Аналитический баланс в агрегированном виде, составленный на основе данных бухгалтерской (финансовой) отчетности предприятия ОАО «ВК и ЭХ», представлен в таблице 6.
Таблица 6 - Динамика экономического потенциала ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Статья бухгалтерского баланса | 2007 г. | 2008 г. | 2009 г. |
Абсол. изм., тыс.руб. |
Относит. изм. % |
||
|
2008 г. к 2007 г. |
2009 г. к 2008 г. |
2008 г. к 2007 г. |
2009 г. к 2008 г. |
||||
| 1. Внеоборотные активы | 26144 | 21291 | 109,56 | 26144 | 21291 | 109,56 | 107,10 |
| Основные средства | -3619 | 37474 | 98,48 | -3619 | 37474 | 98,48 | 116,02 |
| Незавершенное строительство | 30269 | -16347 | 190,57 | 30269 | -16347 | 190,57 | 74,33 |
| Запасы | -2454 | -6083 | 95,49 | -2454 | -6083 | 95,49 | 88,29 |
| НДС | -3615 | 4827 | 7,54 | -3615 | 4827 | 7,54 | 1736,27 |
| Дебиторская задолженность | 19637 | -81093 | 116,52 | 19637 | -81093 | 116,52 | 41,46 |
| Денежные средства | 92 | 19616 | 106,59 | 92 | 19616 | 106,59 | 1417,39 |
| Валюта баланса | 39810 | -41448 | 108,81 | 39810 | -41448 | 108,81 | 91,57 |
| 3. Собственный капитал | -24931 | 18070 | 92,08 | -24931 | 18070 | 92,08 | 106,23 |
| Уставный капитал | 0 | 0 | 100,00 | 0 | 0 | 100,00 | 100,00 |
| Резервный капитал | 0 | 3265 | 100,00 | 0 | 3265 | 100,00 | 299,45 |
| Нераспределенная прибыль | -24931 | 14805 | -94,47 | -24931 | 14805 | -94,47 | -22,24 |
| 4. Долгосрочные обязательства | 51 | 44 | 118,61 | 51 | 44 | 118,61 | 113,54 |
| 5. Краткосрочные обязательства | 64690 | -59562 | 147,26 | 64690 | -59562 | 147,26 | 70,45 |
| Займы и кредиты | 9358 | -25038 | 159,68 | 9358 | -25038 | 159,68 | 0,00 |
| Кредиторская задолженность | 55350 | -34727 | 149,82 | 55350 | -34727 | 149,82 | 79,14 |
| Валюта баланса | 39810 | -41448 | 108,81 | 39810 | -41448 | 108,81 | 91,57 |
Информация, представленная в таблице 6 показывает, что в течение анализируемого периода 2007 – 2009 гг. происходили заметные колебания в составе хозяйственных средств ОАО «ВК и ЭХ» и источников их финансирования. Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г.
Данную динамику подтверждают изменения в структуре хозяйственных средств и источников их финансирования ОАО «ВК и ЭХ» в таблице 7.
Для большей наглядности представим динамику внеоборотных активов ОАО «ВК и ЭХ» на рисунке 2.
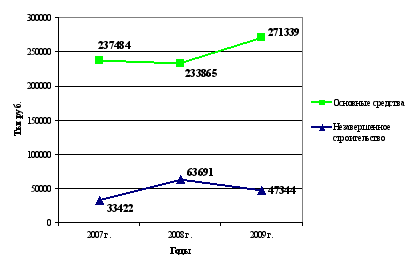
Рисунок 2 - Динамика внеоборотных активов ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г.
Данную динамику подтверждают изменения в структуре хозяйственных средств и источников их финансирования ОАО «ВК и ЭХ» в таблице 7.
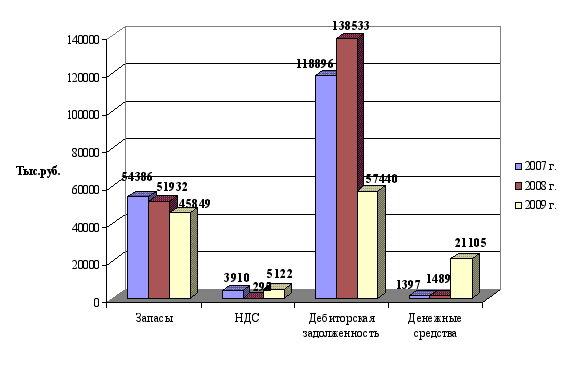
Рисунок 3 - Динамика оборотных активов ОАО «ВК и ЭХ» за 2007 – 2009 гг.
Источником финансирования основных средств в течение 2007 – 2009 гг. являлся собственный капитал ОАО «ВК и ЭХ», что отражено на рисунке 4.
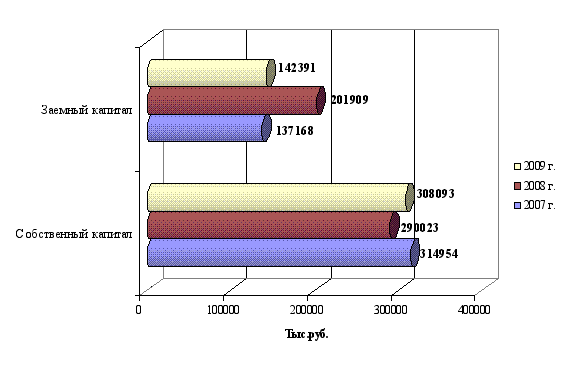
Рисунок 4 - Динамика капитала ОАО «ВК и ЭХ» за 2007 – 2009 гг.
Информация, представленная в таблице 6 показывает, что в течение анализируемого периода 2007 – 2009 гг. происходили заметные колебания в составе хозяйственных средств ОАО «ВК и ЭХ» и источников их финансирования. Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г.
Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г.
Данную динамику подтверждают изменения в структуре хозяйственных средств и источников их финансирования ОАО «ВК и ЭХ» в таблице 7.
Таблица 7 - Структура экономического потенциала ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Статья бухгалтерского баланса | 2007 г. | 2008 г. | 2009 г. | Абсол. изм.,тыс.руб. | |
|
2008 г. к 2007 г. |
2009 г. к 2008 г. |
||||
| 1. Внеоборотные активы | 0,42 | 10,33 | 1,14 | 0,42 | 10,33 |
| Основные средства | -4,99 | 12,69 | 12,75 | -4,99 | 12,69 |
| Запасы | -1,47 | -0,38 | 68,39 | -1,47 | -0,38 |
| НДС | -0,8 | 1,08 | 66,71 | -0,8 | 1,08 |
| Дебиторская задолженность | 1,86 | -15,41 | 1,09 | 1,86 | -15,41 |
| Денежные средства | -0,01 | 4,38 | 0,60 | -0,01 | 4,38 |
| Валюта баланса | 0 | 0 | 0,08 | 0 | 0 |
| 3. Собственный капитал | -10,7 | 9,43 | 31,53 | -10,7 | 9,43 |
| Уставный капитал | -5,37 | 5,62 | 0,00 | -5,37 | 5,62 |
| Резервный капитал | -0,03 | 0,76 | 1,09 | -0,03 | 0,76 |
| Нераспределенная прибыль | -5,3 | 3,06 | 0,60 | -5,3 | 3,06 |
| 4. Долгосрочные обязательства | 0,01 | 0,01 | 0,08 | 0,01 | 0,01 |
| 5. Краткосрочные обязательства | 10,7 | -9,45 | 31,53 | 10,7 | -9,45 |
| Займы и кредиты | 1,62 | -5,09 | 0,00 | 1,62 | -5,09 |
| Кредиторская задолженность | 9,27 | -4,6 | 29,24 | 9,27 | -4,6 |
| Валюта баланса | 0 | 0 | 100 | 0 | 0 |
Вертикальный анализ баланса ОАО «ВК и ЭХ» показывает, что в составе хозяйственных средств основная доля приходится на внеоборотные активы (до 71,25%). Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г. обороте, и соразмерный рост доли внеоборотных активов в структуре хозяйственных средств, что отражено на рисунке 5.
Данные рисунка 5 показывают значительное увеличение доли денежных средств в 2009 году, рост по сравнению с 2008 годом составил 4,38%.
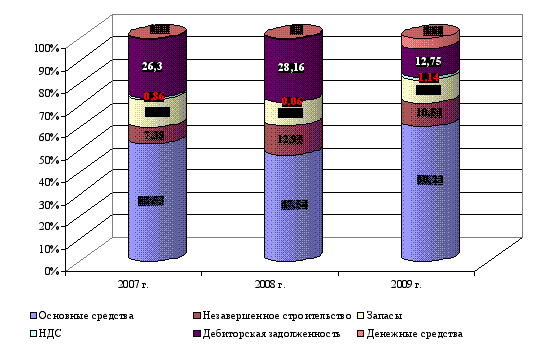
Рисунок 5 - Структура имущественного потенциала ОАО «ВК и ЭХ»
Основным источником финансирования текущих активов является собственный капитал предприятия ОАО «ВК и ЭХ» (более 69%).
Однако прирост нераспределенной прибыли в течение 2009 г., а также погашение к концу года кредиторской задолженности вызвали изменения и в структуре пассивов.
Наряду с этим следует отметить и положительную динамику заемного капитала: к концу 2009 г. обязательства сократились на сумму 59562 тыс.руб. или на 29,5%, после существенного их роста в 2008 г. Это объясняется погашением краткосрочных обязательств ОАО «ВК и ЭХ» к началу 2009 г.
Темп изменения показателя определяется по следующей формуле (22):
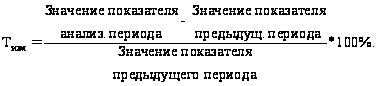 (22)
Расчет темпов изменения выручки от реализации продукции, прибыли и стоимости активов представим в таблице 8.
Таблица 8 - Расчет темпов изменения показателей ОАО «ВК и ЭХ» за период 2007 - 2009 гг.
|
Наименование показателя |
Значение показателя, тыс.руб. | Темпы изменения, % | |||
| 2007 г. | 2008 г. | 2009 г. | 2008 г. к 2007 г. | 2009 г. к 2008 г. | |
| Чистая прибыль | 655098 | -4082,6 | -158,98 | -4082,6 | -158,98 |
| Выручка от продаж | 452122 | 17,3 | 15,00 | 17,3 | 15,00 |
| Стоимость активов | 452122 | 8,8 | -8,43 | 8,8 | -8,43 |
Определив темпы изменения каждого показателя, сравним их динамику между собой. Рассмотрим возможные соотношения изменения темпов показателей и выводы, которые можно сделать в каждом случае.
При изучении сравнительной динамики абсолютных показателей оцени-вается соответствие следующему оптимальному соотношению, получившему название «золотое правило экономики организации» по формуле (23):
Трчп > Трв > ТрА > 100%, (23)
где Трчп - темп роста чистой прибыли;
Трв - темп роста выручки от продаж;
ТрА - темп роста средней величины активов. [43, с.329]
Соотношение изменения темпов роста показателей предприятия ОАО «ВК и ЭХ» за период 2007 – 2008 гг.
-4082,6 > 17,3 > 8,8 < 100%
Как видно из приведенного неравенства, в 2008 году ОАО «ВК и ЭХ» не удалось добиться выполнения «золотого» правила эффективного бизнеса. Кроме того, сравнение темпа снижения чистой прибыли -4082,6% и темпа прироста выручки – 17,3% свидетельствует об отрицательной тенденции в структуре текущих затрат.
Активный рост вложений капитала в совокупные активы в 2008 год на 8,8% полностью «оправдан» ускоренным ростом основного вида доходов — выручки от продаж (17,3%).
Соотношение изменения темпов роста показателей предприятия ОАО «ВК и ЭХ» за период 2008 – 2009 гг.
-158,98 < 15 > -8,43 < 100%
Как видно из приведенного неравенства, в 2008 году ОАО «ВК и ЭХ» не удалось добиться выполнения «золотого» правила эффективного бизнеса. Кроме того, сравнение темпа снижения чистой прибыли -4082,6% и темпа прироста выручки – 17,3% свидетельствует об отрицательной тенденции в структуре текущих затрат.
Активный рост вложений капитала в совокупные активы в 2008 год на 8,8% полностью «оправдан» ускоренным ростом основного вида доходов — выручки от продаж (17,3%), повышает «качество» финансового результата в целом. В немалой степени этой ситуации способствовал рост деловой активности ОАО «ВК и ЭХ» в сфере заключения договоров с заказчиками.
В период реформирования сферы ЖКХ модернизация водопроводно-канализационного и энергетического хозяйства главным образом направлена на то что бы услуги населению предоставлялись на «отлично».
Поэтому руководство и специалисты ОАО «ВК и ЭХ» всегда в поиске лучшего и качественного для своей работы: стальные трубы меняются на полимерные, на смену чугунным задвижкам приходят более прочные, обновляются приборы и оборудование, усовершенствуются методы ремонтных работ.
2.2 Анализ платежеспособности и финансовой устойчивости предприятия ОАО «ВК и ЭХ»
Проведем анализ платежеспособности и финансовой устойчивости ОАО «ВК и ЭХ». Анализ ликвидности баланса ОАО «ВК и ЭХ» за период 2008 – 2009 гг. представим в таблице 9.
Таблица 9 - Анализ ликвидности баланса ОАО «ВК и ЭХ» за 2007 – 2009 гг., тыс.руб.
| Актив | 2007 г. | 2008 г. | 2009 г. | Пассив | 2007г. | 2008г. | 2009 г. |
| 1.Наиболее ликвидные активы | 1397 | 1489 | 21105 | 1.Наиболее срочные обязательства | 1397 | 1489 | 21105 |
| 2.Быстрореализуемые активы | 118896 | 138533 | 57440 | 2.Краткосрочные обязательства | 118896 | 138533 | 57440 |
| 3.Медленнореализуемые активы | 58296 | 52233 | 50971 | 3.Долгосрочные обязательства | 58296 | 52233 | 50971 |
| 4.Труднореализуемые активы | 273533 | 299677 | 320968 | 4.Постоянные (фиксированные) пассивы | 273533 | 299677 | 320968 |
| Баланс | 452122 | 491932 | 450484 | Баланс | 452122 | 491932 | 450484 |
На основании данных таблицы 9 произведем анализ ликвидности баланса с использованием двух подходов - имущественного и функционального.
Результаты анализа ликвидности баланса с использованием имущественного подхода представим в таблице 10.
Данные таблицы 10 показывают, что на протяжении анализируемого периода 2007 – 2009 гг. на предприятии ОАО «ВК и ЭХ» наблюдается платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений в 2007 г. в сумме 109710 тыс.руб., в 2008 г. платежный недостаток составил 164968 тыс.руб., в 2009 году сумма незначительно снизилась до 110625 тыс.руб.
Иными словами, наиболее ликвидных активов не достаточно для покрытия наиболее срочных обязательств, т.е. активы первой группы меньше пассивов первой группы.
Таблица 10 - Результаты анализа ликвидности баланса (имущественный подход), тыс.руб.
| Расчет | Расчетная формула | 2007 г. | 2008 г. | 2009 г. |
| Капитал собственный – Внеоборотные активы | П4 – А4 | 1397 | 1489 | 21105 |
| Запасы – Долгосрочные пассивы | А3 – П3 | 118896 | 138533 | 57440 |
| Дебиторская задолженность – Краткосрочные кредиты и займы | А2 – П2 | 58296 | 52233 | 50971 |
| Денежные средства – Кредиторская задолженность | А1 – П1 | 273533 | 299677 | 320968 |
Для большей наглядности представим динамику дефицита и излишков активов баланса ОАО «ВК и ЭХ» за 2007 – 2009 гг. на рисунке 7.
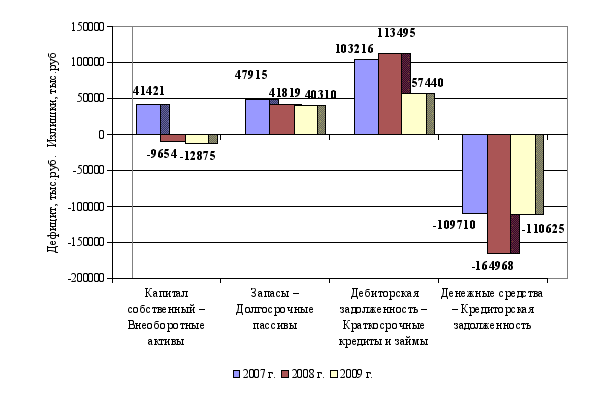
Рисунок 7 - Динамика дефицита и излишков активов баланса ОАО «ВК и ЭХ» за 2007 – 2009 гг. (имущественный подход)
На основании данных таблицы 9 произведем анализ ликвидности баланса с использованием двух подходов - имущественного и функционального.
Результаты анализа ликвидности баланса с использованием имущественного подхода представим в таблице 10.
Данные таблицы 10 показывают, что на протяжении анализируемого периода 2007 – 2009 гг. на предприятии ОАО «ВК и ЭХ» наблюдается платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений в 2007 г. в сумме 109710 тыс.руб., в 2008 г. платежный недостаток составил 164968 тыс.руб., в 2009 году сумма незначительно снизилась до 110625 тыс.руб.
Иными словами, наиболее ликвидных активов не достаточно для покрытия наиболее срочных обязательств, т.е. активы первой группы меньше пассивов первой группы.
Функциональный подход анализа ликвидности баланса иллюстрирует функциональное равновесие между активами и источниками их финансирования в основных циклах хозяйственной деятельности (инвестиционный, операционный и денежный циклы). В целом, вторая методика представляется более подходящей для анализа российских организаций, поскольку учитывает их специфику.
Данные таблицы 11 свидетельствуют о том, что применяя функциональный подход анализа ликвидности баланса – баланс ОАО «ВК и ЭХ» является неликвидным, так как финансирование запасов не осуществляется за счет кредиторской задолженности; финансирование дебиторской задолженности не осуществляется за счет привлеченных краткосрочных кредитов и займов.
Таблица 11 - Результаты анализа ликвидности баланса (функциональный подход), тыс.руб.
| Расчет |
Расчетная формула |
2007 г. | 2008 г. | 2009 г. |
| Капитал собственный и долгосрочные пассивы – Внеоборотные активы | П4 + П3 – А4 | 118896 | 138533 | 57440 |
| Запасы и НДС – Кредиторская задолженность | А3 – П1 | 58296 | 52233 | 50971 |
| Дебиторская задолженность, краткосрочные финансовые вложения и денежные средства – Краткосрочные кредиты и займы | А2 + А1 – П2 | 273533 | 299677 | 320968 |
Для большей наглядности представим динамику дефицита и излишков активов баланса ОАО «ВК и ЭХ» за 2007 – 2009 гг. на рисунке 8.
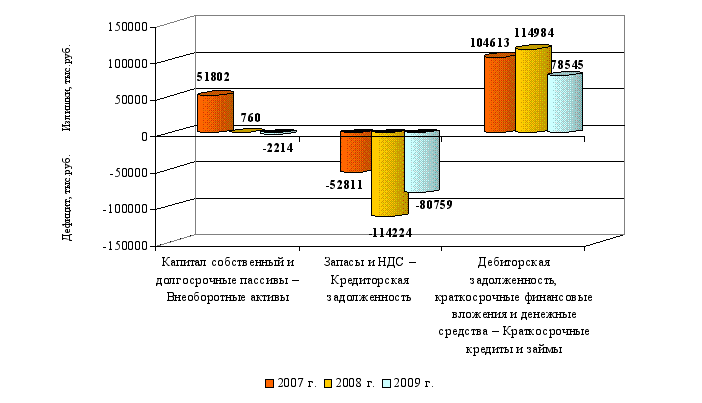
Рисунок 8 - Динамика дефицита и излишков активов баланса ОАО «ВК и ЭХ» за 2007 – 2009 гг. (функциональный подход)
На основании данных таблицы 9 произведем анализ ликвидности баланса с использованием двух подходов - имущественного и функционального.
Результаты анализа ликвидности баланса с использованием имущественного подхода представим в таблице 10.
Данные таблицы 10 показывают, что на протяжении анализируемого периода 2007 – 2009 гг. на предприятии ОАО «ВК и ЭХ» наблюдается платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений в 2007 г. в сумме 109710 тыс.руб., в 2008 г. платежный недостаток составил 164968 тыс.руб., в 2009 году сумма незначительно снизилась до 110625 тыс.руб.
Иными словами, наиболее ликвидных активов не достаточно для покрытия наиболее срочных обязательств, т.е. активы первой группы меньше пассивов первой группы.
Таблица 12 - Результаты анализа платежеспособности ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Показатели ликвидности и восстановления платежеспособности | 2007г. | 2008г. | 2009г. |
Рекомен- дуемый критерий |
Отклонение (+, -) | |
| в 2008г. по сравнению с 2007г. | в 2009г. по сравнению с 2008г. | |||||
| Коэффициент общей ликвидности | -0,17 | 0,01 | 0,98 | > 1 | -0,17 | 0,01 |
| Коэффициент абсолютной ликвидности | -0,003 | 0,152 | -0,47 | 0,2 ч 0,3 | -0,003 | 0,152 |
| Коэффициент быстрой ликвидности | -0,22 | -0,13 | 0,6 | > 0,7 ч 1 | -0,22 | -0,13 |
| Общий коэффициент покрытия (коэффициент текущей ликвидности) | -0,4 | -0,02 | 0,98 | от 1 до 2 | -0,4 | -0,02 |
| Коэффициент восстановления платежеспособности (за 6 мес.) | -0,07 | -0,45 | -0,47 | 1 | -0,07 | -0,45 |
Данные таблицы 12 показывают, что на протяжении анализируемого периода 2007 – 2009 гг. на предприятии ОАО «ВК и ЭХ» наблюдается платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений в 2007 г. в сумме 109710 тыс.руб., в 2008 г. платежный недостаток составил 164968 тыс.руб., в 2009 году сумма незначительно снизилась до 110625 тыс.руб.
Таким образом, предприятие ОАО «ВК и ЭХ» имеет относительно устойчивое финансовое состояние, поскольку в целом значения показателей ликвидности свидетельствуют о том, что у организации недостаточно текущих активов для погашения краткосрочных обязательств.
Охарактеризовав финансовое состояние ОАО «ВК и ЭХ» с позиции краткосрочной перспективы (платежеспособность), рассмотрим его финан-совую устойчивость, то есть оценим способность предприятия отвечать по
своим долгосрочным обязательствам.
Данные таблицы 12 свидетельствуют о том, что значения коэффициентов платежеспособности ОАО «ВК и ЭХ» на протяжении анализируемого периода 2007 – 2009 гг. заметно снизились, что отражено на рисунке 9.
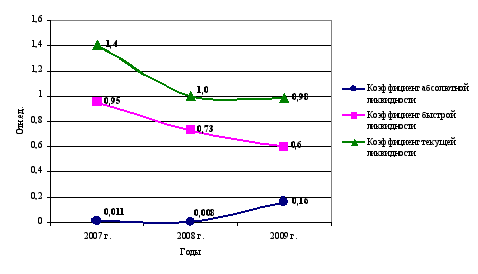
Рисунок 9 - Динамика основных показателей платежеспособности ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
Данные таблицы 10 показывают, что на протяжении анализируемого периода 2007 – 2009 гг. на предприятии ОАО «ВК и ЭХ» наблюдается платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений в 2007 г. в сумме 109710 тыс.руб., в 2008 г. платежный недостаток составил 164968 тыс.руб., в 2009 году сумма незначительно снизилась до 110625 тыс.руб.
В 2007 - 2009 гг. в связи с ростом краткосрочных обязательств по сравнению с денежными средствами коэффициенты платежеспособности имели тенденцию к снижению, вследствие чего все показатели платежеспособности ОАО «ВК и ЭХ» не соответствуют рекомендуемым значениям. Значения показателя коэффициента общей и абсолютной ликвидности ниже нормативных значений, следовательно, предприятие не имеет платежных возможностей 100%-го погашения текущих активов.
Таким образом, предприятие ОАО «ВК и ЭХ» имеет относительно устойчивое финансовое состояние, поскольку в целом значения показателей ликвидности свидетельствуют о том, что у организации недостаточно текущих активов для погашения краткосрочных обязательств.
Охарактеризовав финансовое состояние ОАО «ВК и ЭХ» с позиции краткосрочной перспективы (платежеспособность), рассмотрим его финансовую устойчивость, то есть оценим способность предприятия отвечать по своим долгосрочным обязательствам.
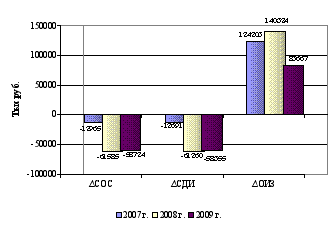
Для идентификации типа финансовой устойчивости ОАО «ВК и ЭХ» проведем анализ обеспеченности запасов источниками их формирования, используя необходимые данные из баланса предприятия (таблица 13).
Таблица 13 - Определение типа финансовой устойчивости ОАО «ВК и ЭХ» за период 2007 – 2009 гг., тыс. руб.
| Показатели | Условные обозначения | 2007 г. | 2008 г. | 2009 г. | Изменение за период с | |
|
2008г по 2007 г. |
2009г. по 2008г |
|||||
| 1. Наличие собственных и долгосрочных заемных источников формирования оборотных средств (с.3 + с.4) | СДИ | 41695 | -9329 | -12506 | -51024 | -3177 |
| 2. Краткосрочные займы и кредиты | ККЗ | 136894 | 201584 | 142022 | 64690 | -59562 |
|
3. Общая величина основных источников средств (с.5 + с.6) |
ОИ | 178589 | 192255 | 129516 | 13666 | -62739 |
| 4. Общая сумма запасов | З | 54386 | 51931 | 45849 | -2455 | -6082 |
| 5. Наличие собственных и долгосрочных заемных источников формирования оборотных средств (с.3 + с.4) | СДИ | 41695 | -9329 | -12506 | -51024 | -3177 |
| 6. Краткосрочные займы и кредиты | ККЗ | 136894 | 201584 | 142022 | 64690 | -59562 |
|
7. Общая величина основных источников средств (с.5 + с.6) |
ОИ | 178589 | 192255 | 129516 | 13666 | -62739 |
| 8. Общая сумма запасов | З | 54386 | 51931 | 45849 | -2455 | -6082 |
| Показатели | Условные обозначения | 2007 г. | 2008 г. | 2009 г. | Изменение за период с | |
|
2008г по 2007 г. |
2009г. по 2008г |
|||||
| 9. Излишек (+), недостаток (-) собственных оборотных средств (с.3 - с.8) | ΔСОС | -12965 | -61585 | -58724 | -48620 | 2861 |
| 10. Излишек (+), недостаток (-) собственных долгосрочных заемных источников покрытия запасов (с.5 - с.8) | ΔСДИ | -12691 | -61260 | -58355 | -48569 | 2905 |
| 11. Излишек (+), недостаток (-) общей величины основных источников финансирования запасов (с.7 - с.8) | ΔОИЗ | 124203 | 140324 | 83667 | 16121 | -56657 |
| 12. Трехфакторная модель типа финансовой устойчивости |
М = DСОС; DСДИ; DОИЗ |
М=(0,0,1) | М=(0,0,1) | М=(0,0,1) | - | - |
Для большей наглядности представим показатели обеспеченности запасов источниками их формирования в динамике на рисунке 10.