Анализ финансового состояния предприятия на примере ОАО "ВК и ЭХ"
Рисунок 10 - Динамика абсолютных показателей финансовой устойчивости ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
Итак, предприятие ОАО «ВК и ЭХ» в 2007 – 2009 гг. можно отнести к неустойчивому типу финансовой устойчивости предприятия.
Очень важно правильно оценить уровень и динамику относительных коэффициентов финансовой устойчивости на предприятии ОАО «ВК и ЭХ».
По формулам, приведенным в Приложении Б, рассчитаем относительные показатели финансовой устойчивости предприятия ОАО «ВК и ЭХ» за 2007 – 2009 гг., результаты расчетов представим в таблице 14.
Таблица 14 - Динамика относительных показателей финансовой устойчивости ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Наименование показателя | Рекомендуемый критерий | 2007 г. | 2008 г. | 2009 г. | Отклонения (+, -) | |
| 2008 г. к 2007 г. | 2009 г. к 2008 г. | |||||
| Коэффициент обеспеченности собственными средствами | ≥ 0,1 | -0,282 | -0,04 | -0,09 | -0,282 | -0,04 |
| Коэффициент маневренности СОК | ≥ 0,2 | -0,164 | -0,009 | -0,042 | -0,164 | -0,009 |
| Коэффициент обеспе-ченности собственными средствами | ≥ 0,1 | -0,282 | -0,04 | -0,09 | -0,282 | -0,04 |
| Коэффициент финансирования | ≥ 1 | -0,86 | 0,728 | 2,164 | -0,86 | 0,728 |
| Коэффициент обеспе-ченности собственными средствами | ≥ 0,1 | -0,282 | -0,04 | -0,09 | -0,282 | -0,04 |
| Коэффициент маневренности СОК | ≥ 0,2 | -0,164 | -0,009 | -0,042 | -0,164 | -0,009 |
| Коэффициент обеспе-ченности собственными средствами | ≥ 0,1 | -0,282 | -0,04 | -0,09 | -0,282 | -0,04 |
По данным анализа, представленным в таблице 14, можно сделать следующие выводы. На протяжении 2007 – 2009 гг. значительно снизился (с 0,697 до 0,684) коэффициент финансовой независимости, т.е. это говорит о том, что уменьшилась величина собственных средств ОАО «ВК и ЭХ», и следовательно произошло увеличение величины заемных средств. Таким образом, уменьшение коэффициента автономии свидетельствует о том, что в будущем у данного предприятия будет происходить снижение финансовой независимости. В связи с этими обстоятельствами возрос коэффициент финансовой напряженности организации с 0,302 до 0,316, т.е. увеличилась доля заемного капитала.
Коэффициент обеспеченности собственными оборотными средствами на протяжении 2007 – 2009 гг. выявил тенденцию к повышению зависимости организации ОАО «ВК и ЭХ» от заемных источников финансирования.
Коэффициент маневренности предприятия ОАО «ВК и ЭХ» составляет в 2007 году 0,131, а в 2009 г. -0,09, что в целом подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии за период 2007 – 2009 гг. Для большей наглядности представим динамику основных показателей финансовой устойчивости предприятия ОАО «ВК и ЭХ» за период 2007 – 2009 гг. на рисунке 11.
По данным анализа, представленным в таблице 14, можно сделать следующие выводы. На протяжении 2007 – 2009 гг. значительно снизился (с 0,697 до 0,684) коэффициент финансовой независимости, т.е. это говорит о том, что уменьшилась величина собственных средств ОАО «ВК и ЭХ», и следовательно произошло увеличение величины заемных средств. Таким образом, уменьшение коэффициента автономии свидетельствует о том, что в будущем у данного предприятия будет происходить снижение финансовой независимости. В связи с этими обстоятельствами возрос коэффициент финансовой напряженности организации с 0,302 до 0,316, т.е. увеличилась доля заемного капитала.
Коэффициент обеспеченности собственными оборотными средствами на протяжении 2007 – 2009 гг. выявил тенденцию к повышению зависимости организации ОАО «ВК и ЭХ» от заемных источников финансирования.
Таким образом, предприятие ОАО «ВК и ЭХ» имеет относительно устойчивое финансовое состояние, поскольку в целом значения показателей ликвидности свидетельствуют о том, что у организации недостаточно текущих активов для погашения краткосрочных обязательств.
Охарактеризовав финансовое состояние ОАО «ВК и ЭХ» с позиции краткосрочной перспективы (платежеспособность), рассмотрим его финансовую устойчивость, то есть оценим способность предприятия отвечать по своим долгосрочным обязательствам.
Коэффициент маневренности предприятия ОАО «ВК и ЭХ» составляет в 2007 году 0,131, а в 2009 г. -0,09, что в целом подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии за период 2007 – 2009 гг. Коэффициент автономии в 2009 году составил 0,684 при нормативе не менее 0,5, т.е. на 68,4% имущество предприятия ОАО «ВК и ЭХ» сформировано за счет собственного капитала.
Таким образом, анализ показателей платежеспособности и финансовой устойчивости показал, что ОАО «ВК и ЭХ» в 2007 - 2009 гг. находилось в неустойчивом финансовом положении. Не все значения показателей финансовой устойчивости ОАО «ВК и ЭХ» соответствовали нормативным значениям. Следовательно, можно сделать вывод, что предприятие ОАО «ВК и ЭХ» в 2007 – 2009 гг. было финансово неустойчивым, так как не имело достаточно средств для покрытия запасов и затрат, и показатели платежеспособности в данный период не достигали нижней границы нормативных показателей, что является отрицательным результатом деятельности предприятия.
2.3 Оценка деловой активности и рентабельности деятельности предприятия ОАО «ВК и ЭХ»
Проведем оценку деловой активности и рентабельности деятельности ОАО «ВК и ЭХ».
Проведем расчет показателей оборачиваемости предприятия ОАО «ВК и ЭХ» за 2007 – 2009 гг., результаты расчетов представим в таблице 15.
Таблица 15 - Динамика деловой активности предприятия ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Наименование показателя | 2007г. | 2008г. | 2009г. | Отклонения (+, -) | |
| 2008 г. к 2007 г. | 2008 г. к 2007 г. | ||||
| Продолжительность одного оборота активов, дни. | 233,9 | 232,5 | 186,2 | -1,4 | -46,3 |
| Коэффициент оборачиваемости оборотных активов | 3,99 | 4,0 | 6,82 | 0,01 | 2,82 |
| Наименование показателя | 2007г. | 2008г. | 2009г. | Отклонения (+, -) | |
| 2008 г. к 2007 г. | 2008 г. к 2007 г. | ||||
| Продолжительность одного оборота оборотных активов, дни. | 91,4 | 91,25 | 53,5 | -0,15 | -37,75 |
| Коэффициент оборачиваемости дебиторской задолженности | 6,15 | 5,55 | 15,4 | -0,6 | 9,85 |
| Продолжительность одного оборота дебиторской задолженности, дни | 59,3 | 65,7 | 23,7 | 6,4 | -42 |
| Коэффициент оборачиваемости кредиторской задолженности | 7,48 | 4,61 | 6,71 | -2,87 | 2,1 |
| Продолжительность (скорость) оборота кредиторской задолженности, дни | 48,8 | 79,1 | 54,4 | 30,3 | -24,7 |
Таким образом, предприятие ОАО «ВК и ЭХ» имеет относительно устойчивое финансовое состояние, поскольку в целом значения показателей ликвидности свидетельствуют о том, что у организации недостаточно текущих активов для погашения краткосрочных обязательств.
Охарактеризовав финансовое состояние ОАО «ВК и ЭХ» с позиции краткосрочной перспективы (платежеспособность), рассмотрим его финансовую устойчивость, то есть оценим способность предприятия отвечать по своим долгосрочным обязательствам, что отражено на рисунке 12.
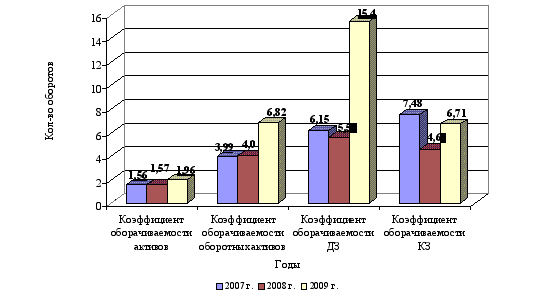
Рисунок 12 - Динамика деловой активности ОАО «ВК и ЭХ» за 2007 – 2009 гг.
Коэффициент обеспеченности собственными оборотными средствами на протяжении 2007 – 2009 гг. выявил тенденцию к повышению зависимости организации ОАО «ВК и ЭХ» от заемных источников финансирования.
Коэффициент маневренности предприятия ОАО «ВК и ЭХ» составляет в 2007 году 0,131, а в 2009 г. -0,09, что в целом подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии за период 2007 – 2009 гг. Для большей наглядности представим динамику основных показателей финансовой устойчивости предприятия ОАО «ВК и ЭХ» за период 2007 – 2009 гг. на рисунке 11.
По данным анализа, представленным в таблице 14, можно сделать следующие выводы. На протяжении 2007 – 2009 гг. значительно снизился (с 0,697 до 0,684) коэффициент финансовой независимости, т.е. это говорит о том, что уменьшилась величина собственных средств ОАО «ВК и ЭХ», и следовательно произошло увеличение величины заемных средств. Таким образом, уменьшение коэффициента автономии свидетельствует о том, что в будущем у данного предприятия будет происходить снижение финансовой независимости. В связи с этими обстоятельствами возрос коэффициент финансовой напряженности организации с 0,302 до 0,316, т.е. увеличилась доля заемного капитала.
Коэффициент обеспеченности собственными оборотными средствами на протяжении 2007 – 2009 гг. выявил тенденцию к повышению зависимости организации ОАО «ВК и ЭХ» от заемных источников финансирования.
Таким образом, предприятие ОАО «ВК и ЭХ» имеет относительно устойчивое финансовое состояние, поскольку в целом значения показателей ликвидности свидетельствуют о том, что у организации недостаточно текущих активов для погашения краткосрочных обязательств.
Охарактеризовав финансовое состояние ОАО «ВК и ЭХ» с позиции краткосрочной перспективы (платежеспособность), рассмотрим его финансовую устойчивость, то есть оценим способность предприятия отвечать по своим долгосрочным обязательствам.
При этом следует отметить достаточно высокую скорость оборотов: для оборотных активов — 53,6 дня, для дебиторской задолженности — 23,7 дня, для коммерческой организации это чрезвычайно высокий показатель, что отражено на рисунке 13.
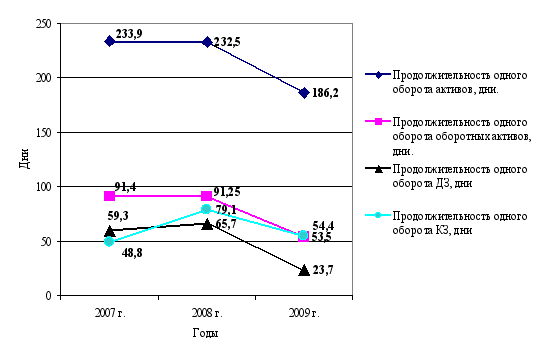
Рисунок 13 - Динамика продолжительности оборачиваемости показателей деловой активности ОАО «ВК и ЭХ» за 2007 – 2009 гг.
Итак, увеличение скорости оборота капитала отражает при прочих равных условиях повышение производственно-технического потенциала предприятия ОАО «ВК и ЭХ».
Результативность функционирования предприятия чаще всего оценивается показателями рентабельности (доходности). Проведем расчет показателей рентабельности предприятия ОАО «ВК и ЭХ» на конец 2007 года:
- рентабельность активов, %:
2007 г. Робор.акт = (6135 / (384469 + 452122) / 2) * 100% = 1,46%.
- рентабельность оборотных активов, %:
2007 г. Робор.акт = (626 / (149363 + 178589) / 2) * 100% = 0,38%.
- рентабельность внеоборотных активов, %:
2007 г. Рвнеоб.акт = (626 / (235106 + 273533 / 2)) * 100% = 0,246%.
- рентабельность собственного капитала, %:
2007 г. Рсобст. кап = (626 / (314329 + 314954 / 2)) * 100% = 0,2%.
- рентабельность продаж (по прибыли от продаж), %:
2007 г. Рпродаж = 13725 / 655098 * 100% = 2,1%.
Аналогичным образом рассчитаем показатели рентабельности на конец 2008 и 2009 года, результаты расчетов представим в таблице 16.
Таблица 16 - Динамика рентабельности деятельности предприятия ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Рентабельность активов, % | 1,46 | Нерентабе-льно | 4,39 |
| Рентабельность оборотных активов, % | 0,38 | 11,35 | |
| Рентабельность внеоборотных активов, % | 0,246 | 4,58 | |
| Рентабельность собственного капитала, % | 0,2 | 4,77 | |
| Рентабельность продаж, % | 2,1 | 1,28 | 1,91 |
Данные таблицы 16 свидетельствуют о том, что рентабельность продаж, исчисленная по прибыли от продаж, в 2009 году составила 1,91%, что ниже уровня 2007 года на 0,19%.
Отсутствие прибыли у предприятия ОАО «ВК и ЭХ» в 2008 году свидетельствует о нерентабельности деятельности в целом.
Рентабельность собственного капитала в 2009 году выросла на 4,57 пункта и составила 4,77% против 0,2% в 2007 году. Это свидетельствует о повышении эффективности хозяйственной деятельности предприятия ОАО «ВК и ЭХ» в 2009 году в сравнении с 2007 годом.
Рентабельность оборотных активов в 2009 году возросла на 10,97 пункта и составила 11,35%, это говорит о том, что предприятия осуществляет рациональную политику эффективности использования оборотных средств.
Для большей наглядности представим динамику показателей рентабельности предприятия ОАО «ВК и ЭХ» за 2007 – 2009 гг. на рисунке 14.
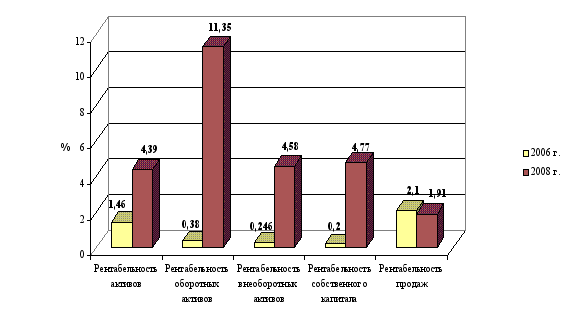
Рисунок 14 - Динамика показателей рентабельности ОАО «ВК и ЭХ» за период 2007 – 2009 гг.
Таким образом, предприятие ОАО «ВК и ЭХ» имеет неустойчивое финансовое состояние, несмотря на то, что все рассмотренные относительные показатели финансовой устойчивости ОАО «ВК и ЭХ» соответствуют нормативным значениям. Однако, на предприятии ОАО «ВК и ЭХ» денежные средства, краткосрочные финансовые вложения, дебиторская задолженность предприятия и прочие оборотные активы не покрывают кредиторскую задолженность, при этом нарушается платежеспособность предприятия: показатели платежеспособности в 2007 – 2009 гг. не достигали и нижней границы нормативных показателей, что является отрицательным результатом деятельности предприятия. Следовательно, структура баланса предприятия ОАО «ВК и ЭХ» считается удовлетворительной, а само предприятие - неплатежеспособным.
3. Совершенствование финансового состояния предприятия
3.1 Анализ чувствительности ОАО «ВК и ЭХ» к воздействию факторов финансовой несостоятельности
В условиях мирового финансового кризиса проблема банкротства организации волнует многих хозяйствующих субъектов. Объективную оценку вероятности банкротства можно дать с помощью диагностического анализа финансовой несостоятельности, который позволяет выявить признаки и подлинные причины ухудшения финансового состояния организации.
Применяя расчетные данные анализа финансового состояния, представленные в главе 2 в качестве инструмента для выявления признаков финансовой несостоятельности, проведем расчет комплексного коэффициента финансовой чувствительности предприятия ОАО «ВК и ЭХ» на конец 2007 года, используя следующие показатели [45, с.539].
Финансовая чувствительность по фактору текущей ликвидности по формуле (24):
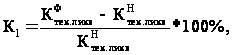 (24)
где  -
фактическое
значение показателя
текущей ликвидности;
 -
нормативное
значение показателя
текущей ликвидности.
2007 г.:
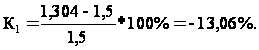
Финансовая чувствительность по фактору абсолютной ликвидности:
(25)
где -
фактическое
значение показателя
текущей ликвидности;
-
нормативное
значение показателя
текущей ликвидности.
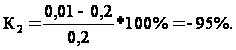
Финансовая чувствительность по фактору обеспеченности собственными средствами:
(26)
где -
фактическое
значение показателя
текущей ликвидности;
-
нормативное
значение показателя
текущей ликвидности.
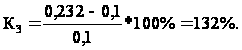
Финансовая чувствительность по фактору структуры капитала:
(27)
где  - фактическое
значение коэффициента
соотношения
собственного
капитала к
заемному капиталу;
 - нормативное
значение коэффициента
соотношения
собственного
капитала к
заемному капиталу.
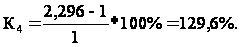
Финансовая чувствительность по фактору соотношения периода оборота дебиторской и кредиторской задолженности:
(28)
где -
фактическое
значение показателя
текущей ликвидности;
-
нормативное
значение показателя
текущей ликвидности.
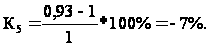
Финансовая чувствительность по фактору соотношения темпов роста высоколиквидных активов и срочных обязательств:
(29)
где  - фактическое
значение коэффициента
соотношения
темпов роста
высоколиквидных
активов и срочных
обязательств;
 - нормативное
значение коэффициента
соотношения
темпов роста
высоколиквидных
активов и срочных
обязательств.
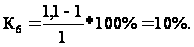
Финансовая чувствительность по фактору маневренности собственного оборотного капитала:
(30)
где  - фактическое
значение коэффициента
маневренности
собственного
оборотного
капитала;
 -
нормативное
значение коэффициента
маневренности
собственного
оборотного
капитала.
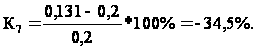
Финансовая чувствительность по фактору рентабельности продаж:
(31)
где  - фактическое
значение показателя
рентабельности
продаж;
 - нормативное
значение показателя
рентабельности
продаж.
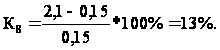
Финансовая чувствительность по фактору финансовой независимости:
(32)
где  - фактическое
значение коэффициента
финансовой
независимости;
 - нормативное
значение коэффициента
финансовой
независимости.
Финансовая чувствительность по фактору ликвидности денежного потока:
(33)
где -
фактическое
значение показателя
текущей ликвидности;
-
нормативное
значение показателя
текущей ликвидности.
Финансовая чувствительность по фактору маневренности собственного оборотного капитала:
(34)
где
- фактическое
значение коэффициента
маневренности
собственного
оборотного
капитала;
-
нормативное
значение коэффициента
маневренности
собственного
оборотного
капитала.
Аналогичным образом рассчитаем показатели чувствительности к воздействию факторов финансовой несостоятельности (финансовой чувствительности) на конец 2008 и 2009 года, результаты расчетов представим в таблице 17.
Таблица 17 - Показатели чувствительности ОАО «ВК и ЭХ» к воздействию факторов финансовой несостоятельности (финансовой чувствительности)
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 1. Финансовая чувствительность по фактору текущей ликвидности | 13 | 75,3 | 117,3 |
| 2. Финансовая чувствительность по фактору абсолютной ликвидности | 39,6 | 38,2 | 36,8 |
| 3. Финансовая чувствительность по фактору обеспеченности собственными средствами | 20 | 64,5 | 37 |
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 4. Финансовая чувствительность по фактору структуры капитала | 129,6 | 43,6 | 116,4 |
| 5. Финансовая чувствительность по фактору соотношения периода оборачиваемости ДЗ и КЗ | -7 | 20 | 129 |
| 6. Финансовая чувствительность по фактору соотношения темпов высоколиквидных активов и срочных обязательств | 10 | 18 | 23 |
| 7. Финансовая чувствительность по фактору маневренности собственного оборотного капитала | -34,5 | -116,5 | -121 |
| 8. Финансовая чувствительность по фактору рентабельности продаж | 13 | 75,3 | 117,3 |
| 9. Финансовая чувствительность по фактору финансовой независимости | 39,6 | 38,2 | 36,8 |
| 10. Финансовая чувствительность по фактору ликвидности денежного потока | 20 | 64,5 | 37 |
Для расчета интегрального коэффициента финансовой чувствительности используем следующую формулу (34):
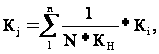 (34)
где N - число взятых показателей;
КН - нормативное (критическое) значение коэффициентов;
Кi - значение коэффициентов анализируемой организации.
Если значение
интегрального
коэффициента
финансовой
чувствительности
меньше 1, то
организация
финансово
несостоятельна.
Выражение
 представляет
собой весовой
коэффициент.
По данным таблицы 17 рассчитаем следующий весовой коэффициент:
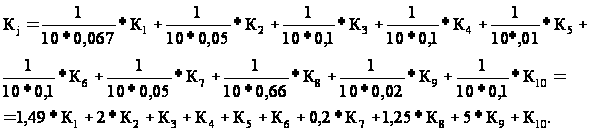
Далее произведем расчет интегрального коэффициента финансовой чувствительности, который будет свидетельствовать о наличии (отсутствии) признаков финансовой несостоятельности ОАО «ВК и ЭХ». Причем чем меньше единицы данный обобщающий показатель, тем выше вероятность банкротства.
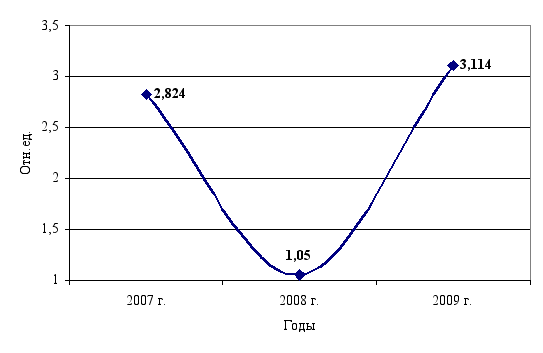
К2007 = 1,49 * (-0,131) + 2 * (-0,95) + 1,32 + 1,296 - 0,07 + 0,1 + 0,2 * (-0,345) + 1,25 * 0,13 + 5 * 0,396 + 0,2 = 2,824 > 1.
К2007 = 1,49 * (0,365) + 2 * (-0,965) - 1,5 + 0,436 + 0,2 + 0,18 + 0,2 * (-1,165) + 1,25 * 0,753 + 5 * 0,382 + 0,645 = 1,05 > 1.
К2008 = 1,49 * (-0,392) + 2 * (-0,26) – 1,9 + 1,164 + 1,29 + 0,23 + 0,2 * (-1,21) + 1,25 * 1,173 + 5 * 0,368 + 0,37 = 3,114 > 1.
Для большей наглядности представим динамику интегрального коэффициента финансовой чувствительности ОАО «ВК и ЭХ» на рисунке 15.