Анализ финансово-хозяйственной деятельности металлургических предприятий
Таким образом, приведенный анализ в 3-ей главе позволяет сделать следующие выводы. В рассматриваемом периоде наблюдается снижение основных показателей, характеризующих финансово-хозяйственную деятельность, что является отрицательной тенденцией в деятельности предприятия.
В отчетном периоде увеличились значения таких показателей, характеризующих финансовые результаты деятельности предприятия, как выручка и прибыль от реализации. Однако резко снизились валовая и чистая прибыль предприятия. При этом доля прибыли (и от реализации, и валовой, и чистой) в выручке от реализации снизилась, что свидетельствует об относительном увеличении затрат предприятия.
Анализируя изменения показателей рентабельности, можно следует сказать о снижении рентабельности активов и текущих активов предприятия, рентабельности инвестиций, собственного капитала, производственных фондов, перманентного капитала. В то же время рентабельность объема продаж увеличилась.
Оценка оборотных средств предприятия показала положительную тенденцию в снижении продолжительности кругооборота и увеличении числа оборотов. Для ускорения оборачиваемости предприятию следует сократить время нахождения средств в дебиторской задолженности. Размер дебиторской задолженности в отчетном периоде увеличился. Однако образование сомнительной дебиторской задолженности не произошло. Для управления дебиторской задолженностью можно предложить следующее:
контролировать состояние расчетов с покупателями по просроченным задолженностям;
по возможности, ориентироваться на большое число покупателей, с целью уменьшения риска неуплаты одним или несколькими покупателями.
Оценка финансовой устойчивости предприятия на основании трехкомпонентного показателя показала, что предприятие находится в критическом финансовом состоянии, так как общая величина собственных средств и долгосрочных и краткосрочных заемных средств явно недостаточна для покрытия величины запасов и затрат. Повысить финансовую устойчивость можно за счет ускорения оборачиваемости текущих активов, уменьшения запасов и затрат до норматива пополнения собственного оборотного капитала за счет внутренних и внешних источников.
На предприятии наблюдается низкая финансовая независимость, о чем свидетельствуют значения коэффициентов автотомии и соотношения заемных и собственных средств. Снижение коэффициента автономии до уровня ниже 40% не позволяет кредиторам чувствовать себя спокойно, сознавая, что весь заемный капитал не может быть компенсирован собственностью предприятия.
Баланс предприятия нельзя считать абсолютно ликвидным, так как не соответствуют нормальному ограничению.
Проведенный анализ показал, что, не смотря на общую неблагоприятную ситуацию, ряд финансовых показателей позволяют рассчитывать на положительные изменения. Не следует забывать, что убытки, понесенные предприятием, в большей степени не зависели от производственно-финансовой деятельности предприятия, а имели внешнюю политико-финансовую подоплеку в масштабах страны.
4.3 Пути оптимизации доходов и расходов ОАО "ОЭМК"
Оптимизацию доходов и расходов предприятия, а также достижения прибыльной деятельности автор видит в следующем:
1. Повысить на предприятии роль такой управленческой функции, как финансовое планирование.
2. Создать генеральный бюджет по ОАО "ОЭМК" согласно прилагаемой схемы.

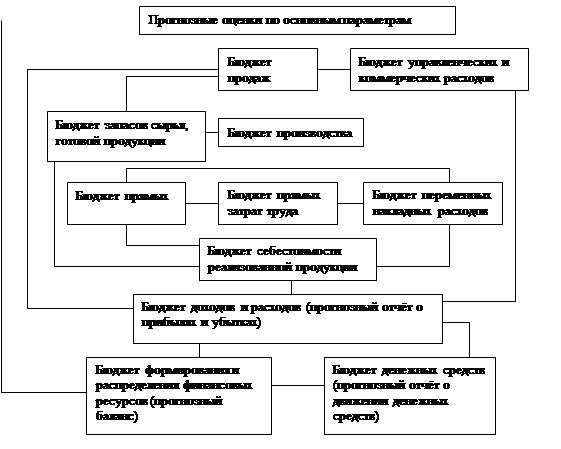
Рис. 4.1 Предлагаемый генеральный бюджет ОАО "Оскольский электро-металлургический комбинат".
Данный подход применять при составлении генерального бюджета предприятия в процессе оперативного планирования (год, квартал, месяц).
Бюджет - детализированный план деятельности предприятия на ближайший период, который охватит:
доход от продаж;
производственные и финансовые расходы;
движение денежных средств;
формирование прибыли предприятия.
К составлению бюджетов привлекать:
планово-финансовый отдел;
специалистов, которые будут нести ответственность за его выполнение;
менеджеров отделов поставок и сбыта;
сотрудников бухгалтерии.
Представленный генеральный бюджет представляет собой систему взаимосвязанных операционных и финансовых бюджетов.
Операционные бюджеты - это прогнозные расчеты финансового характера, результаты которых служат основой для построения прогнозной финансовой отчетности, по сути являющейся основным результатом текущего финансового планирования.
Поэтому рассмотрим в общих чертах логику и смысловое содержание каждого блока представленной схемы.
Блок 1. Бюджет продаж. Цель данного блока - рассчитать прогноз объема продаж SB в целом. Для расчета исходными данными являются:
стратегии развития организации;
производственных мощностей;
прогнозы в отношении емкости рынка сбыта;
определяется количество потенциально реализуемой продукции Qk (в натуральных единицах).
Прогнозные отпускные цены pk используются для оценки объема продаж в стоимостном выражении. Расчеты ведутся по основным видам продукции, Таким образом, базовый алгоритм расчета при формировании бюджета продаж задается уравнением:
Sb=∑ Qk * pk(4.1)
Блок 2. Бюджет производства. Цель данного блока - рассчитать прогноз объема производства исходя из результатов расчета предыдущего блока и целевого остатка произведенной, но нереализованной продукции (запасов продукции). Алгоритм расчета для каждого вида продукции выполняется в натуральных единицах и выглядит следующим образом:
Qp=Qs+FGe+Qn-FGs,(4.2)
где Qs-прогноз объема продаж;
FGe - целевой остаток на конец планируемого периода;
FGs - остаток продукции на начало планируемого периода;
Qn - общая потребность в готовой продукции на период;
Qp - прогноз объема производства в данном периоде.
Блок 3. Бюджет прямых затрат сырья и материалов. На основе данных об объемах производства (предыдущий блок), нормативах затрат сырья на единицу производимой продукции, целевых запасах сырья на начало и конец периода и ценах на сырье и материалы определяются потребности в сырье и материалах, объемы закупок и общая величина расходов на приобретение. Данные формируются как в натуральных единицах, так и в денежном выражении. Алгоритм расчета для каждого вида сырья аналогичен формуле (4.2).
Блок 4. Бюджет прямых затрат труда. Цель данного блока - рассчитать общие затраты на привлечение трудовых ресурсов, запятых непосредственно в производстве (в стоимостном выражении). Исходными данными блока являются результаты расчета об объемах производства в блоке 2. Алгоритм расчета зависит от многих факторов, в том числе и систем нормирования труда и оплаты работников.
Блок 5. Бюджет переменных накладных расходов. Алгоритм расчета ведется по статьям накладных расходов (амортизация, электроэнергия, страховка, прочие общецеховые расходы и т.п.) в зависимости от принятого в компании базового показателя (объем производства, прямые затраты труда в часах и др.).
Блок 6. Бюджет запасов сырья, готовой продукции. Исходными данными для расчета служат: целевые остатки запасов готовой продукции в натуральных единицах, сырья и материалов (блоки 2 и 3), данные о ценах за единицу сырья и материалов, а так же данные о себестоимости готовой продукции.
Блок 7. Бюджет управленческих и коммерческих расходов. Здесь исчисляется прогнозная оценка общезаводских (постоянных) накладных расходов. Постатейный состав расходов определяется различными факторами, в том числе и спецификой деятельности компании.
Блок 8. Бюджет себестоимости реализованной продукции. Расчет ведется на основании данных предыдущих блоков с использованием алгоритмов, определяемых принятой в организации методикой исчисления себестоимости. Стандартный алгоритм расчета себестоимости имеет следующий вид:
Стоимость входных запасов сырья, материалов, незавершенного производства,
+ Стоимость приобретенного сырья, материалов,
Выходные запасы сырья, материалов, незавершенного производства,
= Себестоимость потребленных в производстве сырья и материалов,
+Прямые затраты труда,
+Переменные накладные расходы,
=Себестоимость произведенной продукции,
+Себестоимость входных запасов готовой продукции,
Себестоимость выходных запасов готовой продукции,
=Себестоимость реализованной продукции.
Формируемые в рамках каждого блока количественные оценки используются по своему предназначению как плановые и контрольные ориентиры, а также как исходные данные для построения финансового бюджета (прогнозная бухгалтерско-финансовая отчетность в укрупненной номенклатуре статей).
Логика построения отдельных форм финансового бюджета, такова.
Бюджет формирования и распределения финансовых ресурсов (прогнозный баланс). Необходимо спрогнозировать остатки по основным балансовым статьям: денежные средства, дебиторская задолженность, запасы и др. Каждая укрупненная балансовая статья оценивается по стандартному алгоритму, представляющему мини-баланс:
Статья актива: Ве = Вb + Тd – Тс.
Статья пассива: Ве = Вb + Тd – Тс,
где Ве - конечное сальдо (расчетная величина);
Вb - начальное сальдо (из отчетности);
Td - оборот по кредиту (прогнозная оценка);
Тс - оборот по дебету (прогнозная оценка).
Бюджет доходов и расходов (прогнозный отчет о прибылях и убытках). Нужно рассчитать прогнозные значения:
объема реализации;
себестоимости реализованной продукции;
коммерческих расходов и управленческих расходов;
расходов финансового характера (проценты к выплате по ссудам и займам) налогов к уплате и др.
Большая часть исходных данных формируется в ходе построения операционных бюджетов.
Чтобы предприятию не утратить свой нынешние финансово-экономический статус, остаться "на плаву" или достигнуть более высоких результатов деятельности, руководству ОАО "ОЭМК" необходимо постоянно изыскивать резервы увеличения прибыли. Резервы роста прибыли – это количественно измеримые возможности ее дополнительного получения. Существуют следующие резервы роста прибыли: увеличение объема и цены выпускаемой продукции, изменение ее ассортимента, снижение затрат выпускаемой продукции, а именно: материальных, трудовых, амортизации, условно-постоянных расходов и структурных сдвигов в товарной продукции.
Выводы и предложения
Резюмируя вышесказанное, следует отметить, что введение в действие Положения по бухгалтерскому учету "Доходы организации" ПБУ 9/99, утвержденного Приказом Минфина РФ №32-н от 06.05. 1999 г. послужило раскрытию сущности самого термина "доход" и установлению условий, при наличии которых поступления организации признаются доходом.
В ПБУ 9/99 и в соответствии со сложившейся международной практикой доходом признается увеличение экономических выгод а течение отчетного периода или уменьшение обязательств, следствием которых является увеличение капитала, отличного от вклада собственников.
Следует отметить, что определение доходов, приведенное в ПБУ 9/99, несколько сужает понятие "доходы", по сравнению с МСФО, поскольку, если увеличение экономических выгод (их определение не дается в ПБУ 9/99) произойдет не в результате поступления активов, то формально такое увеличение не должно признаваться доходом. Но согласно п.8 Положения "сумма дооценки активов" относится к внереализационным доходам. Данный факт свидетельствует о недостаточной проработанности ПБУ 9/99. Несмотря на ряд спорных и в некоторой степени недоработанных вопросов ПБУ 9/99, по мнению многих специалистов, следует отметить, положительные моменты введения определения "доход" в текст нормативных актов, а также дифференциацию доходов организации на доходы от обычных видов деятельности и прочие поступления.
Расходы - это одна из важнейших категорий бухгалтерского учета, которая связана с калькулированием себестоимости продукции и непосредственно влияет на формирование финансовых результатов организации (бухгалтерской прибыли или убытков).
В учетной практике расходы представляют собой совокупность затрат, включенных в коммерческую (полную) себестоимость проданной продукции, товаров (работ, услуг).
Для бухгалтерского учета правила формирования классификации, оценки, признания и порядок учета расходов установлены ПБУ 10/99 - В соответствии с данным положением затраты на производство продукции и их продажу, а также на приобретение и продажу товаров относятся к расходам по обычным видам деятельности, которые должны включаться в себестоимость продукции (работ, услуг). Операционные, внереализационные и чрезвычайные расходы считаются прочими расходами и подлежат непосредственному отнесению на счет прибылей и убытков. Тем самым обеспечивается формирование точных показателей стоимости активов и величины конечного финансового результата деятельности организации в отчетном периоде.
Однако введение в действие главы 25 НК РФ поставило организации перед фактом о необходимости ведения, помимо бухгалтерского, еще и налогового учета. Поэтому изучение данного вопроса важно не только с точки зрения бухгалтерского учета, но для целей налогообложения прибыли.
Детальное рассмотрение расходов, их состава и порядка учета позволяет выделить следующие основные моменты.
Во-первых, бухгалтерский и налоговой учет по-разному подходят к определению понятия расходов и порядка их признания. Так, для бухгалтерского учета расходами признается уменьшение экономических выгод в результате выбытия активов и (или) возникновения обязательств, приводящее к уменьшению капитала этой организации за исключением уменьшения вкладов по решению участников - Расходы подлежат признанию независимо от намерения получить выручку, операционные или иные доходы и от формы осуществления расхода.
Для цепей налогового учета расходами признаются экономически оправданные и документально подтвержденные •затраты, осуществленные налогоплательщиком. Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение доходов.
Во-вторых, несмотря на множество методов амортизации, разрешенных в бухгалтерском учете, в налоговом учете с 2002 г их только два: линейный и нелинейный (ускоренный). При этом налогоплательщик вправе выбрать любой из них.
В-третьих, методы списания покупные товаров и ценных бумаг в бухгалтерском и налоговом учете также отличаются.
В бухгалтерском учете предприятие может выбрать метод ФИФО, ЛИФО или средних цен, а для товаров, учет которых ведется индивидуально по каждой единице, может применяться метод единицы запасов.
В налоговом же учете применение этих методов разрешается только при списании сырья и материалов на производство (п.6 ст.254 НК РФ). А при списании себестоимости ценных бумаг а налоговом учете метод, средних цен вообще не предусмотрен.
Кроме того, признание расходов в бухгалтерском учете в составе расходов будущих периодов осуществляется исходя из принципа соответствия доходов и расходов. В налоговом законодательстве данный принцип не применяется. Обосновать возможность учета расходов в течение нескольких отчетных периодов возможно только ссылаясь на условия заключенных договоров. Если же нельзя определить срок, к которому относятся произведенные расходы, то расходы признаются в момент их возникновения. Но, несмотря на все различия, приведенные выше, бухгалтерский и налоговой учет имеют некоторые общие черты. Так, например, момент признания расходов для бухгалтерского и налогового учета при методе начисления и при кассовом методе совпадает. Также сходство этих двух видов учета можно увидеть в классификации расходов, в зависимости от их характера, а также условий осуществления и направлений деятельности; в группировке расходов на производство и реализацию.
Анализ финансовых результатов предприятия относится к числу наиболее важных экономических проблем в условиях перехода к рынку, так как недостаточно высокие финансовые показатели могут привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства.
Анализ выполнялся по данным ОАО "Оскольский электрометаллургический комбинат", который является единственным на территории бывшего СССР производителем качественных сталей из металлизованого сырья, которое получают методом прямого восстановления из окисленных железорудных окатышей. При таком способе производства стали ликвидируется самая капиталоемкая стадия металлургического производства получение чугуна в доменных печах, ОЭМК входит в число десяти крупнейших предприятий отрасли, выделяясь новизной своего оборудования и современностью применяемых технологий.
Для осуществления производственно-хозяйственной деятельности предприятие обеспечено основными средствами. С 2001г по 2004 год стоимость основных средств снизилась на 13,43%.
Основным показателем, характеризующим эффективность использования основных средств является фондоотдача. Данный показатель на анализируемом предприятии за 4 года возрос с 0,87 до 2,94.
Функционирование предприятия в условиях рынка определяется его способностью приносить прибыль. Валовая прибыль в 2004 году в целом по предприятию составила 490950 тысяч рублей, а чистая прибыль (убыток) - 651872 тысяч рублей.
Для анализа финансовых результатов применяется система взаимосвязанных показателей, основанных на данных бухгалтерской и статистической отчетности предприятия.
Актуальность данной темы обусловлена тем, что в современных условиях определение финансовых результатов предприятий, важнейшими признаками которой являются платежеспособность и наличие ресурсов для развития, относится к числу наиболее важных не только финансовых, но и общеэкономических проблем. Недостаточно высокие финансовые результаты могут привести к неплатежеспособности предприятий, к отсутствию у них денежных средств для финансирования текущей и инвестиционной деятельности, а при усугублении финансового состояния - и к банкротству, а избыточные - ставят препятствия на пути развития предприятий, отягощая их затраты излишними запасами и резервами.
Анализ финансовых результатов необходим не только руководителю предприятия для