Анализ финансово-хозяйственной деятельности металлургических предприятий
Прибыль - многозначная экономическая категория. От глубины ее познания и рациональности использования зависит эффективность коммерческого расчета, ценообразования и других экономических рычагов хозяйствования. Являясь источником производственного и социального развития, прибыль занимает ведущее место в обеспечении самофинансирования предприятий и объединений, возможности которых во многом определяются тем, насколько доходы превышают затраты.
Реальное положение российских предприятий таково, что в современных условиях они не могут полагаться на государственную поддержку, и все больше действуют в условиях самоокупаемости и самофинансирования.
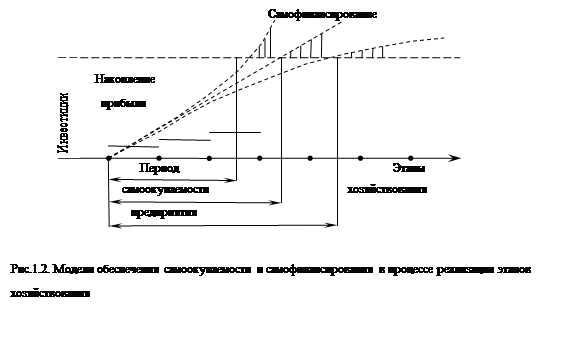
На любом успешно функционирующем предприятии наступает момент самоокупаемости производства. В процессе производственного цикла и цикла обращения происходит накопление затрат. По завершению накопления затрат наступает момент реализации продукции и текущей самоокупаемости производства. После реализации продукции из всей выручки вычесть общие затраты прибыли производства, то в остатке будет прибыль, полученная от этого производства. Наглядно это можно представить в виде графика (рис.2.1).
Цель любого предприятия - достичь возможности самофинансирования (рис.2.2). При наступлении периода самоокупаемости предприятия происходит накопление прибыли. У каждого предприятия самофинансирование происходит в разные сроки, стремительно, плавно или замедленно. По мере того, как происходит расчет с инвесторами, кредиторами и потребителями.
Управление прибылью подразумевает такие воздействия на факторы финансово-хозяйственной деятельности, которые способствовали бы:
1. Повышению доходов.
2. Снижению расходов.
В рамках решения первой задачи - повышение доходов - должны проводиться оценка, анализ и планирование:
1. Выполнения плановых заданий и динамики продаж в различных разрезах.
2. Ритмичности производства и продаж.
3. Достаточности и эффективности диверсификации производственной деятельности,
4. Эффективности ценовой политики.
5. Влияния различных факторов (фондовооруженность, загруженность производственных мощностей, сменность, ценовая политика, кадровый состав и др.) на изменение величины продаж.
6. Сезонности производства и продаж.
7. Критического объема производства (продаж) по видам продукции и подразделениям и т.п.
Результаты планово-аналитических расчетов обычно оформляются в виде традиционных таблиц, содержащих плановые (базисные) и фактические (ожидаемые) значения объемов производства и продаж и отклонения от них в натуральных и, стоимостных показателях, а также в процентах.
Первая задача поиск и мобилизация факторов повышения доходов находится в компетенции высшего руководства организации, а также ее маркетинговой службы. Роль финансовой службы сводится в основном к обоснованию разумной ценовой политики, оценке целесообразности и экономической эффективности нового источника доходов, контролю за соблюдением внутренних ориентиров по показателям рентабельности в отношении действующих и новых производств.
Вторая задача - снижение расходов - это оценка, анализ, планирование и контроль за:
1. Исполнением плановых заданий по расходам (затратам).
2. Поиск резервов обоснованного снижения себестоимости продукции.
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку ресурсов предприятия, использованных в процессе производства и реализации данной продукции.
Когда речь идет об осуществлении конкретного производственного процесса, относительно большую значимость имеют отдельные виды активов, средств, расходов. Так, для изготовления некоторого вида продукции можно использовать ту или иную материально-техническую базу, различные виды сырья, материалов и полуфабрикатов, разнообразные технологии производства, схемы снабжения и сбыта и т.п. Поэтому очевидно, что в зависимости от выбранной концепции организации и реализации производственного процесса уровень себестоимости может ощутимо варьировать и оказывать существенное влияние на прибыль предприятия, именно этим определяется значимость методик анализа и управления себестоимостью как в системе управленческого учета, так и с позиции управления деятельностью предприятия в целом.
Управление себестоимостью продукции представляет собой руганный повторяющийся процесс, в ходе которого постоянно пытаются изыскать возможности обоснованного сокращения расходов и затрат. В рамках одного производственного цикла и в наиболее общем виде этот процесс может быть представлен в виде достаточно очевидных последовательных процедур:
прогнозирование и планирование затрат (определяются долго - и краткосрочные тенденции изменения отдельных видов затрат, задаются их ориентиры, обеспечивающие выход на определенные значения показателей прибыли и рентабельности);
нормирование затрат (устанавливаются технически обоснованные нормативы в натуральных и стоимостных оценках по отдельным видам затрат, технологическим процессам, центрам ответственности);
учет затрат (учитываются затраты в заданной номенклатуре статей);
калькулирование себестоимости (распределяются фактические расходы и затраты на объекты калькулирования себестоимости, т - е. исчисляется фактическая себестоимость продукции);
анализ затрат и себестоимости (анализируются фактические затраты в сравнении с плановыми заданиями и нормативами, выявляются факторы, повлекшие значимые отклонения, определяются резервы снижения себестоимости);
контроль и регулирование процесса управления затратами (вносятся текущие изменения в систему управления затратами в случае отклонения от запланированной динамики затрат, уточняются системы планирования и нормирования).
При анализе и планировании затрат и себестоимости продукции наибольшее распространение получили два классификационных признака: экономический элемент и статья калькуляции.
Под экономическим элементом понимается экономически однородный вид затрат на производство и реализацию продукции, который на уровне предприятия не представляется целесообразным к более подробной детализации. Например, элемент "Амортизация основных средств обобщает все амортизационные отчисления независимо от того, для каких целей - производственных, социальных, управленческих - использовалось то или иное основное средство; стоимость покупного полуфабриката нельзя разложить на затраты живого и овеществленною труда и т.п. Безусловно, затраты, которые предприятие вынуждено нести в ходе производственного процесса, объективны, и предприятие само определяет себестоимость продукции. Вместе с тем государство в определенной степени регулирует этот процесс путем нормирования затрат, относимых на себестоимость и принимаемых во внимание при исчислении налоге облагаемой прибыли[1].
В п.5 Положения №522 выделены следующие элементы затрат:
материальные затраты (за вычетом стоимости возврата: отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
Учет и анализ затрат по элементам позволяет рассчитывать и оптимизировать плановые и фактические затраты по предприятию в целом по таким крупным позициям, как оплата труда, покупные материалы, полуфабрикаты, топливо и энергия и др.
Под калькуляционной статьей понимается определенный вид затрат, образующих себестоимость продукции в целом или ее отдельного вида. Обособление таких видов затрат основано на возможности и целесообразности их идентификации, оценки и включения (прямого или косвенного, т.е. путем распределения в соответствии с некоторой базой) в себестоимость конкретного вида продукции.
Если группировка затрат по экономическим элементам позволяет выявить отдельные виды затрат за отчетный период безотносительно к тому, закончено ли производство продукции или нет, то группировка по калькуляционным статьям дает возможность определить себестоимость продукции, полностью прошедшей производственный цикл и готовой к реализации или реализованной.
Состав калькуляционных статей варьирует в зависимости от отраслевой принадлежности предприятия; в частности, для промышленного предприятия типовая номенклатура статей имеет следующий вид:
1. Сырье и материалы.
2. Возвратные отходы (вычитаются).
3. Покупные изделия, полуфабрикаты и услуги производственного характера сторонних предприятий и организаций.
4. Топливо и энергия на технологические цели.
5. Заработная плата производственных рабочих.
6. Отчисления на социальные нужды.
7. Расходы на освоение и подготовку производства.
8. Общепроизводственные расходы.
9. Общехозяйственные расходы.
10. Потери от брака.
11. Прочие производственные расходы.
12. Коммерческие расходы.
Первые одиннадцать статей составляют так называемую производственную себестоимость. С добавлением коммерческих расходов, т.е. расходов, связанных со сбытом продукции, образуется полная себестоимость производства и реализации.
В системе управления затратами важную роль играет подразделение затрат на прямые и косвенные расходы. Прямые расходы - это расходы, которые в момент их возникновения можно непосредственно отнести на объект калькулирования на основе первичных документов. К косвенным относятся расходы, которые в момент возникновения не могут быть отнесены на конкретный объект калькулирования и, чтобы попасть в его себестоимость, они должны быть предварительно аккумулированы на определенном счете и в дальнейшем распределены между всеми объектами пропорционально некоторой базе[2].
Примерами прямых расходов являются затраты сырья и материалов, полуфабрикаты, заработная плата работников, занятых производством данного вида продукции и др. К косвенным относится расходы на подготовку и освоение производства, общепроизводственные расходы, общехозяйственные расходы и др. Базой для распределения могут служить: прямые затраты, заработная плата производственных рабочих, объем выработанной продукции и т.п.
Что касается методов калькулирования, используемых в отечественной практике, то число их достаточно велико: простой, позаказный, попередельный, нормативный[3]. В западной практике наиболее распространена система директ-костинга, подразумевающая подразделение затрат на условно-постоянные и переменные; первые относятся на затраты текущего (отчетного) периода, вторые - на себестоимость[4].
Фактическая себестоимость продукции формируется исходя из принципа экономической целесообразности расходов и затрат. Увеличение себестоимости, являясь в целом негативным фактом, приводящим к уменьшению прибыли, имеет и некоторый позитивный момент - снижение налога на прибыль.
Роль финансовой службы в управлении расходами уже гораздо более значима по сравнению с управлением доходами. Уровень доходов в значительной степени определяется конъюнктурой рынка. Видами и уровнем расходов можно управлять путем установления более или менее жестких внутренних нормативов по отдельным статьям расходов - Именно это реализуется в системе управленческого учета в ходе формирования плановой себестоимости, расчета фактической себестоимости, анализа отклонений фактических данных от плановых значений, выявления причин произошедших отклонений и разработке мероприятий по устранению причин, обусловивших появление необоснованных расходов.
Управление факторами прибыльной работы осуществляется не только с помощью натурально-стоимостных индикаторов, но и путем регулярного исчисления разнообразных показателей рентабельности.
Рентабельность исчисляется при помощи коэффициентов, таких, как рентабельность активов, рентабельность собственного капитала и др. Управление рентабельностью означает обеспечение желаемой динамики значений этих коэффициентов. Поскольку при расчете коэффициентов рентабельности используются различные базы (т.е. показатели, с которыми сопоставляется прибыль), управление рентабельностью предусматривает не только воздействие на факторы формирования прибыли (т.е. отдельные виды доходов и расходов), но и выбор структуры активов, источников финансирования, видов производственной деятельности.
Таким образом, меняя целевую структуру капитала, можно влиять на показатели рентабельности инвестиций; меняя структуру производства, можно воздействовать на рентабельность продаж и т.п.
В любом случае эффективность и целесообразность принимаемых решений должны оцениваться комплексно - показателями прибыли и коэффициентами рентабельности; кроме того, по возможности должны учитываться и субъективные неформализуемые моменты, факторы и результаты.
2.2 Роль и значение прибыли и доходов в эффективном развитии предприятия
Представляя собой конечный финансовый результат, прибыль является основным показателем в системе целей предприятия[5].
Прибыль представляет собой сложную экономическую категорию, и потому возможны различные ее определения, интерпретации, представления.
В литературе описаны несколько подходов к определению прибыли[6]. Два из них - с условными названиями: экономический и бухгалтерский - можно рассматривать как базовые.
Суть экономического подхода такова; прибыль (убыток) - это прирост (уменьшение) капитала собственников, имевший место в отчетном периоде. Расчет имеет сложности.
Бухгалтерский подход к определению прибыли: прибыль (убыток) есть положительная (отрицательная) разница между доходами организации, понимаемыми как приращение совокупной стоимостной оценки ее активов, сопровождающееся увеличением капитала собственников, и ее расходами, понимаемыми как снижение совокупной стоимостной оценки активов, сопровождающееся уменьшением капитала собственников, за исключением результатов операций, связанных с преднамеренным изменением этого капитала. Так как понятия доходов и расходов могут быть определены как по существу, так и количественно (данные о доходах и расходах аккумулируются в системе учета), приведенное определение используется на практике. Исчисленную таким образом прибыль и называют бухгалтерской.
Можно выделить два основных различия между экономическим и бухгалтерским подходами.
Первое заключается в том, что в отличие от экономического в бухгалтерском подходе четко идентифицируются элементы прибыли, т.е. виды доходов и расходов, и ведется обособленный их учет. Таким образом, всегда имеется объективная информационная база для расчета конечного финансового результата (естественно, речь идет о сделках, выполняемых в рамках действующего законодательства и потому автоматически попадающих в систему двойной записи).
Второе отличие заключается в неодинаковой трактовке так называемых реализованных и нереализованных доходов. Например, рыночная цена на некоторые активы предприятия (например, здание) выросла. В рамках экономического подхода собственники предприятия получили прибыль. В бухгалтерском подходе такую прибыль нельзя признавать по многим причинам, в том числе субъективности оценок результата и т.п. По мнению бухгалтера, прибыль будет иметь место лишь в том случае, если здание действительно будет продано по высокой цене.
Таким образом, экономический подход не делает различия между реализованным и нереализованным доходами. Бухгалтерский же подход, руководствуясь принципом осторожности (консерватизма), согласно которому "расходы всегда очевидны, а доходы всегда сомнительны" не спешит признать нереализованный доход. Доход будет признан как прибыль лишь после его реализации.
Прибыль является одним из ключевых индикаторов успешности финансово-хозяйственной деятельности.
Факторы формирования прибыли:
• доходы;
• расходы.
Поэтому, необходимо "взаимоувязать" доходы и расходы в процессе деятельности предприятия, в результате удается обособить те или иные показатели прибыли (приложение № 2).
Обособление видов прибыли осуществляется исходя из интересов лиц, имеющих отношение к предприятию. Один из возможных подходов заключается в следующем.
В деятельности предприятия как первичной ячейки любой экономической системы, производящей некоторый вид продукции и (или) услуг, т.е. вносящей свой вклад в генерирование общих доходов страны, заинтересованы различные группы лиц. Наиболее общей их градацией является обособление четырех групп:
а) собственники предприятия;
б) его работники, представленные управленческим персоналом;
в) государство, представленное налоговыми органами;
г) прочие лица (действующие и потенциальные контрагенты: поставщики материальных и финансовых ресурсов, покупатели, банки).
Первая группа объединяет лиц, предоставивших свои финансовые ресурсы предприятию с целью его создания и продолжающих держать их вложенными в его активах, будучи удовлетворенными генерируемыми им результатами.
Во вторую группу входят специалисты, выступающие агентами собственников предприятия и обеспечивающие достижение поставленных перед ними целей.
В третью группу входят налоговые органы, представляющие интересы государства.
Четвертая группа наиболее многочисленна. В нее входят все физические и юридические лица, имеющие определенный интерес к деятельности предприятия и вместе с тем не имеющие доступа к ее внутренней информационной базе; они могут полагаться только на данные доступной бухгалтерской отчетности.
Как следует из схемы (приложение №2), укрупненно алгоритм распределения совокупного текущего дохода таков: полученная коммерческой организацией выручка от реализации последовательно "расходуется" в следующей последовательности:
а) оплата затрат труда и материалов (материальные расходы);
6) оплата процентов за пользование кредитами и займами (финансовые расходы);
в) выплата налогов и обязательных платежей;
д) распределение остатка между собственно предприятием (реинвестирование прибыли) и его владельцами.
Каждое такое уменьшение приводит к получению нового результатного показателя. Значимость каждого из них, как видно из схемы, различна для тех категорий лиц, которые заинтересованы в деятельности данной организации.
С позиции физических и юридических лиц, ссужающих деньги предприятию на долгосрочной основе и получающих свою долю в виде процентов по ссудам и займам, наибольший интерес представляет показатель прибыли до вычета процентов и налогов (на схеме видно, что именно из этого источника они получают свое вознаграждение - проценты по предоставленным кредитам и займам);
С позиции интересов государства основной финансовый показатель - прибыль до вычета налогов и обязательных платежей (налогооблагаемая прибыль), поскольку именно она служит тем источником, из которого государство получает свою долю от общих доходов предприятия; для собственников основной показатель - чистая прибыль и т.п.
Наиболее полные сведения о прибыли и ее компонентах приводятся в Отчете о прибылях и убытках.
2.3 Понятие, классификация и структура доходов и расходов на металлургических предприятиях
В ПБУ правила формирования доходов и расходов рассматриваются в их синхронизации и сопоставлении для получения результирующего финансового показателя - прибыли или убытка[7].
Финансовый результат деятельности организации характеризует:
положение организации на рынке;
успешность управления;