Місцеві бюджети та бюджетний процес на локальному рівні
Подібна ситуація склалася із виконанням видаткової частини зведеного бюджету. При загальному рівні її виконання на 87,8%, розбіжність по основнихстаттях становила від 35,7% (охорона навколишнього середовища) до 246,9% (житлово-комунальне і шляхове господарства).
Не реалізовано на практиці неодноразово проголошений принцип пріоритетності направлення витрат в умовах невиконання доходної частини бюджету. За 9 місяців 1994 року видатки на науку становили 52,3% від обсягу, прийнятого на 1994 рік, витрати на соціальний захист населення – відповідно, 69,9%, тоді як фінансування народного господарства – 96,8%, а органів законодавчої та виконавчої влади – 85,2%.
Усе це свідчить про відсутність проведення в період 1993-1994 років виваженої стратегічно направленої бюджетної політики.
У 1995-1998 рр. було змінено структуру бюджетних видатків, значно скорочено фінансування галузей економіки та надання бюджетних позичок. У той самий час зростала питома вага видатків на соціальний захист населення, соціально-культурну сферу.
Одночасно відбувалося глибоке реформування фінансової системи, вживалися заходи щодо забезпечення ефективного витрачання державних коштів, зміцнення фінансів суб’єктів господарювання, удосконалення податкової системи, виконання зовнішніх і внутрішніх боргових зобов’язань. Така орієнтація бюджетної політики вимагала жорсткої залежності державних витрат від надходжень до бюджету. Зменшено питому вагу бюджетних асигнувань на фінансування капітального будівництва за рахунок розширення практики використання інших інвестиційних джерел, у тому числі шляхом продажу об’єктів незавершеного будівництва, а також акцій,паїв і облігацій, залучення кредитних ресурсів.
Із створенням у 1995 р. Державного казначейства України було започатковано казначейське обслуговування виконання Державного бюджету України.
Розпочато реформування бюджетних відносин між центральним та регіональним рівнями влади на основі розподілу відповідальності за розв’язання економічних і соціальних проблем країни та окремих адміністративно-територіальних утворень. У липні 1996 р. була затверджена структура бюджетної класифікації України, яка стала базою для створення єдиної інформаційної системи зведення державних доходів та видатків на всіх рівнях влади, забезпечення загальнодержавної і міжнародної порівнянності бюджетів.
Згідно з Указом Президента України “Про заходи щодо забезпечення наповнення Державного бюджету України та посилення фінансово-бюджетної дисципліни” в 1997 р. був запроваджений єдиний кошторис бюджетних установ та їх щомісячна звітність, встановлено черговість витрачання бюджетних коштів і персональну відповідальність за використання коштів за призначенням.
Одним з найважливіших напрямів удосконалення бюджетної системи став, започаткований Указом Президента України від 11 травня 1999 р. “Про основні засади складання проекту Державного бюджету України на 2000 рік”, процес скорочення кількості головних розпорядників бюджетних коштів та підвищення їх відповідальності за стан управління бюджетними ресурсами, реформування міжбюджетних відносин. Якщо у 1999р. кількість розпорядників становила більше 170, то у 2000-2001 рр. – 81. Цей процес сприяв підвищенню прозорості надходження та використання бюджетних коштів, а також посиленню контролю за їх використанням.
З 1999р. почала впроваджуватися система функціонування єдиного рахунку Державного казначейства по обліку коштів державного бюджету, що дозволяє значно зменшувати термін проходження платежів від платників податків і в короткий строк спрямовувати їх на фінансування видатків бюджету.
У 2000 році було вжито низку заходів щодо розв’язання структурних проблем у бюджетній сфері. Було обмежено негрошові форми бюджетних розрахунків з 10,2% у 1999 р. до 0,1% у 2000р. по державному бюджету та по місцевих – відповідно з 28% до 1,7%. Скасовано ряд пільг з оподаткування, зокрема ті, що надавалися за рішеннями Уряду, та майже на 2 млрд. грн. збільшено обсяг дотацій, перерахованих місцевим бюджетам з державного бюджету.
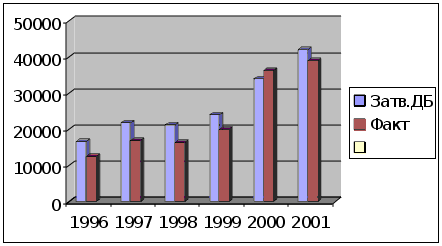 Реалізація
основних напрямів
бюджетної
політики визначена
також у Посланні
Президента
України до
Верховної Ради
України від
22 лютого 2000 р. “Україна:
поступ у ХХІ
століття. Стратегія
економічного
і соціального
розвитку на
2000-2004 роки” дала
змогу забезпечити
найвищий за
всі роки рівень
виконання
державного
бюджету (рис.1.02).
Рис.1.02. Динаміка доходів Державного бюджету України, млн. грн.
Значні зміни відбулися у структурі витрат зведеного бюджету країни, насамперед щодо посилення соціальної спрямованості державних витрат. Зокрема, питома вага витрат на соціально-культурні заходи зросла з 7,3% у 1992 р. до 38% у 2000 р., на виплату пенсій та надання допомоги – відповідно з 7,7% до 13,4%.
В 1998 році введено захищені статті видатків, до яких відноситься оплата праці працівників бюджетних установ, нарахування на зарплату, придбання медикаментів та перев”язувальних матеріалів, забезпечення продуктами харчування, виплата процентів за державним боргом, трансферти органам державного управління інших рівнів; трансферти населенню (пенсії, допомоги, стипендії, повернення заощаджень громадян). Фінансування цих витрат проводиться в першочерговому порядку. В 1999 році цей перелік доповнено статтею – трансферти місцевим бюджетам.
У 2000 р. до бюджету вперше включені позабюджетні кошти бюджетних установ і організацій. Фактично бюджет було розділено на 2 частини – загальний фонд, яким розпоряджається держава, та спеціальний, яким розпоряджаються бюджетні установи та організації.
Включення спеціального фонду в “тіло” бюджету викликало неоднозначні коментарі – від схвалення до осуду. Не можна не погодитися з тими, хто занепокоєний очевидним зростанням спецфонду і загрозою все більшого “зв’язування” коштів, а отже – зменшенням можливостей бюджетного маневрування. Ухвалений 22 березня 2001 р. Бюджетний кодекс визначає, що джерела спеціального фонду можуть бути визначені виключно законами України, і це положення має стати надійним заслоном на шляху до зростання спецфонду. І все ж дебют спецфонду у вітчизняній бюджетній методології супроводжується і позитивними наслідками – вперше кошти, що заробляються бюджетними установами, почали обліковуватися і виходити з “тіні”.
Складовою бюджетної політики є політика державних запозичень.
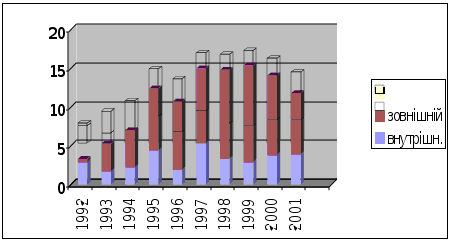 Державний
борг України
накопичувався
після набуття
нею суверенітету
внаслідок
практично
щорічного
затвердження
і виконання
дефіцитного
державного
бюджету. Практично
тільки у 1996 р.,
2000 р. та 2001 р. вдавалося
досягти зменшення
державного
боргу, причому
виключно за
рахунок погашення
або відстрочки
зовнішньої
заборгованості
(рис. 1.03).
Рис.1.03. Динаміка державного боргу України , млрд. дол. США
З метою нейтралізації залежності державних фінансів від позикових ресурсів була скоригована фіскальна політика у напрямі значного зниження дефіциту державного бюджету, здійснення заходів щодо підвищення рівня наповнення доходної частини бюджету, зменшення непріоритетних видатків.
Крім цього, для зменшення боргового навантаження на видаткову частину державного бюджету була розпочата відповідна робота щодо скорочення загального обсягу платежів за державним боргом та збільшення зовнішнього фінансування. Тільки у серпні 1999 р. шляхом обміну боргових зобов’язань України з погашенням у вересні 2000 р. на боргові зобов’язання з погашенням у лютому 2001 р. було зменшено виплати за державним зовнішнім боргом у 2000 р. на 206 млн. дол. США.
Динаміка боргу в 2000р. свідчить про тенденцію зниження частки державного зовнішнього боргу в загальній сумі боргу, що в умовах недостатності валютних ресурсів значно зменшувало потребу у валютних коштах для здійснення платежів на користь іноземних кредиторів, що, в свою чергу, знижувало ризик знецінення національної валюти.
Позитивна тенденція зменшення боргового навантаження може бути збережена за умов недопущення збільшення державного боргу, постійного зростання ВВП, забезпечення макроекономічної стабільності.
Важливим моментом у зменшенні напруги з погашенням була реструктуризація у 2000 р. боргових зобов’язань перед НБУ загальною сумою близько 9,6 млрд.грн. У результаті проведеної реструктуризації погашення зобов’язань 2000-2004 рр. Було відкладено на 2002-2010 рр., що сприяло поліпшенню структури державного боргу.
Незважаючи на всі ці заходи, прийняті за роки незалежності в сфері бюджетної політики, можна зробити висновок, що ми ще не маємо чітко структурованої бюджетної політики, якаб органічно вписувалася в економічну й соціальну, внутрішню й зовнішню політику держави. Щороку вирішуються ситуативні завдання, які нескоординовані ні у довгостроковій стратегічній перспективі, ні у вирішенні поточних тактичних завдань. Нинішню бюджетну політику можна охарактеризувати як намагання підтримати на мінімальному рівні усі потреби, хоча офіційно вона визначається як політика соціальної спрямованості. Свого часу переорієнтація бюджету відбулась у зв’язку з відмовою від так званого “залишкового підходу” до фінансування соціальної сфери. Але в умовах кризи це не поліпшило (і не могло поліпшити) ситуацію, оскільки реальні обсяги фінансування значно знизилися внаслідок зменшення реальних обсягів бюджету в результаті інфляції та падіння ВВП. Соціальна спрямованість бюджету за таких умов не дістає реального наповнення, про що свідчить вкрай низький – нижчий від офіційного прожиткового мінімуму – рівень оплати праці у соціальній сфері та нагромаджена заборгованість з виплати заробітної плати.
Ті заходи з підвищення заробітної плати у соціальній сфері, що здійснювалися у 2001 р. (в середньому на 30%), навіть не змогли компенсувати її реального зниження за останні чотири роки – сумарний рівень інфляції становив 198,1%. При цьому бюджетний перерозподіл між окремими верствами населення практично відсутній, адже прибутковий податок сплачується з доходу, що перевищує 17 грн.
1.3 Бюджетний процес, його особливості на локальному рівні
Бюджетний процес – це регламентована нормами права діяльність, пов”язана із складанням, розглядом, затвердженням бюджетів, їх виконанням і контролем за їх виконанням, розглядом звітів про виконання бюджетів, що складають бюджетну систему України. Оскільки бюджет являє собою систему всеохоплюючих фінансових відносин і через нього проходить значна сума грошових потоків, то бюджетний процес завжди перебуває в центрі уваги суспільства.
Бюджетний кодекс визначає чотири стадії бюджетного процесу:
складання проектів бюджету;
розгляд та прийняття закону про Державний бюджет України, рішень про місцеві бюджети;
виконання бюджету, в тому числі у разі необхідності внесення змін до закону про Державний бюджет України, рішення про місцеві бюджети;
підготовка та розгляд звіту про виконання бюджету і прийняття рішення щодо нього.
На всіх стадіях бюджетного процесу здійснюється фінансовий контроль і аудит та оцінка ефективного використання бюджетних коштів.
Бюджетний процес є не просто вправою на збалансування доходів і видатків одного року, але стратегічним за змістом, який охоплює багаторічний та оперативний фінансовий план з розподілу ресурсів відповідно до визначених цілей. Бюджетний процес виходить за межі традиційної концепції постатейного контролю видатків, даючи стимули і гнучкість головним розпорядникам коштів вдосконалити ефективність і продуктивність програми.
Учасниками бюджетного процесу є органи та посадові особи, які наділені бюджетними повноваженнями.
Бюджетними повноваженнями визнаються права і обов”язки учасників бюджетних правовідносин.
Для здійснення програм та заходів, які проводяться за рахунок коштів бюджету, бюджетні асигнування надаються розпорядниками бюджетних коштів. За обсягом наданих прав розпорядники поділяються на головних розпорядників коштів бюджету та розпорядників бюджетних коштів нижчого рівня.
Головні розпорядники коштів бюджетної установи – це її керівники, а саме:
за бюджетними призначеннями, передбаченими законом про Державний бюджет України, - органи, уповноважені відповідно Верховною Радою України, Президентом України, Кабінетом Міністрів України забезпечувати їх діяльність, а також міністерства, інші центральні органи виконавчої влади, Конституційний Суд України, Верховний Суд України та інші спеціалізовані суди; установи та організації, які визначені Констиутцією України, або входять до складу Кабінету Міністрів України;
за бюджетними призначеннями, передбаченими місцевими бюджетами, - керівники місцевих державних адміністрацій, виконавчих органів рад та їх секретаріатів, керівники головних управлінь, управлінь,відділів та інших самостійних структурних підрозділів місцевих державних адміністрацій, виконавчих органів рад.
Головні розпорядники коштів затверджуються законом про державний бюджет або рішенням про місцевий бюджет шляхом встановлення їм бюджетних призначень.
Розпорядник коштів бюджету нижчого рівня – це розпорядник, який у своїй діяльності підпорядкований відповідному головному розпоряднику та (або) діяльність якого координується через нього.
Крім розпорядників бюджетних коштів у бюджетному процесі приймають участь і одержувачі бюджетних коштів. До них відносяться підприємства і госпрозрахункові організації, громадські та інші організації, що не мають статусу бюджетної установи, які одержують кошти з бюджету як фінансову підтримку або уповноважені органами державної влади на виконання загально-державних програм, надання послуг безпосередньо через розпорядників.
Бюджетний кодекс чітко встановлює граничні терміни прийняття відповідних рішень:
| Січень | - Затвердження розпису Державного бюджету України; | |
| Лютий | - Визначення переліку статистичних показників необхідних для обрахунку міжбюджетних трансфертів; | |
| Березень | - Збір статистичної інформації для визначення коригуючих коефіцієнтів та розрахунку міжбюджетних трансфертів; | |
| Квітень | Розроблен-ня пропо- зицій до проекту Державного Бюджету України |
- До 1 – Національний банк України подає до Верховної Ради України та Кабінету Міністрів України проект основних засад грошово-кредитної політики та проект кошторису; |
| Травень |
- Не пізніше 1 – подання річного звіту про виконання закону про Державний бюджет України; - Розгляд Верховною Радою звіту про виконання закону про Державний бюджету України; - Розгляд основних макропоказників економічного і соціального розвитку України; - Аналіз виконання бюджету у поточному бюджетному періоді; - Оцінка обсягу фінансування бюджету; - Складання пропозицій проекту державного бюджету України; - Не пізніше, ніж за чотири дні до початку проведення парламентських слухань з питань бюджетної політики, Кабінет Міністрів України подає до Верховної Ради України проект основних напрямків бюджетної політики на наступний бюджетний період; |
|
| Червень |
Визначення основних напрямків бюджетної політики |
- Не пізніше 1-парламентські слухання з питань бюджетної політики (з доповіддю про основні напрями бюджетної політики на наступний бюджетний період виступає Прем’єр-міністр України, або за його дорученням Міністр фінансів України); - Схвалення Основних напрямків бюджетної політики на наступний бюджетний період; |
|
Липень |
Складання проекту Державного бюджету України |
- інструкції щодо підготовки бюджетних запитів; розроблення бюджетних запитів; - аналіз бюджетних запитів; - включення бюджетного запиту до пропозиції проекту Державного бюджету України; |
| Серпень |
- подання проекту закону про державний бюджет України Кабінету Міністрів України; обгрунтування особливостей міжбюджетних взаємовідносин; - не пізніше 15 – оприлюднення законів, які впливають на формування доходної та видаткової частини бюджетів; |
|
| Вересень |
Розгляд проекту Державного бюджету Україи |
- схвалення проекту закону Кабінетом Міністрів України; - не пізніше 15 – подання проекту закону з відповідними матеріалами Верховній Раді України; - не пізніше 22 – опублікування проекту закону в газеті “Урядовий кур’єр”; - не пізніше 20 – представлення проекту закону на пленарному засіданні Верховної Ради України; |
| Жовтень | Розгляд та прийняття Державного бюджету України Верховною Радою України |
- не пізніше 1 – розгляд проекту закону в комітетах, депутатських фракціях та групах Верховної Ради України та подання пропозицій до комітету з питань бюджету; - не пізніше 15 – розгляд Комітетом з питань бюджету спільно з уповноваженими представниками Кабінету Міністрів пропозицій до проекту закону та підготовка висновків та пропозицій до нього; - розгляд проекту закону про Державний бюджет України в першому читанні; - не пізніше 20 – прийняття проекту закону в першому читанні; - підготовка проекту закону до другого читання; |
| Листопад |
- не пізніше 3 – Кабінет Міністрів подає доопрацьований проект закону відповідно до бюджетних висновків і порівняльну таблицю; - 3-6 Комітет з питань бюджету готує висновки щодо розгляду проекту закону в другому читанні; - немпізніше 20 – прийняття проекту закону в другому читанні; - не пізніше 25 – внесення проекту закону на розгляд у третьому читанні; - прийняття проекту закону в третьому читанні; |
|
| Грудень |
- до 1 прийняття закону про Державний бюджет України; - формування місцевих бюджетів. |
У бюджетному процесі значну роль відіграє бюджетне планування, складання проекту бюджету, його розгляд і затвердження, оскільки від правильного визначення планових показників бюджету залежить також і якість його виконання.
Бюджетне планування посідає центральне місце у фінансовому плануванні, оскільки воно пов”язане з показниками фінансових планів підприємств, організацій та установ різних форм власності. У процесі бюджетного планування аналізуються кількісні та якісні показники окремих галузей економіки, що дає змогу врахувати пропозиції із зміцнення доходної частини бюджету, забезпечення держави необхідним обсягом фінансових ресурсів для виконання визначених Конституцією функцій.
Бюджетне планування тісно пов”язане з економічним і соціальним плануванням в Україні. Така низка показників бюджету базується на показниках плану економічного та соціального розвитку. Водночас, окремі його показники також неможливо визначити без показників бюджету.
У процесі бюджетного планування забезпечуються необхідні фінансові пропорції згідно зпланом економічного й соціального розвитку; визначаються обсяг доходів бюджету та резерви їхнього росту, обсяг видатків та резерви їхнього скорочення; створюється належна фінансова база соціального захисту населення; розподіляються доходи й видатки між окремими ланками бюджетної системи, утворюються державні матеріальні та бюджетні резерви.
Відповідно до цього перед бюджетним плануванням постають наступні завдання:
найповніше виявити резерви у галузях економіки і спрямувати їх на виконання плану економічного та соціального розвитку;
визначити обсяг доходів за окреими джерелами і загальний обсяг доходів бюджету з урахуванням резервів їх збільшення;
визначити видатки бюджету за всіма підрозділами бюджетної класифікації та загальний обсяг видатків з урахуванням економного, ефективного й раціонального використання бюджетних коштів;
раціонально розподілити видатки державного бюджету між окремими ланками бюджетної системи та збалансувати бюджети нижчого рівня;
утворити державні матеріальні та бюджетні резерви.
Підвищенню ефективності бюджетних видатків покликано сприяти впровадження програмно-цільового методу складання бюджету.
Згідно з пунктами 3.1.1 та 3.1.3 Заходів щодо забезпечення виконання завдань, передбачених Посланням Президента України до Верховної Ради України, Програмою діяльності Кабінету Міністрів України та спрямованих на поліпшення соціально-економічного становища, затверджених постановою Кабінету Міністрів України від 29.04.2000 р. № 747, визначено завдання щодо застосування принципів середньострокового планування при формуванні державного бюджету та створення передумов для програмно-цільового планування (включаючи розроблення трирічних податково-бюджетних прогнозів та структури програмної класифікації видатків державного бюджету), тобто запровадження програмного підходу в бюджетному процесі України. Це, насамперед, поліпшить прозорість і обгрунтованість бюджету щодо конкретних напрямів видатків, підвищить ефективність діяльності розпорядників бюджетних коштів у досягненні цілей, поставлених перед ними на черговий бюджетний рік, а також посилить зв”язок між завданнями розпорядників коштів та бюджетним фінансуванням.
Програмно-цільовий метод складання бюджету – це практика групування різних видів бюджетних видатків в окремі програми таким чином, щоб кожна стаття видатків була закріплена за певним видом програми. Як правило, кожна програма – це фіскальне зобов”язання одного головного розпорядника коштів, ефективність якого оцінюється з погляду успішності досягнення мети програми.
Отже, програма – це комплекс взаємопов”язаних бюджетних заходів, які потрібно здійснити або які вважаються за необхідні для досягнення спільного бюджетного результату чи одержання бажаного наслідку. Кожна програма визначається своєю особливою бюджетною метою. Всі заходи, передбачені програмою, мають підлягати класифікації в одній загальній функціональній класифікації.
Програмно-цільовий метод у бюджетному процесі загалом включає такі основні елементи:
визначення загальної мети програми (на середньостроковий період); завдань програми на короткостроковий період; напрямів діяльності, які забезпечують реалізацію програми;
середньострокове бюджетне планування (при визначенні видатків на бюджетну програму на плановий рік кожен головний розпорядник повинен оцінювати необхідні і можливі бюджетні ресурси для її продовження у наступних за плановим роках, очікуваний результат і вплив від впровадження бюджетної програми у плановому році на обсяг відповідних видатків у наступні періоди);
розробка пріоритетів бюджетних програм головними розпорядниками у повній відповідності до основної мети діяльності (місії) такого головного розпорядника відповідно до законодавства;
визначення відповідального за виконання бюджетної програми у системі головного розпорядника (відповідального виконавця), яким може бути або структурний підрозділ міністерства (відомства), або підвідомчий йому (координується через нього) орган, або не бюджетна організація, який/яка безпосередньо управляє виконанням (виконує) таку бюджетну програму і несе відповідальність за результати її реалізації;
розробка критеріїв оцінки та аналізу результативності бюджетної програми щодо обсягів затрат, кінцевого продукту, ефективності і якості (результативні показники);
формування і затвердження бюджетних призначень головним розпорядникам у розрізі бюджетних програм (у даний час бюджетні призначення затверджуються за діючою функціональною класифікацією видатків бюджету);
регулярне звітування головних розпорядників за досягнуті результати в процесі впровадження відповідних бюджетних програм.
Програмно-цільовий метод складання бюджету має такі переваги:
Дає чітке розуміння державним органам та громадськості, на що витрачаються бюджетні кошти.
Забезпечує прозорість бюджету та дає можливість за наслідками виконання бюджету оцінити, чи досягнуті поставлені на етапі планування цілі чи виконані завдання.
Вимагає більшої дисципліни бюджетного процесу, оскільки встановлює конкретні показники результативності та відповідні показники видатків, і тим самим важче використати ці кошти на цілі, що відрізняються від початково визначених цілей.
Упорядковує організацію діяльності головного розпорядника щодо формування і виконання своїх “бюджетів” шляхом чіткого розмежування відповідальності між відповідальними виконавцями у його системі за реалізацію кожної бюджетної програми, а також підвищує відповідальність головного розпорядника (як органу державної влади) в цілому за дотримання відповідності всіх своїх бюджетних програм встановленій меті його діяльності, їх фінансове забезпечення та поліпшує управління бюджетними програмами.
Сприяє підвищенню ефективності розподілу і використання бюджетних коштів, забезпеченню пріоритетних напрямків і визначенню доцільності окремих видатків бюджету виходячи з більшої обізнаності та інформованості щодо конкретної бюджетної програми.
Дає можливість переглянути функціональну класифікацію видатків бюджету для приведення її до міжнародних стандартів та застосування виключно з метою складання зведених бюджетів, порівняння з бюджетами інших країн та для макроекономічного аналізу.
На 2002 рік передбачено формування державного бюджету на основі програмно-цільового методу, а в перспективі – і місцевих бюджетів.
Бюджетний процес на локальному рівні також починається із бюджетної політики, тобто заяв, зроблених політиками для конкретизації їхньої філософії фінансового управління.
Після схвалення Кабінетом Міністрів України проекту Закону “Про Державний бюджет”, Міністерство фінансів України доводить місцевим державним адміністраціям та органам місцевого самоврядування розрахунок показників, необхідних для початку складання проектів місцевих бюджетів.
Після ухвалення Закону “Про Державний бюджет” у другому читанні, показники, необхідні для складання місцевих бюджетів, вважаються затвердженими остаточно і розпочинається процес формування місцевих бюджетів.
Чітке розуміння основних етапів у процесі складання бюджету, а також того,хто відповідає за конкретні дії на кожному етапі, є абсолютно необхідним для правильності складання бюджету.
Для унітарних систем з чітким розмежуванням між виконавчою і законодавчою владами спільними є такі основні етапи:
Встановлення граничних обсягів загальних видатків. На основі структури та пріоритетів, у більшості країн фінансові органи встановлюють граничні обсяги, яких повинні додержуватись розпорядники при розробці своїх бюджетних запитів. Ці ліміти можуть встановлюватись для окремих розпорядників за програмами чи функціями або для їх комбінації. В деяких випадках не вся сума прогнозних надходжень асигнується в межах лімітів: частину коштів залишають для фінансування нових пропозицій. Це пояснюеться необхідністю забезпечити отримання органом влади одного комплекту пропозицій щодо виділення асигнувань, які можуть фінансуватись у межах прогнозних надходжень незалежно від того, які зміни можуть бути внесені перед поданням проекту бюджету на розгляд представницького органу. Як правило, цей етап завершується перед виданням інструкцій до бюджету.
Видання інструкцій до бюджету. Міністерство фінансів України розробляє інструкції з підготовки бюджетних запитів. На локальному рівні ці інструкції розробляють місцеві фінансові органи.
Підготовка бюджетних запитів.
Консолідація даних і аналіз бюджету.
Визначення і вирішення проблем. Цей етап передбачає документування основних бюджетних проблем, що випливли на поверхню завдяки аналізу бюджетних пропозицій і пропозицій стосовно капіталовкладень. Начальник бюджетного управління може зробити резюме проблем для представлення начальнику фінансового управління, який часто приймає попередні рішення і обговорює їх з ключовими управліннями перед прийняттям рішень.
Бюджетні рішення. Начальник фінансового управління приймає рішення про включення бюджетного запиту до пропозицій проекту бюджету.
Підготовка бюджету та відповідних документів. Цей етап передбачає складання бюджетного документу, підготовку підтверджуючих документів, зазвичай проекту рішення про бюджет на відповідний рік і пакету пропозицій. Розпорядники бюджетних коштів представляють окремі обгрунтування своїх пропозицій бюджетним комісіям.
Подання бюджету на розгляд часто супроводжується пояснювальною запискою стосовно змісту, аргументацією основних показників.
Другою стадією бюджетного процесу є розгляд та прийняття закону про Державний бюджет України, рішень про місцеві бюджети. Процес розгляду бюджету на локальному рівні офіційно починається після отримання бюджетних запитів головних розпорядників бюджетних коштів. Ці запити консолідуються фінуправлінням і здійснюється перевірка їх точності та повноти. Бюджетні рішення, з одного боку, вимагають пильної уваги до деталей, а з іншого боку, - синтезу дрібних питань з метою їх вирішення політиками вищого рівня. Ніколи не буває вдосталь коштів для того, щоб профінансувати всі варті фінансування види діяльності, тому в процесі складання бюджету неминуче доводиться приймати важкі та часто непопулярні рішення. Найбільш якісний розгляд бюджету та найкращі рекомендації не забезпечать того, що не буде прийнято жодного неоптимального бюджетного рішення. Але вони неминуче приведуть до прийняття деяких вдалих рішень і знизять вірогідність прийняття дуже поганих і невиправданих рішень.
Розгляд бюджету – це мистецтво, а не наука. Знання набуваються досвідом і важкою працею. Розгляд бюджету грунтується на здоровому глузді плюс аналітичні прийоми. Експерт з бюджетних питань вивчає бюджетну пропозицію головного розпорядника коштів на предмет того:
В чому полягає проблема чи питання?
Чи відображає бюджетний запит політику органу влади?
Чи була дана програма ефективною в минулому?
Наскільки добре вимірюється ефективність діяльності чи результати?
Якими є перспектики покращення або погіршення програми?
Чи існують інші шляхи досягнення цілей та завдань?
Чи не є кадрова структура занадто роздутою або неадекватною?
Процес розгляду бюджету завершується, коли місцевий фінансовий орган закінчує розробку остаточних рекомендацій місцевій державній адміністрації, виконавчому органу відповідної ради стосовно бюджету.
Отже, розгляд бюджету є важливою частиною процесу складання бюджету, всі учасники якого розуміють, які види діяльності уряду слід продовжувати, які нові програми пропонуються, фінансування яких видів діяльності слід скоротити або припинити.
Відповідно до ст.76 Бюджетного кодексу проект рішення про місцевий бюджет перед його розглядом на сесії відповідної ради схвалюється місцевою державною адміністрацією чи виконавчим органом відповідної ради. Разом з ним необхідно подавати:
пояснювальну записку до проекту рішення;
прогноз показників відповідного бюдету за основими видами доходів, видатків та фінансування на наступні три бюджетні періоди;
проект показників зведеного бюджету району;
показники видатків, необхідні на наступні бюджетні періоди для завершення проектів, що враховані в бюджеті, за умови, якщо реалізація проекту триває більше одного бюджетного періоду;
перелік інвестиційних програм на наступний бюджетний період;
інформацію про хід виконання відповідного бюджету у поточному бюджетному періоді;
пояснення головного розпорядника коштів до проекту відповідного бюджету (подаються до бюджетної комісії відповідної ради);
інші матеріали.
Місцеві бюджети розглядаються постійними комісіями місцевих рад і на сесійних засіданнях затверджуються відповідними постановами.
Найтривалішим за часом є третій етап бюджетного процесу – виконання бюджету,який охоплює бюджетний рік (з 1 січня до 31 грудня). Організовують виконання бюджету Кабінет Міністрів України, Рада міністрів Автономної Республіки Крим, місцеві державні адміністрації та виконкоми місцевих рад за допомогою органів оперативного управління фінансами: Міністерства фінансів України та його органів на місцях, органів Державного казначейства, Державної податкової адміністрації, Державної контрольно-ревізійної служби України. У виконанні бюджету беруть участь підприємства, орагнізації та установи всіх форм власності, а також громадяни, пов”язані з бюджетом за доходами та видатками.
Четвертий етап бюджетного процесу забезпечують органи виконавчої влади у процесі складання звіту про виконання бюджету та органи законодавчої влади і місцевого самоврядування у процесі розгляду й затвердження звіту про виконання бюджету.
Виходячи з вищенаведеного можна зробити такі висновки:
бюджетний процес – це організація і порядок складання, затвердження місцевого бюджету;
для організації оптимальної бюджетної процедури одним із головних критеріїв є своєчасне виконання бюджетного календаря.
Розділ 2. Практика формування і виконання місцевих бюджетів
2.1 Аналіз формування і виконання доходної частини локальних бюджетів
Економічна сутність місцевих бюджетів виявляється у формуванні грошових фондів, які є фінансовим забезпеченням діяльності органів місцевого самоврядування і місцевих державних адміністрацій, розподіл та використання цих фондів на фінансування, утримання й розвиток соціальної інфраструктури, місцевого господарства.
Державні доходи – це грошові відносини з приводу розподілу вартості валового внутрішнього продукту, що використовується державою для здійснення своїх функцій. Доходи місцевих бюджетів утворюються за рахунок сплати фізичними і юридичними особами податків, зборів та інших обов’язкових платежів, надходжень з інших джерел, встановлених законодавством України.
Активний вплив місцевого самоврядування на формування нових суспільних відносин можливий лише в тому разі, якщо воно матиме в своєму розпорядженні достатню кількість фінансових ресурсів. Згідно з чинним законодавством органи місцевого самоврядування в межах своєї компетенції самостійно розробляють, затверджують і виконують місцеві бюджети.
Структура доходів і видатків бюджету визначається економічною спрямованістю суспільства, природою і функціями держави. У країнах з розвинутою ринковою економікою доходи бюджету формуються без врахування безпосереднього звя’зку з виробничим процесом, через систему податків. У них розмір доходів бюджету на наступний рік затверджується на основі приросту чи зменшення доходів порівняно з минулим роком, що пов’язано із введенням поправочного коефіцієнта, вирахуваного на основі середніх даних за кілька років. У зв’язку з цим, недоцільно, та і не можна порівнювати порядок формування бюджетів розвинутих ринкових держав із державами, що стали на шлях ринкових трансформацій. Україною зокрема, яка перебуває на початковому етапі ринкової економіки і, де тривалий час була пряма залежність між матеріальним виробництвом і зростанням державного централізованого фонду фінансових ресурсів.
До 2002 року (з часу введення в дію Бюджетного кодексу України) доходи місцевих бюджетів поділялися на власні, закріплені і регулюючі. Це було законодавчо закріплено в 1990 році, а потім підтверджено в новому Законі “Про бюджетну систему” в редакції 1995 року.
Законодавство України до прийняття Бюджетного кодексу України не давало детального переліку власних доходів місцевих бюджетів. Немає в ньому норм про порядок формування та використання власних доходних джерел. Як свідчить практика, власними слід вважати доходи, які виникають внаслідок рішень, які приймають органи місцевого самоврядування.
1991-1994 р.р. – це період становлення правової бази місцевого самоврядування. У Законі України “Про місцеві Ради народних депутатів та місцеве і регіональне самоврядування” від 26 березня 1992 року передбачено право місцевих рад запроваджувати на своїй території місцеві податки і збори. Практика їх запровадження протягом 1991-1993 р.р. пов’язана з неодноразовими правовими конфліктами з прокуратурою, викликаними неврегульованістю цього питання в спеціальному законодавчому акті. До 1993 р. не було чітко визначеного переліку місцевих податків і зборів, бази оподаткування, об”єктів оподаткування, граничних ставок місцевих податків і зборів.
Види місцевих податків і зборів, їх граничні розміри та порядок обчислення визначено Декретом Кабінету Міністрів України “Про місцеві податки і збори” від 20 травня 1993 р. Було встановлено 17 місцевих податків і зборів. Однак, процес їх впровадження внаслідок мізерності надходжень йшов дуже мляво. На початок 1994 року по Україні 45% органів місцевого самоврядування не запровадили на власній території місцеві податки і збори. В Чортківському районі Тернопільської області ці податки всі сільські ради запровадили лише в 1988 році.
Але і до цих пір місцеві податки і збори не відіграють значної ролі у наповненні місцевих бюджетів (рис.2.01; 2.02).
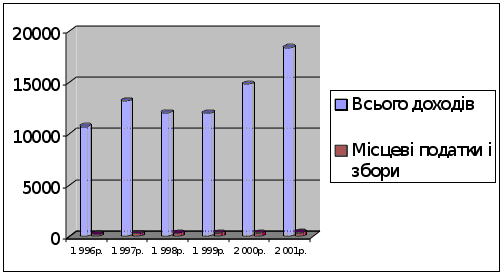
Рис. 2.01. Надходження місцевих податків і зборів за 1996 – 2001 роки по Чортківському району
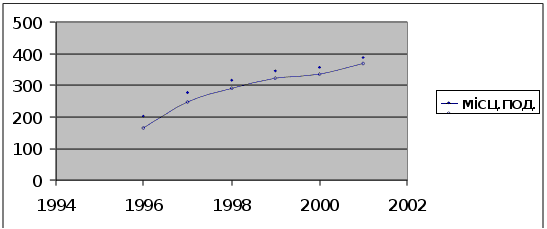
Рис.2.02. Динаміка надходження місцевих податків і зборів по Чортківському району
Досвід державотворення в ринкових економічних системах підтверджує, що міцне місцеве самоврядування неможливе без відповідного матеріального та