Місцеві бюджети та бюджетний процес на локальному рівні
РАЗОМ ВИДАТКІВ
6805
9272
2467,0
36,3
На збільшення видатків в поточному 2002 році вплинула субвенція, якої отримано на 829 тис. грн., або 46% більше. Внаслідок цього, зокрема видатки на автотранспорт і зв’язок в поточному році профінансовані в 20 разів більше.
2002 рік вніс прозорість у планування видаткової частини місцевого бюджету, але, як і в попередніх роках, не вирішено центрального завдання у бюджетних видатках – забезпечення функціонування бюджетних установ та здійснення заходів на рівні мінімальних соціальних стандартів. Розглянемо це на прикладі видатків на кульутуру. На функціонування 64 бібліотек, 62 клубних закладів, 26 художніх аматорських колективів, які носять звання “народний”, або “зразковий”, 5 шкіл естетичного виховання дітей, району розраховано видатки в сумі 390 тис. грн., або 32,5 тис.грн. на місяць, тобто на одну установу припадає 207 грн. в місяць. Відомо, що за такі кошти жодна установа культури функціонувати не може. Внаслідок низького забезпечення бюджетними асигнуваннями тільки 17% працівників культури працює на повну ставку, 16% працюють на 0,75 ставки, 55% - на 0,5 ставки, 12% працівників – на 0,25 ставки.
Як вже було зазначено вище, магістральним завданням у формуванні видаткової частини бюджету має бути розробка науково обгрунтованих нормативів мінімальної бюджетної забезпеченості регіонів, враховуючи їхні економічні, демографічні, екологічні, природні особливості.
Сьогодні діючий норматив бюджетного забезпечення – це прозорий критерій розподілу вже наявних бюджетних ресурсів. Іншими словами, він слугує для того, щоб для кожного бюджету було чітко і достеменно відомо, чому із наявного пулу фінансових ресурсів на його частку припадає саме така частина. І, зокрема, по культурі ми знаємо, чому Чортківському району передбачена сума 390 тис. грн. – вона обрахована виходячи із нормативу на 1 жителя 4 грн.79 коп., але це зовсім не вирішує проблеми функціонування цієї галузі.
І тому, використання нормативів бюджетної забезпеченості на практиці не має нічого спільного із соціальними стандартами, а зводиться до традиційної процедури визначення розрахункового обсягу видатків місцевих бюджетів. Такі нормативи не можуть бути гарантією певного рівня забезпечення населення регіонів бюджетними послугами і не можуть слугувати засобом контролю за виконанням делегованих повноважень. Бюджетний кодекс України не містить будь-яких критеріїв оцінки делегованих функцій і ефективності використання державних коштів.
Друга проблема у сфері видатків місцевих бюджетів, яка може нанівець звести крихку рівновагу доходів і видатків бюджету 2002 року – це проблема пільг працівникам освіти і охорони здоров”я, що проживають в сільській місцевості. При затвердженні трансфертів місцевим бюджетам (ІІ читання проекту Закону “Про Державний бюджет України на 2002 рік”) була стаття, яка продовжувала практику попередніх років (стаття 62 Закону “Про Державний бюджет України на 2000 рік” і статті 58 Закону Про Державний бюджет України на 2001 рік) щодо призупинення дії окремих положень численних нормативно-правових актів про надання пільг населенню Вказуючи на недосконалість існуючої системи надання пільг та її механізмів, уряд третій рік поспіль намагався пом”якшити негативні наслідки необгрунтованих рішень шляхом простого призупинення дії законодавчих актів, але системного законодавчого вирішення проблеми так і не було запропоновано.
2 березня 2002 року Кабінет Міністрів України прийняв Постанову № 253, якою затверджено “Стратегію заміни системи пільг на адресну грошову допомогу населенню”. Згідно цієї “Стратегії” питання надання пільг працівникам установ, що фінансуються з місцевого бюджету шляхом надання їм адресних допомог може бути вирішене лише з 2006 року, тобто механізму вирішення цієї проблеми в 2002 році і дальше немає.
При голосуванні проекту Державного бюджету України на 2002 рік в третьому читанні було скасовано 48 статтю, і місцевим бюджетам, на жаль, не компенсовано значного росту видатків на пільги (сума пільг по Чортківському району становить 1,5 млн.грн.). Вже кілька працівників освіти виграли справи в суді, внаслідок чого їм виплачено компенсацію за не надані пільги та ще й моральний ущерб в сумі 1 тис.грн. На сьогоднішній день в районному суді знаходиться ще 5 справ з цього питання. Отже, фінансування пільг з державного і місцевих бюджетів – це надто важлива проблема, але шляхів її вирішення у 2002 році урядом не знайдено.
Економічні інтереси держави і соціальна політика вимагають негайного перегляду і скасування актів законодавства, які прийняті без урахування фінансових можливостей держави. Інакше ми ніколи не зможемо досягнути збалансованості державних фінансів. Ці кроки можуть бути непопулярними, але їх необхідно робити якомога швидше, оскільки це дасть змогу прискорити темпи зменшення податкового навантаження.
Аналіз видаткової частини місцевих бюджетів України та бюджету Чортківського району дає підставу зробити висновок, що починаючи із 1995 року на практиці місцеві бюджети були дефіцитними:
а) у видаткову частину бюджету на плановий період включалися кошти, що не забезпечували повної виплати заробітної плати працівникам бюджетних установ, інших статей видатків включаючи захищені, наслідком цього стало стрімке зростання кредиторської заборгованості бюджетних установ, яка на кінець 1999 року по Чортківському району досягла 2/3 річного бюджету, а заборгованість по заробітній платі становила 15 місяців.
Впровадження з 1999 року субвенцій на виплату субсидій і пільг громадянам, а також на погашення заборгованості бюджетних установ за енергоносії, відміна у 2000 році взаємозаліків і 100% надання дотацій сприяли стабілізації у фінансуванні видатків і поступовому скороченню кредиторської заборгованості.
Впровадження Бюджетного кодексу України позитивно вплинуло на виконання видаткової частини місцевих бюджетів, зокрема, по Чортківському району вперше за останні 5 років своєчасно виплачується заробітна плата працівникам бюджетних установ. Інші статті видатків хоч і фінансуються згідно плану, але видатки на них покривають лише третину мінімальних потреб.
Впровадження формульного методу розрахунку видатків сприяє збільшенню обсягу видатків районам, де проживає більша чисельність населення і середньодушові видатки в минулих роках були нижчими.
В районах з малою чисельністю населення обсяг бюджетів на поточний рік нижчий, ніж в минулих роках, що є сигналом для органів місцевої влади щодо необхідності оптимізації мережі штатів і контингентів бюджетних установ на їхніх територіях.
2.3 Практика міжбюджетних відносин в Україні та проблеми фіскального федералізму
В умовах переходу економіки України на ринкові засади функціонування надзвичайно гостро постає проблема фінансового забезпечення розвитку регіонів.
Регіон виконує специфічні економіко-виробничі функції, які не можуть здійснювати інші структурні рівні. На регіони покладено реалізацію програми зайнятості місцевого населення, поліпшення виробничої інфраструктури. Вони також повинні приймати рішення, пов”язані з розвитком соціальної бази, системи охорони здоров’я, освіти, тощо.
Світовий досвід визначення ролі держави та її територіальних утворень у розподільчих процесах переконує, що державний і місцевий бюджети є одним із найдосконаліших інструментів регулювання соціально-економічних процесів. На сьогодні у більшості розвинутих країн світу через бюджети перерозподіляється до 50% ВВП. Проблемою залишається визначення оптимальних форм і методів такого перерозподілу, збалансування державних і територіальних інтересів у бюджетному процесі, їхнє фінансове забезпечення. На сучасному етапі для України – це одне з найважливіших завдань, підтвердженням чого є ратифікація нашою країною Європейської хартії про місцеве самоврядування у 1996 році.
Нова система міжбюджетних відносин почала формуватися в Україні після прийняття на початку 90-х років законодавства про бюджетну систему України та про місцеве самоврядування. Процес становлення нових міжбюджетних відносин в Україні виявився надзвичайно складним і болісним. Існуюча ще з радянських часів модель таких відносин виявилася майже повністю несприйнятною до реформування.
Впродовж 1992-1998 рр. поступово формувалася нова теоретична база, реформування міжбюджетних відносин. Зокрема було визнано, що теоретичною основою реформи міжбюджетних відносин в Україні має стати нова організація сукупних державних витрат, яка передбачає розмежування сфер відповідальності та компетенції центральних і місцевих органів влади. Йдеться про визначення об”єктивних критеріїв, на основі яких мають розподілятися фінансові ресурси між ланками бюджетної системи, їх фіскальні повноваження, а також система відносин між бюджетами.
На початку 90-х років в Законі України “Про бюджетну систему України” та “Про місцеві Ради народних депутатів та місцеве і регіональне самоврядування” утверджено правовий принцип, згідно з яким бюджети усіх рівнів мають самостійність. Цей принцип, зокрема, стосувався місцевих бюджетів України, тобто бюджетів місцевого самоврядування. Вони були виведені із складу Державного бюджету України. Бюджети міст, сіл і селищ були виведені відповідно із бюджетів адміністративно-територіальних одиниць вищого рівня, тобто областей і районів. Самостійність бюджетів була гарантована власними та закріпленими доходами.
Ще одним кроком на шляху зміцнення самостійності місцевих бюджетів стало прийняття 20 травня 1993 р. Декрету Кабінету Міністрів України “Про місцеві податки і збори”, яким місцевій владі було надано право встановлювати 17 видів місцевих податків і зборів.
З 1992 р. запроваджено інститут делегованих повноважень державної влади місцевому самоврядуванню, що передбачало введення у практику процедур компенсації витрат органів місцевого самоврядування на виконання цих повноважень органами державної влади. Однак зазначені заходи, здійснені в правовій сфері, фактично мало що змінили в організації міжбюджетних відносин. У 1992-1994 рр. місцеві бюджети реальної самостійності не отримали. Видатки різних рівнів влади так і не були розмежовані, не розмежованими залишились і фінансові ресурси між рівнями влади по вертикалі. Реальне управління сукупними державними видатками фактично здійснювалось через зведений бюджет України.
Нові спроби реформування системи міжбюджетних відносин в Україні були здійснені в процесі підготовки Конституційного договору між Верховною Радою та Президентом України (1995 р.), а згодом і підготовки нової Конституції України. Згідно з Конституцією, базовою низовою ланкою в бюджетній системі став бюджет територіальної громади, самостійність якого гарантувалася відповідними доходними джерелами. Конституція визначила принципово нову модель організації обласних і районних бюджетів, які мають формуватися з коштів державного бюджету для їх відповідного розподілу між територіальними громадами або для виконання спільних проектів, та з коштів, залучених на договірних засадах з місцевих бюджетів для реалізації спільних соціально-економічних і культурних програм.
Запровадження зазначеного підходу означає, що обласні та районні бюджети стали проміжною ланкою між державним бюджетом і бюджетами територіальних громад, вони фактично втратили свою самостійність.
Особливого значення міжбюджетні відносини набули для органів місцевого самоврядування, успішне функціонування яких безпосередньо залежить від забезпечення їхньої реальної фінансової самостійності. Світовий досвід переконує, що без самостійних фінансово незалежних представницьких органів держава як демократична структура розвиватись не може. Мова в даному разі йде про забезпечення подальшого демократичного розвитку держави загалом.
Власна модель міжбюджетних відносин в умовах становлення самостійної бюджетної системи формується у нас дуже повільно, не завжди послідовно та раціонально. Значною перешкодою на шляху відлагодження механізму міжбюджетних відносин була неузгодженість законодавчих актів, які регламентують міжбюджетні відносини, їх суперечливість, невизначеність процедур практичної реалізації окремих положень.
Значним недоліком бюджетної практики є нестабільність законодавчої бази, внаслідок якої щорічно змінюється механізм бюджетного регулювання, перелік регулюючих доходів і нормативів відрахувань. Не виконується така важлива вимога Закону “Про бюджетну систему України”, як недопустимість встановлення нових податків, внесення змін в існуючі податки та інші обов”язкові платежі і в цілому змін до чинного законодавства щорічними законами про державний бюджет України.
І, головне, ні бюджетна система загалом, ні система організації міжбюджетних відносин не орієнтовані на досягнення економічної ефективності, соціальної справедливості та політичної стабільності. Економічна ефективність досягається встановленням відповідальності і заінтересованості у повній мобілізації бюджетних доходів, цільовому і економному витрачанні бюджетних коштів. Соціальна справедливість забезпечується за допомогою бюджетного регулювання і фінансового вирівнювання, гласність і зрозумілість яких є важливими умовами політичної стабільності.
Місцеві бюджети відіграють винятково важливу роль у бюджетній системі нашої країни: у 2001 р. в них акумулювалося 32,6% доходів зведеного бюджету України, 40,3% сукупних бюджетних видатків було профінансовано з місцевих бюджетів.
Збільшення кількості дотаційних бюджетів обов’язково призводить до поступового зменшення ефективності використання одержаних коштів, зниження заінтересованості у пошуку альтернативних джерел доходів, сприяє розвитку споживацьких настроїв з боку органів місцевого самоврядування.
Ми вважаємо, що поширення принципу субсидіарності в зарубіжних країнах не повинно бути механічно перенесене у вітчизняну бюджетну практику. Головною метою бюджетних дотацій, субвенцій було і залишається надання фінансової допомоги і збалансування місцевих бюджетів тих територій, які мають менший податковий потенціал – отже, є фінансово біднішими. Не може бути, щоб усі регіони країни одночасно потребували фінансової допомоги.
Це безпосередньо стосується і бюджету Чортківського району. На протязі 1996-2001 років йому щороку планувалася дотація, тоді як в цілому мобілізовувалось податків і платежів значно більше, що видно із нижчеприведеної таблиці:
Табл. 2.14.
Дані про мобілізацію бюджетних ресурсів та їх розподіл в Чортківському районі Тернопільської областів 1996 - 4 міс. 2002 рр.
|
Мобілізова но доходів за даними ДПІ |
Надійшло доходів в б-т району разом із дотацією |
Питома ва- га в заг.су мі мобілі- зованих доходів |
Надійшло в б-т райо ну подат-ків і плате жів |
Питома ва га в заг.су мі мобілі зованих до ходів |
|
| 1996 рік | 16881 | 10701 | 63,4% | 10029 | 59,4% |
| 1997 рік | 22636 | 13224 | 58,4% | 6588 | 29,1% |
| 1998 рік | 17905 | 12058 | 67,3% | 5833 | 32,6% |
| 1999 рік | 14513 | 12024 | 82,8% | 5193 | 35,8 |
| 2000 рік | 18331 | 14876 | 81,1% | 4214 | 23,0% |
| 2001 рік | 19519 | 18416 | 94,3% | 7984 | 40,9% |
| 4 місяці 2002 року | 7613 | 6201 | 81,5% | 2522 | 33,1% |
Бюджету Чортківського району в 1997-1999 роках, коли заборгованості по заробітній платі досягали 17 місяців, а загальна сума кредиторської заборгованості досягала річного бюджету району, було залишено тільки третю частину мобілізованих доходів. Ще одна третина поступала у вигляді дотації за винятком 1999 року, коли питома вага отриманої дотації склала 47% від загальної суми мобілізованих доходів.
Це ще раз підтверджує те, що в Чортківському районі місцеві органи влади не мали значного впливу на наповнення місцевого бюджету так як 2/3 мобілізованих доходів зараховувались у бюджети вищих рівнів, з яких лише третина поверталася у вигляді дотації і то, переважно в листопаді-груднів місяці взаємозаліками. Так, в 1998 році 69% дотації надійшло взаємозаліками, в 1999 році – 39%. В листопаді-грудні 1998 року надійшло 3224 тис.грн. дотації, що становить 52% річного обсягу, причому грошовими коштами не поступило жодної гривні.
Саме завдяки цьому соціальна ситуація в районі у цих роках виходила з-під контролю,так як місцеві органи влади не мали важелів впливу на її стабілізацію.
Це ще раз підтверджує тезу про те, що кожна територія нашої держави повинна мати фінансові ресурси, щоб забезпечити хоч на мінімальному рівні видатки, передбачені законодавством. А для цього повинні бути розроблені державні мінімальні соціальні стандарти і під них підведена відповідна доходна база. Проте, поки що законодавчо визначених стандартів немає.
Як видно із практики виконання дохідної і видаткової частин бюджету Чортківського району, описаної вище, система державних фінансів, заснована на Законі України “Про бюджетну систему України 1995 р.” дедалі більше суперечила потребам часу і країни, що прагне здійснити успішний перехід до сучасної ринкової економіки. Найвідчутнішими недоліками цього спадку є дуже непрозорий і суб”єктивний процес ухвалення рішень, хронічна нестабільність у видаткових і доходних повноваженнях місцевих бюджетів, а також відсутність стимулів щодо збільшення надходжень та ефективнішого здійснення видатків з надання суспільних послуг.
Окрім того, Закон України “Про бюджетну систему України” побіжно висвітлював таке важливе питання, як правоспроможність місцевих бюджетів брати кредити на внутрішньому та зовнішньому ринках капіталу. Цей закон обминав увагою питання деталізованого розмежування видатків на здійснення повноважень між органами державної влади та органами місцевого самоврядування. Закріплення доходних повноважень, у свою чергу, було нечітким і не відповідало практиці, що склалася, (скажімо, вже кілька років ПДВ централізувалося в державному бюджеті). Відчутним є дисонанс між бюджетним законом та відповідними положеннями Конституції України та Закону “Про місцеве самоврядування в Україні”. Ці неузгодженості спричинили декларативність проголошеного принципу самостійності бюджетів, посіяли зерна недовіри між виконавчою та законодавчою гілками влади та послабили загальну ефективність усього бюджетного процесу в Україні.
Обсяги і дотацій, і відрахувань визначалися в ході напружених політичних торгів між областями та Міністерством фінансів України. Області подавали свої видаткові вимоги чи потреби, розраховуючи на основі існуючої мережі необхідні видатки для фінансування бюджетних установ, а також обгрунтовували свої потреби для надання пільг визначеним законом категоріям населення. Внаслідок скорочення виробництва після здобуття Україною незалежності та відповідного скорочення дохідної бази розрив між потребами областей та можливістю їхнього фінансового покриття дедалі збільшувався. Засобом урегулювання різниці між необхідними ресурсами та доступними доходами стали домовленості між областями та Міністерством фінансів України. За умов цілковитої непрозорості найважливіші фіскальні рішення, що впливали на місцеві бюджети (загальні видатки, доходи та обсяг дотацій), ухвалювали на верхівці міжбюджетної ієрархії.
Після того, як до областей доводився обсяг їхніх доходів, вони, у свою чергу, мали розподілити цю суму між своїм обласним бюджетом та бюджетами міст і районів у їхньому підпорядкуванні. В такий самий непрозорий спосіб області намагалися збалансувати всі ці бюджети, залишаючи багатим містам відносно малі частки податкових надходжень і використовуючи вилучені доходи для фінансування своїх власних бюджетних потреб та трансфертів менш забезпеченим районам. Райони також збалансовували свої бюджети та бюджети підпорядкованих їм міст, сіл і селищ, удаючись до такого самого поєднання розщеплених податків та трансфертів.
Примітною рисою цієї системи “бюджету в бюджеті” була значна фіскальна сваволя. Політична та економічна влада зосереджувалися в руках урядових органів вищого рівня, що давало їм широкі можливості використовувати цю владу для “винагородження друзів та покарання ворогів”. Чіткі та об’єктивні правила визначення бюджетних повноважень видавалися неможливими.
Частково цим загальним кліматом облаштування оборудок, породжених системою “матрьошки”, пояснюється те, що новітня фіскальна історія України позначена значною мінливістю. Майже щороку після здобуття незалежності з’являлася нова схема розщеплення податків і трансфертних платежів. До 1997 р. надходження від ПДВ розщеплювали у різних пропорціях між державним та місцевими бюджетами. Мінливість податкового розщеплення демонструють також податок на прибуток та прибутковий податок з громадян. У 1997-1998 рр. Надходження від прибуткового податку з громадян та податку на прибуток підприємств зараховувалися виключно до місцевих бюджетів. У 2000 році прибутковий податок з громадян зараховувався повністю до місцевих бюджетів, а податок на прибуток підприємств став цілковито джерелом доходів державного бюджету.
З іншого боку, відсутність чіткого визначення, “хто за що відповідає” в частині видатків, позначалася й на відповідальності за виконання різних завдань. Із здобуттям Україною незалежності уряд дедалі більшою мірою перекладав більшість соціальних видатків на місцеві бюджети у формі незабезпечених видаткових доручень. Аргумент про необхідність зробити соціальний захист прерогативою органів місцевого самоврядування звучить непереконливо, особливо, коли обсяг пільг та їх призначення визначаються на державному рівні. Видатки на соціальний захист постійно коливаються, а місцеві бюджети позбавлені системи гнучких джерел доходів, щоб відповідно реагувати на ці коливання. Більш того, територіальні громади, які відчувають найгострішу потребу в забезпеченні соціального захисту населення, виявляються найменш фінансово спроможними її задовольнити.
Бюджетна непевність, пов’язана з нестабільними потоками доходів та мінливими видатковими зобов’язаннями, унеможливлює виконання органами місцевого самоврядування завдання ефективно планувати й виконувати свої бюджети. Одним із показників цього несприятливого впливу є те, що основна сума заборгованості по видатках зосереджена саме на місцевому рівні. Не дивно, що заборгованість у видатках місцевих бю.джетів досягла свого піку передусім у галузі соціального захисту.
Формування бюджету за принципом бюджетної “матрьошки” породжує хибні стимули у розпорядників коштів місцевих бюджетів. Замість того, щоб винагороджувати заощадливе витрачання коштів та зусилля з мобілізації більших доходів, стара бюджетна система заохочувала місцеві бюджети до завищення своїх видаткових потреб і заниження своїх доходів з метою отримання більшої дотації чи здобуття права на менші відрахування вилучення. Збільшення ж доходів чи зменшення видатків могло “каратися” урізанням дотацій чи збільшенням обов’язкових відрахувань.
Отже, основними вадами старої системи міжбюджетних відносин були:
нестабільність: доходні та видаткові повноваження місцевих органів змінювалися ледь не щороку;
відсутність чіткого розподілу доходів і видатків між різними рівнями бюджетів;
відсутність забезпечення соціальних програми адекватними ресурсами;
велика вірогідність політичних “торгів” з метою вибити якнайбільше фінансування для бюджетів різних рівнів;
відсутність стимулів до нарощування доходів та ефективного та економного витрачання ресурсів.
Отже, реформа міжбюджетних відносин стала вимогою часу.
Ця реформа здійснюється на засадах, визначених новою Конституцією України. Проте ця реформа повинна здійснюватися у комплексі з реформуванням економіки держави в цілому. Вона є складовою адміністративної реформи в Україні, концепція якої затверджена лише у 1998 році, і передбачає принципові зміни в організації державної фінансової системи в Україні.
Міжбюджетна реформа як невід”ємна і важлива складова загальної бюджетної реформи розпочалася 1 січня 2001 року із введенням в дію Закону “Про Державний бюджет України на 2001 рік”, тобто ще до ухвалення Бюджетного кодексу України. Але в 2001 році реформа торкнулася відносин тільки Державного бюджету і обласних бюджетів, тому що області не обраховували чітко по формулах трансферти районам, а здійснювали додаткові коригування. Для Тернопільської області новий підхід до об”єктивного розподілу міжбюджетних трансфертів у 2001 році був навіть досить позитивним.
Бюджети районів Тернопільщини, як і в більшості неурбанізованих областей України, відчули на собі переваги застосування формульного підходу у бюджеті на 2001 рік. Так середньодушові видатки бюджетів районів Тернопільської області у 2001 році склали 183 грн., зрісши майже на 50% проти рівня минулого року (середній показник по країні – 172 грн.), що дозволило їм стрибнути на десять щаблів угору в рейтингу бюджетів районів. (табл.2.14).
Частка обласного бюджету в бюджеті області, скоротилась порівняно з 2000роком на 4 процентні пункти і склала 25,7%, завдяки чому, зокрема, й відбулосс стрімке зростання бюджетів районів. Проте, темпи росту видатків на душу населення по Чортківському району порівняно із середніми по районах області були на 2,5% нижчі і район в 2001 році в рейтингу по цьому показнику опустився з 14 на 16 (передостаннє) місце, що свдчило про те, що область перерозподілила видатки з метою вирівнювання менш забезпечених бюджетів (табл.2.14.).
Це і стало причиною того, що коли по бюджету на 2001 рік в цілому по Україні спостерігалося вирівнювання середньодушових видаткових ресурсів у містах і районах, то в районах Тернопільської області, навпаки, ця різниця ще більше зросла. Так, в 2000 році різниця між найбільшими і найменшими середньо душовими видатками по районах складала 32%, в 2001 році – 35%.
Результати описаного вище аналізу дають підстави для висновку про те, що в цілому по Тернопільській області застосування формули при розрахунку трансфертів дало можливість значно збільшити видатки на 2001 рік. Проте, додаткові коригування, зроблені на власний розсуд в застосуванні формули, зробили процес обрахунку трансфертів для районів непрозорим, ще більше поглибилась різниця між районами у рівні середньодушових видаткових ресурсів.
Бюджетний кодекс України, який набрав чинності у липні 2001 року, а окремі статті з 1 січня 2002 року в основному виправив численні недоліки і заповнив прогалини старого бюджетного закону, а також закріпив перші результати розпочатої бюджетної реформи. Бюджетний кодекс сприяє швидкому просуванню України шляхом фіскальної децентралізації. В цьому плані Бюджетний кодекс орієнтується та спирається на два важливі попередні законодавчі акти – Конституцію України та Закон “Про місцеве самоврядування в Україні”. І в Конституції, і в згаданому законі передбачено поступове послаблення чималої фіскальної влади, зосередженої на обласному та районному рівнях, та створення міцних бюджетів на рівні міст, сіл і селищ, здатних ухвалювати власні видаткові рішення та фінансувати їх переважно з власних джерел доходів. Так, в 2001 році власні і доходи спеціального фонду Чортківського районного бюджету порівняно з 2000 роком зросли на 116,4%, а доходи сільських, селищного і міського бюджетів – на 53,7%, тобто темпи росту доходів бюджетів органів місцевого самоврядування були в 2 рази нижчі, ніж темпи росту доходів районного бюджету. За 4 місяці 2002 року спостерігається протилежна тенденція – доходи райбюджету зросли на 26,5%, а доходи бюджетів органів місцевого самоврядування – на 85%, тобто темпи росту податкових і неподаткових надходжень та доходів спеціального фонду сільських, селищного і міського бюджетів за 4 місяці 2002 року в 3 рази перевищують темпи росту доходів районного бюджету (рис.2.10. і 2.11.).
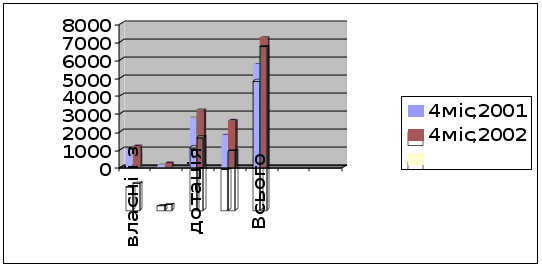 Рис.2.10.
Порівняння
показників
виконання
доходів районного
бюджету Чортківського
району за 4 місяці
2002-2001 років (тис.
грн.)
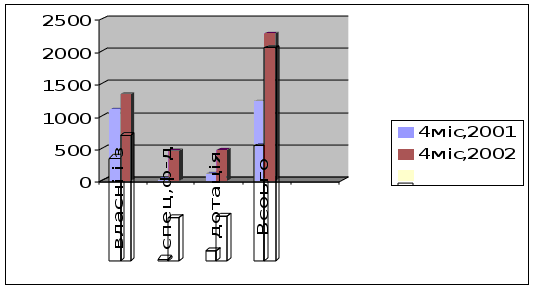
Рис.2.11. Порівняння показників виконання доходів бюджетів органів місцевого самоврядування Чортківського району за 4 місяці 2002 року і 2001 років
Якщо врахувати, що в цьому році з бюджетів органів місцевого самоврядування на фінансування з районного бюджету передано загально-освітні школи І-ІІ ступенів, то таке значне збільшення доходів сільських, селищного і міського бюджетів в поточному році дає можливість їм піднести на якісно новий рівень фінансування своїх видаткових повноважень.
Разом із тим Бюджетний кодекс не ставить за мету досягти цілковитої бюджетної децентралізації. Згідно з Кодексом, місцеві бюджети містять у собі бюджети місцевого самоврядування та районні, обласні бюджети та бюджет Автномної Республіки Крим. З об’єктивних причин Кодекс вимушений обмежити стосунки державного бюджету саме з бюджетами районів, оскільки на сьогодні важно чітко виписати партитуру дохідних повановажень для бюджетів міст районного значення, 793 селищних бюджетів та 10256 сільських бюджетів. Для того, щоб досягти поступу в цьому напрямі, потрібна реформа територіального устрою України, що певною мірою об’єднає ці маленькі одиниці місцевого самоврядування. В Чортківському районі є також ряд сільських рад, на фінансуванні яких є тільки три бюджетні установи: управління сільської ради, клуб і фельдшерсько-акушерський пункт. Так, із загальної суми видатків Сокиринської сільської ради на 2002 рік 15,6 тис.грн., видатки на управління складають 9,1 тис.грн., або 58,3%, по Босирівській сільській раді із загальної суми видатків 18,4 тис.грн. видатки на управління становлять 12,4 тис.грн., або 67,4%. В районі є десять сільських рад, в яких видатки на управління становлять більше половини бюджету.
Бюджетний кодекс має врегульовувати всі аспекти бюджетного процесу в Україні як на державному, так і на місцевому рівнях, створити правове поле для здійснення бюджетних процедур усіма учасниками бюджетного процесу та забезпечувати відповідність цих процедур нормам Конституції України.
Нова система міжбюджетних відносин, закладена у Кодексі, передбачає:
чіткий розподіл видаткових повноважень між ланками бюджетної системи для посилення відповідальності за ефективність видатків;
забезпечення стабільності і передбачуваності потоку коштів, які одержують місцеві бюджети;
створення дієвих стимулів для органів місцевого самоврядування з метою поліпшення збирання місцевих і загальнодержавних податків і зборів, розширення бази оподаткування без загрози втратити додаткові доходи;
забезпечення жорсткої бюджетної дисципліни та стимулювання ефективного використання бюджетних коштів шляхом самостійного вибору напрямів спрямування цих коштів;
встановлення суворого обмеження суми боргу і запозичень місцевих органів влади;
запровадження казначейського обслуговування місцевих бюджетів;
створення спрощеного механізму розподілу трансфертів, що має позбавити учасників бюджетного процесу можливостей маніпулювати ними та водночас забезпечить прозорість розподілу та надання трансфертів. Це досягається застосуванням формульних розрахунків при визначенні трансфертів і забезпечує однакові, прозорі та контрольовані підходи до визначення обсягів доходів та видатків бюджетів адміністративно-територіальних одиниць.
Бюджетний кодекс пропонує чотири важливі структурні зміни, які узяті разом, можуть забезпечити позитивні зрушення у реформуванні міжбюджетних відносин. Ці структурні зміни включають: 1) раціональний розподіл видатків; 2) закріплення доходних джерел між різними типами бюджетів; 3) формульну систему трансфертів між державним бюджетом і місцевими бюджетами, а також 4) систему цільових субвенцій на соціальний захист.
Видатки, що можуть потенційно вплинути на всіх мешканців області, закріплюють за обласними бюджетами. Йдеться, зокрема, про спеціалізовані середні заклади освіти для учнів з вадами розвитку, середні школи-інтернати, професійно-технічні училища та вищі учбові заклади, багатопрофільні лікарні обласного значення, спеціалізовану медичну допомогу, спеціалізовані установи соціального захисту для сиріт, інвалідів, літніх громадян та спеціалізовані спортивні програми.
Видатки, від яких виграють переважно мешканці компактно розташованого адміністративно-територіального утворення, закріплені за міськими та районними бюджетами. Зокрема, це загальна середня освіта, загальна медична допомога, включаючи програми санітарної освіти та соціального захисту для соціально незахищених в місцевому регіоні, як-от у разі соціальної допомоги людям похилого віку на дому.
Видаткові завдання суто місцевого значення закріплені за бюджетами міст республіканського (в Автономній Республіці Крим), обласного, районного значення, сіл та селищ. Усі ці бюджети відповідають за дошкільну освіту, первинну медичну допомогу, що надається місцевими клініками, фельдшерсько-акушерські пункти та культурно-видовищні програми. У містах районного значення із середніми школами та районними лікарнями саме районні бюджети відповідатимуть за їхнє