Стимулы и антистимулы инвестиционной деятельности
В целом можно сделать вывод о том, что потраченные на реализацию проекта затраты должны полностью оправдать себя и к концу 2009 года будет получен достаточный объём прибыли.
С того момента, как была начата разработка данного проекта, предприятием ЗАО «СибЭнергоТех» сделано уже не мало. В апреле месяце 2008 была получена предоплата в размере 240 000 рублей. Сума договора составляет 840 000 рублей. Окончательный расчёт будет произведён в конце июня по завершению работ, он составит 600 000 руб.
Можно рассчитать эффективность реализации данного проекта для предприятия ЗАО «СибЭнергоТех». Результаты расчёта эффективности наглядно покажут выгоду для нашего предприятия от выполнения этого проекта, и необходимость продолжения работы в данном направлении.
Итак, предполагаемая выручка от реализации составляет 840 000 руб.;
Сумма НДС 18% = 128 136 руб.;
Сумма договора без учёта НДС 18% = 711 864 руб.;
Начислена заработная плата за 3 месяца (апрель-июнь) и отчисления на социальные нужды, которая составляет 252 000 руб.;
Рассмотрим также другие показатели, необходимые для расчёта эффективности:
Затраты на материалы – 280 000 руб.;
Основные средства составляют 52 652 руб.;
Износ основных средств равен 2 772 руб.;
Затраты с расчётного счёта - 1 186 руб.;
Налог на имущество - 2% от суммы основных средств и составляет 1 053 руб.
Зная эти показатели, можно рассчитать размер понесённых затрат, которые исчисляются из суммы таких показателей, как начисленная заработная плата, ЕСН, подоходный налог, затраты на материалы, износ основных средств, затраты с расчётного счёта. Получается, что размер понесённых затрат составляет 662 714 руб.
Следующим шагом рассчитаем рентабельность мероприятия, которую произведём путём суммирования затрат и суммы НДС. И в результате она равна 750 850 руб.
Далее можно рассмотреть прибыль до выплаты налогов, ее мы найдем из разницы выручки и рентабельности, и получаем 89 150 руб.
Также вычтем из прибыли налог на имущество, который рассчитан раньше и получаем 88 097 руб.
Налог на прибыль – 24% и составляет 21 143 руб.
И, наконец, произведём расчёт чистой прибыли, которая исчисляется из разницы прибыли до выплаты налогов и налога на прибыль и равна 66 954 руб.
Расчётные основные показатели эффективности ЗАО «СибЭнергоТех» при реализации проекта создания АСКУЭР приведены в таблице 3.1.
Таблица 3.1
Основные расчётные показатели эффективности ЗАО «СибЭнергоТех» при реализации проекта АСКУЭР
| Показатель | Сумма, руб. |
| Выручка от реализации проекта (апрель-июнь) | 840 000 |
| НДС (18%) | 128 136 |
| Начисленная з/п за апрель-июнь (30%) | 252 000 |
| Единый социальный налог (26 %) | 93 996 |
| НДФЛ (13%) | 32 760 |
| Прибыль до налогов (10,49%) | 88 097 |
| Налог на прибыль (24%) | 21 143 |
| Чистая прибыль (7,97%) | 66 954 |
В результате предприятие получит дополнительно 66 954 рублей чистой прибыли.
Косвенными результатами можно считать: удовлетворение, полученное предприятием-заказчиком работ от сотрудничества с фирмой, предполагающее, в свою очередь, дальнейшее долгосрочное обслуживание создаваемой системы, возможность дальнейшего расширения рынка за счёт распространения информации о предприятии среди других производственных предприятий.
Можно сделать вывод о том, что во втором квартале 2009 года объём реализации возрастёт до 840 000 руб. И прибыль предприятия, наконец, с отрицательного значения станет положительной и составит 66 954 рубля. Что позволит при продолжении реализации подобных проектов со временем списать убытки предыдущих периодов, а также другие показатели соответственно улучшатся. Отсюда следует, что можно смело прогнозировать выход предприятия из кризисного положения. В том случае, если фирма не только будет продолжать реализовывать свои уже привычные проекты в реализации Государственной Целевой программы по энергоресурсосбережению для коммунальной теплоэнергетики Иркутского региона и заниматься другой обычной работой, но и будет обязательно выходить на рынки новых городов и регионов России с таким новым видом услуг как разработка и воплощение в жизнь АСКУЭР для поставщиков электроэнергии на различные производства страны.
Для реализации такой Государственной Целевой Программы по энергоресурсосбережению очень важно участие малых предприятий, как в осуществлении проектов для областного и муниципального хозяйства, так и внедрение других абсолютно новых проектов на рынке Иркутской области и в других регионах нашей страны. Малые предприятия, оперативно реагируя на изменение конъюнктуры рынка, придают экономике необходимую гибкость. Они способны оперативно реагировать на изменение потребительского спроса и за счёт этого обеспечивать необходимое равновесие на потребительском рынке. Малый бизнес вносит существенный вклад в формирование конкурентной среды, что для российской экономики имеет первостепенное значение.
Как мы видим из проведённого анализа, эффективность малого бизнеса для экономики государства неоспорима, так как оно получает отчисления в виде налогов и помощь в реализации Государственной Целевой Программы по энергоресурсосбережению.
Для предприятия ЗАО «СибЭнергоТех» проекты разработки АСКУЭР для производственных промышленных предприятий является реализацией стратегического развития предприятия и дает возможность расширения предоставляемых услуг, освоение новых рынков с новыми проектами и получение прибыли.
Важным источником финансирования является кредит, предоставляемый инвесторам, независимо от формы собственности, для осуществления реальных инвестиций. Как правило, это долгосрочный (на срок более 1 года) кредит. Такой кредит может предоставляться коммерческими банками на договорных началах, государством (национальный кредит) из средств госбюджета и Национальным банком за счет центральных кредитных ресурсов, коммерческого кредита, ипотечных ссуд, лизинговых операций.

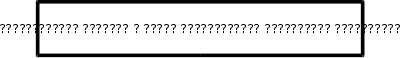
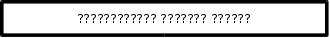


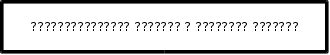
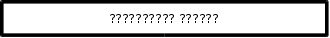
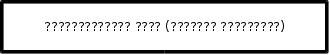
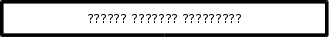
Рис. 3.1 Основные виды источников формирования заемных инвестиционных ресурсов
Источники финансирования реальных инвестиций тесно связаны с финансово-кредитным механизмом инвестиционной сферы, где происходит их практическая реализация. Классической формой самофинансирования инвестиций в индустриальных странах с развитой рыночной экономикой являются собственные средства корпораций в виде нераспределенной прибыли и амортизации, которые дополняются определенной долей эмиссии (выпуска) ценных бумаг (акций и облигаций) и кредита, полученного с рынка ссудного капитала
ЗАКЛЮЧЕНИЕ
Стимулирование инвестиционной деятельности, выработка четкой стратегии инвестирования, определения ее приоритетных направлений, мобилизация всех источников инвестиций является важнейшим условием устойчивого и качественного развития предприятий.
Секретариат ЮНКТАД разработал классификацию средств, позволяющих стимулировать капиталовложения. Выделяют три группы льгот:
- фискальные (налоговые) льготы;
- финансовые льготы;
- прочие льготы.
Чаще всего используются следующие налоговые льготы:
- налоговые каникулы;
- инвестиционные скидки;
- налоговый кредит;
- ускоренная амортизация;
- инвестиционные субсидии;
- льготное косвенное налогообложение, в частности снижение ставок таможенных пошлин.
По сути дела, финансовое положение фирмы является кризисным, и для того, чтобы выйти из такого положения, руководству фирмы необходимо воспользоваться дополнительными долгосрочными кредитами. Однако в условия не стабильной экономической ситуации предприятию было отказано в получении кредитов и субсидий. Таким образом, предприятие находиться на грани банкротства, и не имеет возможности выхода из сложившейся ситуации.
СПИСОК ИСОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Бернар И. Толковый экономический словарь: В 2-х т.т.- М.: Международные отношения, 2003.
2. Финансы организаций (предприятий): Учебник для вузов/Н.В. Колчина, Г.Б. Поляк и др.; Под ред. проф. Н.В. Колчиной. – 3-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2004. – 368с.
3. Сергеев И.В., Веретенникова И.И. Организация и финансирование инвестиций: Учебное пособие. – М.: Финансы и статистика, 2004.
4. Шарп У., Александр Г., Инвестиции.- М.: ИНФРА-М, 2004.
5. Балабанов И.Т. Финансовый менеджмент: Учеб. пособие. – М.: Финансы и статистика, 2004. – 224с.
6. П.Л. Виленский, В.Н. Лившиц, С.А. Смоляк. Оценка эффективности инвестиционных проектов: Учебник для вузов. - М.: Дело, 2003.
7. Б. А. Райзберг, Л. Ш. Лозовский. Современный экономический словарь. - М. ИНФРА-М, 2005.
8. Бланк И.А. Основы финансового менеджмента. Т. 2. – К.: Ника-Центр, 2002.
9. В.П. Попков, В.П. Семенов. Организация и финансирование инвестиций. - М. ИНФРА-М, 2003.
10. Ковалев В.В., Ковалев Вит. В. Финансы организаций (предприятий): Учебник. – М.: ТК Велби, Издательство «Проспект», 2005. – 352 с.
11. Финансы организаций (предприятий): Учебник для вузов/Н.В. Колчина, Г.Б. Поляк и др.; Под ред. проф. Н.В. Колчиной. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2003. – 447 с.
12. Румянцева Е.Е. Финансы организаций: Учебное пособие. – М.: ИНФРА-М, 2003. -459 с.
13. Шуляк П.Н. Финансы предприятий: Учебник. – М.: Издательско-торговая корпорация «Дашков и Ко», 2005. – 712 с.
17