Финансовый анализ деятельности предприятия на примере ОАО "Полипринт"
Содержание
1. Характеристика предприятия и продукции
2. Имущество и кадровый состав предприятия
3. Управление предприятием
4. Организация производства и труда
5. Инновационная деятельность на предприятии
6. Эффективность и финансовое состояние предприятия
7. Анализ труда и заработной платы
Список использованных источников
ПРИЛОЖЕНИЕ 1 Наличие и движение основных средств ОАО «ПОЛИПРИНТ»
ПРИЛОЖЕНИЕ 2 Организационная структура ОАО «ПОЛИПРИНТ»
ПРИЛОЖЕНИЕ 3 Основные показатели хозяйственной деятельности ОАО «ПОЛИПРИНТ»
1. ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ И ПРОДУКЦИИ
Строительство Минского полиграфического комбината началось в 1953 г. Два года спустя был готов промышленный корпус, а 1 июля 1956 г. с машины сошел первый лист-оттиск. К 1963 г. была полностью освоена проектная мощность и доведен выпуск продукции до 50 миллионов экземпляров книг и брошюр в год. В ноябре 1976 г. была выпущена миллиардная книга – «Белорусская ССР. Краткая энциклопедия. Том 1», а уже в 1995 г. - полуторамиллиардная.
В 1981 г. в связи с присоединением полиграфической фабрики «Красная Звезда» предприятие получило название «Минское производственное полиграфическое объединение». С 1998 г. предприятие называлось «Производственное полиграфическое предприятие имени», с июня 2000 г. - Республиканское унитарное предприятие «Полиграфический комбинат» (УП «Полипринт»).
По решению Госкомпечати Республики Беларусь с января 2001 г. в результате реструктуризации фабрика «Красная Звезда» является самостоятельным полиграфическим предприятием, как и УП «Полиграфический комбинат». С 27.12.2002 г. предприятие акционировано и называется ОАО «Полипринт»
ОАО «Полипринт» является подведомственной организацией Министерства информации Республики Беларусь.
В настоящее время производственная мощность предприятия позволяет выпускать до 40 млн. экземпляров книг и брошюр в год.
За свою более чем пятидесятилетнюю историю коллектив предприятия сумел добиться многого. Продукция комбината участвовало во многих Всесоюзных и Международных конкурсах книги. Свыше 250 изданий награждены дипломами и грамотами. Гордостью коллектива стала 12-томная Белорусская энциклопедия, которую библиотека ООН признала одним из лучших изданий в мире. На Всемирной выставке книг в Лейпциге белорусскому Букварю была присуждена Золотая медаль, а книга Я.Коласа «Новая Земля» удостоена Серебряной медали и почетного диплома. Кроме этого предприятие имеет множество различных дипломов и наград
С 1999 г. ежегодно предприятие участвует не менее чем в двух Международных книжных выставках-ярмарках: в Минске и за рубежом в Варшаве и во Франкфурте-на-Майне. Ежегодно по итогам Международных выставок предприятие получает Памятный знак «За лучшую экспозицию» и «За активное участие».
ОАО «Полипринт» является единственным предприятием в отрасли по выпуску миниатюрных изданий, а также разработчиком технических условий по миниатюрным изданиям. Комбинат стал обладателем Гран-при «Большая золотая буквица» и титула «Лучшее полиграфическое предприятие» в 2007 г.
Предприятие работает на принципах полного хозяйственного расчета и самофинансирования, обладает обособленным имуществом и самостоятельным балансом, имеет печать с указанием своего наименования и счета в банке. Предприятие зарегистрировано в исполнительном комитете Минского Городского Совета депутатов.
ОАО «Полипринт» расположено в г. Минске и занимает площадь 2,1 га.
ОАО «Полипринт» специализируется на выпуске книжной продукции самых различных форматов и объемов в твердом и мягком переплетах. За год предприятие выпускает около 3700 наименований книг и брошюр.
Предметом деятельности предприятия является:
- полиграфическое исполнение и услуги, связанные с полиграфическим исполнением;
- издательская деятельность;
- производство изделий из бумаги и картона;
- производство канцелярских изделий;
- розничная торговля книгами, газетами и канцелярскими принадлежностями;
- полиграфическое исполнение изделий не включенных в другие группировки (печатание журналов и других периодических публикаций, карт, нот, атласов, плакатов, игральных карт, почтовых марок, чеков и других ценных бумаг, деловых бланков и прочих материалов как имеющих степень защиты, так и без нее);
- врачебная практика;
- столярные и плотницкие работы;
- снабжение паром и горячей водой;
- грузовой сухопутный транспорт;
- прочий пассажирский сухопутный транспорт;
- хранение и складирование;
- деятельность по расследованию и обеспечению безопасности;
- сдача внаем собственного недвижимого имущества.
На все виды деятельности, требующие лицензирования ОАО «Полипринт» получены соответствующие лицензии.
Комбинат остается одним из ведущих полиграфических баз республики по выпуску учебников. Объем выпуска учебников составил 10% от общего объема продукции, также удерживается монополия на выпуск малоформатной книги.
Собственная продукция предприятия – это потребительские товары. Удельный вес потребительских товаров в общем объеме выпускаемой продукции составляет 2,2 – 2,5 %.
Несмотря на то, что предприятие достигло значительных успехов в выпуске товаров народного потребления, в больших объемах их выпускать не представляется возможным. В Беларуси фабрика «Красная Звезда» и «Полеспечать» специализируется на выпуске ТНП и в республике нет недостатка в товарах народного потребления полиграфического исполнения .
В структуре поставок на внутренний рынок на долю ООО «Харвест» приходится 94,2%, которое в последующем реализует продукцию на рынке России.
Деятельность комбината характеризуется специализированной направленностью – оказание услуг по выпуску книжно-журнальной продукции белорусским государственным и негосударственным издательствам и издательству «Харвест». Вывоз и реализация продукции негосударственными издательствами осуществляется самостоятельно, другие же издательства вывозят продукцию самостоятельно или транспортом полиграфкомбината.
Структура реализованной продукции выглядит следующим образом (рис.1):
- государственные издательства – 3,0%;
- издательство «Харвест» – 94,2%;
- прочие негосударственные издательства – 2,8%.
Экспорт книжной продукции предприятие осуществляет только в Россию. Стоимость полиграфических услуг превышает стоимость полиграфических услуг на российских предприятиях по различным видам изданий до 40%, не учитывая стоимость доставки бумаги и вывоза готовой продукции. По этой причине продукция предприятия является практически неконкурентоспособной на рынке России и «Полипринт» не может поставлять продукцию в больших объемах на экспорт.
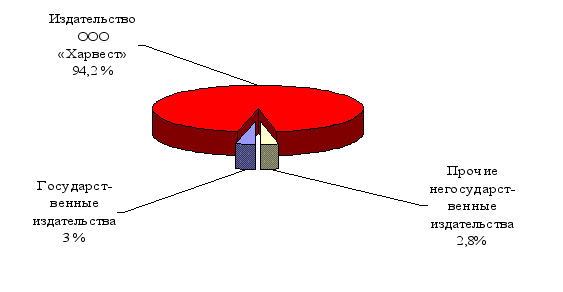
Рис. 1. Основные потребители продукции.
Предприятия России в основном оснащены современным оборудованием и ОАО «Полипринт» из-за изношенности оборудования не имеет возможности выпускать продукцию соответствующую качеству и внешнему виду книжной продукции на мировом рынке По этой причине предприятие не может поставлять полиграфические услуги в больших объемах на экспорт.
Данные о динамике экспортно-импортных операций представлены в табл.1. Как видно из данных табл.1., внешнеэкономическая деятельность предприятия характеризуется устойчивым положительным сальдо. Кроме этого, на протяжении 2006-2007 гг. темпы роста экспорта превышают темпы роста импорта. Согласно прогноза результатов производственно-хозяйственной деятельности на 2008 г. на рассматриваемом предприятии предусматривается сохранение данных тенденций.
Оценка конкурентоспособности продукции. При оценке уровня конкурентоспособности продукции используем следующие методы:
дифференциальный;
комплексный;
смешанный.
Дифференциальный метод основан на использовании единичных показателей конкурентоспособности.
Таблица 1. Динамика экспортно-импортных операций за 2006-2008 гг. ОАО»Полипринт»
| Наименование показателей | 2006 г. (фактически) | 2007 г. (фактически) |
2008 г. (прогноз) |
|||
| Тыс. $ | Темп роста, % | Тыс. $ | Темп роста, % | Тыс. $ | Темп роста, % | |
| Экспорт продукции | 121,3 | 110,0 | 147,0 | 121,2 | 171,9 | 116,9 |
| Импорт материалов | 61,7 | 63,0 | 66,4 | 105,4 | 74,0 | 111,4 |
| Сальдо | 59,6 | 80,6 | 97,9 | |||
При дифференциальном методе строятся параметрические индексы по формулам:
 (1.1.)
 (1.2.)
где Pi - значение i-го показателя;
Рi*б - базовое значение i-го показателя;
n-количество показателей.
Из формул (1.1.), (1.2.) выбирают ту, при которой увеличению относительного значения показателя отвечает повышение конкурентоспособности продукции.
Как правило, по величинам единичных показателей не представляется возможным однозначно оценить уровень конкурентоспособности продукции. В этой связи широкое применение нашли комплексные и смешанные методы оценки.
Комплексный метод оценки уровня конкурентоспособности базируется на применении групповых и интегральных показателей. Узловым моментом при оценке конкурентоспособности является расчет общего показателя уровня (Kt). В основе его определения лежит соотношение интегральных показателей конкурентоспособности оцениваемого изделия и базового образца. При наличии полной информации о затратах на приобретение и эксплуатацию или потребление продукции уровень его конкурентоспособности определяется по формуле (1.3.):
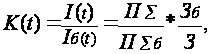 (1.3.)
где I(t), Iб(t) - интегральный показатель качества соответствия оцениваемого и базового образца;
П ,
Пб-
суммарный
полезный эффект
от эксплуатации
или потребления
соответственно
оцениваемого
и базового
образца за срок
службы;
З, Зб - полные затраты на приобретение и эксплуатацию или потребление соответственно оцениваемого и базового образца [42, с.195].
Для оценки конкурентоспособности продукции ОАО «Полипринт» возьмем продукцию, которая имеют наибольший спрос у покупателей – журнальная продукция. По результатам опроса читателей различных журналов специалистами отдела маркетинга ОАО «Полипринт» были выделены наиболее весомые показатели, влияющие на конкурентоспособность журнальной продукции:
стоимость издания (46 %);
размещаемая информация (31 %);
дизайн (14 %);
другие показатели (9 %).
Оценку конкурентоспособности журнальной продукции произведем исходя из вышеуказанных критериев.
Исходные данные для анализа конкурентоспособности, полученные в результате опроса представлены в таблице 2.
Таблица 2. Исходные данные для анализа конкурентоспособности журнальной продукции.
| Производитель | Параметры характеризуются (баллы) |
Цена, руб. |
|||
| Стоимость издания (q1) | Размещаемая информация (q2) | Дизайн, (q3) | Другие показатели, (q4) | ||
|
Журнальная продукция УП «Красная Звезда» |
6 | 7 | 5 | 8 | 3 850 |
| Журнальная продукция росиийских производителей | 7 | 7 | 8 | 8 | 4 200 |
|
Журнальная продукция ОАО «Полипринт» |
10 | 8 | 8 | 10 | 5 300 |
| Образец | 10 | 10 | 10 | 9 | 5 800 |
| Коэффициент весомости | 0,46 | 0,31 | 0,14 | 0,09 | |
Оценки в баллах по качеству продукции в баллах были даны респондентами в пределах от 1 до 10. В качестве аналога, обладающего наибольшими параметрами конкурентоспособности принят условный журнал, который полностью удовлетворяет потребителя.
Используемая в таблице группа параметров, характеризует удовлетворение потребностей читателей в журнальной продукции.
С целью определения уровня конкурентоспособности журнальной продукции, имеющей наибольший спрос по основным названным факторам на основании полученных исходных данных, приведенных в таблице 2., произведем оценку конкурентоспособности дифференциальным, комплексным и смешанным методами.
Расчет показателей конкурентоспособности дифференциальным методом произведем по формуле (1).
Поэтому расчет единичного показателя для журнальной продукции УП »Красная Звезда»:
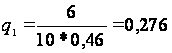 ;
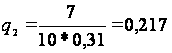 ;
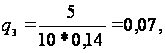
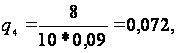
Суммарный индекс конкурентоспособности будет равен 0,635.
Расчет единичного показателя для журнальной продукции российских производителей:
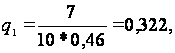
,
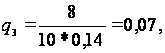
Суммарный индекс конкурентоспособности будет равен 0,723.
Расчет единичного показателя для журнальной продукции ОАО «Полипринт»:
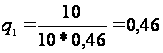 ,
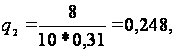
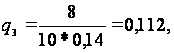
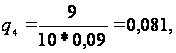
Суммарный индекс конкурентоспособности будет равен 0,901.
Таким образом, наиболее конкурентоспособной продукцией является журнальная продукция ОАО «Полипринт», так как она имеет наиболее высокие единичные и суммарный индексы конкурентоспособности.
Далее
произведем
расчет конкурентоспособности
журнальной
продукции
анализируемых
конкурентов
и ОАО «Полипринт»
комплексным
методом по
формуле (2), установив,
что суммарный
полезный эффект
от потребления
соответственно
оцениваемого
и базового
образца (П,
Пб)
будет одинаковым,
средние суммарные
эксплуатационные
затраты, относящиеся
к одному году
службы оцениваемого
изделия ( ,
и
 )
равными нулю.
Поэтому расчет К(t) для для журнальной продукции УП »Красная Звезда»:
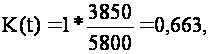
Расчет К(t) для журнальной продукции российских издательств:
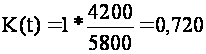
Расчет К(t) для журнальной продукции ОАО «Полипринт»:
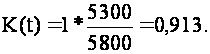
В результате полученных групповых показателей по анализируемым параметрам журнальной продукции ОАО «Полипринт» - наиболее конкурентоспособная, то есть в целом полнее удовлетворяет запросы потребителя, чем все остальные услуги.
Далее произведем расчет конкурентоспособности услуг смешанным методом. Для этих целей выделим наиболее весомый показатель – q1, определяющий конкурентоспособность продукции – стоимость (46%) остальные показатели объединим в группу (размещаемая информация (31 %) дизайн (14 %) другие показатели (9 %), что в сумме составляет 54 % – q2.
Поэтому расчет смешанного показателя для журнальной продукции УП »Красная Звезда»:
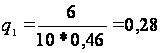 ,
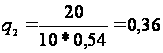 .
Суммарный индекс конкурентоспособности будет равен 0,64.
Расчет смешанного показателя для журнальной продукции российских издательств:
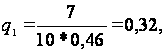
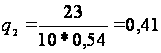 .
Суммарный индекс конкурентоспособности будет равен 0,73.
Расчет смешанного для журнальной продукции ОАО «Полипринт»:
,
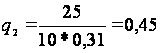 .
Суммарный индекс конкурентоспособности будет равен 0,91.
Таким образом, наиболее конкурентоспособной журнальной продукцией по результатам расчета смешанным методом оценки конкурентоспособности. является журнальная продукция ОАО «Полипринт» так как она имеет наиболее высокие единичные и суммарный индексы конкурентоспособности.
Формирование цен на ОАО «Полипринт» осуществляется строго в соответствии с действующим законодательством на основании утвержденных норм расхода материалов, трудовых ресурсов, затрат на содержание вспомогательных подразделений, аппарата управления предприятия, затрат на реализацию продукции и энергоресурсы, плановой прибыли и всех видов налоговых платежей, установленных действующим законодательством.
Изменение цен на продукцию осуществляется в соответствии с предельными индексами роста цен, утверждаемых постановлениями правительства. Формирование цен на ОАО «Полипринт» осуществляет экономист по ценам планово-экономического отдела.
Комбинат имеет собственную компьютерную систему расчета калькуляций затрат. При существующих условиях централизованного ценообразования развитие предприятия во многом зависит от увеличения объемов производства. Поэтому расширение рынков в настоящее время становится одной из важнейших задач производственно-хозяйственной деятельности.
В 2007 г. повышение цен предприятия на продукции, реализуемую на территории Республики Беларусь производилось в пределах доведенного темпа роста цен и не превышало 0,6% ежемесячно. Цены на экспортируемую в Россию продукцию устанавливаются с учетом конъюнктуры рынка.
Для снижения затрат без ущерба для качества продукции постоянно проводится работа по замене дорогостоящих материалов на более дешевые. Для снижения затрат в 2008 г. планируется ввод полного компьютерного расчета технологических карт и материалов с автоматическим учетом бумаги, что значительно сокращает время на обработку документов. Проводится работа по освоению электронного монтажа для печати с офсетных и фотополимерных форм. Это приведет к снижению затрат на материалы и оплату труда.
2. ИМУЩЕСТВО И КАДРОВЫЙ СОСТАВ ПРЕДПРИЯТИЯ
Основные средства предприятия представляют собой совокупность материально-вещественных ценностей, действующих в натуральной форме в течение длительного времени как в сфере материального производства, так и в непроизводственной сфере. К ним относятся здания, сооружения, передаточные устройства, рабочие и силовые машины, оборудование, измерительные, регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь, принадлежности и прочие основные средства.
Кроме того, к основным средствам относятся капитальные вложения в здания, сооружения, оборудование и другие объекты, относящиеся к этим средствам.
Имущество, составляющее уставный фонд ОАО «Полипринт» на 1.01.2008 г. составляет 5265124 тыс. руб.
Предприятие обладает достаточно высоким техническим потенциалом и оснащено широким спектром оборудования, составляющего полный цикл по подготовке и выпуску высококачественной книги. Информация о движении основных средств ОАО «Полипринт» за 2006-2007 гг. представлена в Приложении 1.
Как видно из данных Приложения 1, в состав основных фондов предприятия входят здания, сооружения, передаточные устройства, машины и оборудование, вычислительная и организационная техника, транспортные средства, инструмент, инвентарь и принадлежности. Наибольший удельный вес в структуре основных фондов занимают здания и машины и оборудование. Наибольший удельный вес в структуре машин и оборудования занимают рабочие машины и оборудование.
Анализируя данные Приложения 2 можно увидеть значительное снижение стоимости основных средств в 2006 г, что связано с продажей части здания, принадлежащего предприятию. Так, стоимость основных средств предприятия в 2006 г. снизилась на 2203 млн.руб., при этом поступление составило 38 млн.руб., по состоянию на конец г. остаточная стоимость основных средств составила 5870 тыс.руб. По результатам переоценки по состоянию на 1 января 2007 г. стоимость основных средств увеличилась и составила 5956 млн.руб. В 2007 г. было введено в действие основных средств на сумму 1386 млн.руб., в том числе увеличение стоимости зданий за счет капитального ремонта – 836 млн.руб., ввод нового технологического оборудования на сумму 531 млн.руб.. Выбытие составило 696 млн.руб., в том числе за счет реализации части здания – 453 млн. руб., списания части оборудования – 231 млн. руб. По итогам работы за 2007 г. остаточная стоимость основных средств составила 6646 млн.руб.
Предприятие оснащено широким спектром оборудования, составляющего полный цикл по подготовке и выпуску высококачественной книги. Комбинат работает на давальческом сырье (бумагу, картон и переплетные ткани завозят заказчики согласно договоров).
Комбинат имеет 340 единиц технологического оборудования для производства полиграфической продукции. Сведения о его назначении и состоянии приведены в табл. 3.
Таблица 3. Наличие технологического оборудования и процент износа на 01.01.2008 г.
| Количество основного технологического оборудования | Процент износа технологического оборудования | ||||||
| Всего | наборного | печат-ного | пере-плетного и др. | общий | набор-ного | печат-ного | пере=плетного |
| 340 | 76 | 117 | 147 | 97,00 | 96,20 | 98,56 | 96,30 |
Из данных табл.3 видно, что парк полиграфического оборудования крайне изношен, требует замены, завышенные расходы на ремонт и обслуживание оборудования существенно влияют на рост себестоимости продукции. Всего же износ по полиграфическому оборудованию составляет 97%. В 2007 г. было приобретено полиграфическое оборудование на сумму 508,9 тыс.долл.США, которое в Республике Беларусь не производится. В целом масштабное обновление устаревшего оборудования в настоящее время представляется затруднительным, так как предприятие не имеет достаточного количества оборотных средств.
Большая часть производственного оборудования установлена в основных производственных подразделениях: печатный цех, переплетный цех, формный участок, склад бумаги и склад готовой продукции.
Далее рассмотрим основные стадии производственного процесса. На ОАО «Полипринт» производственный процесс основывается на следующей технологической схеме:
1. Допечатные процессы. Осуществляются в электронном репроцентре, оснащенном соответствующим оборудованием. Включает в себя изготовление разработку и изготовление макетов, офсетных проб, и офсетных монометаллических форм модульного типа.
2. Формный участок. Оснащен автоматизированным оборудованием для набора и верстки любой сложности. Комплекс оборудован локальной сетью с целью улучшения оперативности увеличения технологических возможностей допечатного процесса.
3. Печатный цех. Оборудован высокопроизводительными печатными машинами с широким диапазоном формных возможностей. Парк печатных машин включает следующее оборудование:
- офсетные ролевые печатная машины типов «Циркон-66», «ПОЛ-71-2П» и т.д.;
- ротационные ролевые печатные машины типа 2ПВК-2-84-111, КР-84;
- машина для припрессовки пленки «Дуофан» - 6000;
4. Переплетный цех. Включает полный спектр оборудования для производства и сборки книг в мягком и твердом переплетах. Комплектация оборудования на этом участке предусматривает самые разнообразные способы послепечатной обработки издания и книжной обложки:
- поточная линия изготовления книг «Компакт-2000»;
- вкладочно-швейно-резальная машина ВШР-742/3 ;
- крышкоделательный автоматДА-36;
- машина трафаретной печати ЛПТ и т.д.
Вопрос загрузки производственных мощностей вот уже на протяжении десятка лет остается основным для любого отечественного производства. На это влияет множество аспектов: маркетинг, качество, ценовая политика, сроки. В последние годы заказчики требуют очень сжатые сроки исполнения. Несмотря на то, что производственные мощности на комбинате очень крупные, а динамика перехода на новые темпы работы затруднена, предприятие стремится идти навстречу своим партнерам. Оборудование, предназначенное для печати больших тиражей в настоящее время необходимо часто перестраивать на новый вид продукции - это способствует его быстрому изнашиванию. Поэтому важно подобрать такой режим работы, который удобен для издателя и выгоден для предприятия.
В 2007 г. предприятие за счет собственных средств и банковского кредита Была приобретена линия «Компакт BF-2000» для выпуска книг в твердом переплете.
В 2008 г. для снижения себестоимости продукции планируется приобретение машины «Турбопак» для упаковки книжной продукции в термоусадочную пленку вместо устаревшего и изношенного оборудования. Ожидаемый годовой экономический эффект составит порядка 30 млн. руб.
Планом технического перевооружения до 2010 г. при наличии средств предусмотрена замена ролевых ротационных машин высокой печати на ротационное офсетное оборудование. Использование инвестиций в основной капитал отражено в табл.4.
Таблица 4. Планируемое использование инвестиционных ресурсов в 2006-2008 гг., млн.руб.
| 2006 г. (фактически) | 2007 г. (фактически) |
2008 г. (прогноз) |
|
| Использование инвестиций в основной капитал, всего: | 63 | 2052 | 60 |
| в т.ч. собственные средства | 63 | 1112 | 60 |
| Средиты банков | — | 940 | — |
Для освоения новых видов потребительских товаров планируется переделка позолотного пресса в высекальный.
Эффективность использования основных средств характеризуется показателями фондоотдачи, фондоемкости и фондовооруженности.
Фондоотдача показывает величину результата производственно-хозяйственной деятельности, приходящуюся на 1 рубль стоимости основных производственных фондов и определяется по формуле:
 (2.1),
где ВП – объем производства продукции;
ОФ – среднегодовая стоимость основных фондов.
Фондоемкость показывает величину основных производственных фондов, приходящуюся на единицу продукции, произведенной в течении определенного периода:
 (2.2).
Фондовооруженность показывает, сколько в стоимостном выражении приходится основных производственных фондов на одного работающего
 (2.3)
где Ч – среднесписочная численность работников.
Рентабельность имущества определяется как отношение суммы оборотных и основных оборотных средств и характеризует эффективность их использования.
Показатели эффективности использования основных фондов ОАО «Полипринт» приведены в табл.5.
Таблица 5. Показатели эффективности использования основных фондов.
| №№ пп | Показатели | Ед.изм. | Величина | Отклонение | Темп роста, % | |
| 2006 г. | 2007 г. | |||||
| 1. | Сумма амортизационных отчислений основных производственных фондов | млн.руб. | 1 085 | 775 | -310 | 71,4 |
| 2. | Остаточная стоимость основных производственных фондов на конец г. | млн.руб. | 5 877 | 6 658 | 781 | 113,3 |
| 3. | Рентабельность имущества | % | 6,04 | 0,03 | -6,01 | 0,50 |
| 4. | Фондоотдача с 1 руб. основных производственных фондов | руб. | 1,51 | 1,96 | 0,45 | 129,5 |
| 5. | Фондоемкость | руб. | 0,66 | 0,51 | -0,151 | 77,2 |
| 6. | Фондовооруженность | тыс.руб. | 8767 | 7502 | -1 264,5 | 85,6 |
Как видно из данных табл.5, в 2007 г. снизилась величина амортизационных отчислений, что связано со снижением стоимости основных фондов в связи с их реализацией. Поэтому в 2007 г. величина амортизационных отчислений снизилась на 310 млн.руб. и составила 71,4%.
В связи с вводом в действие в конце 2007 г. оборудования стоимость основных средств по состоянию на 31.12.2007 г. составила 6658 млн.руб., что составляет 113,3 % по отношению к аналогичному показателю прошлого г..
Рентабельность имущества за рассматриваемый период снизилась на 6,01 % с 6,04 % в 2006 г. до 0,03 % в 2007 г.
Фондоотдача с 1 руб. основных производственных фондов за рассматриваемый период увеличилась с 1,51 до 1,96 руб. на 1 руб. произведенной продукции, изменение составило 0,45 руб., что составляет 129,5 %. Однако рост фондоотдачи вызван в значительной степени снижением стоимости основных средств предприятия.
Фондоемкость 1 руб. произведенной продукции снизилась с 0,66 руб. в 2006 г. до 0,51 руб. в 2007 г., уровень фондоемкости в 2007 г. составил 77,8% от уровня 2006 г.
Соответственно снизился показатель фондовооруженности труда с 8767 тыс.руб. на 1 работника в 2006 г. до 7502 тыс.руб. в 2007 г.
Наряду с основными фондами для работы предприятия имеет огромное значение наличие оптимального количества оборотных средств.
Оборотные производственные фонды – это предметы труда (сырье, основные материалы и полуфабрикаты, вспомогательные материалы, топливо, тара, запасные части и т.д.); малоценные и быстроизнашивающиеся предметы, незавершенное производство и расходы будущих периодов. Оборотные средства обеспечивают непрерывность производства и реализации продукции предприятия.
Расчет показателей эффективности использования оборотных средств. Коэффициент оборачиваемости характеризует скорость оборота и определяется числом оборотов за отчетный период. Коэффициент оборачиваемости стремится к максимуму:
 (2.4)
где: РП – объем реализованной продукции, млн.руб.;
ОС – средние остатки оборотных средств, млн.руб.
Длительность одного оборота характеризует продолжительность одного оборота в днях и должен стремиться к максимуму:
 (2.5)
где Дп – длительность периода, (360 дней).
Коэффициент загрузки оборотных средств показывает сумму оборотных средств, авансируемых на 1 руб. реализованной продукции.
 (2.6)
Материалоотдача показывает величину результата, приходящуюся на 1 рубль материальных затрат: