Финансовый анализ деятельности предприятия на примере ОАО "Полипринт"
2. Значительный износ оборудования (износ основного полиграфического оборудования составляет 97,0%) и отсутствие средств для обновления основных фондов. Предприятие несет потери из-за простоев оборудования на ремонтах.
3. Высокая материалоемкость и трудоемкость выпускаемой продукции, приводящая к росту ее себестоимости. Себестоимость растет и за счет снижения тиражности выпускаемой продукции.
4. Постоянная нехватка оборотных средств для закупки основных материалов. Основная причина -это несвоевременный расчет издательств за оказанные полиграфические услуги. Основным дебитором является издательство «Харвест». Начиная с 2001 г., предприятие вынуждено использовать кредитную линию банка, что также ведет к росту себестоимости продукции.
Вместе с тем, по результатам деятельности в 2007 г. на предприятии сложилось положительное сальдо внереализационных расходов, что позволило предприятию перекрыть убытки от основной деятельности, балансовая прибыль составила 1880 тыс.руб.
Объем экспорта продукции увеличился в 2007 г. по сравнению с 2006 г. на 21,2%, объем импорта – на 51%.
Остатки готовой продукции на предприятии увеличились с 830991 тыс.руб. в 2006 г. на 66009 тыс.руб., темп роста составил 107,9%.
Следует отметить существенное снижение величины дебиторской задолженности по ОАО «Полипринт» с 1926832 тыс.руб. в 2006 г. до 782612 тыс.руб. в 2007 г.
Данные о затратах на производство и реализацию продукции приведены в табл.14.
Как видно из данных табл.14., наибольший удельный вес в составе себестоимости продукции составляют материальные затраты в 2006 и 2007 гг. (37,8% и 35,8% соответственно) и затраты на оплату труда (37,8% и 40,3%), а также прочие расходы, включая амортизацию (составляют 7,29% и 6,57% 2006 и 2007 гг. соответственно).
Таблица 14. Затраты на производство и реализацию продукции
| Наименование показателя | 2006 г., млн.руб. | Удель-ный вес, % | 2007 г., млн.руб. | Удель-ный вес, % | Откло-нение (2007 г. к 2006 г.) | Темп роста (2007 г. к 2006 г.), % |
| Затраты на производство продукции (работ, услуг) | 10876 | 100,00 | 11785 | 100,00 | 909 | 108,4 |
| Материальные затраты | 4111 | 37,80 | 4223 | 35,83 | 112 | 102,7 |
| в том числе: | ||||||
| сырье и материалы | 2915 | 26,80 | 2805 | 23,80 | -110 | 96,2 |
| из них плата за воду, использованную на технологические цели | 66 | 0,61 | 80 | 0,68 | 14 | 121,2 |
| Работы и услуги производственного характера, выполненные другими организациями | 697 | 6,41 | 981 | 8,32 | 284 | 140,7 |
| из них: | ||||||
| топливо | 100 | 0,92 | 175 | 1,48 | 75 | 175,0 |
| электрическая энергия | 597 | 5,49 | 806 | 6,84 | 209 | 135,0 |
| Прочие материальные затраты | 499 | 4,59 | 437 | 3,71 | -62 | 87,6 |
| из них: | ||||||
| налог за использование природных ресурсов (экологический налог), плата за природное сырье | 19 | 0,17 | 19 | 0,16 | 0 | 100,0 |
| Расходы на оплату труда | 4111 | 37,80 | 4753 | 40,33 | 642 | 115,6 |
| Отчисления на социальные нужды | 1527 | 14,04 | 1676 | 14,22 | 149 | 109,8 |
| Амортизация основных средств и нематериальных активов | 334 | 3,07 | 359 | 3,05 | 25 | 107,5 |
| в том числе: | ||||||
| амортизация основных средств | 330 | 3,03 | 355 | 3,01 | 25 | 107,6 |
| амортизация нематериальных активов | 4 | 4 | 0 | 100,0 | ||
| Прочие затраты | 793 | 7,29 | 774 | 6,57 | -19 | 97,6 |
| в том числе: | ||||||
| суточные и подъемные | 4 | 0,04 | 3 | 0,03 | -1 | 75,0 |
| начисленные налоги и отчисления, включаемые в себестоимость продукции, работ, услуг | 436 | 4,01 | 285 | 2,42 | -151 | 65,4 |
| проценты по полученным кредитам и займам | 45 | 0,41 | 84 | 0,71 | 39 | 186,7 |
| оплата нематериальных услуг других организаций | 301 | 2,77 | 394 | 3,34 | 93 | 130,9 |
| другие затраты | 7 | 0,06 | 8 | 0,07 | 1 | 114,3 |
Финансовое состояние предприятия зависит от результатов его производственно-финансовой деятельности, на основе которых составляются планы и делаются прогнозы на будущее. Финансовая деятельность как составная часть хозяйственной деятельности направлена на обеспечение планомерного поступления и расходования финансовых ресурсов, соблюдение расчетной дисциплины, достижение рационального соотношения собственных и заемных средств и наиболее эффективного их использования. Результаты финансовой деятельности находят свое отношение в балансе, основные показатели которого по ОАО «Полипринт» за 2007 г. приведены в табл.15
Таблица 15. Основные показатели баланса за 2007 г.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | III. ИСТОЧНИКИ СОБСТВЕННЫХ СРЕДСТВ | ||||
| 1. Основные средства | 5964 | 6658 | 1. Уставный фонд | 5265 | 5265 |
| 2. Нематериальные активы | 16 | 12 | 2. Резервный фонд | 186 | 133 |
| 3. Прочие внеоборотные активы | 174 | 221 | 3. Добавочный фонд | 1375 | 1264 |
| 4. Нераспределенная прибыль отчетного года | 0 | 0 | |||
| Итого по разделу I | 6154 | 6891 | Итого по разделу III | 6826 | 6662 |
| II. ОБОРОТНЫЕ АКТИВЫ | IV. ДОХОДЫ И РАСХОДЫ | ||||
| 1. Производственные запасы | 2507 | 2988 | 1. Расходы будущих периодов | 564 | 614 |
| 2. Готовая продукция | 131 | 148 | 2. Доходы будущих периодов | 138 | 151 |
| 3. Товары отгруженные | 964 | 561 | 3. Прибыль отчетного года | 472 | 371 |
| 4. Дебиторская задолженность | 5066 | 5355 | 4. Прочие доходы и расходы | 3286 | 3340 |
| 5. Финансовые вложения | 0 | 0 | Итого по разделу IV | 4460 | 4476 |
| 6. Денежные средства | 207 | 4 | V. РАСЧЕТЫ | ||
| 7. Прочие оборотные активы | 107 | 85 | 1. Краткосрочные кредиты | 348 | 497 |
| 2. Долгосрочные займы | 22 | 855 | |||
| 3. Расчеты с кредиторами | 3480 | 3542 | |||
| Итого по разделу II | 8982 | 9141 | Итого по разделу V | 3850 | 4894 |
| БАЛАНС | 15136 | 16032 | БАЛАНС | 15136 | 16032 |
На основании данных баланса проведем анализ состава и структуры имущества ОАО «Полипринт». Полученные данные поместим в табл.16.
Таблица 16. Анализ состава и структуры имущества предприятия за 2007 г.
| Показатели | Млн. руб. | Изменения | ||
| на начало периода | на конец периода | абсолютное | относительное, % | |
| Все имущество предприятия (актив баланса – стр. 390) | 15136 | 16032 | 896 | 105,9 |
| в том числе: | 0 | |||
| 1. Внеоборотные активы (стр. 190) | 6154 | 6891 | 737 | 112,0 |
| в %-ах к имуществу | 40,7 | 43,0 | 2,3 | 105,7 |
| 2. Оборотные активы (стр. 290) | 8982 | 9141 | 159 | 101,8 |
| в %-ах к имуществу | 59,3 | 57,0 | -2,3 | 96,1 |
| - из них: | ||||
| 2.1. Материальные оборотные активы (стр. 210+стр. 230) | 2638 | 3136 | 498 | 118,9 |
| в %-ах к оборотным средствам | 17,4 | 19,6 | 2,2 | 112,2 |
| 2.2. Товары отгруженные (стр. 240) | 964 | 561 | -403 | 58,2 |
| в %-ах к оборотным средствам | 6,4 | 3,5 | -2,9 | 54,9 |
| 2.3. Денежные средства и финансовые вложения (стр. 260+стр. 270) | 207 | 4 | -203,0 | 1,9 |
| в %-ах к оборотным средствам | 1,37 | 0,02 | -1,3 | 1,8 |
| 2.4. Расчеты и прочие активы (стр. 220+стр. 250+стр.280) | 5173 | 5440 | 267 | 105,2 |
| в %-ах к оборотным средствам | 34,2 | 33,9 | -0,2 | 99,3 |
Как видно из данных табл.16, величина имущества ОАО «Полипринт» на конец рассматриваемого периода увеличилась в абсолютном выражении на 896 млн.руб., что составляет 105,9%. Виден наибольший прирост оборотных активов – их величина увеличилась на 737 млн.руб. или на 112,0 %, сумма оборотных активов выросла на 159 млн.руб. и составила 101,8% по отношению к началу 2007 г.
Соответственно удельный вес внеоборотных активов за 2007 г. вырос с на 2,3% с 40,7% до 43,0% в общем объеме активов предприятия, а удельный вес оборотных активов соответственно снизился на 2,3% с 59,3% до 57%.
В структуре оборотных активов ОАО «Полипринт» величина материальных оборотных активов выросла на 2,2% с 17,4% в начале года до 19,6% в конце года.
Следует заметить, что в целом произошли незначительные структурные изменения в структуре имущества предприятия, так как рост одной из статей компенсировался практически пропорциональным ростом других статей имущества предприятия. Поэтому нельзя сказать, что за анализируемый период структура имущества рассматриваемого предприятия претерпела значительные изменения.
Далее на основе исходных данных баланса проведем анализ наличия, состава и структуры источников средств предприятия.
Анализ проводится по данным пассива баланса. При анализе определяют долю собственного и заемного капитала в общей сумме баланса; соотношение собственного и заемного капитала; темпы накопления собственного капитала; соотношение долгосрочной и краткосрочной задолженности; обеспеченность оборотных средств собственными источниками финансирования.
Для характеристики состава источников средств предприятия и их структуры составим аналитическую табл.17.
Таблица 17. Анализ наличия, состава и структуры источников средств предприятия
| Показатели | Млн. руб. | Изменения | ||
| на начало периода | на конец периода | абсолютное | относительное, % | |
| Всего источников (пассив баланса – стр. 890) | 15136 | 16032 | 896 | 105,9 |
| в том числе: | ||||
| 1. Собственный капитал (стр. 590+стр. 690)) | 11286 | 11138 | -148 | 98,7 |
| в %-ах к общей сумме источников | 74,6 | 69,5 | -5,1 | 93,2 |
| - из них: | ||||
| 1.1. Источники собственных средств (стр. 590) | 6826 | 6662 | -164 | 97,6 |
| в %-ах к собственным средствам | 60,5 | 59,8 | -0,7 | 98,9 |
| 1.2. Доходы и расходы (стр. 690) | 4460 | 4476 | 16 | - |
| в %-ах к собственным средствам | 65,3 | 67,2 | 1,8 | - |
| 2. Заемный капитал (стр. 790) | 3850 | 4894 | 1044 | 127,1 |
| в %-ах к общей сумме источников | 25,4 | 30,5 | 5,1 | 120,0 |
| - из них: | ||||
| 2.1. Долгосрочные кредиты и займы (стр. 720) | 22 | 855 | 833 | 3886,4 |
| в %-ах к заемным средствам | 0,6 | 17,5 | 16,9 | 3057,3 |
| 2.2. Краткосрочные кредиты и займы (стр. 710) | 348 | 497 | 149 | 142,8 |
| в %-ах к заемным средствам | 9,0 | 10,2 | 1,1 | 112,4 |
| 2.3. Кредиторская задолженность и прочие пассивы (стр. 730+стр. 740) | 3480 | 3542 | 62 | 101,8 |
| в %-ах к заемным средствам | 90,4 | 72,4 | -18,0 | 80,1 |
Из данных табл.17 видно, что за анализируемый период произошло увеличение имущества предприятия, образованного за счет всех источников на 5,9% (896 млн.руб.).
Удельный вес заемного капитала за анализируемый период вырос на 5,1 % с 25,4% до 30,5 % в общей сумме источников средств предприятия.
Ухудшение финансового положения нашло отражение в изменении удельного веса расходов и доходов – их удельный вес увеличился с 65,3 % на 1,8% до 67,2% по отношению к собственным средствам.
Далее проведем расчет и анализ показателей деловой активности предприятия (табл.18).
Таблица 18. Показатели деловой активности предприятия.
| Показатели | Базисный период | Отчетный период | Изменение |
|
1. Выручка от реализации, млн. руб. (стр. 010 ф. 2) |
11 317 | 11 649 | 102,9 |
|
2. Прибыль от реализации, млн. руб. (стр. 050 ф. 2) |
102 | -85 | -83,8 |
| 3. Средние остатки оборотных средств, млн. руб. | 831 | 897 | 107,9 |
| 4. Рентабельность продаж, % (стр.2:стр.1) | 0,9 | -0,7 | -81,4 |
| 5. Коэффициент оборачиваемости оборотных активов (стр.1:стр.3) | 13,6 | 13,0 | 95,4 |
| 6. Оборачиваемость оборотных средств, дни ((стр.3:стр 1)Ч360) | 26,4 | 27,7 | 104,9 |
| 7. Эффективность использования оборотных активов, % (стр.2:стр.3) | 12,2 | -9,5 | -77,7 |
Как видно из данных табл.18, за 2007 г. произошло увеличение выручки от реализации на 2,9%. Вместе с тем рентабельность продаж ОАО «Полипринт» составила в 2006 г. 0,9 %, в 2007 г. возникла убыточность, которая составила 0,7%.
Важным показателем, характеризующим уровень деловой активности предприятий, является показатель остатка оборотных средств. По ОАО «Полипринт» за анализируемый период произошло увеличение остатков оборотных средств: темп роста составил 107,9% и увеличился с 831 млн.руб. в 2006 г. до 897 млн.руб. в 2007 г.
Увеличение остатков оборотных средств привело к снижению коэффициента оборачиваемости оборотных активов с 13,6 до 13, что вызвало замедление оборачиваемости оборотных средств и составило в 2007 г. 27,7 дня вместо 26,4 дней в 2006 г.
Соответственно снизилась эффективность использования оборотных активов, которая определяется соотношением прибыли от реализации к средним остаткам оборотных средств. Величина эффективности использования оборотных активов снизилась с 12,2% в 2006 г. до -9,5% в 2007 г., что является крайне негативной тенденцией в деятельности ОАО «Полипринт».
Из анализа деловой активности можно сделать вывод, что в отчетном периоде экономическое положение предприятия ухудшилось, при этом во многом это объясняется увеличением срока оборачиваемости оборотных средств. Поэтому в качестве первоочередных мероприятий можно рекомендовать те, которые будут направлены на сокращение срока оборачиваемости оборотных средств: снижение остатков, совершенствование системы товародвижения, проведение маркетинговых мероприятий и совершенствование системы расчетов за поставленную продукцию.
Ликвидность характеризует как текущее состояние расчетов (как платежеспособность), так и перспективу (табл.19). Она определяется путем сравнения текущих активов (сгруппированных в 3 группы по срокам превращения их в денежные средства) с краткосрочными обязательствами (сгруппированными в 3 группы по степени срочности их погашения).
Таблица 19. Поэтапный расчет ликвидности ОАО «Полипринт»
| Показатели | В начале периода, млн. руб. | В конце периода, млн. руб |
| Платежные (денежные средства) | 207 | 4 |
| - краткосрочный заемный капитал | 348 | 497 |
| = недопокрытие (1-я ступень) | -141 | -493 |
| + дебиторская задолженность | 5066 | 5355 |
| = пере/недопокрытие (2-я ступень) | 4925 | 4862 |
| + запасы | 131 | 148 |
| =излишек (дефицит) (3-я ступень) | 5056 | 5010 |
| - производственные запасы | 2507 | 2988 |
| = излишек (дефицит) (4-я ступень) | 2549 | 2022 |
Оборотные средства делятся на 3 группы по степени ликвидности:
I группа – деньги и краткосрочные ценные бумаги (наиболее мобильная часть оборотных средств);
II группа – готовая продукция, товары отгруженные, дебиторская задолженность (их ликвидность зависит от своевременности оформления банком документов, скорости документооборота в банках и платежеспособности покупателей);
III группа – производственные запасы и незавершенное производство (они требуют большого срока для превращения их в готовую продукцию и, следовательно, в деньги).
Как видно из данных табл.18, наибольший удельный вес в структуре активов ОАО «Полипринт» занимают денежные средства (достаточно мобильная часть оборотных средств) и производственные запасы (наименее мобильная часть оборотных средств.
Далее проведем анализ финансовой устойчивости предприятия по методике, приведенной в «Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности № 81/128/65.
В качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса организации используются следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными оборотными средствами;
- коэффициент финансовой независимости.
Согласно инструкции, основанием для признания структуры бухгалтерского баланса неудовлетворительной, а организации - неплатежеспособной является наличие одновременно следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода в зависимости от отраслевой (подотраслевой) принадлежности организации имеет значение, менее установленного инструкцией;
- коэффициент обеспеченности собственными оборотными средствами на конец отчетного периода в зависимости от отраслевой (подотраслевой) принадлежности организации имеет значение, менее установленного инструкцией.
Коэффициент текущей ликвидности (К1) на конец отчетного периода рассчитывается по формуле (6.1) как отношение итога раздела II актива баланса к итогу раздела V пассива баланса за вычетом строки 720 «долгосрочные кредиты и займы»:
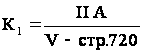 (6.1)
Коэффициент обеспеченности собственными оборотными средствами (К2) на конец отчетного периода рассчитывается по формуле (6.2.) как отношение суммы итогов разделов III и IV пассива баланса за вычетом итога раздела I актива баланса к итогу раздела II актива баланса:
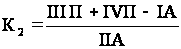 (6.2)
Основанием для отнесения неплатежеспособности организации к неплатежеспособности, приобретающей устойчивый характер, служит неплатежеспособность организации в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса.
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами (К3), превышающего 0,85.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов, определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов) и рассчитывается по формуле (6.3) как отношение суммы итога раздела V пассива бухгалтерского баланса к валюте бухгалтерского баланса (строка 390 или 890):
 (6.3)
Возникновение неплатежеспособности организации в связи с задолженностью государства перед ней. В случае признания структуры бухгалтерского баланса неудовлетворительной, а организации - неплатежеспособной осуществляется анализ зависимости установленной неплатежеспособности организации от задолженности государства перед ней. Под задолженностью государства перед организацией понимаются не исполненные в срок обязательства органа исполнительной власти Республики Беларусь по оплате заказа, от исполнения которого организация в силу действующего законодательства не вправе отказаться.
Для определения доли просроченных финансовых обязательств в имуществе (активах) организации рассчитывается коэффициент обеспеченности просроченных финансовых обязательств активами (К4), характеризующий способность организации рассчитаться по просроченным финансовым обязательствам путем реализации имущества (активов), который рассчитывается как отношение просроченных финансовых обязательств организации (долгосрочных и краткосрочных) к общей стоимости имущества (активов):
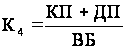 (6.4)
где КП - краткосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 6, сумма строк 020, 040, 210);
ДП - долгосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 5, сумма строк 020, 040, 210); ВБ - валюта баланса (строка 390 или 890) [6].
При изменении активов организации анализируются их структура, участие в производственном процессе, ликвидность. К легко ликвидным активам организации относятся денежные средства на счетах, а также краткосрочные ценные бумаги. К наиболее трудно реализуемым активам - основные средства, находящиеся на балансе организации, и нематериальные активы.
Коэффициентом, характеризующим платежеспособность организации, является коэффициент абсолютной ликвидности (Кабсл), показывающий, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение легко ликвидных активов к текущим обязательствам организации. Он рассчитывается как отношение суммы финансовых вложений (строка 260 бухгалтерского баланса) и денежных средств (строка 270 бухгалтерского баланса) к расчетам (строка 790 бухгалтерского баланса) за вычетом долгосрочных кредитов и займов (строка 720 бухгалтерского баланса):
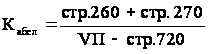 (6.5.)
где VП - итог раздела V пассива бухгалтерского баланса (строка 790).
Значение коэффициента абсолютной ликвидности должно быть не менее 0,2.
Выводы, полученные на основе анализа, проведенного в соответствии с данной инструкцией, могут быть использованы в соответствии с законодательством в процессе производства по делам об экономической несостоятельности (банкротстве) организаций, а также при оценке их платежеспособности.
Произведем расчет рассмотренных коэффициентов по ОАО «Полипринт» и по результатам расчетов составим табл.20.
Из данных табл.20. видно, что фактическое значение коэффициента текущей ликвидности ОАО «Полипринт» на конец 2007 г. снизилось с 2,35 до 2,26, но при этом осталось выше нормативного значения (1,7).
Фактическое значение коэффициента обеспеченности собственными оборотными средствами на конец периода снизилось с 0,57 до 0,46 и осталось ниже нормативного значения (0,20).
Таблица 20. Анализ финансовой устойчивости ОАО «Полипринт»
| Коэффициент | На начало периода | На конец периода |
| Коэффициент текущей ликвидности | 2,35 | 2,26 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,57 | 0,46 |
| Коэффициент обеспеченности финансовых обязательств активами | 0,25 | 0,31 |
| Коэффициент абсолютной ликвидности | 0,05 | 0,00 |
Значения коэффициента текущей ликвидности и коэффициента обеспеченности собственными оборотными средствами свидетельствуют об устойчивом финансовом состоянии предприятия.
Фактическое значение коэффициента обеспеченности финансовых обязательств активами на конец периода выросло с 0,25 до 0,31. Нормативное значение данного коэффициента - не более 0,85, следовательно, данный коэффициент удовлетворительно характеризует финансовое состояние предприятия.
Достаточный уровень прогнозируемых основных показателей финансовой устойчивости и платежеспособности свидетельствует о том, что финансовое состояние ОАО «Полипринт» является устойчивым, а структура баланса удовлетворительной.
7. АНАЛИЗ ТРУДА И ЗАРАБОТНОЙ ПЛАТЫ
Далее проведем анализ использования трудовых ресурсов и фонда заработной платы на ОАО «Полипринт».
Ставка 1 разряда на предприятии составила в 2006 г. – 109300 руб., в 2007 г. – 123800 руб., за рассматриваемый период ставка 1 разряда увеличилась на 14500 руб. или на 13,3%.
Данные о численности и заработной плате в 2007 г. по ОАО «Полипринт» приведены в табл.21.
Таблица 21. Численность и заработная плата в 2007 г.
| Наименование показателя | Ед.изм. | Величина | Отклонение | Темп роста, % | |
| 2006 г. | 2007 г. | ||||
| Среднесписочная численность работников (без внешних совместителей и работающих по гражданско-правововым договорам) | чел. | 754 | 717 | -37 | 95,1 |
| Фонд заработной платы работников списочного и несписочного состава и внешних совместителей | млн.руб. | 4628,1 | 5123,7 | 496 | 110,7 |
| в том числе: | |||||
| внешних совместителей | млн.руб. | 15,4 | 16,9 | 2 | 109,7 |
| несписочного состава, включая работающих по гражданско-правовым договорам | млн.руб. | 16,4 | 6,5 | -10 | 39,6 |
| Среднемесячная заработная плата | руб. | 507991 | 592782 | 84 791 | 116,7 |
| Cумма начисленного подоходного налога и обязательного индивидуального страхового взноса в Фонд социальной защиты населения | млн.руб. | 443,2 | 501,7 | 59 | 113,2 |
| Сумма пособий по временной нетрудоспособности и уходу за больными | млн.руб. | 157,9 | 178,9 | 21 | 113,3 |
Как видно из данных табл.21, за период 2006-2007 гг. среднесписочная численность работников сократилась с 754 чел. на 37 чел. и составила в 2007 г. 717 чел., что составляет 95,1 % от уровня 2006 г.
Как видно из данных Приложении 3, темп роста фонда оплаты труда на ОАО «Полипринт» в 2007 г. увеличился по сравнению с 2006 г. с 4628100 тыс.руб. до 5123700 тыс.руб., темп роста составил 110,7. Следует сказать, что темп роста заработной платы превышает темп роста объемов производства, что является негативной тенденцией и приводит к снижению величины оборотных средств предприятия.
Среднемесячная заработная плата за анализируемый период увеличилась с 507991 руб. на 84791 руб. и достигла в 2007 г. 592782 руб. Темп роста средней заработной платы составил 116,7 %. Таким образом, на предприятии наблюдаются опережающие темпы роста средней заработной платы по отношению к темпам роста производительности труда.
Cумма начисленного подоходного налога и обязательного индивидуального страхового взноса в фонд социальной защиты населения за рассматриваемый период увеличилась прямо пропорционально средней заработной плате и составила в 2007 г. 501,7 млн. руб.
Также увеличилась сумма пособий по временной нетрудоспособности и уходу за больными с 157,9 млн.руб. в 2006 г. на 21 млн.руб. до 178,9 млн.руб., и составила в 2007 г. 113,3% к уровню 2006 г.
Данные о среднесписочной численности работающих по предприятию и в разрезе отдельных категорий работников представлены в табл.22.
Таблица 22. Численность и фонд заработной платы отдельных категорий работников в 2007 г.
| Наименование показателя | Средне-списочная численность работников, человек | Фонд зарплаты работников списочного состава и внешних совместителей, млн.руб. | Число отработанных работниками списочного состава и внешними совместителями, тыс. чел-часов |
| Работники основной деятельности (промышленно-производственный персонал) | 708 | 5077,8 | 1271,9 |
| в том числе: | |||
| рабочие | 568 | 3926,4 | 1017,4 |
| служащие | 140 | 1151,4 | 254,5 |
| из них: | |||
| руководители | 61 | 568,7 | 114,3 |
| специалисты | 79 | 582,7 | 140,2 |
Из данных табл.22 видно, что наибольший удельный вес в структуре численности работников ОАО «Полипринт» занимают рабочие (80,2%), Удельный вес служащих составляет 19,8 %.
Наибольший удельный вес в общем фонде оплаты труда работников ОАО «Полипринт» в 2007 г. также занимают рабочие (77,3%), Удельный вес фонда оплаты труда служащих составляет 22,7 %. В структуре служащих наибольший удельный вес занимает категория специалистов – 56,4%.
Наибольший удельный вес в общем фонде отработанного времени работниками предприятия в 2007 г. тоже занимают рабочие (80%), Удельный вес фонда оплаты труда служащих составляет 20 %. В структуре служащих наибольший удельный вес занимает категория специалистов – 55,1%.
Использование фонда рабочего времени в целом по ОАО «Полипринт» представлено в табл.23.
Таблица 23. Использование фонда рабочего времени в целом по предприятию
| Показатель | Единица измерения | 2006 г. | 2007 г. | Откло-нение | Темп роста, % |
| Всего явок на работу | чел-дней | 268 275 | 281 820 | 13 545 | 105,0 |
| в том числе: | |||||
| отработанное время | чел-дней | 164 130 | 172 785 | 8 655 | 105,3 |
| выходные и праздничные дни | чел-дней | 74 532 | 77 874 | 3 342 | 104,5 |
| неявки по уважительным причинам | чел-дней | 28 428 | 30 645 | 2 217 | 107,8 |
| потери рабочего времени | чел-дней | 1 185 | 516 | -669 | 43,5 |
| в том числе: | |||||
| отпуска без сохранения заработной платы | чел-дней | 94 | 90 | -4 | 95,7 |
| прогулы и другие неявки из-за нарушения трудовой дисциплины | чел-дней | 293 | 155 | -138 | 52,9 |
| целодневные простои | чел-дней | 798 | 271 | -527 | 34,0 |
| Число отработанных человеко-часов | чел-часов | 1 282 535 | 1 357 425 | 74 890 | 105,8 |
| в том числе сверхурочно | чел-часов | 81 071 | 7 617 | -73 454 | 9,4 |
| Число внутрисменных простоев | |||||
| человеко-часов | чел-часов | 10 912 | 14 157 | 3 245 | 129,7 |
| человеко-дней | чел-дней | 1 364 | 1 769 | 405 | 129,7 |
Как видно из данных табл.23, общий фонд рабочего времени в 2007 г. составил 281820 чел-дней, что составляет 105% к уровню 2006 г. (268275 чел-дней.)
В 2007 г. на ОАО «Полипринт» на 7,8 % по сравнению с 2006 г. увеличились неявки на работу по уважительным причинам (болезни и т.д.) и составили 30645 чел-дней. Это является негативным моментом, так как предприятием было выпущено меньше продукции, чем было бы при снижении рассматриваемого показателя.
Также в 2007 г. по отношению к 2006 г. значительно снизились прогулы и другие неявки из-за нарушения трудовой дисциплины – показатель составил 155 и 293 чел.-дня соответственно, что составляет 52,9% к уровню 2006 г. Это свидетельствует об как укреплении трудовой и дисциплины на предприятии так и о повышении эффективности управления персоналом на ОАО «Полипринт».
Следует также отметить значительный рост количества простоев на предприятии – темп роста в 2007 г. составил 129,9% к уровню 2006 г. и составил в 2007 г. 1769 чел-дней (8374чел./часов), что обусловлено значительным износом основного оборудования (износ основных средств по предприятию составляет 73,1%, в т.ч. основного полиграфического оборудования – 97,0%) необходимостью его ремонта.
В период 2006-2007 гг. на ОАО «Полипринт» отмечается потеря части высококвалифицированного рабочего персонала при недостаточном уровне оплаты труда, в том числе за счет снижения премирования и материального поощрения по независящим от предприятия причинам.
С целью материальной заинтересованности в повышении результатов хозяйственной деятельности на ОАО «Полипринт» в 2007 г. утверждено положение о премировании заместителей руководителя предприятия и главных специалистов.
Премирование заместителей руководителя и главных специалистов производится за выполнение следующих показателей за период с начала года следующим образом:
- за выполнение установленных темпов роста объема производства продукции в сопоставимых ценах -15%;
- за выполнение показателя роста производительности труда - 15%;
- за выполнение плана выпуска продукции в натуральном выражении -10%.
Общий размер премии составляет 40% должностного оклада за квартал по фактически отработанному времени.
На основании постановления Совета Министров Республики Беларусь от 27.04.2006 г. № 555, премирование заместителей руководителя и главных специалистов осуществляется по итогам работы за квартал. При этом 30% начисленной премии резервируется и выплачивается при условии отсутствия роста убытка от реализации продукции товаров (работ, услуг) в следующем порядке:
- за 1 и 2 кварталы - по итогам работы за первое полугодие;
- за 3 и 4 кварталы - по итогам работы за год.
Выплата премии производится из фонда заработной платы и относится на себестоимость продукции.
Премия не начисляется и не выплачивается при наличии роста убытка от реализации продукции (работ, услуг, за отчетный период по предприятию в целом, а также просроченной задолженности по выплате заработной платы.
Премия за основные результаты хозяйственной деятельности может быть уменьшена или не выплачена полностью за нарушение трудовой и производственной дисциплины.
Решение о снижении или невыплате премии принимает руководитель предприятия.
Также, в целях повышения материальной заинтересованности работников в увеличении объема производства продукции, повышении эффективности производства, обеспечении выпуска качественной продукции на ОАО «Полипринт» действует «Положение о премировании руководителей и специалистов», согласно которому премирование руководителей и специалистов производится поквартально в следующем за отчетным кварталом месяце за выполнение следующих показателей за период с начала года следующим образом:
- за выполнение плана объема реализованной продукции в фактических ценах -15%;
- за выполнение показателя роста производительности труда - 15%;
- за выполнение плана выпуска продукции в натуральном выражении -10%.
Общий размер премии составляет 40% должностного оклада за квартал по фактически отработанному времени.
Выплата премии производится из фонда заработной платы и относится на себестоимость продукции.
Премия за выполнение основных показателей может быть уменьшена или не выплачена полностью за нарушение соблюдения системы качества бездефектного труда по приказу директора на основании представленных сведений начальником отдела технического контроля.
ЗАКЛЮЧЕНИЕ
Деятельность комбината характеризуется специализированной направленностью – оказание услуг по выпуску книжно-журнальной продукции белорусским государственным и негосударственным издательствам. Экспорт книжной продукции предприятие осуществляет только в Россию.
Предприятие обладает достаточно высоким техническим потенциалом и оснащено широким спектром оборудования, составляющего полный цикл по подготовке и выпуску высококачественной книги.
Кадровая политика ОАО «Полипринт» строится на основе государственной кадровой политики и представляет собой систему подготовки, подбора, расстановки, переподготовки и повышения квалификации кадров с учетом специфики производства. Основной состав работающих специалистов - это работники со средним специальным образованием, имеющие большой опыт работы в этой области и высшим образованием.
Для успешной реализации основной стратегии своего развития –удовлетворения потребности потребителей путем выпуска рентабельной продукции высокого качества предприятию необходимо обновление и расширение производственных мощностей, увеличение объемов выпуска полиграфической продукции.
Стратегия конкурентоспособности продукции предприятия направлена на высокое качество выполняемых работ, максимальное изучение потребности рынка, поиск новых рынков, налаживание системы маркетинга. Организация системы маркетинга, особенно в части текущего и перспективного планирования, очень важна для производственно-хозяйственной деятельности предприятия в условиях работы в акционерной форме собственности.
Сильными сторонами предприятия является широкая номенклатура видов деятельности, высокое качество, выполнение заказов в сжатые сроки. Оснащение предприятия новым оборудованием позволит найти дополнительные пути развития производственной деятельности, а следовательно обеспечит возможность расширения производственных мощностей.
На предприятии действует многоуровневая система планирования, которая включает в себя планирование производства, планирование сбыта, планирование материально-технического обеспечения, финансово-экономическое планирование. Отправной точкой планирования является разработанный бизнес-план на текущий год. Такая форма организации планирования позволяет эффективно управлять производством, обеспечить своевременное выполнение производственной программы и сменных заданий.
По типу производство печатной продукции на ОАО «Полипринт» можно охарактеризовать как крупносерийное и массовое. Поэтому все используемые в производстве технологические процессы – резка бумаги, офсетная печать, брошюрование и переплетные работы механизированы, так как без этого невозможно своевременное выполнение производственной программы предприятия.
На предприятии проводится политика экономии энергоресурсов, которая