Бюджетний дефіцит: причини виникнення, наслідки, методи управління
Міністерство освіти і науки України
Дніпропетровський національний університет імені Олеся Гончара
Центр заочної та вечірньої форм навчання
Кафедра фінансів
КУРСОВА РОБОТА
з дисципліни «Фінанси»
на тему
«Бюджетний дефіцит: причини виникнення, наслідки, методи управління»
м. Дніпропетровськ
2010
ЗМІСТ
Вступ
Розділ 1 Економічна сутність, форми та роль бюджетного дефіциту в економіці держави
1.1 Сутність, призначення та особливості формування державного бюджету в Україні
1.2 Сутність бюджетного дефіциту, його види та форми прояву
1.3 Причини виникнення дефіциту та його вплив на економіку країни
1.4 Теоретичні підходи до управління бюджетним дефіцитом
Розділ 2 Аналіз впливу дефіциту бюджету на економічний розвиток держави
2.1 Вплив бюджетного дефіциту на державну економіку
2.2 Особливості бюджетної та монетарної політики України у 2007-2009 рр.
2.3 Аналіз динаміки дефіциту Державного бюджету України за 2007-2009 рр. та джерел його фінансування
2.4 Вплив бюджетного дефіциту на національну безпеку держави
Розділ 3 Удосконалення управління бюджетним дефіцитом в Україні
3.1 Можливості скорочення дефіциту державного бюджету в Україні
3.2 Пошук ефективних джерел фінансування бюджетного дефіциту в Україні
Висновки
Список використаної літератури
Додатки
ВСТУП
Щоб здійснювати свої функції, державі необхідні фінансові ресурси, при чому перелік функцій держави в процесі історичного розвитку збільшується. Якщо при зародженні та становленні держави їй були притаманні суто політичні функції (утримання армії, державного апарату управління і влади), то на сучасному етапі переважна частина державних видатків, і видатків бюджету зокрема, пов’язана із здійсненням державою економічних і соціальних функцій - це видатки на державні інвестиції, на зовнішньоекономічну діяльність, на соціальні виплати населенню, на фінансування невиробничої сфери .
Попередній досвід проведення ринкових реформ в Україні свідчить, що перебороти кризові явища тільки політичними методами неможливо. Потрібні чіткі економічні важелі стабілізації економіки, до яких відносяться податки, кредит, ціни, тобто необхідна нова економічна політика.
Бюджетний дефіцит характеризується перевищенням видатків державного бюджету над його доходами. Реальністю сьогодення є те, що більшість розвинутих країн не можуть збалансувати бюджети за доходами і видатками, а тому зводять його з дефіцитом. Зазначений факт зумовлює актуальність дослідження цих процесів в економіці, його впливу на та джерел його фінансування.
Основною метою дослідження є комплексне теоретичне і практичне вивчення економічної природи і сутності дефіциту бюджету та його удосконалене управління. Відповідно до мети в роботі ставляться наступні завдання:
визначити сутність бюджетного дефіциту, причини його виникнення та види;
ознайомитись з причинами виникнення дефіциту;
ознайомитись з теоретичними аспектами управління бюджетного дефіциту;
дослідити вплив дефіциту бюджету на економіку;
проаналізувати динаміку дефіциту Державного бюджету України;
визначити вплив бюджетного дефіциту на національну безпеку;
охарактеризувати можливі джерела фінансування бюджетного дефіциту;
визначити можливості скорочення дефіциту державного бюджету;
Об’єктом дослідження курсової роботи є бюджетний дефіцит.
Предметом дослідження є методи оптимізації бюджетного дефіциту України.
Розділ 1
Економічна сутність, форми та роль бюджетного дефіциту в економіці держави
Сутність, призначення та особливості формування державного бюджету в Україні
Державний бюджет — система грошових відносин, яка виникає між державою, з одного боку, і підприємствами, фірмами, організаціями та населенням, з іншого, з метою формування та використання централізованого фонду грошових ресурсів для задоволення суспільних потреб.[1, с. 73] У фінансовій теорії і практиці його розглядають з двох позицій:
за сутністю економічної категорії;
за матеріальним вираженням цієї категорії.
Як об'єктивна економічна категорія бюджет відображає частину розподільних відносин, пов'язану з формуванням і використанням основного централізованого фонду грошових коштів держави. Бюджетним відносинам властиві такі ознаки:
розподільний характер. За допомогою цих відносин здійснюються розподіл і перерозподіл ВВП та національного багатства країни з метою забезпечення держави таким обсягом бюджетних ресурсів, який вона потребує для повноцінного виконання своїх функцій;
вартісне вираження відносин, тобто носієм бюджетних відносин виступають гроші;
формування і використання централізованого фонду грошових коштів держави, як кінцева мета бюджетних відносин.
Основним джерелом формування бюджету держави є ВВП. Держава як учасник розподільних процесів організовує розподіл і перерозподіл ВВП в інтересах усіх членів суспільства та суб'єктів суспільного відтворення. Окрім ВВП джерелом основного централізованого фонду є національне багатство, а також зовнішні надходження.
У цілому суб'єктами бюджетних відносин виступають, з одного боку, держава, з іншого — юридичні і фізичні особи; об'єктом — ВВП і національне багатство. Отже, бюджетними відносинами охоплюються всі юридичні особи, кожен громадянин держави і кожна державна структура, при цьому відносини можуть мати двосторонній або односторонній характер. Характер і масштаби участі держави у розподільних процесах залежить від моделі фінансових відносин у суспільстві.
Таким чином, бюджет держави як об'єктивна економічна категорія — сукупність грошових відносин, пов'язаних з розподілом і перерозподілом ВВП і національного багатства, з метою формування і використання основного централізованого фонду грошових коштів, призначеного для забезпечення виконання державою її функцій.
Економічна сутність бюджету держави як економічної категорії не буде повною, якщо не розглянути функції, які він виконує. Економічна думка останніх років така, що бюджет держави виконує дві функції — розподільну і контрольну.
Зміст розподільчої функції виявляється у розподілі ВВП, який є основним джерелом формування державного бюджету. Державний бюджет використовується для міжгалузевого і територіального перерозподілу фінансових ресурсів з урахуванням рівня розвитку економіки та культури на всій території.
Бюджетні відносини виникають за такими напрямами грошових відносин:
між державою і підприємствами різних форм власності, організаціями й установами;
між державою і громадськими організаціями;
між державою і населенням;
між іншими державами і міжнародними організаціями;
між державою і регіонами.
Контрольна функція дає змогу знати, чи своєчасно й у повному обсязі фінансові ресурси надходять у розпорядження держави, як фактично складаються пропорції перерозподілу бюджетних коштів, наскільки ефективно вони використовуються. Основу контрольної функції становить рух бюджетних коштів, який відображається в доходах і видатках бюджету.
Складовими державного бюджету є доходи і видатки. Кожна з цих складових бюджету поділена на два фонди: загальний і спеціальний. Залежно від співвідношення доходів і видатків бюджет може бути збалансованим, з дефіцитом або з профіцитом.
Дефіцит бюджету виникає у разі перевищення видатків над доходами, а профіцит — у разі перевищення доходів над видатками. Збалансованим бюджет вважається за умови, коли обсяг витрат відповідає обсягу доходів на відповідний бюджетний період і держава може зіставляти обсяг своїх фінансових можливостей із витратами.
Поділ бюджету на два фонди запроваджено у 2000 р. Він визначається законом про Державний бюджет України на поточний рік. Поділ на два фонди пов'язаний із тим, що в складі державного бюджету виокремлюється два основних напрями надходжень та використання коштів. Один має загальний (нецільовий) характер використання коштів, тобто вони використовуються на загальнодержавні цілі. Спеціальний фонд має як цільові надходження, так і заздалегідь визначені напрями використання. Витрати здійснюються тільки в межах визначених надходжень. Передача коштів між загальним і спеціальним фондом дозволяється тільки в межах бюджетних призначень та шляхом внесення змін до закону про державний бюджет.
Проект закону про Державний бюджет України розробляє Кабінет Міністрів України з урахуванням бюджетної резолюції, схваленої Верховною Радою України. Міністр фінансів України відповідає за складання проекту закону про Державний бюджет України, визначає основні організаційно-методичні засади бюджетного планування, аналізує виконання бюджету в поточному бюджетному періоді, визначає загальний рівень доходів та видатків бюджету і дає оцінку обсягу фінансування бюджету для складання пропозицій проекту Державного бюджету України. [22, с.95]
Правова характеристика бюджету пов'язана з розглядом його як фінансового плану, що являє собою розпис доходів і видатків основного централізованого фонду грошових коштів держави. Правове регламентування бюджету здійснюється у загальних рисах головним законом — Конституцією і деталізується у бюджетному законодавстві, яке охоплює три рівні. Перший — це законодавчий акт, що здійснює загальне регламентування бюджету і бюджетних відносин. До 2001 р. в Україні таку роль виконував Закон «Про бюджетну систему України», а нині — «Бюджетний кодекс України». Він визначає засади формування бюджету і принципи побудови бюджетної системи, її склад, розмежування доходів і видатків між бюджетами, регламентує бюджетний процес та міжбюджетні відносини. Другий — ухвалення законів, що регламентують окремі статті доходів і видатків. Стосовно формування доходів основним є Закон України «Про систему оподаткування» і закони, які регламентують стягнення окремих податків: «Про податок на додану вартість», «Про акцизний збір», «Про податок на прибуток підприємств» та ін. Податкове законодавство може бути систематизоване й у єдиному документі — податковому кодексі, проект якого розроблено і підготовлено до затвердження в Україні [7; с. 317 ]. Стосовно видатків таких прямих законів немає, але є закони, які визначають основи і пріоритети фінансування, наприклад Закон України «Про освіту». І нарешті, третій рівень — це щорічне прийняття закону про Державний бюджет і відповідних рішень місцевих органів влади про місцеві бюджети. Прийняття цих актів являє собою законодавче затвердження бюджету як основного фінансового плану. [25, c. 76]
Призначення бюджету — забезпечити фінансовими ресурсами потреби економічного й соціального розвитку на основі розподілу і перерозподілу валового внутрішнього продукту в державі. Таке забезпечення має свої особливості. Фінансові ресурси, сконцентровані в бюджеті, не є основним джерелом розвитку економіки і соціальної сфери. На зазначені цілі спрямовуються насамперед на власні ресурси й накопичення підприємницьких структур і населення. Кошти,сконцентровані в бюджеті, виступають як елемент регулювання, стимулювання і гарантії фінансової системи держави. Держава впливає на розвиток економіки шляхом прямої участі чи завдяки посередницькому регулюванню. Основними формами прямої участі є бюджетне фінансування конкретних загальнодержавних інвестиційних програм і кредитування за рахунок коштів бюджету.[36. c. 319]
Отже, бюджет держави являє собою сукупність законодавчо регламентованих відносин між державою і юридичними та фізичними особами з приводу розподілу й перерозподілу ВВП, а за певних умов — і національного багатства з метою формування і використання централізованого фонду грошових коштів, призначеного для забезпечення виконання державою її функцій.
1.2 Сутність бюджетного дефіциту, його види та форми прояву
Бюджетний дефіцит має різні вияви, характеризується розмаїттям причин, чинників і наслідків.
Сучасна фінансова наука передбачає класифікацію бюджетного дефіциту за такими ознаками:
строком виникнення;
місцем виникнення;
формою вияву;
причинами виникнення;
напрямами дефіцитного фінансування;
критерієм визначення складових;
строком дії;
зв'язком із державним боргом.
За строком виникнення розрізняють плановий і звітний бюджетний дефіцит. Плановий дефіцит — затверджений у законі про Державний бюджет України обсяг перевищення видатків над доходами. Звітний бюджетний дефіцит — фактичний обсяг дефіциту відповідно до річного звіту про виконання Державного бюджету України.
За місцем виникнення бюджетний дефіцит поділяється на зовнішній і внутрішній. Зовнішній дефіцит — різниця між зовнішніми видатками та надходженнями від зовнішніх джерел. Внутрішній дефіцит характеризує перевищення обсягів загального дефіциту над зовнішнім.
За формою вияву розрізняють відкритий, прихований і квазіфіскальний бюджетний дефіцит. Відкритий дефіцит — офіційно затверджений стан бюджету у законі про Державний бюджет України на плановий рік чи у рішеннях сесій місцевих рад про відповідний місцевий бюджет. У цих документах не тільки фіксуються загальні обсяги дефіциту, а й конкретизуються джерела його фінансування. Прихований бюджетний дефіцит, на відміну від відкритого, офіційними документами не визнається. На практиці є кілька варіантів прихованого і напівприхованого дефіциту, пов'язаних зі свідомим завищенням планових обсягів доходів, включенням до складу доходів таких джерел, які використовують не для фінансування планових видатків, а для покриття бюджетного дефіциту. [7, c. 205]
Квазіфіскальний (квазібюджетний) дефіцит — прихований дефіцит бюджету, обумовлений квазіфіскальною діяльністю держави. Наявність прихованого і квазіфіскального дефіциту бюджету є негативним і небезпечним для суспільства явищем, оскільки фальсифікує показники основного фінансового плану країни та можливості держави.
За причинами виникнення бюджетний дефіцит буває вимушеним і невимушеним. Вимушений дефіцит пов'язаний із необхідністю витрачати коштів більше, ніж їх можна мобілізувати. Він є наслідком стихійних лих, епідемій, воєн, розрухи, економічної кризи, супроводжується дефіцитом фінансових ресурсів, якого уникнути неможливо. Невимушений бюджетний дефіцит (іноді його називають свідомим) виникає внаслідок проведення неефективної фінансової політики та некваліфікованого керівництва фінансовою системою.
За напрямами дефіцитного фінансування розрізняють активний і пасивний бюджетний дефіцит. У цілому різниця між цими видами дефіциту полягає у тому, що активний дефіцит дає змогу підштовхнути, активізувати подальший розвиток економіки і зростання капіталу, а пасивний — підкоряється законам інфляції.
Виділяють три складові частини бюджетного дефіциту:
фактичний бюджетний дефіцит
структурний бюджетний дефіцит
циклічний бюджетний дефіцит.
Якщо фактичний дефіцит є зовнішнім проявом розбалансування дохідної і видаткової частин бюджету, то структурний і циклічний дефіцити є його внутрішніми складовими.
Фактичний дефіцит відображає реальні доходи, витрати бюджету і дефіцит за визначений період.
Структурний дефіцит - це дефіцит при умовах повного використання потенційних виробничих ресурсів.
Циклічний дефіцит - це результат недонадходження бюджетних доходів в наслідок циклічних перепадів в економіці. У загальному вираженні циклічний дефіцит є різницею між фактичним і структурним дефіцитом [3, c. 44 ].
Характеризуючи взаємозв'язок між цими видами, можна зробити висновок, що фактичний дефіцит є зовнішнім виявом розбалансованості дохідної та видаткової частин бюджету, а структурний і циклічний — його внутрішніми складовими. Якщо фактичний дефіцит відображає реальні доходи і видатки бюджету та дефіцит за відповідний рік, то структурний — дефіцит за умови повної або високої зайнятості потенціальних виробничих і трудових ресурсів, а циклічний — результат недонадходження доходів бюджету внаслідок циклічних коливань в економіці. Існує тісний зв'язок зі структурним і фактичним дефіцитом. Наприклад, коли уряд ставить за мету скоротити дефіцит бюджету шляхом підвищення ставок податків і зменшення видатків, то відповідно й зменшується структурний дефіцит. За збільшення державою соціальних виплат зростають структурні видатки і збільшується структурний дефіцит.
За строками дії бюджетний дефіцит поділяється на стійкий і тимчасовий. Стійкий дефіцит спостерігається у довгостроковому періоді, а тимчасовий — у короткостроковому. Тимчасовий дефіцит, як правило, пов'язаний з касовими розривами у бюджеті, зокрема з незбіганням строків здійснення видатків зі строками надходження доходів. Тимчасовий дефіцит ще називають касовим.
За зв'язком із державним боргом розрізняють первинний та операційний бюджетний дефіцит. Первинний дефіцит — різниця між величиною дефіциту бюджету і виплатою відсотків за борг. Цей дефіцит дорівнює різниці між сумою трансфертів та державних закупівель товарів і послуг та податковими надходженнями до бюджету за формулою:
Дефіцит = (державні закупівлі товарів і послуг бюджету + трансферти + виплати з обслуговування боргу) — податкові надходження.
У випадку випуску урядом державних цінних паперів для фінансування первинного бюджетного дефіциту зростають основна сума державного боргу і коефіцієнт його обслуговування.
Операційний дефіцит — дефіцит державного бюджету із вирахуванням інфляційної частини відсоткових платежів з обслуговування державного боргу.
У цілому основною причиною виникнення бюджетного дефіциту є випередження темпів зростання бюджетних видатків порівняно зі зростанням доходів бюджету. Конкретні причини можна об'єднати у такі групи: об'єктивні (або вимушені), суб'єктивні (невимушені або свідомі).
У результаті об'єктивних причин, пов'язаних з вимушеними діями держави виникає необхідність збільшувати видатки бюджету за відсутності необхідного обсягу доходів. До суб'єктивних причин, пов'язаних з невимушеними, свідомими діями держави, у результаті яких виникає бюджетний дефіцит.
Якщо об'єктивні причини є вимушеними, не залежать від бажання чи небажання держави і не свідчать про низький рівень державного фінансового менеджменту, то суб'єктивні причини безпосередньо пов'язані з неефективним державним фінансовим менеджментом і за бажанням державної влади можуть бути усунені повністю. [36, c. 475-478]
Бюджетний дефіцит як фінансове явище не є завжди поганим та негативним. В теперішніх умовах, у світі більшість держав мають державний дефіцит. За умов ідеального становища держави, дефіцит в економіці відсутній, що дозволяє оптимально зіставляти обсяг своїх доходів відповідно до фінансових можливостей без шкоди для суспільства, але насправді це буває дуже рідко тому-що ми часто зустрічаємося з економічними кризами.
1.3 Причини виникнення бюджетного дефіциту та його вплив на економіку країни
Розглянемо причини виникнення державного бюджетного дефіциту ( Таблиця 1.1).
Таблиця 1.1- Причини виникнення дефіциту бюджету
|
Загальні причини бюджетного дефіциту |
Причини бюджетного дефіциту в Україні (кінець XX - початок XXI ст.) |
|
Виникнення надзвичайних обставин (війни, стихійні лиха, техногенні аварії). Зміна економічного устрою. Криза політичної системи. Некомпетентність керівництва держави. Незадовільна робота державних служб. Необхідність здійснення крупних державних вкладень. Надання безкоштовної допомоги іншим державам. Структурна незбалансованість народного господарства. Крупномасштабний оборот "тіньового" капіталу. Недосконалість податкової системи. Низька ефективність суспільного виробництва. Нераціональна структура бюджетних витрат. Великі витрати на отримання силових структур. Неможливість одержання міжнародних кредитів. Низький рівень життя населення. Низький рівень соціального забезпечення. |
Перехід від адміністративної економіки до ринкової. Ліквідація наслідків авари на Чорнобильській атомній станції. Неефективність податкової системи. Висока питома вага збиткових підприємств. Велика частка "тіньової" економіки. Низький рівень життя більшої частини населення України. Необгрунтовано великі витрати бюджетних коштів на фінансування деяких сфер (державного управління, законодавчої та виконавчої влади тощо) |
Очевидно, що зменшення і повна ліквідація бюджетного дефіциту можуть бути забезпечені лише шляхом подолання причин, які його зумовлюють. Зрозуміло і те, що це справа багатьох років, протягом яких економіка буде функціонувати в умовах бюджетного дефіциту. Тому вплив його на державне господарство вимагає теоретичних досліджень.
Незважаючи на очевидність того, що бюджетний дефіцит негативно впливає на економіку, зокрема, стимулює в ній інфляцію, є й протилежні позиції. Само по собі існування бюджетного дефіциту не справляє вирішального впливу на економіку, не відображається на доходах населення, якщо сильно розвинутий приватний сектор. Однак навіть у країнах із розвинутою економікою, основою економічної системи яких саме і є високорозвинений недержавний сектор, існування державного дефіциту визнається гальмом економічного прогресу, не кажучи вже про його негативні соціальні наслідки.[37, c. 174]
Бюджетний дефіцит негативно впливає на розвиток економіки, стимулюючи інфляційні процеси. Він є гальмом економічного росту держави, не говорячи вже про його негативний вплив на соціальний розвиток держави. Однак у науковій літературі зустрічаються твердження, що дефіцит бюджету може мати позитивний вплив на пожвавлення економічного життя. З цим можна погодитися тільки частково тому що не сам дефіцит може сприяти економічній активності, а джерела його фінансування. У країнах, де добре розвинений ринок державних цінних паперів, величина бюджетного дефіциту має менш відчутний вплив на стан економіки в даному періоді, але його наявність обов'язково буде впливати на господарське життя в майбутньому. Тому бездефіцитний бюджет - об'єктивна вимога економічного розвитку держави.
Розрізняють поняття: стійкий дефіцит бюджету, що існує в довгостроковому періоді, і тимчасовий дефіцит, викликаний касовими розривами у виконанні бюджету або непередбаченими подіями і обставинами.Звичайно, не можна однозначно оцінювати негативні наслідки перевищення витрат над доходами навіть одного обсягу, що зафіксовані в різних соціально-економічних умовах. Крім того, для врахування впливу бюджетного дефіциту на економічну динаміку важливо також брати до уваги його тривалість, стабільність тенденцій (зростання чи скорочення) тощо. Тому на нетривалий період можна і за нормальних умов розвитку допустити певний бюджетний дефіцит, але лише тоді, коли завищені в порівнянні з доходами бюджетні витрати спрямовуються на економічні чи соціальні проекти, що, безумовно, забезпечить зростання (особливо шляхом економії) продуктивності праці. Саме нарощування результатів виробництва, насамперед предметів споживання, і веде до скорочення бюджетного дефіциту. Негативний вплив на економіку, що зумовлюється дефіцитним фінансуванням бюджетних витрат, безумовно провідна роль дефіциту в стимулюванні інфляційних тенденцій зумовлюють постійну увагу до його витратної і доходної частин. Світова практика розрізняє два види бюджетного дефіциту: структурний, тобто такий, що позначається певним базовим станом економіки, і циклічний, який коливається під впливом економічної кон'юнктури в конкретний період.
В Україні, беручи до уваги, що економічний спад і інфляція є прямим наслідком кризового стану всього господарства, весь бюджетний дефіцит можна характеризувати як структурний. Тому навіть за наявності на сучасному стані формування ринкових умов господарювання не слід було б покладатись на сили ринкового саморегулювання в подоланні бюджетного дефіциту та інфляції. В цих обставинах вкрай необхідна політика уряду, спрямована на подолання вищенаведених негативних явищ. Це передбачає наявність чіткої і обгрунтованої концепції виходу з кризового стану і розроблену у відповідності з нею бюджетну стратегію. [7, с. 361]
Головними причинами бюджетного дефіциту в Україні є: спад виробництва, зниження ефективності функціонування промисловості і сільського господарства, не продумана соціально-економічна політика держави.
1.4 Теоретичні підходи до управління бюджетним дефіцитом
На відміну від класиків економічної теорії, які вважали, що головним завданням фінансової політики є досягнення і збереження бюджетної рівноваги, сучасні економісти переконані, що питання полягає не у
збалансуванні державного бюджету, а в тому, щоб бюджет балансував економіку. У такому контексті державна політика має бути направлена на регулювання розмірів дефіциту бюджету і державного боргу, а відтак надзвичайної ваги набувають питання управління дефіцитним фінансуванням.
Розкриваючи питання управління дефіцитом бюджету слід наголосити що, цей процес триває як на стадії складання, розгляду, затвердження бюджету, так і під час його виконання. Управління бюджетним дефіцитом передбачає, перш за все, визначення його абсолютних і відносних показників та розробку методології їх розрахунку, а також вибір і оптимізацію джерел фінансування дефіциту бюджету, й шляхів його подолання.
Визначення абсолютного розміру дефіциту бюджету безпосередньо пов’язане із структурою бюджетної класифікації і методикою обліку грошових операцій уряду. Їх формування сьогодні відбувається на основі міжнародних стандартів – методологічно-статистичних положень у сфері державних фінансів, розроблених Організацією об’єднаних націй (ООН), Організацією економічного співробітництва і розвитку (ОЕСР), Європейським співтовариством (ЄС) та Міжнародним валютним фондом [34, c. 752].
Метод визначення дефіциту бюджету розроблений МВФ ґрунтується на так званій борговій концепції дефіциту, або концепції потреб у запозиченнях. В основі цієї методики, яка дає можливість зіставляти показники різних країн, лежить аналітичне групування бюджетних операцій за трьома категоріями: доходи і гранти, видатки (у тому числі і трансферти) і кредитування за вирахуванням погашення та фінансування. Абсолютний розмір дефіциту бюджету при цьому визначається як перевищення суми бюджетних видатків і чистого кредитування над доходами бюджету [34, c. 746].:
Бюджетний дефіцит / профіцит = Поточні і капітальні видатки + Кредитування мінус погашення – Доходи – Гранти
Сьогодні дедалі більшого значення набуває Система національних рахунків (СНР) – сукупність норм організації статистики державних фінансів країн – членів ЄС. В основі побудови цієї методики лежить функціональне групування економічних суб’єктів, а не належних їм фондів. Дефіцит при цьому визначається як чисті запозичення сектору державного управління [34, 753]. :
Чисте кредитування (+) / Чисті запозичення ( –) = Загальна сума ресурсів сектору державного управління – Загальна сума видатків сектору державного управління
Таким чином, визначення абсолютних і відносних показників дефіциту бюджету, їх відображення у статистиці державних фінансів на сьогодні є безумовно важливою проблемою. Її актуальність в Україні зумовлюється посиленням інтеграційних процесів та необхідністю уніфікації вітчизняного законодавства відповідно до вимог європейського і світового співтовариства. Одночасно, надзвичайного загострення набувають інші проблеми, пов’язані із дефіцитом бюджету, а саме – оптимізація джерел його покриття та пошук шляхів подолання.
Бюджет за своєю формою є планом, щорічних доходів та видатків держави який розробляється урядом на наступний бюджетний період і затверджений законом. Складаючи бюджет, уряд використовує діючу законодавчу та нормативну базу. Опираючись на соціально-економічну доктрину держави прогнозуються, витрати на наступний бюджетний період. Під ці прогнозні витрати вишукуються планові доходи. Ті, в свою чергу, виступають основою для здійснення планових витрат.
Планові витрати дорівнюватимуть, прогнозним тільки в тому випадку якщо планові доходи відповідатимуть прогнозним витратам. У випадку, коли планові доходи є меншими прогнозних витрат, держава постає перед проблемою: збалансувати бюджет або ж затвердити його з перевищенням видаткової частини над дохідною, тобто з дефіцитом.
Складність державної політики врівноваження бюджету полягає в тому, що вона у більшості випадків суперечить філософії суспільних інтересів стосовно державних фінансових ресурсів, коли кожен суб’єкт прагне отримати якомога більше бюджетних асигнувань і при цьому сплатити якомога менше податків до державної казни.
Проблема збалансування бюджету, на перший погляд, начебто, не складна – варто скоротити видаткову частину, якщо надходження недостатні і баланс буде досягнутий. Проте у реальному житті - згортати фінансування державних програм не тільки складно, а інколи й недоцільно. Наприклад, з економічної точки зору не можна скорочувати видатки на капітальні чи інноваційні проекти, з політичної точки зору – на соціальні програми, екологію, озброєння.
Досить незначна кількість видатків бюджету залежить від рішень, прийнятих у поточному році. Більша ж їх частина необхідна для виконання раніше затверджених програм, як-то: допомоги учасникам військових дій та інвалідам, участі у довгострокових міжнародних проектах тощо. Окрім того, хоч існування захищених статей видатків бюджету і скорочує можливості варіювання фіскальної політики, ці видатки (виплати з безробіття, субсидії сільському господарству) часто стають стабілізаторами економічного становища в країні.
Можливий й інший варіант – збільшити податкові надходження. Мова йде, зокрема, про рівень агрегованої податкової ставки або норми оподаткування в країні. Від її розмірів залежать як обсяги доходів бюджету так, і динаміка реального продукту.
Питання пошуку оптимальної ставки оподаткування постало давно. Теоретичним вирішенням проблеми стали розрахунки американського економіста А. Лаффера, які втілилися у теорію названу на його честь. За допомогою кривої Лаффера (рис. 1.1), що є основою цієї теорії, доведено, що коли висота податкових ставок сягає певного критичного рівня, подальше підвищення норми оподаткування (t) спричинятиме не збільшення, а навпаки – зменшення податкових надходжень (T).
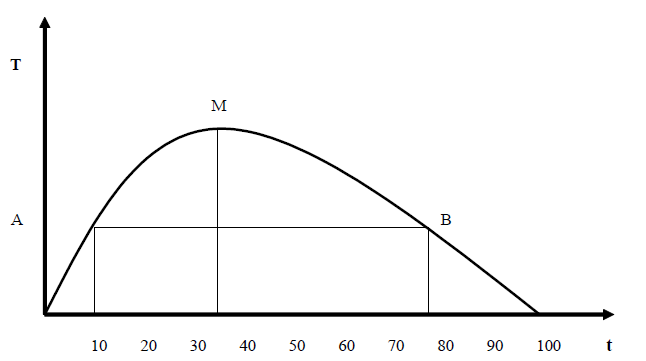
Рисунок 1.1 – Крива Лаффера [8]
Графік показує, що найбільші надходження до бюджету будуть за середніх податкових ставок (точка М), а надто-високі чи низькі податкові ставки зменшують ці надходження (у точках А і В податкові надходження однакові, хоч ставки різні). Саме встановлення цих низьких і частіше надвисоких норм оподаткування приводить до зниження надходжень до бюджету, а отже потенційно впливає на збільшення дефіциту.
Отже, підвищення податків має свої межі, а практика встановлення високих норм оподаткування засвідчує свою неефективність. Платники податків погоджуються сплачувати податки еквівалентні усередненим ставкам. Їх підвищення спонукатиме платників до ухилення від оподаткування, призведе до зростання доходів тіньової економіки, згортання легального бізнесу, а заодно й до скорочення податкової бази.
Але у цієї теорії є велика проблема. Ефекту від зниження податків слід очікувати занадто довго, а результат потрібен уже зараз. Таким чином, політика зниження податків у контексті збалансування бюджету може розглядатися радше у довгостроковому періоді, ніж бути моментальним вирішенням проблеми.
Теоретично можливі три варіанти фінансування бюджетного дефіциту:
продаж державних активів;
додаткова емісія;
державні запозичення.
Широкомасштабна приватизація – найчастіше невід’ємний атрибут перехідного періоду. Вона проводиться з метою оптимізації розмірів державного й приватного секторів економіки і не може розглядатись як постійний ресурс для додаткових видатків, оскільки платежі при цьому
здійснюються раз і назавжди. Враховуючи це, такі надходження, на нашу
думку, варто відносити саме до категорії фінансування бюджету, а не до доходів. Зважаючи на свою обмеженість цей метод не є універсальним.
У ситуації, коли уряд хоче профінансувати ту чи іншу програму, але через дефіцит бюджетних ресурсів йому це не вдається, він може застосувати додаткову емісію. За ініціативою центрального банку запускається механізм друкування нічим не забезпечених грошей, що вирішує проблему дефіциту коштів. Цей метод покриття дефіциту є мабуть найпростішим, але приховує у собі небезпеку. Додаткова емісія збільшує пропозицію грошей в обігу, що порушує пропорції, описані рівнянням Фішера (MV=PQ, де M – пропозиція грошей; V – швидкість обігу грошей; P – середні ціни; Q – пропозиція продукту) [26, c.192].
У короткостроковому періоді ні швидкість обігу грошей, ні динаміка продукту не можуть компенсувати приріст грошової маси. Тому найоперативніше у цьому випадку реагують ціни, зростання яких відвернути практично не можливо. Так запускається механізм інфляції. Ця, обставина змусила більшість країн включаючи й Україну, на законодавчому рівні заборонити емісію як джерело фінансування бюджетного дефіциту.
Проблем з неконтрольованою інфляцією вдається уникнути, використовуючи, як метод покриття дефіциту бюджету, державні запозичення. Окрім того, держкредит розширює фінансові можливості, держави, є ефективним інструментом вилучення зайвих коштів з обороту, психологічно не викликає опору, на відміну від підвищення податків. Але поряд з цим, він перетворює позики, взяті власне урядом, у національний борг. Витісняється частина приватних інвестицій. Державний бюджет обтяжується видатками на обслуговування боргу, а критичні його розміри загрожують державі дефолтом. Державний кредит дає змогу будь-коли залучити кошти для фінансування додаткових програм. Але при цьому у суспільства “породжується оманливе почуття благополуччя, уважання себе багатшими, ніж це є насправді” [35,c. 198].
Проблеми дефіцитної незбалансованості бюджету змушують сьогодні більшість країн вживати кардинальних заходів з її подолання. Обмеженість державної політики зі скорочення бюджетних витрат і стимулювання додаткових надходжень, змушує уряди й парламенти багатьох країн встановлювати законодавчі норми, які б обмежували або забороняли бюджетну незбалансованість. Законодавчі контролюючі норми дефіцитного фінансування існують сьогодні і в об’єднаній Європі. Фіскально-бюджетні правила й обмеження, викладені в Маастрихтському договорі та Пакті про стабільність і зростання, змушують національні уряди країн – учасниць ЄС дотримуватись збалансованої бюджетної позиції. Ними також обмежено розміри державного боргу на рівні 60% ВВП та бюджетного дефіциту – 3% ВВП [34,c. 761].
Отже слід зазначити що світ сьогодні рухається у напрямку посилення законодавчого контролю над бюджетом.
В результаті дослідження теоретичних і методологічних засад управління бюджетним дефіцитом ми дійшли до висновку, що цей процес спрямований на вирішення ряду гострих соціально-економічних та фінансових проблем. Серед них ключовими вважаємо питання визначення абсолютного розміру дефіциту і вибору оптимальних методів його покриття.
Розділ 2
Аналіз впливу дефіциту бюджету на економічний розвиток держави
2.1 Вплив бюджетного дефіциту на економіку
Відповідно до сучасної економічної теорії бюджетний дефіцит є одним із важливих інструментів державного регулювання економічної активності. За умов фінансово-економічної кризи відсутність заходів із стимулювання сукупного попиту, у тому числі через дефіцит бюджету, у значній мірі може підвищити циклічні коливання економіки.
Штучне обмеження дефіциту бюджету в умовах кризи вимагатиме або скорочення важливих видатків по забезпеченню соціальних стандартів та здійсненню державних інвестицій, або посилення податкового тиску. Разом з цим, неконтрольоване збільшення дефіциту бюджету може призвести до порушення макроекономічної стабільності, яка є необхідною умовою економічного розвитку. Тому бюджетний дефіцит, визначений на економічно безпечному рівні, є однією із рушійних сил розвитку економіки, що дозволяє здійснювати державні інвестиції та забезпечувати необхідний рівень споживання в соціальній сфері. Уряд в умовах кризи проводить виважену боргову політику, здійснює заходи по стабілізації економіки України.
Формування дефіцитного бюджету на наступний рік зумовлюється наступним: втрати надходжень бюджету